JPモルガンがTSMCを分析:CoWoSの供給不足が20%に拡大、AI CPUがGPUの後継に

TL;DR
· モルガン・スタンレーのサプライチェーン調査により、TSMCのCoWoS予測が上方修正され、2028年末の月産能力は約22万枚に達する見込み。
· NVIDIA、AMD、そしてクラウド企業の自社開発チップが先端パッケージングを争奪しており、2027年から2028年にかけての供給不足は依然として約20%となる可能性がある。
· 関連する出荷、パッケージングのロードマップ、顧客割り当ての多くはモデル上の仮定であり、CoPoS、EMIB-T、そして外部委託のテスト・パッケージングの歩留まりには依然として不確実性が存在する。
モルガン・スタンレーの最新サプライチェーン調査により、TSMCのCoWoS能力予測はさらに上方修正されたが、同社が示す核心的な判断は「供給不足が間もなく終わる」というものではなく、「能力は急速に拡大しているが、需要はさらに速いペースで拡大している」というものだ。同社のモデルでは、2027年から2028年にかけての先端パッケージングの需給ギャップは依然として約20%で推移する可能性がある。
この問題が重要なのは、AIチップが単にGPUを製造して出荷すれば完了するわけではないからだ。ハイエンドGPU、AI CPU、ASIC、そしてHBMは、同一のパッケージ内に収められ、高速で相互接続される必要がある。CoWoSは、その中でも最も重要な先端パッケージングソリューションの一つである。NVIDIA、AMD、Google、Amazonなどの企業のAIハードウェアの多くは、このプロセスを避けて通ることができない。
TSMCの公式公開資料では、同社がCoWoS、SoICなどの先端パッケージング能力を継続的に拡大しており、2022年から2027年にかけてのCoWoS能力の年平均成長率(CAGR)は80%を超えると確認されている。しかし、月産能力の年次推移、顧客割り当て、歩留まり、不足率などはTSMCから公式に開示されておらず、市場は現在、証券会社のサプライチェーン調査やサードパーティの推定に依存している。
能力は約22万枚に上方修正されたが、なぜまだ十分ではないのか
このモルガン・スタンレーのサプライチェーン調査で最も直接的な数字は、TSMCの自社CoWoS月産能力予測である。2026年末には約11.5万枚、2027年には約19万枚、2028年末には約22万~22.5万枚となる見込みだ。
公開された二次情報の伝達には若干の差異がある。一部の報道によれば、モルガン・スタンレーが以前に示した2027年末の予測は月産17.5万枚、2028年末は月産約22万枚だった。これらの数字はTSMCの公式発表ではないため、サプライチェーンモデルにおける「上方シナリオ」として捉えるのが適切であり、確定した能力のコミットメントではない。
外部委託のテスト・パッケージングメーカーも補完的な役割を果たしている。Amkor、日月光などのOSAT(外部半導体パッケージング・テスト企業)によるCoWoS類似の能力は、2026年末の月産約1.2万~1.5万枚から、2028年末には月産約8.5万枚に増加すると予想される。TSMC内部のリソースもCoWoSにシフトしており、一部のSoIC向けに計画されていた能力がCoWoSを支援するために振り向けられている。
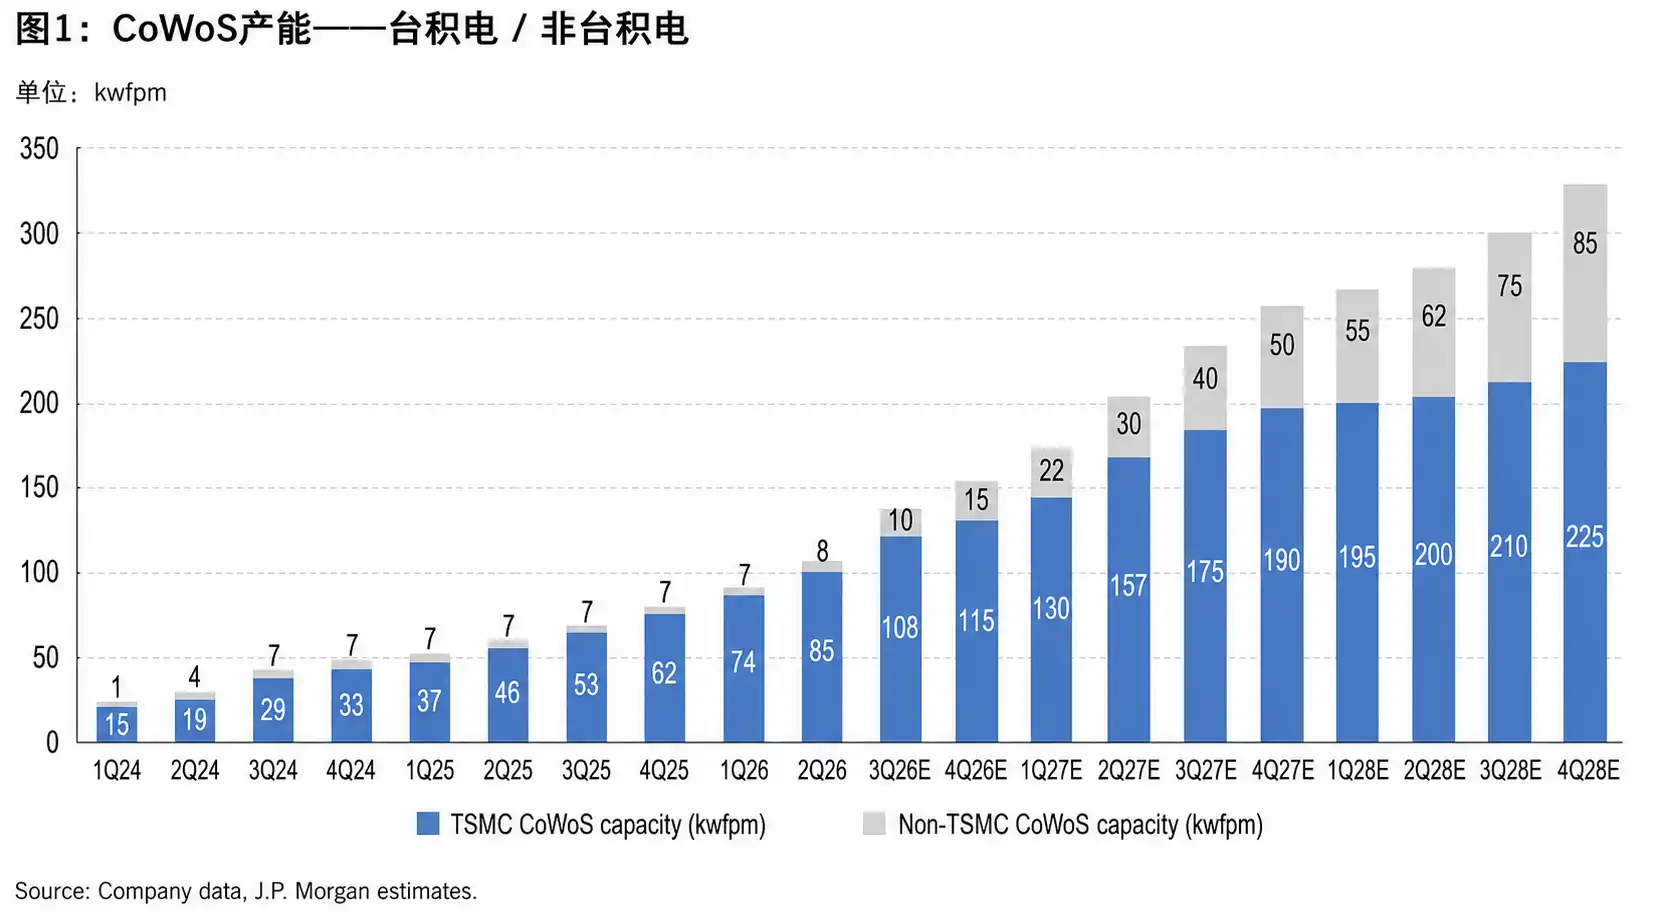
CoWoS 生産能力拡大のトレンド:TSMC の月産能力は 2026 年の約 11.5 万枚から 2028 年には約 22 万~22.5 万枚に増加し、非 TSMC の生産能力も同時に引き上げられる。
しかし問題は、AI チップによるパッケージングの消費も拡大している点だ。ハイエンド AI アクセラレーター、AI CPU、カスタム ASIC はいずれもパッケージングの使用量を増やしており、一部のチップは設計面積が大きくなり、1 つの製品により多くのウェハーとパッケージングリソースを必要とする。つまり、生産ラインは拡大しているが、1 つのチップが「消費する」生産能力も増加しているのだ。
この約 20% の供給不足という判断は市場のコンセンサスではない。TrendForce は 6 月、CoWoS の需給ギャップは 20% から 2026 年末には約 10% に縮小する可能性があり、2026 年の TSMC の月産能力は 12 万~14 万枚、OSAT は月産 5 万~6 万枚追加されると試算していた。両者の判断の違いは、主に需要の立ち上がり速度と、外部の生産能力がスムーズに利用可能な供給に転換できるかどうかに関する異なる前提に起因する。
エヌビディアは依然として最大の顧客、CPU も列に加わり始める
JP モルガンのモデルでは、エヌビディアは依然として CoWoS 需要の最大の源泉である。2028 年までに、エヌビディアの CoWoS 年間需要は約 173.5 万枚に上り、2027 年からさらに大幅に増加する見込みだ。
この需要は次世代 GPU だけでなく、Vera、Rosa などの AI CPU、LPU、Spectrum-X CPO などの製品も含む。モデルの前提では、エヌビディアのアクセラレーターと CPO 製品は主に CoWoS-L を、CPU と LPU はより多く CoWoS-R を使用し、TSMC、Amkor、日月光が共同で分担する。
これは重要な変化点である。これまで AI サーバーについて議論する際、多くの人は「GPU と HBM」を思い浮かべていた。しかし現在、CPU 側でもより高いメモリ帯域幅、より複雑な相互接続、より高いシステム効率が必要とされており、そのため AI CPU 自体も先端パッケージングの生産能力を消費する。
Feynman 関連の設計はまだ完全には確定していない。現在のサプライチェーンモデルでは、それが明確に CoPoS を採用しているとは記述されておらず、短期的には依然として CoWoS-L に一部の SoIC ロジックスタッキングを加えたものが主流である可能性が高い。たとえ将来的に新しいパッケージングの道筋が現れても、2027 年から 2028 年の主力 AI 製品が CoWoS を回避することは依然として難しい。
AMD、TPU、Trainiumが奪い合う——不足はNVIDIAだけの話ではない
NVIDIAだけに注目すると、今回の先端パッケージ不足の範囲を過小評価することになる。AMD、Google TPU、Amazon Trainiumも、CoWoSやそれに類する先端パッケージへの需要を増やしている。
AMDのプレッシャーは、サーバーCPUとAIアクセラレーターの両面から来ている。VeniceサーバーCPU、MI450、MI500などの製品は、モデルにおいてより多くの先端パッケージリソースを必要としており、特にMI500はパッケージサイズが大きく、製品1台あたりのウェハーとパッケージキャパシティの消費量が高い。AMD全体のウェハーレベルファンアウト需要は2027年から2028年にかけて上昇を続けると予想されるが、実際の充足率は50%から60%にとどまる可能性がある。
Google TPUも需要を引き上げている。2027年のTPU総出荷台数予測は上方修正され、MediaTekが参画するv8シリーズが主な増加分を占め、2028年にはv9製品サイクルに突入する。一部の後続TPUプロジェクトはIntelのEMIB-Tパッケージに移行する可能性があるが、この代替ルートも基板供給と歩留まりの制約を受けている。
Amazon Trainiumも加速している。Trainium3のライフサイクル需要は上方修正され、一部の注文はMarvellに流出する可能性がある。Trainium4は2028年に立ち上がり、3D SoICロジックスタッキングと複数のインターコネクト方式が導入される見込みだ。関連する出荷台数とパッケージロードマップは依然としてモデル上の仮定であり、最終的には顧客の設計確定と量産のペース次第となる。
これが、TSMCの先端パッケージキャパシティが引き上げられた後も、市場がなお不足を懸念する理由を説明している。需要はもはやNVIDIA GPUという1つのラインに集中しているわけではなく、クラウドベンダーの自社開発チップ、AI CPU、そしてより複雑なパッケージ構造が、ともにキャパシティ消費を押し上げている。
目標株価3100台湾ドル——パッケージ逼迫継続に賭ける
JPモルガンはTSMCに対して「オーバーウェイト」レーティングを維持し、2027年6月の目標株価を3100台湾ドルと設定した。これは12カ月先予想PER約20倍に相当する。同社は同時にTSMCのデータセンターAI事業の成長率想定を上方修正し、2024年から2029年までの年平均成長率(CAGR)は約69%と予想している。
この目標株価の根拠は、CoWoSの値上げだけではなく、先端プロセス、パッケージキャパシティ、AI顧客からの注文が共同で収益の可視性を高めていることにある。2026年から2028年にかけて、TSMC全体のCoWoS消費量はそれぞれ年間約124万枚、238万枚、263万枚と予想され、NVIDIAが最大のシェアを維持し、AMDとBroadcom/TPUがさらなる増加分に貢献する。
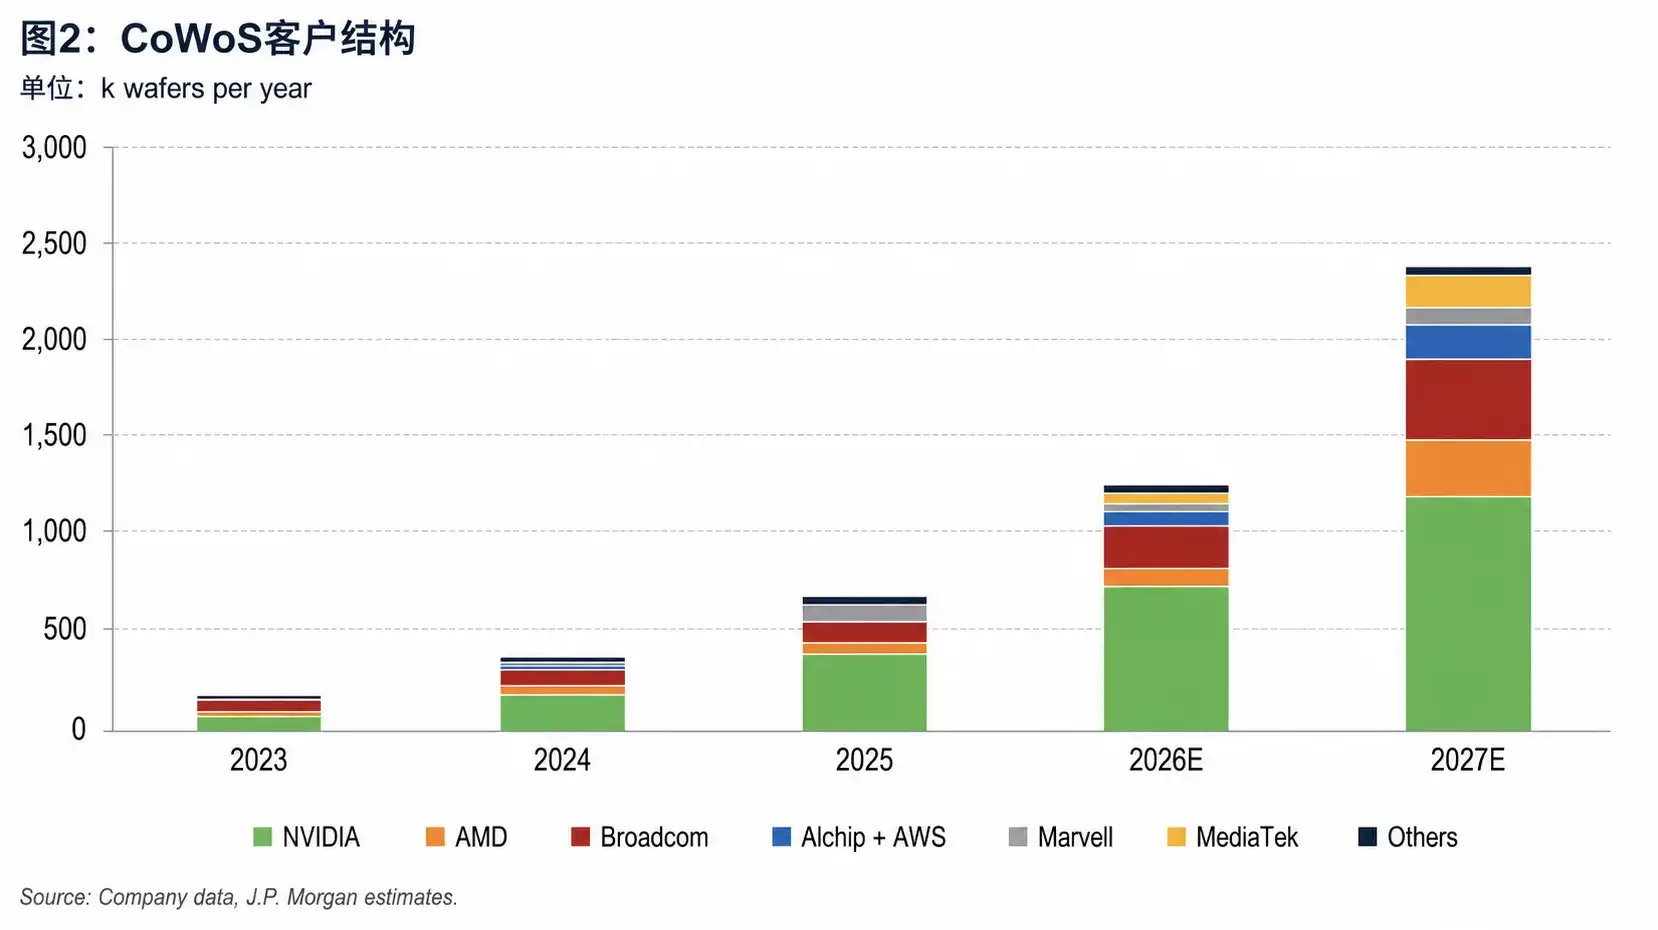
CoWoS顧客構成の変化:総消費量は2023年の約13.4万枚/年から2027年には約238万枚/年に増加し、NVIDIAが依然として主要シェアを占める。
ただし、この評価額の数字だけが注目すべき点ではない。より直接的なシグナルは、AIインフラの拡大がTSMCの先端パッケージングを供給ボトルネックに追い込んでいることだ。ハイエンドAIチップ企業にとって、先端プロセス容量を確保するだけでは不十分であり、十分なCoWoSを確保できるかどうかが、納品ペースを左右する可能性がある。
代替ルートはまだ軌道に乗らず、2028年以降も変数あり
今回の上方修正には明確な限界がある。多くの数字はモデル仮定に基づいており、確定した事象ではない。
CoPoSはまだエンジニアリング調整段階にある。現在のスケジュールでは、2028年初頭のリスク生産、2029年の量産が目標とされているが、リスク生産が直ちに顧客製品の計画通りの量産開始を意味するわけではない。NVIDIAのFeynmanなどの将来製品がCoPoSを採用するかどうかは、最終的な設計選択に依存する。
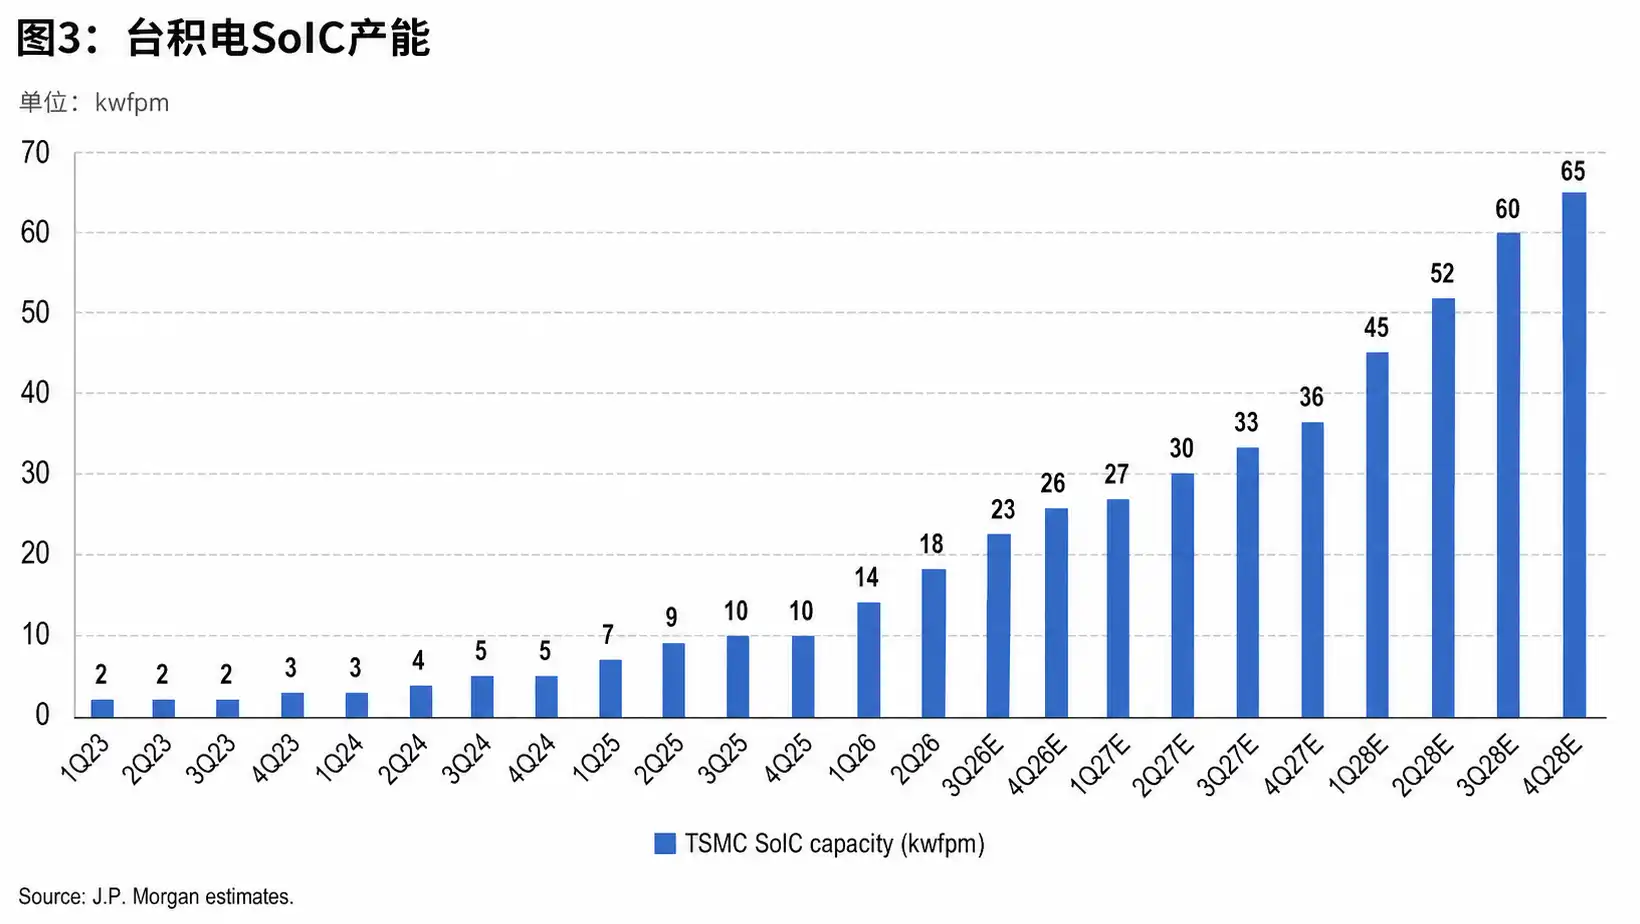
図注:TSMCのSoIC生産能力は2028年に大幅に加速すると予想される
OSATの拡大も同等の代替にはならない。外部パッケージング・テスト受託企業はCoWoS類似の生産能力の一部を分担できるが、基板の歩留まり、顧客認証、設備導入、生産能力の優先順位が実際の利用可能量に影響を与える。AMDなどの顧客の充足率仮定が低いことは、外部生産能力がすぐにギャップを埋められないことを示している。
Intel EMIB-Tも別の潜在的な代替案である。第三者試算によると、EMIB-TのコストはCoWoS-Lよりも低くなる可能性があり、一部のTPUプロジェクトはこのルートへの移行を検討している。しかし、コスト優位性が実現できるかどうかは、基板供給、歩留まり、大規模量産の経験に依存する。
したがって、このサプライチェーン調査の真の結論は、「TSMCの生産能力拡大が十分に速い」ということではなく、AIチップがより大きく、より複雑で、より多様化しているということだ。TSMCと外部パッケージング・テスト受託企業はともに生産能力拡大を加速しているが、CoPoS、EMIB-T、OSATの生産能力が実際に安定して本格稼働するまでは、先端パッケージングが2027年から2028年のハイエンドAIハードウェアの納品を依然としてボトルネックにする可能性がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事