伝説の投資家ドラッケンミラーが米国株をほぼ全て売却:50年来最も市場が見えない一度、AIの次の波のチャンスは計算力にない
編集者注:もし金融市場で約50年にわたり活躍し、長期的に年間収益記録を維持してきた伝説的な投資家が、突然、今は何も買いたくないと言い出したら、それは何を意味するのだろうか?
最新の公開インタビューで、デュケイン・ファミリー・オフィスの創業者で伝説的なマクロ投資家であるスタンリー・ドラッケンミラー(Stanley Druckenmiller)は、異例の判断を示した。「今のように、今後12か月の市場がこれほど見通せない時期を思い出せない」と。今年の初めには、同氏は米国株を全面的に強気に見て、米国債を売り、銅価格の上昇に賭け、AIインフラ投資を通じてかなりのリターンを得ていた。しかし1年も経たないうちに、これらのポジションはほぼすべて解消された。FRBの利上げ転換、信用スプレッドの拡大、商品相場の天井からの反落、そして株式市場内部で悪化し続けるテクニカルシグナルにより、同氏は一時的に市場から離れ、資本保全を最優先とした。
しかし、もはや賭けをしたくないということ以上に注目すべきは、AI投資の論理に対する同氏の再評価である。過去4年間、半導体、データセンター、計算力インフラはAI強気相場で最も重要な富の創出エンジンだったが、ドラッケンミラーはこの段階が終わりつつあるかもしれないと考えている。次の機会は、計算力の建設から計算力の活用へと移り、さらには今日の基盤モデル企業自身がそれを生み出す可能性もある。同氏は大胆な構想を提示した。AIラボが十分に強力な知能能力を手にしたとき、なぜトークン単位で課金し続ける必要があるのか、むしろタスクの成果を直接販売し、さらにはサイバーセキュリティや医療などの業界に参入して既存企業と利益を争うのではないか。この判断が正しければ、AI産業の価値配分の構図は大きく再構築される可能性がある。
約23分のこの対話の中で、ドラッケンミラーはまた、VaRモデルに依存せず実際の損益でリスクを判断する自身のトレーディング規律、2027年下半期の景気減速への懸念、そして今後10年間における宇宙データセンター、核融合、AI医療の潜在的な突破についても語った。同氏は甚至、宇宙データセンターが10年以内に実現する確率は少なくとも70%に達すると考えている。
同氏はAIの長期的な潜在力に疑いを持っていないが、現在の市場の価格設定と資金調達環境には疑いを持ち始めている。技術革命は続くと信じているが、投資家がいつでもそれに参加しなければならないとは考えていない。数年におよぶAI投資ブームを経験した市場にとって、このインタビューで最も考えるべき問題はおそらくこれだろう。計算力の拡張がもはや持続的な上昇を支えるのに十分でなくなったとき、次のAI強気相場の利益は一体誰に流れるのか?
以下が原文である:
TL;DR
· 全面的な強気から資本保全へ転換。ドラッケンミラーは、年初に保有していた株式ロング、米国債ショート、銅ロングなどのポジションが今ではほぼすべて解消され、現在の株式ポートフォリオは全体としてほぼ中立で、銅はショート保有に転じたと述べた。
· マクロ環境が逆転した。FRBが利上げに転じ、クレジットスプレッドが拡大し、市場の広がりが弱まり、ディフェンシブ株が主導する中で、彼は2027年下半期の経済パフォーマンスに警戒を抱き始めた。
· AI投資の重点がインフラからアプリケーションへ移行。過去4年間の計算基盤への投資は多大な収益を生んだが、今後の成長エンジンはアプリケーション層、特にサイバーセキュリティと医療へ移る可能性がある。
· AI企業はもはやToken単位で課金しなくなる可能性。彼は、 leading AIラボがモデル呼び出しの販売に満足せず、タスクを直接納品し、事業を運営し、商業価値のより大きな割合を獲得するようになるかもしれないと予想している。
· 政治と資金調達はAI強気相場の二大リスク。長期的な技術進歩を引き続き前向きに見ているものの、彼はAIインフラの資金調達圧力と政治リスクに警戒を怠っていない。
· 今後10年の長期的判断。彼は宇宙データセンターの実現確率を少なくとも70%、核融合の決定的な突破の確率を約20%と見ており、がんが10年以内に管理可能な疾患になることを信じている。
投資市場で約50年にわたり活躍してきた伝説的投資家、デュケイン・ファミリー・オフィス(Duquesne Family Office)創業者のスタンレー・ドラッケンミラー(Stanley Druckenmiller)は、稀に見る判断を示した。彼がこれほどまでに今後12か月の市場の方向性について確信を持てないことは、ほとんどなかったという。
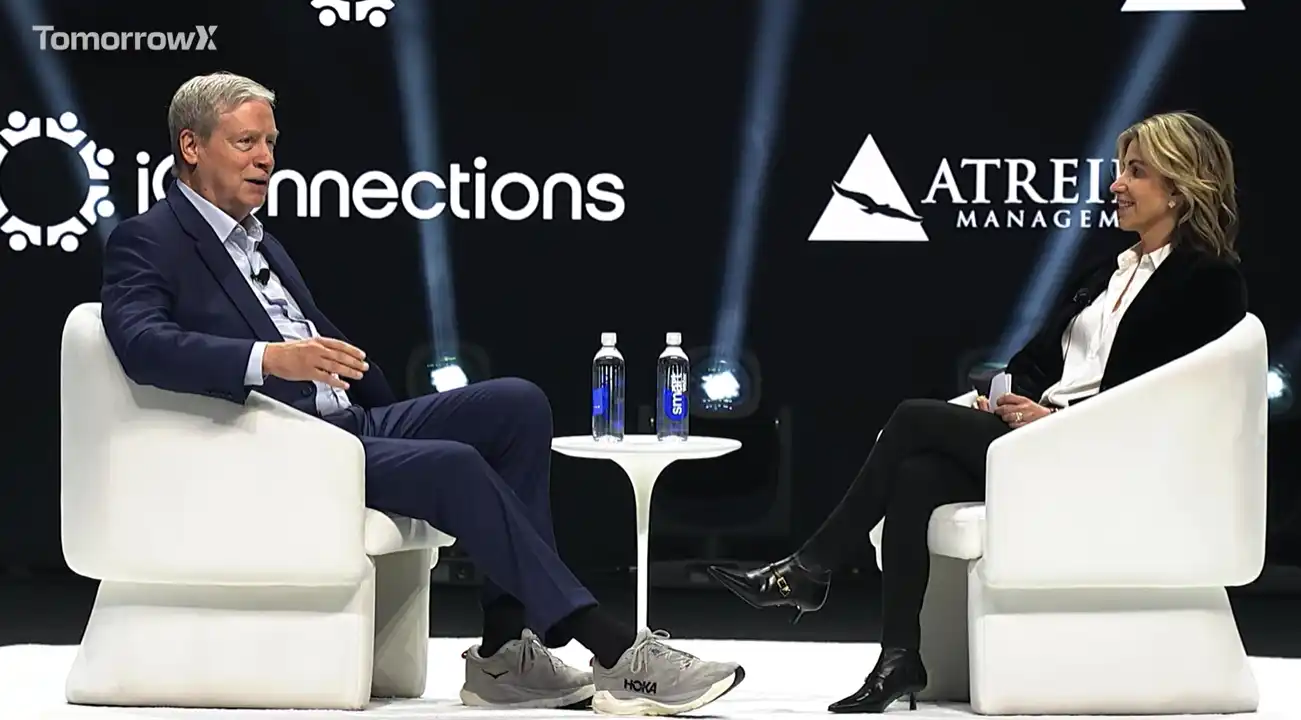
11月17日に米国オースティンで開催されたTomorrowX Summitで、ドラッケンミラーはモルガン・スタンレーのグローバル・デリバティブ業務幹部Iliana Bouzaliと約23分間の対話を行った。FRB政策、AI投資からリスク管理、今後10年の技術トレンドまで、彼はなぜ以前の積極的に市場に賭ける状態から、資本保全を優先する状態へと転じているのかを説明した。
今年1月のインタビュー時、彼は依然として米国経済と株式市場を強気に見ており、米国債を空売りしてヘッジし、銅のロングを持ち、医療セクターが画期的な勝者になる可能性があると考えていた。
しかし、これらのポジションを今どれだけ保持しているかと問われると、彼の答えは一言だけだった。「基本的に一つも残っていない。」
これは彼が突然AIや長期的な技術革新に弱気になったことを意味しない。むしろ逆で、彼はAIの巨大な潜在力は依然としてあると考えているが、これまで株価上昇を支えてきたマクロ環境が逆転し、AIの次段階の投資機会もインフラから真に商業価値を生み出すアプリケーションへと移りつつあるのだ。
全面強気から様子見へ:市場環境はすでに完全に反転した
ドラッケンミラー氏は、今年の初め、市場の動向に対してかなり高い確信を持っていたと説明した。
当時、米国経済は力強く推移し、フェデラルファンド金利は約3.5%、名目経済成長率は6%に達していた。同氏の見方では、これは金融政策が依然として極めて緩和的であることを意味していた。FRBのドットチャートは、年内にさらなる利下げの可能性さえ示していた。
同時に、商品価格は持続的に上昇し、銅価格などの品目は次々と新高値を更新していた。株式市場の騰落レシオ(Advance-Decline Line)や同氏が注目するその他のテクニカル指標も同調して強含み、信用スプレッドは極めて低い水準に維持されていた。
経済成長が力強く、金融環境が緩和的な条件下で、同氏は今後6~12か月以内に景気後退が発生する可能性は極めて低いと考えていた。
もう一つの重要な推進要因はAIからもたらされた。
前年の秋、Claude Codeの進展により、テクノロジー業界の内部関係者はAI技術の進化速度が再び加速する可能性があることに気づき始めた。これに伴う設備投資拡大の期待が、同氏の株式ロング判断をさらに強化した。
しかし、その後に勃発した戦争が投資のリズムを変えた。ドラッケンミラー氏は、一時パニックに陥り大量の資産を売却したと率直に認めた。しかし、迅速に買い戻す際には、むしろAIインフラ投資が全面的な爆発を迎えようとしていることにより確信を持つようになった。
この調整は、ポートフォリオ内で上昇余地が限られた資産を整理するのにも役立ち、ポジションをAIインフラ関連の機会にさらに集中させることができた。
しかし、11月になると状況はまったく異なっていた。
米国経済は依然として力強いものの、それまで強気相場を支えていた他のほとんどすべての要因が反転した。
第一に金融政策である。FRBはもはや利下げを行わず、利上げ段階に入った。ドラッケンミラー氏は、FRBの指導部が変化し、新たな政策姿勢は長期間にわたる超緩和的金融環境、持続的に拡大する財政赤字、そして5年連続で目標を上回るインフレに対して明らかに警戒を強めていると指摘した。
第二に商品の動向である。年初には依然として新高値を更新し続けていた商品は、今ではすでに天井を打って反落したように見える。同氏は、自身のポートフォリオが銅のロングから銅のショートにさえ転換したことを明らかにした。
株式市場の内部にも警戒すべき乖離が現れた。
同氏は特に、米国株の騰落レシオが早くも8月14日に天井を打ったのに対し、主要株価指数は10月まで新高値を更新しなかったと述べた。これは、指数が上昇を続けていても、上昇に参加する銘柄の範囲が実際にはすでに狭まり始めていたことを意味する。
一方で、クレジットスプレッドは拡大を続け、ディフェンシブ株が循環株をアウトパフォームし始めている。
彼の見方では、これらのシグナルは総じて、市場環境が年初とはまったく異なるものになったことを示している。
「今のすべては、ほぼ当時と正反対だ。」
そのため、彼は大規模に株をロングすることも、全面的にショートに転じることもしていない。
ドラッケンミラーは、自分が常にショート機会を探すのが好きだと認めているが、AI が推進する巨大なイノベーションを前に、軽率に逆張りでショートする気にはなれない。特に一部のテクノロジー株がすでに明らかな下落を経験し、市場のポジションが整理された後では、短期的な反発の可能性も無視できない。
現在、彼の株式ポートフォリオは依然としてロングとショートの両方を含んでいるが、全体のネットエクスポージャーはほぼゼロに近く、規模の小さいドル関連のポジションをいくつか残しているだけだ。
彼の第一の目標は、リターンの追求から損失の回避へとすでに移っている。
「私が今やっているのは資本保全だ。稼ぐことに努力するというより、損をしないことに努力している。」
彼は冗談めかして、友人が市場について議論するために電話をかけると、自動応答が直接聞こえると言う。「俺に構うな、今はやっていない。」
今回の一時停止は二日間で終わるかもしれないし、六か月続くかもしれない。いつ再び大規模に参入するのか、彼自身もわかっていない。
今後の経済動向について、彼は特に2027年下半期に成長が予想を下回るリスクに注目している。コモディティの弱含み、市場スタイルが循環株からディフェンシブ株へ移行していることが、金利および経済周期の変化を再評価させるきっかけとなっている。
AI インフラはもはや最良の長期トレードではなく、次のチャンスはアプリケーション層にある
全体的に慎重姿勢に転じているものの、ドラッケンミラーは AI への関心を失っていない。
むしろ、今後株式市場が新たな大幅上昇を始めることができれば、AI は依然として重要な推進力になり得ると考えている。ただし、次の段階の主な投資機会は、これまで最も好調だった半導体、データセンター、その他のインフラ企業から来るとは限らない。
「私たちが今探しているのは AI の応用シナリオであり、インフラではない。」
彼は、最近の下落とポジション整理を経て、AI インフラは依然として優れた戦術的なトレード機会であり得ると認めている。
しかし、この分野が過去四年間のように、引き続きポートフォリオの大幅な成長を牽引する中核エンジンになり得るとは考えていない。
新たな価値創造はAIアプリケーション層に現れる可能性がある。そして多くの潜在的なアプリケーションの中で、彼は物議を醸す判断を提示した。最も魅力的なAIアプリケーション企業は、まさに今日基盤モデルを訓練しているAIラボかもしれない、というものだ。
彼の論理はこうだ。AI能力が持続的に強化されるにつれ、 leading なモデル開発企業が長期的にトークン単位でモデル呼び出しサービスを販売するビジネスモデルにとどまるとは限らない。
逆に、最先端の知能能力を掌握する企業は、単に基盤モデルを提供する段階を飛ばして、完成したタスクを直接顧客に販売し、さらには自ら特定の業界に参入して事業を展開することも十分あり得る。
「もし世界で最も強力な知能を掌握していれば、トークンではなくタスクを販売し始めることができ、さらに自社企業を創設することもできる。」
これはAI企業のビジネスモデルが根本的に変化する可能性を意味する。
現行モデルでは、AI企業は主にモデルインターフェース、計算能力、またはサブスクリプションサービスを提供して収入を得て、顧客はこれらの能力を利用して各種アプリケーションを開発する。
しかし、モデル開発企業がタスク成果を直接納品する場合、商業価値の分配方法が変わる。企業が購入するのはもはやモデルの使用権だけでなく、問題が解決され、作業が自動的に完了されることによってもたらされる実際の価値である。
ドラッケンミラーが最初に挙げた例はサイバーセキュリティだ。
彼の見解では、最先端のAIモデルは全く新しいサイバーセキュリティ脅威をもたらす可能性がある一方で、大量のAI Agentを展開し、これらの脅威を自動的に識別、防御、対応する能力も持つ。
「サイバーセキュリティ分野で、誰がこれらの企業と競争できるのか?」
彼の主張は、先進AI自体がサイバー攻撃の能力境界を変えている以上、最强のAI技術を掌握する企業は同様に最强の防御能力も備え得る、というものだ。
医療保健はもう一つの巨大な潜在力を持つ分野である。
モデル能力、自動化システム、専門分野の知識が絶えず結合するにつれ、AIは既存業務を支援するだけでなく、以前は専門家が完成させる必要があった仕事の一部を直接担う可能性もある。
投資家にとって、この変化は、AIの価値捕捉がインフラ供給者から商業タスクを直接完成できる企業へ移行する可能性を意味する。
今後注目すべきは、どの企業が最も多くのGPUを保有し、最も多くのデータセンターを建設したかだけでなく、誰がAIを利用して実際に仕事を完成させ、そこから収入と利益を得られるかである。
しかし、彼はこの判断をAIセクター全体を無条件に強気に見ることと同一視してはいない。
インタビューの最後に、司会者が最も真剣に受け止めるべきAI弱気論を挙げるよう求めた際、彼は二つの答えを示した。政治リスクと資金調達リスクである。
彼は、この二つの要因はいずれも懸念に値すると考えている。たとえAI技術自体が依然として急速に進歩していても、政策環境や資本供給の変化は、関連投資のリターンや発展のペースに影響を与え得る。
VaRを使わないリスク管理:損益のパフォーマンスが不整合になったら、ポジションを減らすべき
市場の方向性に対する判断よりも、ドラッケンミラーのリスク管理に関する説明も同様に注目に値する。
長年にわたり株式、債券、商品、金利などの市場を横断してきたマクロ投資家である彼は、投資家が常に特定の資産クラスで高いポジションを維持しなければならないとは考えていない。
彼の投資人生において、長期間にわたり株式市場から完全に撤退し、他のマクロ資産を活用して機会を探した時期があった。
このクロスアセット配分の自由度により、彼は確信が持てない時に自らリスクを低下させることができ、ある種の投資スタイルを維持するためにポジションを強制的に持ち続ける必要がなかった。
彼は、デュケインの長期的なリターンは均等に積み上がったものではなく、明らかな段階的な特徴を示していると指摘する。ある年はポートフォリオのリターンがわずか5%から8%にとどまることもあり、その後3、4年連続で力強いパフォーマンスが続き、さらに比較的平淡な時期に入ることもある。
彼はこの投資手法を、絶え間なく現れる収益爆発期と表現している。
これが、短期的に重大な投資機会が欠けていても彼が気にしない理由でもある。彼は、長期的に年間損失を出したことがないことは、投資過程で大きなドローダウンを経験していないことを意味するのではなく、毎年年末から翌年年末までの統計基準で最終的にマイナスのリターンを記録しなかっただけだと強調する。
リスク管理の面では、彼の方法は多くの機関投資家とはまったく異なる。
彼はバリュー・アット・リスク(VaR)モデルにもストレステストにも依存せず、ポートフォリオの実際の損益パフォーマンス(P&L)を最も重要なリスクシグナルとしている。
あるポジションの実際のパフォーマンスが当初の判断から乖離し始めた場合、あるいは異なる資産間の相関関係がもはや予想に合致しなくなった場合、彼はリスクエクスポージャーの削減を検討する。
彼は、従来のリスクモデルには重要な問題があると考える。市場が本当に混乱状態に入ると、資産間の従来の相関関係はしばしば機能しなくなる。そして、こうした相関関係こそが多くのリスクモデルが成立する基盤なのである。
彼は、今年の初めに、ソフトウェア株の空売りとAIインフラのポジションの両方に関与していた一部の投資家が、この相関性の失効による衝撃を経験したと述べた。
それに比べて、実際の損益は投資仮説と市場の現実との間の乖離をより迅速に反映することができる。
その背景には、取引のリズムに関連する規律もある。
ドラッケンミラーは、投資家もアスリートと同様に、調子の良い時期と悪い時期を経験すると信じている。
自分の判断が市場によって絶えず検証されていることに気づくと、ポジションを拡大する。判断が頻繁に誤り始めると、リスクを減らし、小さなポジションでリズムを再び見つけようと試みる。
彼はこの状態を野球の打者に例えている。時には来る球がはっきり見えることもあれば、まったく感覚をつかめないこともある。「調子が良いときは大きく賭ける。調子が悪いときは、できるだけ小さな試みだけをするようにしている。」
彼にとって、投資において最も重要な能力の一つは、いつ攻めるべきか、いつ休むべきかを知ることである。
偉大な投資家の強みは知能ではなく、実行力、オープンマインド、そして規律にある
ドラッケンミラーはまた、高知能の投資家が犯しやすい過ちについても語った。
彼の見解では、賢さは投資の成功を保証するものではない。実際、過度に賢いことは、投資家がタイムリーに判断を調整するのを妨げる場合がある。
その理由は、ある投資ロジックの構築に多くの時間を費やすと、人々は自分の研究結論に過度に依存しやすくなるからである。市場がすでに変化していても、彼らは元の判断がもはや適用できないかもしれないことを認めたがらない。
ドラッケンミラーは、投資に必要なのは「知的な謙虚さ」(Intellectual Humility)、つまり常にオープンマインドを保ち、新しい情報に基づいて判断を調整する意欲であると考えている。
彼は高度に集中した投資に反対しているわけではない。
むしろ、彼は有名な言葉を借りて自分の投資哲学を表現したことがある。「すべての卵を一つの籠に入れ、そしてその籠を注意深く見守れ。」しかし彼の見解では、多くの投資家は前半だけを覚えていて、後半を忘れている。
集中投資は投資家に強い信念を要求すると同時に、市場の変化に細心の注意を払わなければならない。事実が投資ロジックから逸脱し始めたら、迅速に行動する必要がある。
優れた投資家とトップ投資家の違いについて、彼は四つの特質を強調した。投資事業への多大な情熱、継続的な知識欲、ほとんど偏執的な競争意識、そして厳格な規律性である。
彼の見解では、トップ投資家は往々にして勝利を極度に渇望し、失敗を極度に嫌う。さらに重要なのは、投資家ごとに具体的な手法は全く異なり得るとしても、彼らが長期的に自分の投資規律を守り続けられることだ。
彼自身の取引手法も、ある意味でこの判断力と実行力の結合を体現している。ドラッケンミラーはこれを「まず投資し、それから調査する」(Invest, Then Investigate)と呼ぶ。
魅力的な投資アイデアを耳にしたとき、テクニカルチャートが論理と一致すると見たとき、あるいはアイデアを提起した人物が関連業界を真に理解していると判断したとき、彼はまず意味のあるポジションを構築することがある。
そのポジションは必ずしも特に巨大ではないが、判断を誤れば明らかな損失を生むには十分だ。
そして最初の決定を下す時点で、彼が掌握している情報は伝統的な投資家が求める水準の約15%に過ぎないかもしれない。
その後、彼は調査チームに2〜3週間かけて深く調べさせ、新たな情報に基づいてポジションをさらに積み増すか、それとも即座に撤退するかを決める。
この手法は調査を軽視するものではなく、初期判断、実際の市場フィードバック、そして後続の深掘り調査を組み合わせることで、情報の完全な充足を追い求めるあまり投資機会を逃すことを避けるものだ。
ただし、彼は自分がかつて取引規律に深刻に違反したことも認めている。
2000年1月、彼はナスダック関連のポジションを売却したが、その直後、テクノロジー株バブルが頂点に達した当日に買い戻した。
彼は、自分は市場の天井まであと1時間しかなかったかもしれないと考えている。
彼を買い戻しに駆り立てたのはファンダメンタルの変化ではなく、極端な取り残される恐怖(FOMO)だった。
この過ちから何を学んだかと問われると、彼はこう答えた。「何も学んでいない。あの時、やってはいけないことだと分かっていたが、自分を抑えられなかった」。
米国が直面する長期的リスク:人材供給と財政赤字
短期的な市場変動に加え、ドラッケンミラーはゆっくりと蓄積しつつも米国経済に深遠な影響を及ぼし得る2つの問題にも言及した。
第一は教育と人材供給だ。
彼は、米国の幼稚園から高校段階までの基礎教育の質が低下していることを懸念している。かつて米国は世界の優秀な人材を惹きつけることで、国内教育体系の不足を部分的に補うことができた。
しかし、移民政策が高技能人材の米国入りを継続的に制限すれば、この長期的に米国の技術革新を支えてきた仕組みが弱められる可能性がある。
彼は、米国の大手テック企業のかなりの部分が移民によって率いられており、将来の人材流入を維持できるかどうかが、米国テック産業の長期的な競争力に直接影響を与えると述べた。
それでもなお、彼は関連政策が最終的には調整される可能性があると信じている。
第二の問題は米国の財政である。
ドラッケンミラーは、早くも2011年から2012年にかけて、米国の複数の大学で若者に財政赤字と福祉支出の問題に関心を持つよう呼びかけていたことを回想した。
当時、彼は人口構造の変化に基づいて、米国の財政圧力が2020年から2030年の間に著しく深刻化すると判断していた。
その後のパンデミック支出、および長期的な低金利環境下で拡大し続ける政府支出により、財政問題はさらに蓄積された。
しかし、ドルの国際準備通貨としての地位により、米国は他の国では維持困難な赤字規模をかなりの長期間にわたって耐えることができる。
彼は、この状態が永遠に続くとは限らないことを懸念している。
破産に関するある言い回しを借りて、彼は財政危機の発生の仕方をこう表現した。「まずゆっくりと起こり、その後突然全面的に爆発する」。
彼は、今後10年間で、米国は金融市場の危機に後押しされて財政改革を行う必要があるかもしれないと予想している。
これは危機が必然的に差し迫っていると彼が考えているという意味ではなく、長期的に蓄積された財政の不均衡が、最終的には市場の圧力を通じて政治レベルの調整を促す必要があるかもしれないという意味である。
今後10年:宇宙データセンター、核融合、がん治療
来年の市場動向については異常なほど慎重である一方、ドラッケンミラーは今後10年の技術発展については依然として楽観的である。
一見過激だが、実現する一定の確率があると彼が考える予測をいくつか求められた際、彼は三つの方向性を示した。
第一は核融合である。
彼は、今後10年以内に核融合を実現する、あるいは少なくとも核融合の商業化が現実のものとなりつつあることを明確に証明する確率は約20%だと考えている。
第二の方向性は宇宙データセンターである。
今後10年で宇宙にデータセンターを展開することについて、彼が示した確率は少なくとも70%、さらにはそれ以上に達する可能性がある。
この判断は、計算基盤インフラの長期的な進化に対する彼の楽観的な見通しを反映している。従来のAIインフラ投資のリターン機会が変化しつつあると考えているが、それは計算需要や関連する技術革新が終点に近づいているという意味ではない。
第三の方向性は医療、特にがん治療です。
ドラッケンミラー氏は、自身が約30年にわたりメモリアル・スローン・ケタリングがんセンターの理事会に在任していると述べました。
同氏の見解では、過去数十年のがん治療分野における突破は、遺伝子シーケンシング、遺伝子変異への理解、そして免疫療法などの技術進歩によるものです。
そしてAIの参入がこのプロセスをさらに加速させる可能性があります。
「私たちはがんに打ち勝つと思う。がんは管理可能な疾患になると信じている。10年と言っているのであって、20年ではない」
ここでの「打ち勝つ」とは、すべてのがんが10年以内に完全に治癒するという意味ではなく、がんが徐々に管理可能な疾患になっていくというドラッケンミラー氏個人の長期的な楽観的予測です。
これはまた、なぜ同氏が短期市場では保守的に選択しながらも、技術革新への長期的な信頼を放棄していないかを説明しています。
同氏の見解では、技術の長期的な発展トレンドと金融市場の短期的な価格設定環境は、別物です。
AIは依然として巨大な経済価値を創造する可能性がありますが、それはいつでも関連資産を購入すれば理想的な投資リターンが得られるという意味ではありません。
年初の全面的な強気から、現在ではほぼ方向性トレードから撤退するまで、ドラッケンミラー氏が行ったのは以前のAI判断を否定することではなく、市場環境がすでに変わったことを認めることです。
現在の投資家にとって、同氏の見解は二つの手がかりを示しています。一方では、金融政策、信用環境、そして政治および資金調達リスクがAI資産の投資条件を変えつつあります。他方では、AIがインフラ構築から実際の商業応用へと進むにつれ、次の価値創造者は過去4年間で最も好調だった企業ではない可能性があります。
確実性が欠如しているときに資本を保持し、真の機会が現れたときに集中的に賭けること——これこそが、ドラッケンミラー氏が複数の市場サイクルを乗り越えられた核心的な投資手法なのかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事