バーンスタインの解説:TSMCの目標株価を2780元に設定、CoWoSとN2が次の牽引役となるか?

TL;DR
· TSMCの2026年第2四半期の売上高は約1.27兆ニュー台湾ドル、6月は前年同期比67.9%増、AI需要は依然として顕在化している。
· バーンスタインは目標株価2780ニュー台湾ドルを維持、モデルは高資本支出でさらなるAI生産能力を確保する見通し。
· 高バリュエーションには粗利率の継続的な改善が必要であり、顧客によるセカンドソースの模索や地政学的リスクが上昇余地を抑制する可能性がある。
TSMCの第2四半期の売上高は約1.27兆ニュー台湾ドルで、前期比約12%増、前年同期比約36%増となり、同社が以前に示した米ドル建て売上高ガイダンスの範囲内で、中上段に近い水準となった。TSMCの公式サイトの月次売上高によると、6月単月の売上高は4426.80億ニュー台湾ドルで、前期比6.2%増、前年同期比67.9%増となった。
このデータにより、市場は引き続きAIチップ、先端プロセス、先端パッケージングの需要が供給を上回るという方向に賭けている。バーンスタインは最近、TSMCのアウトパフォーム評価を維持し、目標株価を2780ニュー台湾ドルに設定した。7月13日の台湾株式市場の終値2440ニュー台湾ドルと比較すると、この目標株価にはまだ上昇余地があるが、投資家が今後より注目するのは四半期売上高ではなく、生産能力、粗利率、N2プロセスの立ち上げである。
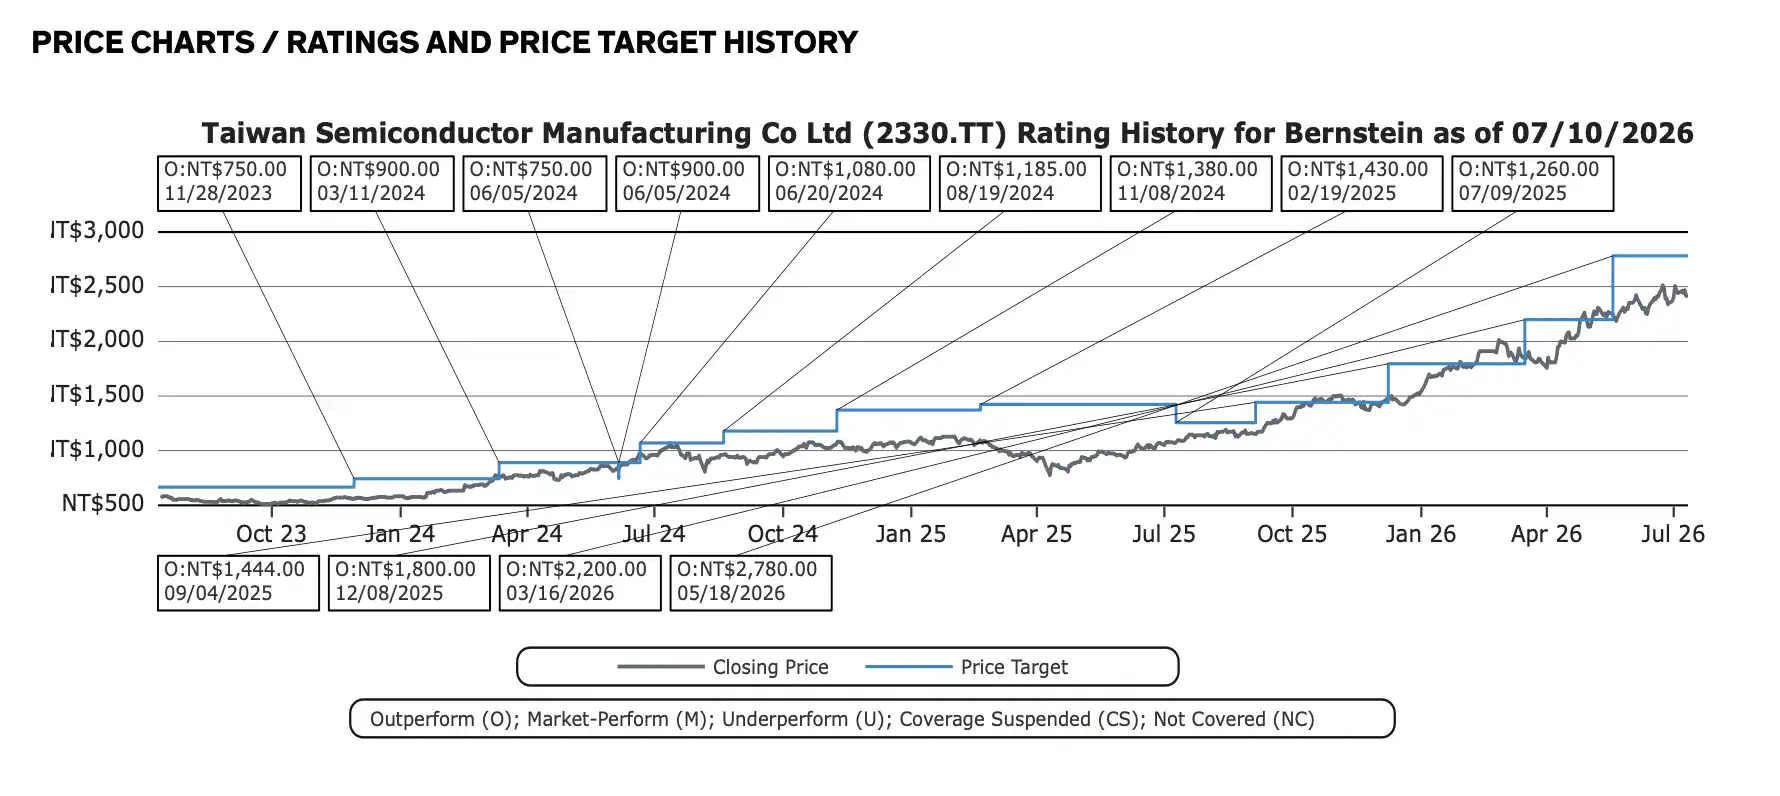
バーンスタインがTSMCの目標株価を連続引き上げ
TSMCは7月16日に第2四半期の決算説明会を開催する。第2四半期の売上高は既に開示されており、焦点は経営陣が年間需要、先端パッケージングの増産、2026年から2027年の設備投資、そして高強度の投資が粗利率に圧力をかけ始めるかどうかをどのように更新するかに移る。
第2四半期の売上高はガイダンスの中上段に近く、6月は前年同期比約68%増
第2四半期の1.27兆ニュー台湾ドルの売上高は、このレポートで最も直接的な数字である。同社が以前に示した第2四半期の米ドル建て売上高ガイダンスは390億~402億米ドルで、為替レートは31.7と仮定されていた。この基準で計算すると、第2四半期の売上高は約396億米ドルとなり、ガイダンス範囲内で中上段に近い。
6月単月の売上高は4426.80億ニュー台湾ドルで、5月の4169.75億ニュー台湾ドルからさらに上昇した。上半期の売上高合計は2.404兆ニュー台湾ドルで、前年同期比35.6%増となった。これは、先端プロセスの受注とAI関連需要が、資本市場の期待に留まらず、実際の収益に転換され続けていることを示している。
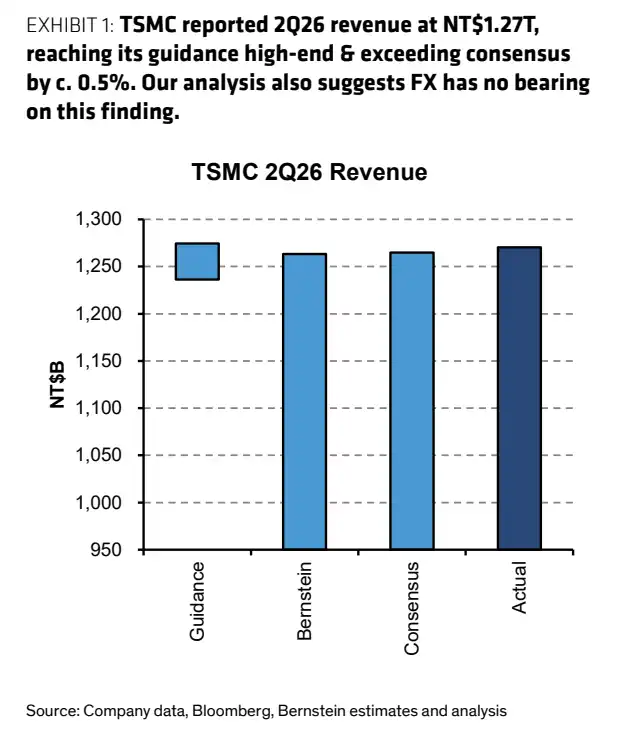
2Q26の売上高比較棒グラフによると、実際の売上高は約1.27兆台湾ドルで、一部の市場予想を上回り、会社のガイダンス範囲内に収まった。
利益率は別の指標である。ソースレポートでは第2四半期の粗利益率は約65%と予想されているが、TSMCの公式ガイダンスは65.5%から67.5%である。決算発表前のより慎重な表現としては、市場は依然としてTSMCの粗利益率が高水準を維持すると予想しているが、最終的な数字は7月16日の決算発表を待つ必要がある。
ファウンドリにとって、粗利益率が高水準を維持できるかどうかは、先端プロセスの比率、キャパシティ稼働率、減価償却負担、顧客の価格交渉力に依存する。TSMCの現在の強みは、AIとハイパフォーマンスコンピューティングの需要が、より高い設備投資の消化を引き続き支援している点にある。
560億ドルの設備投資でAIキャパシティを確保
TSMCのバリュエーションが維持されるかどうかは、第2四半期の売上高が予想をどれだけ上回るかだけでなく、AI需要を実際に提供可能なキャパシティに変換できるかどうかにかかっている。
バーンスタインのモデルによると、TSMCの2026年の設備投資は560億ドル、2027年にはさらに680億ドルに増加すると予想されている。この規模は2つの圧力を反映している。先端プロセス需要の継続的な増加と、先端パッケージングキャパシティが依然としてAIチップ供給のボトルネックとなっていることである。
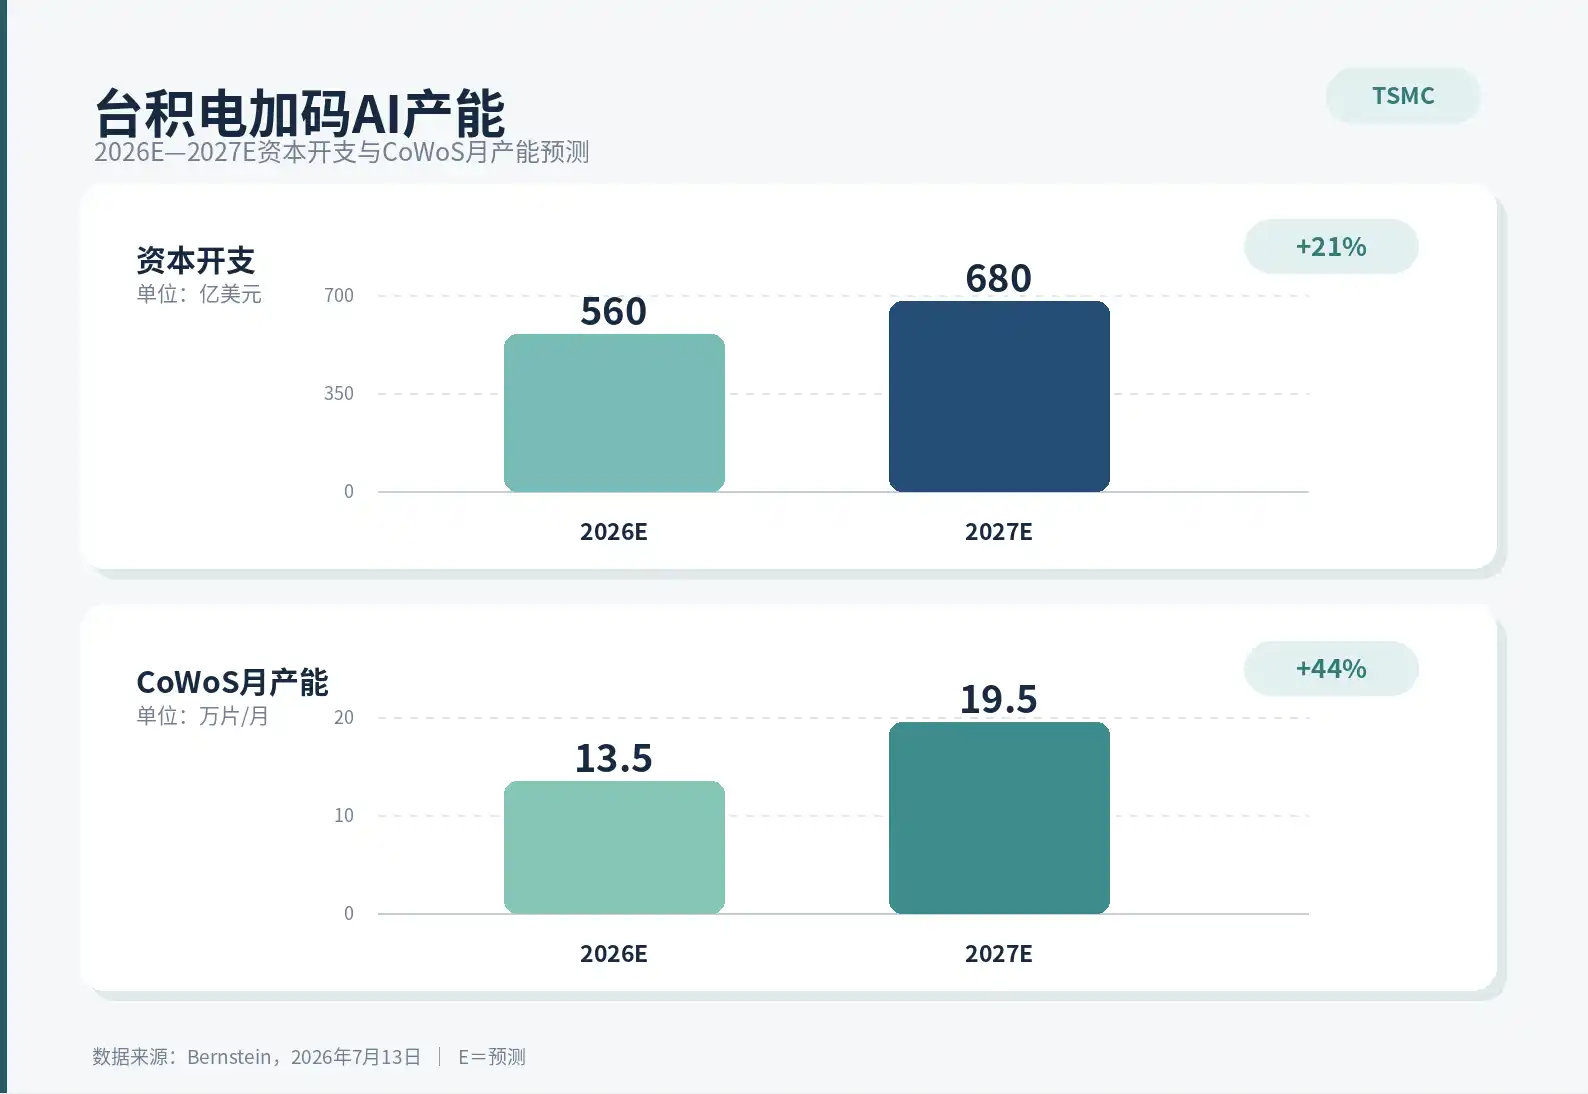
ソースレポートの見通しでは、CoWoSキャパシティは2026年末までに月産13.5万枚、2027年末までに月産19.5万枚に達すると予想されている。NVIDIA、AMD、および大手クラウドベンダーの自社開発AIチップにとって、先端パッケージングキャパシティはチップの納期に直接影響する。ウェハ製造が完了しても、パッケージング工程が追いつかなければ、最終的な出荷は制限される。
これが、市場がTSMCの設備投資ガイダンスに注目する理由でもある。高い設備投資は一方で需要の強さを示すが、他方で減価償却費の増加とキャッシュフロー圧力をもたらす。顧客がキャパシティを確約し、先端プロセスの価格が維持される限り、高投資は成長投資となる。しかし、AI需要が減速すれば、高投資は逆に利益率を圧迫する。
N2プロセスも決算発表の焦点となるだろう。TSMCの先端プロセスにおけるリーダーシップは、他のファウンドリとの差別化要因であり続けている。市場が確認したいのは、N2の量産立ち上げが計画通りに進んでいるか、顧客の導入が順調か、そして新プロセスのコスト負担が価格と規模で相殺できるかどうかである。
2780元の目標株価は低くない、株価はすでにAIを織り込んでいる
2026年7月13日時点で、TSMCの台湾株の終値は2440台湾ドルである。バーンスタインが提示する2780台湾ドルの目標株価は、約20倍の1年先予想PERに基づいており、依然として一定の上昇余地を示している。
しかし、これはもはや割安株の逆転劇ではない。元の報告書の基準では、現在の株価は予想PER約21倍に相当する。市場はすでにAI需要、先端プロセスの優位性、高い粗利率に対して、決して安くない価格を先払いしている。
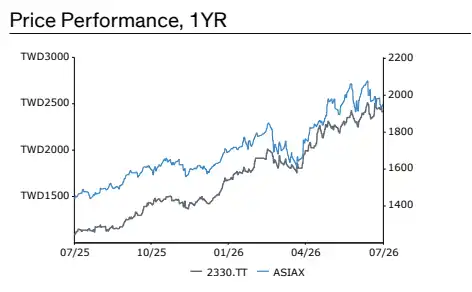
TSMCの株価は過去1年間上昇を続け、現在約2440台湾ドル、TTM相対パフォーマンスは86.5%に達している。
今後の株価は、業績の達成に大きく依存する。売上高、粗利率、生産能力の拡大が引き続き予想を上回れば、高いバリュエーションは利益成長によって吸収され得る。しかし、設備投資が増え続ける一方で利益率が緩み始めれば、投資家の現在のバリュエーションに対する許容度は低下するだろう。
過去12ヶ月間、TSMCの相対パフォーマンスは86.5%に達した。市場はすでに同社をAIインフラ拡大における中核的な受益者の一つと見なしている。中核的な資産であればあるほど、期待がやや冷え込んだ際にバリュエーション圧力を受けやすい。
セカンドソースの台頭、しかし当面はTSMCを代替困難
競争リスクは現時点ではTSMCの優位性が揺らぐことではなく、顧客が生産能力逼迫下で代替手段を模索し始めていることにある。
サムスンは最近、一部の4/5nmおよび8nmノードの新規顧客に対して約15%の値上げを行い、AnthropicやMetaと2nm AIチッププロジェクトについて協議していると報じられている。インテルもGoogle TPU関連の供給に関与する可能性が市場で注目されているが、現時点での議論は主に先端パッケージングやEMIBなどの工程に限定されており、単純にウェハー受託生産の受注と同列に扱うことはできない。
これらのニュースが短期的にTSMCの売上高に実質的な打撃を与える可能性は低い。TSMCは先端プロセスの歩留まり、規模、顧客基盤において依然として明確な優位性を持つ。真のシグナルは、先端プロセスと先端パッケージングの供給が長期的に逼迫する中で、大口顧客がより積極的にセカンドソースを模索し始める点にある。
たとえ代替案の短期的な生産能力が限られ、技術検証に長期間を要したとしても、中長期的にはTSMCの価格交渉力を弱める可能性がある。地政学的な不確実性や、供給の過度な集中に対する顧客の懸念も、多様化への需要を持続させるだろう。
現在のバリュエーションレベルにあるTSMCにとって、これらのリスクは直ちに収益に影響を与える必要はない。投資家が許容するバリュエーション倍率に影響を与えるだけで、株価変動を引き起こすには十分だ。7月16日の決算説明会で答えなければならない質問も具体的だ:先端パッケージングの拡大ペースはどの程度か、N2の立ち上げは粗利率を圧迫するか、高い設備投資はAI受注によって引き続き吸収されるか。TSMCは依然としてAI製造チェーン上で最も強力な企業の一つだが、2780台湾ドルの目標株価を達成するには、さらなる生産能力と利益率のデータが継続的に伴う必要がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事