

AAOIは逆行高で10%超の上昇、「新株神」Serenityが更なる倍増の可能性を示唆。
原文タイトル:「AAOIが逆行高、10%超上昇、「新株神」Serenityがさらに倍増の可能性を示唆」
原文著者:Ada、深潮 TechFlow
米東部時間6月4日、米ハイテク株はブロードコムの業績ガイダンスによる激しい変動に見舞われ、AIバリュエーションのストーリーに初めて亀裂が入った。
ブロードコムが発表したFY2Qの業績自体は悪くなく、売上高222億ドル、EPS2.44ドルはともに市場予想を上回り、AI半導体事業は前年同期比143%増となった。しかし、現四半期のガイダンスは市場がすでに引き上げていた期待に届かず、CEOのHock Tan氏は電話会議で、主要なカスタムチップ顧客であるグーグルがサプライチェーンを分散させる可能性があると明かし、チップ事業の拡大が粗利益率を圧迫すると述べた。この組み合わせが、過去数カ月にわたってAI取引を支えてきた中核的なストーリーを打ち砕き、当日は資金が激しくローテーションした。
ダウ工業株30種平均は伝統的なセクターに牽引され、前日比1.7%上昇し、再び史上最高値を更新した。一方、ナスダック総合指数は0.09%安、ナスダック100は0.5%安で引けた。この「ダンベル型」の二極化した市場内部では、AIと半導体の有名銘柄が全面的な売り圧力にさらされた:ブロードコム-12.59%、マイクロン-7%、マーベルは時間外取引で一時7%下落、AMDは時間外で4%超下落した。
しかし、この全面安の中で、AAOIはセクターのセンチメントとは全く逆の独自の動きを見せた。
ブロードコムのガイダンスが期待を打ち砕き、AIセクター初のバリュエーション調整
今回ブロードコムがAI取引の崩壊の引き金となったのは、業績自体が悪かったからではなく、ガイダンスが市場の天井まで引き上げられた期待に届かなかったからだ。
Hock Tan氏は業績説明会で、今会計年度(10月まで)のAIチップ販売が560億ドルに達すると明らかにした。この数字は大きいものの、市場予想を下回った。これにグーグルのサプライチェーン分散化への言及が加わり、市場はブロードコムの過去1年間にASIC事業が支えてきたバリュエーション・プレミアムに動揺した。取引時間中、ブロードコムは一時403ドルまで下落し、時価総額は1日で約3000億ドル蒸発し、2025年1月以来の最大の下落率を記録した。
売り圧力はすぐにAIコンピューティングチェーン全体に広がった。ストレージセクターも連れ安となり、マイクロンはAIアクセラレーターHBMの主要サプライヤーと見なされ、AI設備投資のセンチメントと深く結びついており、1日で約7%下落した。サンディスク、ウエスタンデジタルなどのストレージ関連銘柄も同様に弱含んだ。クラウドストライクは自社発表のQ2売上高ガイダンスが悪くなかったものの、AI取引全体の冷え込みの中で無差別に売られた。
ブリッジウォーター・アソシエイツ創業者のレイ・ダリオ氏は同日、AIバリュエーションに対する警告の陣営に加わり、「AI株の購入」と「AI技術への投資」を明確に区別し、現在のバリュエーションが「過熱しつつある可能性がある」と警告した。これは、JPモルガン・チェースCEOのジェイミー・ダイモン氏やアポロCEOのマーク・ローワン氏が最近、AIへの資本支出と高バリュエーションに対して相次いで発した警告と呼応している。
資金のローテーション方向も重要なシグナルを示している。それは、リスク資産全体からの撤退ではなく、ダウ平均株価が代表する伝統的な経済株へと流れている。これは、市場がシステミックなリスク回避を行っているのではなく、AIセクター内での構造的なポジション縮小を意味している。
AAOIの独立した値動き:1日で10%超上昇、日中に短期高値を更新
AAOIはこの環境下で11.76%の日次上昇を記録し、171ドル付近から209.64ドルまで上昇、終値は202.89ドルとなり、ブロードコムやマイクロンなどの株価急落とは対照的な動きを見せた。
AAOIはこれまでに何度も激しい変動を経験している。5月13日には同株は過去最高値の233.67ドルを記録し、5月29日には9%下落、6月1日には17.18%~18.81%反発、6月4日には再び11.76%の独立した値動きを見せた。過去30日間だけで、日次変動幅が10%を超える取引日が4回以上あった。このようなボラティリティ自体が、AAOIの現在のバリュエーション構造の常態となっており、5月11日の出来高は3ヶ月平均の214%に達した。
AAOIの上昇を牽引する中期的な触媒は比較的明確である。Rosenblattは5月8日(同社が第1四半期決算を発表した翌日)、AAOIの目標株価を140ドルから一気に220ドルに引き上げ、「買い」レーティングを再確認し、「最優先銘柄」に指定した。Raymond Jamesは同期間に目標株価を72.50ドルから160ドルに引き上げ、B. Rileyは目標株価を129ドルに引き上げたが中立を維持した。Rosenblattの核心的な論理には、Amazonからの800G光モジュール収入の貢献開始、Oracleとの認定取得による2番目の収益ラインの開拓可能性、そして100G/400G/800Gから新興の1.6Tに至る各世代製品に対する需要の全面的な拡大が含まれている。
同社のファンダメンタルズを支えるデータも具体的である。AAOIが開示した800Gおよび1.6T光モジュールの累計受注額は3億2400万ドルを超えている。2026年4月にはテキサス半導体イノベーションファンドから2090万ドルの助成金を受け、テキサス州シュガーランドにある工場を21万平方フィートに拡張する。同時に、ピアランドに38万8000平方フィートの生産能力を新設し、2027年までに800Gおよび1.6T光モジュールの月産能力を70万個にすることを目標としている。経営陣は、2027年第3四半期までに光モジュール事業の収益を年率14億ドルにするというガイダンスを示している。
しかし、AAOIのファンダメンタルズにも瑕疵がないわけではない。2026年第1四半期の業績は実際には期待を下回り、GAAPベースの純損失は1430万ドル、売上高は1億5110万ドルで、いずれも市場コンセンサスをやや下回った。第2四半期のガイダンスにおける調整後EPSは-0.03ドルから+0.03ドルの範囲で、損益分岐点に近い。B. Rileyは中立評価を維持する際、AAOIの800G量産が下半期に延期されること、および顧客予測への過度な依存による実行リスクを指摘した。さらに、AAOIの経営陣は5月中旬に合計約1260万ドルの株式を売却したが、残りの保有株は依然として多いものの、売却のタイミングは株価の高値に一致している。
要するに、AAOIは現在「非常に強いナラティブ、第1四半期の弱い決算、顕著なバリュエーション・プレミアム」という緊張状態にあり、これが1日で株価が大きく変動する根本的な理由である。
特筆すべきは、AAOIにはもう一つの追加的なドライバーが存在する可能性があることだ。中国語圏で「新株神」と呼ばれるSerenityが何度も投稿でAAOIに強気の見解を示し、米国株式市場で最も有望な光通信エクスポージャーであると述べ、28ドルからポジションを構築し、「次のSanDisk」になる可能性があるとしている。
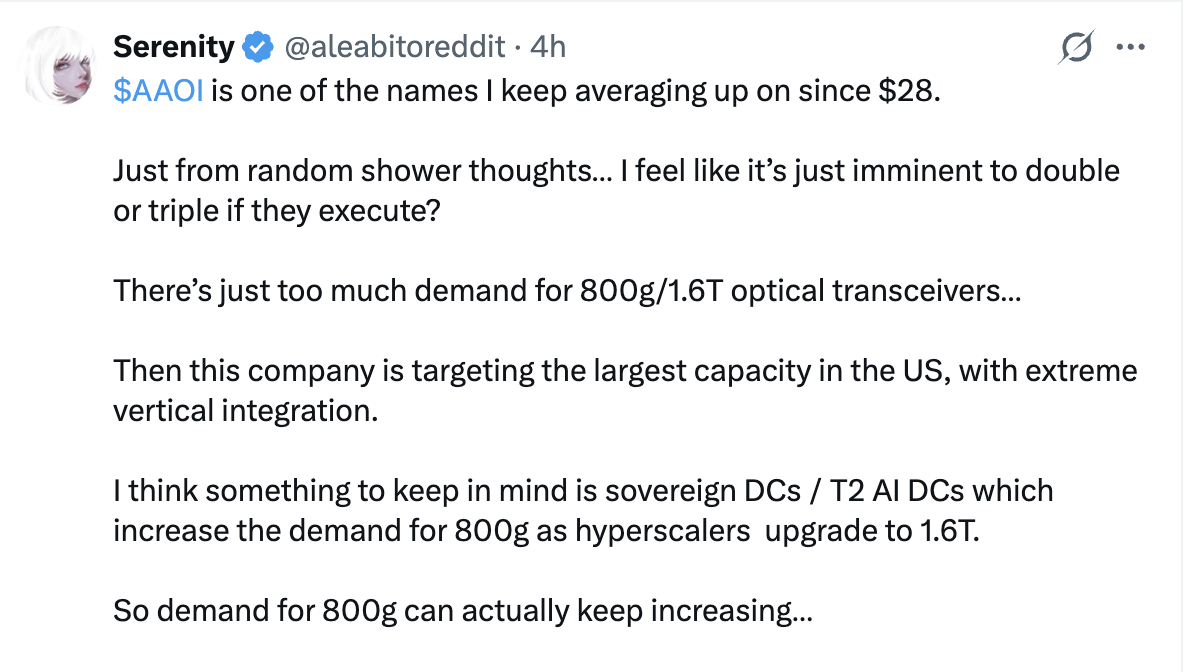
逆張りで強含むロジック:AIセクター内の「差別化プライシング」
6月4日のAAOIの逆張りでの強含みは、AIバリュエーション懸念の反例として解釈されるべきではなく、むしろ市場がAIセクター内で「差別化プライシング」を開始した初期のシグナルである。
Serenityが4月に公表した判断の一つは、光通信関連銘柄の下落耐性が大型ハイテク株を上回る可能性があるというものだ:「S&P 500がさらに20%下落しても、光通信関連企業はアウトパフォームする可能性がある」。そのロジックはサプライチェーンの希少性に根ざしており、InP基板、レーザー光源、800G光モジュールの生産能力は中期的に構造的な逼迫状態にあり、価格決定権は需要側ではなく供給側にある。
一方、Broadcomの今回のガイダンスによる売り浴びせは、本質的には「カスタムASIC+大口顧客集中」というナラティブの修正であり、AIインフラ全体の需要の修正ではない。この観点から見ると、下流のコンピューティング能力展開と強く関連する光通信銘柄は、ナラティブレベルでBroadcomの核心的な問題(顧客集中、Googleによるサプライチェーン分散の可能性)と直接重複しない。
しかし、リスクも同様に存在する。AAOIの現在の株価バリュエーションは、すでに極めて高い実行期待を織り込んでおり、市場は2027年第3四半期に年換算で14億ドルの光モジュール収益を達成し、高い粗利益率を維持することを想定している。第2四半期や第3四半期の決算で800Gの量産ペースが確認されなかった場合、あるいは顧客集中リスク(Amazon、Microsoft)に何らかの変動が生じた場合、バリュエーション構造は激しい変動を繰り返す可能性がある。第1四半期の実際の決算はすでに弱く、この亀裂は現在、受注成長と増産のナラティブによって覆い隠されているが、完全に解消されたわけではない。
中国市場の観測者にとって、今回のAAOIの逆行相場で記録に値するのは上昇幅そのものではなく、市場内部における資金の分化方向の選択である。AI全体の大 narrative に初めて亀裂が生じ始めた時、資金がブロードコムの急落局面でAAOIを買い増すことを選んだという事実は、ある判断を示している。すなわち、ブロードコムの問題はAI全体の設備投資の問題と同義ではなく、光通信は依然として「物理的ボトルネック」という narrative として認められている、ということだ。この判断が正しいかどうかは、最終的には今後数四半期の実際の財務報告によって裏付けられる必要がある。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







