米銀ハートネット:「6月の嵐」に備えよ、米CPIが「バブルを弾けさせる」
原文タイトル:「米銀ハートネット:『6月の嵐』に備えよ、米CPIが『バブルを弾けさせる』」
原文著者:葉楨、ウォールストリート・ジャーナル
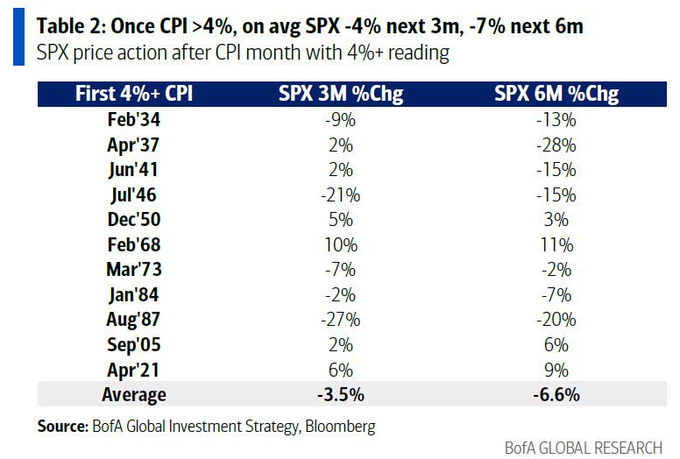
米銀ストラテジストのハートネット氏が警告を発した:もし今後のインフレデータが予想を上回れば、リスク資産の売りが直接引き起こされる。過去100年のデータによると、CPIが4%を超えると、S&P500指数はその後3ヶ月で平均4%下落し、6ヶ月で平均7%下落する。
さらに、市場の「売りシグナル」が強まり続けており、SpaceXなどの大型IPOが記録的な流動性を吸い上げ、世界の中央銀行のタカ派転換リスクも重なり、テクノロジーバブルは極めて脆弱な局面を迎えている。
米国株は6月、厳しいストレステストに直面している。バンク・オブ・アメリカのストラテジスト、マイケル・ハートネット氏は、一連の密集したマクロイベントリスクと市場流動性の急激な減少が、世界の債券利回りを大幅に押し上げ、現在のテクノロジー資産バブルを弾けさせる可能性があると警告している。
追風トレーディングデスクによると、ハートネット氏は最新のリサーチレポートで、発表予定の米CPIデータがこの「6月の嵐」の核心的な触媒になると述べている。もし最新のインフレデータが予想を上回れば、リスク資産の売りメカニズムが直接引き起こされる。過去のデータによると、インフレが重要な警戒ラインを超えると、その後数ヶ月で米国のベンチマーク株価指数に深い調整が生じることが多い。
同時に、世界の中央銀行の密集した決定や発言が市場の方向性を左右している。特に、新たに就任したFRB議長ウォーシュ氏が主導する連邦公開市場委員会(FOMC)会合では、その政策スタンスのタカ派・ハト派の傾向が米国株や長期債利回りの運命を決定づけ、予想を超える引き締めシグナルがあれば投資家に大きな打撃を与えるだろう。
市場の強気ムードが極度に高まる中、バンク・オブ・アメリカの内部感情指標は強い「売りシグナル」を発している。これに加え、迫る大型テクノロジー企業のIPOによる前例のない市場流動性の吸い上げが重なり、現在のリスク資産は極めて脆弱な状態にある。
重要なインフレデータが迫る、米国株は歴史的な調整リスクに直面
6月10日に発表予定の米CPIデータが、市場が直面する最初の試練となる。
過去3ヶ月、このデータは前月比平均0.6%上昇し、過去6ヶ月では平均0.4%上昇した。もし5月のCPIが前月比0.4%を超える上昇(現在の市場予想は0.5%)となれば、米CPIの前年同月比は4%を突破し、米中間選挙前に5%に向かう可能性がある。このトレンドはリスク資産に極度の不安をもたらすだろう。
過去100年のデータによると、CPIが4%を超えた場合、S&P 500指数はその後3か月で平均4%、6か月で平均7%下落しています。
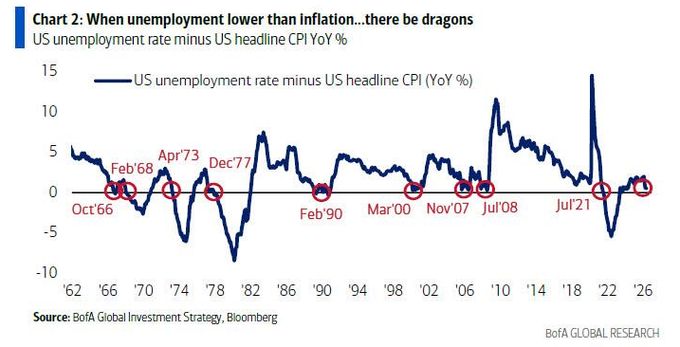
もう一つ見逃せないインフレ指標は、失業率とCPIの交差です。
5月には「極めて低確率だが影響が大きい可能性」が存在します。それは、米国の失業率(コンセンサス予想4.3%)がインフレ率(コンセンサス予想4.2%)と同水準か、それを下回るケースです。これは1960年以来7回目となります。インフレが失業率に近づくか、それを上回る年(1966年、1973年、2008年、2021年など)には、FRBは通常利上げに踏み切り、ウォール街はこれらの年を苦い記憶として残しています。
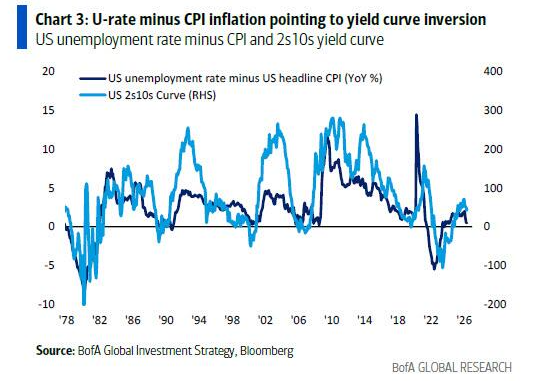
さらに、失業率からCPIを差し引いた値は米国のイールドカーブと高い相関を示しており、現在は近期の逆イールドを示唆しています。これはリスク資産にとって別のネガティブなシグナルです。
世界の中央銀行が相次ぎ重要決定、債券利回りが繁栄を終わらせる可能性
「繁栄とバブルは最終的に債券によって終焉を迎える。」Michael Hartnett氏はリポートでこのロジックを改めて強調しました。
同氏は、6月の一連のイベントにより、英国30年国債利回りが6%、米国が5%、日本が4%を突破する可能性があると警告しています。現在の市場は強気のポジションと楽観的な利益予想で満ちているため、利回りの急上昇はリスク資産にとって明らかに逆風となります。
世界の中央銀行は明らかにインフレカーブに遅れを取っています。68の中央銀行のうち、46行が現在、目標または目標範囲の絶対中央値を超えるインフレ水準にあります。この背景の中、欧州中央銀行(ECB)が25ベーシスポイントの利上げを行う確率は98%、日本銀行(BoJ)が25ベーシスポイントの利上げを行う確率は83%に達しており、後者は円が1ドル160円の「マジノ線」を突破するのを防ぐ緊急の必要性があります。
ウォッシュ氏が主導する6月17日のFOMC会合は、今月最も重要な2大イベントの一つと見なされています。
市場は現在、政策上のジレンマに直面しています。ウォッシュ氏がハト派的すぎれば長期金利は6%に向かい、タカ派的すぎればS&P 500指数は7000ポイント台への調整リスクに直面します。一方、「ゴルディロックス」的な適度なスタンスは、ニューヨーク証券取引所総合指数(NYA)が24000ポイントの史上最高値を突破する可能性を後押しするでしょう。
ウォッシュ氏が2024年に述べたように、世界各国の中央銀行は約3%のインフレ率に甘んじているようであり、2%のインフレ目標はもはや真剣に受け止められていない。この妥協は極めて危険である。
資産効果がインフレを加速、極端なセンチメントが「売りシグナル」を誘発
マクロ経済の観点から見ると、米国は現在、富と株式市場の「好循環」によって推進されるK字型回復を経験している。
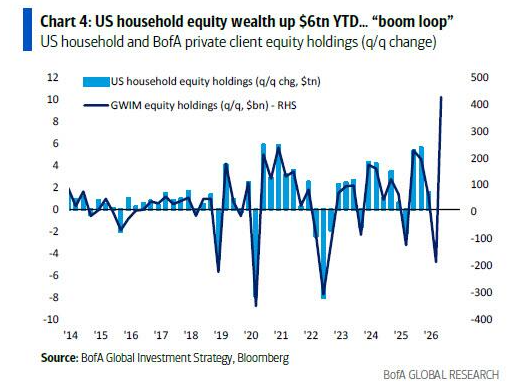
米国世帯の株式資産は年初から6兆ドル増加しており、この「富と価格のスパイラル」が直接的にインフレ圧力を強めている。経済は好調だが、有権者の実感は一致しておらず、現在のトランプ氏のインフレ支持率はバイデン氏の最低水準を下回っている。
資金フローに関しては、投資家は最近、テクノロジーバブルを追い求める極端な傾向を示している。先週のデータによると、現金に最大1220億ドル、債券に390億ドル(過去最高記録)、株式に231億ドルが流入した。一方、暗号資産からは20億ドル、金からは31億ドルが流出しており、投資家が他の資産を売却してテクノロジーや半導体セクターを追い求めていることが示されている。
極端な資金フローにより、バンク・オブ・アメリカの強気・弱気指標(Bull/Bear indicator)は8.5からさらに8.7に上昇し、2週間前に発動した「売りシグナル」が一層強まっている。
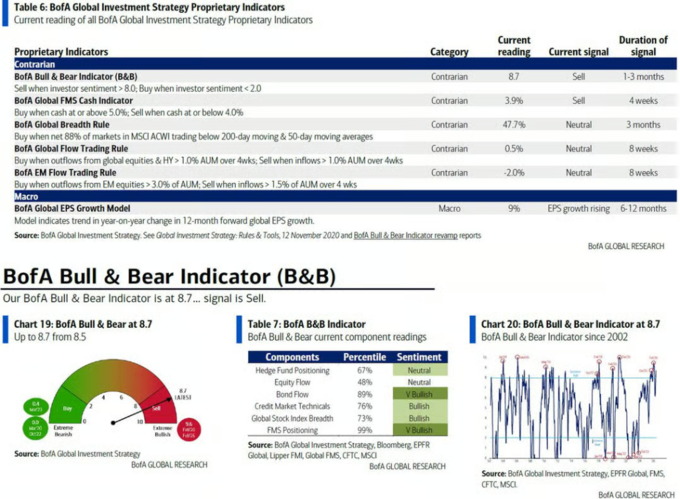
過去のデータによると、2002年以降の17回の「売りシグナル」において、世界の株式市場はその後2~3ヶ月で平均2%~3%の損失を記録し、最大ドローダウンは15%~20%に達する可能性がある。また、世界の市場幅指標は、世界の株式市場の48%が買われ過ぎの状態にあることを示している。
大型IPOが流動性を吸収、非経済イベントが市場の変動を増幅
マクロ経済データに加えて、6月最大の非経済イベントリスクは資本市場における巨額の供給から生じる。
SpaceXの新規株式公開(IPO)は来週金曜日に取引を開始する予定であり、AnthropicやOpenAIの株式発行、および関連するロックアップ期間の終了と相まって、市場から記録的な流動性を吸収することになる。この規模の流動性引き締めは、市場の触媒として各国中央銀行の政策決定をも凌ぐ威力を持つ可能性がある。
歴史的に見て、大型IPOが市場に与える影響については意見が分かれている。
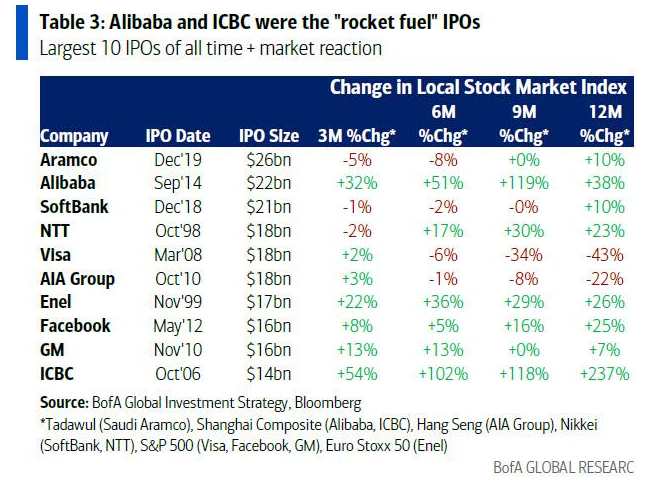
アリババや工商銀行のIPOはかつて市場の起爆剤となったが、VisaやAIAの上場は市場の「天井」を示す兆候となり、これらのIPO後の9~12カ月間でS&P500指数とハンセン指数はいずれも大幅に下落した。
ハートネット氏は、こうした政治的転換こそが、現在ラテンアメリカの債券利回りとスプレッドが歴史的低水準(2007年11月以来最低の217ベーシスポイント)にある核心的な理由であり、同様の政治的右傾化トレンドは欧州でも顕著に見られると指摘する。
投資家にとって、これは世界の直近の経済政策の選好が、深く実質的な再評価を受けていることを意味する。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事