

SKハイニックス、今回の上昇でさらに倍になる可能性はあるのか?

TL;DR
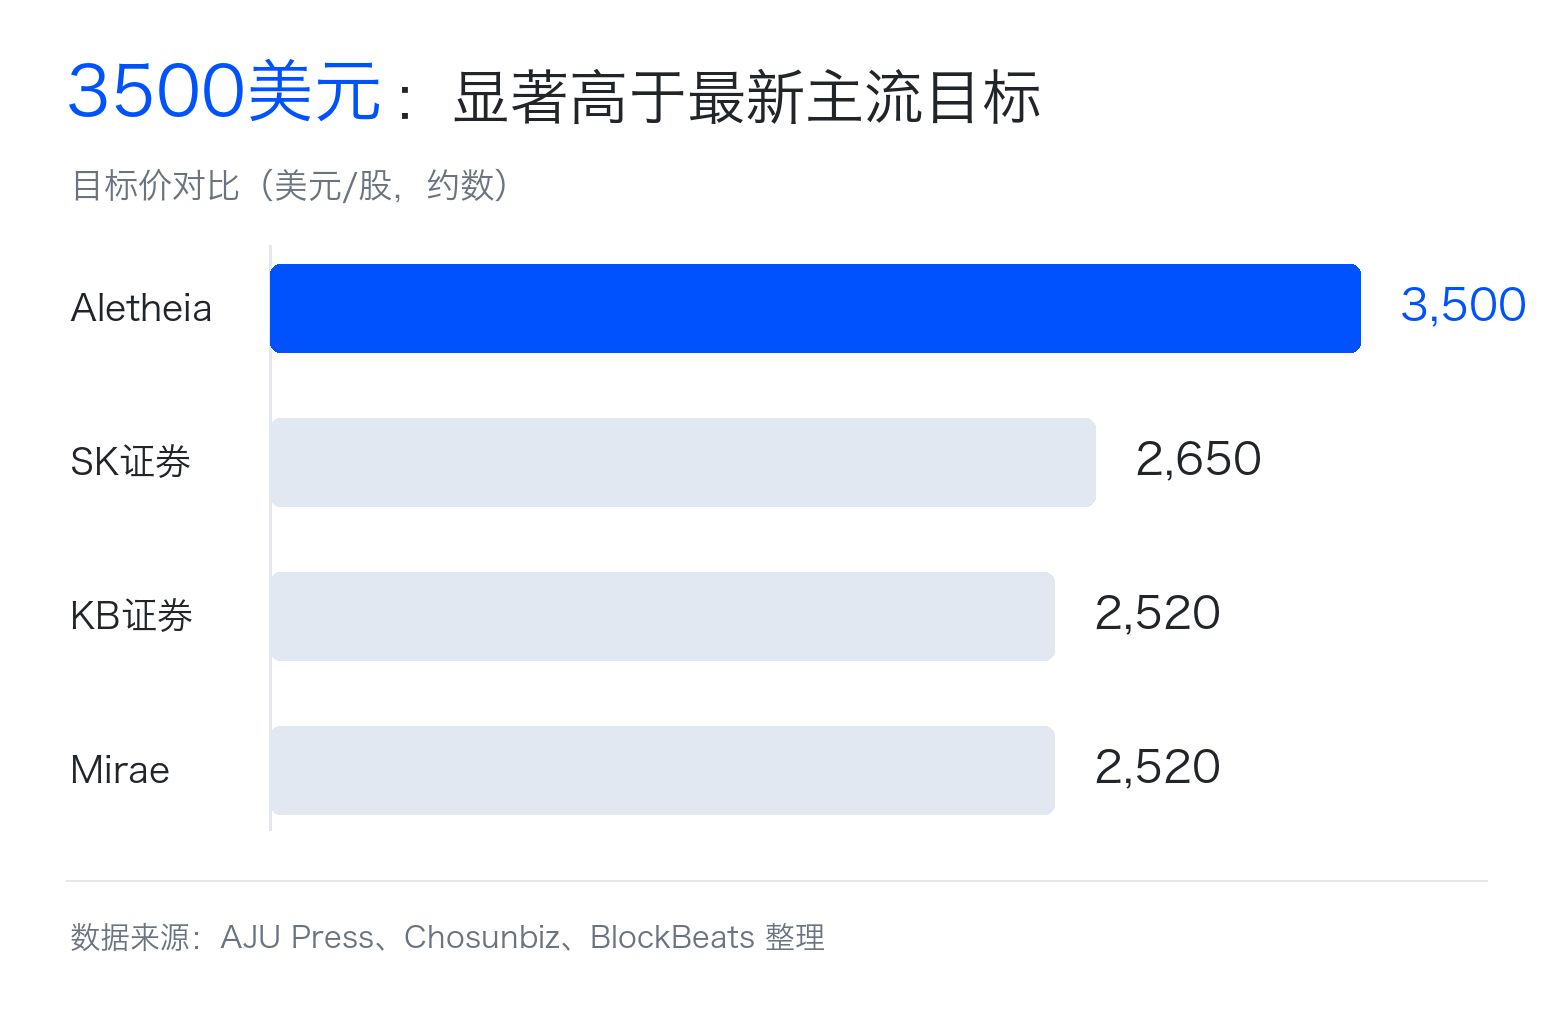
· Aletheia Capital はSKハイニックスの目標株価を約3,500ドルに引き上げ、複数の主要機関が提示する約2,000~2,520ドルの目標レンジを大幅に上回った。
· この価格設定の乖離の核心は、HBM不足、DRAM値上がり、フリーキャッシュフロー改善が2027年まで継続するかどうかを市場が信じるかどうかにある。
· 関連銘柄:SKハイニックス、サムスン電子、マイクロン、エヌビディアサプライチェーン。
Aletheia Capitalは本日発表したレポートで、SKハイニックスの目標株価を約3,500ドルに引き上げ、主要機関の目標レンジを大きく上回る水準に直接押し上げた。
Aletheia Capitalは香港に本拠を置く、機関投資家向けの独立系リサーチ・投資助言会社で、アジアのテクノロジーハードウェアなどのセクターをカバーしている。一方、公開報道によれば、SK証券の目標株価は約2,000ドル、未来アセットとKB証券は約2,520ドルである。
3,500ドルという目標株価が真にアグレッシブなのは、単に主要機関より楽観的であることではなく、市場が三つの事象が同時に起こると信じることを要求する点にある。すなわち、HBM(AIチップ用高速メモリ)の継続的な不足、通常DRAMのさらなる値上がり、そしてAIサーバー需要がメモリ市況とフリーキャッシュフローを2027年まで支え続けることである。
市場はSKハイニックスが再評価されるべきであることを認めているが、その再評価がどこまで進むかで意見が分かれている。主要機関の多くは依然としてサイクル銘柄としてのディスカウントを適用しているが、3,500ドルは再評価後にさらに楽観的なテールシナリオを引き出したものと言える。
2027年の利益ベースに乖離
3,500ドルは、単純なバリュエーション問題として誤解されやすい。すなわち、SKハイニックスに2027年の利益またはフリーキャッシュフローの10倍を適用すれば、株価は上昇を続けられるというものだ。難しいのは倍率そのものではなく、2027年に同社がどれだけの利益を上げ、どれだけの現金を残せるかにある。
メモリ企業の利益は変動が大きい。好況期には価格上昇、在庫消化、利益率の急速な拡大が起こる。不況期には新たな生産能力の放出、顧客による発注削減、価格下落が発生し、収益は急速に悪化する可能性がある。これこそが、市場が長年にわたりメモリ企業に低いバリュエーション倍率を適用してきた理由である。
SKハイニックスが現在好調な収益を上げているにもかかわらず、公開報道で言及されている12ヶ月先予想PERは依然として一桁台にとどまっている。市場はAIを見ていないわけではなく、今回の上昇が結局はサイクルの高値で値決めされるのではないかと懸念しているのだ。
Aletheiaから流れた強気な目標株価は、このサイクルディスカウントに挑戦するものだ。公開された情報によると、同社はAIハードウェア需要がHBMとDRAM価格を押し上げ続け、SKハイニックスの2027年のフリーキャッシュフローが現在の大多数の予想を大幅に上回ると見込んでいるため、より高い基準で再評価できるとしている。
問題は、3,500ドルという目標を達成するには、複数の変数が同時に有利に働く必要がある点だ。すなわち、HBM価格が引き続き強いこと、通常のDRAM価格が新たな生産能力によって押し下げられないこと、SKハイニックスがシェアでリードを維持すること、設備投資がキャッシュを大きく食いつぶさないこと、そして市場がサイクル株に低くない倍率を付けることを厭わないことだ。これらのいずれかが期待を下回れば、目標株価は構造的な再評価から、好況の延長線上にあるものへと変質するだろう。
HBMが不足を通常メモリに波及させる
HBMがSKハイニックスの価格決定ロジックを変え得るのは、これが単なる通常メモリの小規模なアップグレードではなく、AIアクセラレーターカードの隣にある中核的なコンポーネントだからだ。AIチップがどれだけ高速に計算できても、データが供給されなければ、全体の性能は頭打ちになる。HBMの役割は、GPUやAIアクセラレーターにより高い帯域幅のデータ経路を提供することにある。
一般投資家はこれを次のように理解できる。GPUはエンジンであり、HBMは高速燃料供給システムである。エンジンが強力になればなるほど、燃料供給システムへの要求は高まる。これまで市場はAIハードウェアを取引する際、まずNVIDIAのGPUに注目してきた。しかし今、市場はGPUが出荷できるかどうか、AIサーバーを積み上げられるかどうかが、HBMの供給にも左右されることをますます認識しつつある。
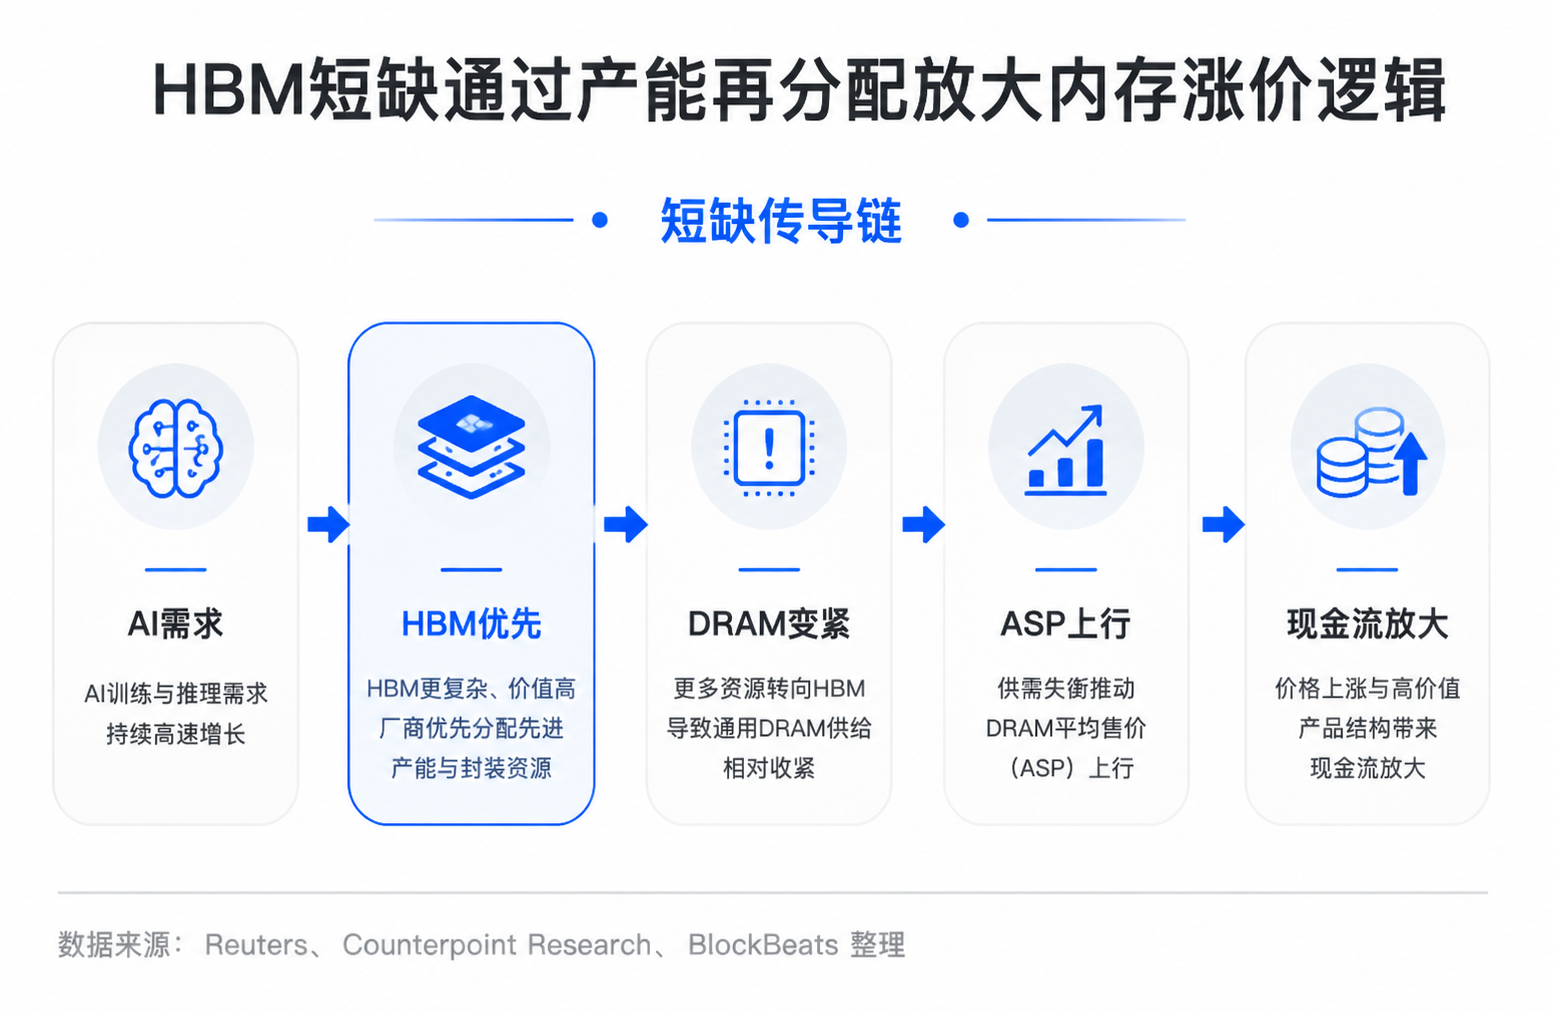
HBMの供給は、通常のDRAM生産ラインを少し改造するだけで即座に量産できるものではない。より複雑な積層、パッケージング、顧客認証が必要であり、より多くのウェハー面積と先端パッケージングリソースを消費する。同じ容量のHBMを生産するには、通常のDRAMよりも多くの生産能力リソースを占有するのが一般的だ。
この影響は通常メモリにも波及する。メーカーがより多くのリソースをHBMに振り向ければ、通常のサーバー、PC、スマートフォンなどで使用されるDRAMの供給は逼迫し、DRAMの平均販売価格も押し上げられる可能性がある。
これこそが、約3,500ドルという目標株価が理屈として成立する中核的なメカニズムである。もしHBMが単なる急成長している小さな製品であれば、SKハイニックスの収益の一部を押し上げるに過ぎない。しかし、HBMが同時に通常のDRAM供給を圧迫し、メモリ全体の価格曲線を押し上げれば、それは全社の利益率とキャッシュフローの増幅装置となる。
しかし、HBMの供給不足はサイクルを長期化させるだけで、サイクルそのものを消し去ることはできない。サムスンやマイクロンも追いかけており、SKハイニックス自身も増産を進めている。新たなウェハー工場やパッケージング能力は、いずれ供給側に反映される。議論の核心は、不足があるかどうかではなく、不足がどれだけ続くか、価格がいつまで強いままかにある。
SKハイニックスがサプライチェーン・プレミアムを直接享受
SKハイニックスが今回の再評価の中心となったのは、単にメモリ企業だからではなく、HBM分野で最も速く動いているからだ。Reutersが伝えるCounterpointのデータによると、2026年第1四半期のSKハイニックスの世界HBMシェアは約58%、サムスンとマイクロンはそれぞれ約21%である。Reutersは同社をNVIDIAのHBMサプライチェーンにおける重要なサプライヤーとも報じている。
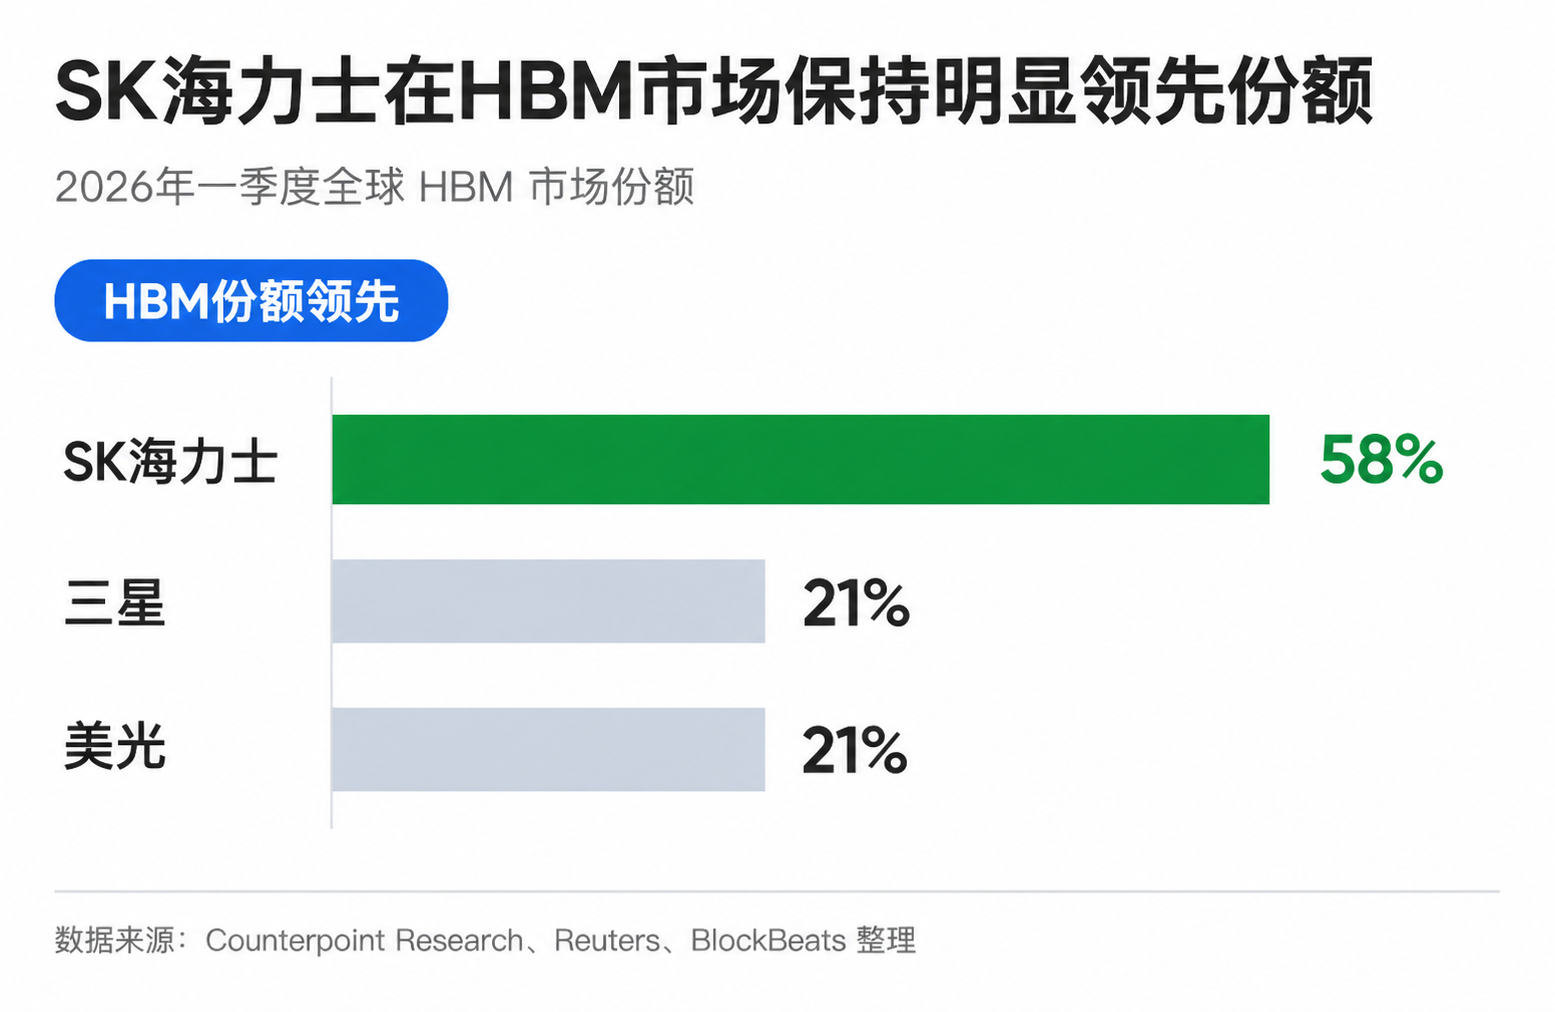
このリードは半導体サプライチェーンにおいて大きな価値を持つ。AIチップメーカーがHBMを選ぶ際、価格だけでなく、性能、歩留まり、安定性、認証の進捗も重視する。顧客認証を早期に通過すればするほど、次世代製品の協業ウィンドウに入りやすくなる。早期に受注を確定すればするほど、生産能力計画や価格交渉で主導権を握りやすくなる。
これこそが、2026年の需給の可視性が注目される理由でもある。Reutersの2025年の報道によると、SKハイニックスは主要顧客との2026年HBM供給に関する協議を完了している。複数の業界報道も、HBMの供給不足が2027年まで続く可能性を示唆している。投資家にとって、2026年の業績は少なくとも単なるストーリーに依存したものではない。
SKハイニックスの恩恵はHBM収益そのものにとどまらない。HBMがより多くの生産能力を占有するため、通常のDRAM供給が圧迫され、従来のメモリ事業も価格上昇の恩恵を受ける可能性がある。AI需要はまずHBMを通じて財務諸表に反映され、その後、生産能力の再配分を通じてDRAM全体の価格に影響を及ぼす。
これが、機関投資家の目標株価が継続的に上方修正される理由を説明している。3,500ドルという極端なシナリオを受け入れなくても、約2,000~2,520ドルのレンジにある目標株価は、主流の機関投資家がすでにSKハイニックスの2026~2027年の利益弾力性を再計算していることを示している。違いは、それらの多くが依然としてサイクル産業に適したディスカウントを維持し、2027年以降の逼迫をそのまま新常態として外挿していない点にある。
倍額上昇には3つの条件の達成が必要
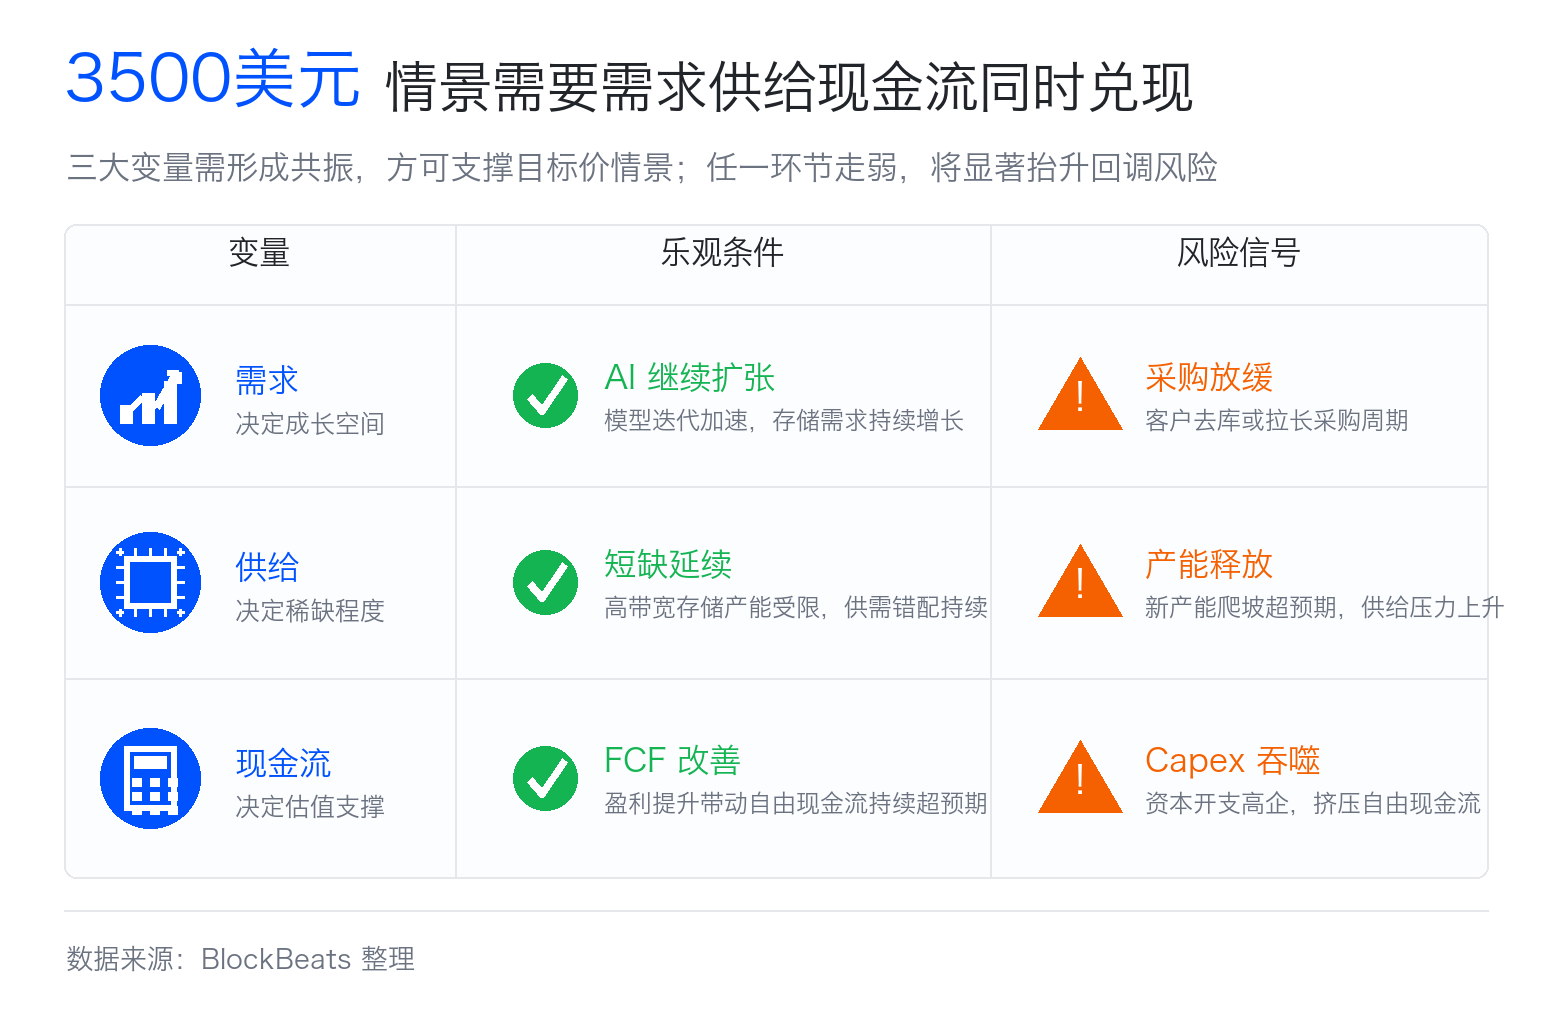
Aletheiaから流出した3,500ドルの目標株価は、本質的に需要の継続的な強さ、供給の継続的な逼迫、キャッシュフローの継続的な上振れに賭けている。過去2年間、クラウド事業者やAI企業がGPUを大量に購入し、HBM需要が爆発的に増加した。次に市場が注目するのは、推論、エンタープライズAI、カスタムASICがメモリ消費をさらに拡大し、需要がトレーニングクラスターにとどまらないかどうかである。
供給側もあまり早く緩んではならない。2026年の逼迫は比較的理解しやすい。なぜなら、生産能力、パッケージング、顧客認証にはいずれもタイムラグがあるからだ。2027年には、サムスン、SKハイニックス、マイクロンの新たな生産能力と新製品が徐々に市場に投入される。新規供給が予想より早ければ、HBMの価格上昇幅は縮小し、通常のDRAMも再び圧力に直面するだろう。
最終的にはキャッシュフローに帰着する。メモリ業界が好況期にあるとき、企業は設備投資を増やし、生産拡大、プロセス改良、先端パッケージングの展開を行う傾向がある。利益の増加分がすべて帳簿に残るとは限らない。SKハイニックスがリーダーシップを維持するためにより大規模な投資を必要とする場合、3,500ドルの目標株価が依存するフリーキャッシュフローの基盤は弱まるだろう。
したがって、この目標株価は、検証された市場コンセンサスというよりも、楽観的なシナリオと見なすのが適切だ。2027年こそが真の観測窓となる。HBM価格、DRAM平均価格、供給ペース、フリーキャッシュフローのすべてが引き続き有利な側にある限り、市場はAIがメモリ業界の利益中枢を押し上げていると信じるだろう。しかし、価格が先に緩み、供給が先に到来し、キャッシュフローが設備投資に飲み込まれれば、約3,500ドルは再評価のアンカーから心理的な高値へと変わるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







