

金が4000ドルの重要なサポートラインを割り込んだことは、何を示しているのか。

TL;DR
· ウォーシュ氏が初めてFOMCを主催した後、FRBは金利を据え置いたが、インフレとエネルギーショックに関する表現が高金利への期待を強めた。
· 金銀と韓国のAI半導体が同時に下落。その核心はリスク回避の機能不全ではなく、実質金利とドルが再び資産価格を支配していることにある。
· 関連銘柄:金、銀、ドル指数、10年米国債、KOSPI、サムスン電子、SKハイニックス、Micron、エヌビディア。
6月以降、韓国のKOSPIは半導体の主力株に押され、一時8%超下落しサーキットブレーカーが発動。金と銀も同じ時間帯に下落した。
異常な点は、単なる伝統的なリスク回避の低下であれば、投資家は通常株式を売り、金を買うことだ。しかし今回は、リスク資産と貴金属が一緒に売られた。韓国市場は極端なサンプルを提供している:サムスン電子、SKハイニックスといったAIサプライチェーンの中核株が下落し、金銀も同時に圧力を受けた。市場が現在取引しているのは「どこが最も安全か」ではなく、「不確実な資産を保有するコストが高くなった」ことだ。
このコストこそが実質金利だ。簡単に言えば、実質金利はインフレ期待を差し引いた後の実際の資金コストである。これが上昇すると、債券や現金の魅力が増し、金や銀のような利息を生まない資産は割に合わなくなる。また、高バリュエーションのテクノロジー株も評価が圧迫される。なぜなら、より高い割引率が将来の利益を価値の低いものにするからだ。
したがって、韓国のサーキットブレーカーは表面的な衝撃であり、金の連れ安こそがより重要なシグナルだ。2025年にAI半導体と貴金属の同時上昇を支えたストーリーは、今や同じマクロ変数によって試されている。これは必ずしもAIブル相場の終焉を意味するわけではなく、金のリスク回避機能の喪失を示すものでもない。しかし、少なくともケビン・ウォーシュ体制下のFRBのタカ派的なトーンが強まった後、金利とドルが短期的な価格決定権を再び掌握したことを示している。
金は圧力を受け、機会費用がリスク回避需要に優先
金は常にパニック時に上昇するわけではない。最も恐れるのは単なる株式市場の下落ではなく、ドル高と実質金利の上昇である。
ケビン・ウォーシュ氏が5月22日にFRB議長に就任した後、6月17日のFOMCはフェデラルファンド金利の目標レンジを3.50%-3.75%に据え置いた。表面的にはこれは現状維持だが、声明ではインフレが依然として2%目標を上回っていることを引き続き強調し、エネルギーを含む供給ショックが一部の価格を押し上げていると指摘した。
市場にとって、これは即時の利上げの有無よりも重要だ。これまで投資家は緩和への転換を予想していたが、今は高金利が長期化し、さらには利上げリスクが再び価格に織り込まれる状況に直面している。
金銀の下落は、このマクロアンカーが変化した後に発生した。6月24日、主要な行情ソースによると、金は1オンスあたり4100ドルを下回り、Trading Economicsのリアルタイム価格は一時4069ドル付近で推移し、心理的節目の4000ドルまであと約2%の余地しか残っていない。この水準が重要なのは、心理的節目であるだけでなく、多くのテクニカル分析が4000ドルを今回の調整における重要なサポートゾーンと見なしているからだ。4100ドルを失った後、市場が取引するのは単なる通常の下落ではなく、金が正式に4000ドルのサポートを試すかどうかだ。
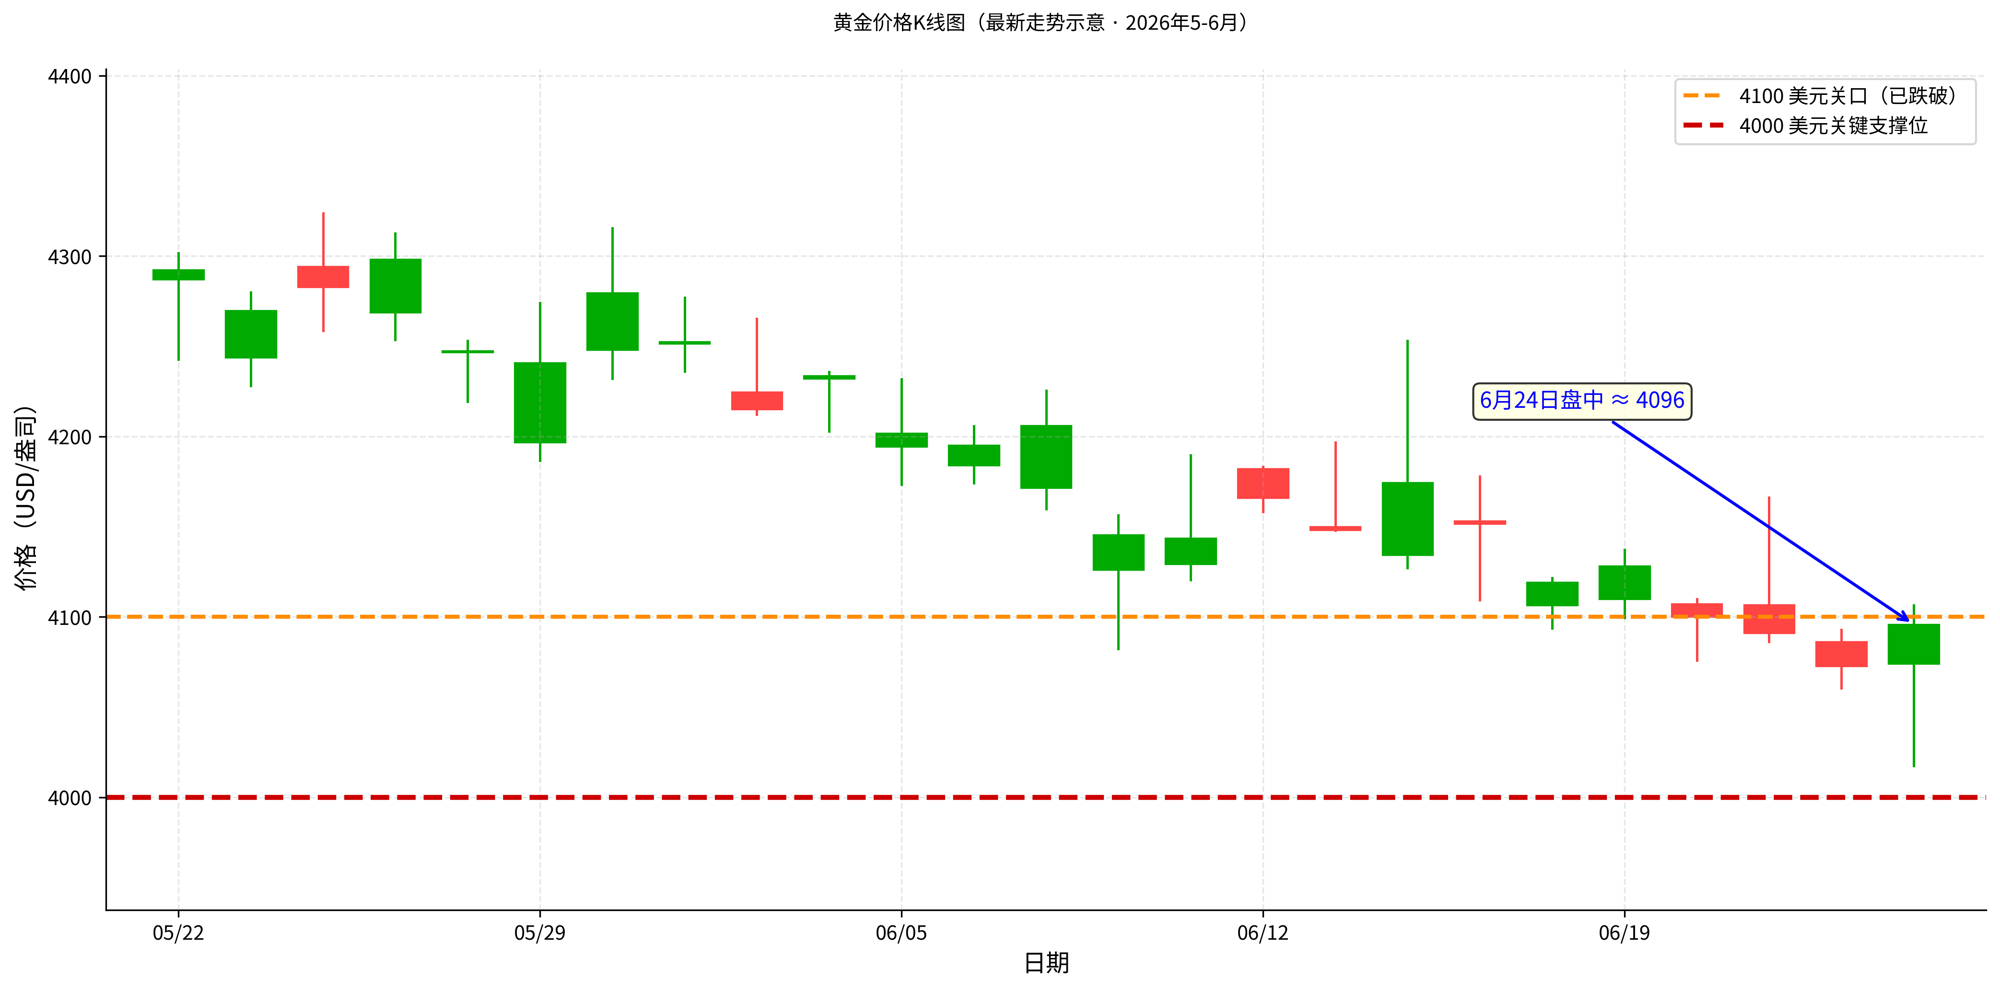
もし4000ドルが効果的に割り込まれた場合、問題は単に次の下値が何ドルかを見るだけではない。調整が急落に拡大されるかどうかを評価する必要がある。金は前期に大きな上昇を記録し、ポジションの含み益も厚いため、節目を失えば、短期のストップロス、トレンド資金の減倉、ETF資金の流出、証拠金圧力が同時に発生する可能性がある。その時、金には依然として中央銀行の購入やリスク回避需要といった長期的なサポートがあるが、短期的な価格はまず流動性とリスク管理に従い、「金も守りに回れる」という市場の信頼が再び試されるかもしれない。
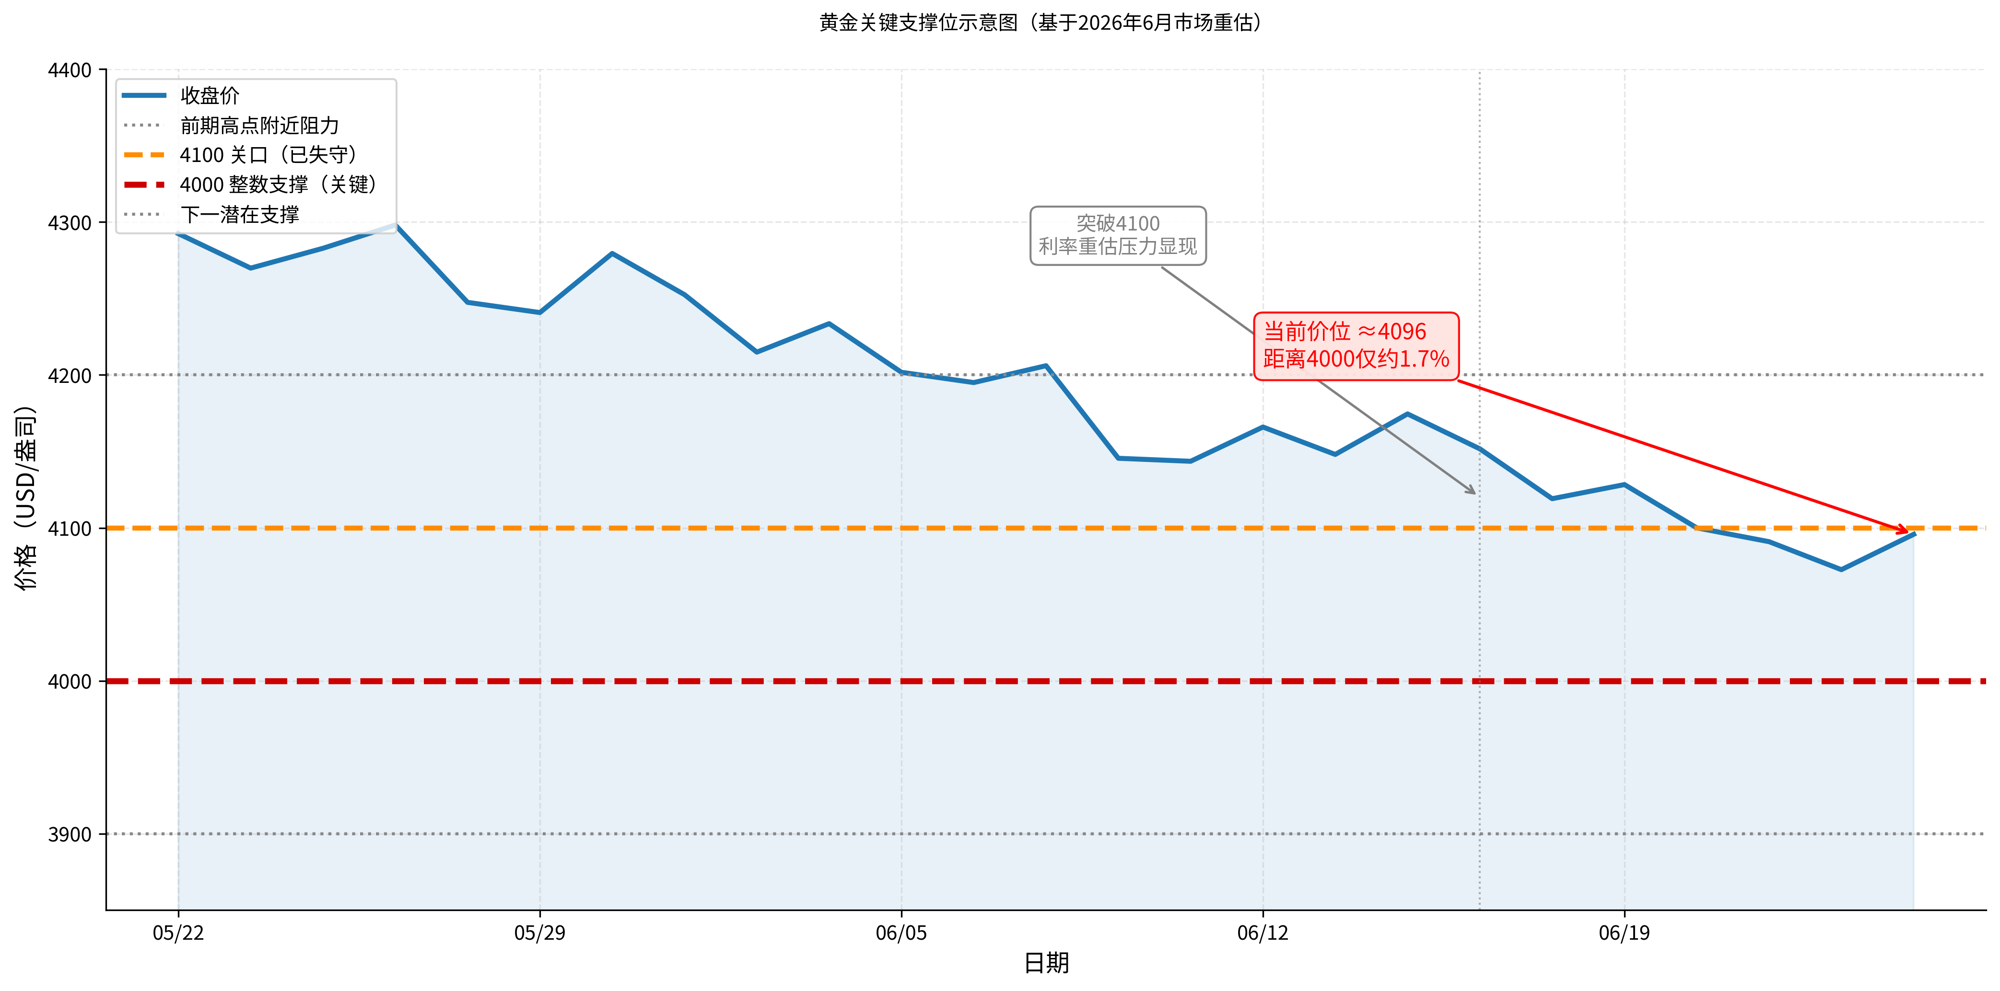
これは地政学リスク、中央銀行の購入、産業需要が重要でないという意味ではない。2025年の金の大幅上昇の背景には、確かに中央銀行の購入、ドル安、リスク回避需要などの複数のサポートがあった。銀の上昇幅がさらに大きかったのも、産業特性や需給見通しに関係している。しかし、金利見通しが突然上方修正されると、貴金属はまず無利子資産として再評価される。
投資家が金を保有する理由は消えていないが、短期的にはより高い資金の機会費用に抑えられている。リスクイベントはリスク回避的な買いを刺激するが、高金利は金の保有コストを引き上げる。後者が優勢になると、金は株式と一緒に下落する可能性がある。
金銀が同時に下落、市場が流動性を売っていることを示す
金と銀が同時に下落するのは、単純に「リスク回避資産の機能不全」と解釈すべきではない。より正確には、市場が流動性の価格を再評価しているのだ。
緩和期待が強い時期には、金はドル安、実質金利の低下、リスク回避需要から同時に恩恵を受けることができる。銀はさらに産業特性や需給見通しが加わり、弾力性が大きくなる。しかし、FRBが再びタカ派的なシグナルを発すると、価格決定のロジックは逆転する。ドル高がドル建ての金銀を押し下げ、実質金利の上昇が無利子資産の機会費用を引き上げ、市場は変動の大きいポジションを積極的に減らす。
これが、金や銀が株式と一緒に下落する理由でもある。表面上は異なる資産クラスに属しているが、短期取引においてはどちらも同じ変数、すなわち「資金の価格」に依存している。資金が高くなれば、市場はまず最も混雑し、利益が乗っていて、最も換金しやすいポジションを売却する。長期的なストーリーがまだ成立するかどうかを区別する前に、だ。銀がより敏感なのは、産業用の性質が加わるからだ。リスク資産が一斉に調整すれば、産業需要の見通しも割り引かれる。
したがって、今回の下落の核心は「なぜ金が避難資産として機能しないのか」ではなく、市場の避難の方向性が変化したことにある。より高い金利予想の下で、資金が短期的に選ぶ避難資産は、ドル、現金、短期債券かもしれない。金は依然として長期的な避難資産だが、金利の急速な再評価段階では、まず機会費用の影響を受ける。
韓国は拡大鏡に過ぎず、貴金属下落の原因ではない
韓国市場の暴落が同じ図で観察されているのは、韓国の半導体が直接金価格を決定するからではなく、同じマクロ取引の圧力を増幅しているからだ。
韓国株式市場は2025年、AIメモリ需要の恩恵を受け、サムスン電子、SKハイニックスなどの半導体大型株が指数を大幅に押し上げた。2026年になると問題は、あまりに多くの資金が同じ方向に集中している場合、マクロ金利が上昇した際に、誰が先に売り、どれだけ売るかが、企業のファンダメンタルズの短期的な変化よりも価格に影響を与える可能性があることだ。6月のKOSPIが8%超下落しサーキットブレーカーが発動したのは、このような混雑した取引が再点検された結果である。
しかし、ここで因果関係を明確にする必要がある。現在の公開証拠は、「韓国のデレバレッジが直接グローバルな貴金属ポジションに波及した」ことを証明できない。より確かな判断は、韓国の半導体と貴金属が同時に同じマクロ圧力、すなわち金利上昇、ドル高、流動性の高騰に耐えたということだ。韓国市場は指数の集中度とAIポジションの混雑により、価格変動がより激しかった。金と銀は無利息の性質とドル建ての性質により、金利再評価に直接さらされた。
言い換えれば、韓国は金下落の原因ではなく、市場のリスク選好とレバレッジ状態を示すディスプレイである。それは投資家に次のことを伝えている。高金利予想が再び強まれば、過去1年間に上昇率が大きく、ポジションが重い資産はすべて先に点検される。貴金属はハイテク株ではないが、資金調達コストが上昇する際には、同様に再評価を受けなければならない。
AIの変動はセンチメントに影響するが、金銀は依然として金利次第
AI半導体の変動は市場センチメントに影響を与え、銀のような産業用の性質を持つ資産にも影響を与えるが、金銀の動きを説明する主軸ではない。
金と銀の主要変数が実質金利であるとすれば、AI半導体の主要変数は受注の実現である。Micronの決算はリスク選好を観察する窓口として機能する。なぜなら、それは「高バリュエーション資産が高金利に耐えられるかどうか」という市場の判断に影響を与えるからだ。AIチェーンの決算が引き続き好調であれば、リスク選好は支えられ、銀の産業用の性質も再評価されやすくなる。ガイダンスが予想を下回れば、市場はさらにグロース資産のポジションを減らし、リスク選好の縮小が引き続き高ベータ資産を圧迫する可能性がある。
しかし、金の価格決定の核心は依然としてFRB、米ドル、実質金利にあります。AIの決算がどれだけ好調でも、実質金利の上昇が金に与える圧力を直接相殺するのは難しいでしょう。AIの決算が弱含んでも、それが必ずしも金の上昇を促すわけではなく、利下げ期待、米ドル安、あるいはより強い逃避需要を引き起こさなければなりません。
これこそが、市場の再評価とファンダメンタルズの否定の違いです。再評価とは割引率が変わり、投資家が同じ利益に対してより低い評価を許容することです。否定とは需要そのものに問題が生じ、将来の利益も下方修正されることです。貴金属にとって、現時点でより重要なのは前者です。市場はまず、より高い資金コストで金と銀を再評価し、特定の産業チェーンの変化だけで長期的な逃避ロジックを変えるわけではありません。
金利と米ドルが今回の下落を検証している
今、最も書き過ぎになりやすい結論は、同時下落をそのままトレンド終了と同一視することです。金が下がったからといって、金の強気相場が終わったわけではありません。韓国がサーキットブレーカーを発動したからといって、AI需要が崩壊したわけでもありません。より合理的な捉え方は、市場が検証の窓口に入ったということです。金利圧力がまずバリュエーションと無利子資産の価格を圧縮し、その後、データを待ってこれが調整なのか反転なのかを確認します。
Warsh氏率いるFRBが最初の検証ラインです。今後のインフレと雇用データが引き続き強く、エネルギー価格が圧力を維持するなら、FOMCのタカ派的なトーンはさらに明確な利上げ期待に変わる可能性があります。その時、金と銀が直面するのは短期的なテクニカル調整だけでなく、より持続的な実質金利の圧力です。
米ドルが2つ目の検証ラインです。金と銀は米ドル建てで取引されるため、米ドル高は非米ドル投資家の保有コストを直接引き上げ、市場の貴金属に対する短期的な需要を弱めます。米ドル高と実質金利の上昇が同時に発生した場合、貴金属が単一の逃避物語だけで圧力を覆すのは通常、より困難です。
銀にはさらに1つの検証ラインがあります。それは産業需要の期待です。銀は金よりもリスク資産のセンチメントに影響されやすく、成長期待の変化に伴って変動が拡大しやすい性質があります。AI、半導体、その他の高ベータ資産が引き続き圧力を受けるなら、銀は貴金属としての性質と産業資産としての性質の両方で二重の再評価に直面する可能性があります。
金銀がAI株と共に下落したことは、投資家に複雑ではない注意喚起を与えています。ポートフォリオ内の一見異なる資産が、同じマクロ変数の下で同じリスクに晒されている可能性があるということです。2025年の勝ち組トレードは、2026年に必ずしもファンダメンタルズを同時に失うわけではありませんが、より高い資金コストに同時に直面することになります。今後、貴金属価格に実際に影響を与える変数は、金利と米ドルの圧力がどれだけ続くか、そして逃避需要、中央銀行の金購入、産業需要がこの圧力を相殺するのに十分な速さで動くかどうかです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







