モデル大手が全てを飲み込むのか?エージェント時代にはさらに多くの独立層が生まれる可能性がある
TL;DR
・「Fat Models」という論点は、モデル企業がAPI、ツール、エージェントフレームワーク、アプリケーションの入り口を上流に統合する可能性があると見ている。
・しかし、エージェントはデータ、ツール、アイデンティティ、決済、エンタープライズシステムを横断してタスクを実行するため、単なるチャットボックスのアップグレードとして捉えるべきではない。
・モデル大手は依然として計算能力、資本、モデル、流通の優位性を握っているが、オーケストレーション、メモリ、ルーティング、アイデンティティなどの分野ではスタートアップに余地が残る可能性がある。
AIエージェント時代において、OpenAI、Anthropic、Googleなどのモデル企業は、市場が期待するように、API、ツール、エージェントフレームワーク、エンタープライズアプリケーション、コンシューマー向け入り口をさらに上流に取り込んでいくのだろうか?
これこそが「Fat Models」という論点の核心だ。もしクローズドな最先端モデルが急速に進歩し続け、流通やツールチェーンを通じて上流に統合されれば、AI産業の価値の大部分がモデル層に流れる可能性がある。しかし、別の見方としては、AIがチャットアプリケーションからエージェント時代へと移行するにつれ、価値は必ずしもモデル企業だけに留まらず、複数の新しいインフラ層に拡散する可能性があるというものだ。
「Fat Models」はモデル企業の上流統合に賭ける
大規模モデル企業の戦略は理解しやすい。まず最先端の基盤モデルを保有し、その能力をAPI、開発ツール、エージェントフレームワークにパッケージ化し、最終的にはコンシューマーアプリケーションやエンタープライズワークフローに進出する。モデルが十分に強力であれば、上位の体験、データ、開発者エコシステムがモデルプラットフォームに集約される可能性がある。
これこそが、資本がトップAI企業に高い評価額を与える大きな理由でもある。ロイターの5月の報道によると、Anthropicは650億ドルのシリーズHラウンドを完了し、評価額は9650億ドルに達した。OpenAIが今年3月に開示した最新の資金調達では、評価額は8520億ドルとなっている。Alphabetの時価総額も4兆ドルを超え、2022年末から3倍以上に拡大した。市場は、モデル層の将来の入り口としての能力と利益の可能性に、極めて高い評価額を賭けている。
しかし、モデルの優位性がこれらの企業にすべての上位層の価値を同時に獲得させるのに十分かどうかは、依然として議論の余地がある。最先端モデル、計算能力、研究チーム、クラウドインフラ、エンタープライズ顧客リソースは確かに少数の企業に集中している。しかし、エージェントが実際のワークフローに組み込まれると、バリューチェーンはもはや「どのモデルが最強か」だけを中心に展開されなくなる。
複数のテクノロジーサイクルで同様の変化が見られた。IBMはかつてメインフレームをハードウェア、ソフトウェア、サービスの統合システムとして提供していたが、後にPCエコシステムがそれを分解した。マイクロソフトはかつてデスクトップを支配していたが、Webが新たなアプリケーションの入り口を開いた。通信事業者はかつて垂直統合されたネットワークを持っていたが、インターネットがネットワークサービスを分解した。AWSは1000億ドルを超えるクラウドプラットフォームを構築したが、その上には依然として多数の独立系ソフトウェア企業が生まれている。
これらの類推が示そうとしているのは、「大規模プラットフォームは必ず負ける」ということではなく、技術サイクルがインフラ整備を完了した後、価値が単一の統合プラットフォームからより専門的な層へと溢れ出る傾向がある、ということです。
エージェントはチャットボックスではなく、システム横断でタスクを実行する存在
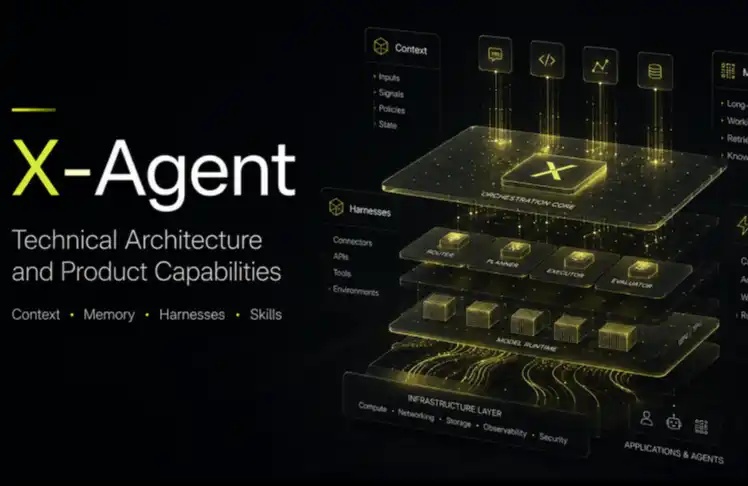
エージェントエコシステムの重要な変化は、AIが単に質問に答えるだけでなく、タスクを引き受けるようになった点です。エージェントスタックを中心に、モデル、オーケストレーション、メモリ、実行、アイデンティティ、決済など、複数の層がそれぞれ独立した価値を形成する可能性があります。異なる企業が各層で組み合わせや競争を行い、すべてが同一のモデルプラットフォームに依存するわけではありません。
この判断を支える最初の変化は、モデルの供給が増加していることです。最先端モデルは依然としてリードしていますが、オープンソースの重みモデル、エッジモデル、商用モデルも継続的に登場しています。異なるモデルは能力、レイテンシ、コストにおいてそれぞれ異なります。多くの商用ワークロードにおいて、企業や開発者はコスト、速度、安定性、タスク品質の間で組み合わせを選択し、デフォルトで最も高価で強力なモデルにすべてのリクエストを送るわけではありません。
2つ目の変化は、AIのユースケースが非常に分散していることです。一つのモデル企業が汎用チャットアプリケーションを作成し、オフィス、コード、検索などの大規模なエントリーポイントに進出することは可能ですが、エージェントが医療、金融、製造、法律、カスタマーサービス、調達、物流などの具体的なプロセスに真に浸透するには、各業界が独自のデータ構造、コンプライアンス要件、操作習慣、システムインターフェースを持っています。単一の企業がすべてのシナリオで最適な製品を作り出すことは困難です。
企業の本番環境もこの分割を強化します。実験段階では、企業はモデルのデモやクローズドなチャットツールを受け入れることができます。しかし、重要なプロセスに入ると、顧客はデータローカライゼーション、権限管理、監査記録、コスト管理、ベンダーの代替可能性、コンプライアンス証明を要求します。この時点で、企業は単一プラットフォームのデフォルト選択を強制されるよりも、適切なコンポーネントを組み立てることを好みます。
これこそが、エージェントと従来のチャットアプリケーションの重要な違いです。医療エージェントは、患者記録の読み取り、薬物相互作用のチェック、病院システムへの呼び出し、提案の生成、監査記録の残置が必要になるかもしれません。企業調達エージェントは、在庫、契約、承認フロー、サプライヤーシステム、決済ネットワークへのアクセスが必要になるかもしれません。これらは、単一のウィンドウで動作するQ&Aツールではなく、複数のサービス間を移動する「実行者」のようなものです。
オーケストレーション、メモリ、ルーティング、アイデンティティは、モデルの外側から生まれる可能性
エージェントインフラは、複数の方向に分解できます:オーケストレーション、ハーネス、メモリ、ブラウザ、ルーティング、モデルマーケットプレイス、アイデンティティ、決済です。より平たく言えば、これらの層はそれぞれ、複数のエージェントをどのように管理するか、モデルを現実のツールに接続する方法、コンテキストを保存・共有する方法、人間がエージェントとどのように対話するか、リクエストをどのモデルに割り当てるか、エージェントのアイデンティティを証明する方法、そしてエージェントがどのように支払いを完了するかに対応します。
オーケストレーション層は、エージェント時代のコンソールとなる可能性がある。企業内で複数のエージェントが同時に稼働する場合、それらはデプロイ、監視、認可、連携が必要であり、同時にリスクを制限する必要もある。単一のモデルAPIでは、完全なプロセス管理の問題を解決するのは難しい。
Harnessは、モデルの「実行シェル」と理解できる。大規模モデルが頭脳であるならば、harnessはそれをファイル、データベース、ウェブページ、ロボット、エンタープライズソフトウェア、物理デバイスに接続する役割を担う。異なるシナリオでは異なるツール接続方法が必要となり、これによりさらに専門化された製品が生まれるだろう。
メモリー層は、コンテキストの移行問題を扱う。複数のエージェントが同じユーザー、同じ企業、または同じタスクを理解する必要がある場合、コンテキストを特定のチャットウィンドウに閉じ込めることはできない。移行可能で、認可可能、監査可能なデジタルメモリーを提供できる者が、新たなインフラとなる可能性がある。
ルーティングとモデルマーケットの価値は、マルチモデルデプロイに由来する。企業が複数のモデルを同時に使用する場合、どのタスクをどのモデルに任せるのが適切か、コスト、レイテンシ、精度のバランスをどう取るかを判断する必要がある。モデル間の競争は、単なるリーダーボード上の競争ではなく、実際のプロダクション環境におけるスケジューリング問題にもなる。
アイデンティティと決済はより未来志向だが、エージェントが実際にトランザクションを実行できるかどうかに関わる。マシントラフィックとエージェントの行動が増加するにつれ、ネットワークは誰がリクエストを発しているのか、それが認可されているのか、支払いを完了できるのかを区別する必要がある。エージェントがEC、サブスクリプション、マイクロペイメント、企業調達に参加する場合、既存の人間向けの決済・アイデンティティシステムも改造が必要になる可能性がある。
モデル大手は依然として強いが、必ずしもすべての価値を独占するわけではない
このモジュール化のナラティブには明確な限界もある。大規模モデル企業が主導権を失うと言っているわけではない。最先端のモデルは依然としてAI体験の基盤であり、計算リソース、データ、研究チーム、配布能力は依然として少数の大手に集中している。モデルの能力差が急速に広がり続ければ、上位のエコシステムは依然としてトッププラットフォームを中心に集まる可能性がある。
真の分岐点は、エージェント時代の価値がチャットアプリケーションの段階のように集中するかどうかにある。AIが実際のワークフローに入り込むと、ユーザーが関心を持つのは「どのモデルが最も賢いか」だけでなく、既存システムに接続できるか、ベンダーを変更できるか、コストを制御できるか、監査できるか、ツールをまたいでタスクを完了できるか、といった点にも及ぶ。
これにより独立系スタートアップには余地が残されるが、すべてのレイヤーが大企業に成長するとは限らない。オーケストレーション、メモリー、アイデンティティ、決済、ブラウザ、ルーティングなどの方向性は、最終的には十分なエントリーポイント、ネットワーク効果、または課金能力を証明する必要があり、そうでなければモデルプラットフォームの単なる機能になりやすい。
大規模モデル大手は能力を上位に統合しつつあり、スタートアップや投資家はエージェントエコシステムがより多くの専門レイヤーを切り出すと賭けている。AI Agent時代の核心的な未解決問題は、モデルがフルスタックを飲み込むスーパープラットフォームになるのか、それとも新たなモジュール化インフラの出発点となるのか、である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事