もしStrategyが本当にビットコインを売却した場合、市場への影響はどれほど大きいでしょうか?

有名トレーダーのLightcryptoが1年間沈黙を守っていたが、発言した途端に爆弾を投下した。彼によると、ビットコインを最大規模で保有する企業Strategyがすでに売却を開始したという。
彼が提示したアドレスによると、491ビットコインを売却。6万ドル近辺のビットコイン価格でざっくり計算すると、その金額は3,000万ドル未満だ。Strategyの約84.7万BTCの保有量の中では、針一本分にも満たない。
もちろん、このアドレスの動きはStrategyが公開しているアドレスの操作ロジックと一致しないため、Strategyではない可能性が高いという意見もある。しかし、Lightcryptoはアドレスの特定で有名であり、彼を信じる人も少なくない。
売却の可能性は確かにある。なぜなら、Strategyは新たな売却ルートを発表したばかりだからだ。6月29日、Strategyは「デジタルクレジットキャピタルフレームワーク」を発表し、取締役会は同社に対し、最大12.5億ドル相当のBTCを売却し、米ドル準備金の補充、優先株の配当金や債務利息の支払い、優先株の買い戻し、およびMSTR普通株の買い戻しに充てることを承認した。
次に考えるべきは、もし491枚が実際に売却された場合、それがビットコイン市場とStrategyの株式メカニズムにそれぞれ何を意味するのかだ。
491 BTCは本当に大きいのか?
まずは比率を見てみよう。
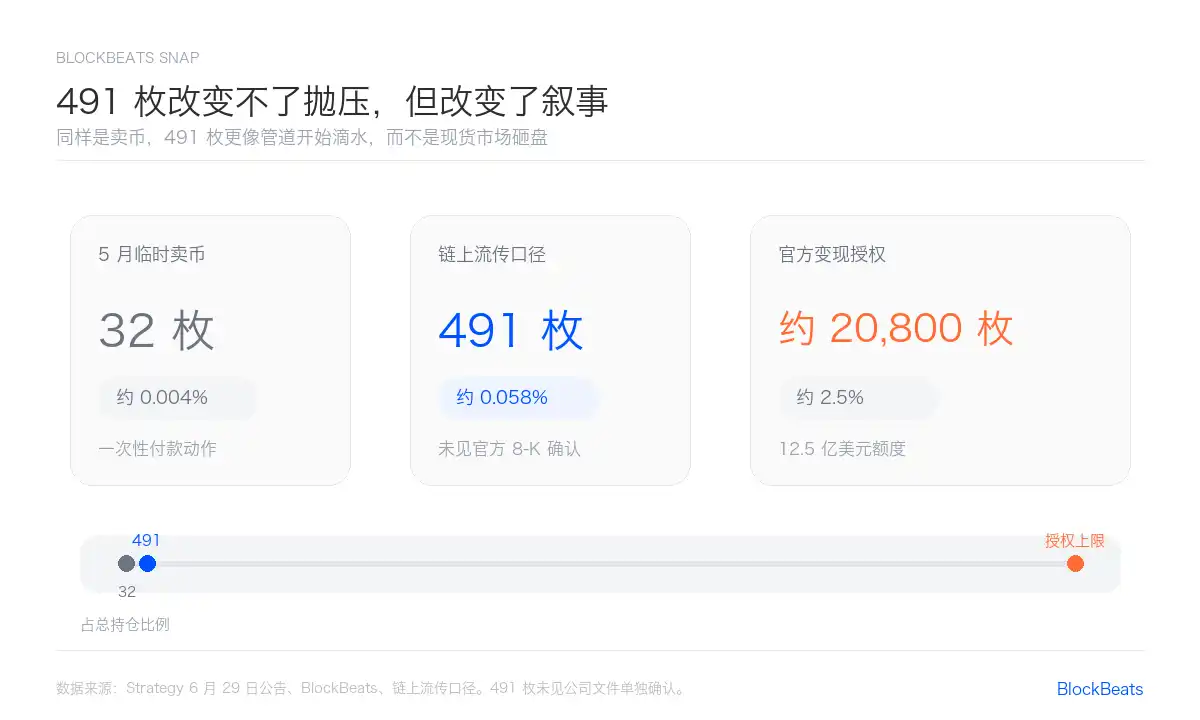
現物市場の観点から見ると、491 BTCは非常に小さい。これはStrategyの総保有量の約0.058%に過ぎない。Strategyの保有量を100リットルの水槽に例えると、491枚はそこから58ミリリットルをすくい取るようなものだ。
したがって、市場が単に「売り圧力」だけを気にするなら、491枚は焦点ではない。
本当の比較対象は別の2つの柱だ。5月末、Strategyは32 BTC(約250万ドル)を売却した。あれは優先株の配当関連のニーズを満たすための一時的な操作に近かった。1ヶ月後、同社は売却を正式な枠組みに組み込み、最大12.5億ドルの権限を承認。6万ドル1枚でざっくり計算すると、約2万BTCをカバーできる。
つまり、491枚が事実だとしても、それは「Strategyが暴落させた」という話ではない。むしろ、このパイプラインが水滴を落とし始めたようなものだ。
なぜ売却するのか?
答えはSTRCの中に隠されている。
STRCはStrategyの永久優先株であり、目標額面は100ドルです。その購入者は典型的な暗号資産プレイヤーではなく、安定したキャッシュフローを求める利回り重視の資金です。この商品の本来のストーリーは順調でした。投資家がSTRCを購入し、Strategyがその資金でBTCを購入、BTCが企業資産を支え、STRCは額面近くで取引され続けるという流れです。
問題は、STRCが常に額面近くで推移しているわけではないことです。
6月30日、Yahoo FinanceによるとSTRCの終値は84.86ドルでした。同時に、StrategyはSTRCの年換算配当利回りを7月から12%に引き上げました。これにより、非常に見苦しいハサミ状の乖離が生じています。価格が低くなればなるほど、市場の信頼は低下し、企業はより高い利子を支払わなければならなくなります。
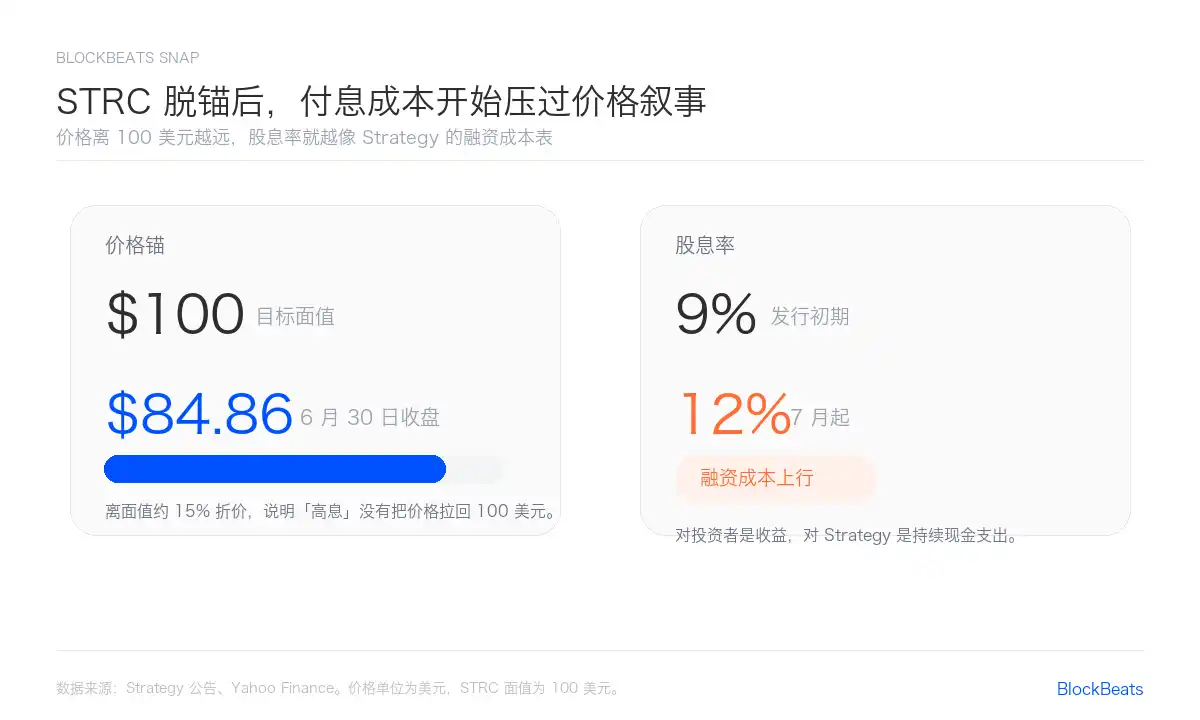
ここでの12%は投資家の収益であるだけでなく、Strategyのコストでもあります。
Strategyの6月29日の発表によると、現在の年換算優先株配当および債務利息の支払いは約17.6億ドルです。わかりやすく言えば、この資本構造を維持するために、毎日約480万ドルを準備する必要があるということです。
これはStrategyが支払えないという意味ではありません。同社が開示したドル準備金は約25.5億ドルで、準備金だけで17.4ヶ月分をカバーできます。しかし、これがなぜ売却枠が登場するのかを説明しています。BTCを売却するのは市場に投げ売りするためではなく、株式と優先株という全体の構造に現金を補填するためです。
491枚はMSTRにとって好材料か悪材料か?
これは2つの視点で見る必要があります。
短期的には、市場はこれを好材料と捉える可能性があります。6月29日に枠組みが発表された後、MSTRは時間外取引で一時約7%上昇しました。この反応は矛盾していません。市場は無秩序な売却を嫌いますが、企業が流動性の手配を事前に明確に説明することを好みます。
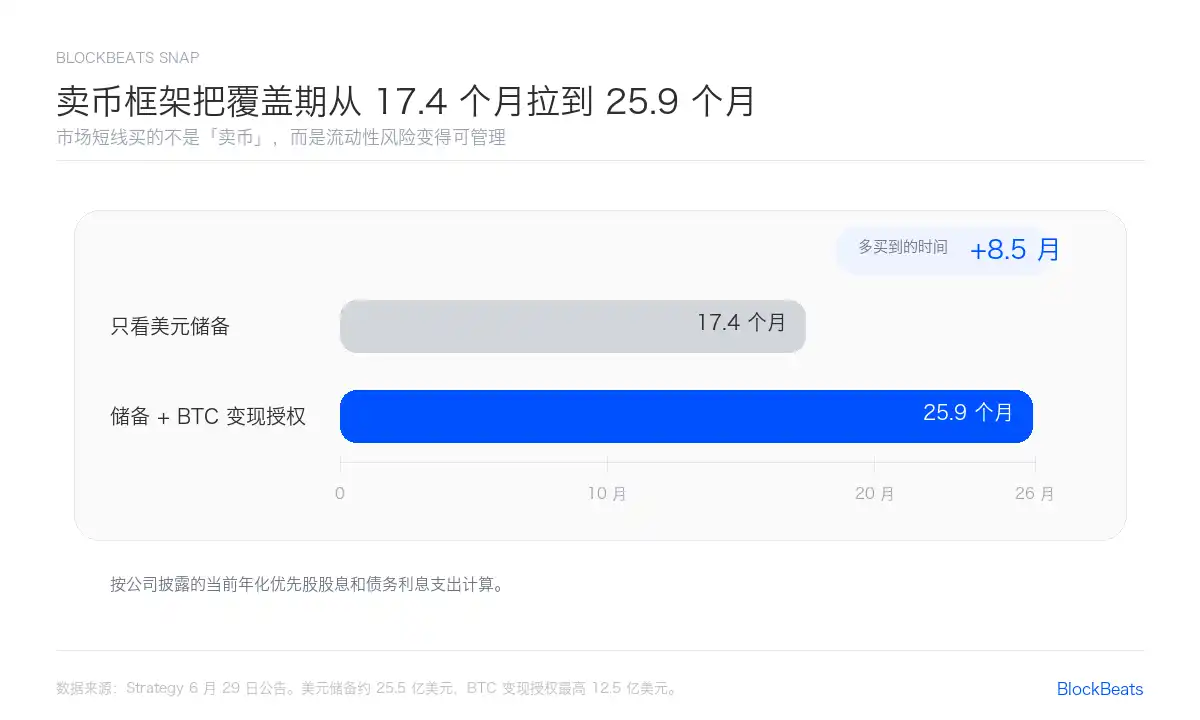
この図は、当時MSTRがなぜ上昇したのかを説明しています。ドル準備金だけでは、Strategyのカバー期間は約17.4ヶ月です。12.5億ドルのBTC現金化承認を加えると、カバー期間は約25.9ヶ月に延びます。
市場が買ったのは「売却」ではありません。
市場が買ったのは「少なくとも明日には問題が起きない」ということです。
しかし、中期的に見ると、これはMSTRの評価言語にとって格下げです。これまでMSTRの最も強力なストーリーは一方向の増加でした。資金調達、BTC購入、1株あたりのBTC保有量の増加です。現在は逆方向の動きが加わりました。BTC売却、準備金補充、利払い、割引証券の買い戻しです。
これは必ずしも間違いではなく、むしろ成熟した上場企業が取るべき行動かもしれない。しかし、これによりMSTRは「永遠の限界的買い手」から、「時には負債を管理しなければならない存在」へと変わることになる。
株式メカニズムの鍵はmNAV、つまりMSTRの時価総額と保有ビットコインの純資産価値の倍率にある。mNAVが1を超える場合、Strategyが株式を増発してBTCを購入すると、市場はこれを1株あたりのBTC価値の増加と解釈する。しかし、一度mNAVが1を下回ると、増発は自社のビットコインを割引価格で売却するようなものになる。
その段階に至れば、BTCを売却する方がむしろよりクリーンな資金調達方法となる。
これは普通株にとって必ずしも即座に悪いことではない。もし会社が売却資金で割安なSTRCを買い戻せば、将来の配当圧力を軽減でき、普通株はむしろ恩恵を受ける。しかし市場は新たな疑問を抱くだろう:最強の買い手までもが売却するなら、MSTRは依然としてどれだけのBTCプレミアムを享受すべきなのか?
BTC市場にとって何を意味するのか?
491枚は現物の需給を変えるものではない。
しかし、トレーダーの心理的なチャートを変える。過去に市場が下落した際、Strategyはしばしば最後の買い手として想像されてきた。ETFからの資金流出、マイナーの売却、個人投資家の買い控え、それでもセイラーがいた。
もし491枚が事実なら、この想像に亀裂が生じる。Strategyは依然として長期保有者であり、今後も買い続ける可能性はある。しかし、それはもはや「買い」ボタンしか持たないアカウントではない。
さらに厄介なのは、売却の枠組みがSTRCと結びついていることだ。STRCが長期にわたって額面を下回る限り、Strategyはいくつかの選択肢の間で決断を迫られる:配当の増加、割安な優先株の買い戻し、ドル準備金の補充、あるいはBTCの活用。どの選択も破滅的ではないが、いずれも「ビットコインへの信仰」をキャッシュフローの現実に引き戻す。
491枚が事実なら、それは最初の小さな証拠に過ぎない。
本当に見るべきは、今後市場がこうした小さな証拠の一つ一つを、例外として扱い続けるかどうかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事