

SyntiantのAIチップのIPOストーリーは、まずマイクで支えられる。

SyntiantがSECにS-1を提出した際、キーワードは明らかだった。同社はインテルやマイクロソフト関連の主体から資金調達を受けており、AIチップとソフトウェアを手掛け、ナスダック・グローバル・マーケットへの上場を目指し、ティッカーシンボルはSYTNである。
目論見書には細かい点もある。SyntiantのこのS-1によると、直近の四半期において、同社の収入の約95%はセンサーによるものだった。より具体的には、デジタルおよびアナログセンサーである。それらの大半は、2024年末に統合された音響部品企業Knowlesの民生用MEMSマイク事業に由来する。
このため、SyntiantのIPOストーリーはややねじれたものになっている。資本市場が見ているのはAIチップというレッテルだが、S-1で収入を支えているのはマイクなのである。
発行費用表によると、最高登録発行額は1億ドルである。これは登録料の計算基準であり、最終的な調達額とは異なる。初版のS-1では、発行価格帯や発行株式数はまだ示されていない。
2026年3月31日までの3ヶ月間における同社の純損失は2088万ドル、普通株主に帰属する純損失は2621万ドルであった。
では、この会社は一体何で収益を上げているのか?
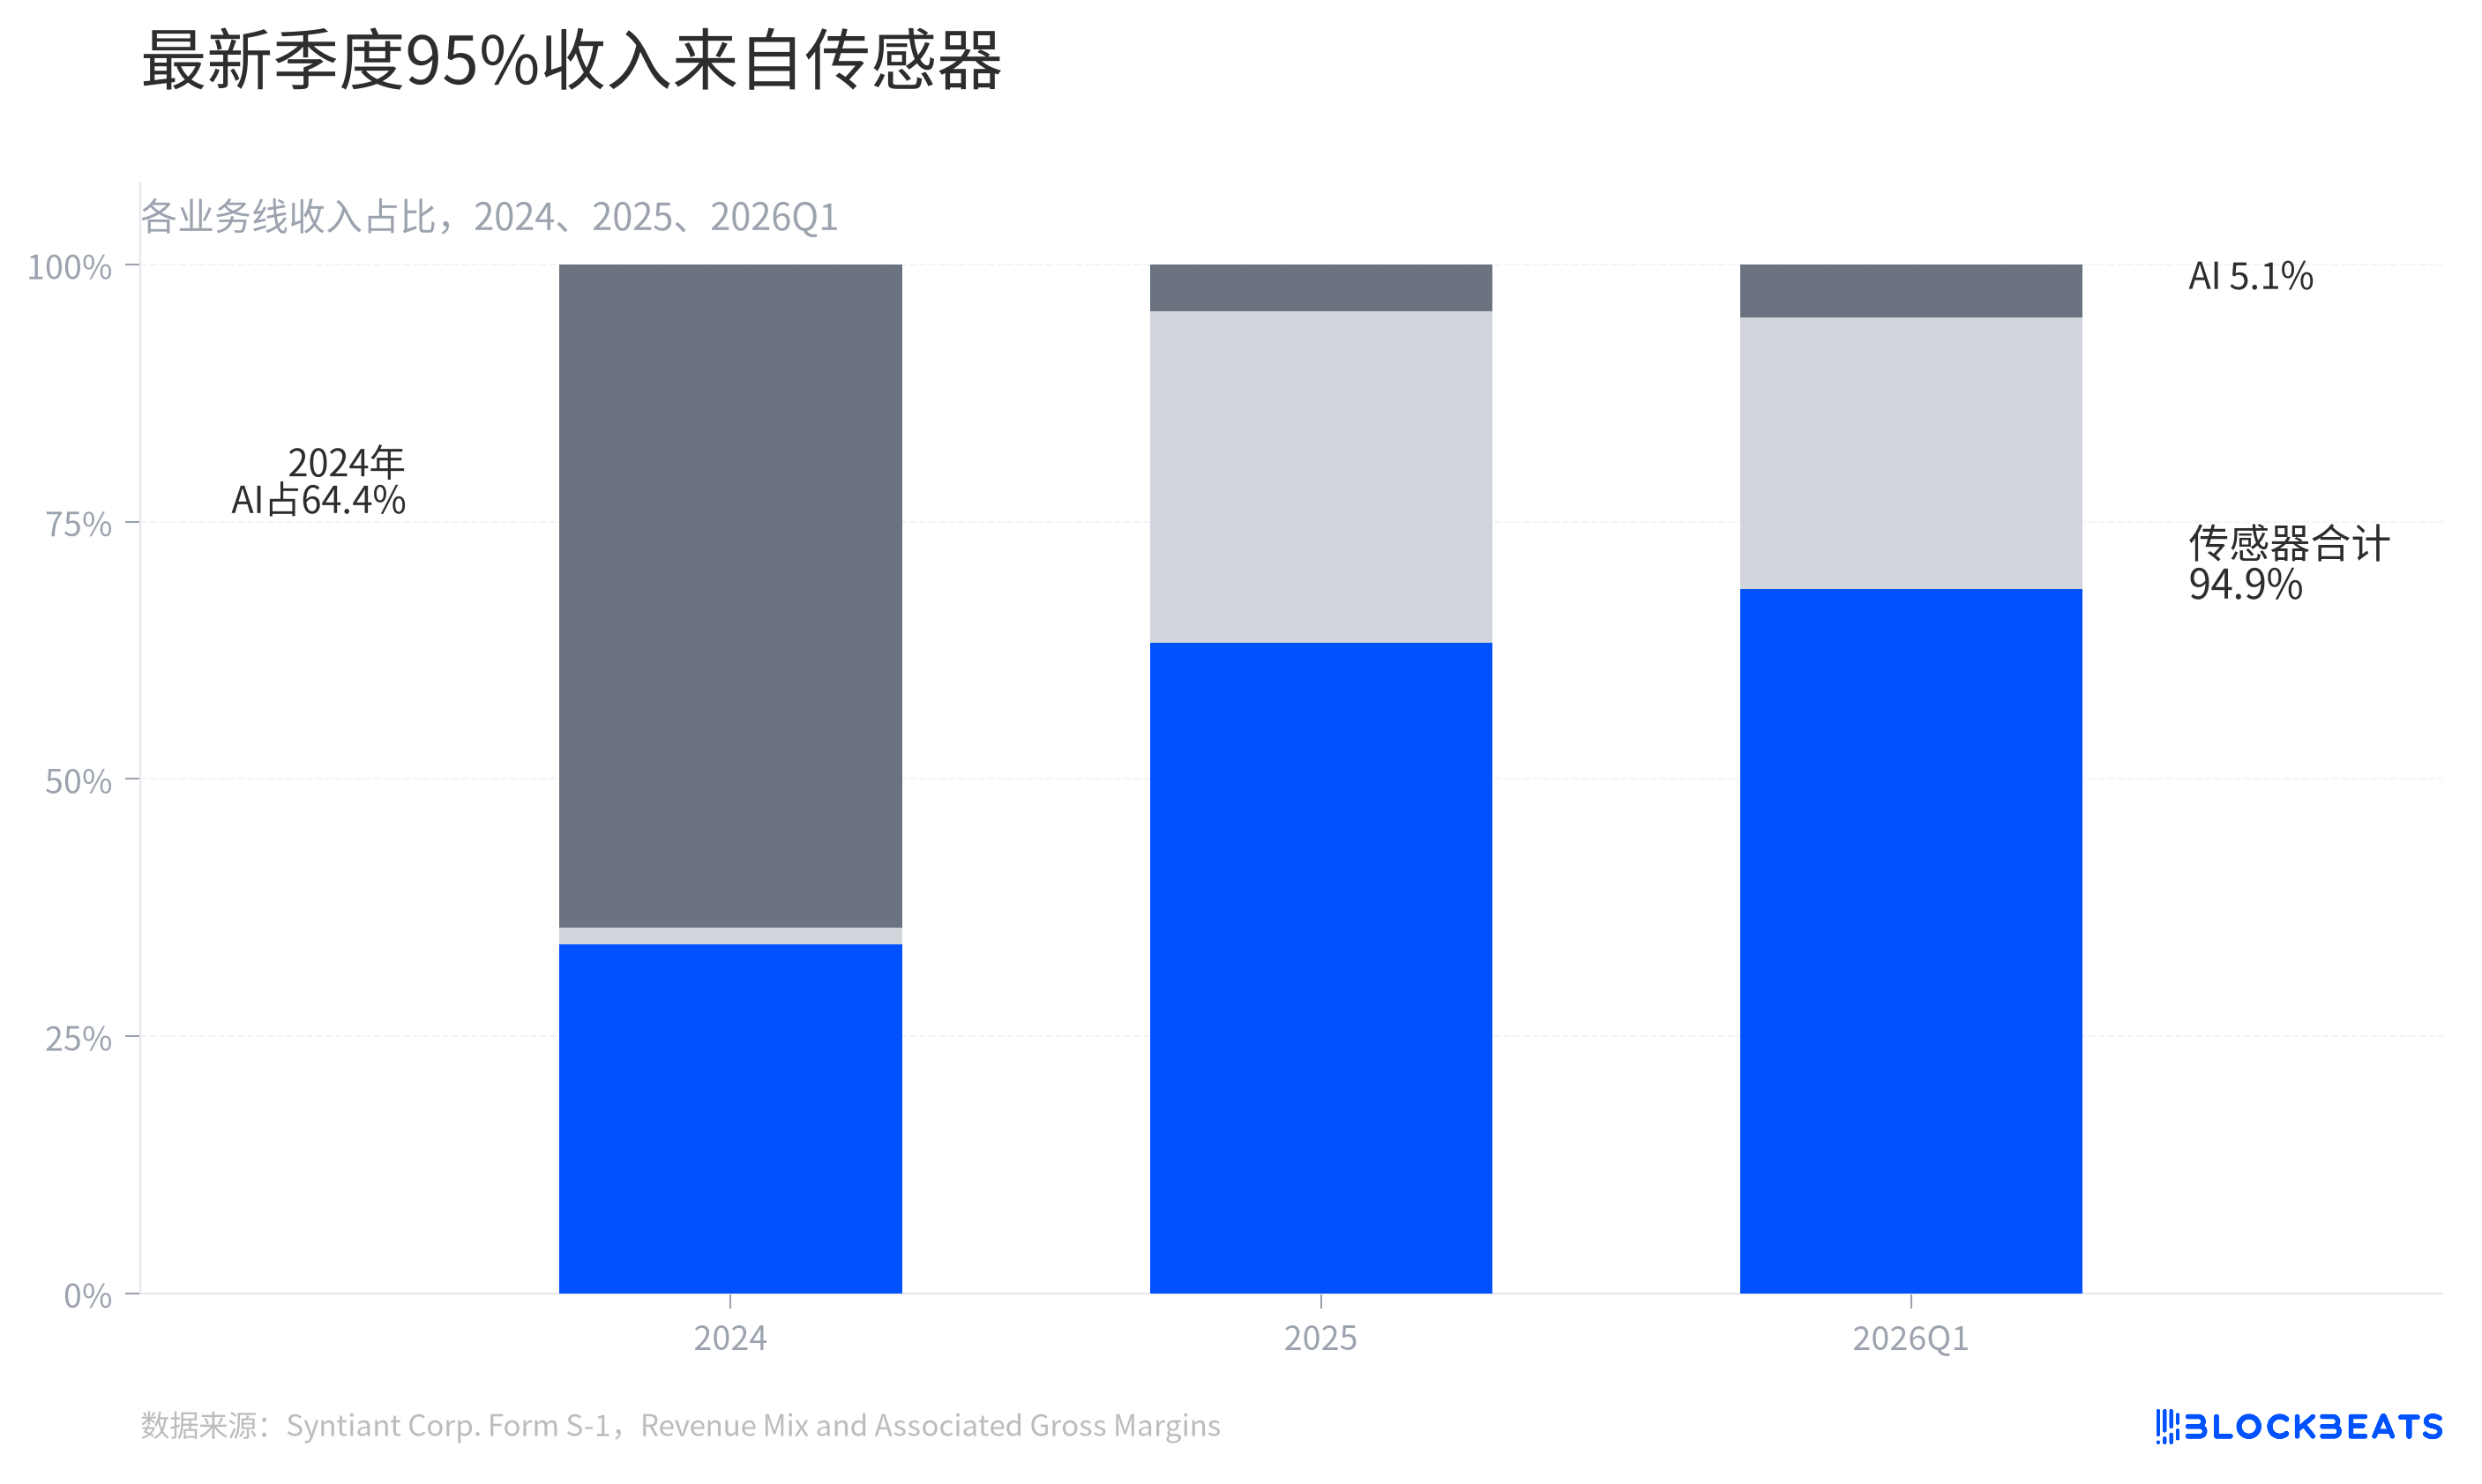
Syntiantの初期の収入構造は、確かによりAIチップ企業らしいものだった。S-1によると、2024年にはAI事業が同社の収入の大部分を占めていた。2026年第1四半期になると、AI事業は約5%にまで減少し、デジタルおよびアナログセンサーが合わさって、真の収入基盤となった。
ここでの変化は、「事業の多角化」という一言で説明できるものではない。AIラインは依然として存在し、Syntiantが語りたい将来のストーリーであり続けているが、収入表は別のものに取って代わられている。投資家にとっては、これはAIの看板を掲げた店に入ったものの、カウンターで最もよく売れているのがマイクであるようなものだ。
収入が突然大きくなった理由は、この買収にもある。
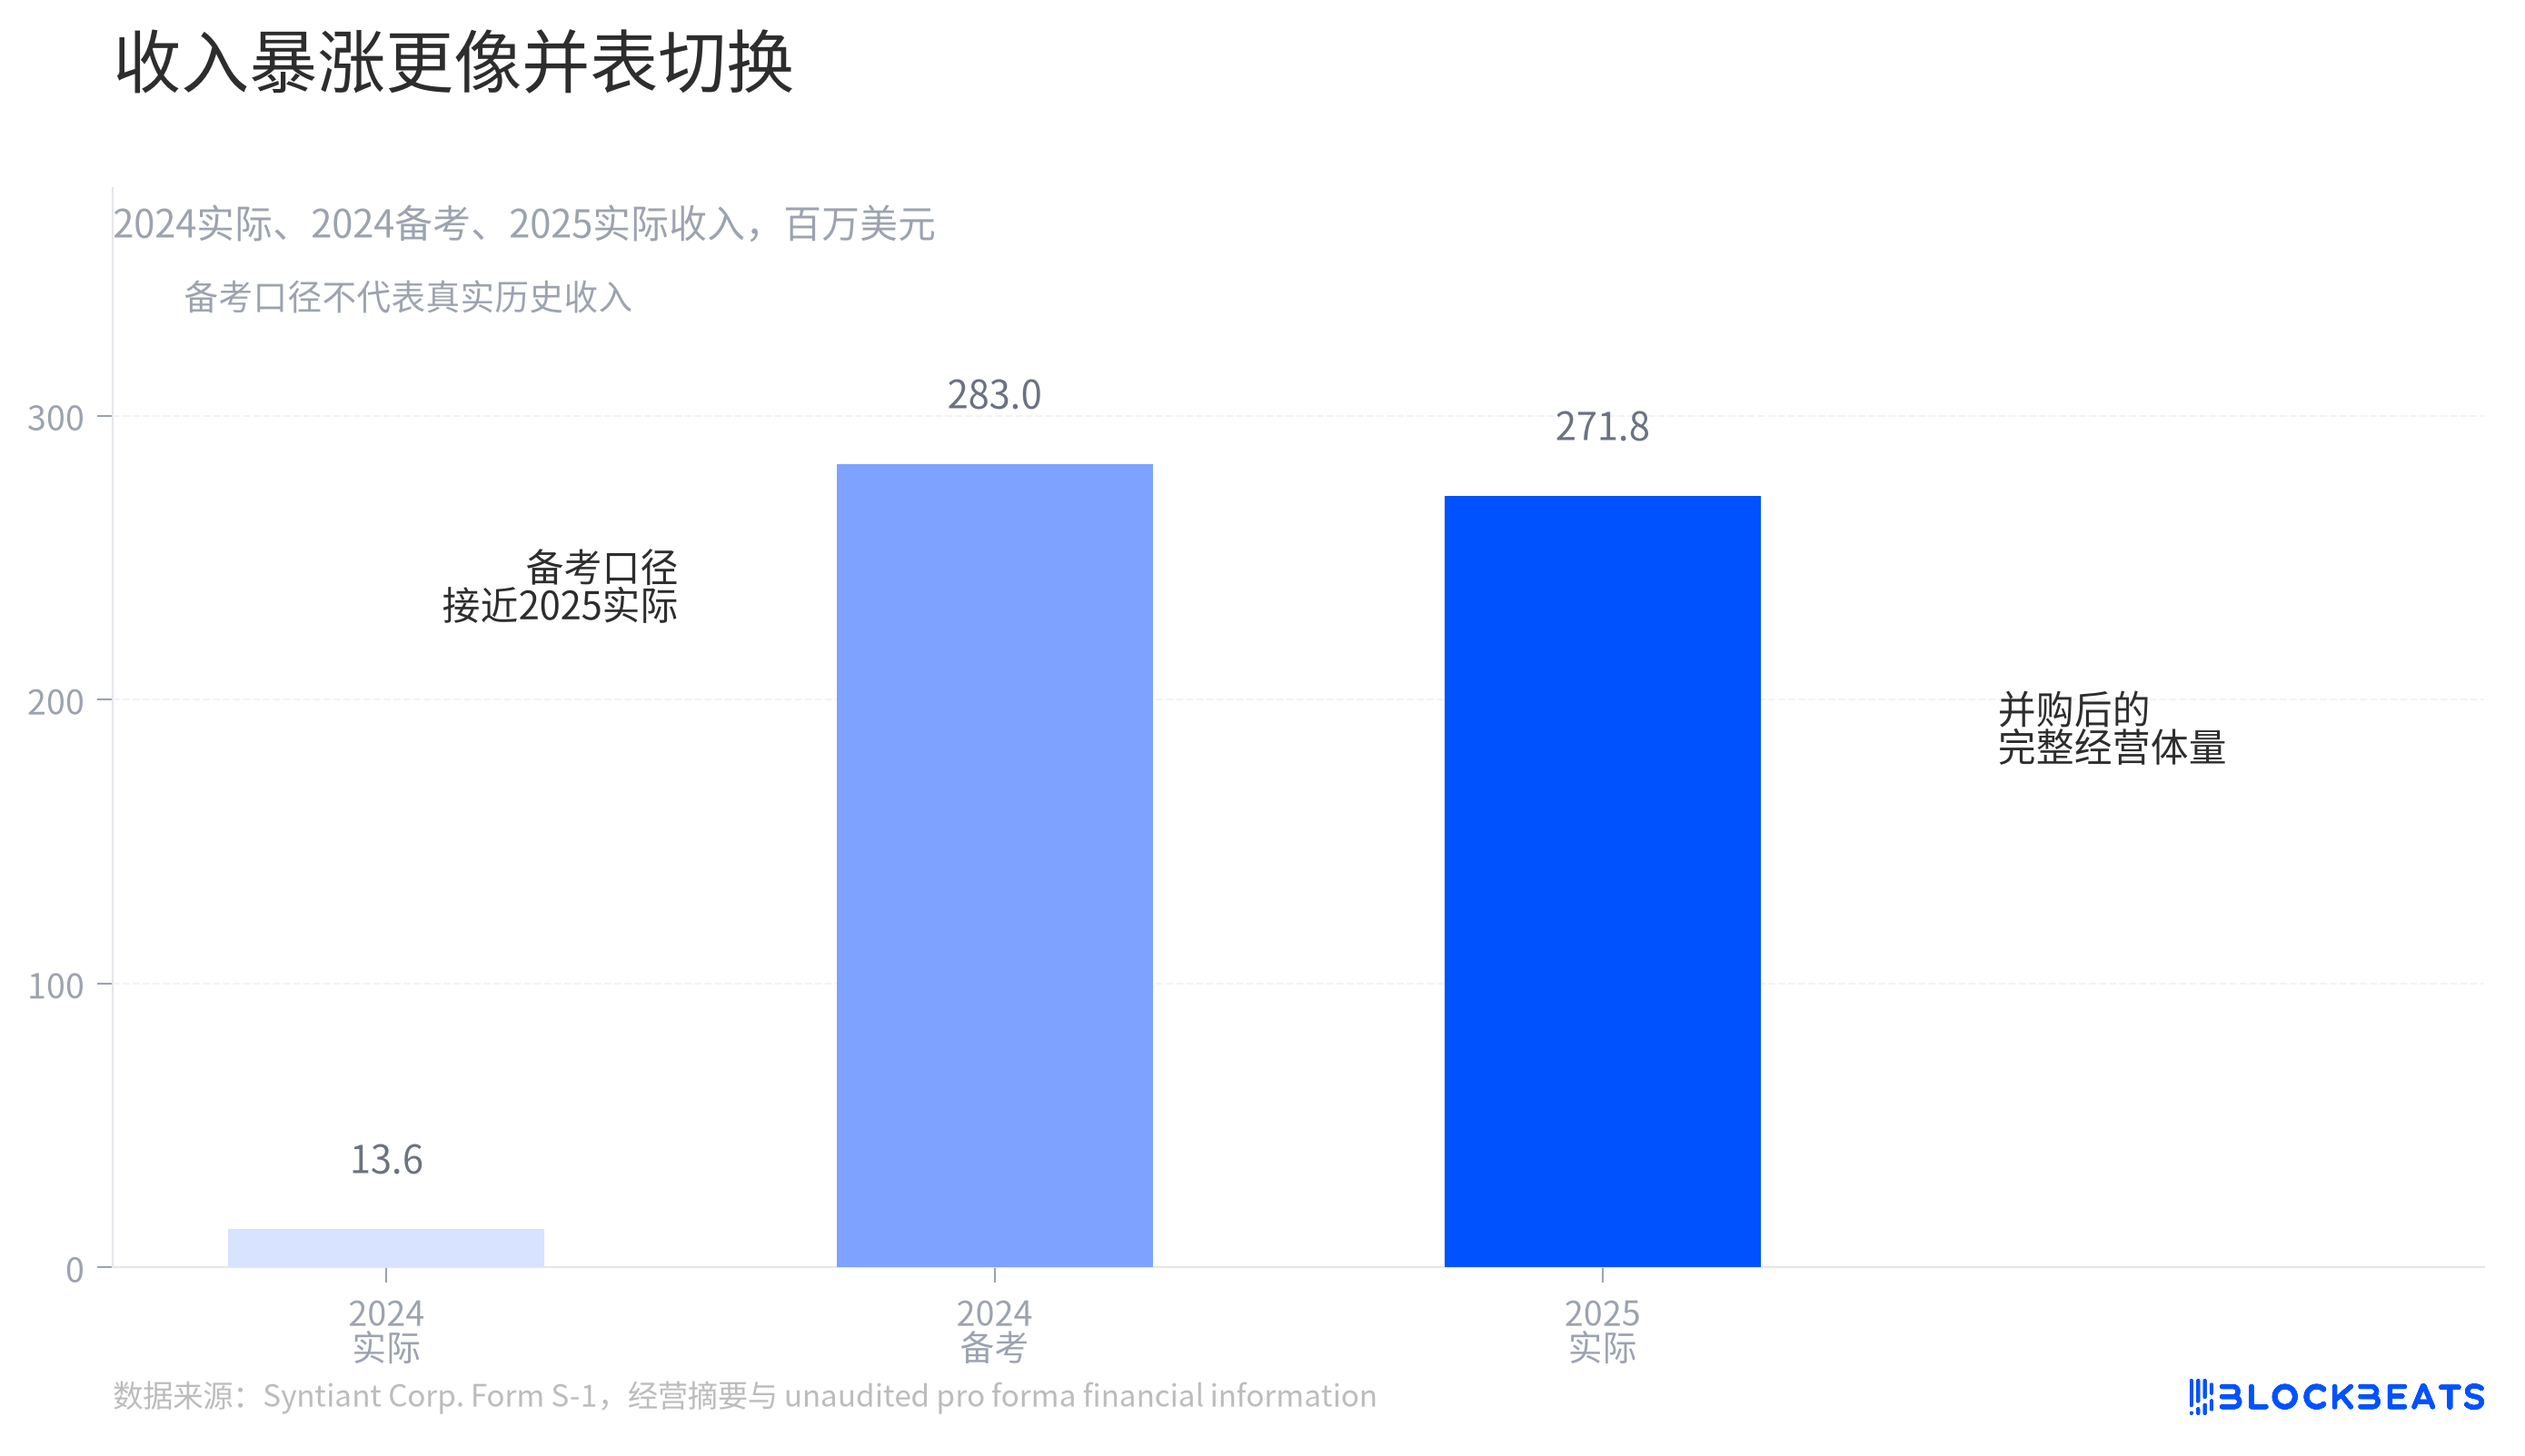
S-1によると、Syntiantの2025年の収入は2億7200万ドルに達し、2024年の実績収入の約20倍である。この数字だけを見ると、AI事業の拡大と理解しやすい。
しかし、S-1のプロフォーマ表は別の側面を示している。もしKnowlesの民生用MEMSマイク事業が2024年1月1日から統合されていたと仮定すると、Syntiantの同年のプロフォーマ収入は約2億8300万ドルに近づく。この口径は実際の歴史ではなく、買収の影響を年間に均したものに過ぎない。これは、2025年の収入段階が主に事業規模の切り替えによるものであり、既存事業が突然成長したわけではないことを示している。
これこそが、このS-1における最も重要なコントラストだ。AIはストーリーであり、Knowlesがもたらすセンサー事業は規模である。
問題は、規模が質とイコールではないということだ。
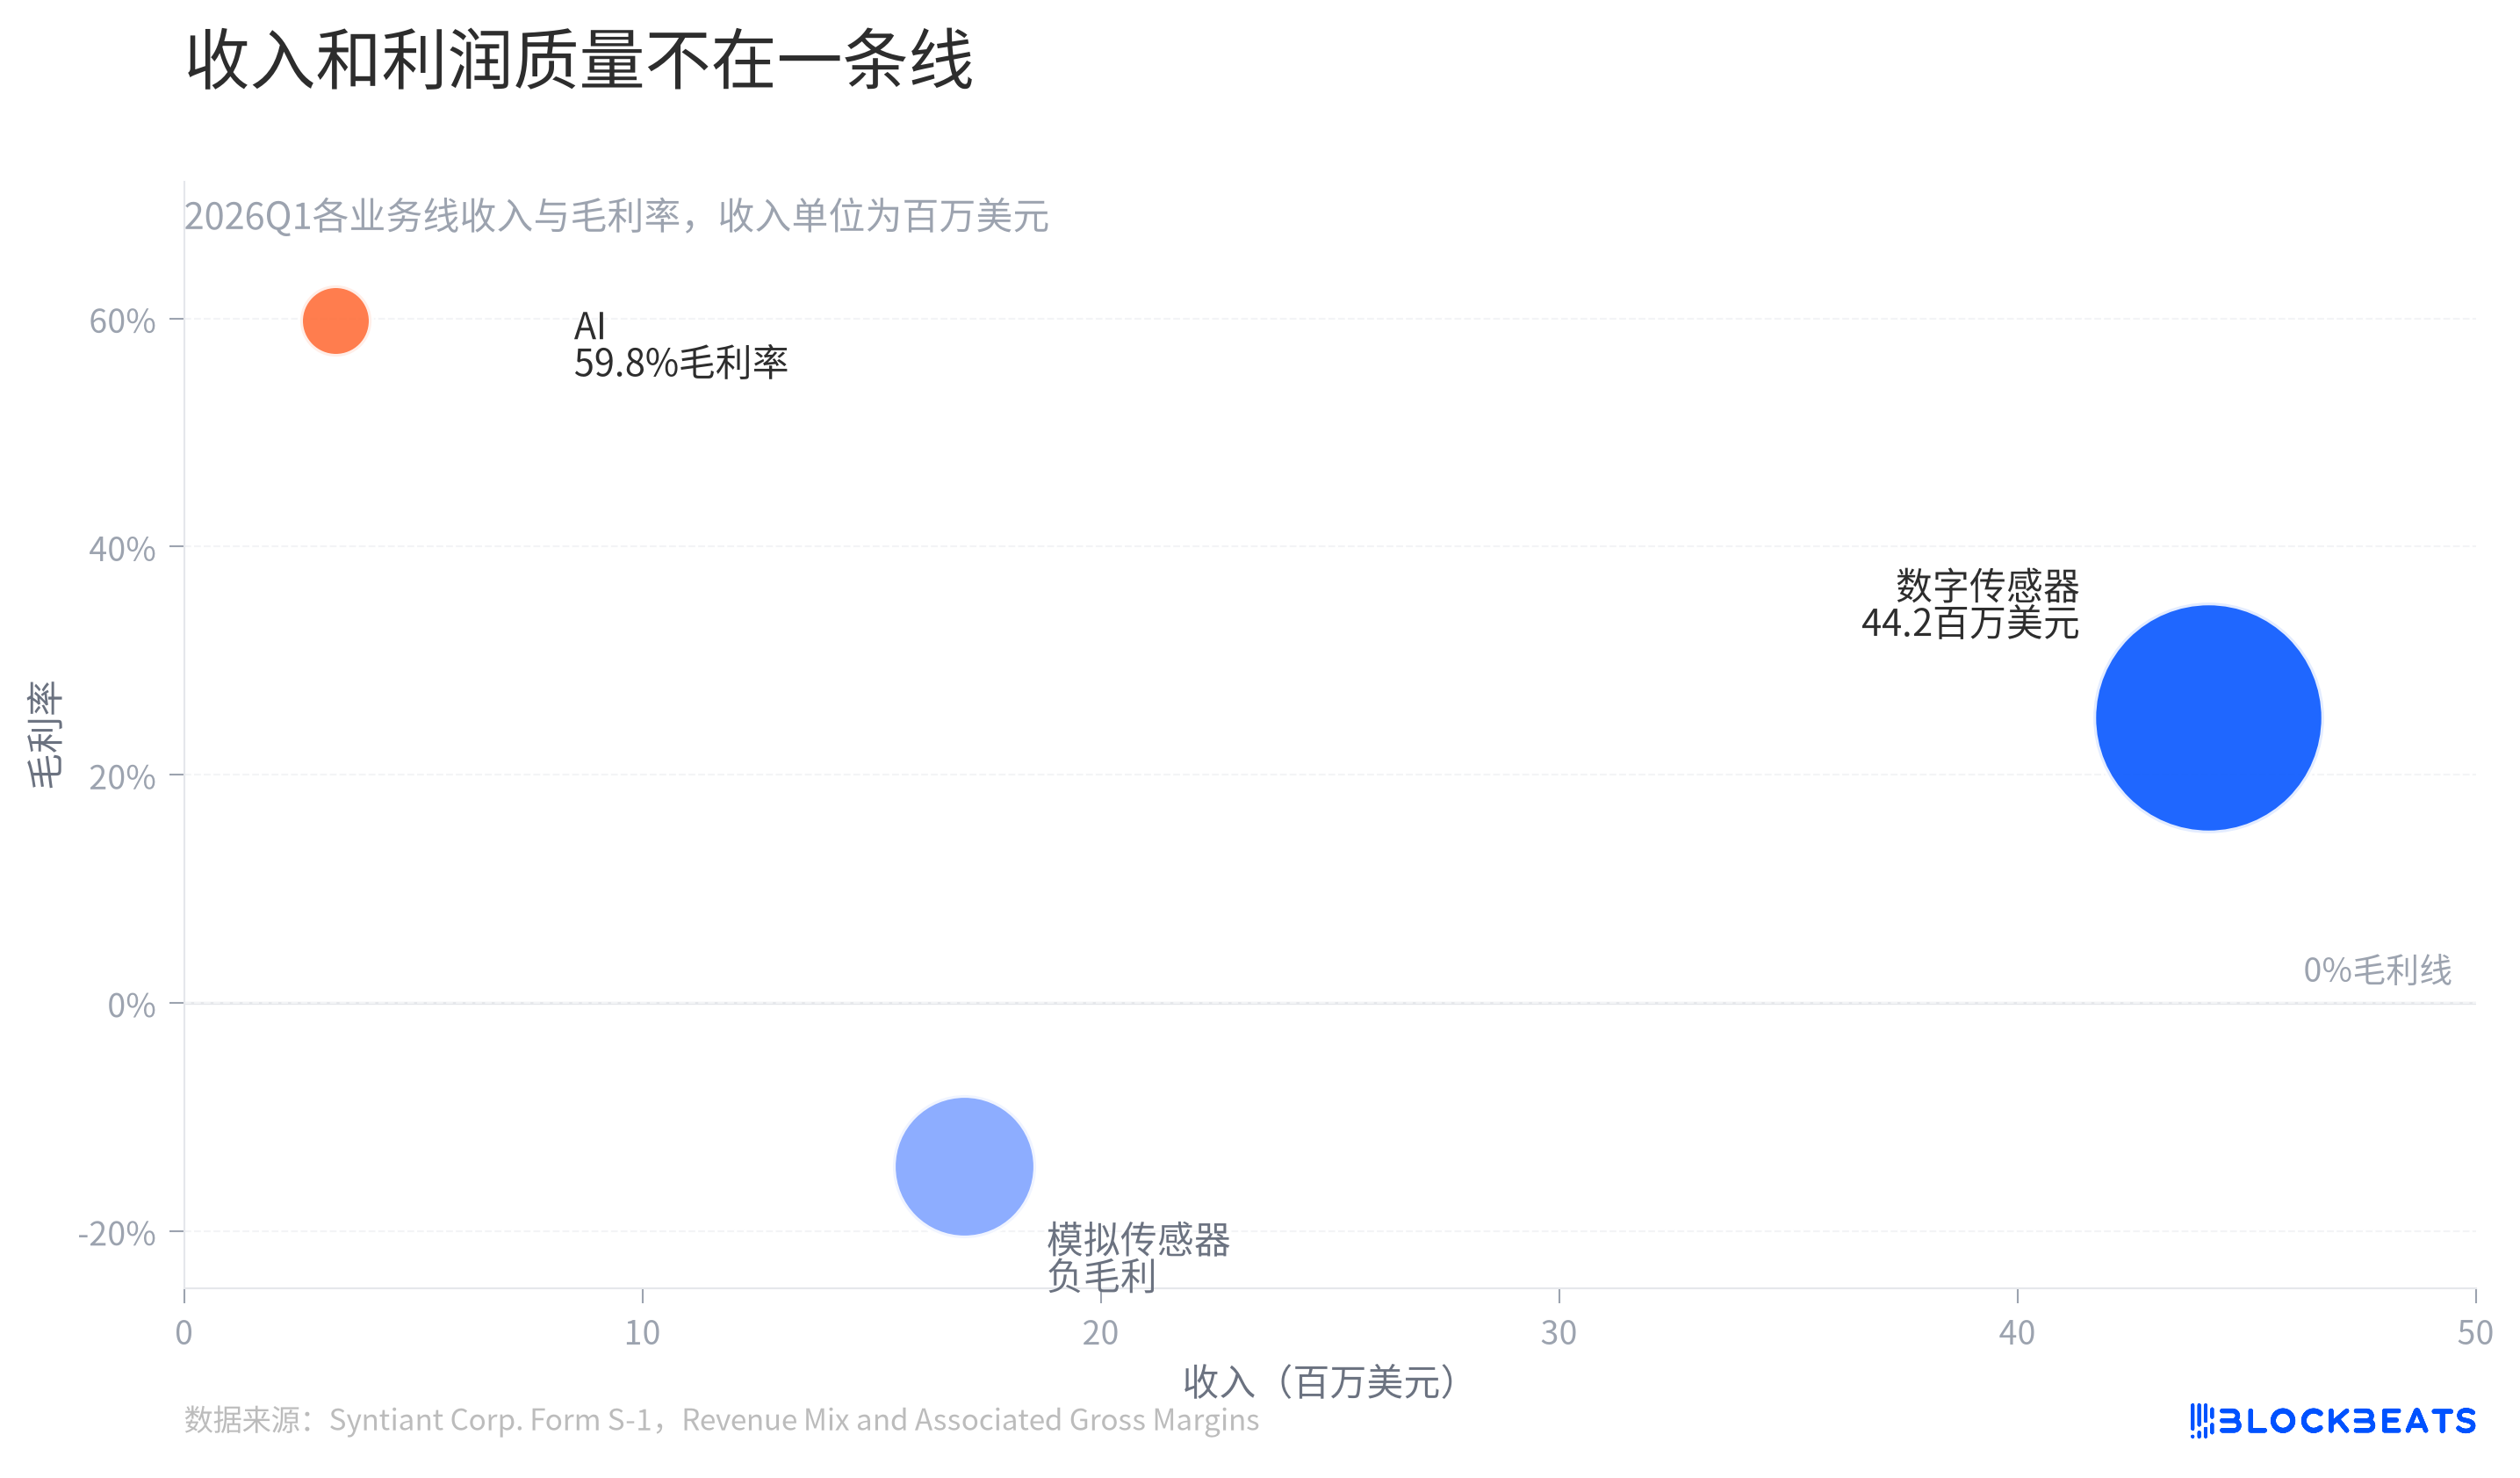
S-1のセグメント別粗利率表によると、2026年第1四半期のAI事業の粗利率は60%近くに達している。これは3つの事業ラインの中で最も美しい数字だが、収益規模は非常に小さい。
主要な収益を生み出すデジタルセンサーの粗利率は、わずか4分の1程度だ。アナログセンサーはさらに深刻で、同期間の粗利率はマイナスとなっている。一般的なビジネス用語に置き換えれば、最も儲かるカウンターはまだ小さく、最も忙しいカウンターの粗利は薄く、もう一つのカウンターは赤字を垂れ流している状態だ。
これは、センサー事業に価値がないという意味ではない。Syntiantに顧客、出荷、現金回収、そして上場時に示せる収益規模をもたらしている。S-1の中で、Syntiantは2025年にセンサーの出荷が10億個を超えたとも述べている。AIの初期収益しかない半導体企業が、同じ方法で規模を語ることは難しい。
しかし、センサーは同時にストーリーを現実に引き戻す。2026年第1四半期、同社の総収益は6450万ドル、普通株主に帰属する純損失は2621万ドルだった。上場前のSyntiantは、AI半導体で利益モデルを確立した企業ではなく、センサーの規模とAIの選択肢を同じ目論見書に詰め込んだ企業なのである。
では、なぜそれでもPhysical AIを語るのか?
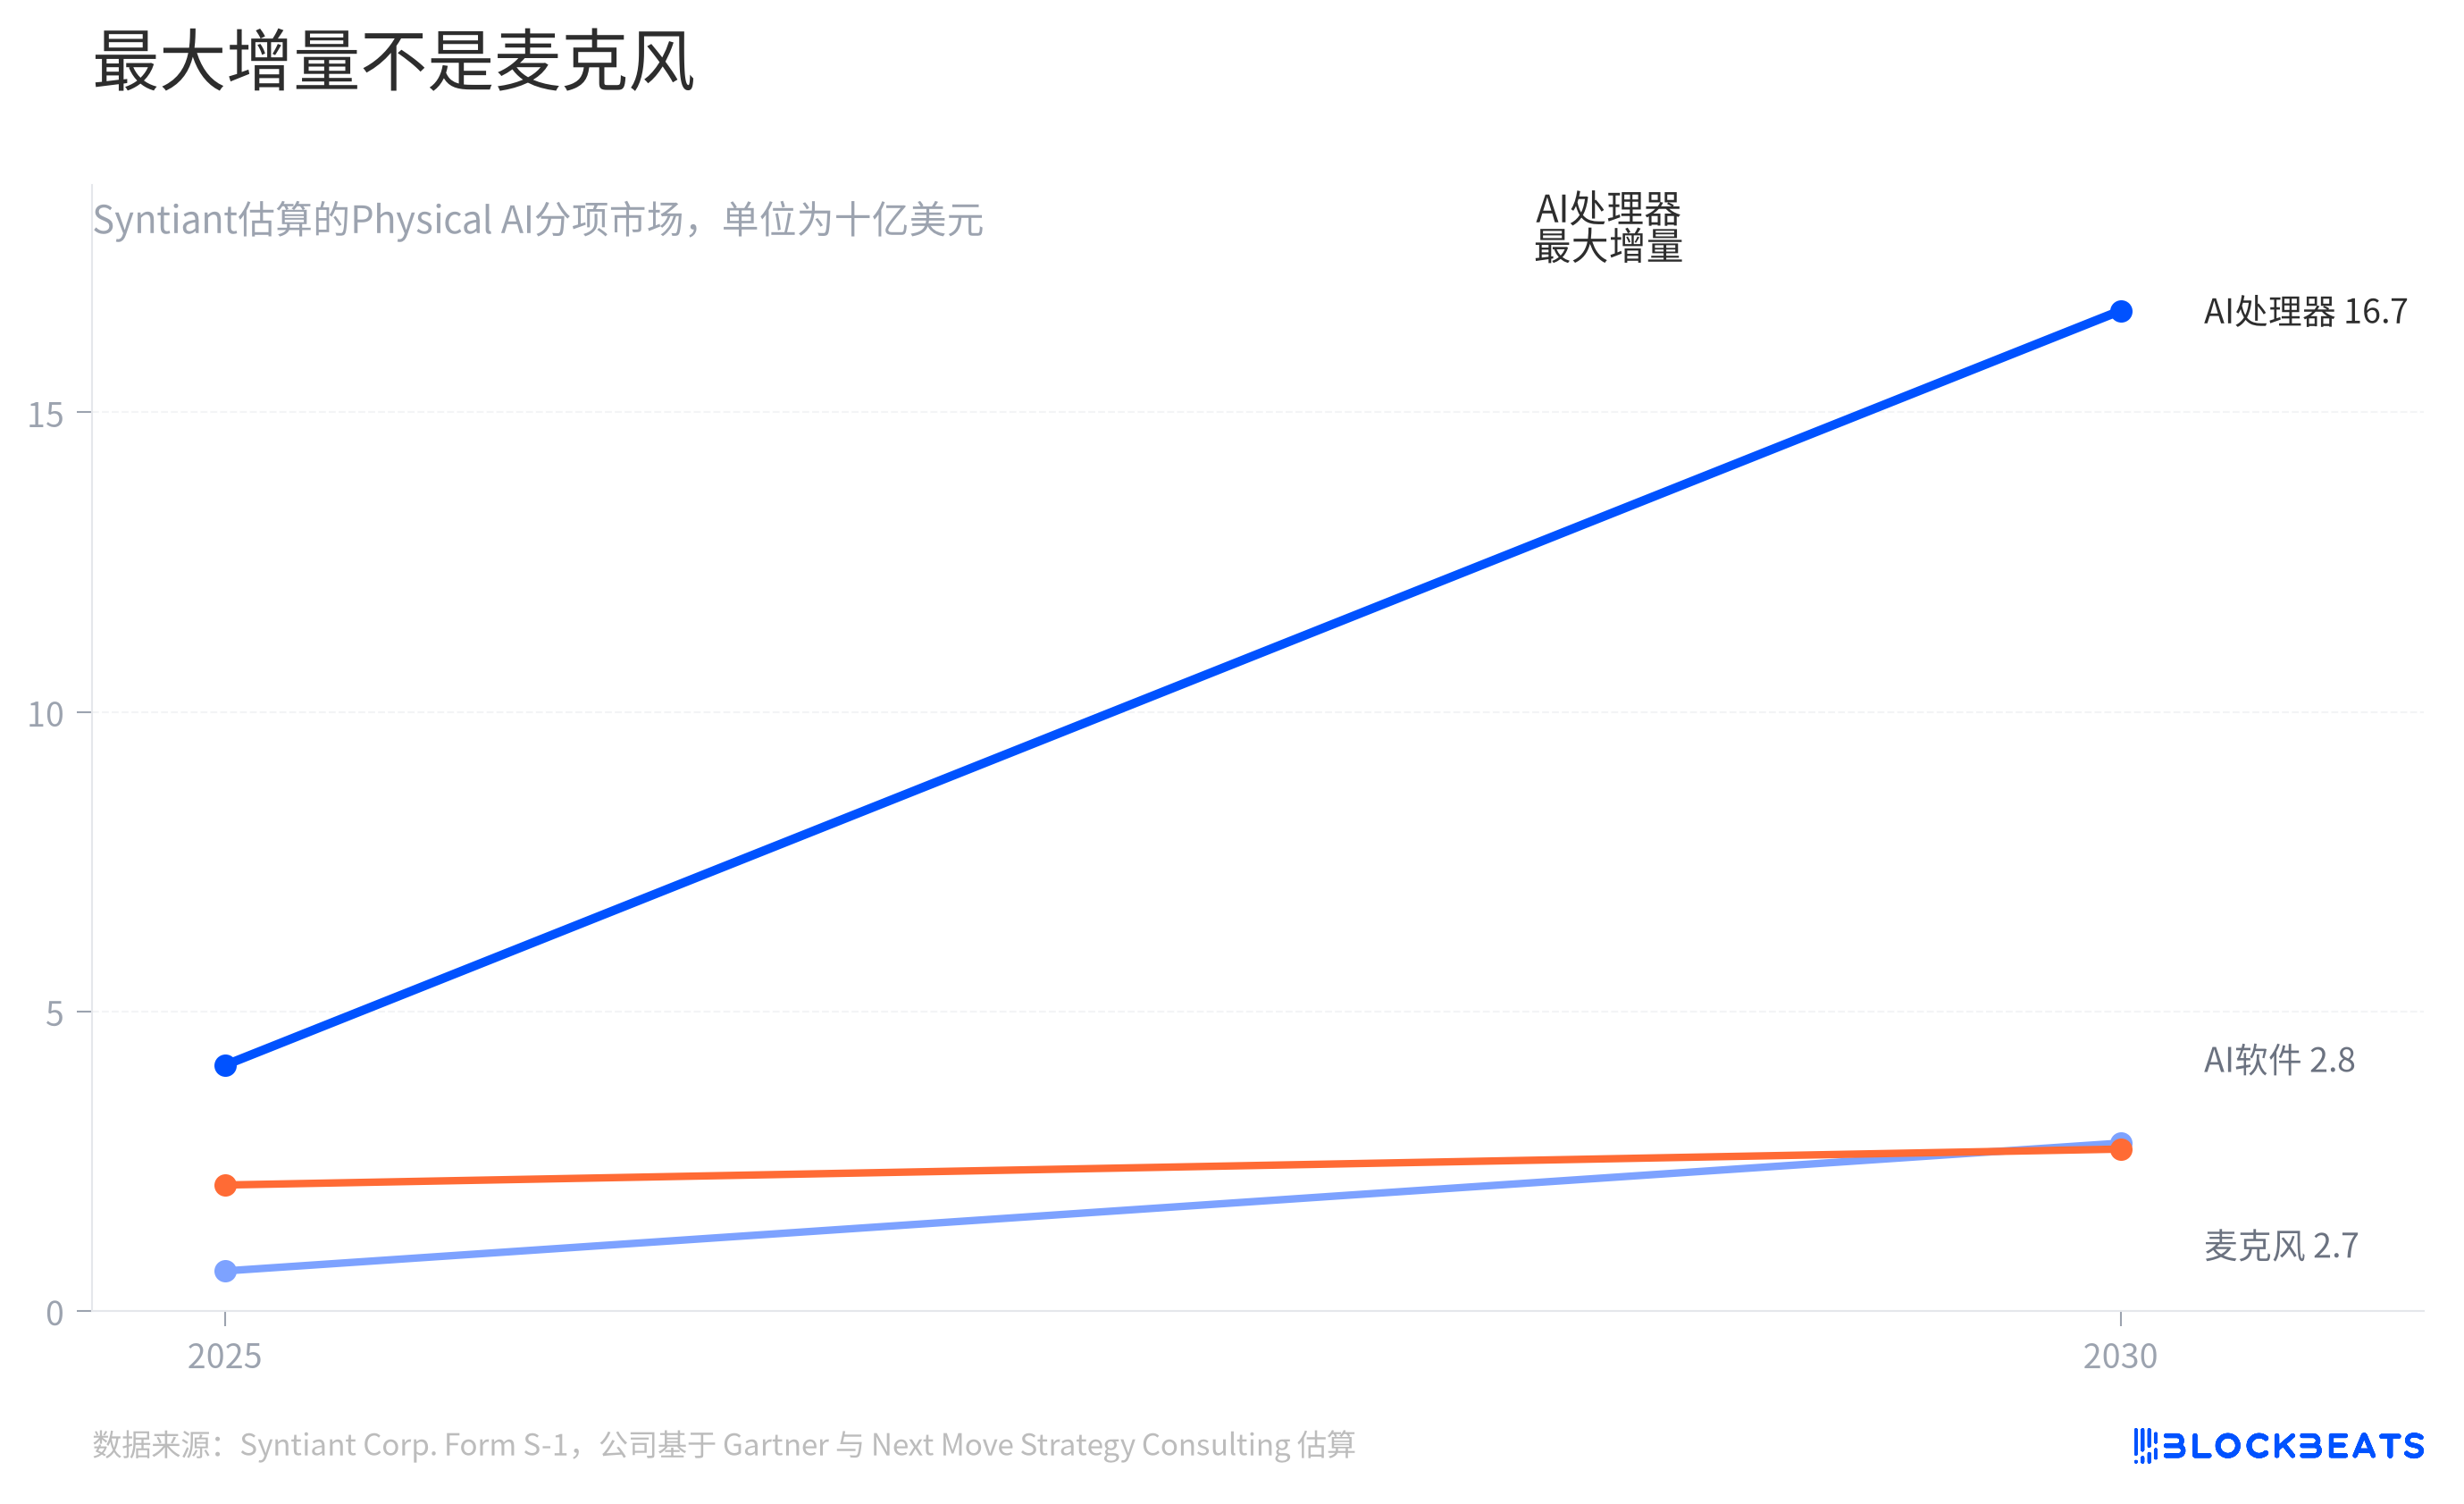
その答えは、市場規模のストーリーにある。SyntiantはS-1の中で、Physical AIに関連するTotal Addressable Market(TAM)は2025年の70億ドルから2030年には220億ドルに成長すると推定している。この推定は、GartnerやNext Move Strategy Consultingの関連データと同社の計算に基づくものであり、独立した第三者によるSyntiant向けのバリュエーションの裏付けではない。
分解してみると、Syntiantが最も近づきたいのはAI処理半導体とAIソフトウェアモデルである。同社はS-1の中で、前者は2030年までに167億ドルに達すると推定している。これに対し、MEMSマイク市場は同期間でわずか27億ドルにとどまり、年間平均成長率もはるかに低い。
これにより、現在の収益がマイクに支えられている企業が、それでも目論見書をPhysical AIのストーリーとして書く理由が説明できる。マイク事業は財務諸表を厚くする役割を担い、AI半導体とソフトウェアは市場の想像力を大きく広げる役割を担っているのだ。
インテルとマイクロソフトの名前も、この枠組みの中で捉える必要がある。S-1によると、シリーズD-1ラウンドの総調達額は約7990万ドルで、そのうちインテル・キャピタルが約250万ドル、マイクロソフト・グローバル・ファイナンスが約296万ドルを購入した。これは両社が資金調達と株主構成に参加したことを示すが、彼らがこの会社を主導したと解釈すべきではない。
SyntiantのIPOは、単なるAIチップ上場のストーリーではない。むしろ、ある企業がマイクを使って収入規模を買い取り、自らをPhysical AIの棚に再び置くようなものだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







