Anthropicは8954億ドルの計算能力請求書を公表し、機関は評価額を1.6兆ドル未満に引き下げた

TL;DR
· Anthropicは11月2日にSECへS-1/A修正稿を提出し、第3四半期の売上高169.56億ドルを初めて開示した。前年同期比で約11倍に増加した一方、営業成績は第2四半期の9.74億ドルの黒字から5.67億ドルの赤字に転じた。
· 同じ書類で、これまで空白だった計算資源とインフラの調達コミットメントを約8954億ドルと記載した。うち698億ドルが12か月以内に満期を迎えるため、IPOの資金使途は拡張から長期的なコストへの対応へと変わった。
· 関連銘柄:ANT(未上場)、計算資源サプライヤーのBroadcom、Google、Amazon、Microsoft、および小売配分チャネルのRobinhood、Charles Schwab、SoFi。
11月2日、AnthropicはSECへS-1/A修正稿を提出し、10月26日の初版で空白だった2つの数字を補った。9月30日時点の第3四半期売上高169.56億ドル、および計算資源とインフラの調達コミットメント合計約8954億ドルである。同じ四半期報告書の中で、営業成績は第2四半期の9.74億ドルの黒字から5.67億ドルの赤字に変わった。発行価格と発行株数は依然として空白で、コードはANT。
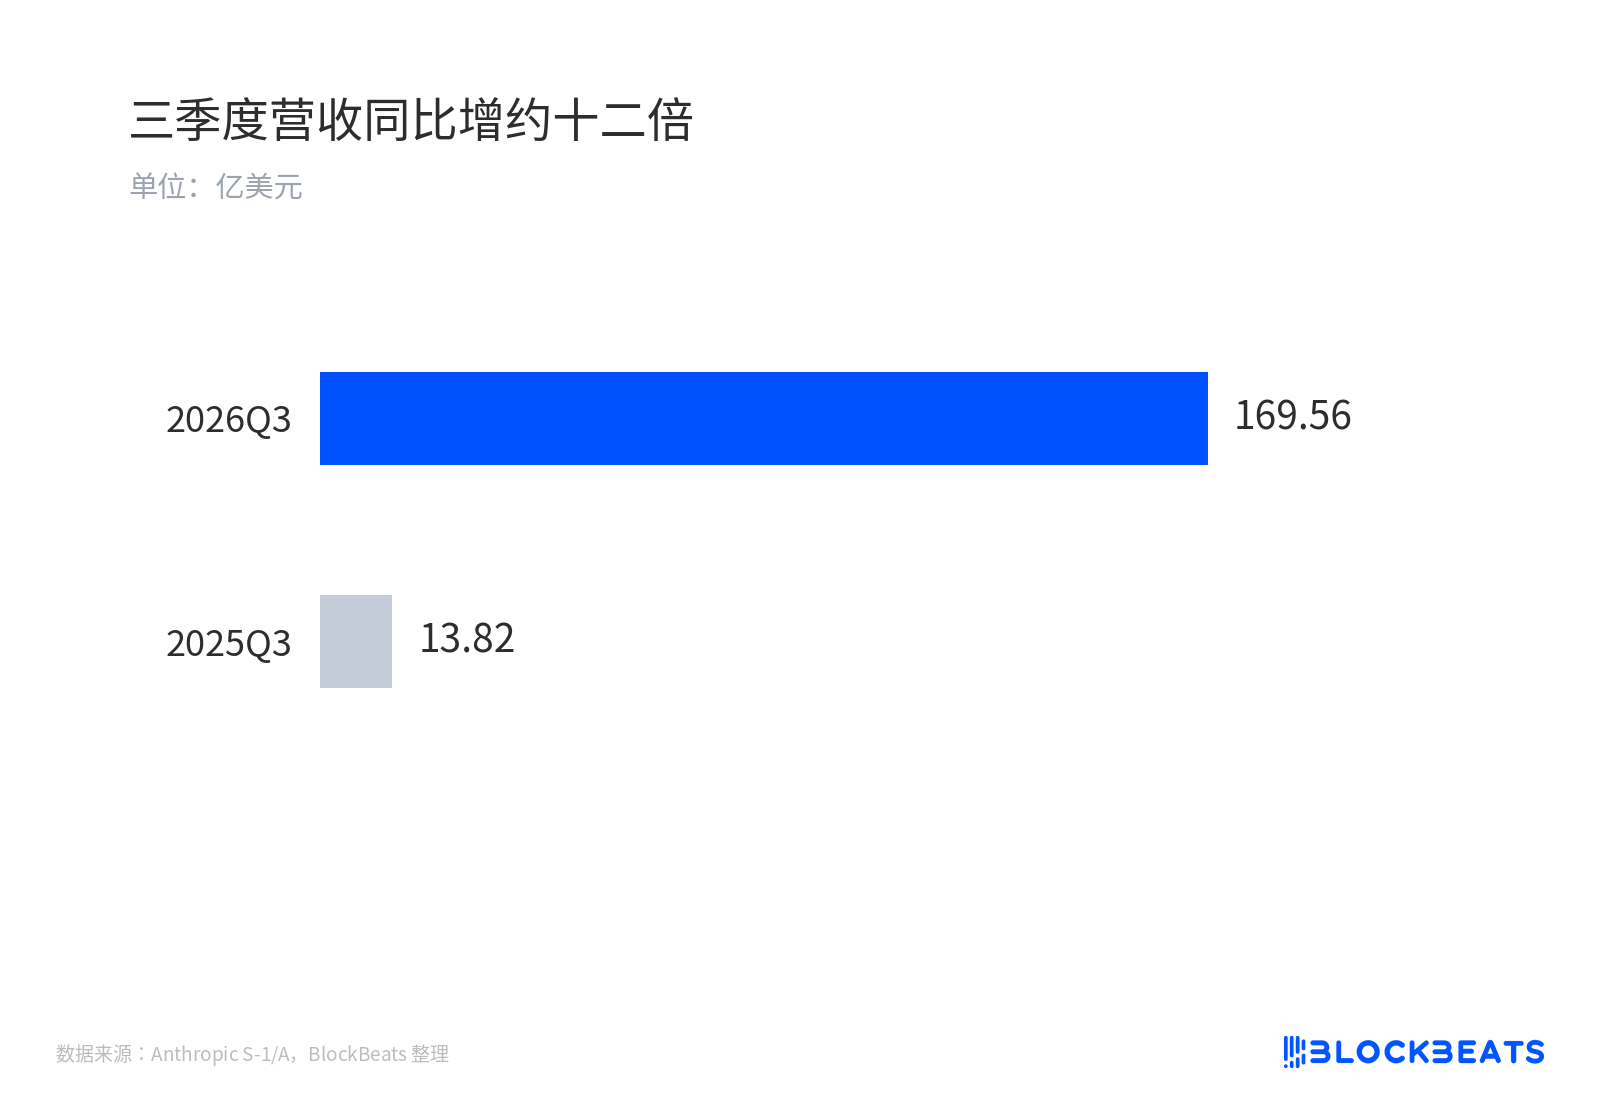
第3四半期売上高は前年同期比約12倍増
計算資源を借りる会社は、利益がまず生産能力に阻まれる
Anthropicはデータセンターを建設せず、モデルは他社が建設した机房で稼働し、計算資源は契約に基づいて購入する。そのため、その損益計算書は生産能力のペースに極めて敏感で、ラックの納入時期のずれが直接売上総利益率に反映される。
第3四半期の計算資源とインフラ費用は98.63億ドルで、売上高の58%を占め、第2四半期は48%だった。経営陣の説明によると、長期契約は通常12~18か月前に生産能力を確保するが、需要の伸びがそれを上回るため、スポット購入で補うしかなく、約50億ドルの短期高価格計算資源に加え、約20億ドルの寄付マッチングプログラムの非現金費用が、営業利益をマイナスに押し込んだ。
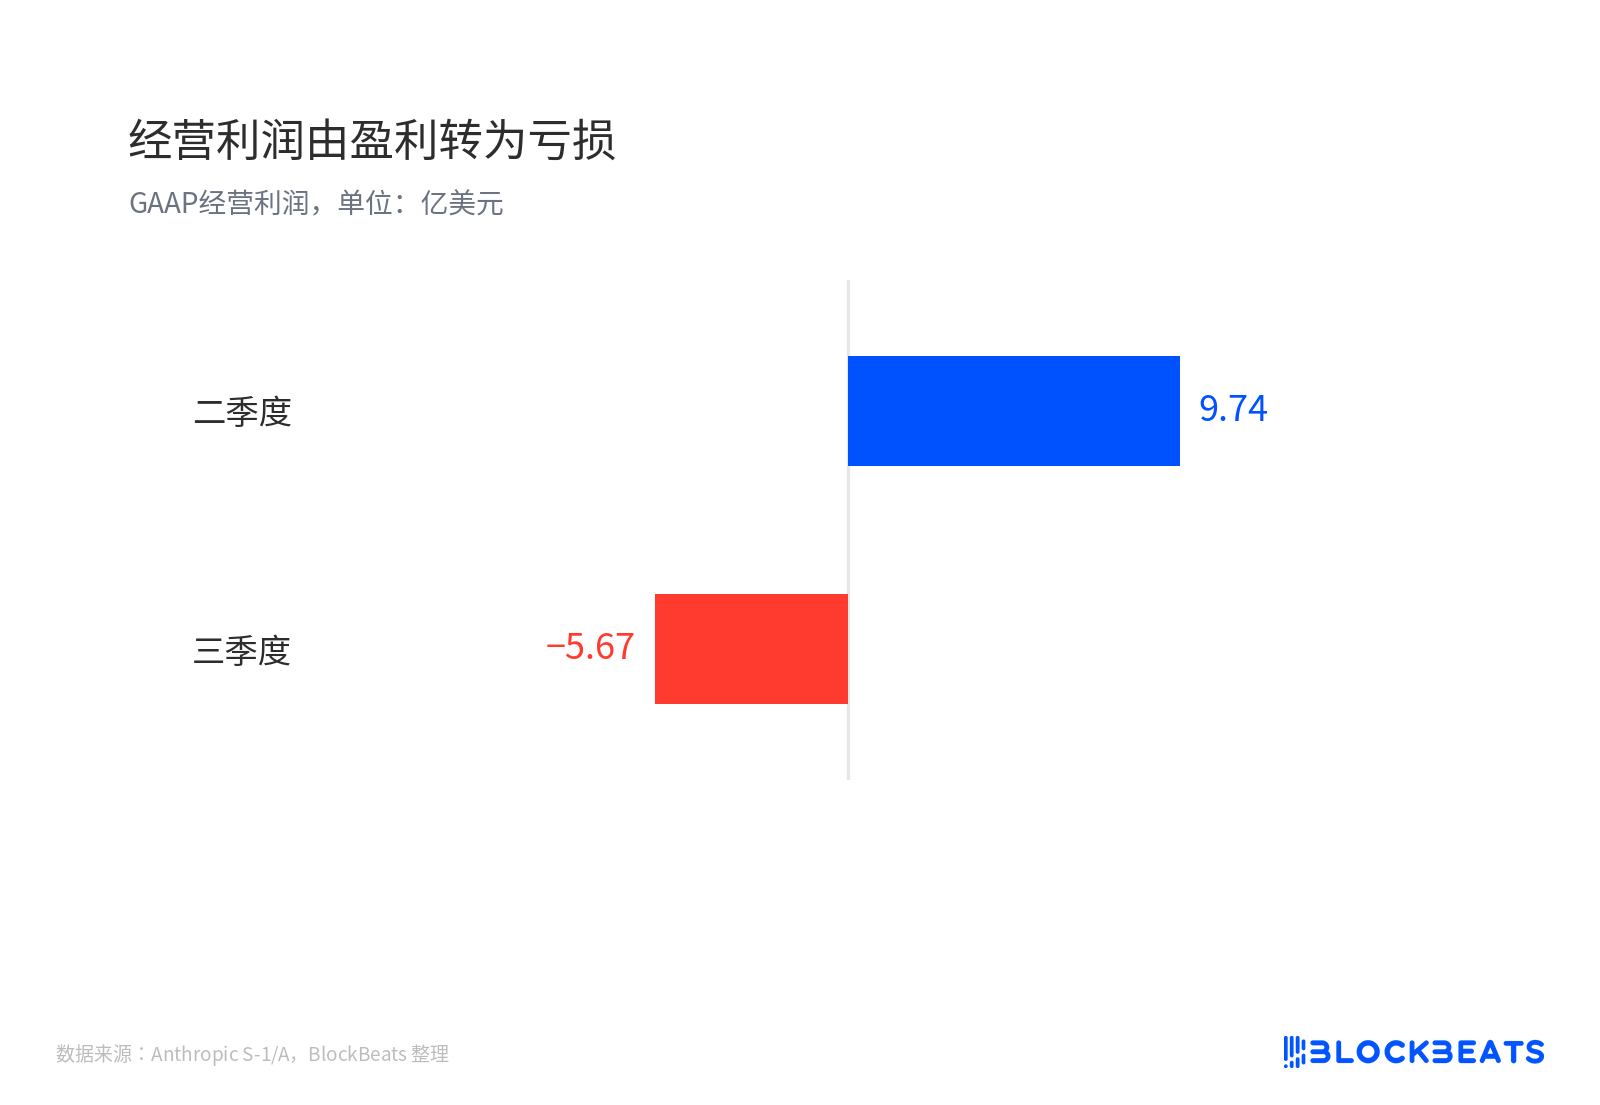
営業利益は黒字から赤字へ転換
米国会計基準(GAAP)で計算すると、もう一つの側面がある。調整後営業利益は25億ドル、利益率は15%で、第2四半期は19%だった。GAAP赤字と調整後利益の間には約30.67億ドルの差額があり、会社はそのうち約20億ドルしか説明しておらず、残りは項目別に開示されていない。
帳簿上の純損失232.91億ドルは誤読されやすい。うち219.36億ドルは転換社債、デリバティブ負債、SAFE(将来株式簡易契約)の公正価値再評価によるもので、企業価値の上昇に伴いこれらの転換証券の評価額が上がり、損失が膨らんだのであって、現金が減少したわけではない。純損失をキャッシュバーンの速度として読むと、逆の結論に至る。
8954億ドルがIPOを資金調達の枠組みに変える
コミットメント表はこの修正稿の新情報である。初版では総額が空白だったが、現在は明記され、約8954億ドルで、ほぼすべてが計算能力とインフラである。約4475億ドルは2030年末までに発生し、698億ドルはその後12か月以内に満期を迎え、残りは概ね2031年から2045年にかけて発生する。
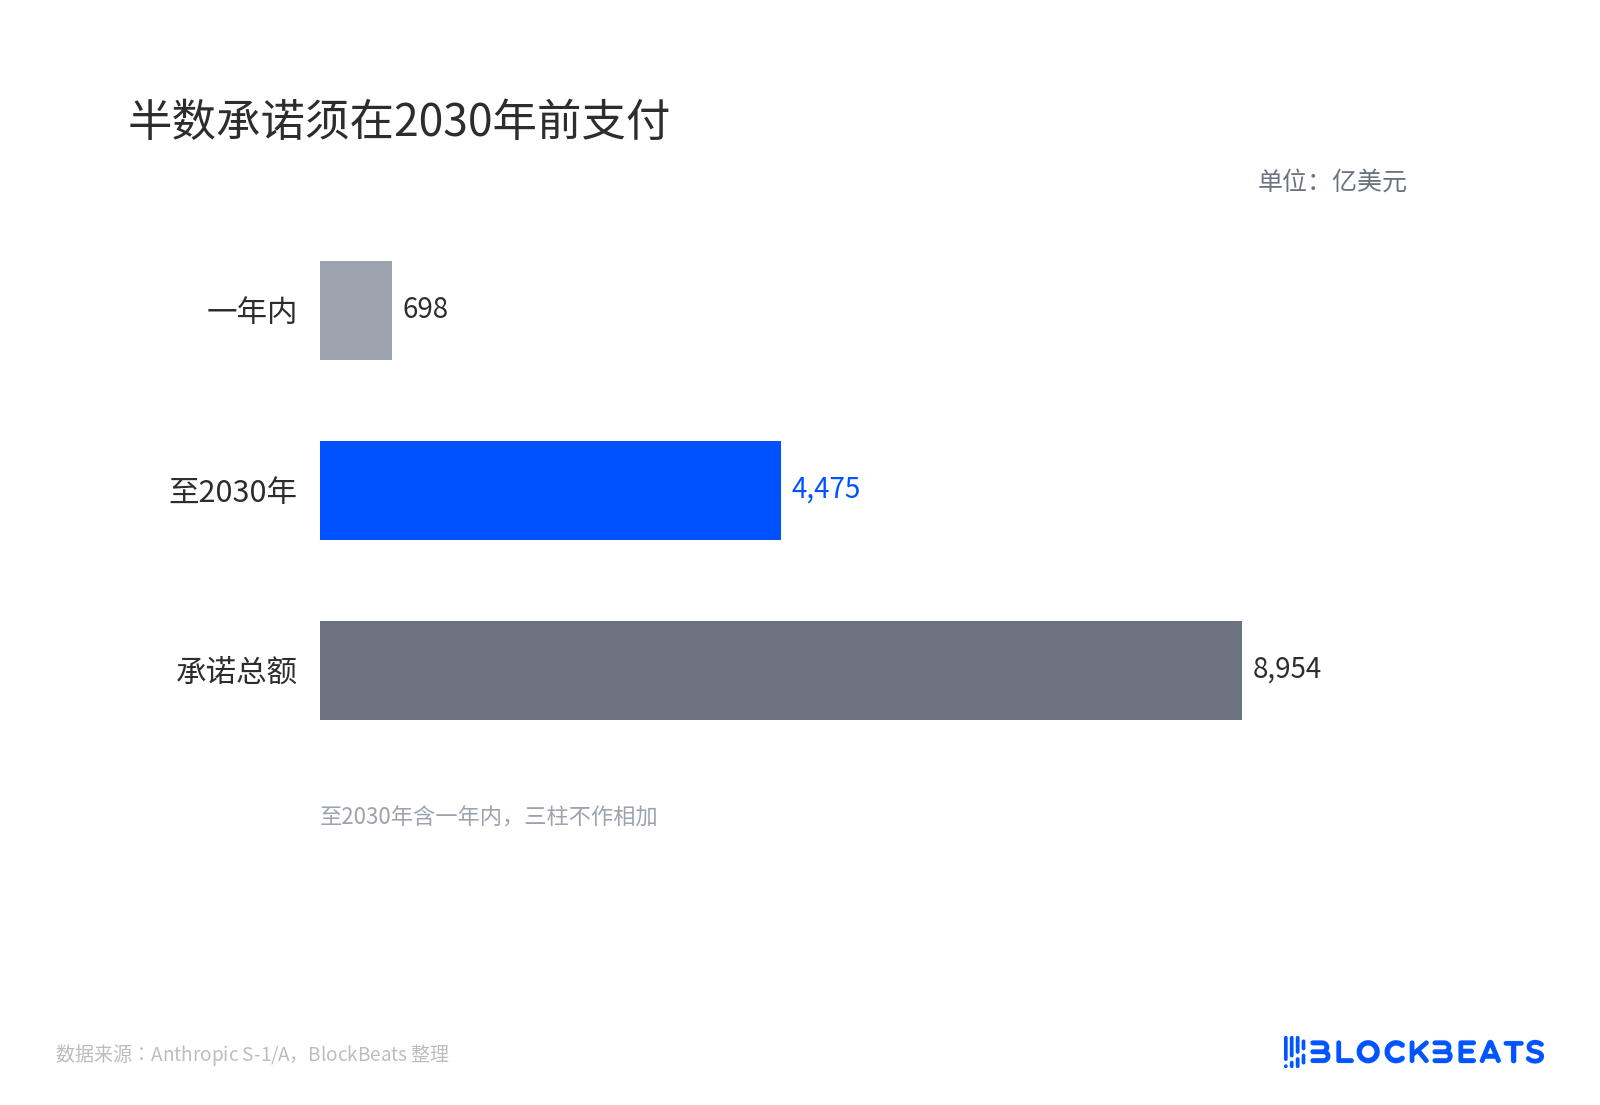
コミットメントの半数は2030年までに支払う必要がある
うち約2138億ドルには解除権または前提条件が付き、別途1500億から1750億ドルの固定金額なしの計算能力契約があり、総額には計上されていない。これらの能力の多くはまだ納品されておらず、大半は貸借対照表にも載っていない。いわゆるtake-or-pay(テイク・オア・ペイ)とは、ラックが届いたかどうか、使うかどうかにかかわらず、最低消費分を支払わなければならないということである。
流動性と対比すると、9月30日時点で現金956億ドル、短期投資363億ドル、未使用与信約148億ドル、最初の9か月の営業キャッシュフロー65.69億ドルである。12か月以内に満期を迎える698億ドルはカバーでき、「今は支払えない」は成立せず、圧力は2030年までの4475億ドルにのしかかる。
Cestrian CapitalのAlex Kingは試算を行い、既存の純流動資源に対して2030年までの不足額は約3103億ドル、パートナー融資を算入してもなお約2283億ドルが残り、圧力点は概ね2027年9月以降となる。この計算はコミットメントの全額支払いを前提とし、営業キャッシュフローを算入しない保守的なものだが、結論の方向性は成立する。IPOは評価額を決めるだけでなく、将来の計算能力の請求書に対して株式による資金調達の道も開いたのである。
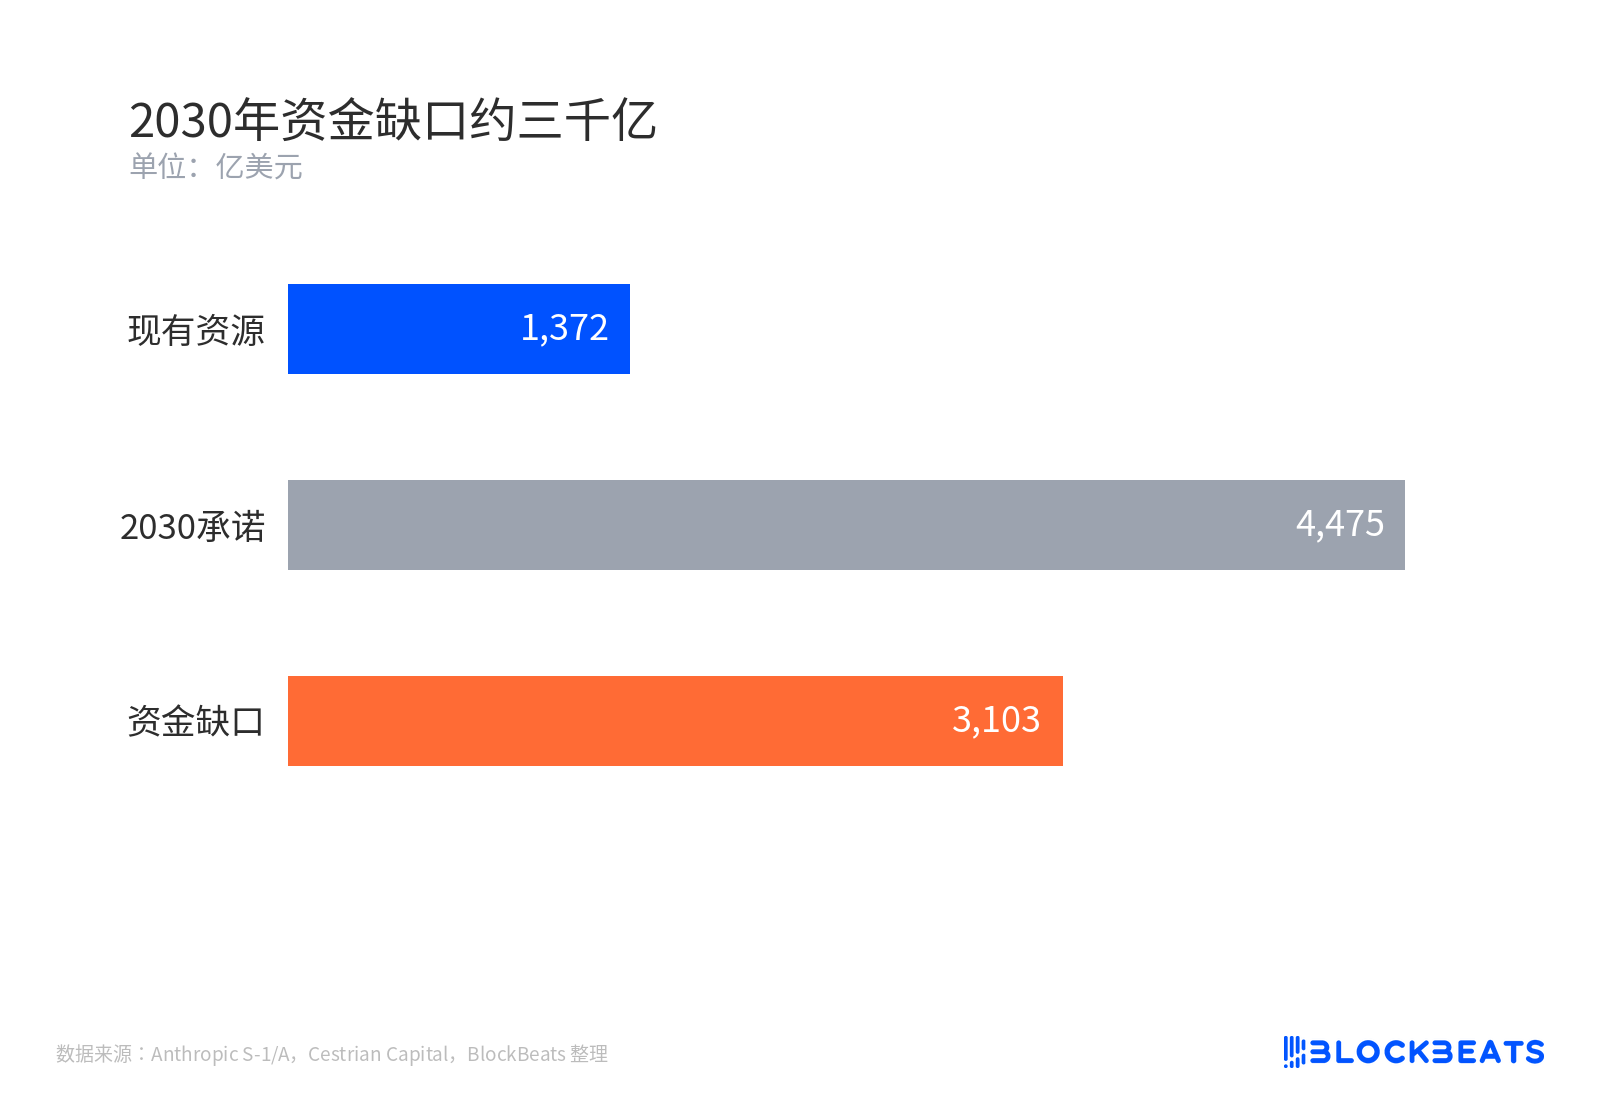
2030年の資金不足は約3000億ドル
サプライヤー側の受注の見通しは個別に見ることができる。ブロードコム関連の機器リース約1612億ドル、グーグル最低約1213億ドル、アマゾン少なくとも1100億ドル、マイクロソフト少なくとも449億ドルである。これらの内訳は8954億ドルの総額とは同じ基準ではなく、合算することはできない。
経営陣、Damodaran、Cestrianによる3つの読み方
経営陣は、需要が契約済み生産能力を上回る一時的なミスマッチと読み、成長は依然として強いとしている。四半期売上高は前四半期比で54億ドル増加し、年間支払額10万ドル超の顧客は1万1900社を超え、純収益維持率は約900%に達する。
ニューヨーク大学のAswath Damodaranは正反対の立場に立つ。彼のモデルによれば、1兆4750億ドルの株式価値を支えるには、2036年までに約1兆ドルの売上高、27.5%の営業利益率、9.74%の資本コストを達成する必要がある。価格がこれを明らかに上回る場合、彼の選択は傍観だ。創業者のClass F株式が合計50.1%の議決権を持つガバナンス体制についても公に批判している。
Cestrianは中間の表に留まる。コミットメントは実行可能だが、収益はそうではない。
3つの読み方は互いに排他的ではない。需要が強く、コストが固定され、資金調達需要が現実的であることは同時に成立し得る。相違は、市場がどの項目を割り引くべきかにある。
発行価格、解約可能枠、短期プレミアムが再評価の幅を決める
発行価格はまだ決まっておらず、機関投資家の議論では約1兆4000億から1兆6000億ドルのレンジで、第3四半期の年換算売上高の22倍から24倍に相当する。この倍数は、市場が依然として成長株として価格を付けていることを意味し、コスト制約は価格に織り込まれていない。価格がレンジの上限に落ち着けば、8954億ドルのコミットメントを確実な収益として割り引くことになる。
8954億ドルのうちどれだけが確定債務かを決めるのは、その2138億ドルの解約可能枠だ。解約できる部分が多ければ多いほど、圧力計は後ろにずらす必要があり、逆に4475億ドルは避けて通れない現金支出となる。
短期プレミアムはもう一つのバルブだ。第4四半期に再び50億ドル規模の高価格スポット取引が発生すれば、15%の調整後利益率は維持できず、「一時的」という説明は効力を失う。前四半期比の伸び率はすでに第2四半期の144%から47%に低下しており、これが高い基数によるものか需要の転換点かは、一四半期では判断できない。
さらにリスク要因に書かれた変数がある。修正稿はResponsible Scaling Policy(責任ある拡張政策)に関する記述を追加し、社内推計では将来のモデルがまもなく政策における「AIによる顕著な進展の加速」の閾値に達し、より包括的な安全審査を引き起こす可能性があるとしている。現行モデルはまだ線を越えたとは認定されていない。これは標準的な将来予測に関する免責の書き方だが、ひとたび発動すれば影響するのはモデル公開のペースであり、この収益曲線はペースに極めて敏感だ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事