1150億ドルの全株式によるM&Aで、なぜMarvellとLumentumがそろって下落したのか

TL;DR
· Marvellは11月2日、全株式方式でLumentumを買収すると発表した。取引の暗黙の企業価値は約1150億ドルで、Lumentum株主は1株につきMarvell株4.5株を受け取る。
· 発表当日、Marvellは約13%下落、Lumentumは約19%下落した。市場が拒否したのは、コア利益の約33倍という対価、全株式による支払い、そして最長で2028年までずれ込む交割(決済)ウィンドウである。
· 関連銘柄:MRVL、LITE。AVGO、NVDA、COHRを観察。
11月2日、Marvellは全株式方式で光デバイス企業Lumentumを買収すると発表した。取引の暗黙の企業価値は約1150億ドル。発表当日、Marvellは約13%下落して引け、Lumentumは約19%下落した。双方が戦略的補完と称する取引で、買い手と売り手がそろって下落した。
10月28日の未影響終値で算出すると、対価は1株1132ドルに相当し、プレミアムは約23.9%。1150億ドルは純債務を含む企業価値で、対応する株式価値は約1025億ドル。Lumentum株主が受け取るのは1株につきMarvell株4.5株であり、現金ではない。Marvellが下落すれば対価もそれに連動して下方修正され、発表日株価で換算した暗黙の対価はすでに770~778ドルまで低下している。
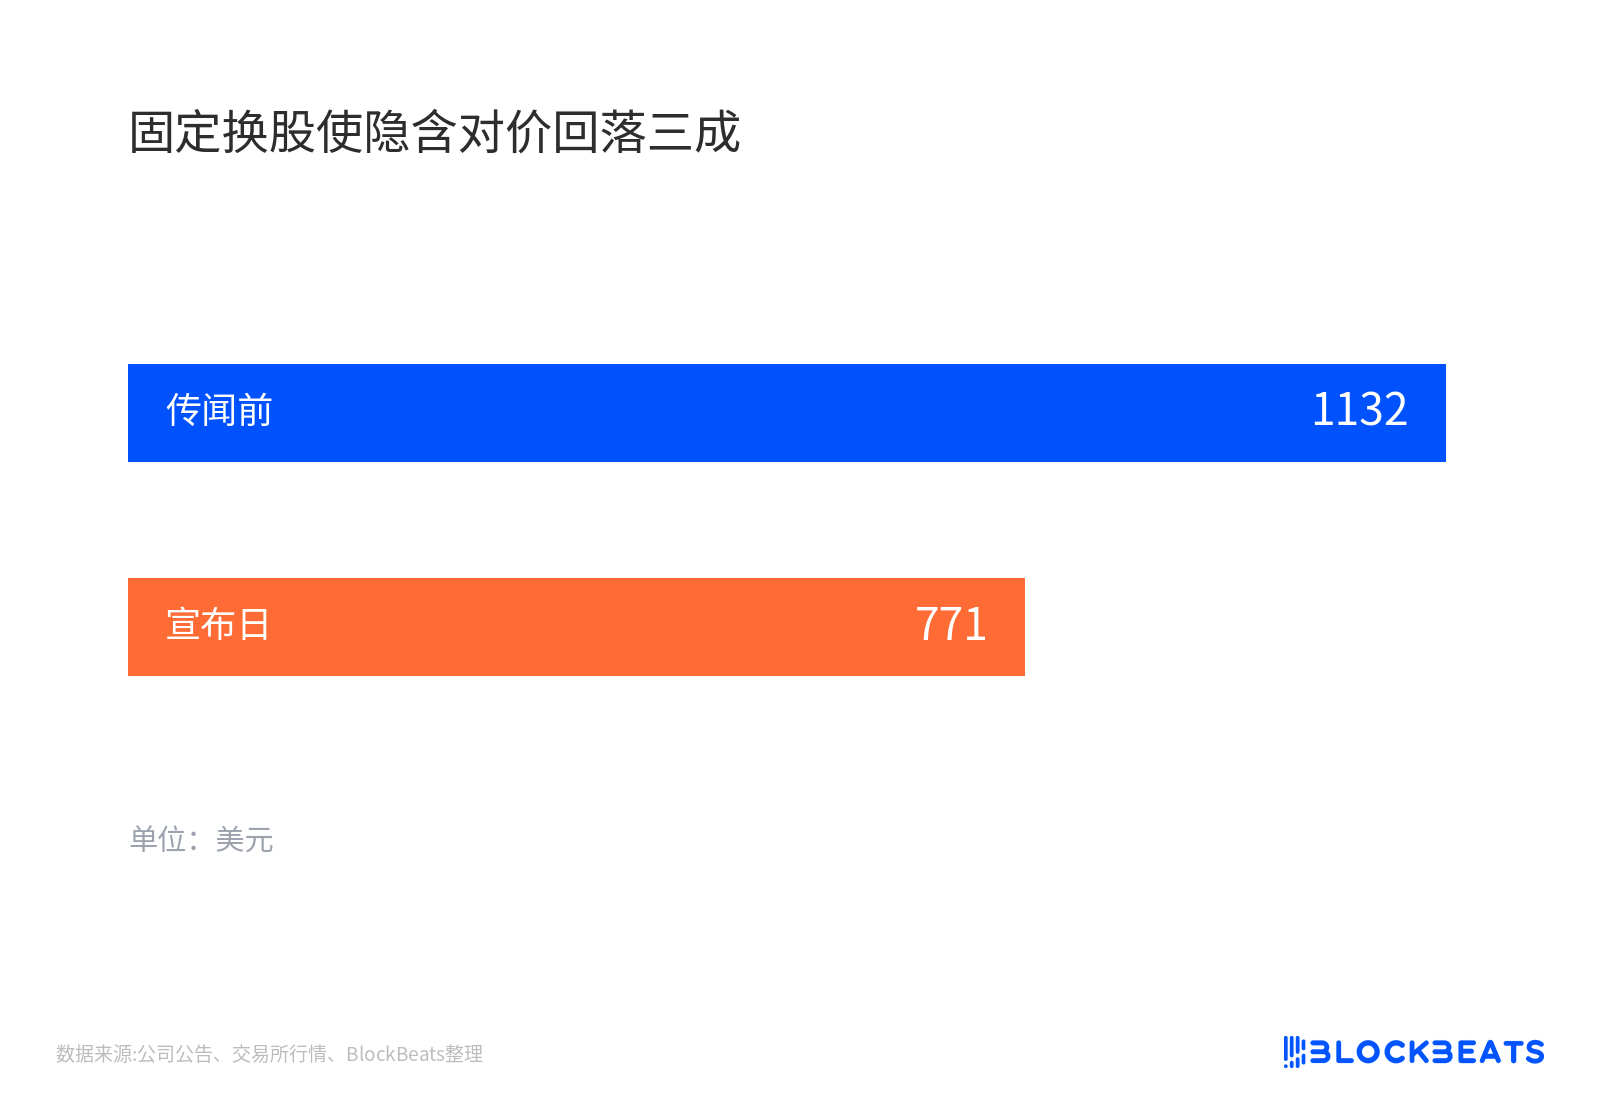
固定換株により暗黙の対価は三割回落
光インターコネクトの方向性を疑う者はいない。市場が売っているのは価格、支払い方式、そして交割(決済)時期である。
光がパッケージへ、誰が電気を売り誰が光を売るか
AIクラスタ内ではチップ間、ラック間のデータ量がますます増大し、銅線は帯域と消費電力の面でますます厳しくなっている。議論の焦点は「銅はいつまで持つか」から「光はいつパッケージの隣に進むか」へ移っている。CPO(光モジュールをチップパッケージの隣に貼り付ける)とNPO(近接パッケージ光学)が二つの主要ルートであり、OCS(光スイッチで回線をスケジューリングする)がクラスタ間接続を担う。
Marvellは電気側を売る。DSP、スイッチチップ、カスタムアクセラレータチップ。Lumentumは光側を売る。インジウムリン激光器、光モジュール、光スイッチ。Broadcomは両方を手掛けるが、Marvellは半分しか持っていない。Lumentumを買収することは、激光器の生産能力、共同設計の入口、光スイッチを同一企業に収めることに等しい。
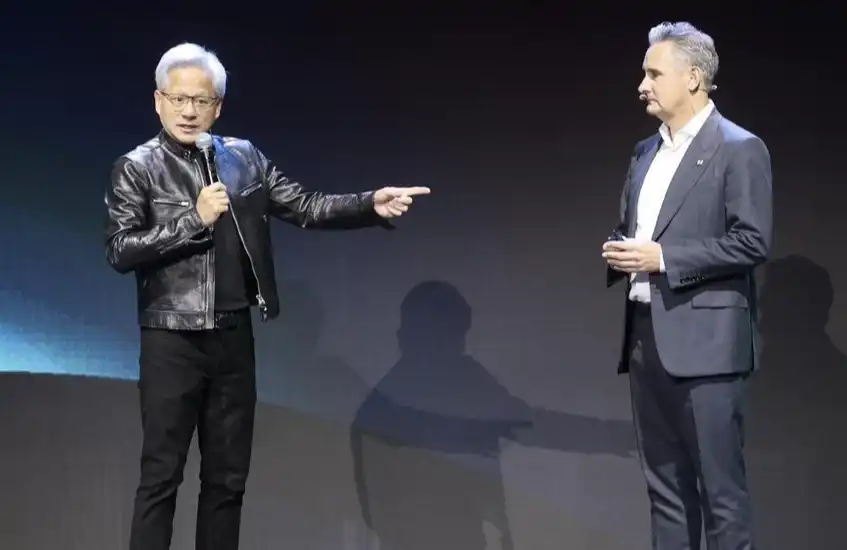
Marvell会長兼CEOのマーフィー氏はこれをAIインフラの光インターコネクトへの世代移行と称し、電気と光はシームレスに共同設計されなければならないと述べた。Lumentum社長兼CEOのハルストン氏は、合併後は全距離のインターコネクトをカバーでき、激光器の生産能力は2029年初まで完売していると述べた。
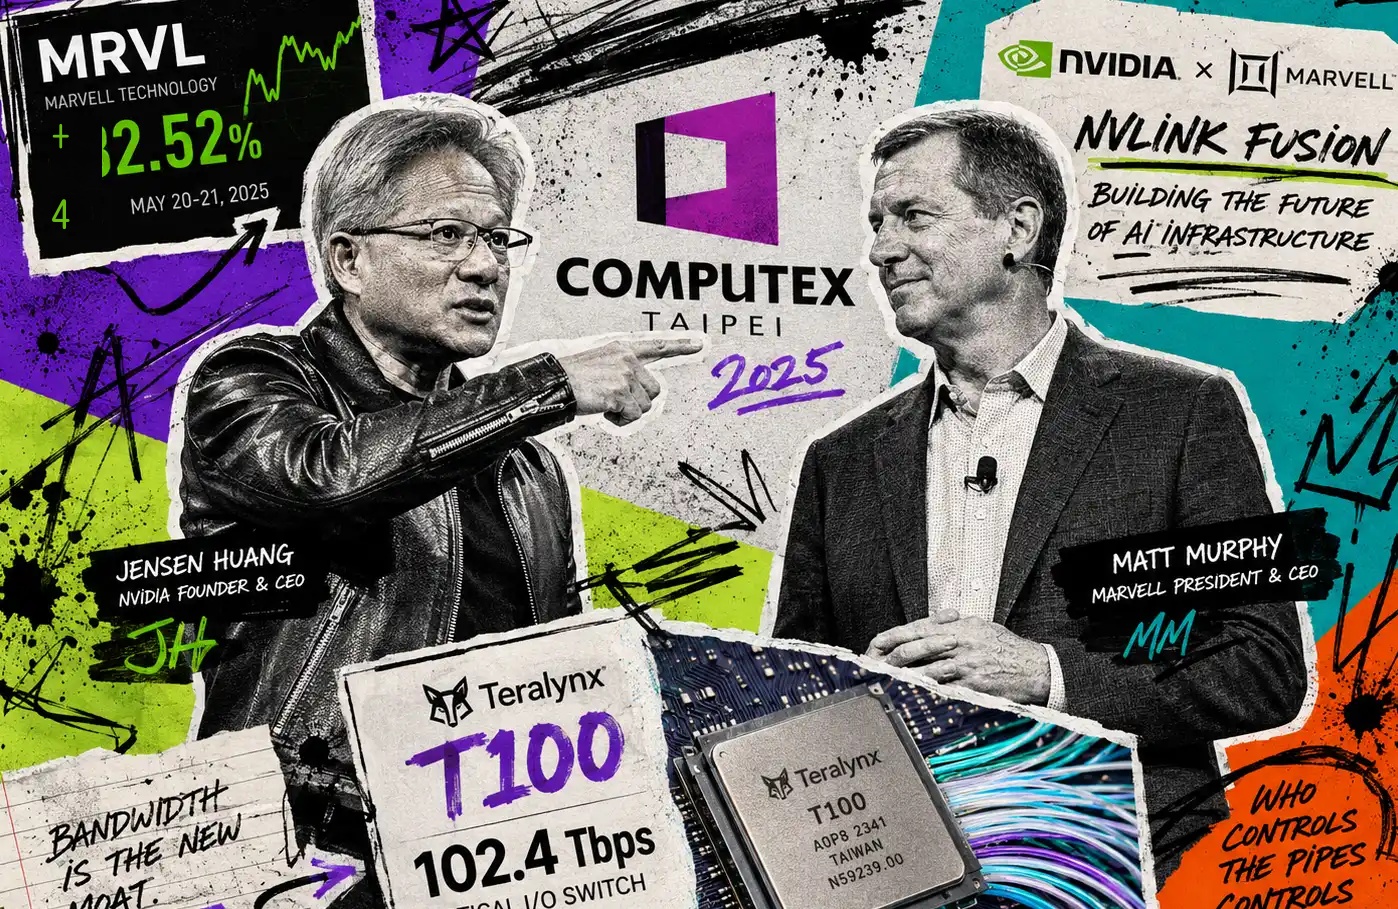
NVIDIAは避けて通れない。2026年3月、同社は2社にそれぞれ20億ドルを出資し、複数年にわたるレーザー調達とカスタムチップの協業を伴った。しかしNVIDIAはこのM&Aについて態度を示しておらず、共同株主であって取引の保証人ではない。
市場は株式交換、バリュエーション、クロージングウィンドウを罰している
最も直接的な層は株式交換の構造だ。4.5株対1株は固定された比率であり、1132ドルの現金でロックされているわけではない。Marvellが13%下落すれば、Lumentum株主の対価も同時に13%目減りする。売り手はまだ株式を受け取っていないのに、先に買い手の株価下落分を負担している。
バリュエーションは第二の層だ。LSEGの試算によれば、対価はLumentumの今後12か月のコア営業利益の約33倍に相当し、半導体同業の中央値は約16倍だ。自社の高値圏の株式でより割高な資産を買うのであり、帳簿上は「23.9%のプレミアム」と書かれているが、実際に支払っているのは過大評価された株式だ。
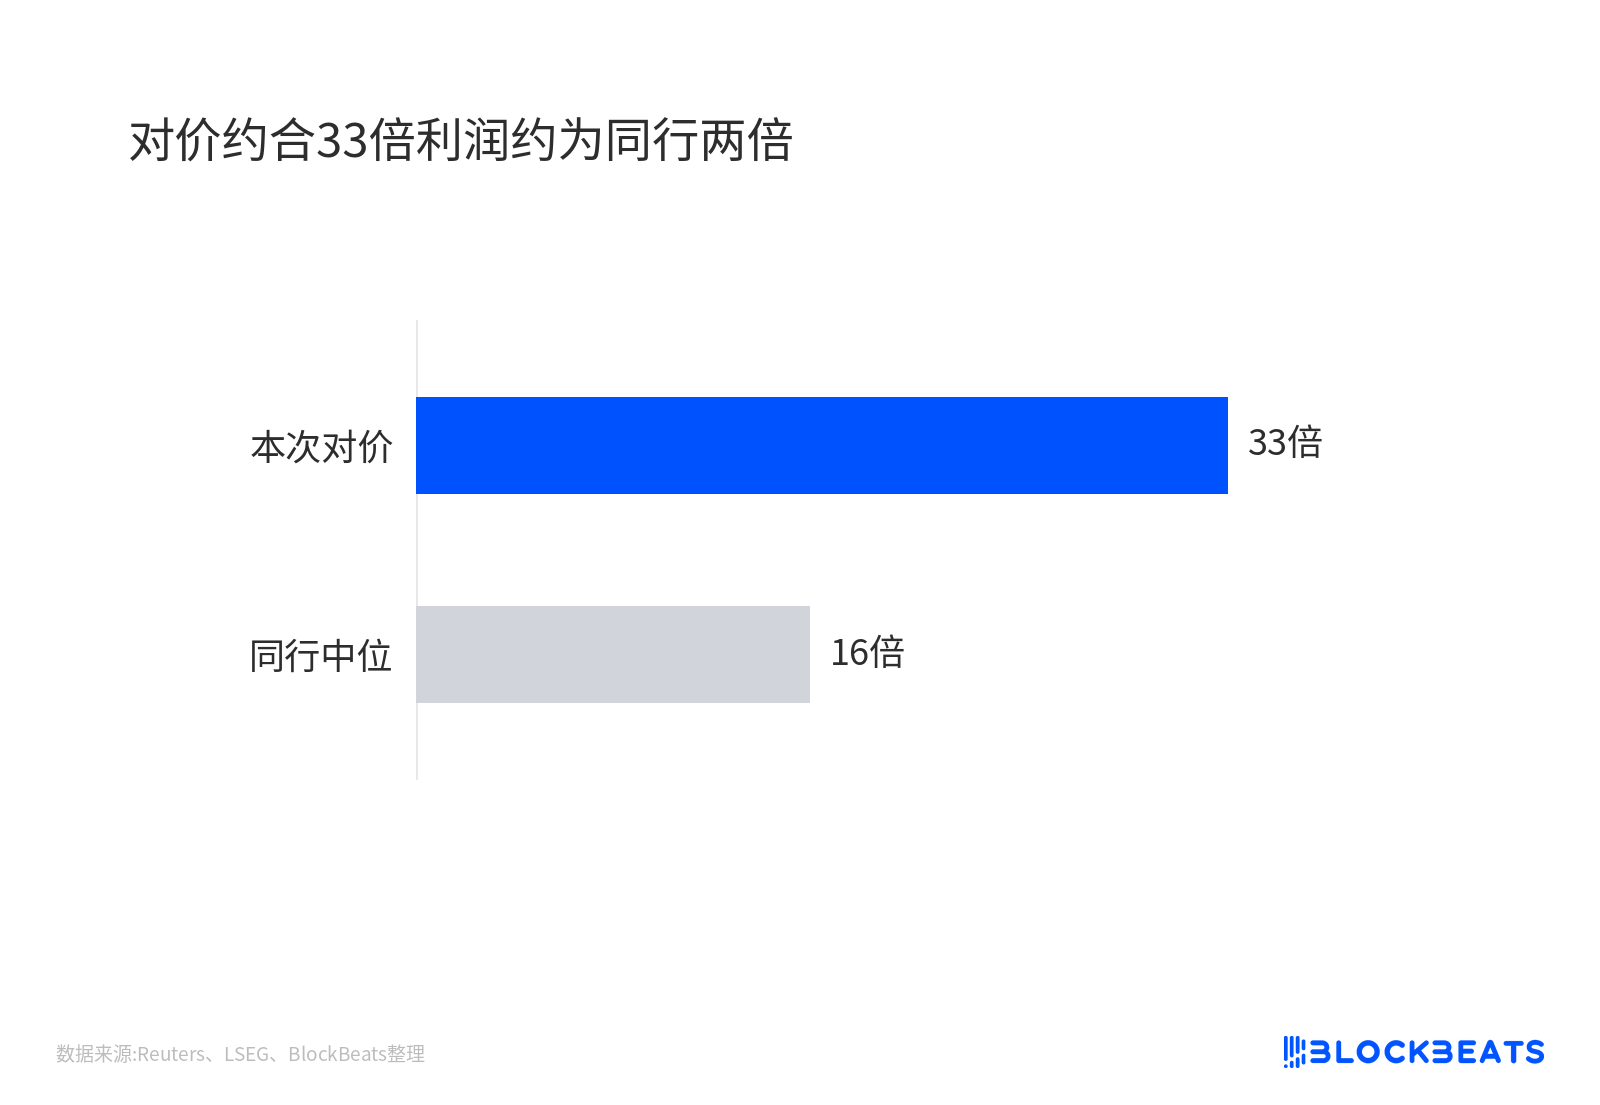
対価は利益の約33倍で同業の約2倍
時間が計算を長引かせる。クロージングは2028年上半期を予定しており、その間には最長で2028年8月までの規制延期ウィンドウがある。期限超過や規制失敗の場合、Marvellは32億ドルの終了費を支払い、取締役会が方針を変えれば58億ドル、Lumentumが同等の状況なら29億ドルを支払う。
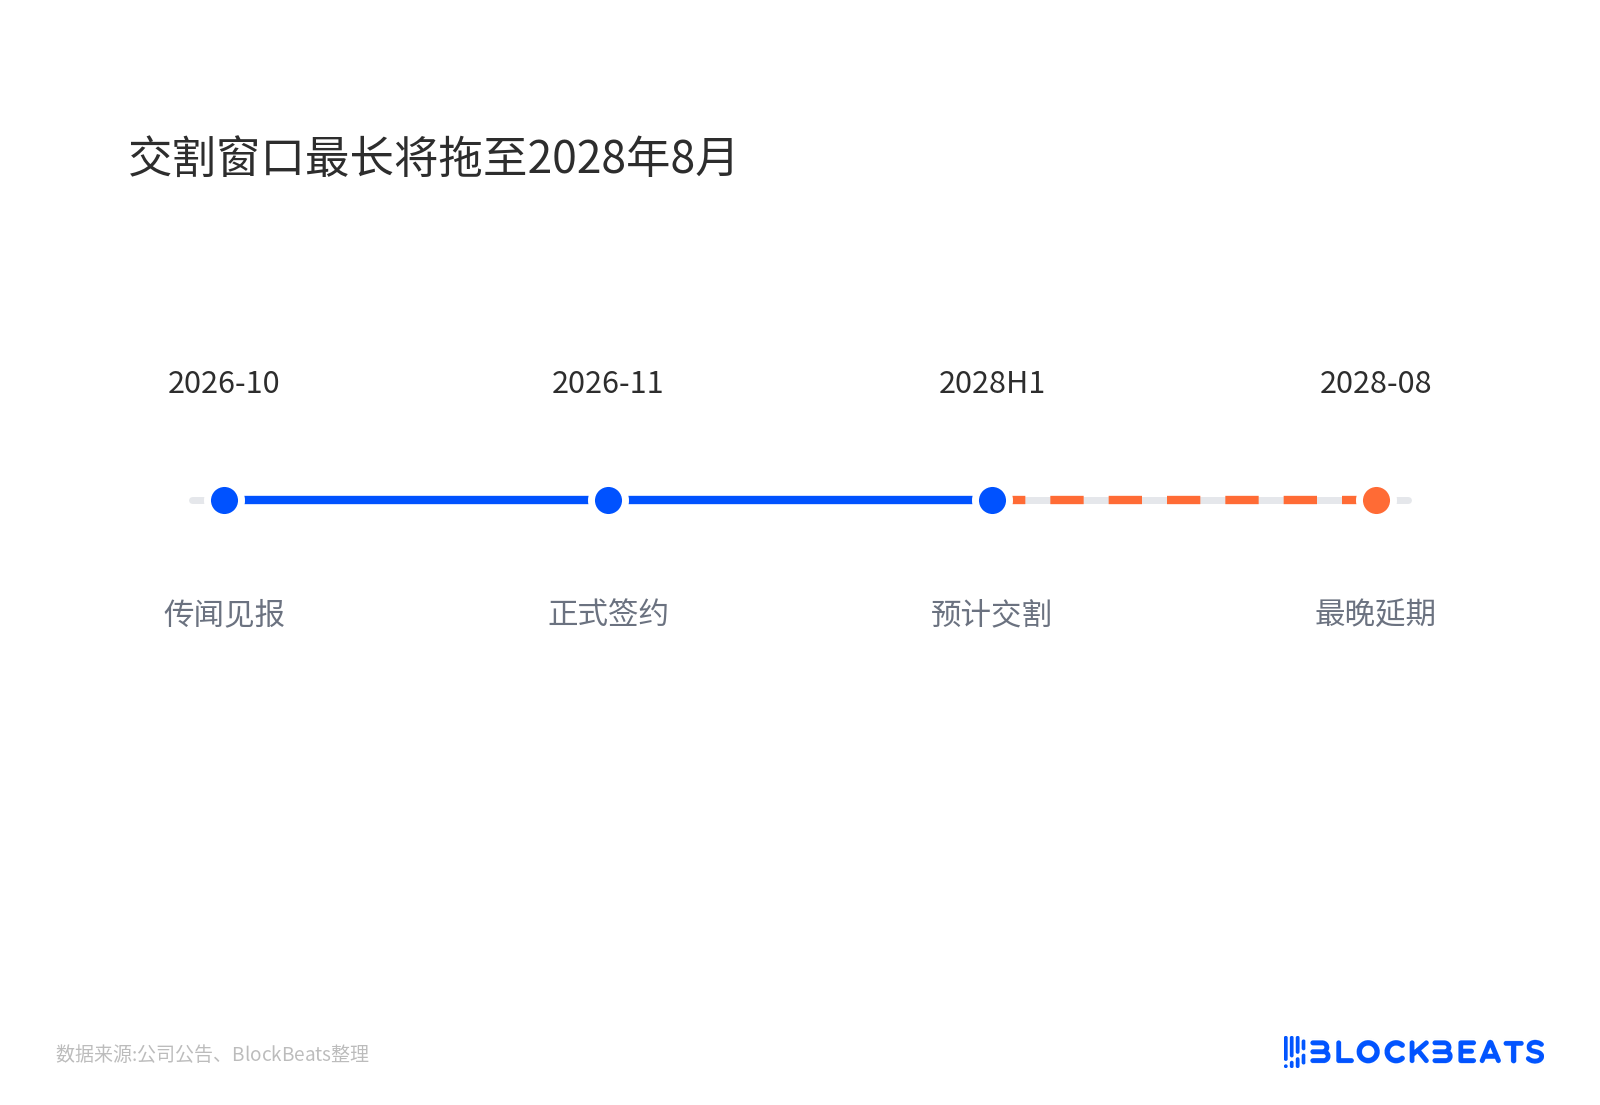
クロージングウィンドウは最長で2028年8月までずれ込む
BofAのVivek Aryaは当日、Marvellを買いから中立に引き下げ、目標株価を400ドルから225ドルに切り下げた。理由は戦略とは無関係で、全株式、長期化、増厚限定的、そしてLumentumのプラガブルモジュール事業がMarvellのDSPを調達するモジュールメーカーとチャネル衝突を起こすことだ。
アナリストの見方は一辺倒ではない。Raymond JamesのSimon LeopoldはLumentumを強力買いに引き上げ、売られ過ぎだと見ている。StifelのTore SvanbergはMarvellの買いを維持し、長期的なシナジーが希薄化を吸収できると見ている。
Lumentumの受注は契約日に悪化していない
Lumentumが同日示した数字はかなり強い。2026年9月26日までの四半期は、売上高12.6億ドル、前年同期比136%増、非GAAP営業利益率42.3%だった。
来期ガイダンスは売上高15億7500万~16億2500万ドル、営業利益率45~46%。当四半期に2件目の大型CPO/NPOプロジェクトを獲得し、調達コミットメントは50億ドル超、光スイッチ需要は潜在的に年間10億ドル級の収益を示唆している。
Marvellの見方は、合併後の年換算コストシナジーが10億ドル超、主に売上原価から生じ、取引完了後の初年度にMarvellの非GAAP EPSを増厚させ、合併後の年間売上高は210億ドル超となる。
これらの数字は、産業資本が取引の方向性を認めており、売り手資産の景況感が契約日時点で悪化していないことを示している。悪化したのは支払い方法だ。Marvellは33倍評価の株式で、より成長が速く規模の小さい資産と交換し、同時に最長18カ月の規制オプションを株主に売り渡している。
株式交換のディスカウントと中国承認の未着地
中国の承認が必要リストに入るかは、現時点で結論が出ていない。公開版の契約には中国を名指ししていないが、Marvellの売上高の約36%は中国市場由来で、Lumentumの中国および香港の比率は約26.6%だ。
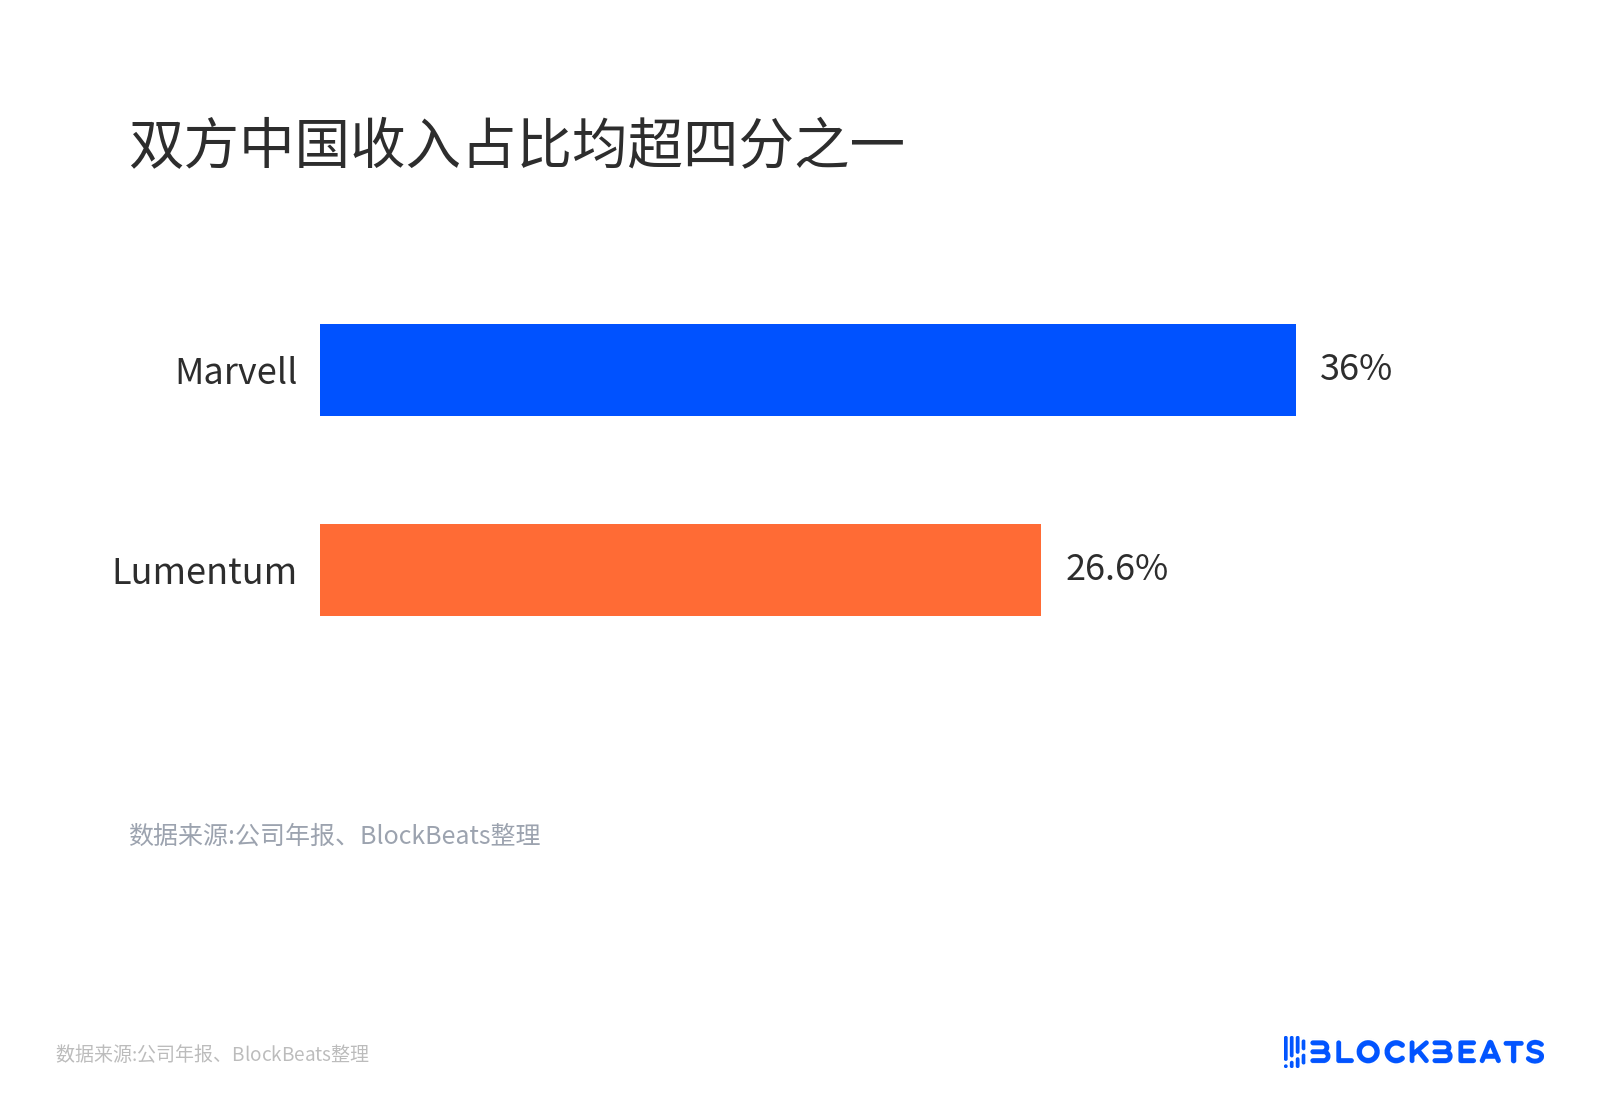
双方の中国売上高比率はいずれも4分の1超
中国規制当局がよく課す条件には供給コミットメントや非差別条項が含まれるが、契約上Marvellは合併事業にとって重大な救済条件を受け入れる義務を負っていない。承認にこうした要求が付帯すれば、戦略的収益は一部削られる。
株式交換の価値下落はもう一つの論点だ。1132ドルは10月28日の株価に基づくが、発表日時点の実質対価はすでに770~778ドルまで下落している。Marvellがさらに下探すれば、Lumentum株主は投票時にこの株式交換が割に合うか再計算するだろう。
ディスカウントが縮小できるかは、この二つの論点のどちらが先に着地するかにかかっている。株主投票前の対価再評価が最も直接的で、株価が低いほどシナジー物語で売り手を説得しにくくなる。規制リストと救済条件は取引が当初の構造どおりに完了できるかを左右し、2028年上半期の取引完了までに、付帯条項の一字一句が戦略的収益を書き換える。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事