シティの解読:中間選挙は年末の米国株にどのように影響するのか?
TL;DR
·シティは、民主党が上下両院を取り戻すとの予想はすでに市場センチメントにかなり織り込まれており、共和党が予想外に上院を維持すれば、年末の米国株上昇の触媒となる可能性があると考えている。
·これまで医療保険が金融・銀行に対してアウトパフォームするとの取引はほぼ実現済みであり、共和党が上院を維持すれば金融株のパフォーマンスをさらに支える可能性がある。
·地方選挙はデータセンターの認可に影響を与え、新規算力の稼働を遅らせる可能性があるが、建設ペースの鈍化は集中調達の圧力を緩和する可能性もある。
·民主党が上院で53議席以上、下院で235議席以上を獲得すれば、市場は2028年の法人税引き上げリスクを前倒しで織り込む可能性があり、2027年に入ると予算、債務上限、赤字調達も重要な変数となる。
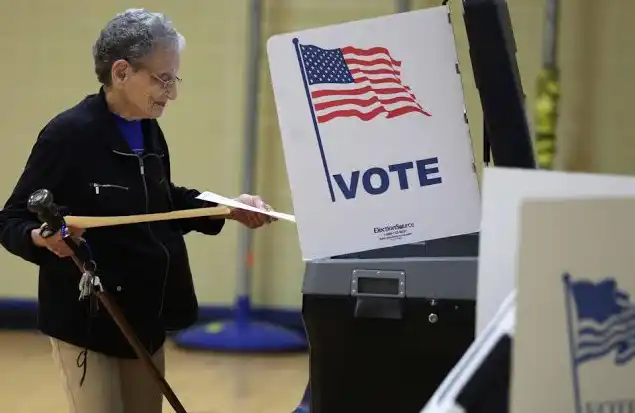
米国株の年末相場が新たな上昇の勢いを得られるかどうかについて、シティは中間選挙がもたらす政策期待の変化に注目している。共和党が予想外に上院を維持すれば市場センチメントを押し上げ、金融株を支える可能性がある一方、民主党が予想を超える多数を獲得すれば、市場は2028年の法人税引き上げリスクを前倒しで織り込み、バリュエーションが圧迫される可能性がある。
シティが10月30日に発表した米国株戦略レポートでは、民主党が上下両院を取り戻すとの予想はすでに現在の市場センチメントにかなり織り込まれていると指摘している。そのため、結果と予想の差が株価反応を左右する鍵となる。
シティは、今回の選挙が企業のファンダメンタルズに直接与える影響は比較的限定的だが、政策期待の変化がセクターローテーションを促し、全体のバリュエーションに影響を与える可能性があると予想している。金融規制、医療予算交渉、そして地方政策がAIデータセンター建設に与える影響が、注目すべき方向性の一つである。
金融と医療:従来の取引は実現済み、次は政策変化に注目
シティはこれまで、医療保険が金融・銀行セクターに対してアウトパフォームするとの見方を推奨していた。民主党が上下両院を制するとの市場予想が高まるにつれ、この相対価値取引はほぼ実現済みとなった。
医療保険セクターの潜在的な支えは、主に予算交渉に由来する。シティは、民主党が下院を取り戻せば、削減された医療支出の一部回復を目指す可能性があり、いわゆる「One Big Beautiful Bill Act」(OBBBA)における一部の削減措置の撤回も含まれると見ている。たとえ上下両院が異なる政党の支配下にあっても、関連する要求が予算協議に持ち込まれる可能性がある。
ただし、下院の支配権の変化それ自体は支出増加を必ず意味するものではなく、具体的な結果はなお両党の交渉次第である。
金融株は上院の結果に対してより敏感である。上院委員会の指導部は規制アジェンダと政策環境に影響を与えることができ、上院はまたFRB関連の人事任命に対する承認権を有している。シティはこれに基づき、共和党が上院を維持すれば、金融株は戦術的な支援を得る可能性があると判断した。
この判断の前提は、市場がこれまで民主党勝利の予想をかなり織り込んでいたことにある。共和党の成績が予想を上回れば、金融株は政策期待の調整に伴って上昇し、年末の市場全体のセンチメントを支える可能性がある。
2027年に入ると、財政政策の影響はさらに拡大する可能性がある。民主党は医療支出の回復を目指す可能性があり、共和党は国防支出の増加を推進する可能性があり、予算、債務上限、赤字調達が再び注目を集めるだろう。
株式市場にとって、支出拡大には双方向の影響がある。財政刺激は経済と企業収益を支える可能性がある一方、より大きな赤字と調達需要は市場の懸念を高める可能性もある。最終的な影響は、支出規模、資金源、交渉結果を踏まえて判断する必要がある。
AI建設:許認可は鈍化する可能性、調達圧力も緩和する可能性
中間選挙がAI取引に与える影響は、州知事選や地方選挙を通じても伝わる可能性がある。
シティは、民主党が州・地方レベルで優位を広げれば、データセンター建設はより多くの抵抗に直面する可能性があると予想している。土地利用のゾーニング、立地選定、許認可審査などの段階が、プロジェクト建設の進捗に影響を与え、ひいては新規計算能力の稼働を遅らせる可能性がある。
テキサス州は報告書が特に注意を促す観察対象である。同州の異なるレベルの選挙戦の結果、およびその後の政策変化は、地元のデータセンター建設に対する市場の判断に影響を与える可能性がある。投資家にとって、プロジェクト所在地の政策環境は、AIインフラ投資を評価する重要な要素となるだろう。
ただし、シティは長期的なファンダメンタルズへの懸念は比較的限定的だ。その判断は、政策上の抵抗は計算能力の稼働時期を長引かせる可能性が高いものの、全体の計画生産能力が取り消されることにはならないというものである。
建設の鈍化は別の影響ももたらす可能性がある。資金需要がより長期間に分散され、短期的に集中する調達圧力が低下するのだ。したがって、許認可の遅延は一部プロジェクトの収益実現時期に影響を与える可能性がある一方、AIインフラの資金支出が過度に集中することへの市場の懸念を緩和する可能性もある。
これは、地方政策の変化がAI産業チェーン企業に与える影響が異なる可能性があることを意味する。プロジェクトの分布、稼働時期、調達の取り決めが、どの企業がより顕著な圧力に直面するかを決めるだろう。
米国株バリュエーション:2028年の法人税引き上げ予想に警戒
米国株全体にとって、シティのより長期的な注目点は法人税である。
民主党が今回の選挙で比較的大きな優勢を獲得すれば、2028年の政治的前景が改善する可能性があり、投資家が将来の企業税引き後利益に対する判断を前倒しで調整することを促す。シティは、法人税の引き上げは民主党の2024年選挙時の政策優先方向に合致するため、市場は政策が実際に実施される前にリスクを織り込み始める可能性があると指摘した。
上院議席の継続性により、今回の選挙はより長期的な影響を持つ。上院議員の任期は6年であり、今回獲得した議席は2028年以降まで続く。シティは、2028年に民主党が改選を迎える議席の多くは自党にとって比較的安全な州に位置しており、今回さらに比較的多数を獲得すれば、上院の支配権を維持する基盤がより強固になると指摘した。
シティが示した観察基準は、民主党が下院で235議席以上、上院で53議席以上を獲得することである。そのシナリオ分析では、このような結果は2028年に民主党がホワイトハウスと議会両院を同時に掌握する確率を高め、ひいては市場の法人税引き上げへの懸念を強める可能性がある。
このリスクは依然として遠い将来の政策期待に属し、中間選挙後に企業税率が直ちに変化することを意味するものではない。しかし株式評価にとっては、将来の税引き後利益予想の調整が価格に前倒しで反映され得る。
一方、共和党が上院を守る現実的な可能性も依然としてある。報告書は、複数の重要な上院選挙戦の世論調査の差が依然として誤差範囲内にあり、小さくかつ方向性の一致した世論調査の偏りが複数の州の結果を変え得ると指摘した。
したがって、シティは米国株について二つの主要シナリオを提示した。共和党が上院を守れば、予想を上回る結果をもたらし年末相場を支える可能性がある。民主党が予想を超える多数を獲得すれば、2028年の税制リスクがより早く市場価格に織り込まれ、評価に圧力がかかる可能性がある。
選挙後、金融規制の議題、医療予算交渉、データセンターの認可、そして2027年の財政措置が、これらの期待が実際の利益変化に転化できるかを決定する。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事