モルガン・スタンレー分析:AIキャピタル支出は2028年までに1.4兆ドルに達する可能性、METAはどう収益化するのか?

TL;DR
· モルガン・スタンレーのレポート試算によると、主要5大クラウドプロバイダーの2028年の設備投資は1.4兆ドルに達する可能性がある。
· 1GWあたりの建設コストはメモリ、電力、施工により押し上げられ、演算容量は30GWから120GWに拡大する見込み。
· METAはAIインターネットの最優先銘柄に選定され、775ドルの目標株価はAPI、広告、サブスクリプションの収益化実現に依存する。
モルガン・スタンレーは売り手向けレポートで、主要クラウドプロバイダーの設備投資予測を上方修正し、5大プラットフォームの2027年と2028年の総設備投資はそれぞれ1.2兆ドル、1.4兆ドルに達すると予想。引き続きMETAをAIインターネットの最優先銘柄とし、目標株価は775ドルを維持している。
この数字はレポートモデルの試算値であり、企業の正式なガイダンスとは異なる。公開版のモルガン・スタンレー資料では、2028年までに世界のAI関連インフラ投資は約3兆ドル、データセンターの設備投資は約2.9兆ドルに達すると言及されている。5大プラットフォームの1.4兆ドルという内訳は、主に売り手側が主要クラウドおよびインターネットプラットフォームを分解して試算したものだ。
このレポートで最もニュース性のある変化は、AIインフラ支出がさらに引き上げられた点だ。2028年までに、主要プラットフォームの利用可能な演算容量はモデル上で約120GWに達し、2025年の30GWの約4倍となる。1GWあたりの建設コストも上方修正され、GB200、GB300、Vera Rubinなどの次世代プラットフォームには、より多くのメモリ、電力、ラック、エンジニアリング投資が必要となる。
投資家にとって、問題は「AI大手が資金を使うかどうか」から「その資金がいつ収益に変わるか」へと移っている。METAが優先順位の高い位置にある理由は、一方でより高いAI設備投資の圧力に直面しながら、他方で広告、消費者向けアプリ、モデルAPI、サブスクリプションツールなど、より直接的な収益化の入り口を持っているからだ。
1.4兆ドルの支出、120GWの演算力に賭ける
レポートは、主要5大クラウドプロバイダーの2027年と2028年の設備投資予想をそれぞれ9%、10%引き上げ、1.2兆ドル、1.4兆ドルとした。この範囲は、Amazon、Google、Microsoft、META、およびSPCX関連のAIインフラ支出をカバーしている。
容量拡大が支出増加の主な要因の一つだ。このモデルでは、主要プラットフォームの利用可能な演算容量は2025年の約30GWから、2028年には約120GWに上昇する。Amazonは2028年までに総量約35GW、Googleは2027年と2028年に新規容量が最も多く、METAは2025年末の約3.5GWから2027年には14GW、2028年には21GWに増加する。
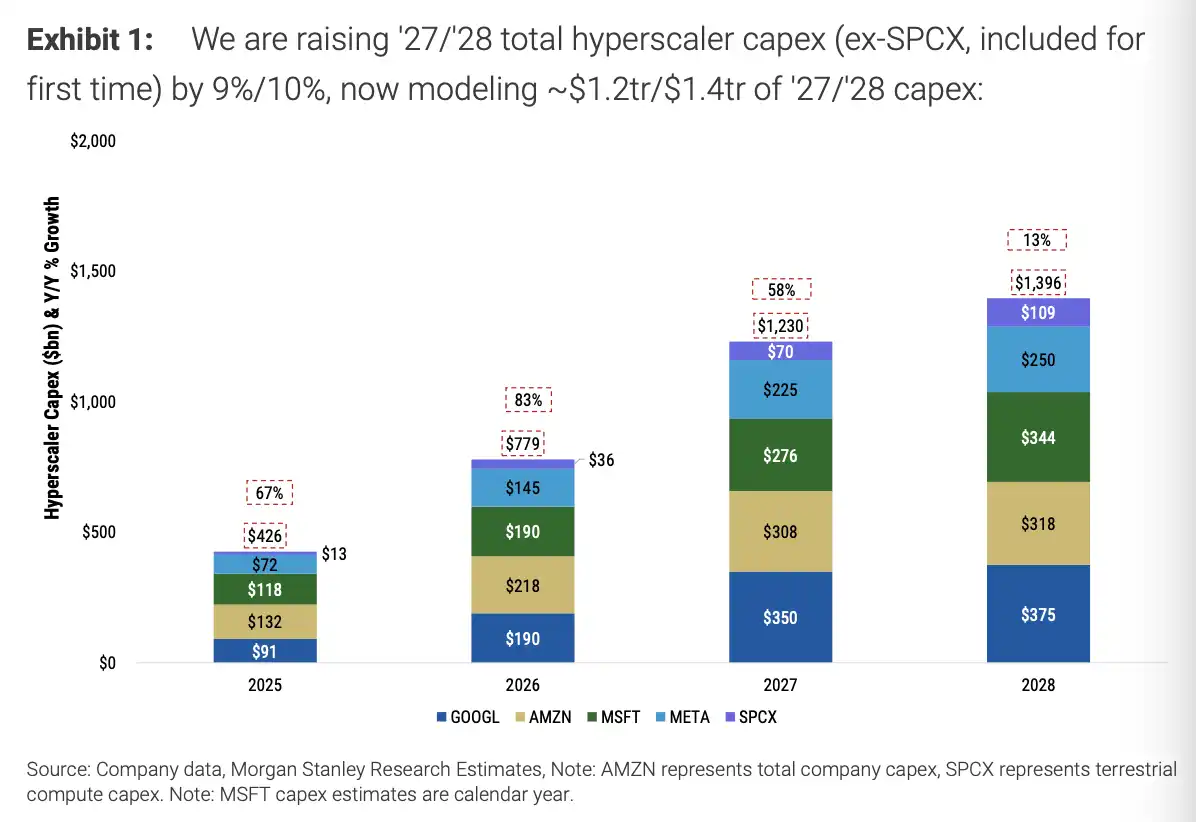
5大メガクラウドベンダーの設備投資予測:2028年には総額1.4兆ドルに達し、2027年および2028年の見通しは従来比でそれぞれ9%、10%上方修正。
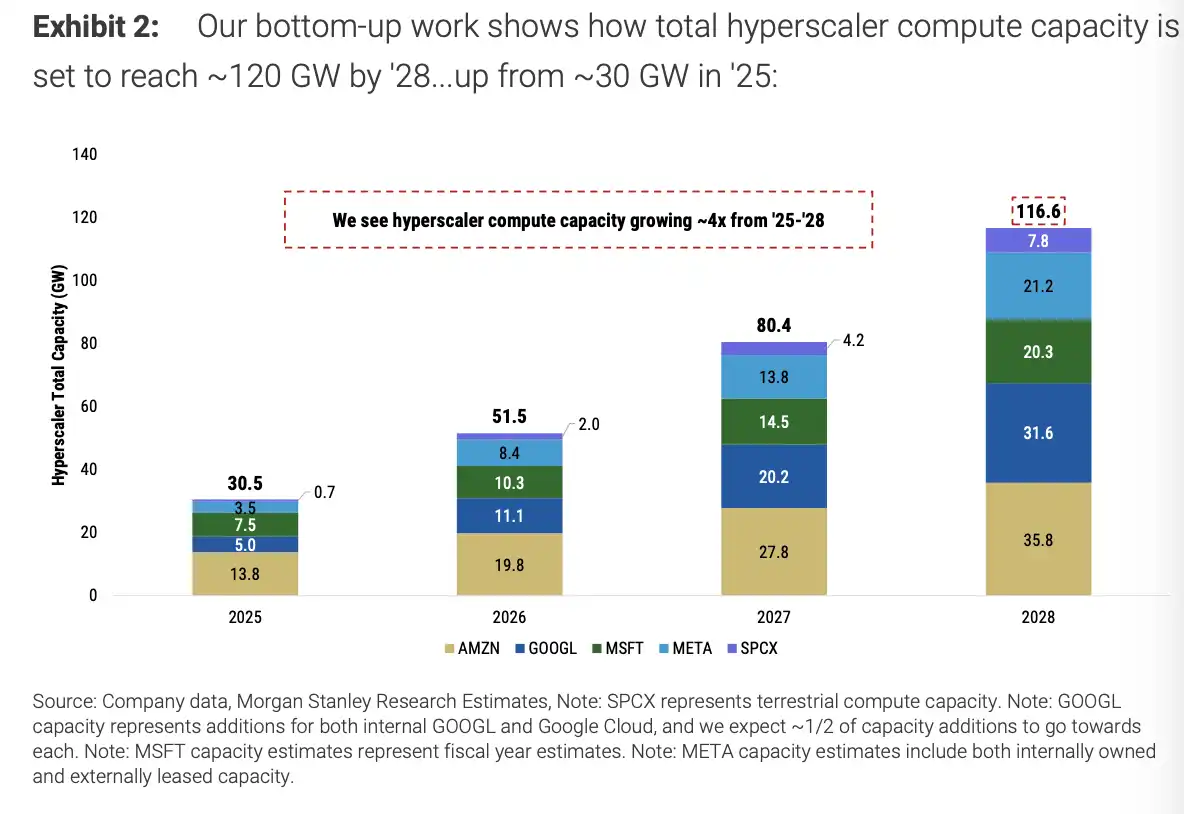
利用可能な計算容量は2025年の約30GWから2028年には約120GWに増加。METAは21GW、アマゾンは合計約35GWに拡大。
METAの設備投資試算では、口径の違いを考慮する必要がある。調査レポートのモデルでは、METAの2027年および2028年の設備投資はそれぞれ2250億ドル、2500億ドルに上方修正されている。一部の公開された二次報道で言及されているモルガン・スタンレー口径では、METAの2027年から2028年の合計が約3800億ドルとなっており、これは総設備投資、AIインフラ、総額、あるいはオフバランスシート融資を含むなど、異なる口径が関与している可能性がある。
こうした差異がメインストーリーを変えることはない。AIデータセンターへの支出は引き続きフリーキャッシュフロー、減価償却、短期的なEPSを圧迫し、将来のクラウド、広告、検索、API、エンタープライズツールの収益実現可能性を左右する。より多くの計算能力を課金可能な製品に転換できる企業ほど、現在の設備投資を正当化しやすくなる。
1GWあたりのコスト上昇、メモリと電力・筐体コストが参入障壁を引き上げる
支出の上方修正は単に「より多くのデータセンターを建設する」ことだけでなく、「1GWあたりのコスト上昇」にも起因する。
調査レポートのボトムアップコストモデルでは、GB200の1GWあたりの建設コストは約350億ドルで、従来の想定から16%上方修正。GB300は約390億ドルで19%上方修正。Vera Rubinは約490億ドルで20%上方修正。Google TPU v7は約270億ドル、Amazon Trainium3は約210億ドル。
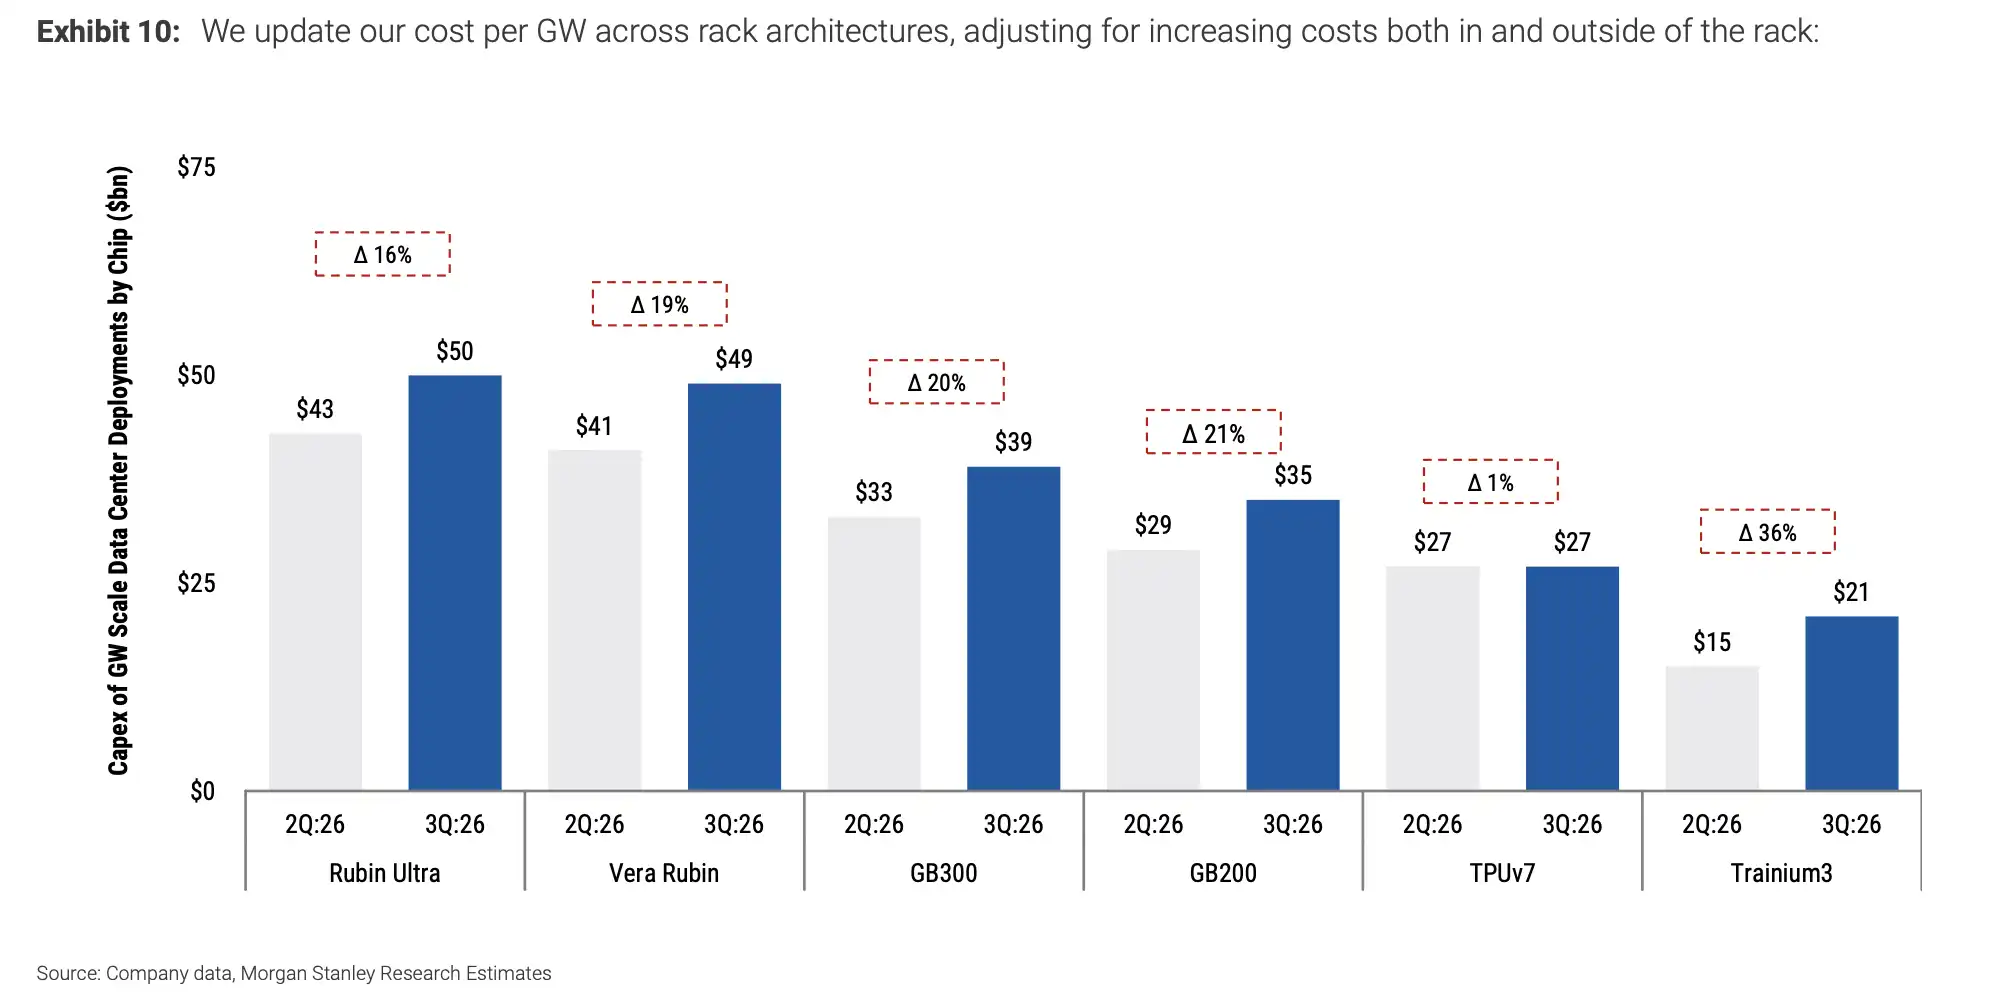
GPUおよびASICのGW級データセンター導入コスト更新:GB200は約350億ドル、GB300は約390億ドル、Vera Rubinは約490億ドル。
コスト圧力は主に2つの要因による。ハイエンドAIシステムにおけるメモリの比率が引き続き上昇していることに加え、電力、土地、冷却、配電、建設工事などのデータセンター筐体外コストも増加している。調査レポートでは、関連コストは約1000万ドル/MWから、約1100万~1900万ドル/MWに上昇すると想定されている。
これも、AI大手の支出曲線が短期的に下がりにくい理由である。チップ供給の改善で一部の圧力は緩和されるが、電力アクセス、ラック、施工、熟練労働力、地方の許認可は依然として建設期間を長期化させる。一部のプロジェクトのタイムラインは約3年程度に延びる可能性があり、資本支出が大きければ大きいほど、収益面でより早くリターンを証明する必要がある。
METAの注目ポイントは、AIの課金方法に
METAが最優先銘柄に挙げられるのは、AI収益オプションがほとんどのインターネット企業よりも集中している点が核心である。
レポートでは、METAの潜在的上昇余地をMeta AI検索、新クラウドサービス、API収益、サブスクリプションツール、広告アップグレードなどの方向性に分解し、合計で2028年のEPSに約10ドル貢献する可能性があるとしている。基本シナリオでは、METAの2028年EPSは33.41ドル。一部のオプションが実現すれば、EPSにはさらなる上昇余地がある。
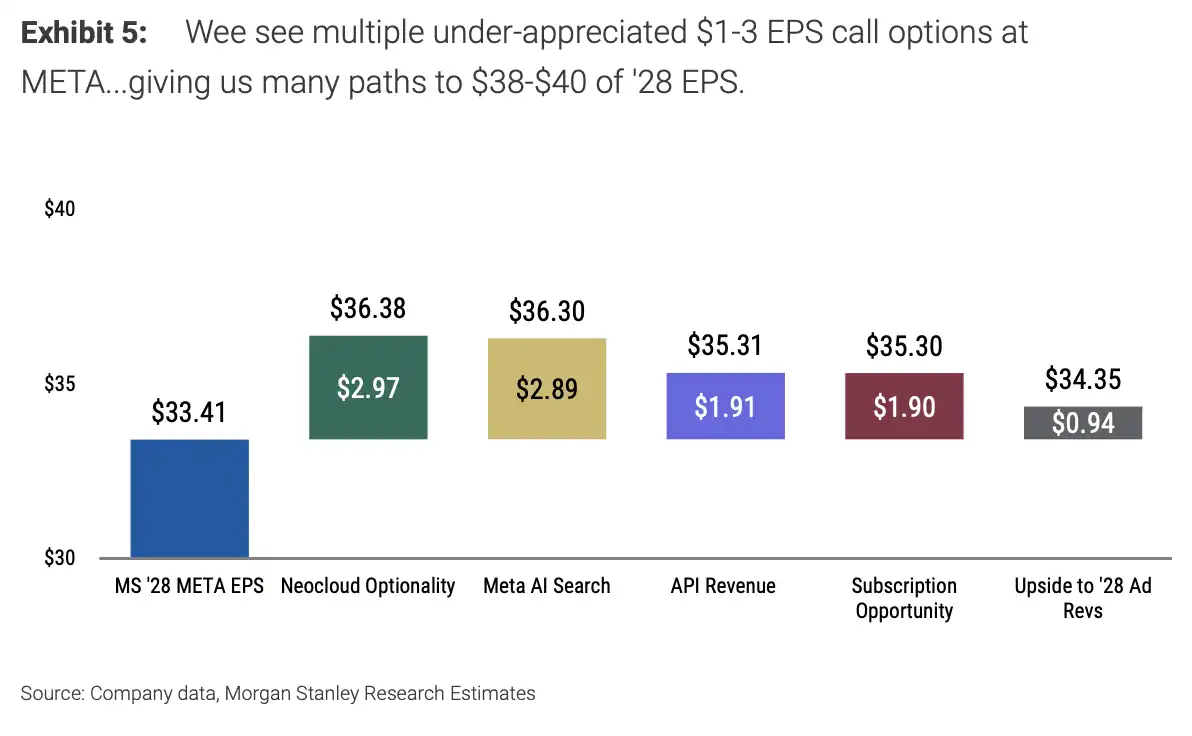
METAの5つのAI上昇オプションの2028年EPSへの累積貢献。基本EPSは33.41ドルで、合計で約10ドルの上昇。
この試算は、一部の公開された二次報道で言及されている「4つの製品または触媒」「2028年EPSの1~3ドルの上昇」などの口径と完全には一致しておらず、このレポートのシナリオ試算として捉えるのが適切である。実際に財務諸表に反映される部分は、製品の採用率、課金能力、計算リソースの利用率に依存する。
APIは最も直感的な入口である。Metaは7月9日、Meta Model APIのパブリックプレビューを開放すると発表した。価格追跡機関Artificial Analysisなどの第三者情報によると、Muse Spark 1.1 APIの入力価格と出力価格はそれぞれ100万トークンあたり1.25ドルと4.25ドルで、一部の最先端競合製品よりも低い。
レポートのモデルではさらに、APIに使用される100MWのGB300容量は、約5.33万枚のGPU、75%の利用率に相当し、約85.9億ドルの収益、6.4億ドルの増分EBITを生み出し、2028年EPSに約1.91ドルの増加をもたらすと仮定している。この試算は高い利用率と持続的な需要に依存しており、低価格自体は顧客を引き込むのに役立つだけで、単独で収益性を保証するものではない。
サブスクリプションツールも潜在的な入口である。モデルでは、METAの1500万の広告主のうち25%が月額約200ドルを支払い、ビジネスエージェントやコーディングアシスタントなどのツールを利用すると仮定しており、約80億ドルの収益と2028年EPSに約2ドル貢献する可能性がある。広告主が継続的に支払うかどうかは、最終的にこれらのツールがより高いコンバージョン率、より低い制作コスト、またはより強力な自動化能力をもたらすかどうかにかかっている。
アマゾンとグーグルが恩恵を受けるも、収益検証は依然として課題
アマゾンとグーグルも、今回の設備投資増額の主要な主体である。ただし、この記事のメインラインにおいては、背景としての参照点に近い存在である。
アマゾンに関しては、調査レポートがAWSの収益成長見通しを上方修正し、2027年と2028年にそれぞれ40%と36%の成長を予測している。また、AWSのバックログ(受注残高)が第2四半期に前期比で約1100億ドル増加し、約4750億ドルになると試算している。アマゾンはまだ対応する公式の第2四半期決算を発表していないため、このバックログ数値は売り手側の予測値と見なすべきである。公式文書で確認されているのは、AWSの2026年第1四半期の売上高が前年同期比28%増加したこと、OpenAIが複数年にわたる1000億ドルの追加コミットメントを行ったこと、そして現金設備投資が引き続き増加していることである。
グーグルの強みは、Geminiモデル、TPU、そしてクラウド事業のフルスタック能力にある。調査レポートのモデルによると、グーグルの2027年と2028年の新規容量は主要プラットフォームの中で最大となる。短期的な圧力としては、計算リソースが依然として製品の拡大を制約する可能性がある点、特に検索、クラウドサービス、モデルAPIが同時に計算能力を奪い合う場合が挙げられる。
これらの複数の手がかりは、同じ現実的な問題を指し示している。すなわち、AI支出はすでに1兆ドル規模に達しており、市場は「1ドルの設備投資がどれだけの収益を生み出すのか」という問いをますます直接的に追及するようになるだろう。クラウドサービス、AI検索、API、広告ツール、そしてエンタープライズサブスクリプションはすべて、支出のリターンを検証する入り口となる。
巨額の支出は、電力、承認プロセス、そして真の需要を乗り越えなければならない
今回の設備投資増額には明確な限界がある。
第一の制約は供給である。チップ、HBMメモリ、ラック、電力アクセス、熟練労働力のすべてが建設速度に影響を与える。AIデータセンターは、計画から稼働に至るまで、地方の承認プロセス、送電網の改修、建設期間を経る必要があり、モデルの想定通りに線形的に実現するわけではない。
第二の制約は政治と規制である。大規模データセンターによる電力、水資源、土地の占有は、地域的な抵抗を引き起こす可能性がある。2026年の米国中間選挙と2028年11月の大統領選挙前後には、エネルギー政策や地方の承認プロセスのペースに変化が生じる可能性もある。
第三の制約は需要である。METAのAPI、サブスクリプション、広告のアップグレードは依然として上昇シナリオであるが、収益の実現には実際の顧客による支払いと継続的な利用が必要となる。競合他社よりも低い価格設定は顧客獲得に有利だが、長期的な収益性は利用量、粗利益率、ツールのROIに依存する。
1.4兆ドルの設備投資は、高コストの成長曲線を描いている。巨大テクノロジー企業はAI計算能力を先取りして確保しており、市場はこれらの計算能力がいつ収益と利益に変わるのかを問い続けるだろう。METAの775ドルの目標株価は、AIの収益化が徐々に実現するという前提に基づいている。最も難しいステップは、モデル上のEPS上昇を、決算書上のキャッシュフローに変えることである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事