JPモルガン・チェースの見解:AI向け設備投資(CapEx)が8700億ドルに迫る中、電力とリターンが次の課題に

TL;DR
・TrendForceは、2026年の世界9大CSPの設備投資を約8300億ドルに引き上げ、前年比成長率を79%に修正。
・Microsoft、Google、Meta、Amazonはさらに投資を強化し、チップの値上げ、データセンター、電力設備が予算を押し上げる。
・半導体、データセンター、電力チェーンが直接恩恵を受けるが、AI収益の実現速度が市場の忍耐力を試す可能性もある。
世界の大手クラウド事業者によるAIインフラ予算は、依然として上方修正が続いている。
TrendForceの5月のプレスリリースによると、2026年の世界9大CSPの設備投資総額は約8300億ドルに引き上げられ、前年比成長率は61%から79%に上方修正された。この範囲には、Google、AWS、Meta、Microsoft、Oracleに加え、ByteDance、Tencent、Alibaba、Baiduが含まれる。
JPMorganの関連戦略資料も、大手ハイパースケーラーによる2026年の設備投資が6000億ドル超の領域に入っていることを示しているが、統計の範囲によってリース、電力、土地、中国のクラウド事業者、新興AIクラウドプラットフォームの扱いが異なる。より確実な解釈は、狭い範囲でも広い範囲でも、2026年のAIインフラ予算は冷え込んでいないということだ。
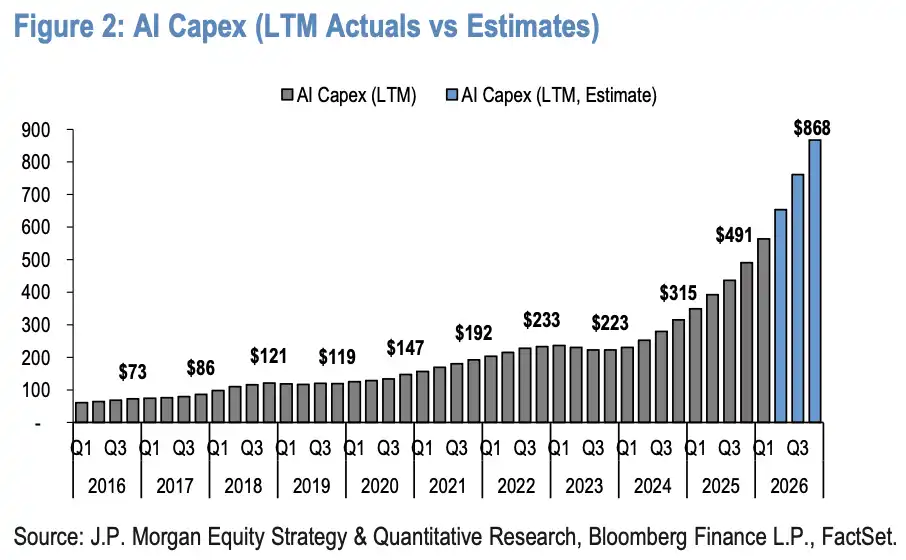
今回の支出は、単にサーバーを増やすだけではない。GPU、自社開発ASIC、ネットワーク機器、データセンター用地、電力接続、冷却システムが、すべて予算を押し上げている。市場にとって、AIインフラはテクノロジー企業の内部投資から、半導体受注、データセンターリース、公益事業投資、大手テクノロジー企業のフリーキャッシュフローへと波及している。
8300億ドルの範囲はより広く、クラウド事業者の予算はさらに上昇
TrendForceが示す8300億ドルは、世界9大CSPの合計ベースの数字だ。これは米国の大手クラウド事業者のみを対象とした統計よりも広く、中国のクラウド事業者も含まれている。
これが、現在のAI設備投資の数字に差異が生じやすい理由でもある。狭い範囲は米国の数社のハイパースケーラーの自社設備投資に近く、広い範囲はファイナンスリース、データセンター建設、電力関連投資、さらに多くのクラウドプラットフォームを含む。数字を単純に足し合わせることはできないが、方向性は一致している。AIインフラ投資は引き続き上方修正されている。
主要企業の公表範囲だけでも、その規模は十分に明らかだ。
マイクロソフトの投資家向け資料によると、2026暦年の設備投資額は約1900億ドル。Alphabetの第1四半期電話会議とSEC提出書類では、2026年のCapEx見通しは1800億~1900億ドル。Metaの第1四半期発表とSEC提出書類では、2026年の設備投資額は1250億~1450億ドルで、ファイナンスリース元本を含む。
Amazonは公式に、2026年の全社設備投資額は約2000億ドルと発表している。市場ではAWS関連支出についてより高い推計を行う第三者もいるが、これはAmazon公式がAWS単独で2300億ドル超のガイダンスを発表したことと同義ではない。
言い換えれば、クラウド大手はAIのリターンサイクルを巡る議論によってブレーキを踏んでいない。彼らは依然として、トレーニング、推論、企業向けAI需要に備え、先回りしてデータセンターを建設し、チップを購入し、電力を確保している。
マイクロソフトの1900億ドルのうち、250億ドルは部品価格上昇によるもの
マイクロソフトの数字は、今回の上方修正の複雑さを最もよく示している。
同社はFY2026年第3四半期の電話会議で、2026暦年のCapExは約1900億ドルであり、そのうち約250億ドルは部品価格の上昇によるものだと述べた。つまり、設備投資の増加は、サーバー台数、GPU数、AIコンピューティング能力の増加と必ずしも一致しない。
これは投資家にとって重要だ。予算が拡大するのは、需要主導の部分とコスト主導の部分がある。
需要側は、トレーニングと推論の継続的な拡大によるもの。クラウドベンダーはより多くのGPUを調達し、より大規模なクラスターを構築し、また、単位あたりのコンピューティングコストを削減するために自社開発のASICを推進している。コスト側は、ハイエンドチップ、ストレージ、ネットワーク機器、電力設備、建設、主要部品の価格上昇によるもの。
そのため、半導体、ネットワーク機器、データセンター、電力チェーンは受注と建設需要を目にしている。一方、大手ハイテク企業の株主は、キャッシュフロー圧力、減価償却圧力、利益率圧力も目にしている。AI収入の成長が追いつけば、市場はこれらの支出に引き続き猶予を与えるだろう。収入の実現が投資に遅れを取れば、より直接的な問題に議論が戻る。すなわち、使われた資金が十分に速く収入に変わるかどうかだ。
データセンター空室率が1.6%に低下、電力がより厳しい制約に
クラウド大手がさらに投資を強化する背景には、経営陣の表明だけでなく、供給側の逼迫もある。
CBRE IMのデータによると、北米の主要データセンター市場の空室率は約1.6%、建設中の容量の事前賃貸率は約74.3%。これは、多くの新設データセンターがまだ引き渡されていないにもかかわらず、すでにクラウドベンダーやAI顧客に確保されていることを示している。
CSPにとって、建設を1年遅らせることは、顧客の需要を逃す可能性がある。データセンター運営事業者、電力設備、公益事業会社にとっては、受注の可視性が長期化している。
ハイエンドチップも同様に逼迫している。NVIDIAのBlackwellなど次世代AIチップの需要は旺盛で、供給スケジュールは依然としてサーバーの納入ペースに影響を与える。クラウド事業者が自社ASICの開発を進めても、GPUは依然としてトレーニングやハイエンド推論クラスターの重要なリソースである。
さらに回避が難しい制約は電力である。AIデータセンターはサーバーを購入すればすぐに稼働できるわけではなく、変電所、送電線への接続、予備電源、冷却システム、長期電力契約が必要となる。米国では天然ガス火力発電の比率が高く、データセンターの新規負荷は天然ガス、送電網設備、公益事業投資にも波及する。
これこそが、AIの設備投資恩恵連鎖が拡大し続ける理由である。GPUとASICが最初に受注を獲得し、次にデータセンターの開発業者とリース事業者が恩恵を受け、電力設備、天然ガス、送電網増強、冷却システムも押し上げられる。しかし、後ろに行くほど、プロジェクトは地方自治体の承認、系統連系の進捗、労働力、サプライチェーンの納入に依存する。
資金は動いているが、収益化のスピードが追いつく必要がある
今回のAI設備投資で最も誇張されやすい点は、予算の上方修正をそのままAIの商業化完了と同一視することである。
現実はより分裂している。クラウド大手は確かに投資を強化しており、データセンターも確かに逼迫しており、ハイエンドチップの受注は依然として強い。しかし、設備投資の増加の一部はコンポーネント価格の上昇によるものであり、電力や納入が実際の計算リソースの投入を遅らせる可能性もある。2026年の帳簿上の支出が大きければ大きいほど、利用可能な計算能力が同じ割合で増加するとは限らない。
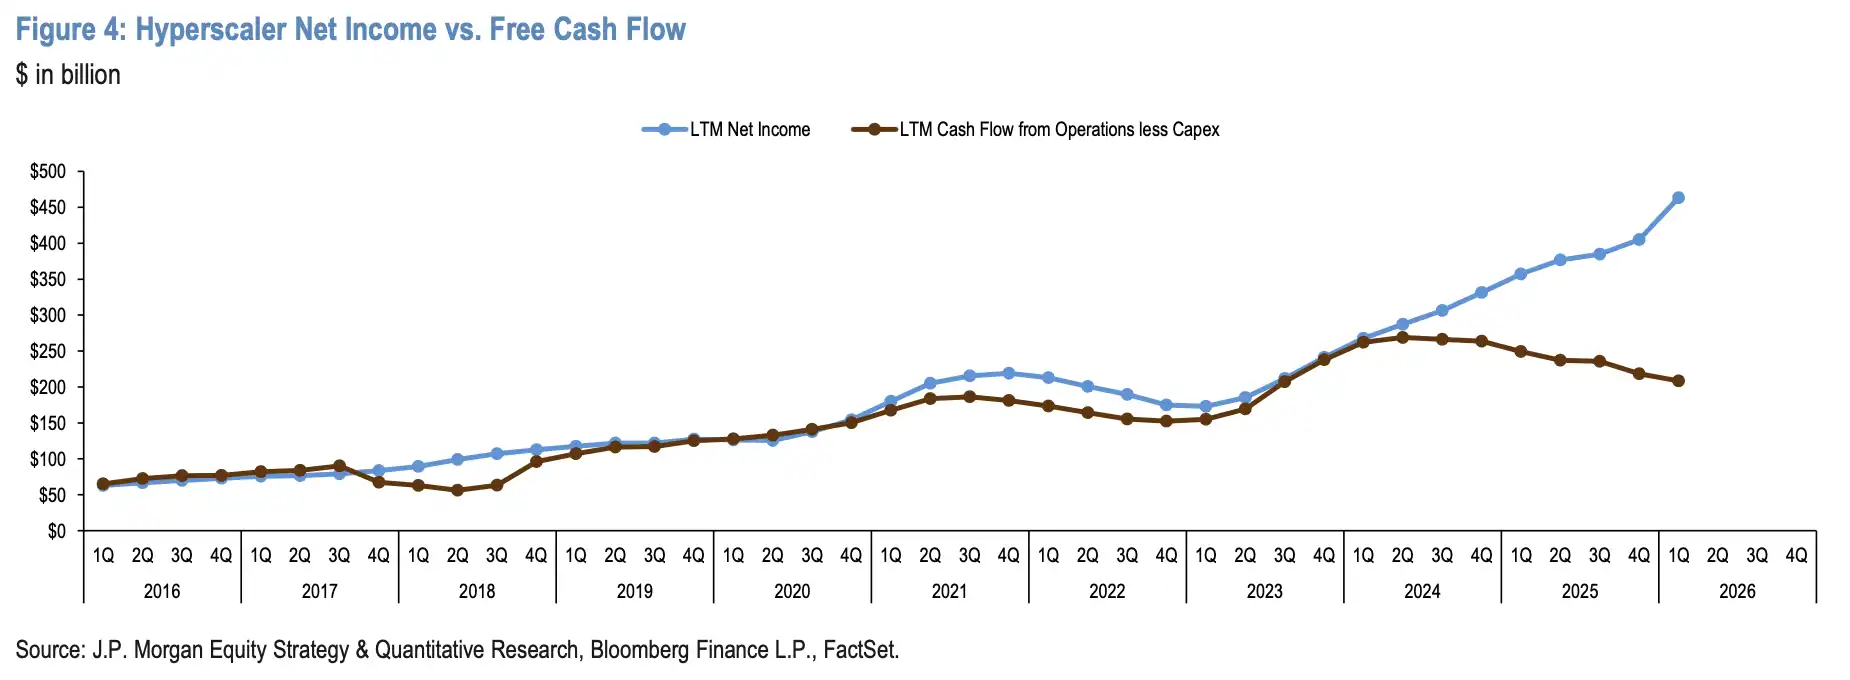
投資家がより関心を持つのは、クラウド事業者が今後も資金を使い続けるかどうかではなく、その資金がどれだけ早く収益に変わるかである。AIトレーニング需要が最初の投資を支え、推論、エンタープライズアプリケーション、クラウドサービスの価格決定力がその後のリターンを決定する。
AIによるクラウド収益、ソフトウェア収益、生産性向上が減価償却費、エネルギーコスト、資金調達コストをカバーできなければ、市場の巨額CapExに対する忍耐力は低下する。資金はすでに動いており、チップやサーバールームも順番待ちの状態である。今回の拡大を本当に阻害する可能性があるのは、予算ではなく、電力へのアクセス、プロジェクトの納入、収益化のスピードである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事