

「小作文」が再びパニックを引き起こす:AIバブル崩壊、GoogleがAI支出を削減する最初の超大企業になる可能性
原文タイトル:AIバブル崩壊:AlphabetがAI設備投資を最初に削減する可能性
原文著者:Damir Tokic、Seeking Alpha
原文編集:蘇里格
編集者注:米国投資プラットフォームSeeking Alphaのコラムニストであり、金融学教授兼CTA(商品取引アドバイザー)であるDamir Tokic氏は、今週月曜日にAlphabetの決算に関する先行分析を発表し、米国株式投資コミュニティで広く議論を呼んだ。記事では、Googleの親会社Alphabetが、大手テクノロジー企業の中で初めてAI設備投資を削減する可能性があると指摘。注目すべきは、Alphabetが日本時間7月23日午前4時30分に2026年第2四半期決算説明会を開催する予定であることだ。
この見解の拡散と市場心理の影響を受け、AI設備投資と「AIバブル」に関する議論が再燃。SKハイニックスなど複数のAI半導体関連銘柄が、本日取引時間中に上昇から下落に転じた。以下は原文の内容である。
Alphabetが先陣を切って決算発表
Alphabet(GOOG)(GOOGL)が最初に決算を発表する予定であり、市場の注目はAI設備投資のガイダンスに集中するだろう。今年4月、Alphabetは2026年のAIガイダンスを上方修正し、2027年のAI設備投資が大幅に増加するシグナルを発した。
しかし、市場ではAI設備投資が複数の面で持続不可能であるとの懸念が高まっており、ハイパースケーラー(hyperscalers)は2026年残りの期間および2027年にAI設備投資を減速または削減せざるを得なくなる可能性がある。Alphabetが第2四半期決算を最初に発表することを踏まえると、同社がAI設備投資の見通しを下方修正する最初のハイパースケーラーとなり、他の企業——Meta(META)、Microsoft(MSFT)、Amazon(AMZN)、Oracle(ORCL)——がそれに続く可能性が高い。
実際、AI設備投資の恩恵を受ける銘柄の最近の軟調なパフォーマンス——例えば半導体セクター(SMH)——は、AI設備投資に対する市場の不安心理を反映している。
後述するように、Alphabetは調整後フリーキャッシュフローの問題や、AI設備投資のための社債発行や新株発行による資金調達の必要性から、特に脆弱な立場にある。
AlphabetがAIへの資本支出ガイダンスをわずかに減速させる兆候を見せるだけでも、AIバブルの崩壊を加速させる可能性がある——そのため、これはマクロ的なシグナルでもある。
大局観
まず大局を見てみよう。米国経済、特に株式市場は現在、AIへの資本支出に大きく依存している。推定によると、2026年のAI資本支出は約7000億~8000億ドル、2027年には1兆ドルをはるかに超え、主にデータセンターのインフラ建設に集中している。
しかし、複数の制約要因により、この推定されたAI資本支出は実際には実現が難しい。
· トークノミクスと投資収益率(ROI): 最も重要な制約は、AI資本支出の投資収益率が不確実であり、資本コストを大幅に下回る可能性が高いことだ——つまり、AI資本支出は無駄な投資になり得る。具体的には、米国のデータセンターは高価なフロンティアモデル向けに設計されているが、AIを採用する企業は安価なオープンソースモデルを求めている。そのため、ミスマッチが生じている。モデルの代替効果(高価から安価へ)により、トークン価格は継続的に下落し、ハイパースケーラー企業のトークンあたりの利益率を圧迫し、プロジェクト全体が財務的に持続不可能になる。中国の新しいオープンソースモデルKimi K3は、強力な大規模言語モデルを極めて低コストで構築できることを示している——つまり、これらすべてのAI資本支出は不要である。
· エネルギーと水資源の制約: データセンターは大量の電力を供給し、冷却に水資源を必要とし、これらは現実的な物理的制約であり、データセンターインフラのさらなる拡張を制限している。
· 規制と反発感情: ニューヨーク州はデータセンター建設に対する1年間の禁止令を先駆けて発令し、他の複数の州も同様の措置を検討している。米国では、テキサスなどの「レッドステート」がデータセンター建設を許可する一方、ニューヨークなどの「ブルーステート」は反対しているようだ。そのため、AIインフラ建設の問題は政治化している。テキサス州でさえ、消費者によるデータセンターへの反発感情が高まっており、これは共和党にとって今後の選挙での難題となる可能性がある。
したがって、AIインフラ建設は現実的な財務的、物理的、政治的な制約に直面しており、現在のAI資本支出ガイダンスがどのように維持されるかは見えにくい。
前述の通り、AI資本支出が減速の兆候をわずかに見せるだけでも、AIバブルの崩壊を加速させる可能性がある。
Alphabetの状況
Alphabetに関する市場の語りは、これまで一貫して次のようなものでした:
· 「過少投資のリスクは過剰投資のリスクを上回る」——これは、Alphabetが過剰投資の可能性を認識しつつも、競争上および戦略上の必要性からAIへの設備投資を継続する姿勢を示唆しています。
· 「計算リソースの需要が供給を上回っている」——これは、Alphabetがまだ生産能力過剰を認識しておらず、さらなる設備を構築すれば収益が増加することを明確に示しています。
したがって、AlphabetがAIへの設備投資ガイダンスを減速または削減する兆候は一切見られません。
しかし、問題はAI設備投資の資金調達面で浮上しています——これらは現実の資金調達制約です。
具体的には、Alphabetはフリーキャッシュフローに深刻な問題を抱えているようです。そのため、同社はAI設備投資を維持するために、社債発行(第1四半期に300億ドル超の債券発行)やエクイティファイナンス(800億ドル超の新株発行を発表)に追い込まれています——第1四半期には自社株買いも停止しました。
実際、Alphabetのフリーキャッシュフローの問題は報告されているよりも深刻かもしれません。『ウォール・ストリート・ジャーナル』は「ハード・オン・ザ・ストリート」コラムニストのジョナサン氏とパデュー大学のケビン・コハーキ教授の見解を引用し、「ハイテク大手の財務データがAI建設の真のコストをいかに隠蔽しているか」という記事で、株式報酬などの経済的コストを調整した後、Alphabetの2025年のフリーキャッシュフローは報告値より67%低く、2026年第1四半期は62%低くなる可能性があると指摘しています。これは、2025年に報告された730億ドルのフリーキャッシュフローが240億ドルに減少し、2026年第1四半期に報告された100億ドルのフリーキャッシュフローが約40億ドルに減少することを意味します。
重要な含意は、Alphabetが借入や新株発行なしではAI設備投資を継続できないということです——負債の増加は信用問題を引き起こし(特にROIが低い場合)、新株発行は既存株主の権益を希薄化します。
今、第2四半期の決算発表を控え、AlphabetはAI設備投資ガイダンスを更新する必要があります——これは投資家にとって厄介な状況となるでしょう。
· もしAlphabetが財務的制約(トークノミクス、ROI)、物理的制約(エネルギー、水、反対感情)、資金調達制約(フリーキャッシュフロー、負債、エクイティ)に直面しながらもAI設備投資ガイダンスを引き上げた場合、投資家は経営陣の動機と慎重さに疑問を抱くでしょう——株価は下落する可能性が高いです。
· AlphabetがAIへの設備投資ガイダンスを削減すれば、マクロシグナルと解釈され、AIバブルの崩壊を加速させる可能性が高い。特にSMHなどのAI投資恩恵株に大打撃を与えるだろう。
· Alphabetが2026年のガイダンスを単に再確認し、2027年のAI投資に関して慎重ながらやや強気なシグナルを発したとしても、AI投資の成長鈍化と解釈され、投資削減と同じマクロ効果を生む可能性がある。
したがって、これはAlphabetとより広範な市場にとって確かにジレンマである。投資家が設備投資の増加を報奨する可能性は低く、一方で設備投資の削減はAI投資恩恵セクターで罰せられる可能性が高い。
半導体セクターの最近のパフォーマンスから見ると、投資家はすでにAI投資の減速または削減に備えているようだ。
Alphabetの財務状況
Alphabetの収益の約80%はサービス事業(広告主導)から、主にGoogle検索から、約20%はGoogle Cloudから来ている。
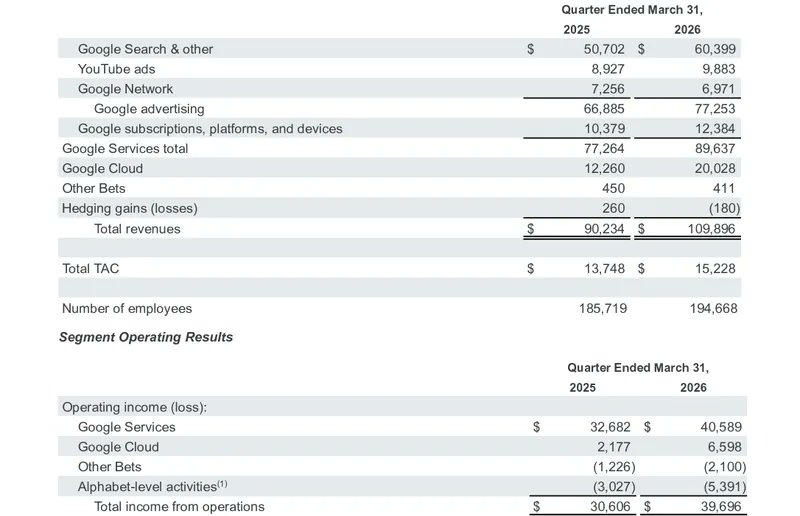
Alphabet第1四半期決算
AlphabetのCEOであるサンダー・ピチャイ(Sundar Pichai)は第1四半期の業績発表後、次のように述べた:
2026年は素晴らしいスタートを切った。当社のAI投資とフルスタック戦略は、ビジネスのあらゆる側面を活性化している。検索事業は今四半期好調で、AI体験が利用増加を促進し、クエリ数は過去最高を記録し、収益は19%増加した。Google Cloudの収益は63%増加し、受注残高は前期比ほぼ倍増し、4600億ドルを超えた。Geminiアプリの推進により、消費者向けAI事業としては過去最強の四半期となった。総有料サブスクリプション利用者数は3億5000万人に達し、YouTubeとGoogle Oneが主な原動力である。Geminiエンタープライズ版の勢いは強く、有料月間アクティブユーザー数は前期比40%増加した。最後に、Waymoの週間完全自動運転乗車回数が50万回を超えたことを嬉しく思う。これらの素晴らしい成果は、当社の差別化されたフルスタック戦略に基づいている。当社の自社モデル、例えばGeminiは、現在顧客の直接API呼び出しを通じて毎分160億以上のトークンを処理しており、前期比60%増加している。当社のAI投資がユーザー、顧客、そしてビジネスに価値を生み出しているのを見るのは非常に刺激的だ。
そのため、Google検索の成長率は約19%、全体の利益率は34%から36%に改善し、AI Overviewsはまだ広告収入を侵食していません。
Google Cloudは63%成長し、計算リソースの需要は依然として強い——これがAlphabetの主要な成長源です。さらに、GeminiのAPI使用量が増加し、トークン使用量は60%増加したため、モデル代替効果はまだ現れていません。
これらはすべてポジティブなシグナルであり、財務データには下方修正を示唆する要素は一切ありません——実際、AlphabetはAIの勝者と見なされており、バークシャー・ハサウェイもAlphabetに投資しています。
しかし、問題はキャッシュフロー計算書に徐々に現れ始めており、フリーキャッシュフローを調整しなくても同様です。フリーキャッシュフローが減少する中、Alphabetは重大な信用リスクを負うか、既存株主の権益を希薄化しない限り、示されたAI設備投資を実現できません。
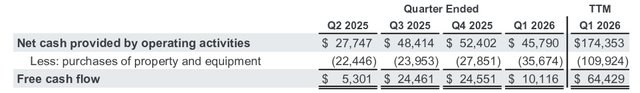
Alphabet 第1四半期決算
影響と示唆
Alphabetが報告した第1四半期の財務データは堅調でしたが、唯一の危険信号はフリーキャッシュフローの減少——特に調整後の減少幅——であり、これだけでGOOGを「売り」評価に引き下げる重大な警告となります。
Alphabetは新たな負債や株式発行を行わなければAI設備投資のガイダンスを達成できず、これにより信用リスクが増大し、株主権益が希薄化し、自社株買いも削減されます。上記の大局的な背景において、これはネガティブなニュースです。
AlphabetがAI設備投資のガイダンスを削減または減速させた場合、投資家は成長予想を下方修正せざるを得なくなり、これはバリュエーション倍率の収縮を意味します——これもネガティブなニュースです。なお、GOOGのGAAPベースのPERは26倍であり、特に割高とは言えません。しかし、全体的な利益の水増し懸念を考慮すると、実際のPERははるかに高い可能性があります。
また、これはマクロ的な判断でもあることに注意してください——AIバブルの崩壊が加速する中、S&P 500(SPY)(SP500)やナスダック100(QQQ)は大幅な調整に直面する可能性があり、AlphabetはAI設備投資ガイダンスを削減する最初のハイパースケーラーとなるかもしれません。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







