

123億、Metaがまたデータセンター向けに社債を発行

7月27日、ブラックロック関連の主体が、メタ社のテキサス州エルパソにあるデータセンター向けプロジェクトのために、123億ドルの債券を売却した。ブルームバーグの報道によると、この債券は正式な価格決定前にグレーマーケットで上昇しており、発行前の利回りは米国債を約2.60ポイント上回っていた。買い手はまだ離脱していないようだ。
しかし、同じ記事にはあまり注目されていない詳細もある。最終的な注文は約200億ドルで、発行規模のわずか1.6倍にとどまり、ブルームバーグが集計した2026年の債券発行における平均約4倍の応募倍率を下回った。さらに重要なのは、債券の正式な価格決定時において、昨年メタ社のルイジアナ州データセンター向け資金調達のために発行されたBeignet 2049債よりも約40ベーシスポイント高い水準だったことだ。
40ベーシスポイントは小さく聞こえる。しかし、数十年にわたるプロジェクト債においては、市場が資金を貸す意思はあるものの、追加のプレミアムを要求していることを意味する。このプレミアムは、メタ社の信用力が突然悪化したことを示すものではない。両債券の期間、担保、および優先劣後構造は、公開文書で完全には開示されていない。これはむしろ、債券市場が新しい対象に対して試行錯誤していることを示している。AIデータセンターはもはやテクノロジー企業の単なる設備投資ではなく、個別に評価される必要があるインフラ債の一種になりつつあるのだ。
まず、市場がこの債券をどのようにして「割安に」したのかを見てみよう。
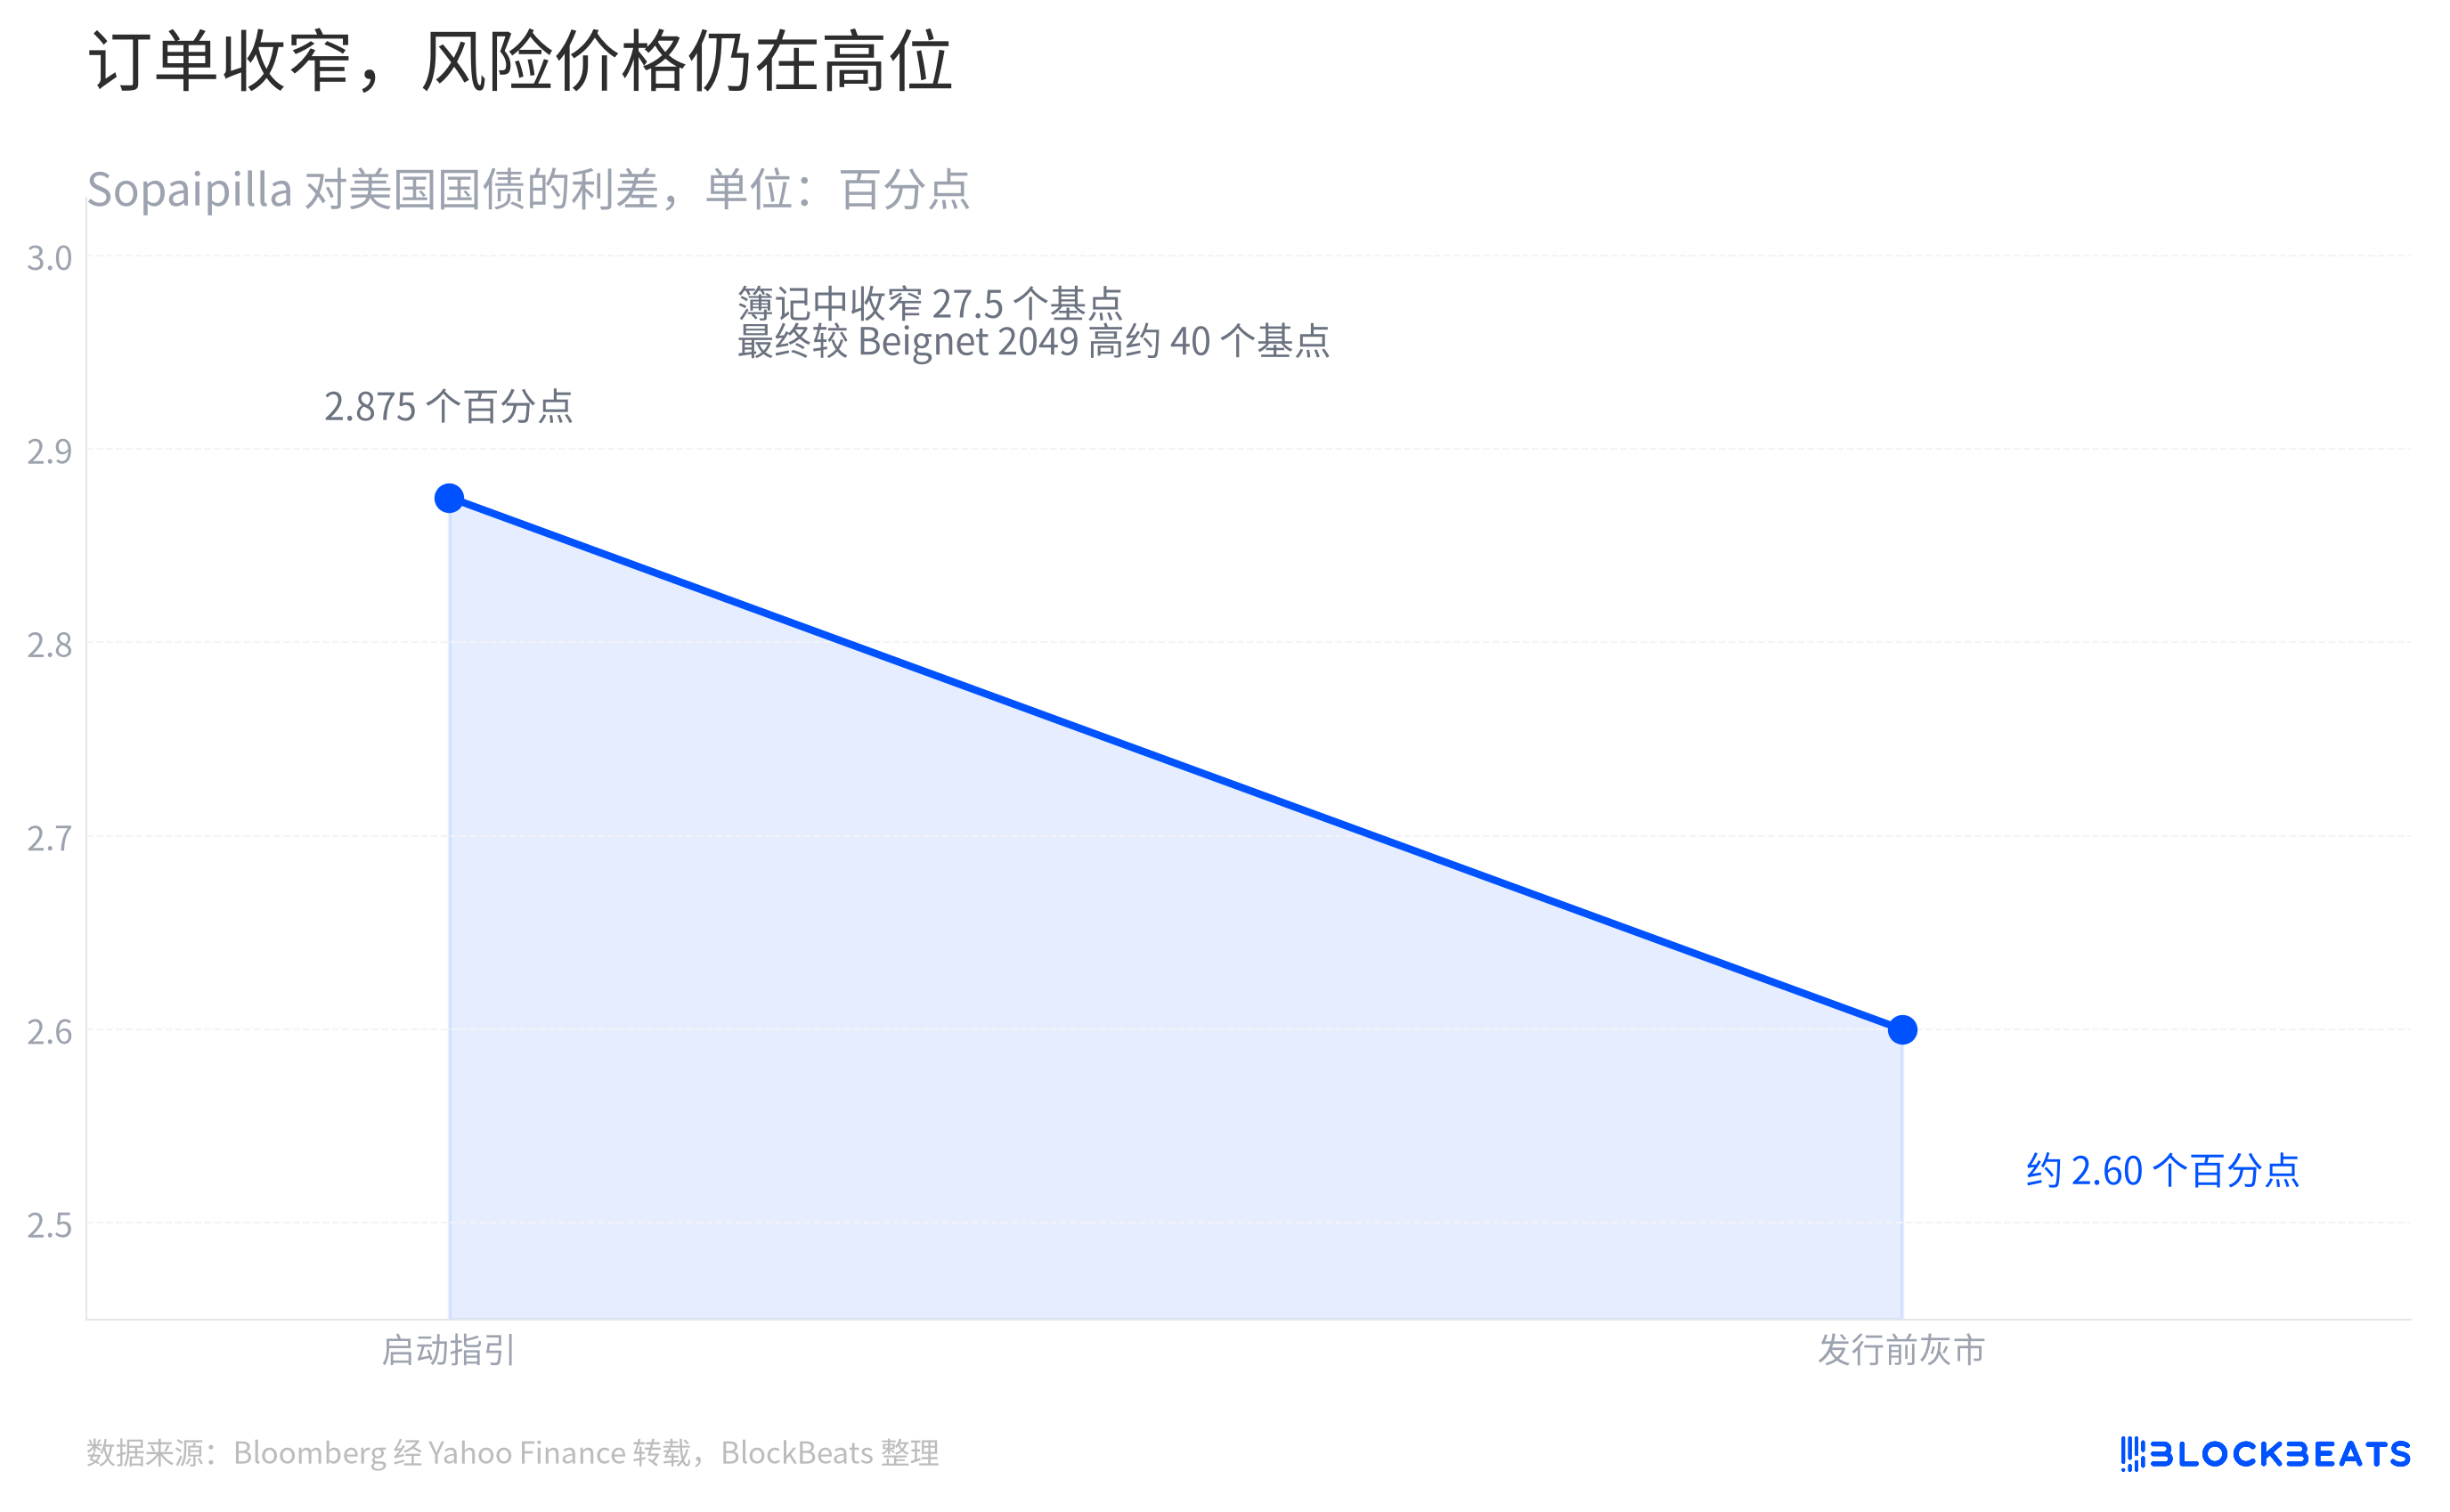
ブルームバーグの報道によると、Sopaipilla Investorの初期ガイダンスは米国債を2.875ポイント上回る水準だったが、ブックビルディング後に約2.60ポイントに縮小した。注文がゼロから積み上がる過程は、プロジェクトを評価するロードショーのようなものだ。引受会社はまず高い金利を提示し、リスクを取る意思のある資金を呼び込み、その後、注文の多寡に応じて金利を徐々に引き下げていく。
ここで最も誤解されやすいのは、「縮小」という言葉だ。これは買い手がこの債券を引き受ける意思があることを示すが、通常のテクノロジー企業の社債として扱っていることを示すわけではない。ブルームバーグはまた、正式な価格決定におけるBeignet 2049債に対するプレミアムが約40ベーシスポイントであると報じている。市場が示したのは拒絶ではなく、追加料金付きの入場券だったのだ。
この追加料金はどこから来るのか? 一部は供給から来ている。ブルームバーグによると、大手テクノロジー企業による集中的な債券発行が、資金運用者が利用可能な枠を逼迫させている。別の部分はプロジェクト自体に起因する。データセンターはまず、土地、電力、建設、設備を確保し、その後、テナントが長期契約を履行するのを待つ必要がある。債権者が直面するのは、すでにメタ社の決算に計上されている事業ではなく、将来のキャッシュフローが計画通りに発生するかどうかという取り決めなのだ。
では、なぜメタ社は自ら債券を発行せず、わざわざプロジェクト会社を挟むのか? その答えは取引の仕組みの中にある。
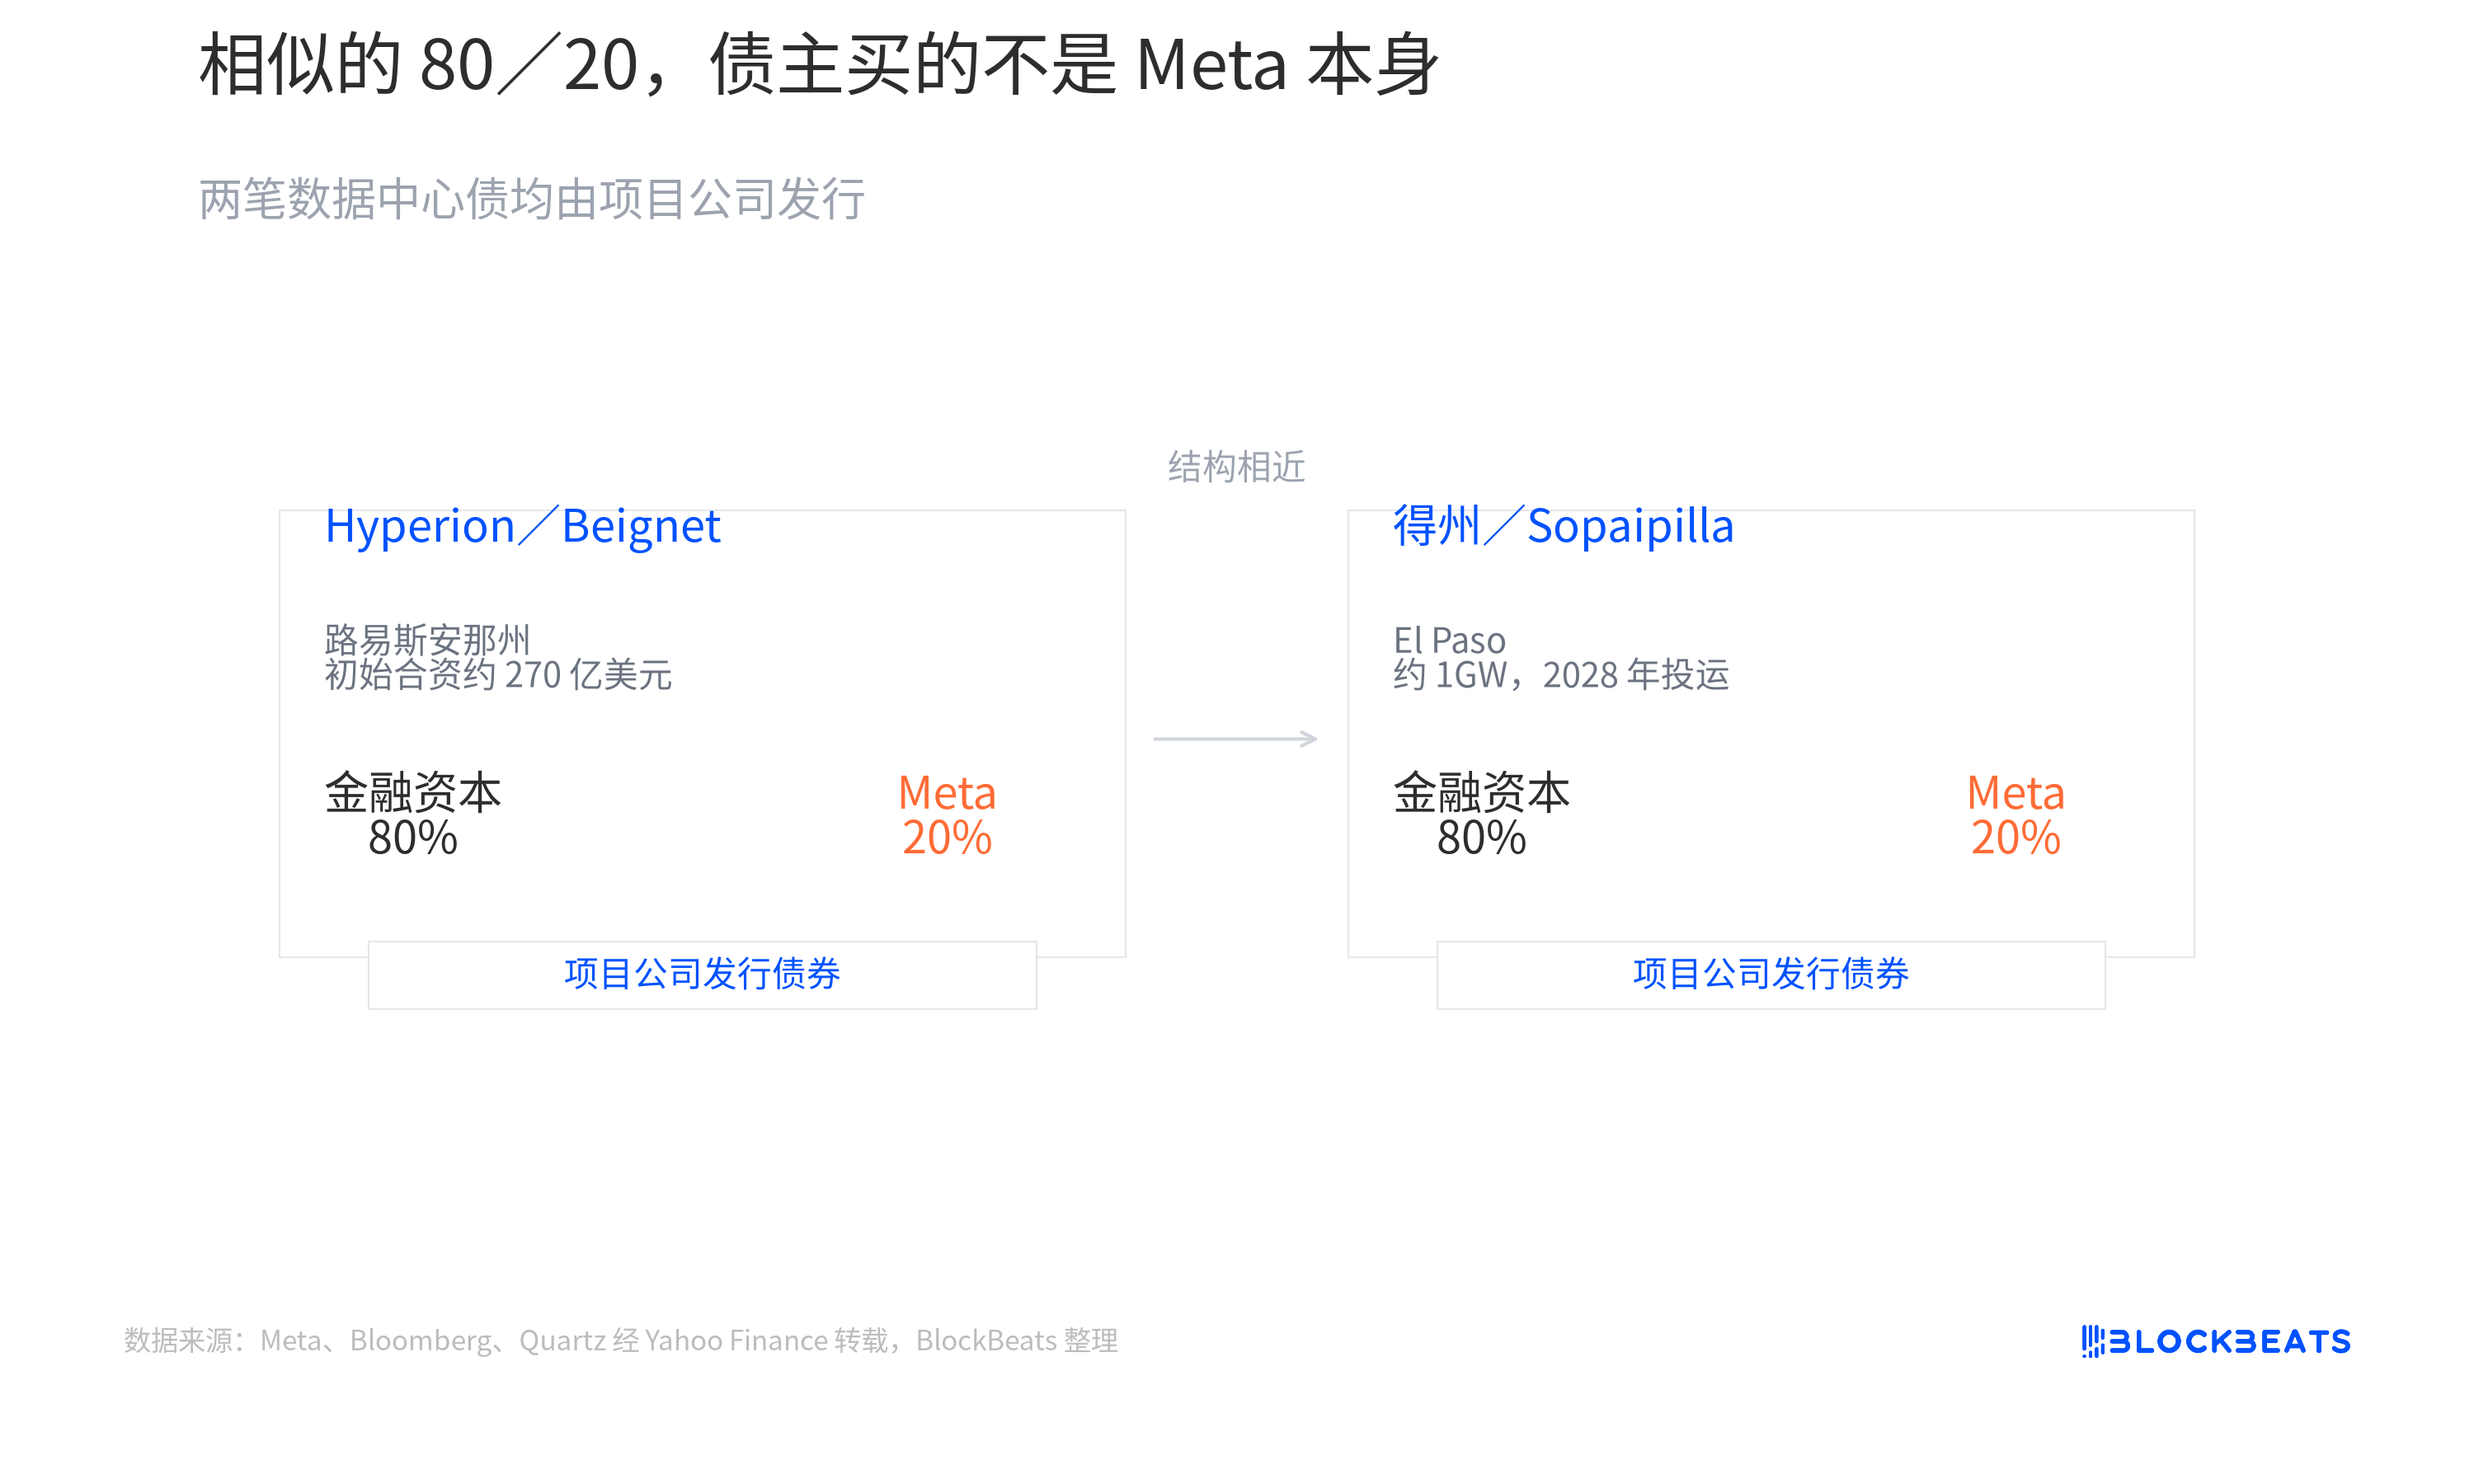
Quartzが7月21日にブルームバーグの報道を引用したところによると、テキサス州のプロジェクトは、ブラックロック関連のSopaipilla Investorが出資しており、ブラックロック関連主体がプロジェクトの80%の権益を保有し、Metaが残りの20%を保有している。プロジェクトは約1GWを見込み、2028年に稼働開始予定。債券は持株会社が発行し、資金はプロジェクトに流入するものであり、Meta本社のバランスシートには計上されない。
これはMetaが初めてこのような仕組みを採用したわけではない。Metaの発表およびQuartzの報道によると、ルイジアナ州のHyperionプロジェクトの初期合弁規模は約270億ドルで、同様に金融資本が80%、Metaが20%を占める構成となっており、資金の一部は機関投資家向け私募債から調達されている。2つのプロジェクトの構成図は、ほぼコピーのように見える。
しかし、「プロジェクト会社」という4文字によって、債権者が注目するポイントは変わる。Metaの社債を購入する場合、中核的な問題は広告キャッシュフロー、自社株買い、および企業全体の債務返済能力である。一方、プロジェクト債を購入する場合、問題はデータセンターが予定通りに建設されるか、電力が接続可能か、リース契約が継続するか、そして機器が数年後にどれだけの価値を残すか、といった点に変わる。スポンサーが20%の権益しか持っていても、これらの問いに自動的に答えが出るわけではない。
これはオフィスビルを想像するとわかりやすい。デベロッパーや大口テナントが有名であっても、ビル内のすべてのローンが彼らによって保証されているわけではない。債権者は最終的に契約書を精査し、家賃の支払い開始日、空室時の穴埋め責任者、建設途中で資金不足になった場合の対応を確認する必要がある。AIデータセンターのサーバーはより高価で、更新も早いため、この契約書は当然より細かくチェックされる。
これこそが、40ベーシスポイントの差が単純に「市場がMetaを弱気視している」と解釈できない理由である。それはまず、プロジェクトの構造、建設期間、残存価値、および集中供給に対する共同の価格提示である。類似した株式比率は比較可能な出発点を提供するに過ぎず、債券条項間の差異を埋めることはできない。
さらに一歩進んで、なぜ現在このような構造が頻繁に現れるのか?それは、Metaが支出する金額が、従来の設備投資のペースを超え始めているからである。
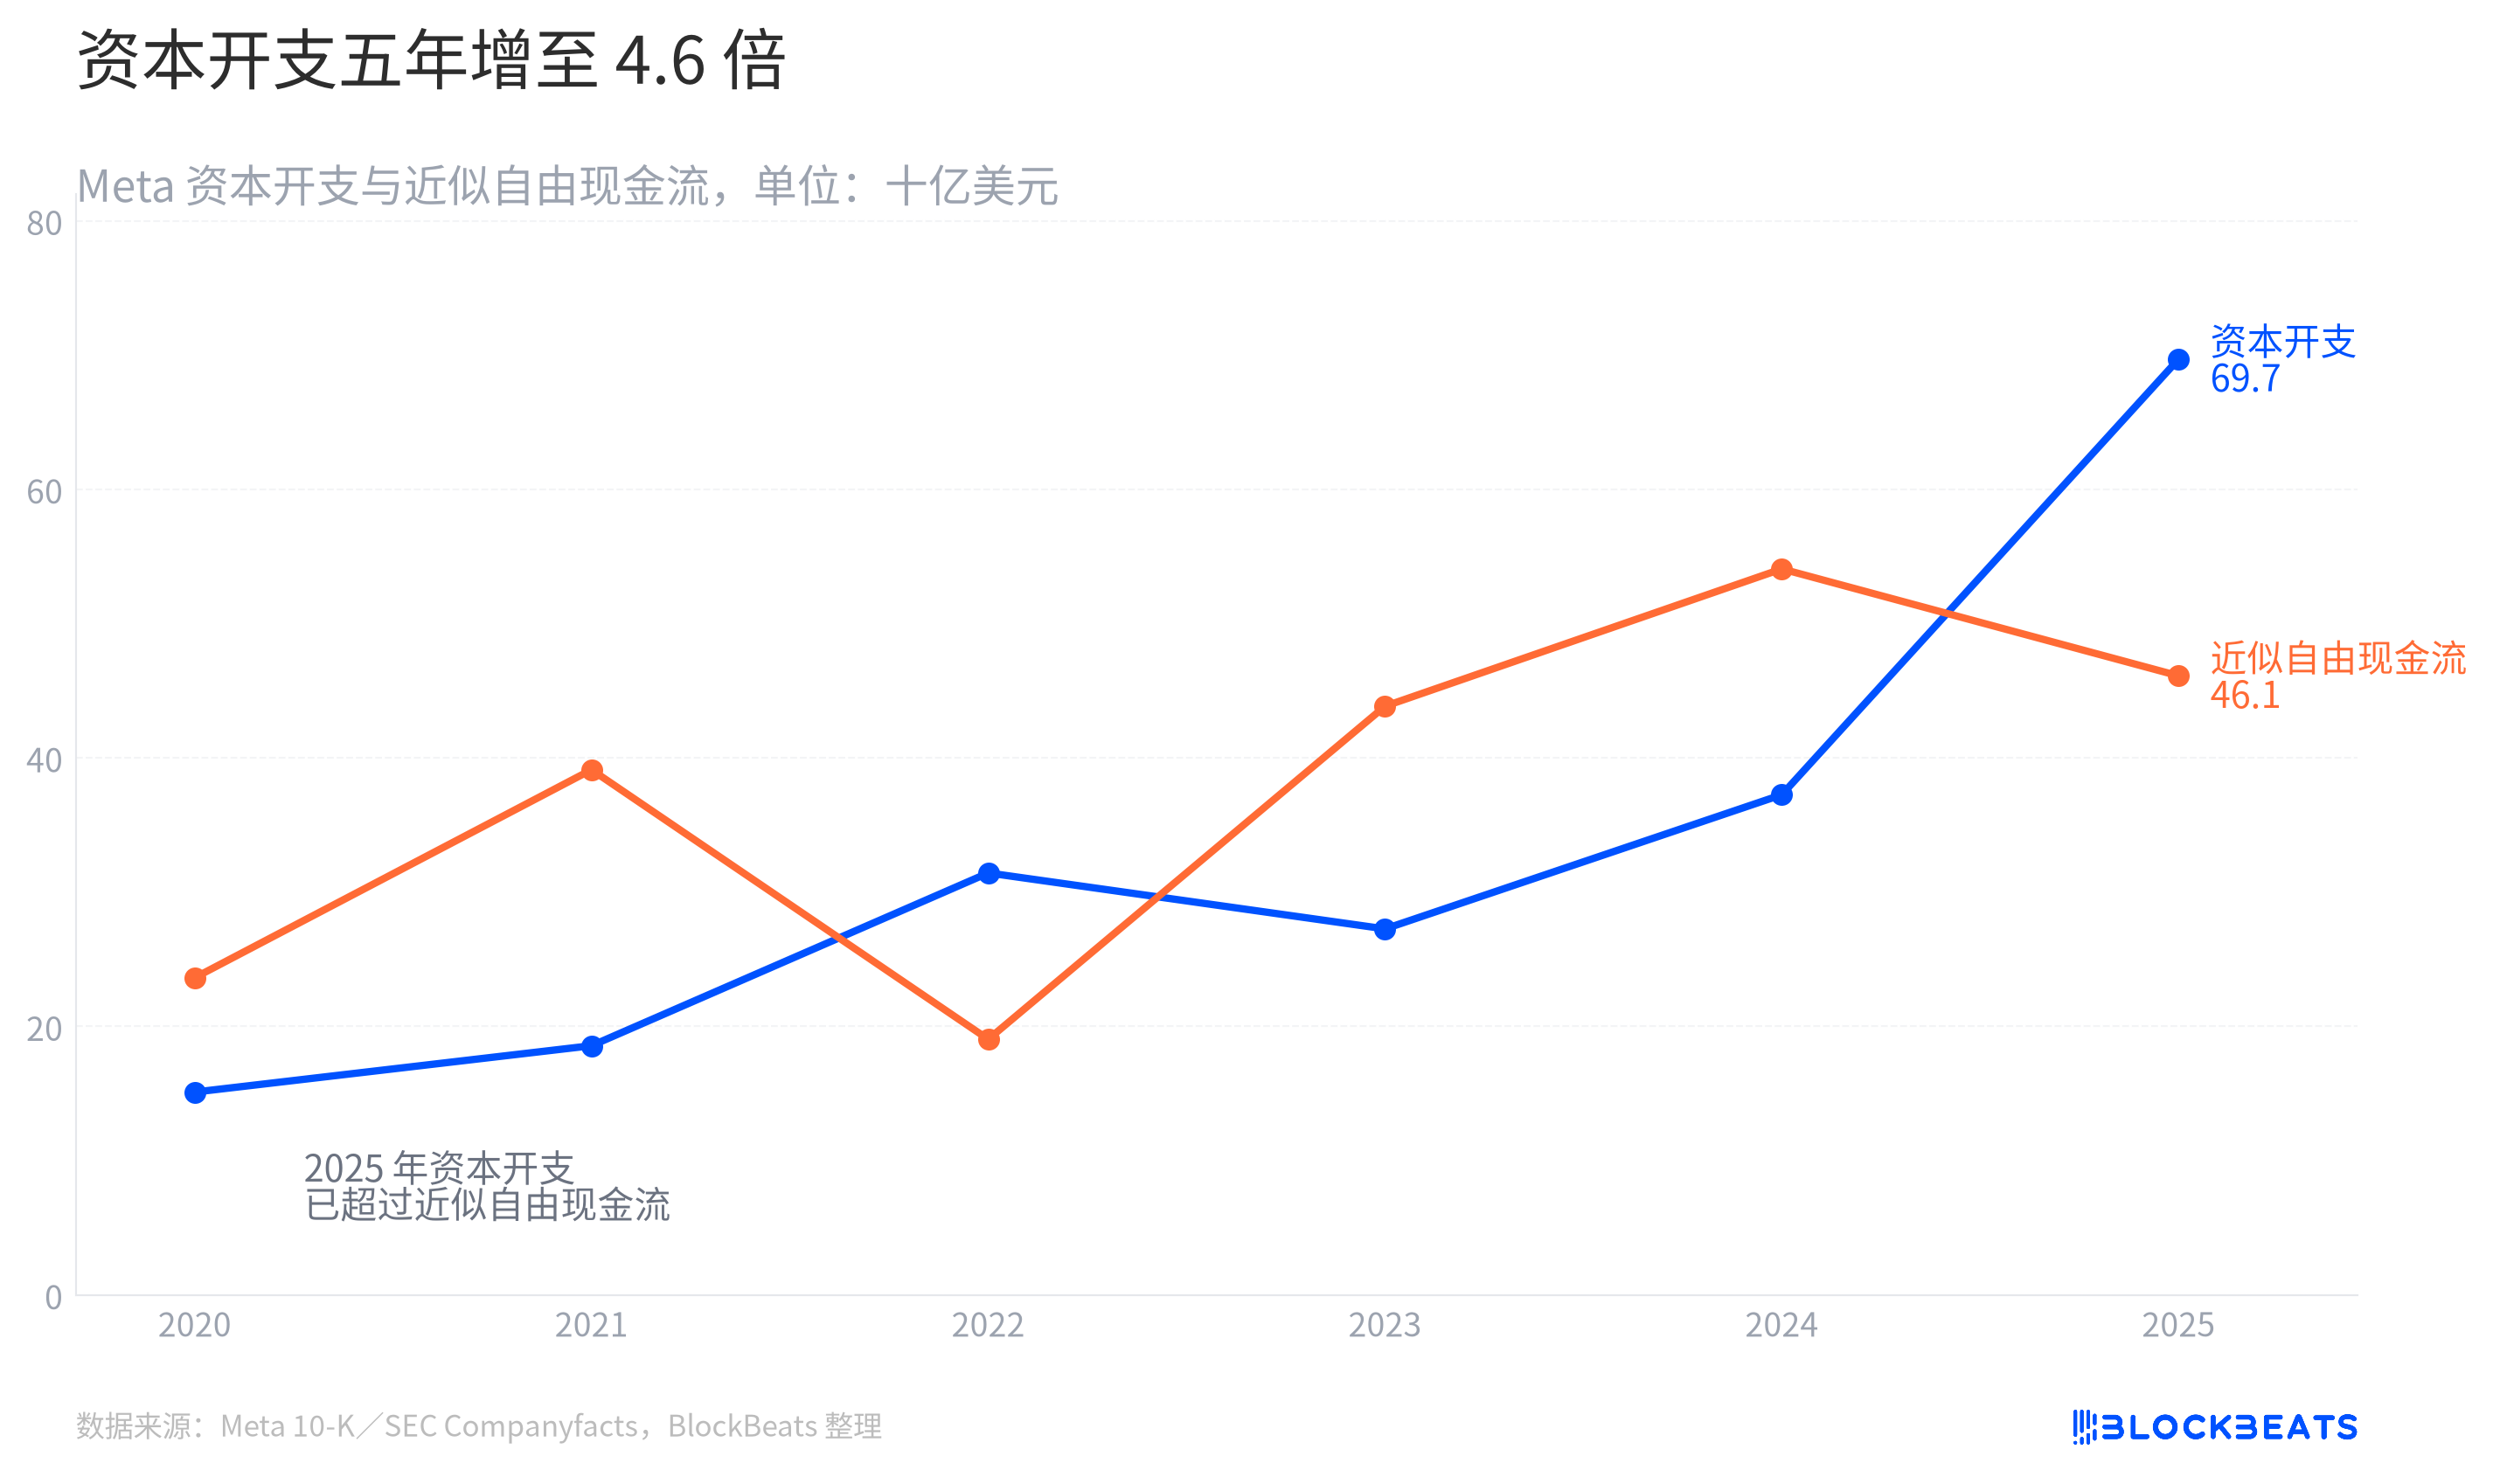
Metaが米国証券取引委員会に提出した年次報告書によると、2025年の同社の設備投資額は696億9100万ドルで、2020年の約4.6倍となる。同じ基準で、営業キャッシュフローから設備投資を差し引いて計算した近似フリーキャッシュフローは、2024年の540億7200万ドルから461億900万ドルに減少している。同社に現金がないわけではないが、建設ペースが使途自由な現金をより多く消費しているのである。
この図のポイントは、2本の線が何年に交差するかではない。示しているのは、資金の言語が変化していることだ。かつてデータセンターは、毎年更新される予算項目のようなものだった。今や、Hyperionのようなプロジェクトは、土地、電力、サーバールーム、そして大量のアクセラレーターを一つの長期プロジェクトに束ねている。Metaは今年、Hyperionを500億ドル超、5GW規模に拡大し、拡張部分は同社が単独で保有すると発表した。Quartzが7月13日に報じたところによると、これは当初の合弁事業よりもはるかに大規模なものだ。
プロジェクトファイナンスは、負担を分散する方法を提供する。金融資本が株式と負債の大部分を引き受け、テクノロジー企業は利用権と一部の株式を保持するため、設備投資を特定の会計年度にすべて計上する必要はない。しかし、分散は消滅を意味しない。リスクは単に「Metaがいくら使ったか」から「フル稼働していないデータセンターのキャッシュフローに誰が価格を付けるか」へと移行しただけだ。
したがって、Sopaipillaの真の価値は、またしても巨額の資金調達が行われたことにあるのではない。それは一種の小規模なストレステストのようなものだ。受注額は債券の発行を可能にするのに十分だが、その価格は後続のプレイヤーに対し、AIインフラの資金プールが「大手企業の参加」と「大手企業の信用に基づいて融資する価値」を別々に計算し始めていることを示している。
データセンターが企業の予算からプロジェクト債市場へと移行するにつれ、リスクも一つの財務諸表から、より長い契約書へと移行していく。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







