IOSG:HIP-3の高額な入場券、金では買えない堀
原文タイトル:《IOSG Weekly Brief|HIP-3:高額な入場券、買えない堀 #348》
原文著者:Mario Chow,IOSG Ventures
10チームがHyperliquid上で独自の無期限市場を登録し、その大半が約$40MのHYPEをロックした。うち1社が出来高の97.8%を占め、しかも直近1ヶ月で44%下落した。本稿が答えるのは、残り9社が何を買ったのかという問いであり、数字はすべて発表資料ではなくオンチェーンから取得している。
本稿のすべての数字はHyperliquidの公開APIから直接取得している:perpDexs、metaAndAssetCtxs、登録済み全519資産をカバーする日足candleSnapshot、delegatorSummary、userNonFundingLedgerUpdates、clearinghouseState{dex}。
「30日」は2026年8月15日から9月13日までの完全なUTC暦日を指し、「前の30日」は7月16日から8月14日、「7日」は9月7日から13日を指す。HYPEは$79.73で計算。第7節のルーティングデータはFlowscanから取得している。builder codeの出来高は公開APIから集計できないためである。
要約
· HIP-3は再びHyperliquidの少数派となった。ビルダーが展開した市場は30日間で無期限出来高の25.8%を占め、前月は57.1%だった。この変化は主に分母によるもので、コア板の出来高が2倍以上になった一方、HIP-3自体は下向きに推移している。
· トップは縮小している。Trade[XYZ]の30日出来高は$64.60B、前月比44.2%減で、7日平均出来高は8月初旬の$5.36B/日の高値から$2.01B/日に落ち込んだ。この下落の約半分はストレージとAIセクターの実市場における出来高減少に対応し、残り半分はこの取引所自身によるものである。8月18日以降、この場所はコアオーダーブックに対して1日たりとも勝ち越していない。
· Entropy(io)は正面衝突の市場で丸1週間リードしたが、その後返り咲かれた。Nebiusにおけるシェアは3週連続で8.7%、53.1%、20.4%という軌跡を描き、自身の出来高もすでに3週連続で下落している。逆方向のシグナルは建玉にある:未決済建玉は逆行して37%増加し、$51.4Mに達した。
· 決済資産は依然として生死を分ける線であり、記録は依然として6対6。USDC以外のステーブルコインで決済する場所はすべて取引を停止しており、生き残っている場所はすべてUSDCを使用している。
· 資産の上場は維持できない。現在のオークション最低価格によると、1つの資産枠は約$39,900で、Paragonのすべてのオンラインマーケットを買い占めても$1.04M程度であり、これはTrade[XYZ]の2週間の手数料収入に相当する。
· 誰も価格で競争していない。すべての株式型の場所はdeployerFeeScale = 1.0とGrowth Modeで運用されており、実測手数料率はTrade[XYZ] 0.427 bp、Entropy 0.400 bp。トップ以外のすべての場所は、死活を問わず、合計で生涯$747,000のデプロイヤー分配しか稼いでいない。
参加している10のデプロイヤー
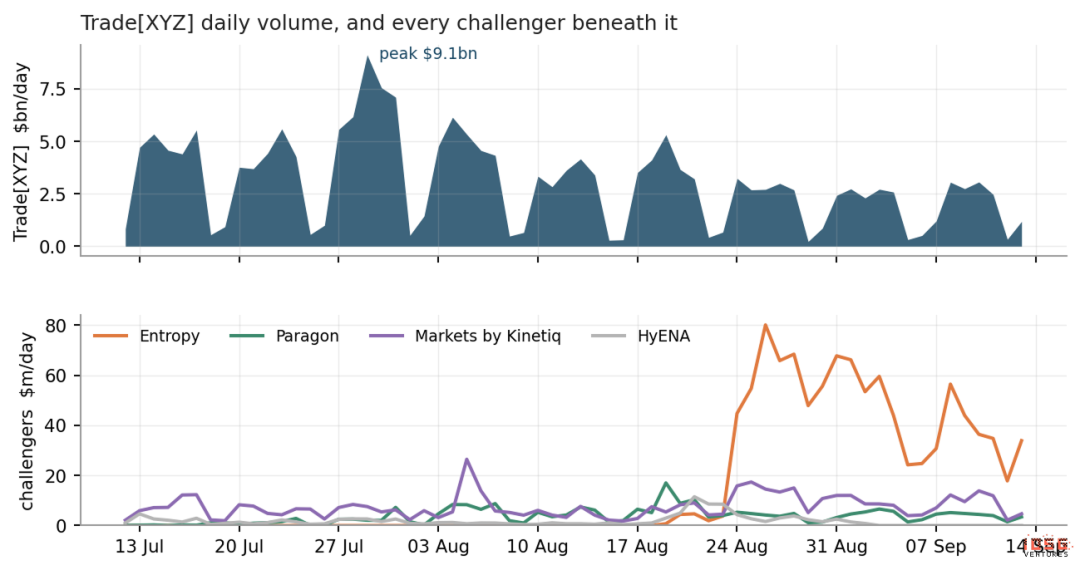
▲ Trade[XYZ]の日次出来高、およびその下のすべての挑戦者。2つの図の縦軸のスケールは約100倍異なる。
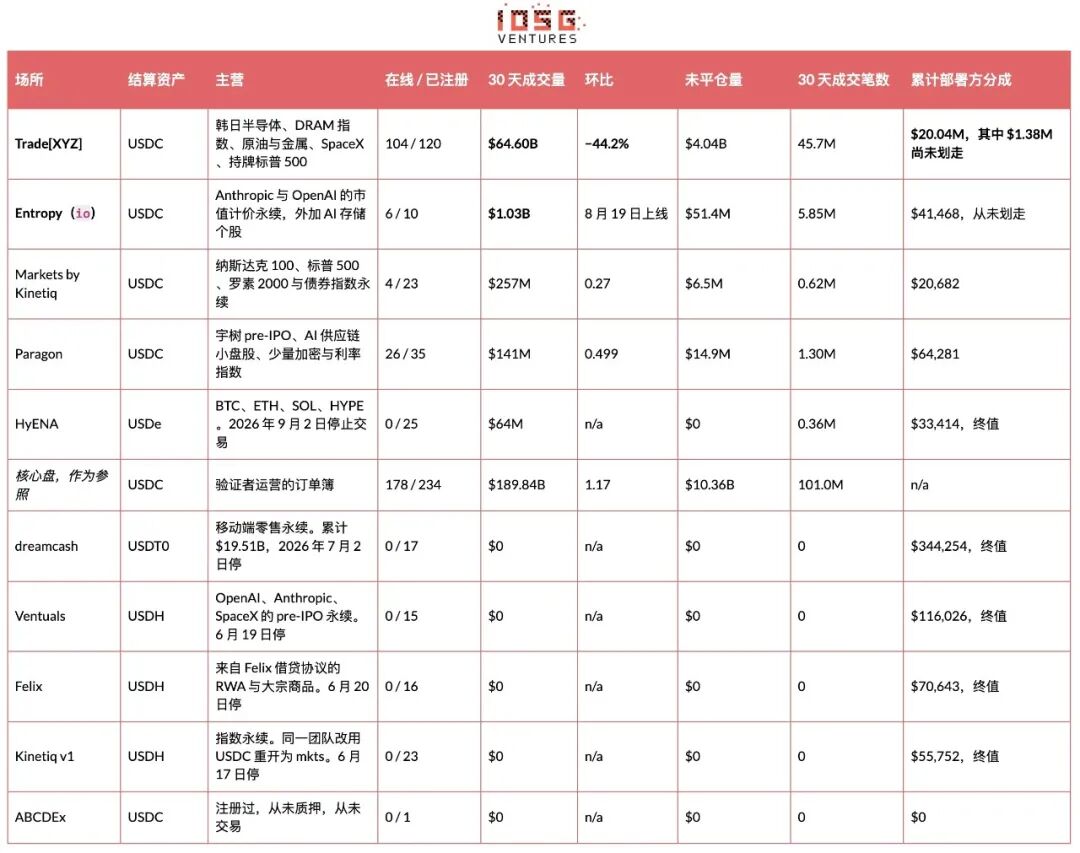
「約定件数」は日足K線のnフィールドをウィンドウ内で合計したもの。公開APIでは独立したトレーダー数は導出できない。
歴史的に合計10社だけが永久先物DEXを登録しており、今までに11社目は存在しない。4社が取引中、5社が停止、1社は一度も開業していない。Trade[XYZ]はHIP-3出来高の30日間で97.8%、直近7日間で97.6%を占めている。
挑戦者の状況は数言で説明できる。Entropyは26日間で$1.03Bを達成し、6つのオンラインマーケットを持ち、資産リストではなく自建オラクルに依存している。それはトップも価格を提示するマーケットで唯一リードしたことのある場所である。Paragonは唯一、板が板のように見える挑戦者であり、26のオンラインマーケットを持ちテール分布が広がっており、Trade[XYZ]が一度に5つの銘柄に参入した状況下でも、当月49.9%上昇した。Markets by Kinetiqは23の銘柄を購入し、95%の出来高が2つのインデックス永久先物に集中している。HyENAはすでに終了:マーケットはすべて上場廃止、未平倉はゼロ、生涯で$33,414を稼いだ。
HIP-3のシェア、そしてなぜ誤読されやすいのか
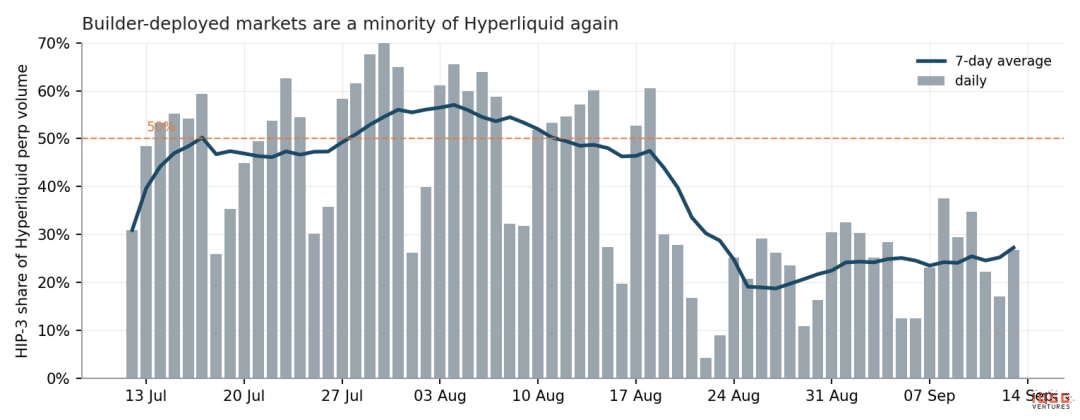
▲ Hyperliquidの永久先物出来高におけるHIP-3の割合、日次ベース。
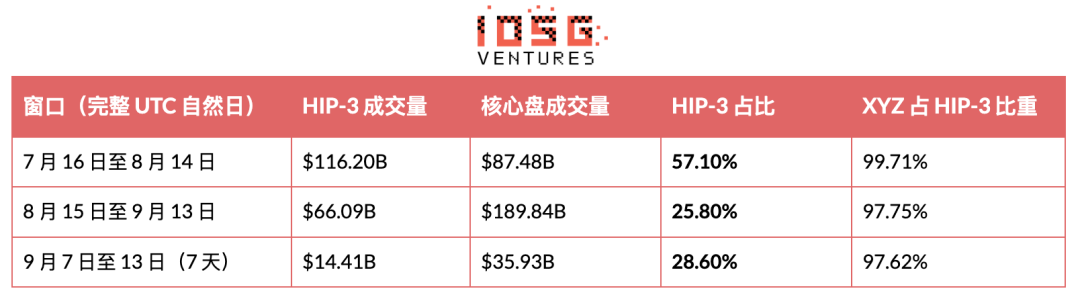
7日移動平均は7月中旬に50%を超え、8月初旬には57%近くに達した後、30%を下回り、8月20日以降は再び上昇していない。8月18日には、あるビルダーの出来高がHyperliquidのバリデータセット全体を上回った。それ以降は再現されていない。
この比率が実際に示しているのは分母のことだ。分子は株式の板であり、分母は暗号資産の板であり、変動しているのは暗号資産側の脚である。57%は暗号資産が閑散としている時に記録され、26%は同じ株式の板が相場にぶつかった時に記録されたもので、同期間にコア永続先物の出来高は117%増加した。直近7日間の比率は28.6%にまで戻っているが、Trade[XYZ]は依然として縮小を続けている。HIP-3の比率を引用する前に、その期間に暗号資産市場で何が起きていたかをまず明確にすべきだ。
本当に見るべきは絶対量であり、絶対量は悪化している。Trade[XYZ]の30日間出来高は$64.60Bで、前月比44.2%減、7日平均出来高は8月初旬の$5.36B/日から$2.01B/日に落ち込み、自身の板は62%のドローダウンとなった。最大市場であるSKハイニックスは$8.50Bまで低下した。比率低下の両方の脚は現実である。そして以下の段落で示すように、HIP-3の脚の大部分はそもそも競争の問題ではない。
出来高減少の主因はストレージセクターの静穏化であり、シェア喪失ではない
44%の下落をそのまま「リーダーが負けている」と読むのは最も安易な解釈だが、データはそれを支持しない。検証方法は簡単だ。もし競争による下落なら、対象自体は通常通り取引されており、Trade[XYZ]が捉える分だけが減っているはずだ。しかし実際に起きたのは、対象自体が静かになったことである。
売りは一切ない。出来高がピークをつけた8月初旬を基準にすると、板の中のすべての大市場の価格は今日の方が高い。
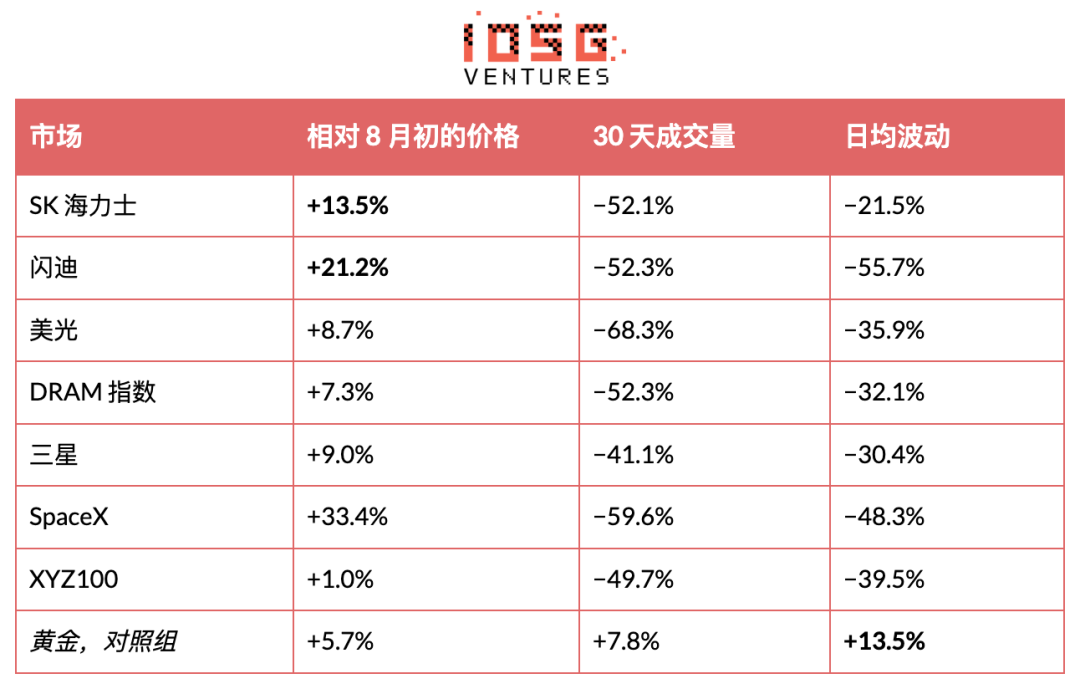
実際に崩れたのはこれらの対象が1日にどれだけ動けるかであり、場所の出来高はほぼ同期してそれに追随している。
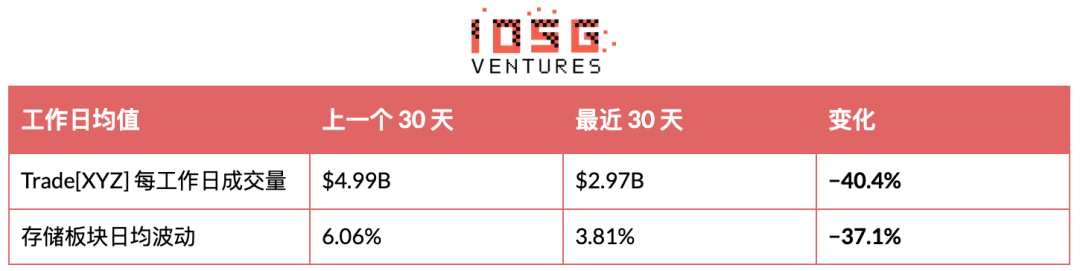
以上はすべて営業日ベースである。週末は株式市場が休場なのに対し、Trade[XYZ] は通常通り取引されるため、週末を含めるとこの関係を明らかに過大評価してしまう。営業日のみで見ると、ストレージセクターの日次平均ボラティリティと取引所の日次出来高の相関係数は +0.47、サンプルは45日間である。金は自然な対照群だ。今月、日中ボラティリティが上昇した唯一の大型市場であり、出来高もそれに追随した。銀はこのパターンに当てはまらない例外である。
ただしボラティリティはあくまで代理変数にすぎない。より直接的な検証は、同じ9銘柄の実際の株式出来高を比較することであり、その答えはこうだ。伝統市場が説明できるのはおよそ半分にすぎない。
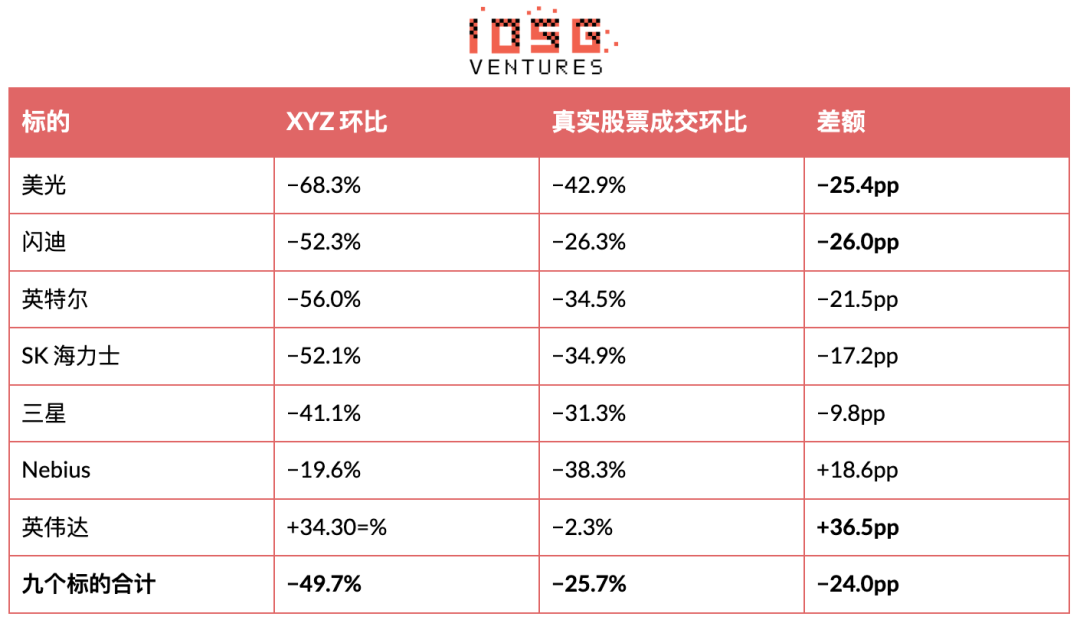
ストレージとAIセクターの実際の出来高は確かに25.7%崩れており、この半分は本物である。しかしXYZは49.7%下落しており、ほぼ2倍だ。余分な24ポイントは、業界がもたらしたものではない。
しかもギャップが最も大きいのはまさにその核心部分だ。サンディスク −26.0pp、マイクロン −25.4pp、インテル −21.5pp、SKハイニックス −17.2pp。逆にエヌビディア(+36.5pp)とNebius(+18.6pp)では実市場をアウトパフォームしたが、その2つの板はどちらも小さい。
競争もこのギャップを説明できない。Entropyの30日間を通じたサンディスクの出来高は$523Mであるのに対し、XYZ自身のサンディスク板は$6.14B少ない。したがって挑戦者が奪えたのは最大でもその約8%にすぎない。
残りは資金ローテーションの色彩が強い。同期間にHyperliquidのコア板のパーペチュアル出来高は117%増加し、HIP-3は下落したが、両方を合計した総量はなお26%増加した。資金はHyperliquidから離れたのではなく、株式板から暗号資産板へ戻っただけである。
規模のアンカー。同じ30日間で、これら9銘柄はそれぞれの取引所で$2,004.7B成交し、XYZはそれらで$23.5B成交し、1.2%を占めた。XYZの全104市場を合計した$64.60Bも、これら9銘柄の実際の出来高のわずか3.2%に相当する。浸透率が最も高いのはSKハイニックスの9.1%、最も低いのはブロードコムの0.1%であり、この曲線自体がこのビジネスの正体を物語っている。暗号資産ネイティブのトレーダーが手の届かない資産は浸透率が高く、誰もが買える米国大型株は浸透率が低い。
したがって今回の下落は両方の要素が重なっている。およそ半分はセクターのベータであり、もう半分はそれ自身のものである。第6節の計算は実際の出来高のみを取り、出来高がどこから来たかは問わないため、手数料の勘定は影響を受けない。しかしこの2つの半分を分けて見ることは重要だ。セクターの半分は戻ってくるが、取引所自身の半分は戻ってこないかもしれない。
再シャッフル、そして唯一予測力を持つ変数
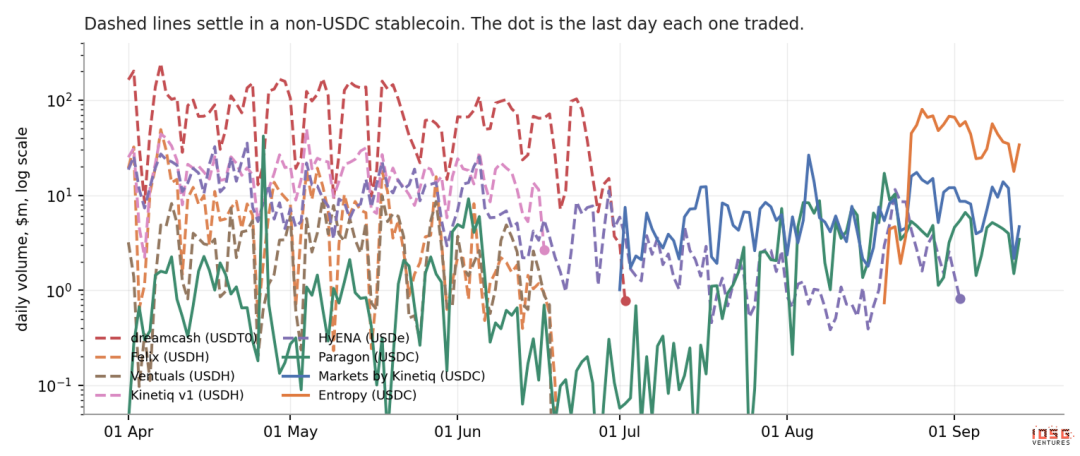
▲ 各HIP-3会場の日次出来高、対数座標。破線は非USDCステーブルコインでの決済を表し、円点はそれが最後に約定した日を示す。
今日までに既に6社が取引を停止しており、それらを分けた変数は資産選択でも、チームのレベルでも、過去の出来高でもなく、決済に使うステーブルコインだった。
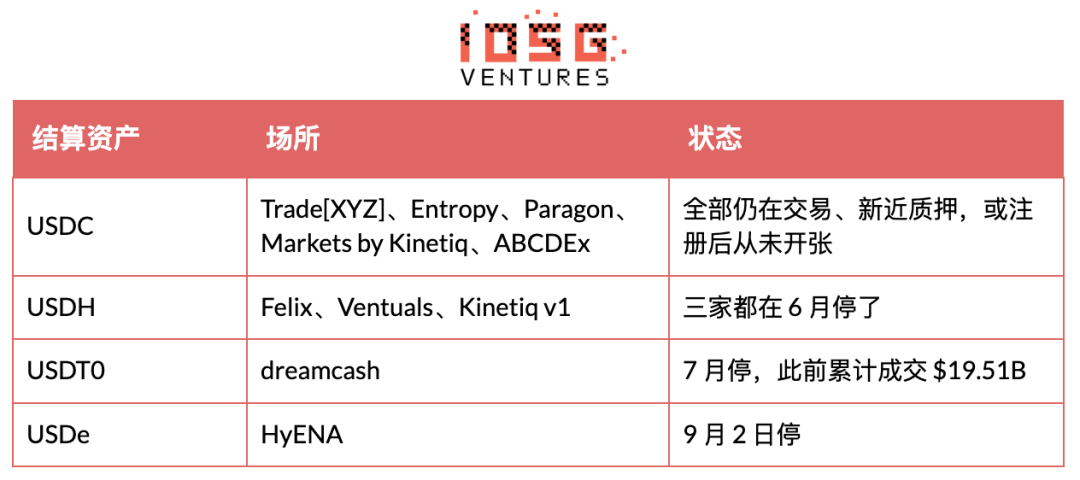
メカニズム自体は至って素朴だ。トレーダーは最初の注文を出す前に、わざわざ特定のステーブルコインに両替しなければならず、そして彼らは両替するのが面倒なのだ。Felixが最も明快な例だ。かつてUSDHを支えていたわずかな手数料優遇は、Growth Modeが始まった瞬間に帳消しにされ、その後この決済資産には摩擦だけが残った。
Kinetiqはその対照実験だ。閉鎖後に唯一生き残った運営者であり、その手法はUSDH会場を切り捨て、まったく同じインデックス商品をUSDC上で再開するというものだった。過去の出来高は何も予測できない。dreamcashは$19.51Bを記録し、6月の那群全体を合わせたよりも多かったが、それでも停止した。Entropyは8月にこれまでのどの参入者よりも多くの資金を持ち込んで参入し、USDCを選ぶ際に何の躊躇も見せなかった。
決済資産を実際に決めているもの、そしてそうでないもの
USDCの席巻をプロトコルの取り決めと読むのは自然だが、Hyperliquid自身のドキュメントは正反対のことを述べている。Aligned Quote Assets v2(8月下旬にUSDC上で有効化、Coinbaseがtreasury deployer、Circleがtechnical deployerを担当)の下では、Hyperliquid上のUSDCのコスト調整後リザーブ収益の約90%がプロトコルに分配され、Assistance Fundに入る。利息計算は30日を1期間とし、各期間終了後の8日目に支払われるため、最初の支払いは10月初旬になり、現時点では1円も入金されていない。
AQAv2が明確にやらないことこそ、まさにHIP-3への優遇だ。ドキュメントには率直にこう書かれている。取引手数料や出来高算入における優遇は一切なく、他の計価資産はHIP-3パーペチュアル上で引き続きサポートされる。手数料面の優遇はAQAv1に属し、その区分は会場の担保資産に対してより低いtaker手数料、より高いmakerリベート、より高い出来高算入を与えるが、USDCはAQAv1に含まれておらず、構造的にも入れない。なぜならその区分はステーブルコインがHyperliquid専属であることを要求するからだ。AQAv2が実際に与える特権はイベントコントラクトとバリデータ運営のパーペチュアルに向けられており、しかも後続のアップグレードを待つ必要があり、それは本稿が測定するこの市場ではない。
つまり決済資産の話は、流動性と一度の会社レベルのアクションによって決まったのであって、手数料設計によって決まったのではない。USDHは2026年7月17日に停止し、保有者は1:1でUSDCに償還され、Coinbaseがそのブランド資産を取得し、同時にUSDCのトレジャリー・デプロイヤーとなった。今日Hyperliquid上のステーブルコイン供給のうち、USDCが98.3%を占め、USDTが1.2%、feUSD、USDe、USDHの残存分はそれぞれ約1000分の1である。別の資産で決済する場所は、手数料で損をしているのではない。それは自分のトレーダーに、唯一深みのあるプールから離れることを要求しているのだ。
AQAv2の規模を見積もるが、前提として公式は一切数字を公表していない。Hyperliquid上のUSDCは$6.77bn、SOFRは約3.6%、90%の分配で計算すると、この線はおおよそ年間$200M前後を指す。$5bnを基数とする第三者の推計は$135Mから$160Mに収まる。外部から確定できないのはAQA金利に含まれるコスト調整であり、それはバリデータが報告するオラクルで、その水準は公開されていない。したがってここにあるすべての数字は実測ではなく推算である。
HyENAは第二のメカニズムを補った。暗号資産を掲載しているため、Growth Modeの外に締め出され、同じ対象で約5 bpを提示し、その足元のコア板は約3 bpを提示し、約定品質はより悪い。それは資産ポジションで約$0.88Mを費やし、生涯で$33,414を稼いだ。
停止は撤退に等しくない。HyENAは全25市場を上場廃止し、未決済はゼロになったが、そのステークは依然508,915 HYPE、約$40.6Mで、12日経ってもいかなる引き出しも開始していない。Felixとdreamcashはどちらもステークを全額回収し、現在の読みはゼロであり、Ventualsも7,967だけが残っている。市場をすべて上場廃止しながら、$40Mをチェーン上に置いている場所は、清算が遅いか、何か別のもののためにこのデプロイ枠を占めているかのどちらかである。
Ventualsが結局何で死んだかは、別に一段落して論じる価値がある。次世代製品はまさにこの事を中心に設計されているからだ。流動性不足は症状にすぎず、メカニズムは資金調達率にある。pre-IPOパーペチュアルには収束アンカーがなく、資金調達率は一時年率約8,700%まで走り、マーク価格が正しくてもロングは清算された。Entropyは年率資金調達率を10%付近に封じ込め、外部価格を追うのではなく、自らのマーク価格のTWAPで決済する。その契約設計は全体として、Ventualsの具体的な死因に対する補修リストとして読むことができる。どんなpre-IPO板を見るにも、まず資金調達率と決済設計を見て、それから資産リストを見よ。
Trade[XYZ] の板構成、そしてなぜ OpenAI を上場させないのか
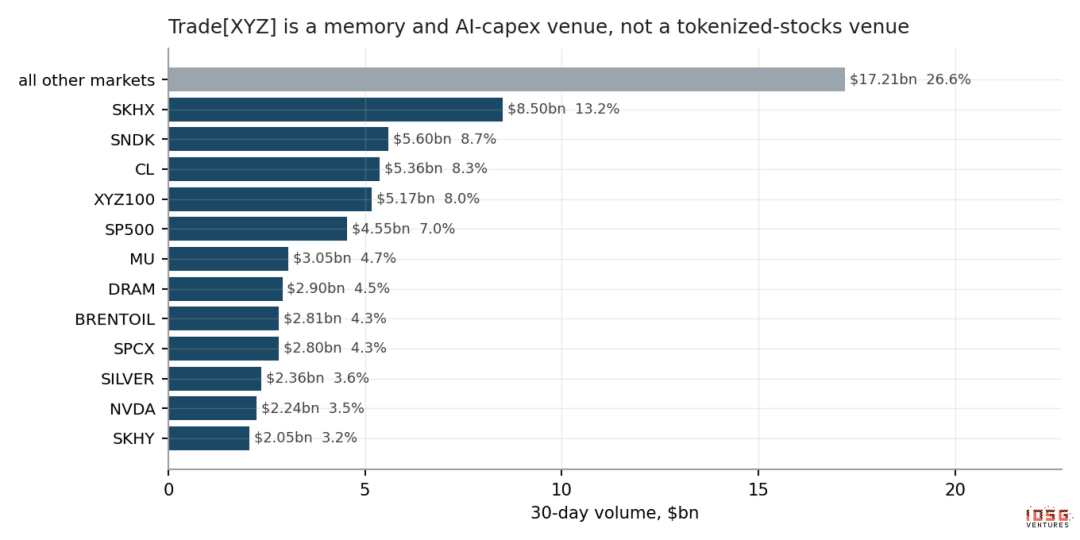
▲ Trade[XYZ] の30日間出来高最大の市場。
上位10市場が板の66.7%を占め、上位6位以外のテールだけで$32.4Bある。エヌビディアが3.5%。アップル、テスラ、アルファベット、マイクロソフトの4社を合計しても3.3%で、SKハイニックスの4分の1に過ぎない。トークン化米国株の標準的なナラティブが最も好んで語る米国巨頭たちは、このビジネスの中核ではない。
Trade[XYZ] が実際に運営しているのは、ストレージとAI設備投資取引に特化した7×24の場であり、そこに原油、金属、指数商品が加わる:韓日半導体、合成DRAM指数、SpaceX、自社のXYZ100バスケット、認可を受けたS&P500。その縄張りは、暗号ネイティブのトレーダーが午前3時に他のどこでも触れない資産群だ。そしてまさにそこがEntropyが攻撃対象に選んだ縄張りであり、切入点是闪迪とNebiusであって、アップルではない。
なぜOpenAIを上場させないのか
最も直感的な答え、すなわち未上場企業を避けているというのは間違いだ。pre-IPOはむしろ同社が比較的得意とする業務の一つである。SpaceXだけで30日に$2.80B、板の4.3%を占め第9位。以下、宇樹$511M、長鑫存储$317M、智谱$156M、MiniMax$92M、SHEIN$27Mと続き、長江存储はすでに登録済みで上場待ちだ。
これらの名前には共通点がある:いずれも観測可能なセカンダリ成約価格があり、既知の株式数もある。SpaceXは定期的に公開買付けを行い、明確な1株あたり価格を示す。中国のこれらの企業は本土に活発なpre-IPOグレーマーケットがあり、株式数も工商資料や資金調達ラウンドから取得できる。だからこの場は他の資産と同様に、1株あたりで気配を出せる。
OpenAIとAnthropicにはそのどちらもない。両社のセカンダリ取引はすべてSPVに包まれており、成約するのはファンド持分の請求権であり、交渉されるのは協議で決まった全体バリュエーションであって、特定の1株あたり価格ではない。無理に1株あたりで気配を出せば、自分で分母をでっち上げるようなものだ。ボトルネックはここにあり、これは気配提示の慣行の問題であって、意欲の問題ではない。Entropyの解決策は、1株あたりをやめて会社そのもので気配を出すことだ。1枚の契約=$1bn時価総額で、現在の中間値で計算するとAnthropicが約$2.17tn、OpenAIが約$1.53tnとなる。
しかしこれは堀にはならない。トップは時価総額建ての銘柄を追加したいなら、いつでも約$39,900を払うだけでいい。しかも自身のロードマップは別の方向を指している。手元には登録済みで未稼働の銘柄が16あり、列に並んでいるのはウラン、アルミ、ドル指数、VIX、トウモロコシ、小麦、TTF、韓国ウォン、インドNifty、ブラジルIbovespa、IbidenとKSTR、さらに長江存儲とH100だ。これはマクロとコモディティであり、最先端AIラボではない。
覚えておく価値のある構造的な細部が一つある。Trade[XYZ]はoracleUpdaterを設定しておらず、つまり自らのデプロイヤー鍵でマーク価格をプッシュしている。一方EntropyとFelixは同じ第三者のアップデーター0x94757f8d…を指している。EntropyはRedStoneが自社のAnthropic市場の価格データ源だと公言しており、これが本来無関係な二つの場が同じ更新アドレスを共有する理由を説明できるが、オンチェーンではこのアドレスにラベルが付いていない。自建オラクルは参照価格のある資産には問題ないが、マーク価格を「構築」しなければならない時点で性質が変わる。そしてマーク価格の構築こそEntropyが選んだ商売だ。
正面衝突、そしてEntropyがリードした一週間
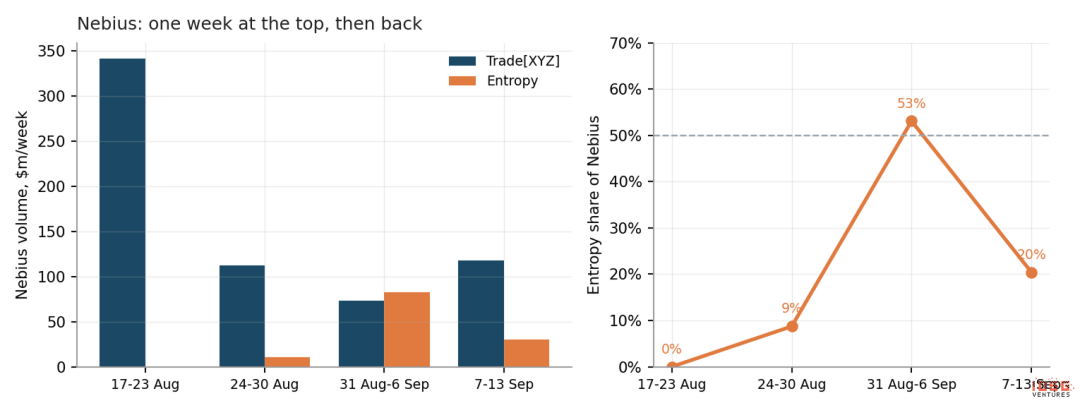
▲ Nebiusの週間出来高、およびその中でのEntropyのシェア。
現在、九つの銘柄が同時に二つのHIP-3場で活発だ。各社はもはや互いに重ならない板を一つずつ占めてはいない。二度掛ける価値のある名前なら、重複はすでに常態となっている。
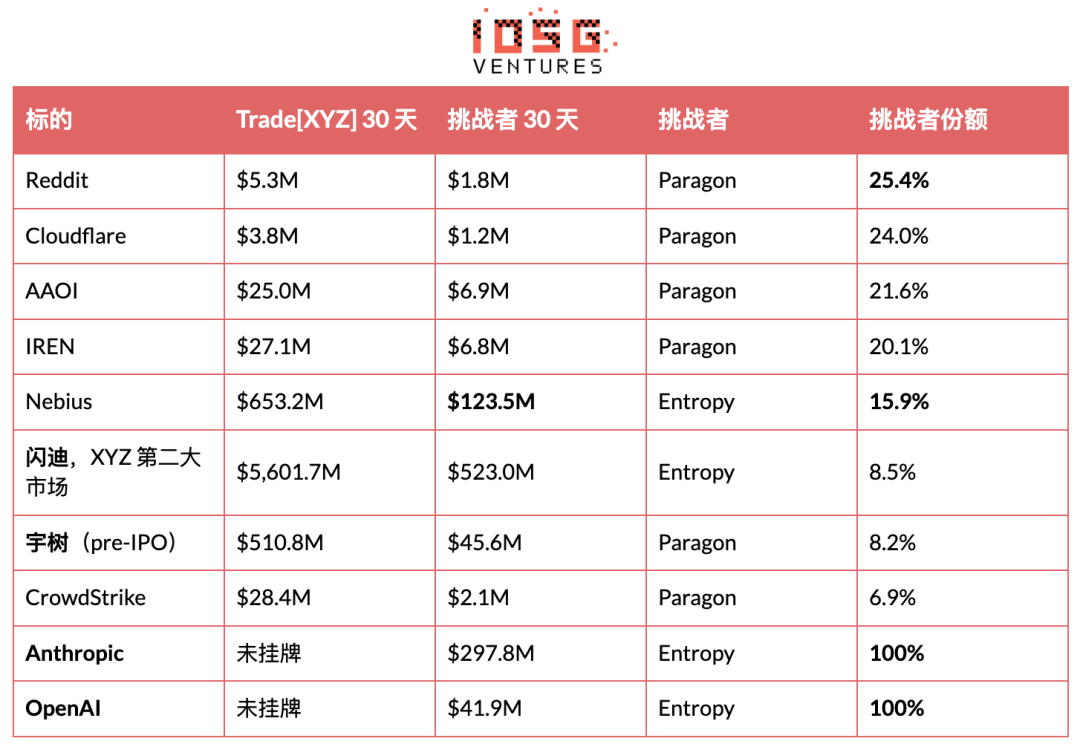
ポジションの奪い合いで削られるのはシェアであり、板ではない
Trade[XYZ]はかつてParagonの五つの中核銘柄を登録したまま稼働させず、8月18日に一日で全て開放し、今日ではこの五つすべてでリードしている。この空席を埋めるのに約三日分の手数料収入がかかり、一午後で片付いた。あの銘柄群が威嚇だったのか、もともと上場待ち行列に並んでいたのかは、オンチェーンデータでは判別できない。
判別できるのは結果だ。四週間が過ぎ、Paragonはこの五つのうち四つで依然として二割から二割五分を握っており、しかも全体の出来高は当月さらに49.9%増えた。宇樹が最も機制をよく示している。Trade[XYZ]の宇樹の板はParagonの約11倍で、Paragonはこのペアの8.2%しか占めていないが、Paragon自身の宇樹の出来高は同期間にほぼ倍増した。トップは挑戦者から量を奪ったのではなく、挑戦者の周りで市場を大きくしたのだ。市場に参入することと市場を所有することは、別物である。
EntropyがNebiusで1週間リードし、その後返上
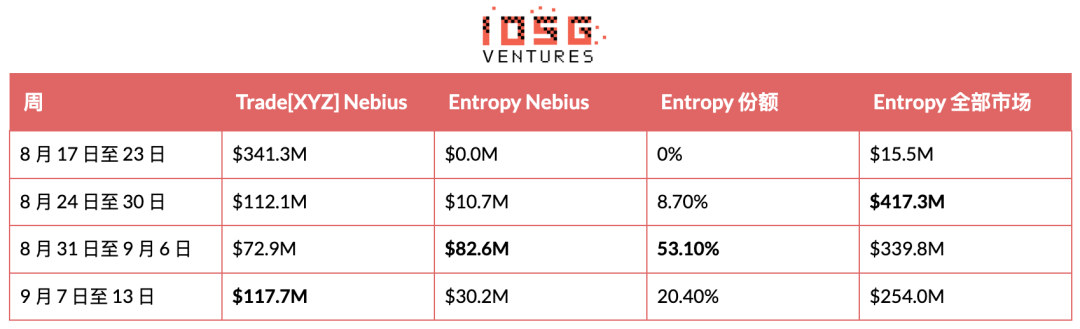
ある週、EntropyのNebius出来高は確かにTrade[XYZ]を超えた。これはHIP-3チャレンジャーがこれまで成し遂げたことのない快挙だった。しかしその直後の週、トップのNebius板は61%上昇し、Entropyは63%下落、チャレンジャーはこのペアの5分の1に戻った。SanDiskも同じ話を、ただより静かに語っている。Entropyの直近数週間のシェアはほぼ13%前後で横ばい、30日間全体で計算すると8.5%だ。
つまりこのリードは本物だが、確かに1週間だけだった。正直な読み方はこうだ。Entropyはトップが積極的に気配を出している市場に切り込めることを証明したが、それを維持できることはまだ証明していない。総出来高はすでに3週連続で減少し、$417Mから$254Mへ落ち込んだ。
逆方向のシグナルは在庫から来ている。週間出来高が高値から39%後退する一方で、Entropyの未決済建玉は逆に37%増加して$51.4Mに達し、うちAnthropicだけで$29.9Mを占めている。出来高を稼ぐための取引は往復で相殺され、在庫を残さない。だから出来高シェアが低下する中で未決済建玉が積み上がっているのは、空回りではなく実際のポジションを示している。この2つの事実は方向が逆であり、本当に注目すべきはこの緊張関係そのものであって、どちらか単独の数字ではない。
ここに含まれる量は割り引いて見る必要がある。Entropyにはトークンがなく、エアドロップも確認されていないが、バックエンドではすでにpointsMultiplierパラメータが見えており、自社のリーダーボードページには「近日公開」と書かれている。つまりその一部のトラフィックは製品を使っているのではなく期待を稼いでいるのであり、外部からはこの2つを区別できない。規模も直視すべきだ。Entropyは月約$1.0B、Trade[XYZ]は$64.6Bで、トップの1.6%にすぎない。勝っているのは個別の戦いであり、このカテゴリーではない。
登録済みの未上場銘柄が次の一手を明かしている。EntropyはEWY、SBE、TCNT、そしてDRAM指数を握っている。DRAM指数はまさにTrade[XYZ]自身の第4位の製品であり、EWYは韓国だ。次の衝突は、競争のないpre-IPO銘柄を探すのではなく、トップの中核地盤に直接向かっていくように見える。
⚠️ 2つのカウントルール
オンラインの板のみをカウントする。HIP-3デプロイヤーは有効化のはるか前に銘柄を登録することが多く、そうした銘柄はオラクルmarkPxを返すが、midPxはnull、isDelistedはtrue、未決済はゼロ、K線履歴もない。Trade[XYZ]は16個、mktsは19個、Paragonは9個、Entropyは4個を抱えている。HyENAの25個は別物で、それは有効化された後に閉じられたものだ。
コード文字列は銘柄と等しくない。para:STX はシーゲイトで、ミッドプライスは799;コア盤の STX は Stacks で、ミッドプライスは0.27。コードで機械的に組み合わせると、存在しない第10の対戦市場を無から作り出してしまう。ペアリングの前にまずミッドプライスを確認せよ。
経済勘定:一つの場所のコストと、レイヤー全体の収入
誰も価格で競争していない。手数料率がすでに底を打っているからだ
すべては各資産の2つのパラメータに帰着し、どちらも metaAndAssetCtxs で公開されている:growthMode と deployerFeeScale。オールイン手数料率は base × (1 + s) で、base は標準の永久先物手数料表、s はデプロイヤー係数で0から3.00まで設定可能、Growth Mode 下では1.00が上限。デプロイヤーは s / (1 + s) を受け取るので、s = 1.00 なら半分だ。Growth Mode はさらにオールイン数値から少なくとも90%を削るが、条件として市場がバリデータ運営の永久先物と完全に重複してはならず、これにより暗号資産と暗号インデックスは除外される。
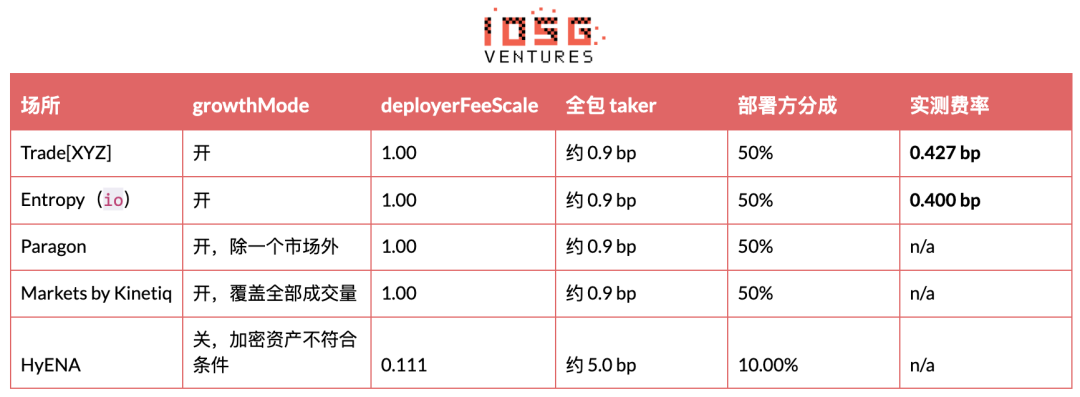
すべての株式系の場所はそれぞれ独立に同じ設定へ収束した:デプロイヤー取り分は最大、Growth Mode はオン。Entropy は差別化商品とリスク資本を持ち込んで参入したが、値下げには行かなかった。この設定に当てはまらない唯一の場所は、まさに取引を停止したばかりのあの場所だ。
いかなるアグリゲーターも使わずに、デプロイヤー取り分を正確に計算できる。手数料収入は手数料受取アドレスの場所別アカウントに沈殿する:clearinghouseState に dex フィールドを付けると未引き出し残高が読め、送金は userNonFundingLedgerUpdates に現れ、形態は sourceDex が場所名に等しい send だ。送金は非常に不規則なので、2回の送金の間で測る必要がある。Trade[XYZ] は8月27日の送金以来累計 $1,380,592、対応する出来高は $32.30B、すなわち0.427 bp、1日あたり約 $79,000。Entropy は一度も送金していないので、その累計手数料は直接読める:$1.036B の出来高に対応する $41,468、すなわち0.400 bp。
二つの支出、その性質は全く異なる
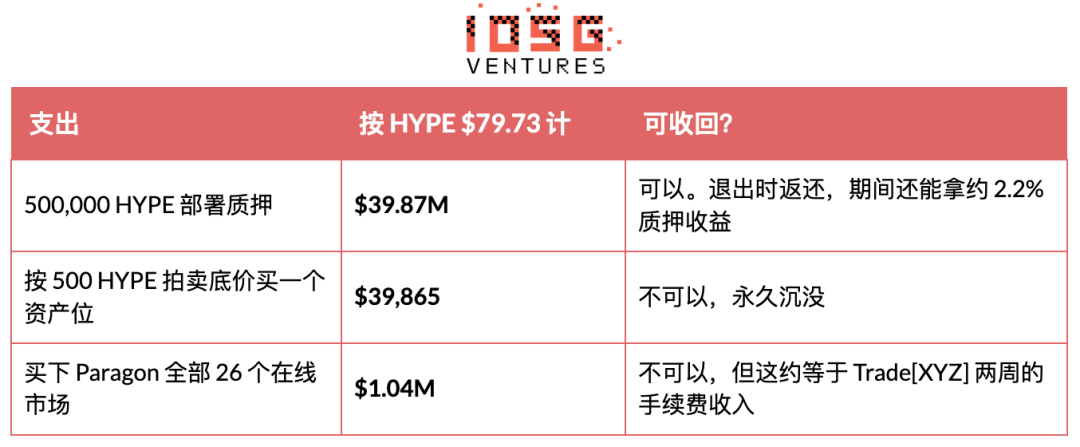
ステーキングは最も恐ろしい数字だが、それは戻ってくる。誰もこの金を取らない。それはバリデータに委任され、ずっとステーキング報酬を生み続け、退出時にはそのまま返還される。デプロイ以来少なくとも183日間ロックされ、悪意ある市場運営(例えば悪いオラクル価格の送信)により権重のバリデータ投票で没収され得るし、7日間のアンステーキング待ち行列の間もなお没収され得るので、クリーンな退出には少なくとも190日程度かかる。Felix と dreamcash はどちらも全額回収し、今の読み取り値はゼロだ。
現在ステーキング中の担保:Entropy 500,973、Paragon 500,712、HyENA 508,915(取引停止済みだがアンステーク未完了)、Kinetiq 588,489(1件のステーキングでkmとmktsの両方をカバー)、Trade[XYZ] 500,488に加え、別アドレス上の500,269。ABCDExは1,004 HYPEのみで、一度もステーキングしたことがない。
資産スロットの資金こそが誰も引き出さず、そして本当に戻ってこない金だ。あらゆる永久先物DEXの最初の3資産は無料で、以降は市場を1つ追加するごとに31時間のオランダ式オークションでHYPEを使って買い取る必要があり、開始価格は前回の落札価格の2倍、線形に減衰して500 HYPEの下限価格となる。9月14日のこのオークションは500の下限で始まり、500で終わったので、1資産スロットは約$39,900となり、資産スロットの需要は1週間前の落札価格582 HYPEと比べて後退している。
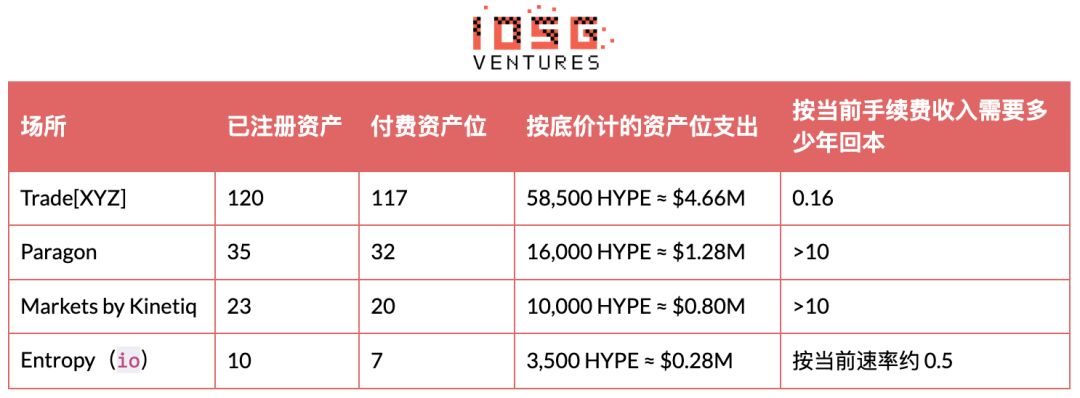
最後の列こそが重要だ。Trade[XYZ]はおよそ8週間の手数料で全対象の請求を完済できる。Entropy以外のすべての挑戦者は、HIP-3が存在してきた時間よりも長い時間を要する。そしてEntropyが合格できるのは、30ではなく7つの資産スロットを買ったからにすぎない。
時間はこの非対称性をさらに拡大し続ける。市場の一時停止は無料かつ可逆的で、支払い済みの資産スロットは一旦封印してから再び開くことができ、あの「上場待ちの対象」はこうして生まれる。リザーブスロットは過去のデプロイ数に応じて累積し、計算式は7 + 0.2 × 過去のオークションでのデプロイ数なので、Trade[XYZ]は約30個を即座に使用でき、新規参入者は7個しかない。今日開業し、20市場を計画する場所は、一度に10個を掲載でき、残りはオークションで順番待ちとなり、最速で31時間に1つだ。Entropyの答えはこのペースに付き合わないことだ。5つの市場だけを上場し、その一つひとつを意味あるものにした。
ステーキング収益の罠
Entropy以外のすべての挑戦者は、受動的ステーキングの入場券で稼ぐ金が、取引所を運営して稼ぐ金よりも多い。Paragonの生涯のデプロイヤー取り分は$64,281であるのに対し、$39.87Mのステーキングを約2.2%で計算すると年間約$877,000となり、比率はおよそ14倍だ。
これは慰めにはならない。その収益はプロトコルの将来のエミッション準備から新たに発行されるHYPEであり、本質的には収入ではなくインフレであり、強制的に保有させられたポジションに対して支払われる希薄化の返還であり、その計価単位は運営者がもともと受動的にロングしているその資産そのものだ。HYPEが30%下落すれば、このステーキングは$12.0Mを失い、10年分の収益を超える。過去8日間でHYPEは$88.37から$79.73に下落し、各ステーキングポジションはそれによって$4.3M減少した。
この手数料プールはどれほどのビジネスを支えられるか
Growth Mode は実測手数料率を 0.4 bp 付近に固定し、デプロイヤーが半分を受け取る。Trade[XYZ] は 97.8% のシェアを握り、年換算約 $786B の出来高で、年間のデプロイヤー取り分はおよそ $29M。これをトップの天井と言うより、現在の出来高と現在の手数料率フロアの下では、ほぼ場面全体の賞金総額と言ったほうが正確だ。
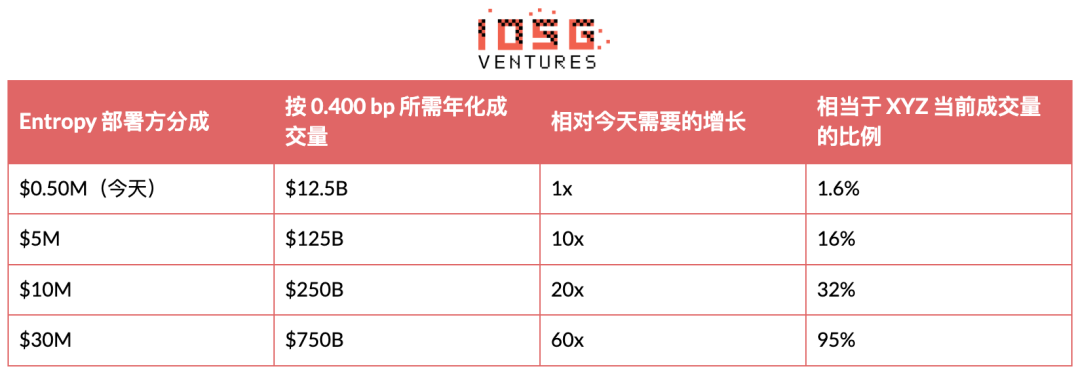
トップ以外の場面レベルでは、今日およそ $167M の HYPE が賭けられており、そのうちの一社一社が、生きていようが死んでいようが、生涯を合わせてたった $747,000 のデプロイヤー取り分しか稼いでいない。$14M のシードラウンドの隣に置くと、この算術はこう示す:現在の出来高と現在の手数料率フロアの下では、HIP-3 運営者は取引手数料では評価できない。チャレンジャーの価値は別のところからしか来ない——トークン、フロントエンド、顧客関係、あるいはプロトコルがまだ値付けしていない何らかのプロダクトだ。
何が本当に守れるのか
HIP-3 は、一つの場面が本来守れたものの大部分を意図的にコモディティ化した。ステーキングは買える、原資産は買える、手数料率フロアは共有され、分配すら共有される。なぜならすべての HIP-3 板は同じフロントエンドから到達できるからだ。
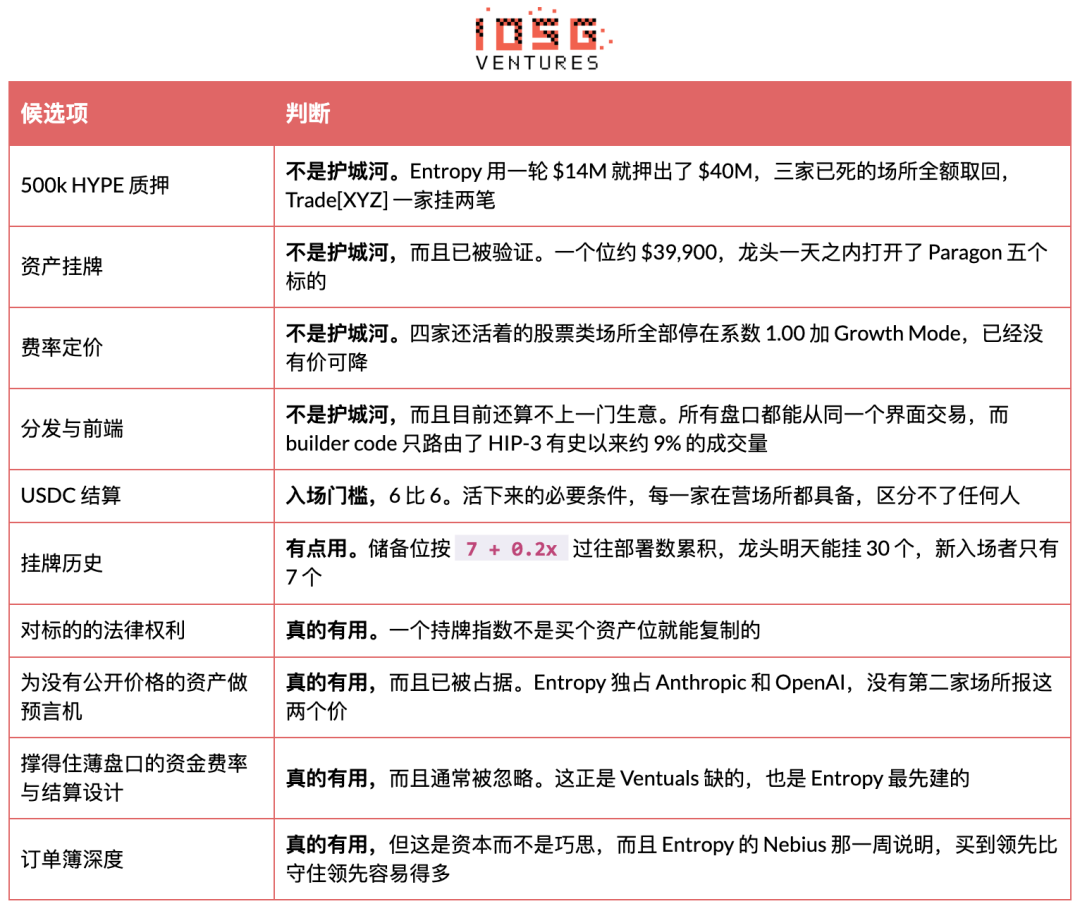
有用なスクリーニングの問いは「どの資産を上場するか」ではない。資産は買えるからだ。そうではなく「トップが一つの資産枠のコストでは買えないものを、あなたは何を持っているか」だ。HIP-3 で運営されたすべての場面のうち、この問いに明確な答えを持つのは一社だけであり、その答えは資産リストではなく、オラクルと決済設計のセットだ。
Entropy がなぜこの例外なのかは、正確に語る価値がある。答えは原資産にはないからだ。Citadel Securities、Optiver、Millennium、Polymarket 出身のリサーチャーとトレーダーによって創業され、その厚みは二か所に表れている。一つは初日からある指値の厚みであり、Nebius を本当に動かしたのはこれだ。もう一つは資金調達率と決済の設計で、Ventuals の死に方を直接意識した応答のように読める。$14M のシードラウンドは Ribbit Capital がリードし、Ribbit の本場はリテール証券とフィンテック分配であり、DeFi ではない。これはプロトコルを搾るのではなく、顧客を手中に収める野心を指し示している。名前について一つ注意:Arbitrum DAO と深く結びついた Entropy Advisors、および a16z が投資した Entropy という名のカストディスタートアップは、まったく別の会社であり、名前から Hyper Foundation との関係を読み取ってはならない。
これらをまとめて見ると、このセクターは依然として薄っぺらく見える。縮小中の一社が出来高の97.8%を占めている。挑戦者たちの一団が$167MのHYPEを賭けて、見返りに得たのは互いを合計しても$747,000の歴史的手数料だった。そして唯一本当にクオートを出すチームは、一つの市場を一週間取れることを示したばかりか、守り切れなかった。
手軽な代替策は、運営側の半分ではなくプロトコル自身の手数料の半分を受け取ることだ。ロックもなく、スラッシングリスクもなく、運営負担もない。しかしそれは同様にHyperliquidのパーペチュアル手数料基盤の大部分ではなく、HIP-3が50%を超えるのは暗号市場の閑散期の錯覚であり、トレンドではないことが証明されている。
ルーティング層、そしてそれが実際に触れるフロー
Builder codeはHIP-3において「ディストリビューション・ビジネス」に最も近いものだ。フロントエンドが自分から出す注文にマークを付け、そこからbuilder手数料を稼ぎ、しかも証拠金を一切預ける必要がない。Flowscanはそのようなマークを819個数えている。
それらが触れるフローも確かに多くはない。ルーティングされた出来高は約$52.6Bで、HIP-3の史上$587Bの約9%に相当する。直近30日間は約$5.3Bで、$66.09Bに対して約8%だ。9割を超えるフローにはフロントエンドのマークが一切付いておらず、これはまさにマーケットメイカーとAPIトレーダーが支配する板が持つべき姿だ。
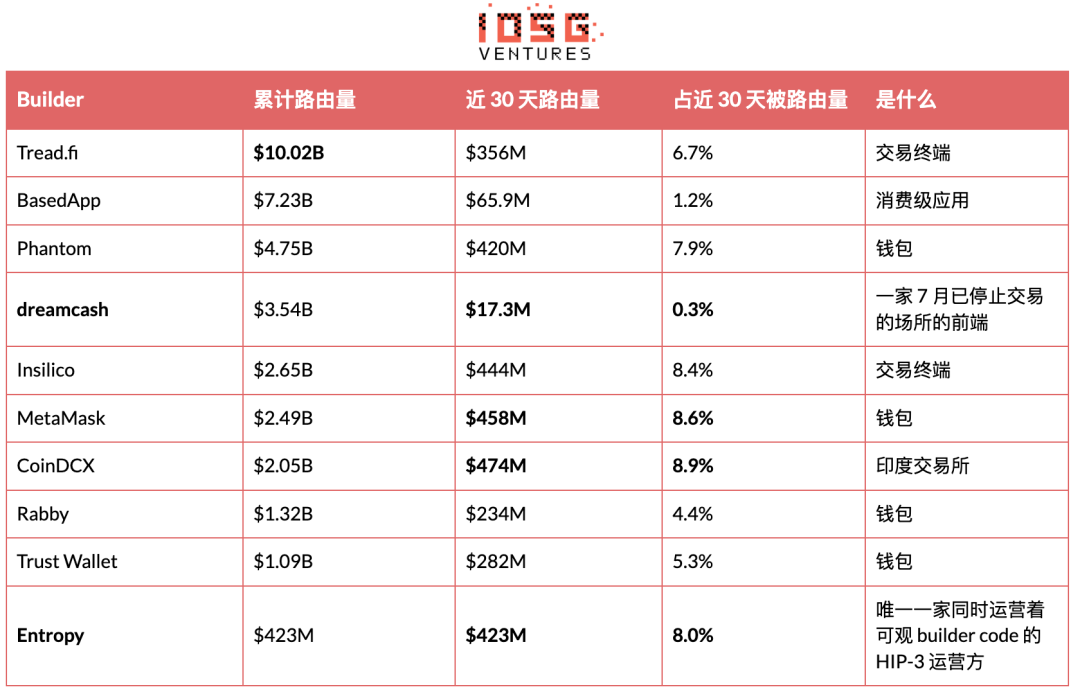
第4列の分母は直近30日間にbuilder codeでルーティングされた全額$5.30Bであり、HIP-3の$66.09Bの出来高ではない。後者に置き換えれば、最大の一社CoinDCXでもわずか0.7%に過ぎない。表のこの10社は合計でルーティング量の59.7%を占め、Flowscanは全部で819個のbuilder codeを数えているので、テールの809個が残りの4割を分け合っている。
この表で注目すべき点が二つある。Entropyの$423Mのルーティング量はすべて直近30日間に発生しており、同期間に自社の場は$1.03Bを成交した。つまり約4割の板は自らが管理するフロントエンドから入ってきている。Ribbitのラウンドの背後にあるリテール証券会社の野望は、プレスリリースにとどまらずデータに現れており、しかもこれは「デプロイヤーになる」こととは別のビジネスだ。
もう一つはdreamcashで、この教訓はより明快だ。その場は7月2日から死んでおり、自社の板の読み取り値はゼロだが、そのbuilder codeは直近30日間で依然$17.3Mをルーティングし、累計$3.54Bに達している。デプロイヤービジネスとフロントエンドビジネスはきれいに切り離すことができ、そのうち$40Mを出さなければ入れないのは一方だけだ。
サードパーティのダッシュボードには、誰もが陥りやすいカウントの罠がある。会場ランキングは通常、累計出来高で並べられるため、数か月前に停止した会場でも、シェアは依然としてかなり大きく見える。dreamcashは全期間ビューで3.3%のHIP-3出来高シェアを読み取ったが、直近のどのウィンドウでも$0だった。シェアを引用する前に、それがどのウィンドウで算出されたものかを確認すべきだ。
だから本当に注目すべきフロントエンドの多くは、デプロイヤーではない。Coinbaseは9月12日、Hyperliquidを基盤とし、暗号資産、トークン化株式、予測市場をカバーする、米国以外向けのウォレット内簡易パーペチュアルインターフェースを発表した。Krakenの親会社は別途、Hyperliquid関連のパーペチュアルを規制された米国会場に接続する協議を進めている。どちらもあの500,000 HYPEを賭けたりはしない。
結論:さらにもう一つのHIP-3デプロイヤーに対して、楽観的になるのは難しい
ここまでのすべてを合わせると、新たにHIP-3会場を開設する際に向き合う数字はこうなる。
トップ以外のすべてのHIP-3出来高は、30日合計で$1.49B、年換算で約$18.1B。実測の0.400 bpで計算すると、それは年間$725,000のデプロイヤー取り分であり、4つの会場で分け合うことになる。そしてこの4会場は現在、約$167MのHYPEを賭けている。同じ資金を2.2%のパッシブステーキングに回せば、年間$3.67Mになる。
つまり、これらの取引所を運営して稼げる金額は、同じ資金をそのままステーキングする場合のおよそ5分の1だ。
これはまだ開拓されていない市場ではなく、すでにほぼゼロまで価格付けされた市場であり、その理由は前の各節でいずれも測定可能だ。資産枠は1つ$39,900なので、何を載せても守り切れない。手数料フロアは共有されており、下げる余地がない。ディストリビューションも共有されており、builder codeは流量の9%にしか触れていない。決済資産はすでに6対6でUSDCに収束しており、AQAv2はHIP-3にいかなる手数料優遇も明確に与えていないため、プロトコルもこの層を補助するつもりはない。
さらに難しいのは天井だ。XYZは97.8%のシェアとあらゆる構造的優位を持ちながら、自ら気配を出す9つの銘柄で実際の約定のわずか1.2%しか達成しておらず、しかも中核のストレージ対象では相対シェアが下がり続けている。新規参入者が直面するのは「トップが大きい」ではなく、「トップはすでに小さく、しかもさらに小さくなっている」ということだ。
例外は依然として1つだけで、それはすでに明記されている。他人が買えない権利、他人が作れないオラクル、あるいは薄い板でも生き残れる資金調達率と決済の設計だ。Entropyだけが該当し、しかも1週間先行したところで押し戻された。資産リストが答えではないということを、今や2組の独立したデータが同じように示している。
何がこの判断を変えるか
· Entropyが一つの取引市場を一週間ではなく一ヶ月守り抜き、SanDiskのシェアを13%付近で漂わせずに維持できるか。出来高シェアが下滑する中で未決済建玉が積み上がり続けることは、最も注視すべきシグナルだ。出来高よりも信頼できるからだ。
· EntropyのDRAM指数と韓国標的の上場。これらはトッププレイヤーの中核地盤に直接挑むもので、また競合のいないpre-IPO銘柄ではない。結果はNebiusよりもはるかにクリーンな検証となるだろう。
· トークンの条件が株式の採算を成立させられるか。手数料の採算は成立せず、トークンは今日まだ存在しない。
· pre-IPOセクターが持続できるか。Anthropicの板は最初の一週間以降に減衰し、OpenAIは寄り付き時に1日$5.3Mだったが、今は$4M付近にある。一つでも安定すれば、これはカテゴリーであり、一度きりの上場相場ではない。
· AQAv2の初回支払いが10月初旬に着地する。それはプロトコルのこのUSDC収入ラインの実規模を初めて観察できる瞬間であり、現在の第三者推計レンジ$135Mから$200Mと照合するために用いられる。
· 手数料フロアが緩むか。Hyperliquidは8月初旬に、今後のアップグレードでHIP-3デプロイヤーが個別標的ごとに手数料を最大3倍まで引き上げられるようになる、つまりGrowth Modeの割引を回収する方向だと示唆した。現時点でタイムテーブルは示されておらず、第6節のすべての数字は現在のフロアの上に成り立っている。
· 許可制市場の実現。HIP-3*は9月3日に発表され、デプロイヤーがどのウォレットがある市場を取引できるかを限定できるオプションのオンチェーン・ホワイトリストであり、コンプライアンスと機関アクセス向けと説明されており、現在はテストネットのみ。これは「資産」ではなく「アクセス権」を希少項目にし得る最初のメカニズムだ。
· 独占データや指数ライセンスを握り、かつ標的に確かに7×24の暗号ネイティブ需要があるチームが現れること。これは依然としてポジション取りロジックが完全に無効化される唯一の配置だ。
· トッププレイヤーの出来高がGrowth Mode終了後も持たないという証拠。その実測0.427 bpは、同一板で標準手数料に基づき請求されるべき額のおよそ10分の1に過ぎず、もしこの免除が荷重を支えているなら、トッププレイヤーの盤石さはシェアが示すほどではない。
· HyENAがその508,915 HYPEのステークを解除すること。それはこの取引所が休眠ではなく終了したことを確認するだろう。
いくつかの限界
· ポジション争いという論点は実測シェアに基づいているが、動機は推測に属する。5つの銘柄が同じ日に上場したことは、ちょうどその日に走り終えた上場パイプラインとしても説明できる。
· Entropy に対する判断は26日分のデータのみに基づいている。Nebius のリードとその後の反転はいずれも単週・単一中型銘柄の読み値であり、どちらも確立済みの結論として持ち越すべきではない。
· チームの背景と資金調達ラウンドは会社公告とメディア報道に由来し、オンチェーンで検証可能なものではない。
· 第2節のボラティリティに関する結論は45営業日サンプル上の相関であり、因果分解ではない。出来高と実現ボラティリティも同一の要因に同時に駆動されている可能性があり、最も直接的な候補は AI 資本支出トレード全体の冷え込みである。
· 約定件数はトレーダー数ではなく、公開 API から独立したトレーダーを導出することはできない。
· 資本収益率関連の数値は HYPE $79.73 および2.2%のステーキング年率で計算されており、後者はプロトコルパラメータであってコントラクトの約束ではなく、ネットワーク全体のステーキング量の増加に伴い低下する。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia