利上げ期待が急上昇し、米国債が5%を突破したが、なぜ金は依然として「下落しない」のか?
原文タイトル:「FRBの今週の利上げ確率92%、10年物米国債利回りが5%を突破、なぜ金を押しつぶせなかったのか?」
原文出典:ウォールストリート見聞
利上げ観測が無リスク金利を押し上げ、ドル高と原油高が相まって金価格に短期的な下押し圧力をかけたが、地政学的リスクによる逃避需要と長期的な構造的買いが有効なヘッジとなり、金価格は重要な水準で底堅さを維持している。OCBCは金の予測を引き上げ、2026年12月までに金価格が1オンスあたり4600ドルに達すると予想している。FRBの利上げ観測が急上昇し、米国債利回りが5%の心理的節目を突破しても、金は押しつぶされなかった——その背景には、地政学リスクが促すインフレヘッジ需要と金利圧力とのせめぎ合いがあり、現在のマクロ環境の深い矛盾が反映されている。
中東情勢の急激な悪化がこの相場の核心的な推進力となった。新華社の報道によると、イエメンのフーシ派武装勢力がサウジアラビアに新たな攻撃を仕掛け、サウジは直ちに東西石油パイプラインを閉鎖した。このパイプラインの1日あたりの輸送量は世界の石油供給の約4%に関わる。原油価格はこれに伴い1バレル107ドル付近まで上昇し、ブレント原油は1バレル106.96ドルをつけた。エネルギーショックは市場のインフレ持続への懸念を強め、CME FedWatchツールによると、FRBが今週25ベーシスポイントの利上げを行う確率は約92%から93%に上昇した。10年物米国債利回りは月曜日の取引時間中に一時5%に達し、2023年10月以来初めてとなった。
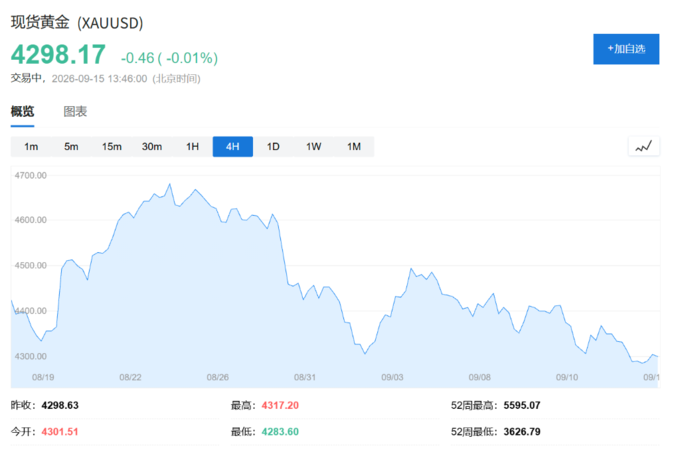
しかし、金は上述の弱材料の組み合わせの下で崩壊しなかった。現物金は4300ドル付近で狭い範囲で推移し、8月末の1オンスあたり4600ドル超の高値から3%以上下落したが、4000ドル台のサポートをしっかりと守っている。利上げ観測が無リスク金利を押し上げ、ドル高と原油高が相まって短期的な圧力となったが、地政学的リスクによる逃避需要と長期的な構造的買いが有効なヘッジを形成し、金価格は重要な水準で底堅さを維持している。
供給ショックと利上げ観測の重なり、金は圧力を受けるも崩れず
金は月曜日に1%以上下落して5週間ぶりの安値をつけた後、火曜日には小幅に持ち直した。現物金は4298.86ドル/オンスで取引されている。
論理の連鎖から見ると、原油高→インフレ期待の高まり→FRB利上げの確実性増大→米国債利回りの上昇→ドル高となり、その各段階が金にとっての弱材料となる。金は利息を生まないため、金利上昇局面では利付資産に対する相対的な魅力が自然と低下する。
しかし、この論理は現在の中東紛争の背景において強力なヘッジに直面している。サウジの東西パイプラインが攻撃を受けた後、サウジ側はパイプラインがいつ操業を再開するかを明らかにしておらず、ホルムズ海峡を通じて出荷量を増やして穴を埋められるかも明確にしていない。供給見通しの持続的な不確実性が、市場のインフレリスクと地政学的動揺への高い警戒を維持させ、金の逃避資産としての性質を支えている。
米国債が5%を突破:利上げシグナルか、それとも財政懸念の共鳴か?
10年物米国債利回りが5%を突破したのは、単一の要因によるものではなく、複数の力が共振した結果である。
インフレ圧力が直接の引き金となっている。8月の米国CPIは前年同月比3.4%上昇、コアCPIは前年同月比2.4%上昇したが前月比では0.3%に加速し、非農業部門雇用者数は16万2千人増加、失業率は4.1%を維持した。この「インフレが収まらず、雇用が底堅い」という組み合わせにより、市場はFRBが9月のFOMC会合で利上げに踏み切ることについてほぼ異論がない。ロイターの調査によると、調査対象のエコノミストは年内に少なくともあと1回の利上げを予想している。
同時に、財政要因も長期金利を押し上げ続けている。公開データによると、今会計年度の最初の11カ月間で米国の純利払い費は史上初めて1兆ドルを突破し、連邦債務総額は40兆ドルを超えた。さらに、AIインフラ整備に関連する企業債の発行規模が急拡大しており、ゴールドマン・サックスのデータによると、Alphabetやアマゾンなどのハイパースケーラーは今年これまでに約1940億ドルの債券を発行し、年間発行規模は2500億ドル前後に達する可能性がある。
PGIM Creditの共同最高投資責任者Greg Petersはこれについて直言する。「私はずっと自問してきた、一体何が利回りを押し下げる触媒になり得るのかと。伝統的な景気後退以外に、他の要因を見つけるのは極めて難しい。利回りを高水準に維持し、あるいはさらに上昇させ続ける条件は完全に整っている。」CreditSightsの投資適格債・マクロ戦略責任者Zach Griffithsは、10年物米国債利回りがさらに5.5%に向けて上昇する可能性があると述べている。
市場は何に賭けているのか:一度の利上げか、それとも「より高く、より長く」か?
今回のFOMC会合で市場の神経を本当に揺さぶったのは、利上げそのものではなく、会合後のドットプロットと記者会見が発信する政策経路のシグナルである。
モルガン・スタンレーの予測によると、FRBは9月と12月にそれぞれ25ベーシスポイントの利上げを行うと見込まれている。理由は、エネルギー価格の二次的効果、AI投資が牽引する強い需要、中立金利が一時的に高止まりする可能性、そして金融政策の信認を維持する考慮である。
米国債利回りについて、南アフリカ標準銀行のG10戦略責任者Steven Barrowは10年物米国債利回りの年末予測を5.2%に引き上げ、2027年第1四半期にはさらに5.3%に上昇すると予想している。「私が利回りが5%を突破すると確信している一つの要因は、インフレデータが明らかに予想を上回っていない状況で、利回りがすでに5%近くまで上昇していることだ」とBarrowは述べた。また同氏は、FRBが9月と12月にそれぞれ1回利上げした後、2027年末まで金利を安定維持すると予想している。
TD証券のストラテジスト、Gennadiy Goldberg氏を筆頭とするチームは、市場が利上げ期待を大幅に織り込んでいることを踏まえると、利上げ自体によって利回りが明らかに制御不能な上昇を見せることはないものの、経済に悪化の兆しが見られない限り、長期債利回りは2027年を通じて総じて高水準を維持するはずだと見ている。
OCBCの為替アナリスト、Christopher Wong氏は、高油価、高米国債利回り、そしてリスク回避感情の後退が相まってドルを押し上げたが、利上げが十分に価格に織り込まれた今、ドルがさらに上昇するにはFRBが引き締め継続の選択肢を明確に保持していることを示す必要があると指摘した。
長期的な支えは依然として存在、機関が金の目標価格を引き上げ
短期的な圧力は無視できないものの、機関投資家の金に対する長期的な見通しは反転していない。
OCBCは、より高い価格起点、投資参加の改善、そして構造的需要の持続的な支えを理由に、貴金属価格の予測を引き上げた。OCBCウェルス・アドバイザリー部門の責任者Chez Anbu氏は、金の8月の力強い反発がそれ以前の弱含みの動きを反転させ、マクロ環境は改善に向かっていると述べた。同行は現在、金が2026年12月までに1オンス当たり4600ドルに達し、銀の目標価格は1オンス当たり69.70ドルになると予測している。
価格構造から見ると、金が以前の調整期間に確立した1オンス当たり約4000ドルのサポート水準は依然として維持されており、9月は3%超下落したものの、なおその底値圏を大きく上回っている。
金の保有者にとって、現在の状況の核心的な論理は次のとおりだ。利上げは金を保有する機会費用を押し上げたが、同じ利上げの要因——エネルギーショックが引き起こすインフレ懸念と地政学的不確実性——もまた金価格を支えている。中東情勢に明らかな緩和が見られない限り、この内在的な緊張は持続し、金の安全資産プレミアムも容易には消えないだろう。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia