シティのFOMC見通し:利上げだが、新たな引き締めサイクルではない

TL;DR
·シティは今週のFOMCで25bp利上げし、3.75%-4.00%になると予想しているが、一部の委員が据え置きを主張する可能性もある。
·今回は「リスク管理型の利上げ」*であり、新たな利上げサイクルの起点ではない。最近のコアPCEは強めだが、シティは一時的な撹乱要因が存在すると考えており、コアCPIはすでに2.4%まで低下し、5年ぶりの低水準となっている。
·ドットプロットは年内あと1回の25bp利上げを示唆する可能性があるが、シティ自身の判断は、今週の利上げ後、年内はもう動かないというものだ。
·シティは金利経路の上方修正、インフレ予測の下方修正を予想している。基準シナリオは、1回の利上げ後に長期停止し、2027年6月に再び利下げするというものだ。
なぜ今利上げするのか:短期的なインフレとエネルギー価格が政策圧力を高める
シティは、FRBが今週の会合で25ベーシスポイントの利上げを行い、フェデラルファンド金利の目標レンジを3.50%-3.75%から3.75%-4.00%に引き上げると予想している。
今回の利上げを促している主な要因は、いくつかの短期的な要素だ。
第一に、直近2か月のコアPCEは前月比で依然として高めだ。7月のコアPCEは前月比0.25%上昇し、8月は0.29%上昇した。第二に、エネルギー価格が再び上昇し、さらに世界市場がよりタカ派的な中央銀行政策を再織り込んでいることが、FRBが今週「何もしない」ことを難しくしている。
しかしシティは、これらのデータは米国の基調的なインフレが再加速していることを証明するには不十分だと強調している。
例えば、7月のコアPCEの前月比0.25%の上昇のうち、約11bpはポートフォリオ管理手数料という推定価格によるもので、この項目は統計方法の調整によりまもなく下方修正される見通しだ。8月の約0.29%の上昇のうち、約10bpは携帯電話料金の記録的な上昇によるものだ。
一方、広範な価格動向をよりよく観察できるコアCPIは前年同月比で2.4%まで低下し、5年ぶりの低水準となっている。エネルギー価格は再び上昇しているが、現時点でこの衝撃がより広範な消費者物価に伝播したことを示す明確な証拠はない。
言い換えれば、シティの論理は「インフレが再び制御不能 → FRBは利上げサイクルを再開しなければならない」ではなく、「一部の短期的なインフレデータが依然として熱め + エネルギーリスクの上昇 → 労働市場が依然として安定している中で、FRBはまず一度保険をかけられる」に近い。
重要なのは利上げではなく、これが新たな利上げサイクルではないことだ
これもまた、レポート全体で最も注目に値する点である。
シティは、FRB議長が今回の行動を一連のタカ派的な政策行動の起点ではなく「calibration」として説明する可能性が高いと見ている。
理由は、現在の米国労働市場が依然として安定しているからだ。この状況下では、一部の委員が利上げの是非について躊躇していたとしても、25bpの「リスク管理型利上げ」を受け入れる可能性がある。経済への限界的な影響は限定的であり、今後インフレがさらに低下するか、失業率が上昇すれば、この利上げはいつでも撤回できる。
これはつまり、市場は「Fed hikes」と「hiking cycle is back」という二つの全く異なる概念を区別する必要があるということだ。
もしFRBが記者会見で、会合ごとの決定と限定的なフォワードガイダンスを強調し、その後の連続利上げを示唆することを意図的に避けるなら、今週実際に25bpの利上げが行われたとしても、政策シグナルは表面的に見えるほどタカ派的ではないかもしれない。
シティはむしろ、「利上げ+ややハト派的なコミュニケーション」が委員会の全会一致での可決を助ける可能性があると考えている。最終的には全会一致の賛成となるか、最大で2票が金利据え置きを主張する可能性がある。
ドットプロットは依然タカ派寄り:年内にもう一度利上げの余地を残す可能性
これがこのレポートで最も個別に取り上げる価値のある点である。
シティは、今年は残り2回のFOMC会合しかないため、大多数の委員のドットプロットは二つの選択肢に集中する可能性が高いと予想している。今年の残り期間はもう行動しないか、もう一度25bp利上げするかである。
10月と12月の連続利上げを支持する委員は少数にとどまる可能性がある。したがって、最終的な2026年末のドットプロット中央値は、今週以降、年内にもう一度25bpの利上げがあることを示す可能性がある。
しかし、これはシティ自身のベースライン判断ではない。
シティは今後のインフレデータが比較的穏やかになると予想しているため、10月と12月には追加利上げはないと見ている。2027年に入ると、年初に再び季節的に高めのコアインフレデータが現れる可能性があるため、FRBもすぐには利下げせず、2027年6月まで待ってから利下げを再開すると予想している。
したがって、ここには実際に二つの経路が存在する:
·FRBドットプロット:今週+25bp → 年内にもう一度+25bpの可能性
·シティ予測:今週+25bp → 一時停止 → 2027年6月に利下げ
もし会合の結果が本当にそうなれば、市場が真に判断すべきなのは「今週利上げするかどうか」ではなく、ドットプロットが示す追加利上げシグナルを信じるべきか、それともインフレの鈍化が続けば最終的に2回目の利上げが実現しないことを信じるべきか、ということになる。
SEPはむしろハト派に転換:金利は引き上げ、インフレ予想は下方修正
シティは、今回の経済予測要旨(SEP)のマクロ部分は全体的にむしろハト派寄りになると予想している。
2026年のGDP成長率予測は2.2%で据え置かれる見込み。失業率予測は6月の4.3%から4.2%に下方修正される可能性がある。
さらに注目すべきはインフレである。
シティは、2026年のPCEインフレ予測が3.6%から3.4%に、コアPCEが3.3%から3.1%に下方修正される可能性があると予想している。つまり、FRBが利上げを選んだとしても、自身のインフレ見通しに対する判断は3か月前よりも楽観的になる可能性があるということだ。
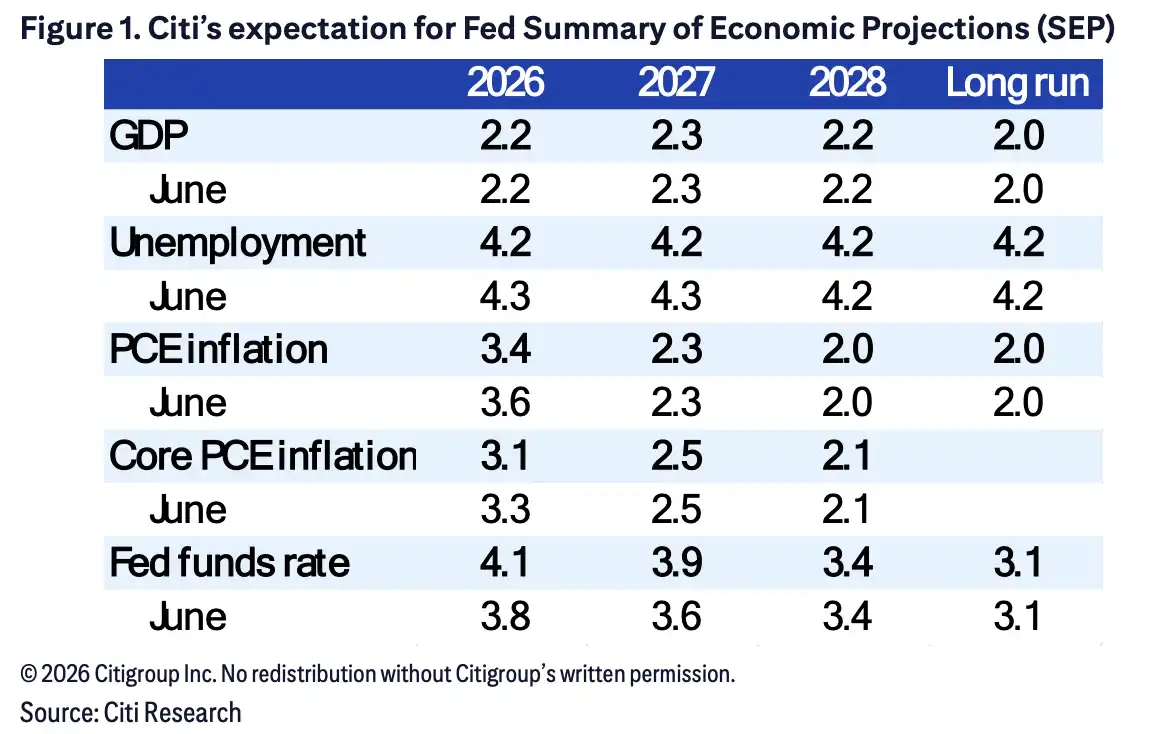
チャートはこの矛盾した組み合わせを最も端的に示している。シティは、2026年末のフェデラルファンド金利予測を6月の3.8%から4.1%へ、2027年を3.6%から3.9%へ引き上げると予想する一方、同時に2026年のコアPCE予測は3.3%から3.1%へ引き下げている。
これは実際には、FRBが短期的にはより高い金利でインフレリスクを管理するものの、それによって中長期的なインフレ判断を引き上げているわけではない、と理解できる。
シティの基準シナリオ:1回利上げ、長期停止、2027年6月に再利下げ
したがって、このレポートを単純に「シティは利上げ強気」と要約することはできない。
より正確に言えば、シティは今週の利上げが合理的なリスク管理措置になったと考えているが、米国経済が持続的な金融引き締めを必要とする段階に再び入りつつあるとは考えていない。
今後の政策パスを実際に決めるのは、依然として3つの要素である。基調的なインフレが引き続き低下するか、エネルギー価格の上昇が本当にサービスやコア商品に波及するか、そして労働市場が安定を保てるかどうかだ。
コアインフレの鈍化が続けば、今週の利上げは最終的に一度限りの政策調整となる可能性がある。雇用が悪化し、インフレの低下速度がより速ければ、シティは利下げが2027年6月よりも早まる可能性さえあると見ている。逆に、年初の季節性インフレが再び強まれば、高金利がより長く維持される可能性がある。
したがって、今回のFOMCにとって、25bp自体はむしろ最大の変数ではないかもしれない。市場が本当に取引すべき価値があるのは、パウエル議長が今回の利上げをどう位置づけるか、そしてドットプロットの「次回の利上げ」が実際の政策指針なのか、それとも単に政策オプションを残しているだけなのか、という点だ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia