モルガン・スタンレー:AI投資は「減速期」に入ったが、チップの価値量は依然として上昇している

TL;DR
·モルガン・スタンレーは、世界の主要クラウド事業者の設備投資が2028年までに約1.6兆ドルに達する一方、前年比成長率は約12%に減速する可能性があると予想。
·しかし、AI半導体は全体のCapexと足並みを揃えて減速するわけではない:2028年の世界の2.5D先端パッケージング能力は依然として前年比約50%増となる可能性がある。
·2030年までに、モルガン・スタンレーは世界の半導体市場規模が1.5兆ドルに達し、AI半導体のTAMは約7530億ドルで、業界全体の半分近くになると予想。
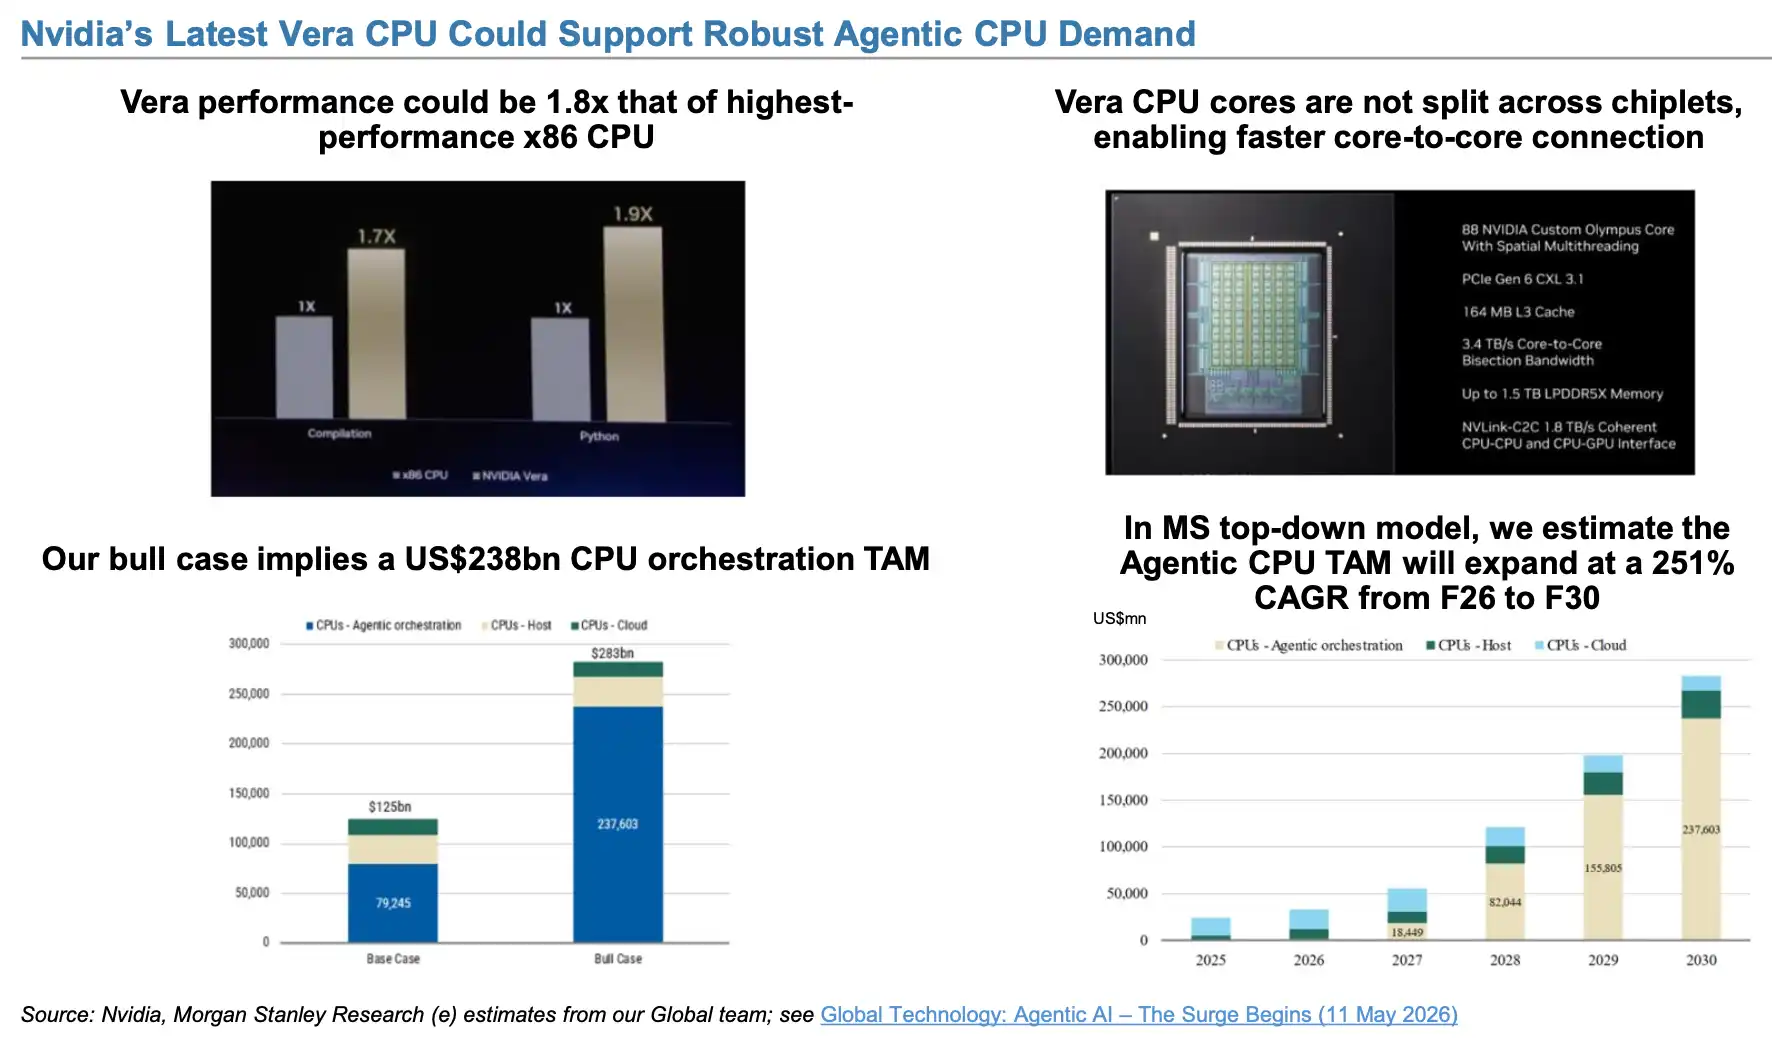
·次の段階の増分はもはやNVIDIA GPUだけではない。Google TPU、AWS TrainiumなどのカスタムASICが急速に拡大し、成長は先端プロセス、パッケージング、テスト、メモリ領域へと広がり始めている。
·中国のAI需要は拡大しているが、チップ生産能力は依然として重要な制約である。長鑫の新規生産能力を加えても、モルガン・スタンレーは2026年、2027年のDRAM全体の需給ギャップが依然として約17%と15%になると予想。
Capexは減速し始めたが、AI半導体は同時にピークを迎えていない
過去2年間、市場がAI景気を最も直接的に判断する方法は、Meta、Google、Microsoft、Amazonが引き続き資本支出を増やす意向があるかどうかを見ることであった。
2026年、この指標は依然として非常に強い。モルガン・スタンレーの集計によると、Amazon、Google、Microsoft、Metaの4大クラウド事業者の第2四半期の資本支出は前年比87%増に達し、同時にCapex/EBITDAは70%以上に上昇している。
しかし、これほど高い成長率が永久に続くことは明らかに不可能である。
したがって、この調査レポートは視点を2028年に移している。モルガン・スタンレーは、その時点で世界の上位14社の上場クラウドサービス事業者の資本支出が約1.6兆ドルに達するが、全体の前年比成長率はすでに約12%に低下している可能性があると予想している。
この数字だけを見ると、「AI投資サイクルが冷え始めた」という判断を下しやすい。しかし、レポートは直後に別のデータを提示している:2028年の世界の2.5D先端パッケージング能力は依然として前年比約50%増が見込まれる。
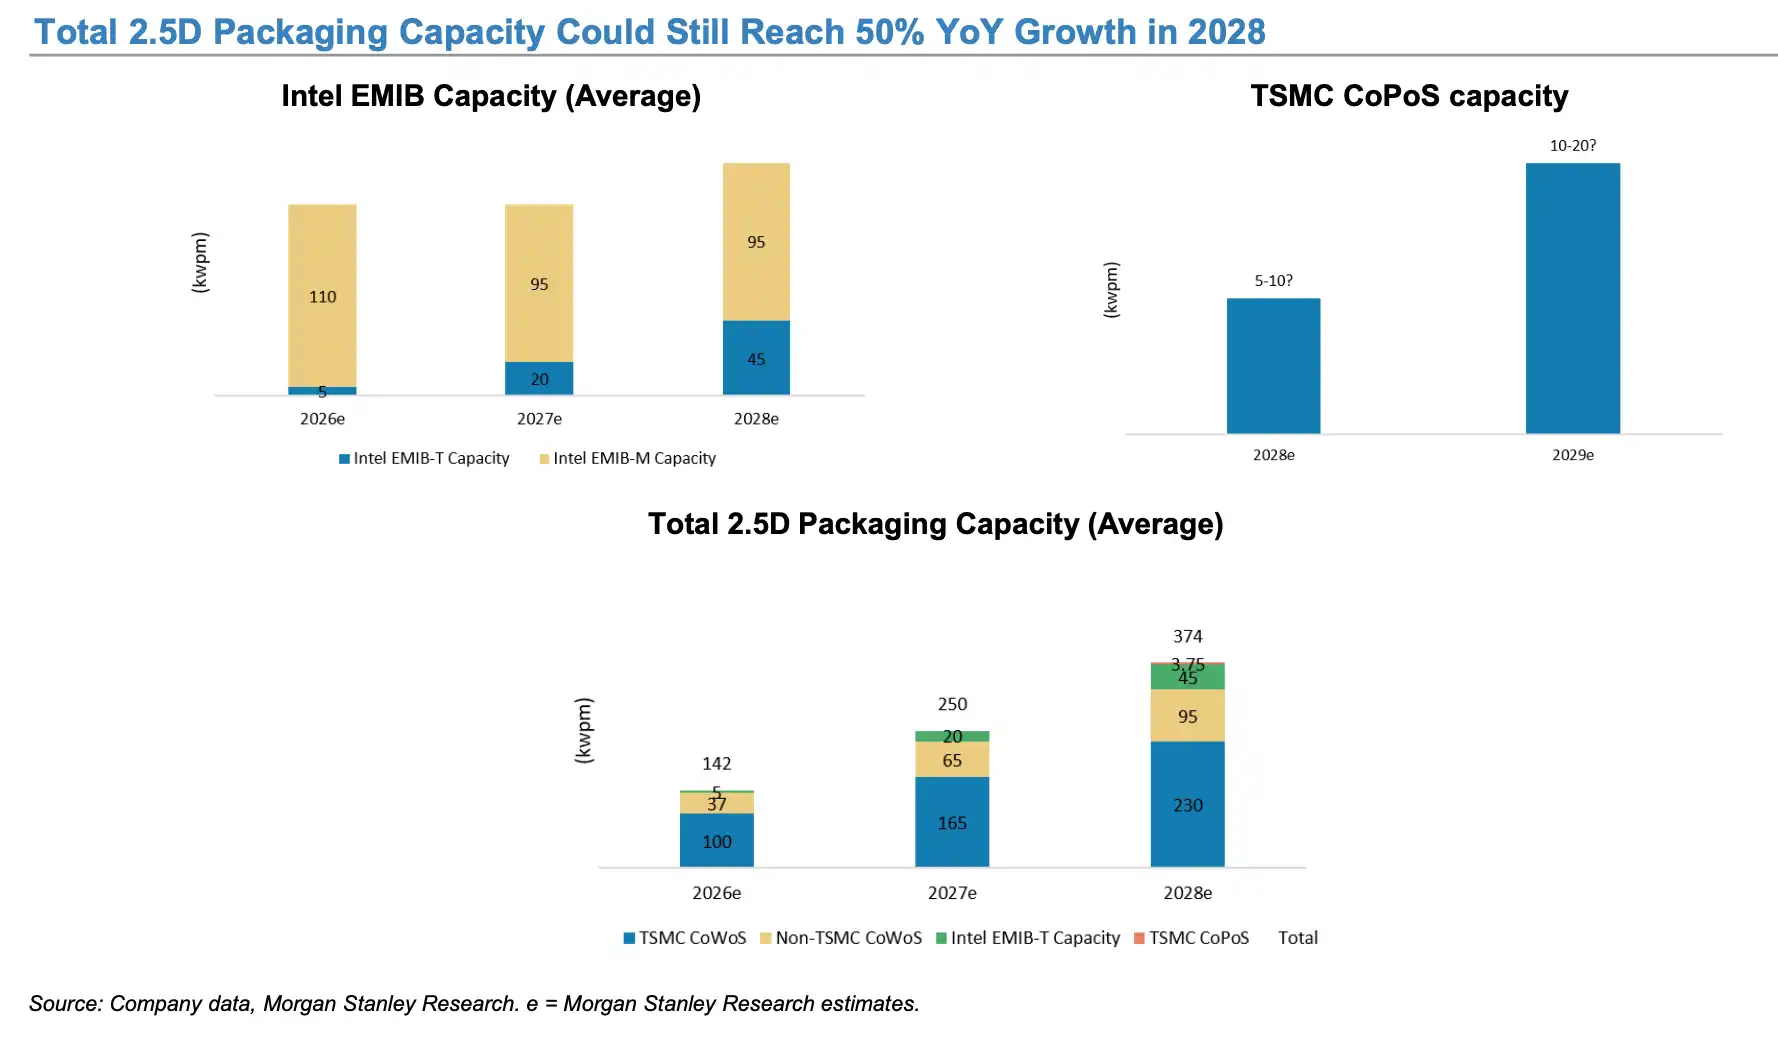
モルガン・スタンレーは、2028年の世界の2.5D先端パッケージング能力が依然として前年比約50%増となる可能性があると予想
まさにこれが、このレポート全体で最も注目すべき点である。
クラウドベンダー全体のCapex減速は、AI半導体が同時にピークを迎えることを意味しない。
過去数年、AIチップの成長は主に設備投資総量の拡大に依存していた。データセンターが多く建設されるほど、GPUの購入量も増えた。
しかし次の段階に入ると、たとえCSPのCapex成長率が50%、80%から10%〜20%に低下しても、AIが全体の設備投資に占める割合が引き続き上昇する限り、GPU、ASIC、HBM、先端プロセス、先端パッケージングは総Capexをアウトパフォームし続けることができる。
言い換えれば、市場は「総量の物語」から「構造の物語」へと移行しつつある。
モルガン・スタンレーの長期的な市場規模予測もこの点を裏付けている。レポートは、2030年までに世界の半導体業界規模が約1.5兆ドルに達する可能性があり、そのうちAI半導体のTAMは約7530億ドルで、市場全体のほぼ半分を占めると予測している。サプライチェーン主導の楽観シナリオでは、2026年のクラウドAI半導体市場が4850億ドルに達する可能性があるとさえ予測している。ただし、4850億ドルはレポートが明確にブルケースと注記したものであり、ベースライン予測ではない。
同時に、AI半導体と非AI半導体の間の分化が拡大している。
レポートは、記憶装置とNVIDIAのAI GPU収入を除いた場合、2026年の非AI半導体の成長はむしろマイナスになる可能性があると予測している。これは、今回のサイクルがもはや「半導体業界全体の回復」という従来の枠組みを単純に当てはめることがますます難しくなっていることを意味する。
真に高成長しているのは、AIがウェハ、記憶装置、先端パッケージング、テストのリソースを継続的に吸収して形成された独立した産業チェーンである。
成長ロジックは「より多くのGPUを買う」から、より高いAI価値量へと移行しつつある
第一段階のAI投資の核心が「GPUをより多く買う」ことであったなら、第二段階でより重要な問題は、AIサーバー1台あたり一体どれだけの、より高価でより複雑な半導体が必要かということである。
TSMCが最も直接的な例である。
モルガン・スタンレーは、AI半導体がTSMCの2026年売上に占める割合がすでに30%を超える可能性があると予測している。同時に、TSMCのN2ファミリーの生産能力は2026年から2028年の間に約70%の年平均成長率を達成すると予測されており、N3の生産能力は引き続き増加し、N5は2027年から減少する可能性がある。
AI半導体がTSMCの売上に占める割合は持続的に上昇しており、2026年にはすでに30%を超えている可能性がある。
その背景にあるロジックはそれほど複雑ではない。
AIチップは数の増加だけでなく、チップ単体自体も絶えず「高くなって」いる。5nmから3nm、2nmへ、通常のパッケージからCoWoSやSoICへ、さらに多くのHBMが加わることで、各世代のAIアクセラレータはチップ1個あたりのウェハ、パッケージ、ストレージの価値を高めている。
したがって、将来サーバー台数の伸びが徐々に鈍化しても、1台あたりの半導体価値量は依然として上昇し続ける可能性がある。これが、先端パッケージの伸びが全体のCapexをはるかに上回ることができる理由でもある。
同時に、AIチップの成長源はNVIDIAからカスタムASICへと広がり始めている。
モルガン・スタンレーは、NVIDIAがより高性能なGPUを継続的に投入しても、大手CSPは依然として自社のカスタムチップを必要とすると考えている。GoogleにはTPUがあり、AmazonにはTrainiumがあり、Metaなどの企業も独自のASICプロジェクトを進めている。
あるクラウド事業者が十分に大きな計算需要を持つ場合、自社開発ASICは特定のワークロードに合わせてコスト、性能、エネルギー効率を最適化しつつ、単一のGPUサプライヤーへの依存を減らすことができる。
したがって、将来のAIチップ市場は必ずしも「NVIDIAの成長が終わった後に誰が後を継ぐのか」ではなく、GPUが成長を続けながら、同時にASICが第2の成長曲線になる可能性がより高い。
モルガン・スタンレーは、AlchipのAWS Trainiumからの収入が2026年の約18億ドルから2027年には28億ドルに上昇し、2028年には80億ドルに達する可能性があり、その時点でTrainium収入がAlchipの全体収入の約82%を占める可能性があると予想している。
Google TPUの予測はさらに積極的だ。
レポートは、そのモデルの下で、MediaTekのTPU関連収入が2027年の135億ドルから2028年には435億ドルに上昇し、2029年にはさらに700億ドルに達する可能性があると予想している。2028年にはTPU収入がMediaTekの総収入の約65%を占めている可能性がある。
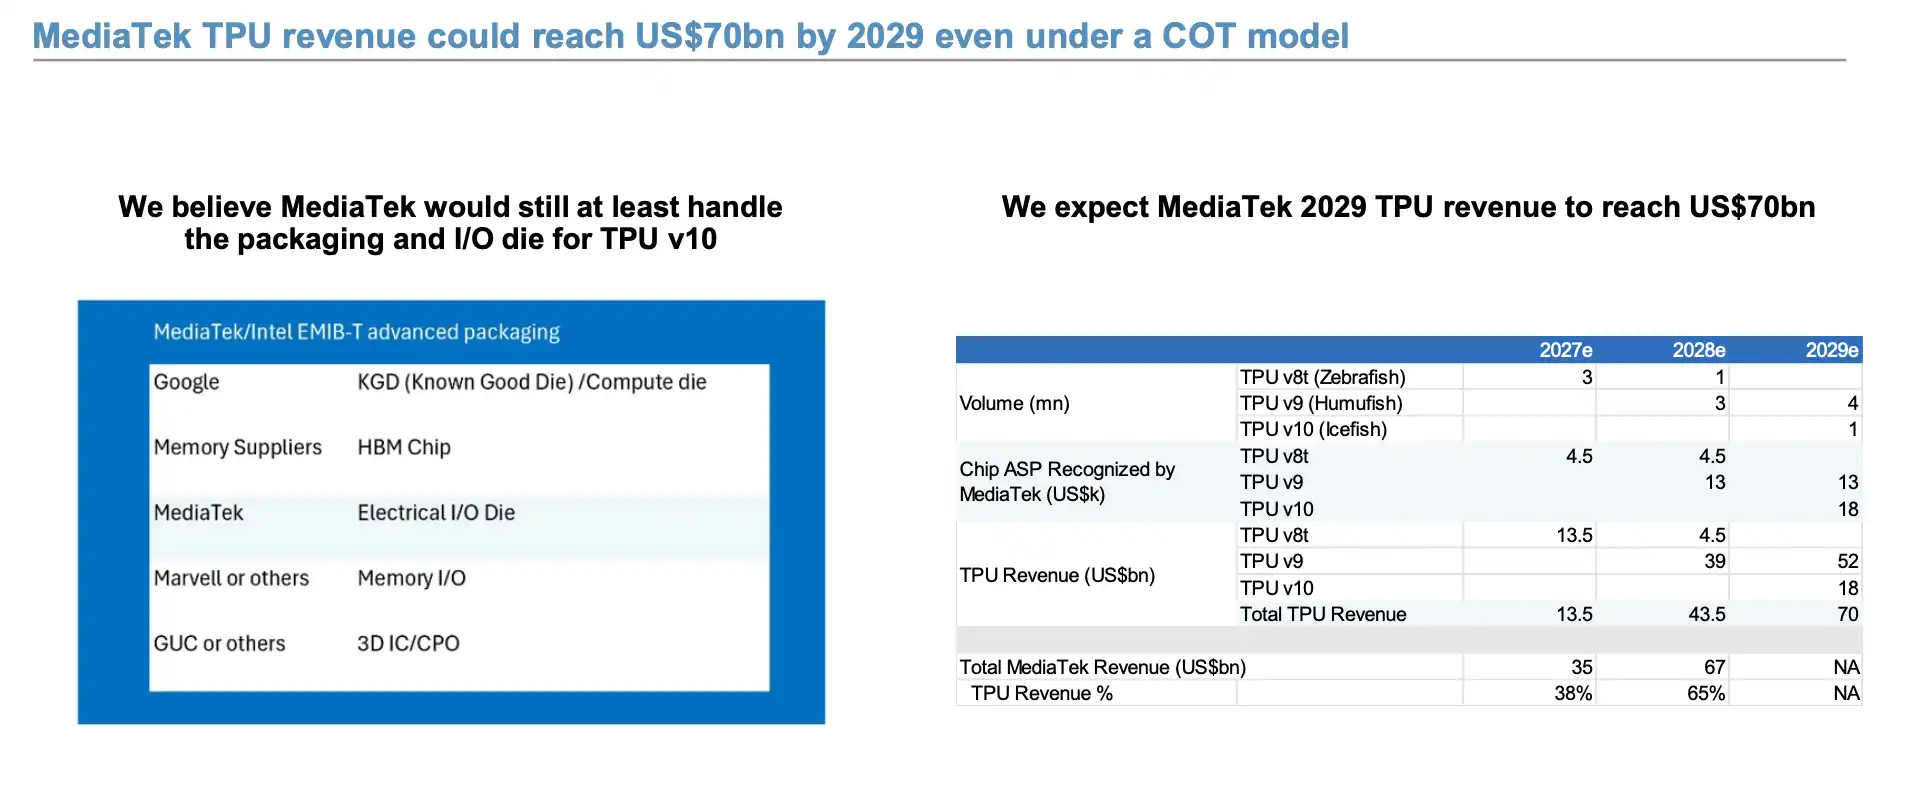
モルガン・スタンレーは、CSPの自社開発ASICプロジェクトが引き続き増加し、Google TPUなどのカスタムチップが急速な量産段階に入ると予想している。
これらの数字自体はすべて長期モデルであり、最終的な実現度はチップの量産、歩留まり、顧客の調達、およびクラウド事業者自身の設備投資に依存する。しかし方向性は非常に明確である:AI産業チェーンの成長は、単純なGPU出荷から、ASIC、先端プロセス、先端パッケージング、ABF基板、チップテストへと拡大しつつある。
報告書はさらに、Google TPUの今後の更なる量産拡大の潜在力がABF基板の供給制約を受ける可能性があると特に指摘している。したがって、AIサイクルを判断する際に「GPUがどれだけ売れたか」は依然として重要だが、もはや全てではなくなりつつある。
中国のAI需要は立ち上がったが、真のボトルネックは依然として生産能力
中国市場は別の変化を示している。
これまで国産AIチップを議論する際、市場は主に「国産代替」に注目していた。しかしモルガン・スタンレーは今回、需要創出をより強調している。
報告書は、DeepSeekがより低コストのAI推論能力を示したことで、推論需要がさらに刺激される可能性があると考えている。同時に、中国本土のウェハ製造サプライチェーンのAI GPU生産能力も向上しつつある。
これは、中国のAIチップロジックが単純な「輸入代替」から、徐々に次のようなものへと変化していることを意味する:推論コストの低下 → アプリケーションの増加 → 計算需要の拡大 → 本土チップ需要の増加。
したがって、モルガン・スタンレーは中国のAIおよび半導体製造装置の方向性において、Iluvatar、寒武紀、海光、北方華創、中微公司を重点的に言及しており、中芯国際もAI方向のOverweightポートフォリオに含めている。
しかし需要は現在の最大の制約ではない。報告書は世界のAI発展におけるいくつかの主要なボトルネックを総括する際、米国に対応する問題をEnergyと概括し、中国に対応するものをChip Capacityとしている。つまり、中国のAIチップが最終的にどれだけの量を出せるかは、先端プロセス、先端パッケージング、メモリがどれだけの有効生産能力を放出できるかに、より大きく依存する。
メモリが最も典型的な例である。
モルガン・スタンレーは、2028年までに世界のDRAM生産能力が約3374kwpmに達する可能性があり、そのうち長鑫存儲が約500kwpmで世界の約15%を占めると予想している。2025年から2028年にかけて、長鑫のbit shipmentは約40%の複合成長率を実現すると予測されている。
一方、長鑫もHBM市場に参入し始めている。
レポートは、同社のHBM TSV生産能力が2026年の20kwpmから、2027年には40kwpm、2028年には70kwpmに増加する可能性があると予測している。bit shipmentベースで計算すると、長鑫は2026年に世界のHBM市場の約3.8%、2027年に約4.4%を占める可能性がある。
しかし、これによって世界のメモリ供給逼迫の構図が直ちに変わるわけではない。
長鑫の新增生産能力を算入しても、モルガン・スタンレーのモデルによれば、2026年の世界DRAM全体の需給ギャップは依然として17%に達する可能性があり、2027年は約15%となる。HBM市場も引き続き供給不足の状態が続く。
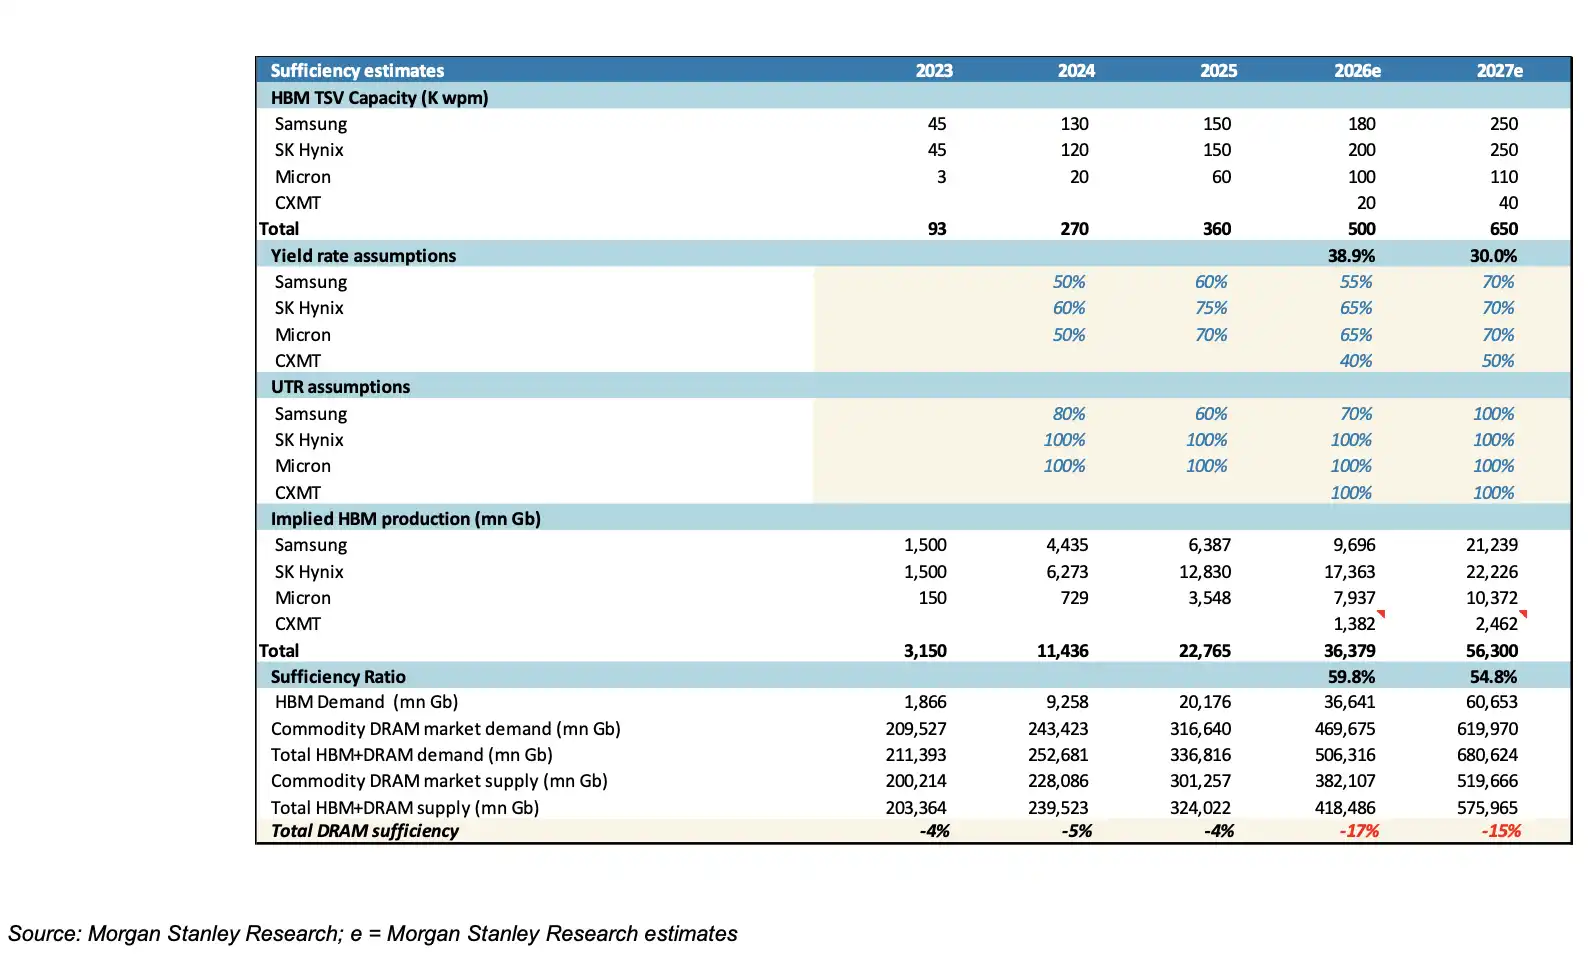
長鑫のDRAMおよびHBM生産能力は急速に拡大しているが、モルガン・スタンレーは世界のメモリ供給がAI需要の伸びに追いつくのは依然として難しいと予想している。
これもまた、今回のメモリサイクルが過去と最も大きく異なる点の一つである。
従来、DRAMとNANDはより典型的なPC・スマートフォンのサイクル商品に近かった。需要が回復し、価格が上昇し、メーカーが増産し、その後供給過剰に陥る。しかしAIサーバーにおいて、HBM、サーバーDRAM、高性能メモリはますますインフラのボトルネック資産に近づいている。それらはもはやGPUの脇にある単なる付属部品ではなく、一台のAIサーバーを生産できるかどうか、算力クラスター全体を計画通りに拡張できるかどうかを直接左右し始めている。
最終的に、この61ページのリサーチレポートが本当に伝えたいのは、単純な「AIはまだ上がり続ける」ということではない。より正確に言えば、AI半導体はCSPの設備投資に依存した高速成長の第一段階から、AI比率の向上と単機あたり価値量の向上に依存する第二段階へと移行しつつあるということだ。
したがって、今後AIハードウェアサイクルが本当に転換点に近づいているかどうかを判断するには、Meta、Google、Microsoft、AmazonのCapex成長率だけを見ていてはもはや不十分である。
より注目すべきは、AI Capex比率、CoWoS/EMIB生産能力、HBM需給、2nm稼働率、そしてGoogle TPUやAWS TrainiumなどのASICの実際の出荷ペースである。
将来、CSP全体のCapex成長率が低下しても、これらの指標が依然として高成長を維持していれば、AI半導体の景況感が総Capexとともに天井を打つとは限らない。逆に、これらの核心指標が同時に弱まり始めて初めて、AI半導体サイクルが本当に転換点を迎えるシグナルに近づくのである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia