アーサー・ヘイズの最新強気見解、あらゆる操作は紙幣印刷につながる
原文タイトル:Safety First
原文著者:Arthur Hayes
原文翻訳:Saoirse、Foresight News
聞こえたか?あのAI業界の大物たちが突然良心に目覚め、人類の存続問題を心配し始めた――彼らが作り上げたほぼシリコン製の神のような産物がまもなく誕生するからだ。実のところ、それはしばらく前からシリコン製の神に近づいていたが、今まさに最後の一歩を踏み出そうとしており、そこで彼らは突然、汎用人工知能(AGI)の発展の道筋について反省し始めたのだ。(注:Silicon-God シリコン製の神、シリコンバレーが口にする、まもなく誕生する超汎用人工知能AGIのこと。著者はこの言葉に皮肉を込め、この壮大なナラティブが単なる資金調達とロビー活動のレトリックに過ぎないと疑問を投げかけている。)
これが彼らが対外的に語るナラティブだ。しかし生来疑い深い私は時間を確認してみた。まもなく第3四半期の末が来るが、Anthropicはまだ上場していない。私は彼らの財務諸表が一体どのようなものか気になって仕方がない。プレスリリースで繰り返し言及される年換算収益曲線の高成長は、すでに減速しているのではないか?彼らは、すべての運営コストを差し引いた後、会社は黒字だと主張している。私は彼らがまもなく提出するS-1目論見書を読み込み、ユーザーに1トークンを提供するのに一体どれだけのコストがかかるのかを突き止めたくてたまらない。そして、利益をもたらす顧客は一体どれくらいいるのか、そうした収益性のある顧客層は拡大しているのか縮小しているのか?残念ながら、これらの問いに対する答えは得られない。その理由は――安全優先だからだ。
読者は私の口調から分かるだろうが、私はAnthropic、OpenAI、SpaceXが「安全優先」を理由に汎用人工知能の研究開発を減速させると主張するのは、普通の人類の福祉への関心からではなく、残酷な経済的現実に由来すると考えている。すなわち、市場は現在の価格設定で、彼らが売るAI製品を十分な量購入しようとしないのだ。具体的に言えば、AIに対する市場の需要は旺盛だが、みんなが求めているのは中国価格――米国のわずか100分の1の価格だ。
この「中国価格」が自惚れの強い米国のAI関係者に打撃を与えると、彼らの第一反応はこう叫ぶことだ:「しかし中国の製品は品質が悪い」。そして中国のモデルの品質が急速に追いつくと、今度はこう泣き言を言う:「中国は我々のモデルを蒸留して自社製品を作ったのだ」。市場は中国モデルが安い理由など気にしない。市場はただ最も安いインテリジェンスサービスを求めているだけだ。そこでこれらのAI関係者は今度はこう嘆く:「我々は人類の安全を気にかけている、だから研究開発を一時停止する」。なんと崇高に聞こえることか……しかしこのワールドカップの試合のような大げさな「偽の負傷パフォーマンス」は、後になるとさらに要求を突きつける:「しかし我々は依然として中国に勝たねばならない、だから政府が動くべきだ、規制規則を打ち出し、この汎用人工知能競争への資金提供を続けよ」と。
これら3つの米国トップAI研究所が「安全性優先」をAGI開発鈍化の口実にしていることが、金融市場とグローバルな法定通貨流動性にとって極めて重要なのは、これらの研究所の計算能力への需要が、1兆ドルを超える投資適格債務と、数千億ドルに上る低格付けローンを支えているからだ。
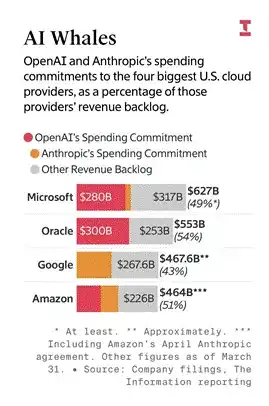
OpenAIとAnthropicが米国4大クラウド事業者に約束した調達金額が、各社の未実現収益注文に占める割合を示すことで、AI2大モデル企業がクラウド事業者に巨額の長期注文をもたらしていることが分かる。
これらのAI研究所は合計で一切利益を生んでいない。したがって、彼らはNVIDIA、Broadcom、Google、Microsoftのような収益性のあるテック企業を後ろ盾として必要とし、データセンター賃貸やチップ調達に対応する債務にオフバランス保証を提供してもらっている。チップとハードウェアの継続的な調達は、AI研究所が最先端の、あの「ほぼ、ほぼ、ほぼシリコンベースの神になろうとしている」大規模モデルを訓練し続け、同時に顧客の推論リクエストを処理することに依存している。しかし「安全性優先」が新たな核心的基準になれば、新モデル訓練の支出はゼロにはならないものの、現在の高水準から必ず落ち込む。企業は電力を知能に変換する効率の向上に注力するようになり、それは顧客の計算能力支出が減少することを意味する。本質的に、安全性優先とは計算能力需要を破壊することだ。
もしAI資本支出が営業キャッシュフローで賄われているなら、心配する必要はない。しかし問題は、AI研究所が計算能力を買おうが買うまいが、この数兆ドルの債務は依然として存在することだ。デフォルトはすぐには起こらないが、AI研究所が以前予想された規模で計算能力を消費しなくなれば、こうした債務の価格は下落する。真の核心的問題:誰がこの債務を買い、購入時にレバレッジをかけていたのか?答えは明らかだ、この投機家たちはレバレッジをかけ、この劣悪な債務を買った。では最終的な引き受け手は誰か?
数百万の米国保険契約者は、実は間接的にAIという物語に賭けている。「安全性優先」ということは、彼らを何の緩衝もなく傷つける。私はもともとこの詐欺を完全には理解していなかったが、SubstackのNick Namethが非常に明快に説明してくれた。次に簡単な言葉で、私の暗号通貨界の読者に向けて書く。結論はこうだ:AI関連債務を市場公正価値で再評価すれば、米国保険業界の大部分は実は債務超過に陥っている。これが部分準備銀行制度が支配するグローバル経済における投資の核心的命題を導き出す:米国政府は二択を迫られている——国家安全保障の名の下に計算能力の最終購入者となるか、それとも損失に深く陥った保険会社を救済するために紙幣を刷るか。
どちらの道を選んでも、我々ビットコイン保有者と暗号資産投資家は勝者だ。もし政府が市場シグナルを無視し、商業的な収益性のないこの「シリコンベースの神」の研究開発に資金を投入し続けるなら、そのような非生産的支出を賄うために紙幣を印刷する必要があり、それは必然的により多くの金融投機を生み、ビットコイン価格を押し上げる。もし政府が保険業界を救済することを選べば、不良AI債務を引き受けるために紙幣を印刷し、マネーサプライを拡大させ、ひいてはビットコイン価格を押し上げる。
本稿の残りの部分では、このメカニズムを分解していく。
中国の名の下に
国家安全保障という名目さえあれば、アメリカ政府はほとんどあらゆる行為に理由を見つけることができる。9.11同時多発テロ以降、アメリカが国民に脅威を煽り、世界的な対テロ戦争を起こし、どれほどの破壊をもたらしたかを考えてみてほしい。今回、作り出された仮想の敵は、数学に没頭し、アメリカの最先端技術を窃取し、それを100分の1の価格でアメリカに売り戻す中国人だ。中国を打ち負かすには、資本主義体系の内部で国家社会主義を推し進める必要がある。
AI業界の大物たちは、トランプとその側近たちを説得することに成功し、二つの現実を無視させた。市場はすでにAIビジネスが儲からないことを証明しており、超党派の有権者が大量のデータセンター新設に反対し、データ窃盗に対する補償を求めている。中国が手頃な価格のAI製品を提供できるのだから、アメリカの対応策は、より多くの資金を投入して、あの「ほぼ、ほぼ、ほぼ、ほぼ誕生しそうなシリコンベースの神」を作り上げることだ。(私が「ほぼ」を繰り返し付け加えるのは、AGIまであと信念とデータ窃盗と納税者の資金支援しかないからだ。)
戦争、経済、ロボットなどあらゆる領域は、最終的に汎用人工知能に支配される。したがって世界の他の国々は、アメリカの意向に従ってAGIを使用しなければならない。この物語によれば、アメリカは世界で最も包容力があり公平な文化を持ち、このシリコンベースの神を、中国のような非ユダヤ・キリスト教文明の国に掌握させてはならない。(白目をむき、さらに大きく白目をむく。)私には好みの居住地があり、他人にもある。たとえ私が自分の共感する道徳文化が他国より優れていると考えても、その価値観を全世界に押し付けるために財産や命を捧げたいとは思わない。アメリカや西洋文化が優れていると信じることは自由だが、数兆ドルの納税者の金をElon、Sam、Darioに渡してはならない。(アメリカの三大最先端AI企業のトップ:xAI、OpenAI、Anthropic)
アメリカの制度の優位性とは、ほとんどの場合、数億の情報を持つ市民が自由市場を通じて商品とサービスの価格を決定し、政府は介入せず、市場シグナルが何をどれだけ生産するかを決める、というものだとされている。しかし今、国家安全保障を理由に、巨額の資金を投入し、データを投げ与えて次のTokenを予測すればAGIが作れるという仮定に基づいて、市場が出したシグナルは誤りだと判定された。そこでアメリカ政府は投入を増やし、次世代のフロンティアモデルを作り、文化的優位性で中国を抑え込まなければならない。これは傲慢さだ、イカロスが太陽に近づきすぎた末路を覚えているか?
もういい、大言壮語はやめて、救済案を話せ。
「安全優先」は、米国の三大AIラボの計算需要が低下することを意味する。ここで政府が乗り出し、引取契約を結び、AIラボに安定した利益を保証できる。まるで米国が一部の国防・鉱業企業に与えている契約のように。政府はこの計算資源を汎用人工知能の研究開発に活用する。最終的に、政府は自社開発モデルをAIラボにリースバックし、ラボが米国本土および同盟国の顧客に推論サービスを販売する。価格は極めて高い。
この案により、政府は最先端モデルを掌握し、西側世界が望むままに使用できる。民間AIラボモデルには問題がある。これらのラボはグローバル企業であり、時には利益のために世界中の誰にでもモデルアクセスを販売し、政府の国家安全保障目標と衝突する。もし中国のラボが部分的に米国の最先端モデルの蒸留に依存して技術進歩を遂げているなら、政府が研究開発を直接掌握すれば、中国を汎用人工知能競争で数ヶ月から数年遅れさせることができる。たとえこの構想が成り立っても、最終的には失敗するだろう。かつて先端半導体製造装置を封鎖しようとしても、中国が先端チップを製造するのを阻止できなかったように。情報は本来的に自由に流れたがる。インターネット時代に情報封鎖は根本的に不可能だ。インターネット誕生以前でさえ、米国が原子爆弾の開発に成功した後も、ソ連が関連情報を入手するのを阻止できなかった。AGI分野が例外だと思う者は、国家レベルの利益博弈の下での人類の知恵と変通を理解していない。
このシリコン製の神を資金援助するには、債務を増発する必要がある。この案は売り込みやすい。なぜなら通貨分野の政策決定者——財務長官ベッセントとFRB議長ウォーシュ——が、AIが生産性を向上させると信じているからだ。彼らは、AIを全面的に受け入れれば、米国は経済成長によって巨額の債務負担から脱却できると確信している。この判断は完全に誤りではない。2026年6月の米国名目前年同月比GDP成長率は6.6%で、実効フェデラルファンド金利は約3.6%だった。ベッセントは短期国庫証券を継続的に増発し、政府はこの債務を発行することで3%の収益を得られるが、預金者は損失を被る。もし財政赤字が3%以内に抑えられれば(これは大きな前提だ)、債務/GDP比率は低下する。経済成長は主にAIデータセンター建設に牽引され、これを支えているのがAIラボの計算需要だ。したがって資金調達の観点から、短期国債を発行して3%の収益が得られるなら、政府が計算資源の最終購入者となることは財務的に実行可能だ。
ただ飯はない。米国政府は常に赤字で、借入に頼って支出するしかない。もしウォーシュが協力すれば、これは簡単だ。しかし今のところ、彼が率いるFRBとベッセントが率いる財務省は歩調が一致していない。
2023年7月以来、米国の金融政策で初の利上げ:先週の会合で、FRBは全会一致で政策金利を0.25%引き上げた。FRBが創出するマネー総量はもはや増加せず、8月14日から、RMP短期国債購入計画は停止された。
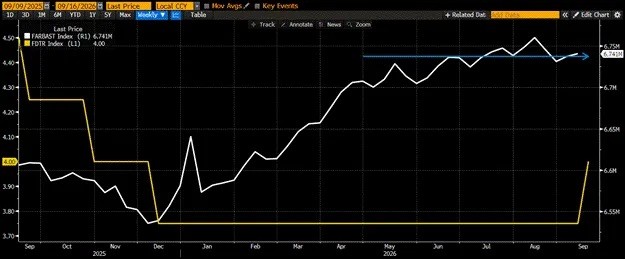
もし政府がこの案を推進しても、FRBが資金コストを下げず、バランスシートを拡大しなければ、大規模な債務発行が金利を押し上げる。住宅ローン、クレジットカード、自動車ローンの利息上昇は、AI関連政策に対する有権者の怒りを煽るだけだ。トランプとベッセントが少なくとも7名のFOMC委員の支持を得られなければ、この案の実現可能性は大きく損なわれる。
以上は伝統的な視点でのFRB政策であり、市場を弱気に見させやすい。しかし忘れてはならない、もう一つの強力な札束印刷機がある:商業銀行だ。ウォーシュもベッセントも、銀行業が貨幣供給の重責を引き継ぐべきだと主張している。8月14日にRMP購入が停止されて以降、銀行は総資産を拡大することで、数千億ドルもの新規貨幣を創出した。背後には流動性規制の緩和がある。
バランスシート拡大に加え、今回の0.25%利上げ後、銀行がFRBに預ける超過準備金は、年間でさらに75億ドルの利息を得られる。この資金は新規貸付や金融市場の投機に使われる。したがって、FRBの利上げやバランスシート拡大停止だけを見るのではなく、商業銀行体系の影響も考慮しなければならない。両者が重なれば、全体の効果は依然として刺激的だ。つまり、政府が望めば、流動性環境は新規借入を支え、AI算力建設に投入するのに十分である。
しかし、政府が算力の調達を引き受けなければ、債務は減損する。レバレッジをかけてこうした債務を保有する者は、危機に陥る。以下では、自保保険という詐欺について深く掘り下げる。
自保保険(Captive Insurance)
私はこれまで保険業を研究したことがなかった。大手プライベートエクイティ機関が自保保険会社の資産を利用して投資資金を調達することは、当初は詐欺のようには思えなかった。しかし、この仕組みを深く掘り下げた結果、最終的な被害者を見つけた。
あらゆる信用バブルには、最終的な受け手がいる。通常は、経歴の立派な受託者が一般個人投資家の資金を管理する。受託者は他人の金で投資し、二重の利益を得る:管理手数料を徴収し、さらに自分の保有資産を個人投資家に売りつけて、自分の持ち高の価格を吊り上げる。そして今回、被害者は米国の生命保険と年金商品を購入した保険契約者である。この詐欺を理解するには、まずプライベートエクイティの黄金時代が終わった後、PEの大物たちが考え出した延命手段を知る必要がある。
2008年の世界金融危機後、民間部門はデレバレッジし、FRBは金利をほぼゼロまで下げた。PE機関の古典的な手法:安定したキャッシュフローを持ち、ほとんど負債のない成熟企業を見つけ、レバレッジをかけ、配当で現金化し、最後にボロボロになった企業をPE市場に残す。公開市場が過熱したところで、そのダメ企業を再上場させ、一サイクルを完了する。低金利時代には、この論理は完全に成立した。一般の人々は負の資産住宅ローンを背負い、月々の返済に苦しみ、消費を増やす余裕はない。PEの大物たちは生産を拡大し、より良い製品を提供したいとは思わない。彼らは既存のキャッシュフローを維持し、コストを削減し、自身の投資家に現金配当を引き出したいだけだ。
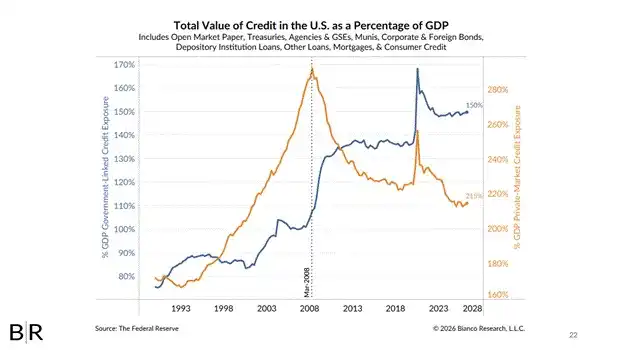
米国の信用総額のGDP比。オレンジは民間市場信用、青は政府関連信用。2008年の金融危機以降、民間信用は持続的に減少し、政府信用は持続的に上昇しており、債務構造が民間部門から政府部門へ移行したことを反映している。
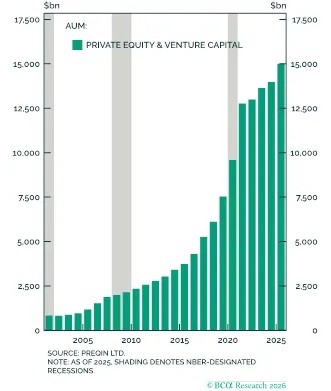
プライベートエクイティとベンチャーキャピタル(PE&VC)の運用資産残高(AUM)は、経済衰退を経てもなお、2000年以降一貫して拡大を続け、2025年には15兆ドルを突破した。灰色の網掛けはNBERが指定した経済後退期である。
ポストパンデミック時代、資本コストが上昇し、限界収益逓減の法則がプライベートファンドのリターンを深刻に打ち撃った。資金調達が安価だったため、案件を獲得するには、キャッシュフロー資産をより高いバリュエーションで買収せざるを得なかった。プライベートファンドのリターンはそれに伴い低下した。次のラウンドの資金調達を完了するため、PEの大物たちは短期的な解約を気にしない長期資金プールを探し始めた——そこで保険会社が登場する。保険会社は生命保険や年金保険を販売し、契約者は保険料を支払い、保険会社はその資金を投資に回して収益を得て、数十年後に保険金を支払う。これはまさにPEが夢見ていた永久資金プールであり、過大評価された非上場企業や高利回りのプライベートクレジットで溢れるプライベートファンドに投入できる。
そこでPEの大物たちは保険会社を買収し、自ら投資運用者となり、劣悪な資産をパッケージ化して事情を知らない保険契約者に売りつけた。これがキャプティブ保険(Captive Insurance)である。
この取引で最も常軌を逸している部分は、キャプティブ保険会社が法律で求められる資本バッファをいかに満たすかである。資産価格は変動し、規制当局は保険会社に資本バッファの確保を求め、保険金の支払いを保証させる。保険業界はこうして再保険機関を生み出し、元受保険会社の支払リスクを引き受ける。通常、元受保険と再保険は相互に独立した二つの機関であり、再保険は市場の公正価格に基づいてリスクを価格設定する。しかしこのルールはPE保険詐欺には通用しない。この詐欺の核心は、引き受け手を見つけることであり、PE自身は多額の自己資金を投入する必要がない。そこでPEが支配する保険会社は、関連するキャプティブ再保険機関を設立した。親会社はごくわずかな自己資本を投入するだけで、再保険の保障を得られる。
これらはすべて規制対象機関であり、定期的な公開開示が義務付けられている。保険契約者が保険会社がこのような仕組みを運営していると知ったら、まだ保険を購入するだろうか?詐欺を隠蔽するため、米国の資本システムはPEの側に立った。バーモント州などの一部の州の法規は、全国的な慎重な監督基準に反している。元受保険会社と関連再保険機関は、非公開で再保険リスク資産を設定でき、資本バッファの規模は自由に設定でき、州の規制当局が承認した後、関連資料は封印され秘密にされる。
さらに詳細がある。この大胆な詐欺をさらに分解する前に、暗号資産業界の事例で類推してみよう。皆さんはTerra Lunaを覚えているだろうか?Lunaが崩壊したのは、USDT保有者がステーブルコインを売却し、ドルペッグが崩れたからだ。もしDo Kwonが、あの70歳近いニューヨークのプライベートエクイティの大物たちのリソースを持っていたら、結末はどうなっていただろうか?
USDT価格が下落すると、LunaはAlameda Insuranceという保険会社を買収する。Lunaは保険料資金を利用してUSDTを購入し、ペッグを安定させようとする。Alamedaはカリフォルニア州民に生命保険を販売し、数十億ドルの資金を握る。Alamedaは直接アルトステーブルコインを買えないが、投資適格社債を購入できる。Lunaはムーディーズのアナリストを買収し、自社社債を投資適格と格付けさせる。Alamedaのような買い手を惹きつけるため、Lunaは10年米国債利回りより5%高い利息を提示する。なんと輝かしい利回りだろう!Alamedaはバーモント州にThree Daggersという再保険会社を設立する。Alamedaは再保険資産100ドルごとに、自己資本をわずか1ドルしか担保に入れない。そしてAlamedaは規制当局にこう告げる。保険契約者の保険料で購入した100億ドルのLuna投資適格債務は安全であり、何かあればThree Daggersが賠償責任を負う、と。すべて問題ないように見える。しかしUSDTは下落を続け、Lunaのコイン価格は暴落する。数週間後、Lunaは債券利息を支払えなくなる。たとえムーディーズのアナリストがロレックスの時計を受け取って格付けを隠していたとしても、デフォルト事象を無視することはできず、債務をジャンク級に引き下げるしかない。
格下げされれば、構造全体が崩壊する。規制対象の保険会社は、債務が格下げされた後、資本金を補充しなければならない。しかし問題は、この再保険資産が最初から虚偽だったことだ。Three Daggersには、資本金要件を満たすために数億ドルの現金を親会社に送るなど、そもそも存在しなかった。詐欺が露見し、Alamedaは帳簿上債務超過となり、規制当局は後始末をするしかない。
保険契約者は甚大な損失を被る。米国のほとんどの州の保険保障上限はわずか25万〜30万ドルだ。もしあなたの保険証券が本来数百万ドルを支払うはずなら、その差額は現金化できない。さらに悪質なのは、保険保障資金は事後に生存している保険会社が出資するもので、銀行保険制度とは全く異なる。FDIC(米国連邦預金保険公社)は銀行に事前の保険料支払いを求めている。この事後出資メカニズムは、機関が危機のコストを事前に払う必要がないため、極端なリスクテイクを暗に促している。
伝統的金融に戻ろう。アルトプロジェクトの債務を、AIの衝撃を受けたソフトウェア企業のプライベートクレジット、そしてAIデータセンター債務に置き換える。そしてこうした債務の価値は、三大AIラボが継続的に計算資源を調達することに完全に依存している。
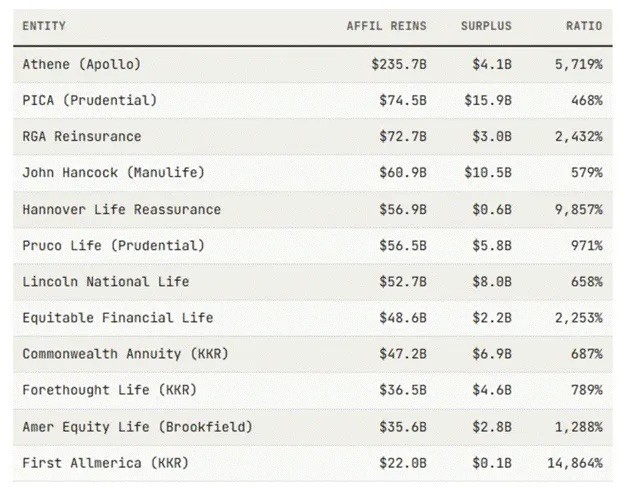
表の「関連再保険」の列こそが、この偽りの資本バッファーであり、Apollo、KKR、Brookfield といったプライベートエクイティの巨頭が、これに依存して自らのAI関連投資のすべてを包装している。キャプティブ保険会社の帳簿上の資産の真の質は知りようがない。なぜなら、彼らは真の財務データを隠蔽できる州や管轄区域にわざわざ登記しているからだ。しかし公開ニュースを見る限り、ほぼすべての大規模AIデータセンターの債務発行の背後には、こうした大手プライベートエクイティ機関が存在する。同時に、彼らは最大のプライベートクレジットファンドでもあり、多数のSaaS企業に投資している。これらのプライベートクレジットファンドはすでに投資家の解約を制限している。なぜなら、これらの非流動性ローンは迅速にディスカウント換金できないからだ。
Nick Nameth は、こうした偽りのキャプティブ再保険資産の規模が1.54兆ドルに達すると考えている。真の金額は我々には確定できないが、彼はBrookfieldの再保険資産の例を挙げている。帳簿上の記録価値は14.8億ドルだが、再保険を提供する実体が規制当局に報告した実際の支払責任はゼロである。
プライベートクレジットとAI債務市場は、巨額の既存債務の重圧の下で亀裂が現れ始めている。市場がプライベートキャプティブ保険会社の債務超過を完全に認識する前に、我々はすでに亀裂が浮上するのを目撃している。引き金は、AIデータセンターの証券化投資適格債務の格下げである。保険会社は当初、最高格付けのトランシェを購入し、同期限の米国債よりも高い利回りを享受していた。一旦トップラボが期待される規模で計算資源を調達できなくなれば、生み出されるキャッシュフローはデータセンター債務を返済するには不十分となり、格付機関は最終的に債務を格下げし、親会社に資本金の補填を触发するが、関連再保険は現金を拠出できない。 我々のように紙幣増刷による拡張で利益を得る投資家にとって、保険会社のバランスシート上のこの数兆ドルの穴は、必然的に救済を迎える。ベビーブーマー世代の保険契約者は投票権を握っており、彼らは救済案を推進するために投票するだろう。 2008年、AIGは最後の引き受け機関として、大量の劣悪な二次CDO債務を吸収し、政府が救済に乗り出した。忘れてはならない。TARP(不良資産救済プログラム、サブプライム危機時の米国の中核的救済ツール)の救済資金がAIGの穴を埋めた後、資金は直接ゴールドマン・サックスに流れ、ゴールドマンは2009年に記録的なボーナスを支給した。一般市民は差し押さえ通知を受け取り、エリート層は手厚い小切手を受け取った。
この光景は再び繰り返される。しかしベッセントとウォーシュは愚かではなく、当時のような純粋な自由市場のレトリックを繰り返すことはない。Paulson と Bernanke(Hank Paulson と Ben Bernanke、元財務長官と元FRB議長)は当時、一線を堅持していた。投資の失敗は倒産を意味すると。彼らはリーマンの破綻を放置し、この決定は誤りであり、金融機関が大衆からいかに搾取するかを公衆に明らかにした。 今回、ベッセントとウォーシュは大手保険会社の破綻を決して許さず、「マネー・ショート」のような金融災害の大芝居を演じることはない。彼らは紙幣を刷り続け、この清算を回避する。なぜなら2008年以降、ポピュリスト的政治勢力が台頭し、民衆はかつてのように従順ではないからだ。当時、Obamaは名目上の進歩派民主党員であり、一部は金融危機と銀行家を罰するとの言説によって当選したが、就任後も救済計画を承認し、住宅差し押さえを大規模に阻止することはなかった。2028年になれば、AOCはそれほど話しやすい相手ではない。だからウォーシュとベッセントは、公然たる信用災害を絶対に防がなければならない。
もしトランプが不当な計算能力の最終購入者を選んだ場合、格付け機関がAIデータセンターの債務格付けを引き下げ、紙幣増刷は段階的かつ緩やかに実施され、保険業界の債務超過を市場が完全に認識するのを防ぐだろう。
歴史は繰り返す
「安全優先」はすぐに大規模な紙幣増刷をもたらすわけではない。この選択はトランプに委ねられるが、ビットコインと暗号資産の投資家として、彼がどちらの道を選んでも、最終的にはより多くの通貨供給が行われることになる。この記事を読めば、8月末の小幅な上昇の後、暗号資産市場の揉み合い相場がまもなく終息すると確信できるだろう。ドルの総量は拡大を続け、ビットコインと一部のアルトコインの価格は上昇するだろう。
AI/暗号資産プロジェクトFlop Networkの創設者として、このマクロ環境は私にとって非常に有利だ。米国政府は自由市場にデータセンター建設を停止させることはない。計算能力の原価は下落し、スポット計算能力は供給過剰となり、AIインテリジェントエージェントの普及を促進する。さらに、大量の新規ドルが暗号資産への資金流入を促す――通貨拡張サイクルにおいて、暗号資産は最も輝かしいパフォーマンスを見せる。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia