バーンスタインの解読:ChatGPTのシェアは64%に低下、コンシューマー向けAI戦争はAgentへと移行中

要約:
· ChatGPTは依然としてコンシューマー向けAIの絶対的リーダーであり、世界のAIアプリMAUシェアは約64%、米国では約60%を占め、ユーザーアクティビティとリテンション率も明らかにリードしている。
· しかし、増分市場は競合他社に奪われつつある。過去1年間で、ChatGPTの世界MAUシェアは78%から64%に低下し、Geminiは19%から26%に上昇した。米国市場ではClaudeのシェアが2%から9%に上昇した。
· ダウンロード数にはより明確な転換点が現れている。ChatGPTは今年4月以降前年同期比マイナス成長となった一方、Gemini、Claude、Meta AIは依然として高成長を維持している。
· バーンスタインは、業界が新たなAgent競争段階に入りつつあると考えている。Meta Museはリリース後10日で米国App Storeの首位に立ち、競争指標も「ダウンロード数」からDAU、リテンション率、そして真のタスク完了能力へと移行しつつある。
· AIは新たなEコマース検索・発見の入口にもなり始めているが、現在GenAIからのトラフィックは小売・Eコマースサイトの総トラフィックの1.5%未満にとどまり、商業化への影響はまだ初期段階にある。
9月23日、バーンスタインは最新版「Consumer AI Usage Tracker」を発表し、ChatGPT、Gemini、Claude、Meta AI、Grokなど主要なコンシューマー向けAI製品のダウンロード、MAU、DAU、ユーザーリテンション、ウェブトラフィックの変化を追跡した。
報告書が示すトレンドは明確だ。ChatGPTのリーダー的地位は当面揺るいでいないが、コンシューマー向けAI市場は「一強独占」から徐々にマルチプラットフォーム競争へと移行しつつある。同時に、競争自体もチャットボットからAgentへと移行しつつある。
ChatGPTは依然トップだが、競合他社が増分を食いつつある
ユーザー規模から見ると、ChatGPTは依然として圧倒的な優位性を持っている。
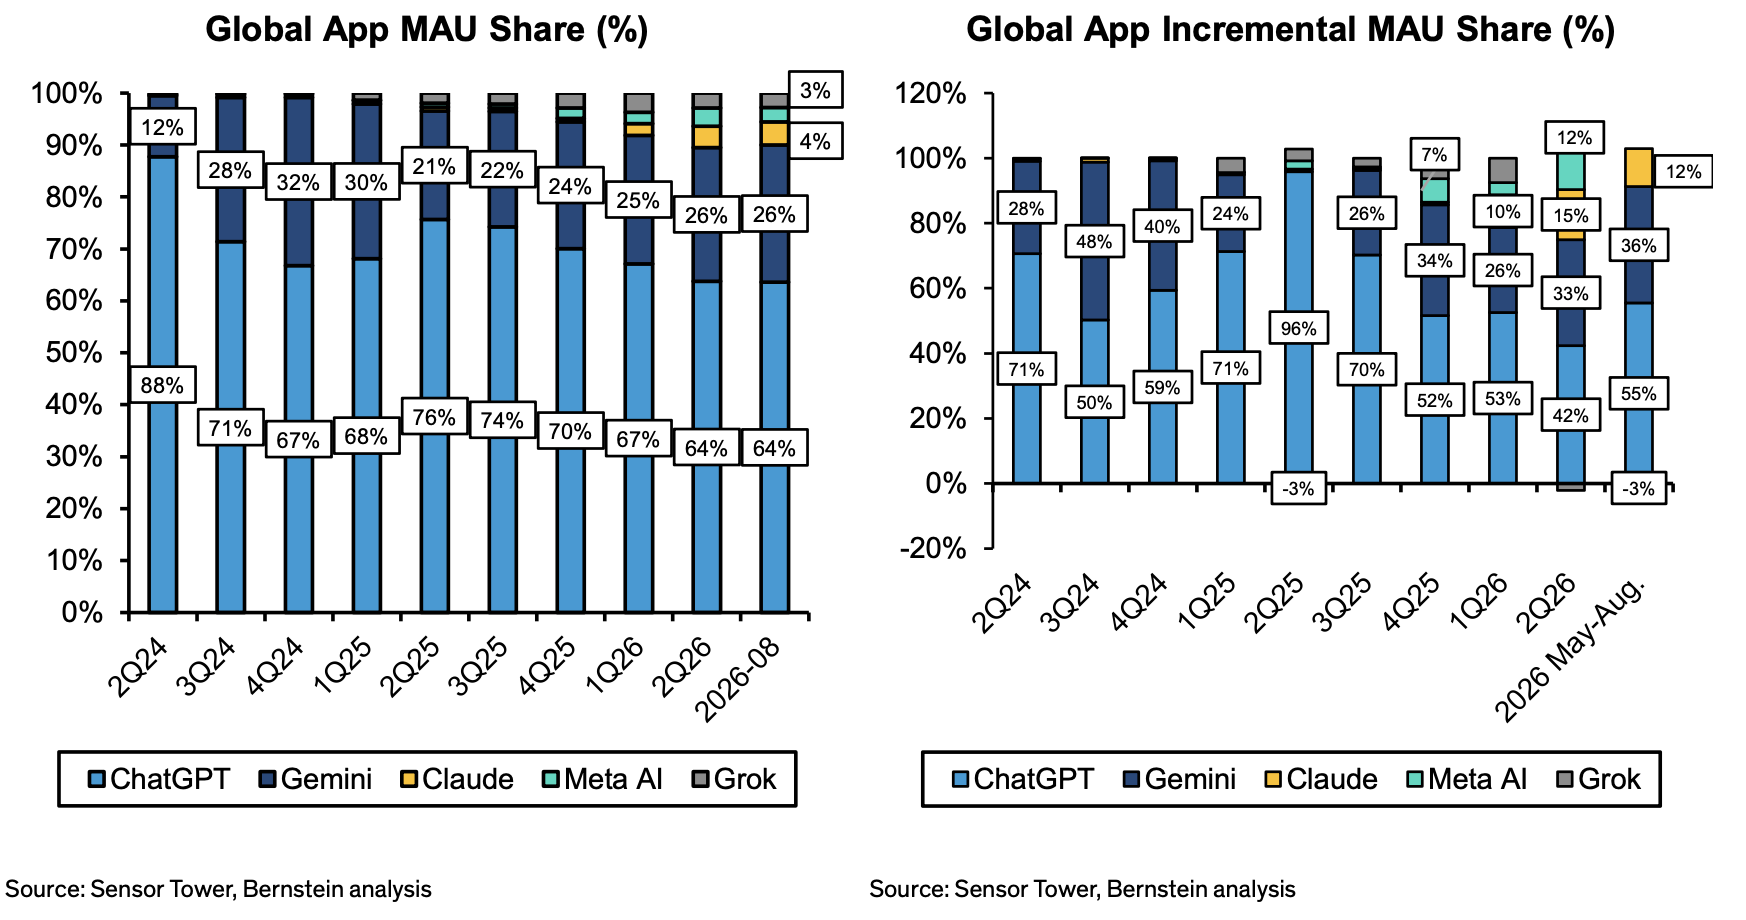
バーンスタインのデータによると、現在ChatGPTは世界の主要AIアプリMAUの約64%を占め、米国市場シェアは約60%である。さらに重要なのは、ユーザー数が最も多いだけでなく、利用頻度も最も高いことだ。DAU/MAU比率は約40%〜45%、7日間リテンション率は約25%〜30%で、いずれも主要競合他社を上回っている。
言い換えれば、ChatGPTの優位性は単に「インストール台数が多い」ことではなく、すでにより深くユーザーの日常習慣に入り込んでいることにある。
しかし変化のスピードという観点で見れば、勢力図はすでに揺らぎ始めている。
2025年8月から2026年8月にかけて、ChatGPTの世界MAUシェアは78%から64%に低下し、Geminiは19%から26%に上昇した。米国市場では変化がより顕著で、ChatGPTのシェアは79%から60%に低下し、Geminiは13%から19%に上昇、Claudeは2%から急速に9%へと伸びた。
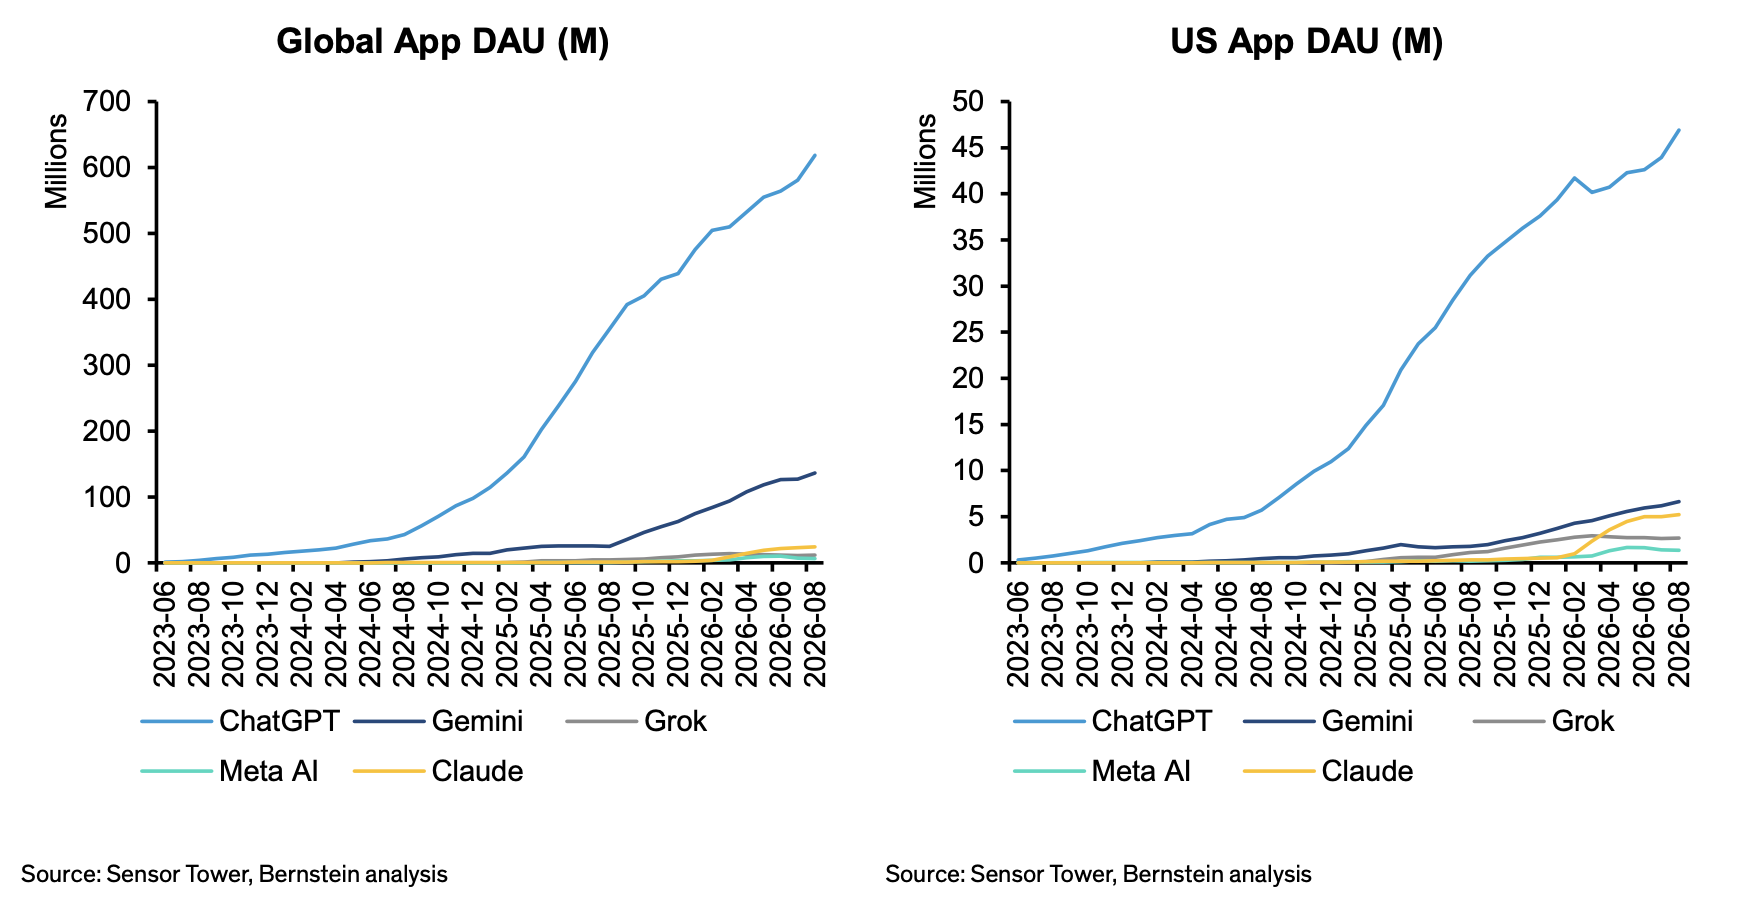
これはChatGPTのユーザーが大規模に流出していることを意味するものではない。実際、今年8月時点でChatGPTの世界MAUは前年同月比70%増、米国では49%増を維持している。
本当の変化は、AIユーザープール全体がより速く成長しており、増加する新規ユーザーの多くが他のプラットフォームへ流れ始めていることにある。
バーンスタインの統計によると、今年5月から8月にかけて、ChatGPTは世界の新規MAUの約55%を獲得し、Geminiは36%を獲得した。米国では、ChatGPTが獲得した新規ユーザーシェアはさらに約44%まで低下し、GeminiとClaudeがそれぞれ32%と18%を奪った。
ダウンロードボーナスの退潮、競争は「誰がユーザーを引き留められるか」へ
MAUと比べて、ダウンロード数が放つシグナルはより明確だ。
今年4月以来、ChatGPTの世界および米国のアプリダウンロード数はともに前年同月比マイナス成長に陥っている。8月、ChatGPTの世界ダウンロード数は前年同月比27%減、米国は9%減となった。
同期間中、Geminiの世界ダウンロード数は前年同月比79%増、Claudeは754%増、Meta AIは363%増となった。米国市場では、三者はそれぞれ29%、421%、471%増加した。
もちろん、ここには明らかな基数効果が存在する。ChatGPTの絶対規模は他の競合他社よりはるかに大きいため、成長率が自然と早く低下するのは当然だ。
しかしより注目すべきは、バーンスタインが追跡する5つのAIアプリの世界総ダウンロード数が8月に前年同月比わずか6%増にとどまったことだ。これは、コンシューマー向けAIの第一ラウンドの「ダウンロードボーナス」が徐々に成熟しつつある可能性を示している。
次に本当に重要な問題は、もはやどれだけの人が初めてAIをダウンロードするかではなく、どの製品がユーザーが毎日開くツールになれるかである。
ユーザー行動から見ると、この変化はすでに始まっている。
バーンスタインによると、現在主流のAIアプリの利用パターンは急速に収斂しつつある:ユーザーは1日平均約14〜17分使用し、1日8〜9回開き、1回あたりの使用時間は約1.5〜2分である。
これは、AIチャットボットが「たまに試す新しいツール」から、検索、ソーシャルメディア、またはインスタントメッセージングのような高頻度のコンシューマーインターネット製品へと徐々に変化していることを意味する。
ChatGPTはこの指標で依然としてリードしている。しかし、ダウンロード数の伸びが徐々に鈍化するにつれて、競争の焦点は「より多くの新規ユーザーを獲得できるか」から、リテンション、使用頻度、日常的な依存度を高められるかへと移っていく。
そしてバーンスタインは、次にこの競争格局を最も変える可能性がある製品形態はAgentだと考えている。
Museが爆発的成長、AI大戦は「質問に答える」から「あなたの代わりに行動する」へ
9月8日、Metaは独立したコンシューマー向けAI Agent「Muse」を発表した。
従来のチャットボットと比べて、その目標はもはや「質問に答える」ことに限定されず、ユーザーが現実世界のタスクを直接完了できるよう支援することである。
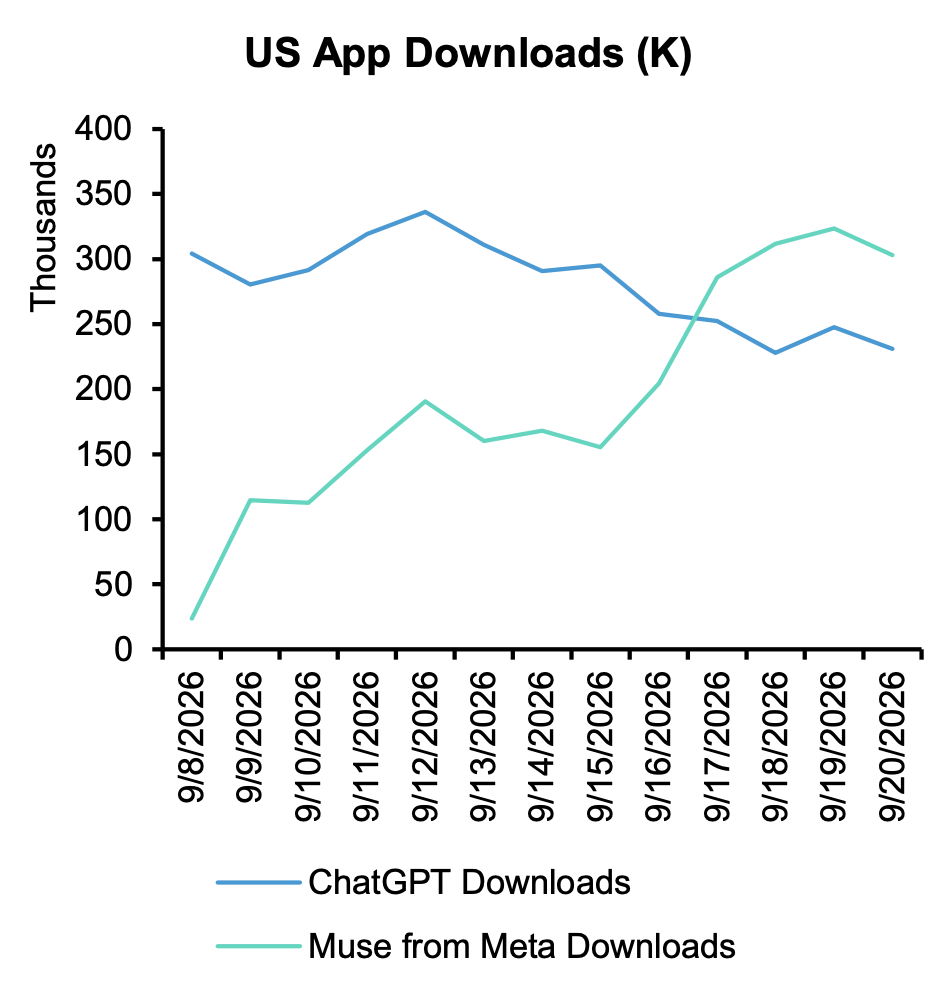
リリースからわずか10日で、Museは米国App Storeで1位となり、9月17日にはChatGPTを超えた。製品発表後の同じ日数で比較すると、Museの初期ダウンロード曲線は2023年にChatGPTアプリが登場した直後の水準をも上回っている。
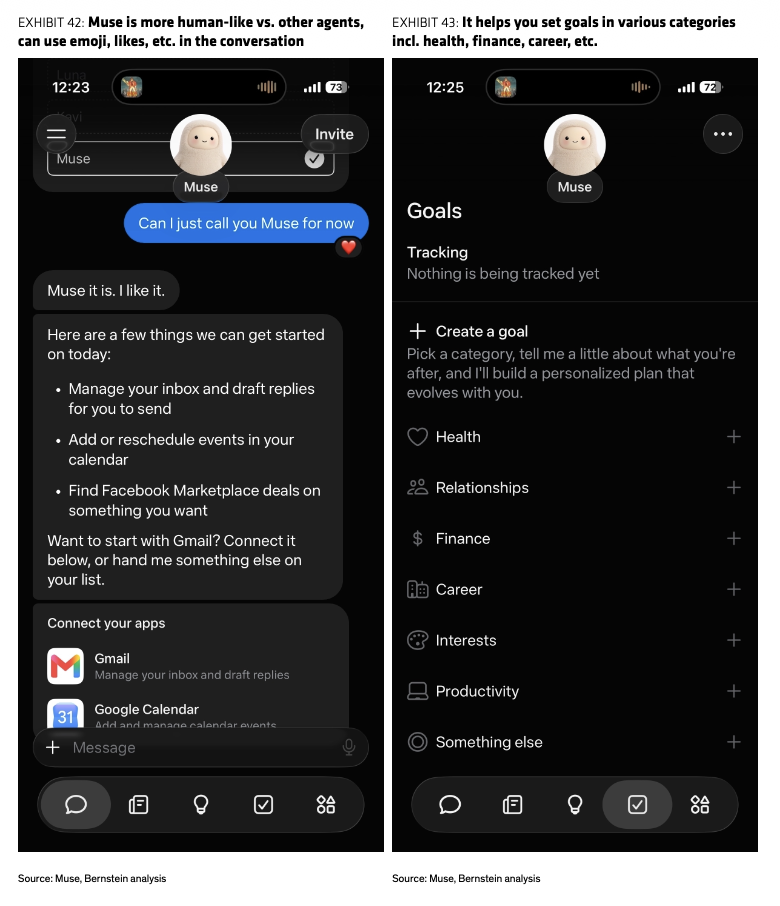
バーンスタインのテストによると、Museはすでに医師の予約、リマインダーや個人目標の設定、航空券価格の監視、カスタマーサポートへの連絡、サブスクリプションの解約などのタスクを処理できる;また、InstagramとThreadsのソーシャルデータを組み合わせることができるため、旅行計画、ローカル発見、レストラン推薦などのシーンでも独自の優位性を持っている。
この背後には、実はコンシューマー向けAI製品のロジックの変化が表れている。
過去2年間、ChatGPT、Gemini、Claudeが主に競っていたのはモデル能力と回答品質だった。Agentは競争をさらに実行層へと押し進める:ユーザーに「どうすべきか」を伝えるだけでなく、直接ユーザーの代わりに行動するのである。
ただし、バーンスタインも、Muse が成功したかどうかを判断するにはまだ早すぎると注意を促している。ホテル予約など一見単純に見えるタスクの一部は、実行の安定性が依然として不十分である。同時に、Agent が本当にタスクを完了するには、より深いアカウント、個人データ、アプリの権限を取得する必要があり、それが直接プライバシー問題を引き起こす。
したがって、Muse にとって次に最も重要なデータは App Store のランキングではなく、7日/28日リテンション、DAU、DAU/MAU である。
ユーザーが一度 Agent を試すのは難しくない。難しいのは、ユーザーが毎日進んで物事をそれに任せたくなるようにすることだ。
そして Meta だけがこの市場に参入した企業ではない。報告書によると、Google はすでに Gemini Spark を通じて独自の 24/7 パーソナル Agent を構築しており、メールボックスの監視、情報の整理、Gmail や Docs などの Workspace 製品間でのワークフロー実行、バックグラウンドでの継続的な稼働が可能である。Amazon は Alexa+ と6億台を超えるデバイスのハードウェア流通基盤に依存し、Agent をスマートホーム、サービス、ショッピングのシナリオに拡張している。
したがって、次段階のコンシューマー向け AI の競争は、おそらくもはや単純なモデルランキング競争ではなくなるだろう。
Meta にはソーシャル関係とユーザーデータがあり、Google には Search、Android、Workspace があり、Amazon にはショッピング、決済、物流、ハードウェアの入口があり、OpenAI には現在最も強力な独立系 AI 製品のマインドシェアがある。
これらの入口を継続的にタスクを実行する Agent に変えられる者が、次世代コンシューマーインターネットの重要な入口を握ることになるかもしれない。
パーソナルアシスタントから取引入口へ、AI はインターネットトラフィックを再分配しつつある
Agent のもう一つの価値は、インターネットトラフィックの分配方法を変える可能性があることだ。
現在、生成 AI からの推薦トラフィックは依然として小さい。バーンスタインのデータによると、AI 推薦によって生じる訪問量は、現在、eコマースおよび小売サイトの総トラフィックに占める割合が一般的に 1.5% 未満である。
しかし、方向性はすでに現れ始めている。
Booking は、AI が検索に依存する一部のユーザーの発見プロセスに影響を与えていることを認めている。Reddit の CEO は、Google AI Overviews は顕著なトラフィック源にはなっていないと述べており、これは別の問題も引き起こす。AI が検索ページで直接回答を提供するとき、ユーザーはまだ元のウェブサイトをクリックして訪問する必要があるのか?
これは、AIがインターネットに与える最大の影響が、最終的には新しいチャットツールの追加ではなく、消費者とインターネットサービスの間の新たな中間層になる可能性があることを意味する。
これまで、ユーザーは「ホテルを検索—Bookingを開く—絞り込む—予約する」という流れだった。将来は、ユーザーがAgentに「来週の東京のホテルを探して予約して」と一言伝えるだけで済むかもしれない。
ひとたびAgentが検索、比較から取引までの完全な链路を完遂できるようになれば、Agentを制する者が検索、レコメンド、取引、さらには決済の入口を制するチャンスを得る。
これこそが、バーンスタインのこのレポートで本当に注目に値する点である。ChatGPTのリードは依然として大きいが、コンシューマー向けAIの戦場はすでに変わり始めている。次の競争の焦点は、誰が最も多くのユーザーを持つかから、誰がユーザーが真に依存するパーソナルAgentになれるかへと移りつつある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia