

JPモルガンが2026年中間選挙を分析:政治はボラティリティを増幅させるが、米国株が実際に取引しているのは金利とファンダメンタルズだ
原文タイトル:2026年中間選挙
機関:J.P. Morgan Asset Management / Market Insights
データ基準日:2026年9月18日
編集者注:2026年の中間選挙が近づくにつれ、市場の議論は「共和党が議会を維持できるか」から「選挙結果が一体何を変えるのか」へと移りつつある。9月中旬時点で、共和党の上下両院での多数派優位は限定的であり、議会が再び分割政府に戻る可能性により、財政、関税、規制、大統領人事が再び資産価格形成における政治的変数となっている。しかし「選挙が不確実性をもたらす」ことがコンセンサスとなった今、より根本的な問いが浮上している。政治の変化はどの程度まで独立して市場の方向性を決定できるのか、そして、いわゆる「選挙相場」のどれだけが、実は経済循環、金利、企業収益の変化の結果にすぎないのか。
J.P. Morgan Asset Management が9月に発表した《2026 Midterm Elections》では、選挙構図、政策影響、過去の市場パフォーマンスという3つの側面からこの問題を再分解している。核心データは2026年9月18日時点。これは中間選挙の予測というよりも、投資家により適した問いに答えようとするものだ。すなわち、選挙がいかに政策を通じて伝導し、最終的に資産価格に織り込まれるのか。
このレポートで J.P. Morgan が実際に行っているのは、「中間選挙は米国株に影響を与えるか」を、より根本的な構造的問いの集合に分解することである。議会の支配権は財政と規制の経路を変えるのに十分なのか。歴史的な中間選挙の弱気相場は、政治的不確実性に由来するのか、それとも同時期のマクロショックによるものなのか。そして、政治的リスクが最終的に後退したとき、市場が上昇を続けられるかを本当に決定する変数は何なのか。
第一に、政治が市場に影響を与える方法は「党派ラベル」から「政策伝導」へと回帰しつつある。従来、投資家は異なる政党や異なる議会構成下での株式リターンを直接比較しやすかった。しかし J.P. Morgan は、こうした統計では因果関係を説明するのは難しいと警告する。2026年に注目すべきは、分割政府が出現した場合、財政拡張がより制約を受ける可能性があり、政府閉鎖や債務上限交渉のリスクが高まる可能性があることだ。ただし、関税など大統領が大きな行政権限を持つ領域では、議会の変化が必ずしも政策の同時転換を意味するわけではない。AI規制も同様であり、両党の政策重点には差異があるが、これらの差異が実際に企業コスト、投資、収益期待を変えた後に初めて、市場の価格形成に織り込まれるのである。
第二に、「中間選挙の年はパフォーマンスがより悪い」という報告は、「選挙が市場下落を引き起こす」という報告とはイコールではない。1937年以来、中間選挙年のS&P 500の平均トータルリターンは約9.2%で、非中間選挙年の13.3%を下回り、ボラティリティもより高かった。しかし、2018年と2022年の明らかな下落は同時にFRBの引き締めサイクルの中で発生しており、2002年はテックバブル崩壊後の調整段階にあった。J.P. Morganはしたがって、これらの年を理解する上では、政治的背景よりも経済的背景の方が重要だと強調している。これは、歴史データが選挙期間中に市場がより変動しやすいことを示すことはできるものの、安定した「選挙—騰落」の因果チェーンを構築するには不十分であることを意味する。
第三に、市場が取引しているのは選挙結果だけではなく、不確実性そのものの消退である。1982年から2022年の歴史データによると、中間選挙年の最初の3四半期の平均リターンはわずかにマイナスであり、第4四半期は平均6.6%上昇した。さらに重要なのは、市場の平均的な改善は投票日の1か月弱前にはすでに始まっていることが多いという点である。これは、選挙後の相場を単純に「結果確定後の方向性トレード」と理解することはできず、むしろ複数の政策シナリオが徐々に収束した後のリスクプレミアムの再価格設定に近いことを意味する。
第四に、2026年に選挙の上に本当に重くのしかかっているのは、依然としてマクロサイクルである。J.P. Morganはインフレ、金利、財政赤字、関税を同一の分析フレームワークに組み込んでおり、本質的には投資家に対して次のように注意を促している:たとえ議会の勢力図が変化しても、成長、金融政策、企業利益、バリュエーションといった変数が同時に変わらない限り、市場全体の価格決定ロジックもそれに伴って書き換えられるとは限らない。中間選挙に特化した別の市場分析も同様に、金融政策、労働市場、企業利益とバリュエーションの方が、どの政党の組み合わせが政府を支配するかよりも、将来のリターンをよく説明できると指摘している。
この報告を一つの判断に圧縮するならば、それは次のようになる:中間選挙はボラティリティを生み出すこともでき、一部の政策制約を変えることもできるが、それは経済サイクルから独立した投資ロジックではない。本当に観察する必要があるのは、選挙後に財政、貿易、規制が十分に大きな変化を起こし、それがさらにインフレ、金利、成長、企業利益へと伝導するかどうかである。
この意味で、本稿が議論する対象はもはや2026年の米国中間選挙だけではなく、より普遍的な市場の問題である:政治イベントがヘッドラインになったとき、投資家が本当に識別する必要があるのは、イベントそのものなのか、それともイベントの背後にあってファンダメンタルズを変えうる伝導メカニズムなのか。
以下が原文の内容である(読みやすさのために、原内容は一部再編成されている):
米国中間選挙は、しばしば金融市場が政治的ナラティブに最も引き寄せられやすい時点の一つである。
どちらの党が下院を取るのか?上院は移るのか?分割政府が生じた場合、財政刺激は弱まるのか?規制は突然方向転換するのか?
こうした問題はもちろん政策に影響を与えるが、J.P. Morgan は最新の『2026 Midterm Elections』の中で別の点を強調しようとしている。歴史的に、投資家は「誰が議会を支配するか」が市場の長期的リターンを説明する力を過大評価しがちだという点である。
このレポートは、2026年の選挙情勢、異なる議会構成の下での政策変化、そして過去の中間選挙前後における米国株のパフォーマンスを順に論じている。しかし最終的な着地点は政治ではなく、より伝統的な資産価格評価の枠組みである。金融政策、財政政策、経済成長、雇用、企業収益、そしてバリュエーションは、通常、党派の組み合わせよりも重要である。
両院とも接戦だが、市場が本当に気にするのは政策が変えられるかどうか
選挙自体を見ると、2026年は確かに議会再編の余地が大きい。
J.P. Morgan の集計によれば、9月18日時点で上院は共和党53議席、民主党45議席、そして民主党会派とともに投票する無所属議員2名で構成されており、民主党が支配権を握るには純増4議席が必要である。下院の多数派の優位も同様に狭い。
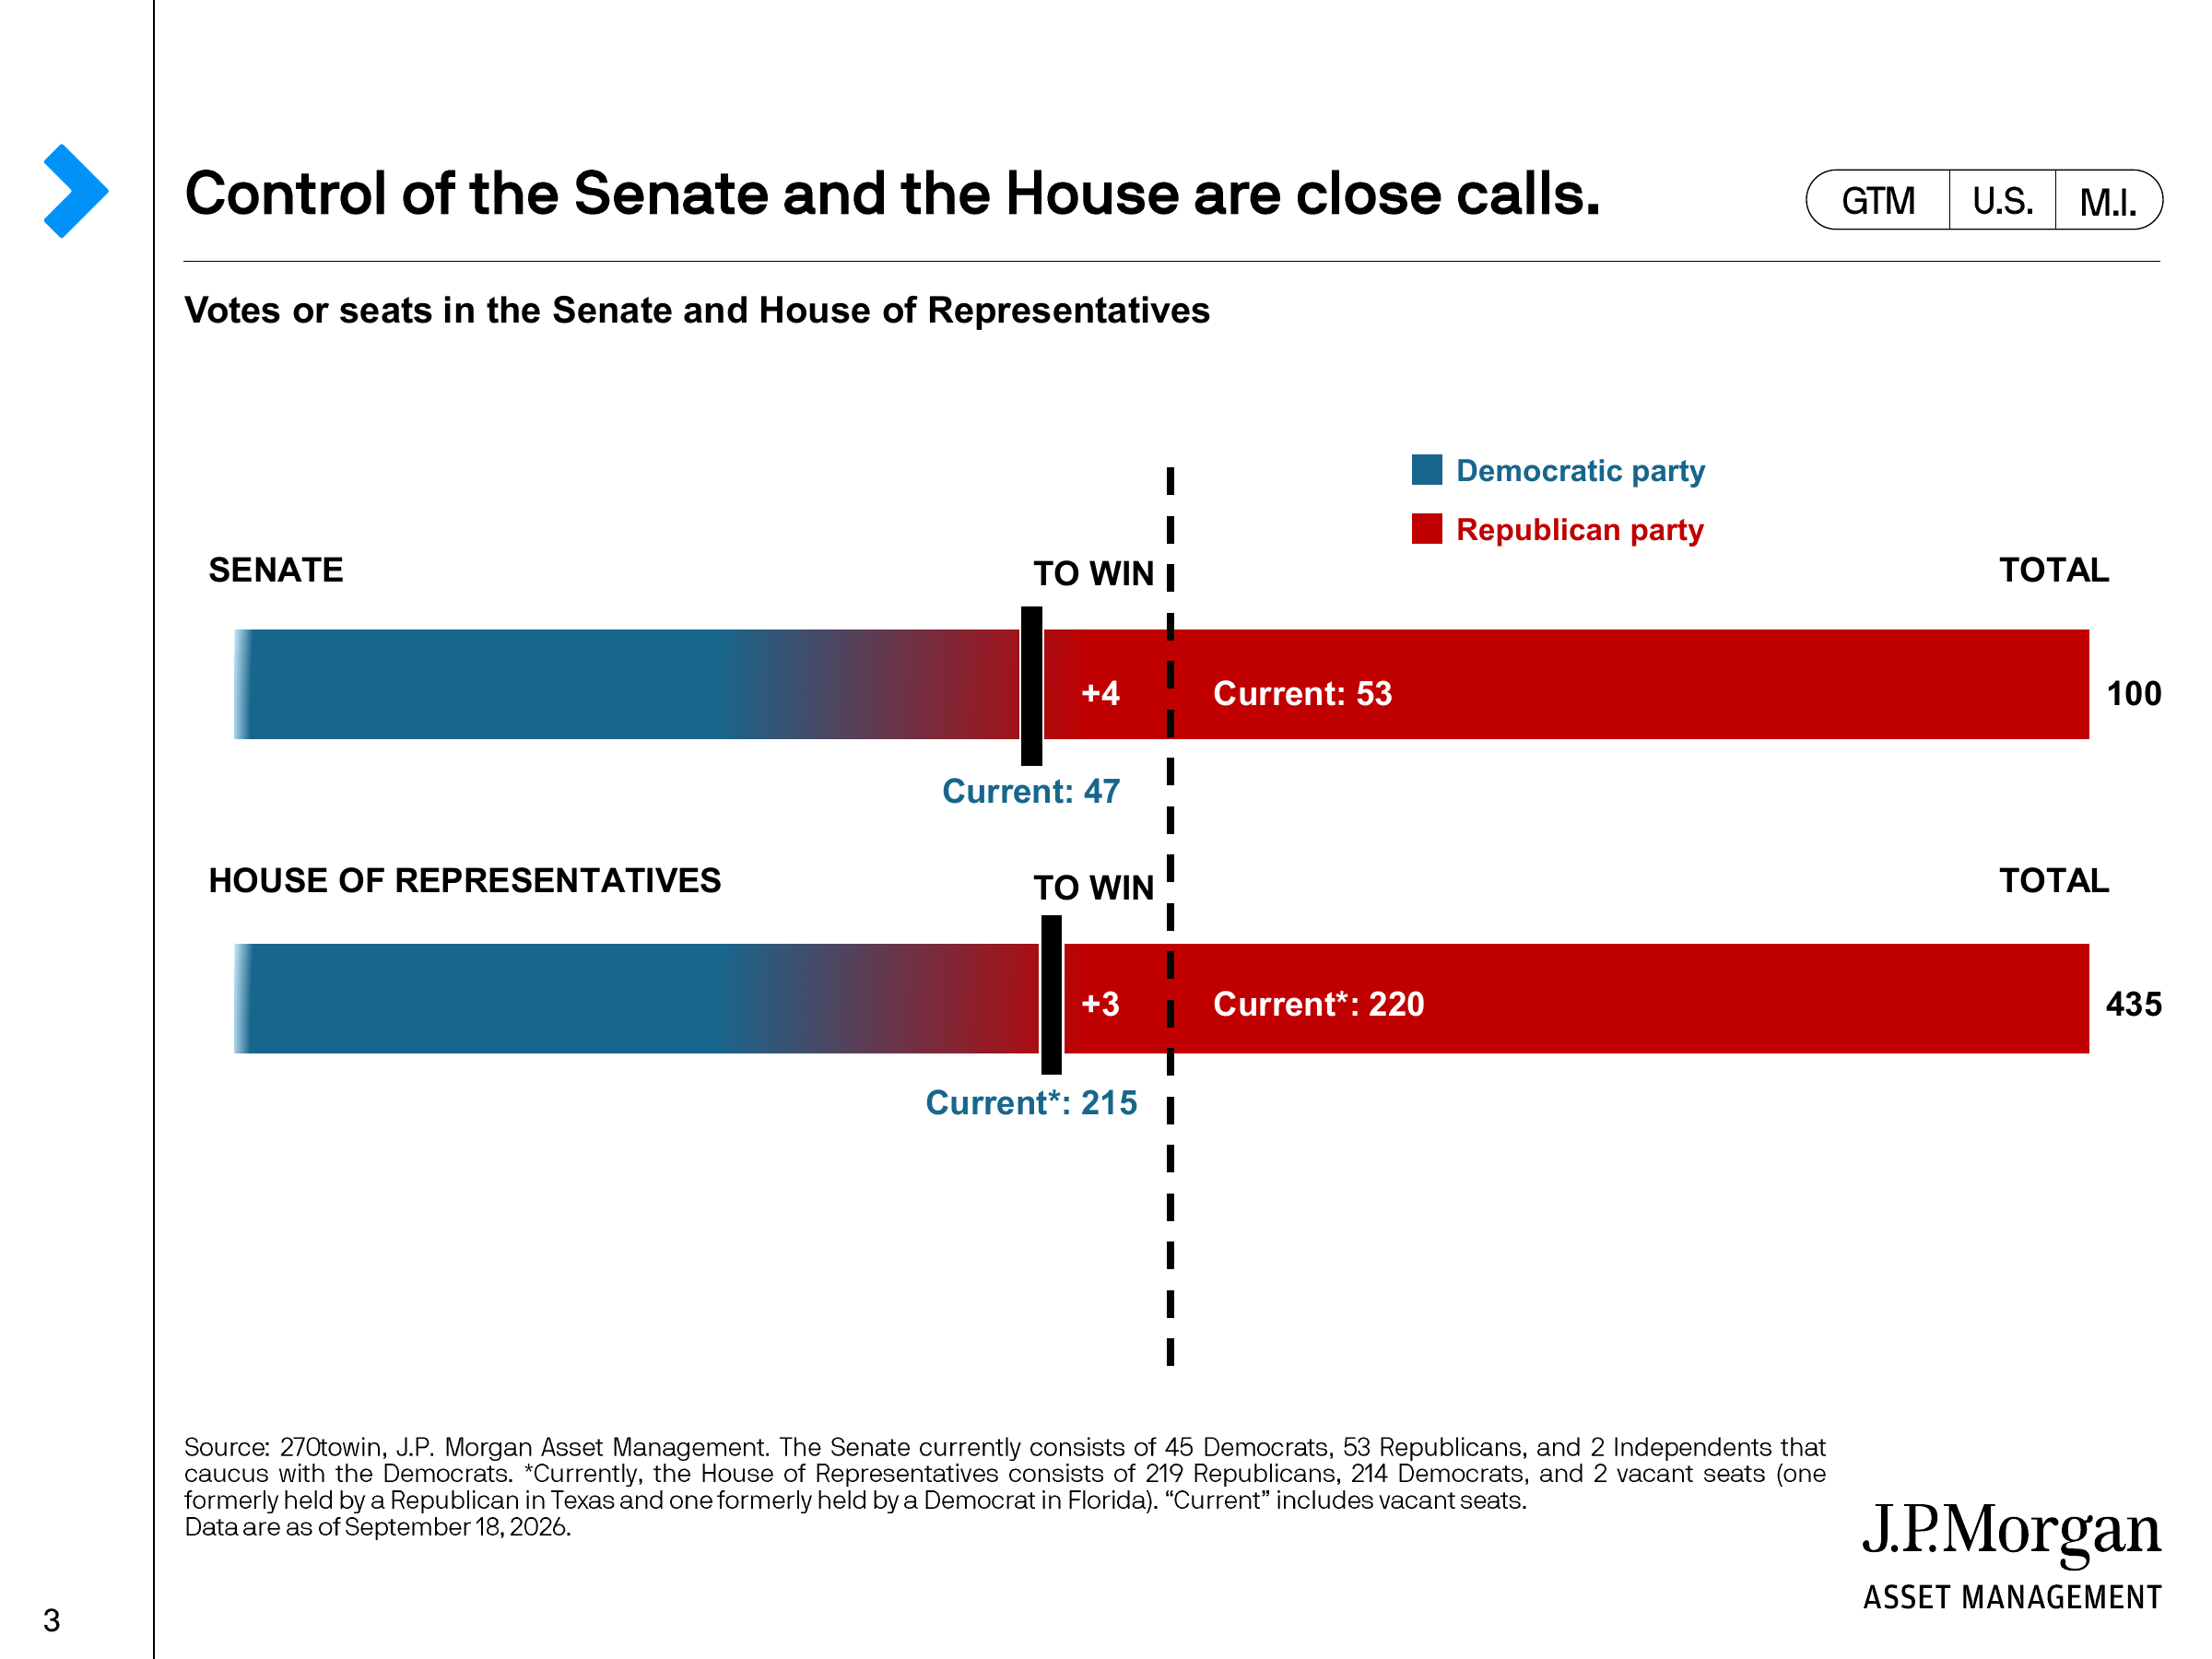
しかしこのレポートは、「議会の勢力交代」を直接「市場ロジックの反転」と同一視していない。むしろ、議会の勢力図が変化した後、どの政策が制約を受け、どの政策がなお推進可能かに注目している。
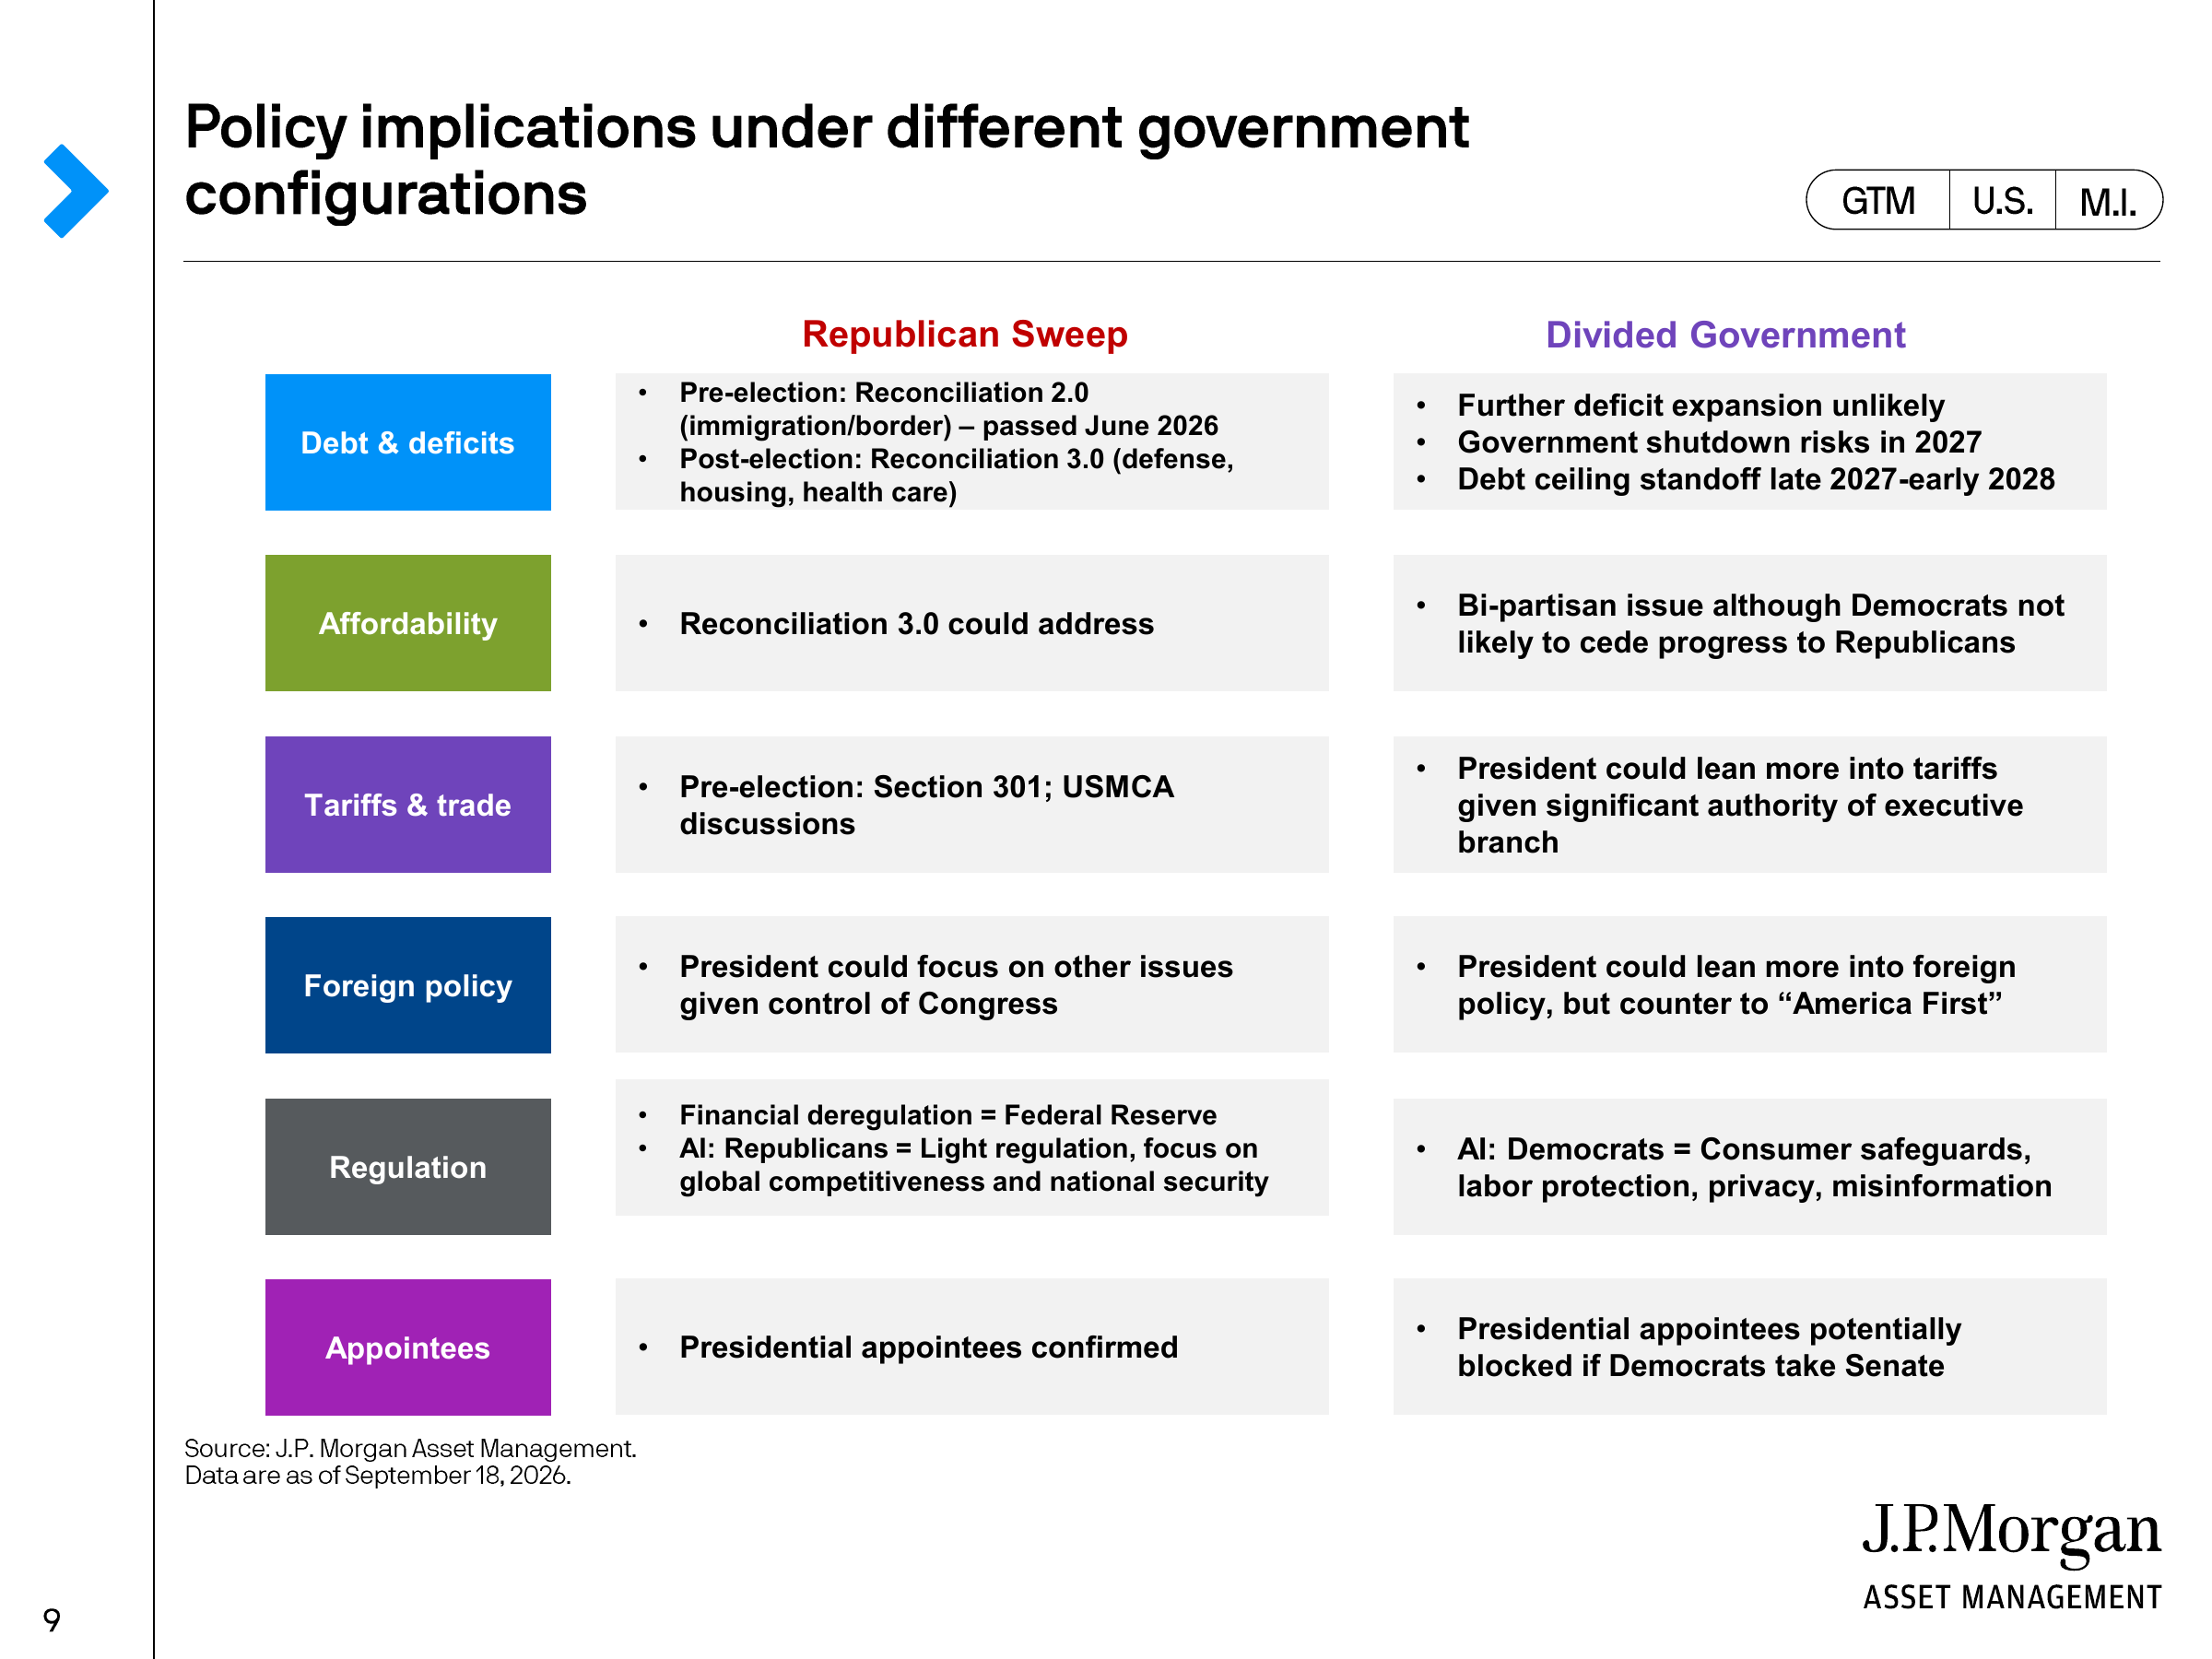
財政を例にとると、J.P. Morgan は、分割政府が出現した場合、財政赤字をさらに拡大する余地はより制限される可能性があると見ている。同時に、2027年の政府閉鎖や2027年末から2028年初にかけての債務上限交渉が、再び市場のリスク要因となる可能性がある。逆に、共和党が議会の支配を続ければ、新たな予算調整法案が国防、住宅、医療などの分野に関わる可能性は依然としてある。
これは、選挙が市場に与える影響が「どちらの党が勝つか→株価が上がるか下がるか」という単純な連鎖ではなく、政策を経由して、赤字、成長、インフレ、金利へと伝わっていくことを示している。
財政は議会に制約され得るが、関税と規制は議会だけに完全に依存するわけではない
この違いは貿易政策において特に顕著である。
J.P. Morgan は、分割政府のシナリオでは、大統領は依然として大きな行政権限を有するため、貿易政策が議会の支配権の変化に伴って明確に縮小するとは限らないと指摘している。レポートは、新たな Section 301 関税や USMCA に関連する議論がすでに政策の視野に再び入っていることに言及している。9月18日時点で、米国の消費財輸入に対する実効平均関税率は約10.6%である。
言い換えれば、議会の変化は財政立法に明らかに影響を与え得るが、関税政策を同じ程度に制限するとは限らない。
規制はより直接的な政策差異を示す可能性がある。J.P. Morgan は AI の項目で、共和党の政策方向をより軽い規制、グローバル競争力と国家安全保障の強調と要約し、民主党の関連政策は消費者保護、労働者の権利、プライバシー、偽情報対策をより強調するとしている。強調すべきは、ここで述べているのは J.P. Morgan による二つの政府構成下での政策方向の総括であり、具体的な法規が必ずこの枠組み通りに実現することを意味するものではない。
したがって、資産価格の観点から見れば、本当に重要なのは政治的なラベルそのものではなく、これらの政策差異が最終的に企業コスト、投資計画、利益率、マクロインフレを変えるに足るかどうかである。
中間選挙の年は確かに弱いが、「選挙が下落を引き起こす」は成立しない
歴史データを見ると、中間選挙が米国株にとって不利であるかのような印象を容易に抱いてしまう。
J.P. Morgan の統計によると、1937 年以来、S&P 500 の中間選挙年における平均トータルリターンは 9.2% で、中間選挙以外の年の 13.3% を下回っている。中間選挙年の平均実現ボラティリティもより高い。
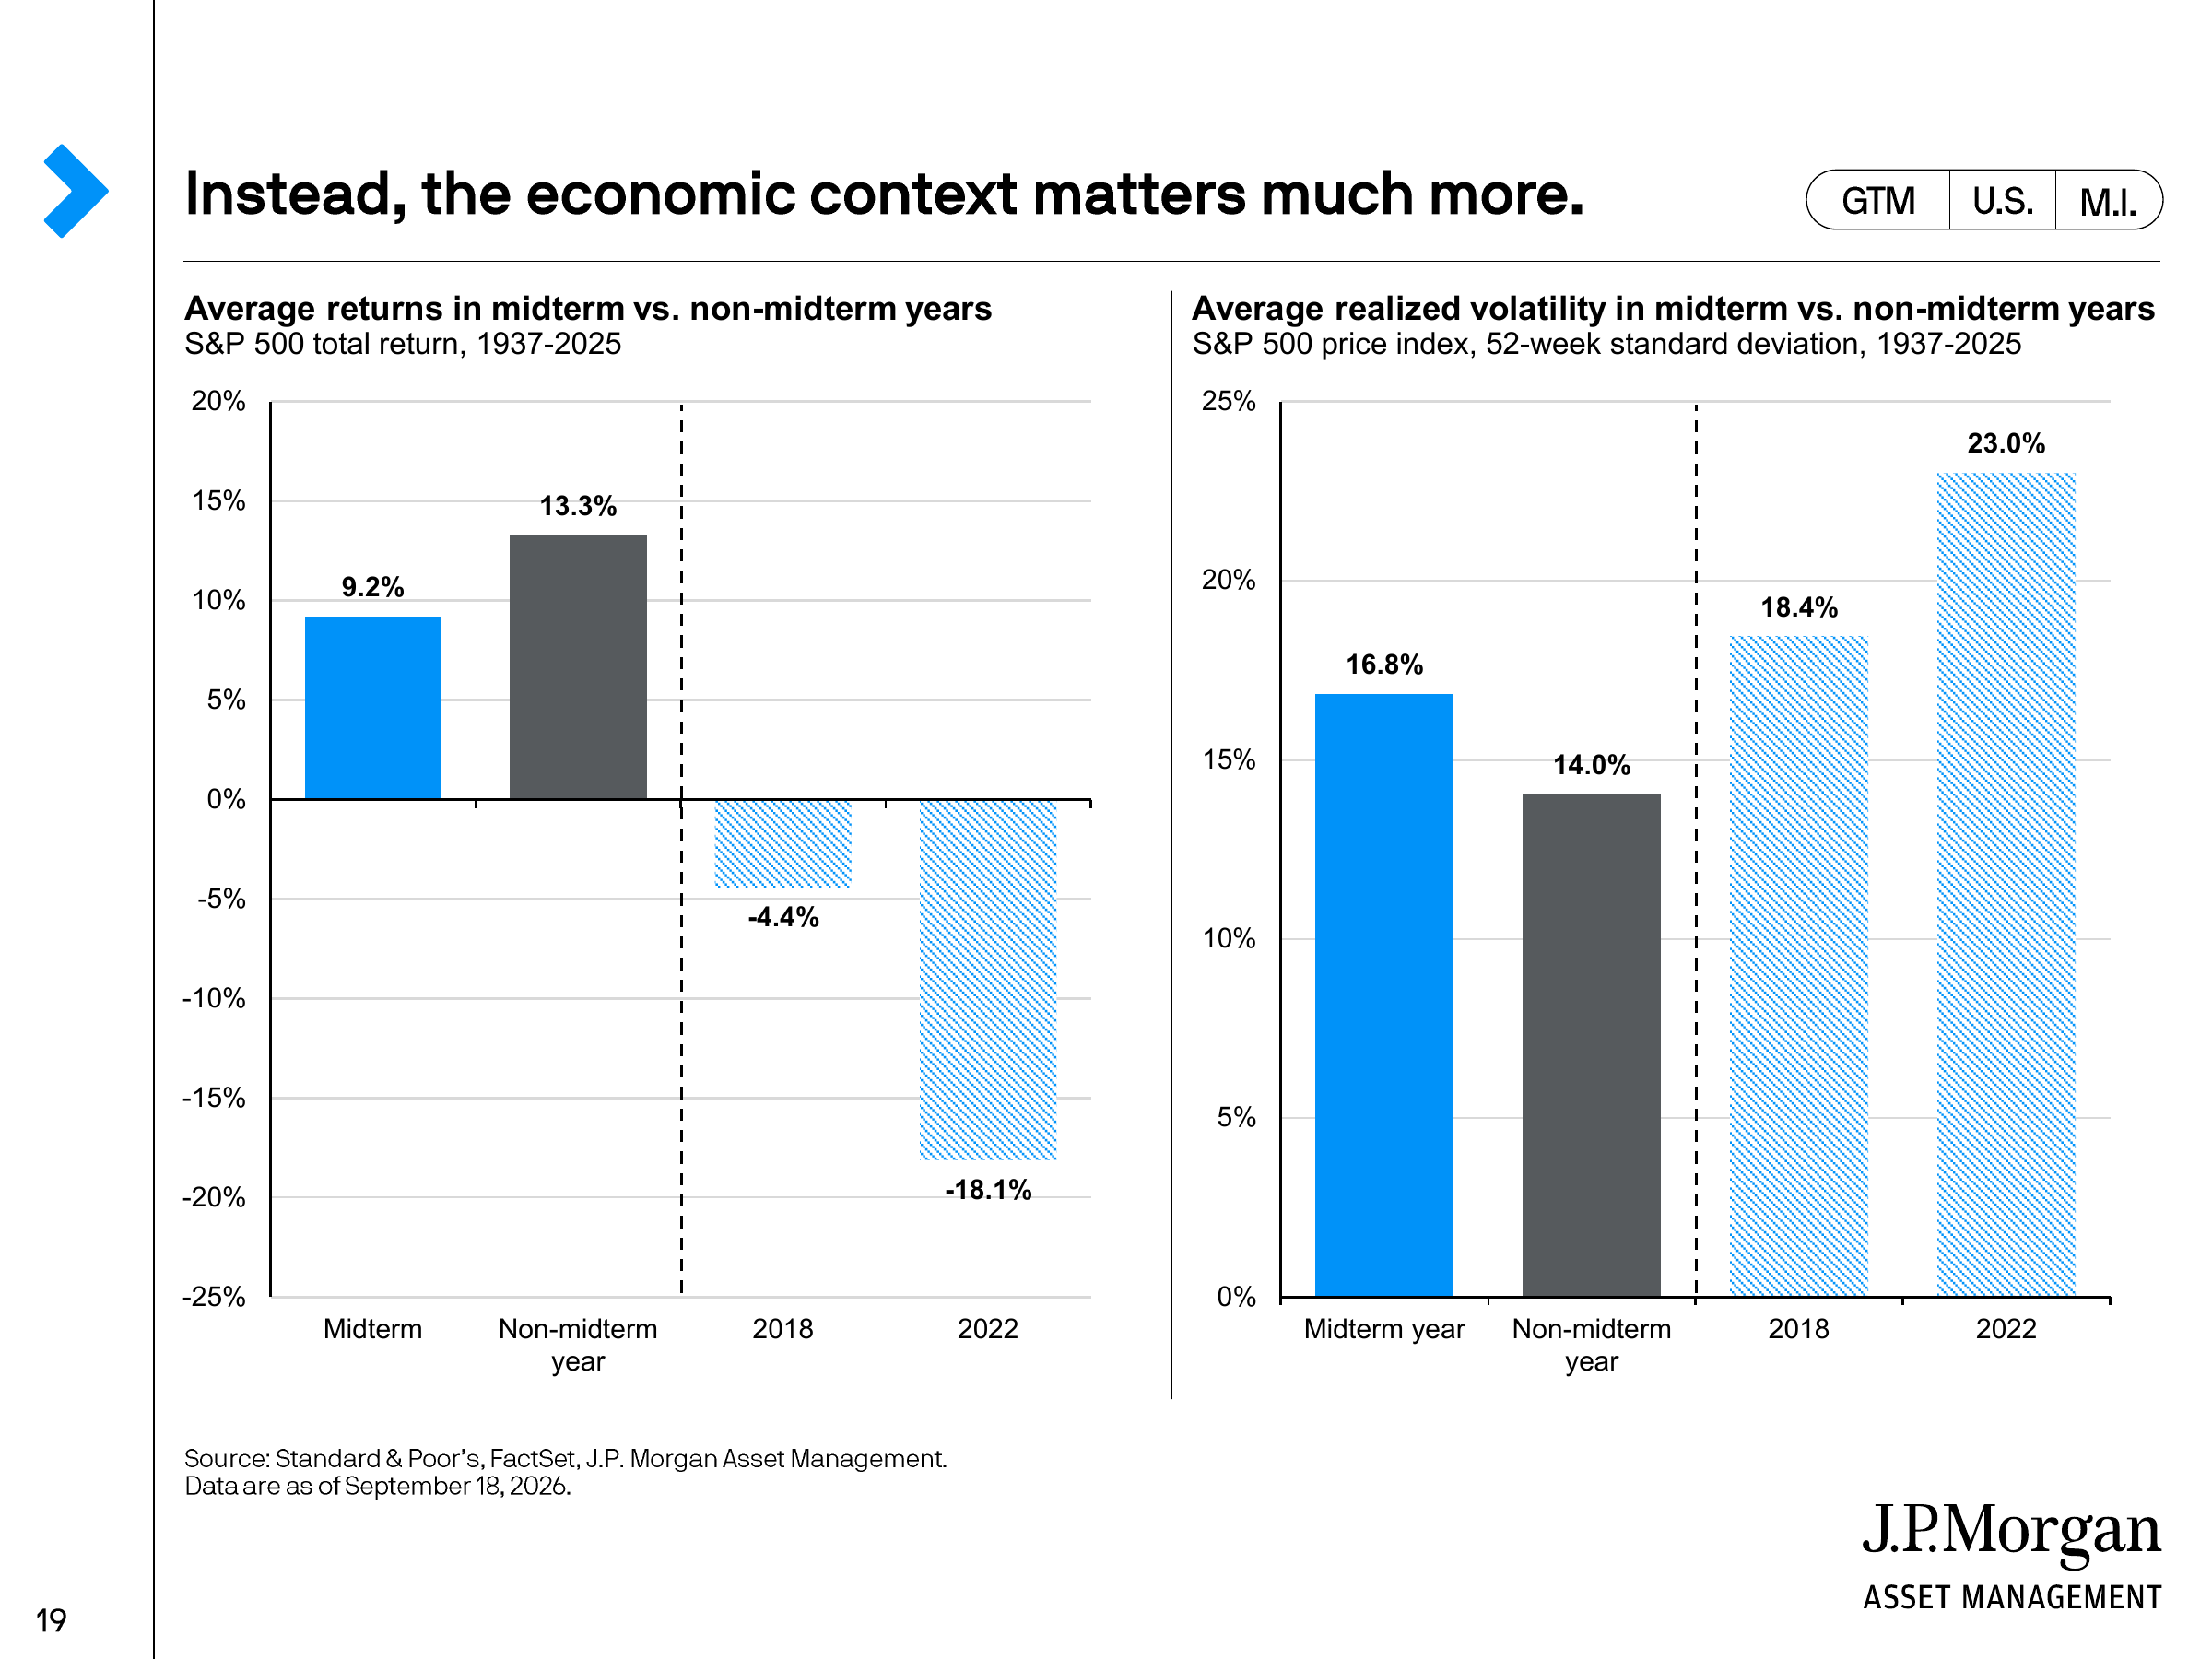
しかし平均値は重要な問題を覆い隠している。中間選挙年には、しばしば他のより重要なマクロ事象が同時に発生するのである。
2018 年の S&P 500 の年間トータルリターンは約 -4.4%、2022 年は約 -18.1% であった。両年はちょうど中間選挙年に当たるが、J.P. Morgan は市場の圧力を主に当時の FRB の金融引き締めと関連付けている。2002 年も同様にパフォーマンスが悪かった中間選挙年であり、当時市場はまだインターネットバブルの崩壊を消化していた。
したがって、これらの年を単純に「中間選挙のせいで株式市場のパフォーマンスが悪かった」と総括するのは、実際には相関と因果関係を混同している。
これもまた、J.P. Morgan の報告書全体が繰り返し強調している点である。歴史的な市場リターンを理解する上で、経済環境は通常、政治環境よりも説明力が高い。
本当に明確な季節性は、第1-3四半期が弱く、第4四半期に回復すること
どうしても歴史から中間選挙年の共通特徴を探すなら、より明確な規則性はむしろ年内のリズムに現れる。
J.P. Morgan の 1982—2022 年の中間選挙サイクルに関する統計によると、S&P 500 の中間選挙年における第1、第2、第3四半期の平均価格リターンはそれぞれ約 -0.5%、-0.6%、-0.1% であり、第4四半期は +6.6% に上昇した。選挙日前後 100 営業日の統計でも、歴史的な市場の改善は投票終了当日から始まるのではなく、選挙日の 1 か月弱前にはすでに現れていることが多い。
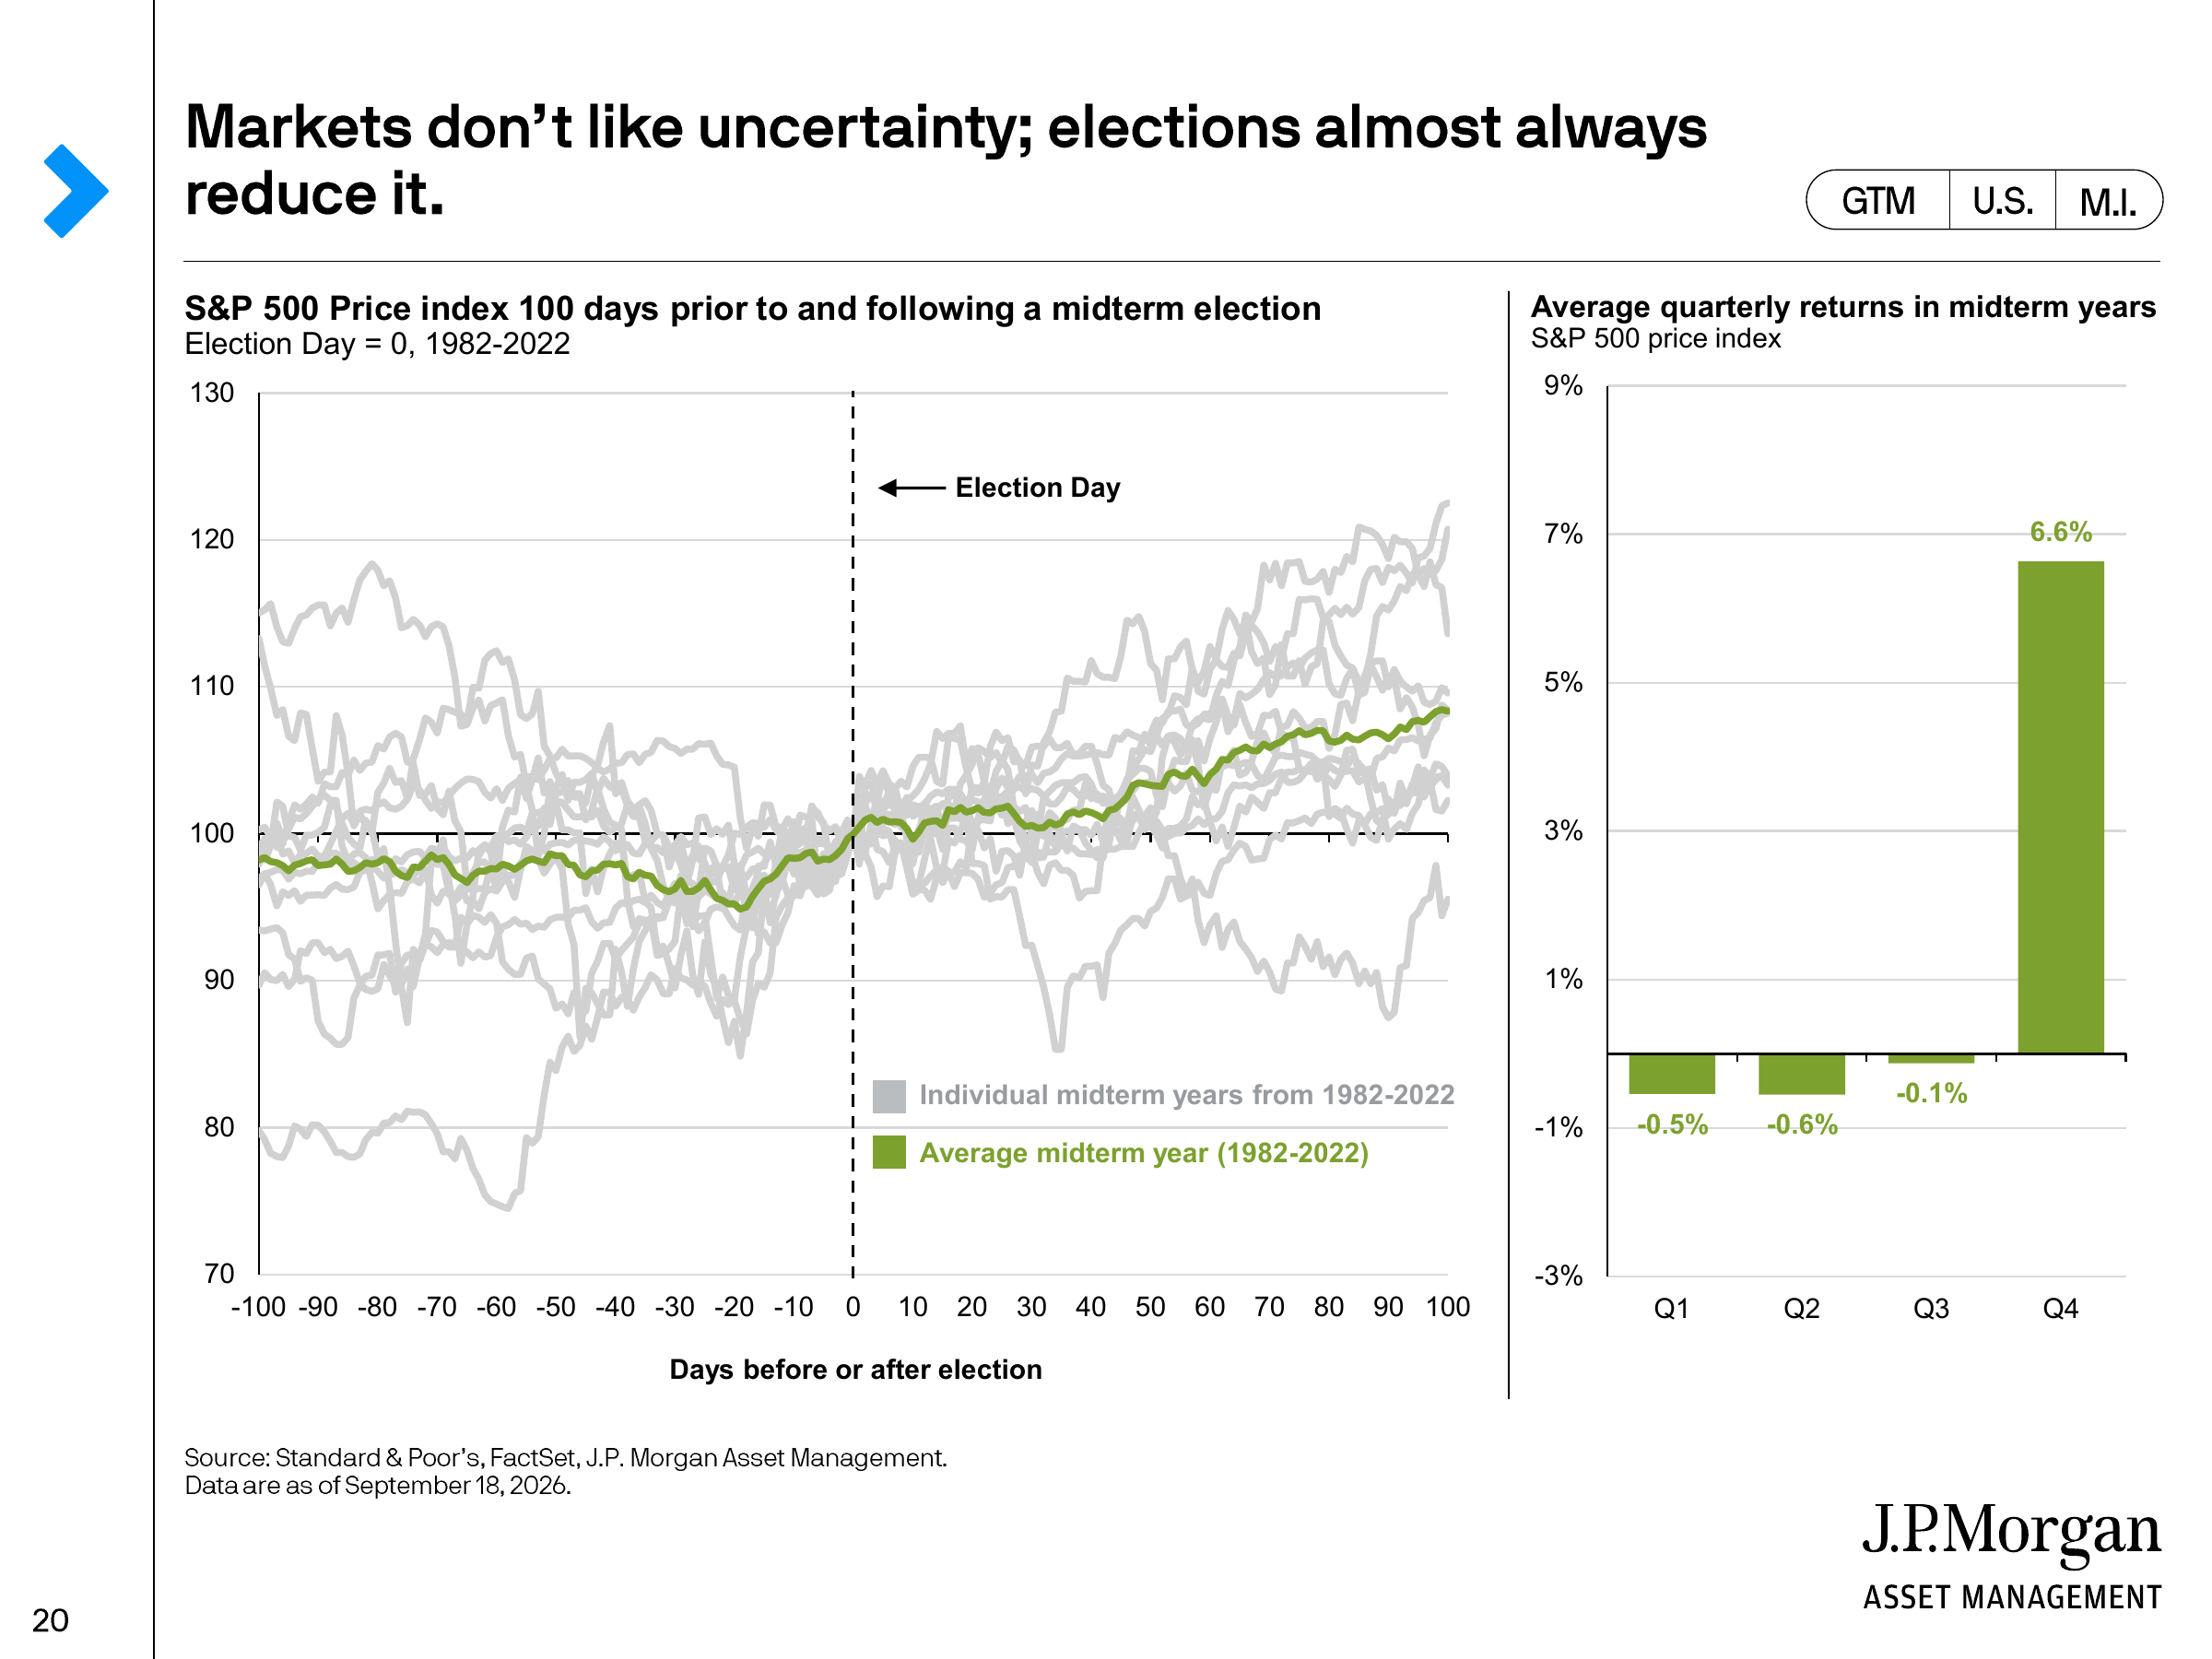
J.P. Morganはこの現象を「不確実性の後退」と説明した。選挙前は、市場は複数の政策シナリオを同時に価格に織り込む必要がある。投票日が近づくにつれ、起こり得る政策経路は次第に絞られ、選挙という不確実性の源泉もそれに伴って減少する。
しかし、これもあくまで歴史的な統計として理解すべきであり、そのまま2026年の市場予測に外挿できるものではない。
2002年は明らかな反例である。当時は中間選挙が終わっても、テックバブル崩壊によるファンダメンタルズの圧力が「政治的不確実性の消滅」という要因を上回り続けた。つまり、選挙は政治的な未知を終わらせることができても、経済サイクルそのものを終わらせることはできない。
2026年に本当に注視すべきは、やはりインフレと金利だ
この枠組みを今年に当てはめると、特にそれが顕著になる。
8月の米国CPIは前年同月比3.4%上昇、コアCPIは同2.4%上昇した。うちガソリン価格は前月比3.9%上昇し、その月の総合CPI上昇分の3分の1以上を占めた。J.P. Morganのレポートはこれを受け、エネルギー価格、家計の負担能力、インフレを改めて現在のマクロ環境における重要な変数として位置づけた。
その後、FRBは9月の会合で25ベーシスポイント利上げし、3.75%—4.00%とした。最新の経済予測では、FOMCは2026年末のフェデラルファンド金利の中位予測を4.1%とし、同時に年間PCEインフレ率を3.7%、コアPCEを3.4%と見込んでいる。
J.P. Morganは9月18日のデータの中でも、当時市場が年内の追加利上げの可能性をすでに織り込み始めていたと指摘した。
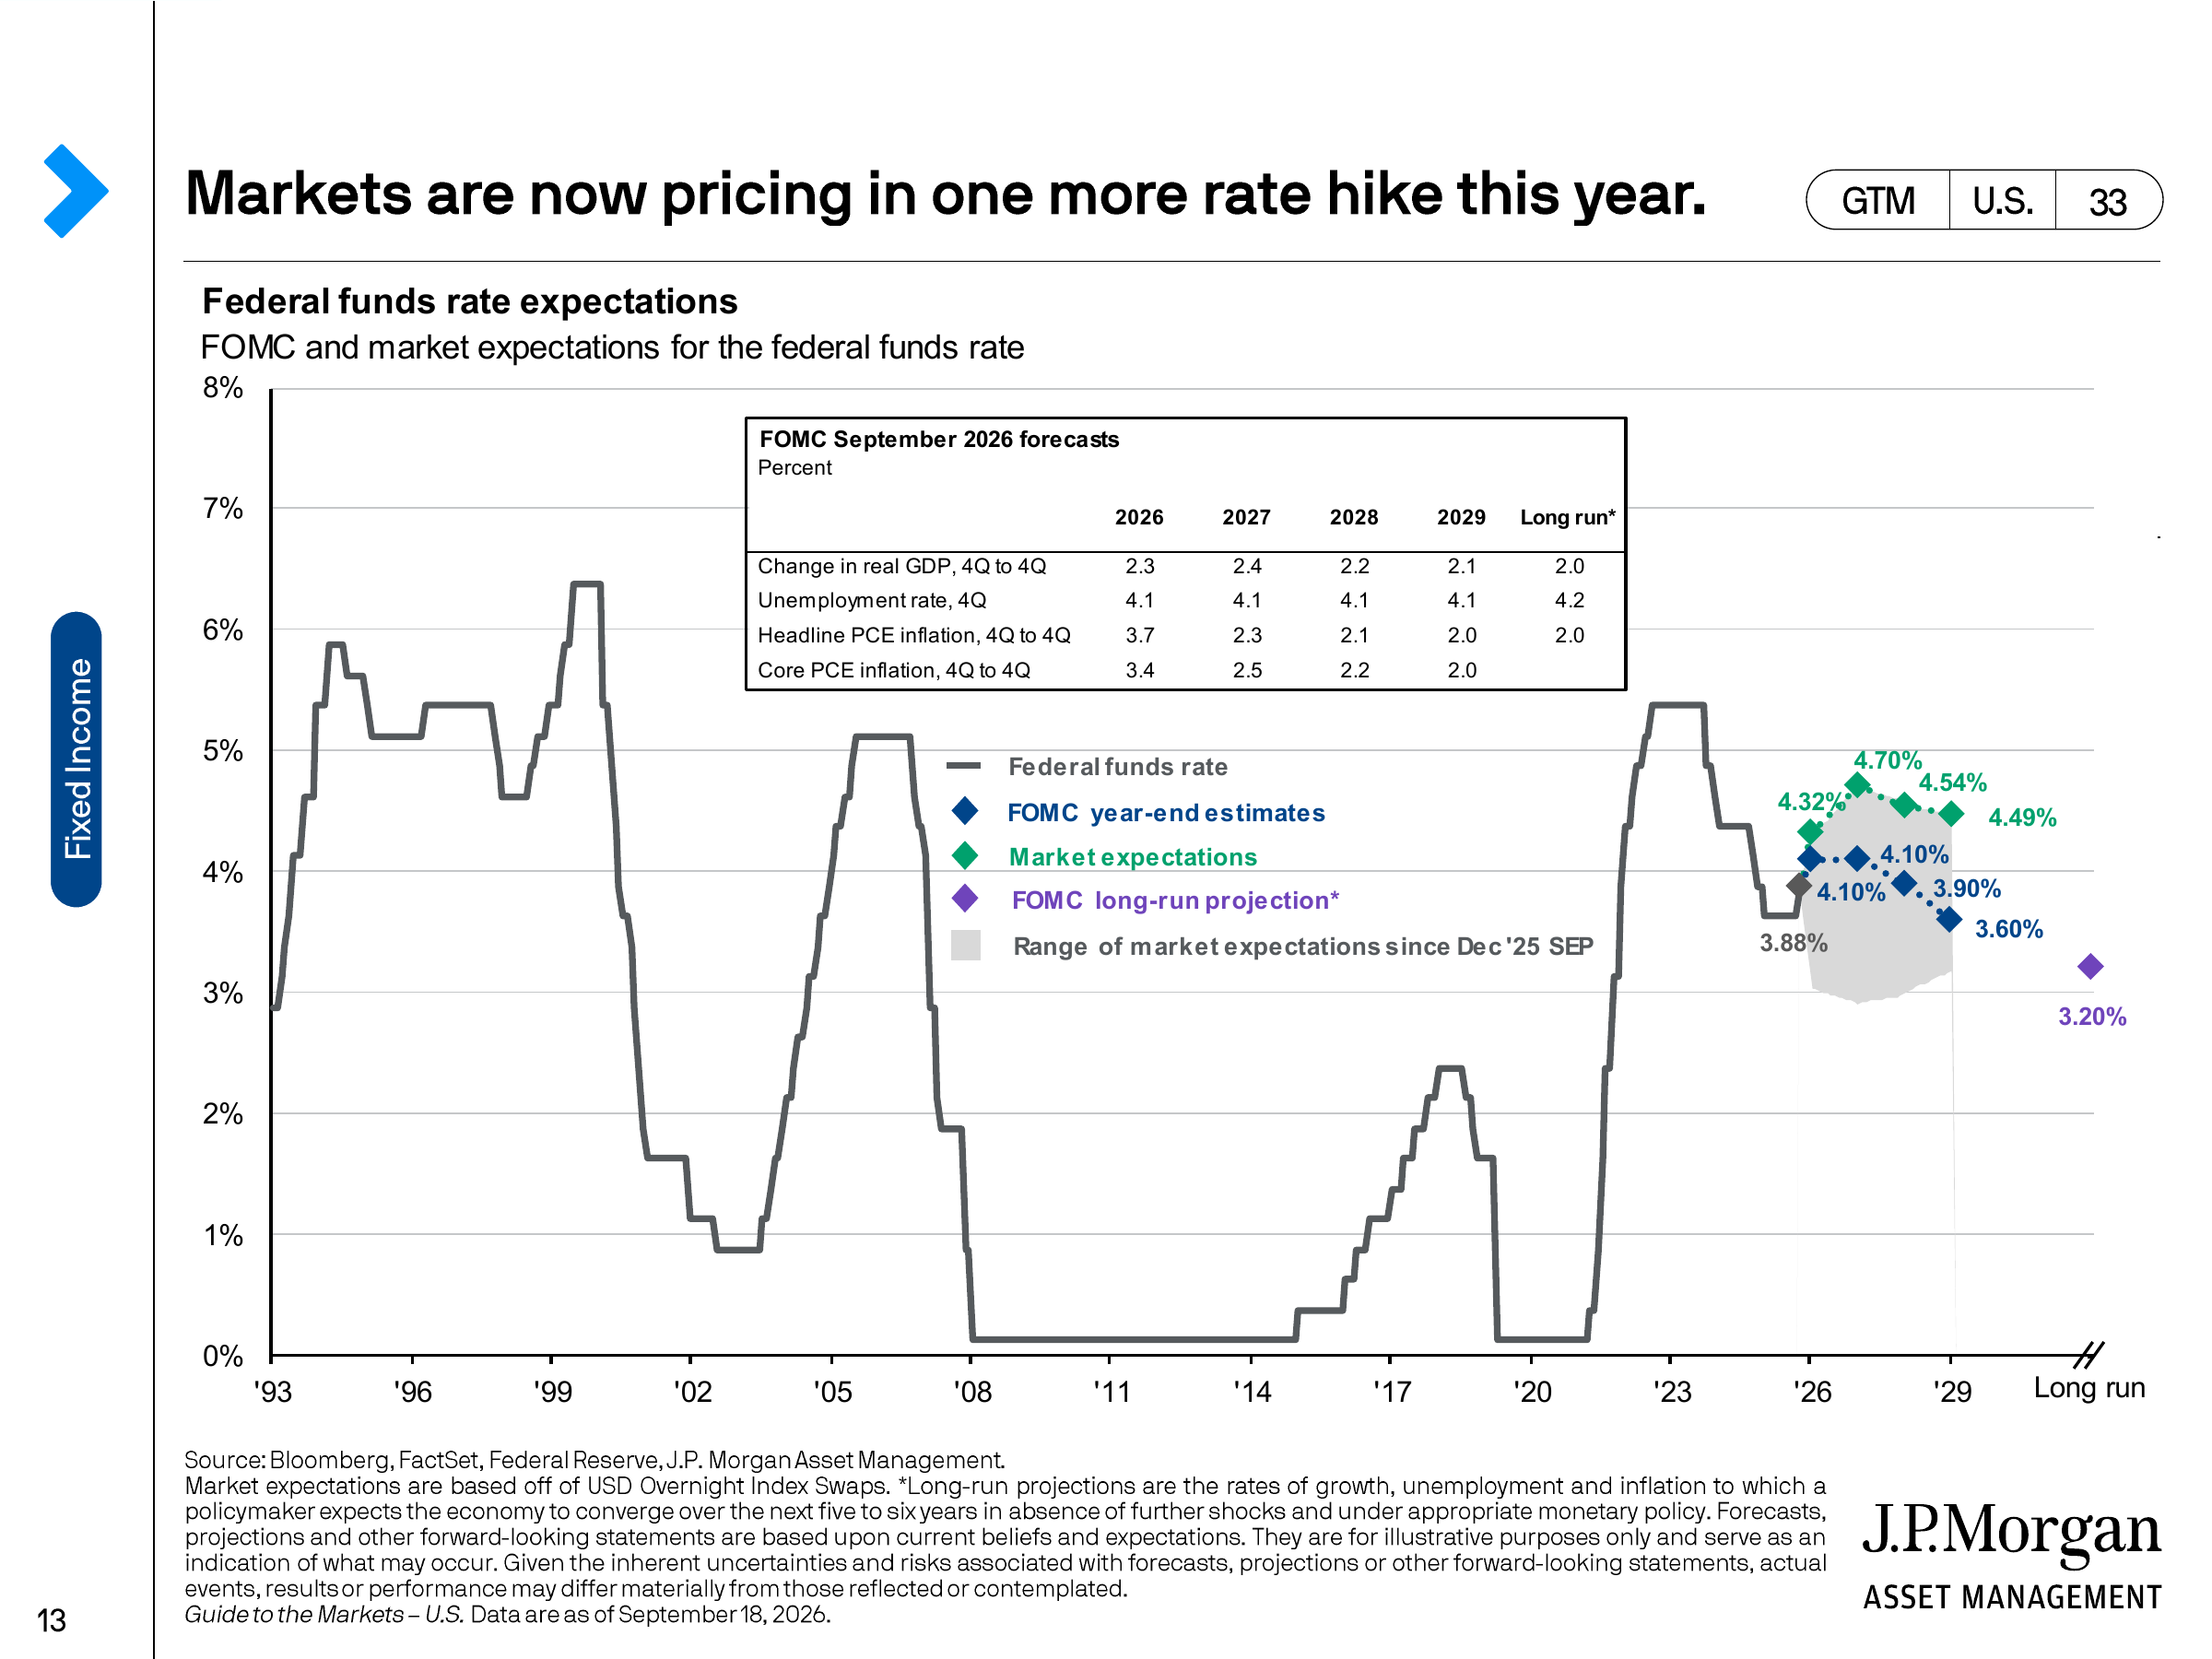
これにより、2026年の中間選挙が置かれる市場環境は、単純な「選挙トレード」とは明らかに異なるものになる。一方では議会の支配権が財政、貿易、規制の経路の変化をもたらし、他方ではすでに発生したインフレと金融政策の再価格設定がある。
後者は無リスク金利、バリュエーションの割引率、企業の資金調達コストを直接変え得るため、市場全体への影響経路はより直接的である。
これこそ、J.P. Morganの22ページにわたるこのレポートで最も保持すべき結論かもしれない。中間選挙は追加の変動を生み得るが、政治そのものは独立した資産価格形成の枠組みではない。選挙結果がさらに財政、貿易、規制を変え、最終的にインフレ、金利、成長、あるいは企業利益に影響を与えて初めて、それは真に市場の変数となる。
したがって、次にこの論理を検証する際に注目すべきは、単一の世論調査や議席の変動ではなく、エネルギー価格とインフレが回落できるか、FRBの利上げ経路が引き続き上方修正されるか、選挙後の財政余地がどのように変化するか、そして関税と規制政策が実際に企業収益予想に織り込まれるかどうかである。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







