千人参加で3人だけが連勝、今回の米国株決算シーズンはどれほど「予想」が難しいのか?
現在、米国株の第3四半期決算はまだすべて終了していないものの、集中開示のピークはすでに過ぎている。公表済みの企業を振り返ると、最も注目すべきは「予想超え」が何社あったかではなく、決算とその後の相場が時に同方向に動き、時に乖離することだ。OKXの関連予測イベントの決済結果によると、AMDの第3四半期売上高は前年同期比45%増となり、業績はあらかじめ設定された基準に達し、決算後最初の完全な取引日には株価も上昇した。Robinhoodの売上高は記録を更新したが、指定された1株当たり利益は基準を下回り、初日の株価も上昇しなかった。SKハイニックスの四半期売上高と営業利益も記録を更新し、指定された利益指標は基準を下回ったが、初日の株価は上昇した。一方、マイクロソフトとアップルは業績が基準を上回ったものの、株価は上昇しなかった。
これらの結果には予想通りの成長もあれば、思わず問題文を見直させる意外なものもある。AIへの投資が利益に転化できるか、消費需要が継続するか、金融プラットフォームの収益の質はどうか——各社が答えたのはそもそも同じ問いではない。OKX星球はそのうち二つの判断を予測イベントに分解した。一つは決算があらかじめ規定された基準に達したかどうかを問い、もう一つは決算発表後最初の完全な取引日に株価が上昇したかどうかを問う。この二つの問いを通じて決算シーズンを振り返ると、「企業がどんな成績表を出したか」と「市場がそれにいくらの価格を払う用意があるか」の間の距離がより明確に見えてくる。
24社中12社で二つの問いの答えが相反
私たちはOKX星球における10月20日から11月10日までの48件の決算予測イベントを整理した。24社をカバーし、各社につき二種類の問いがある。業績と初日株価の組み合わせは以下の通り。なお、「決算が基準を超えた」は各イベントで事前に設定された指標基準に従い、株価の方向はイベント決済の基準に従うものであり、米国株現物の具体的な騰落率とは異なる。
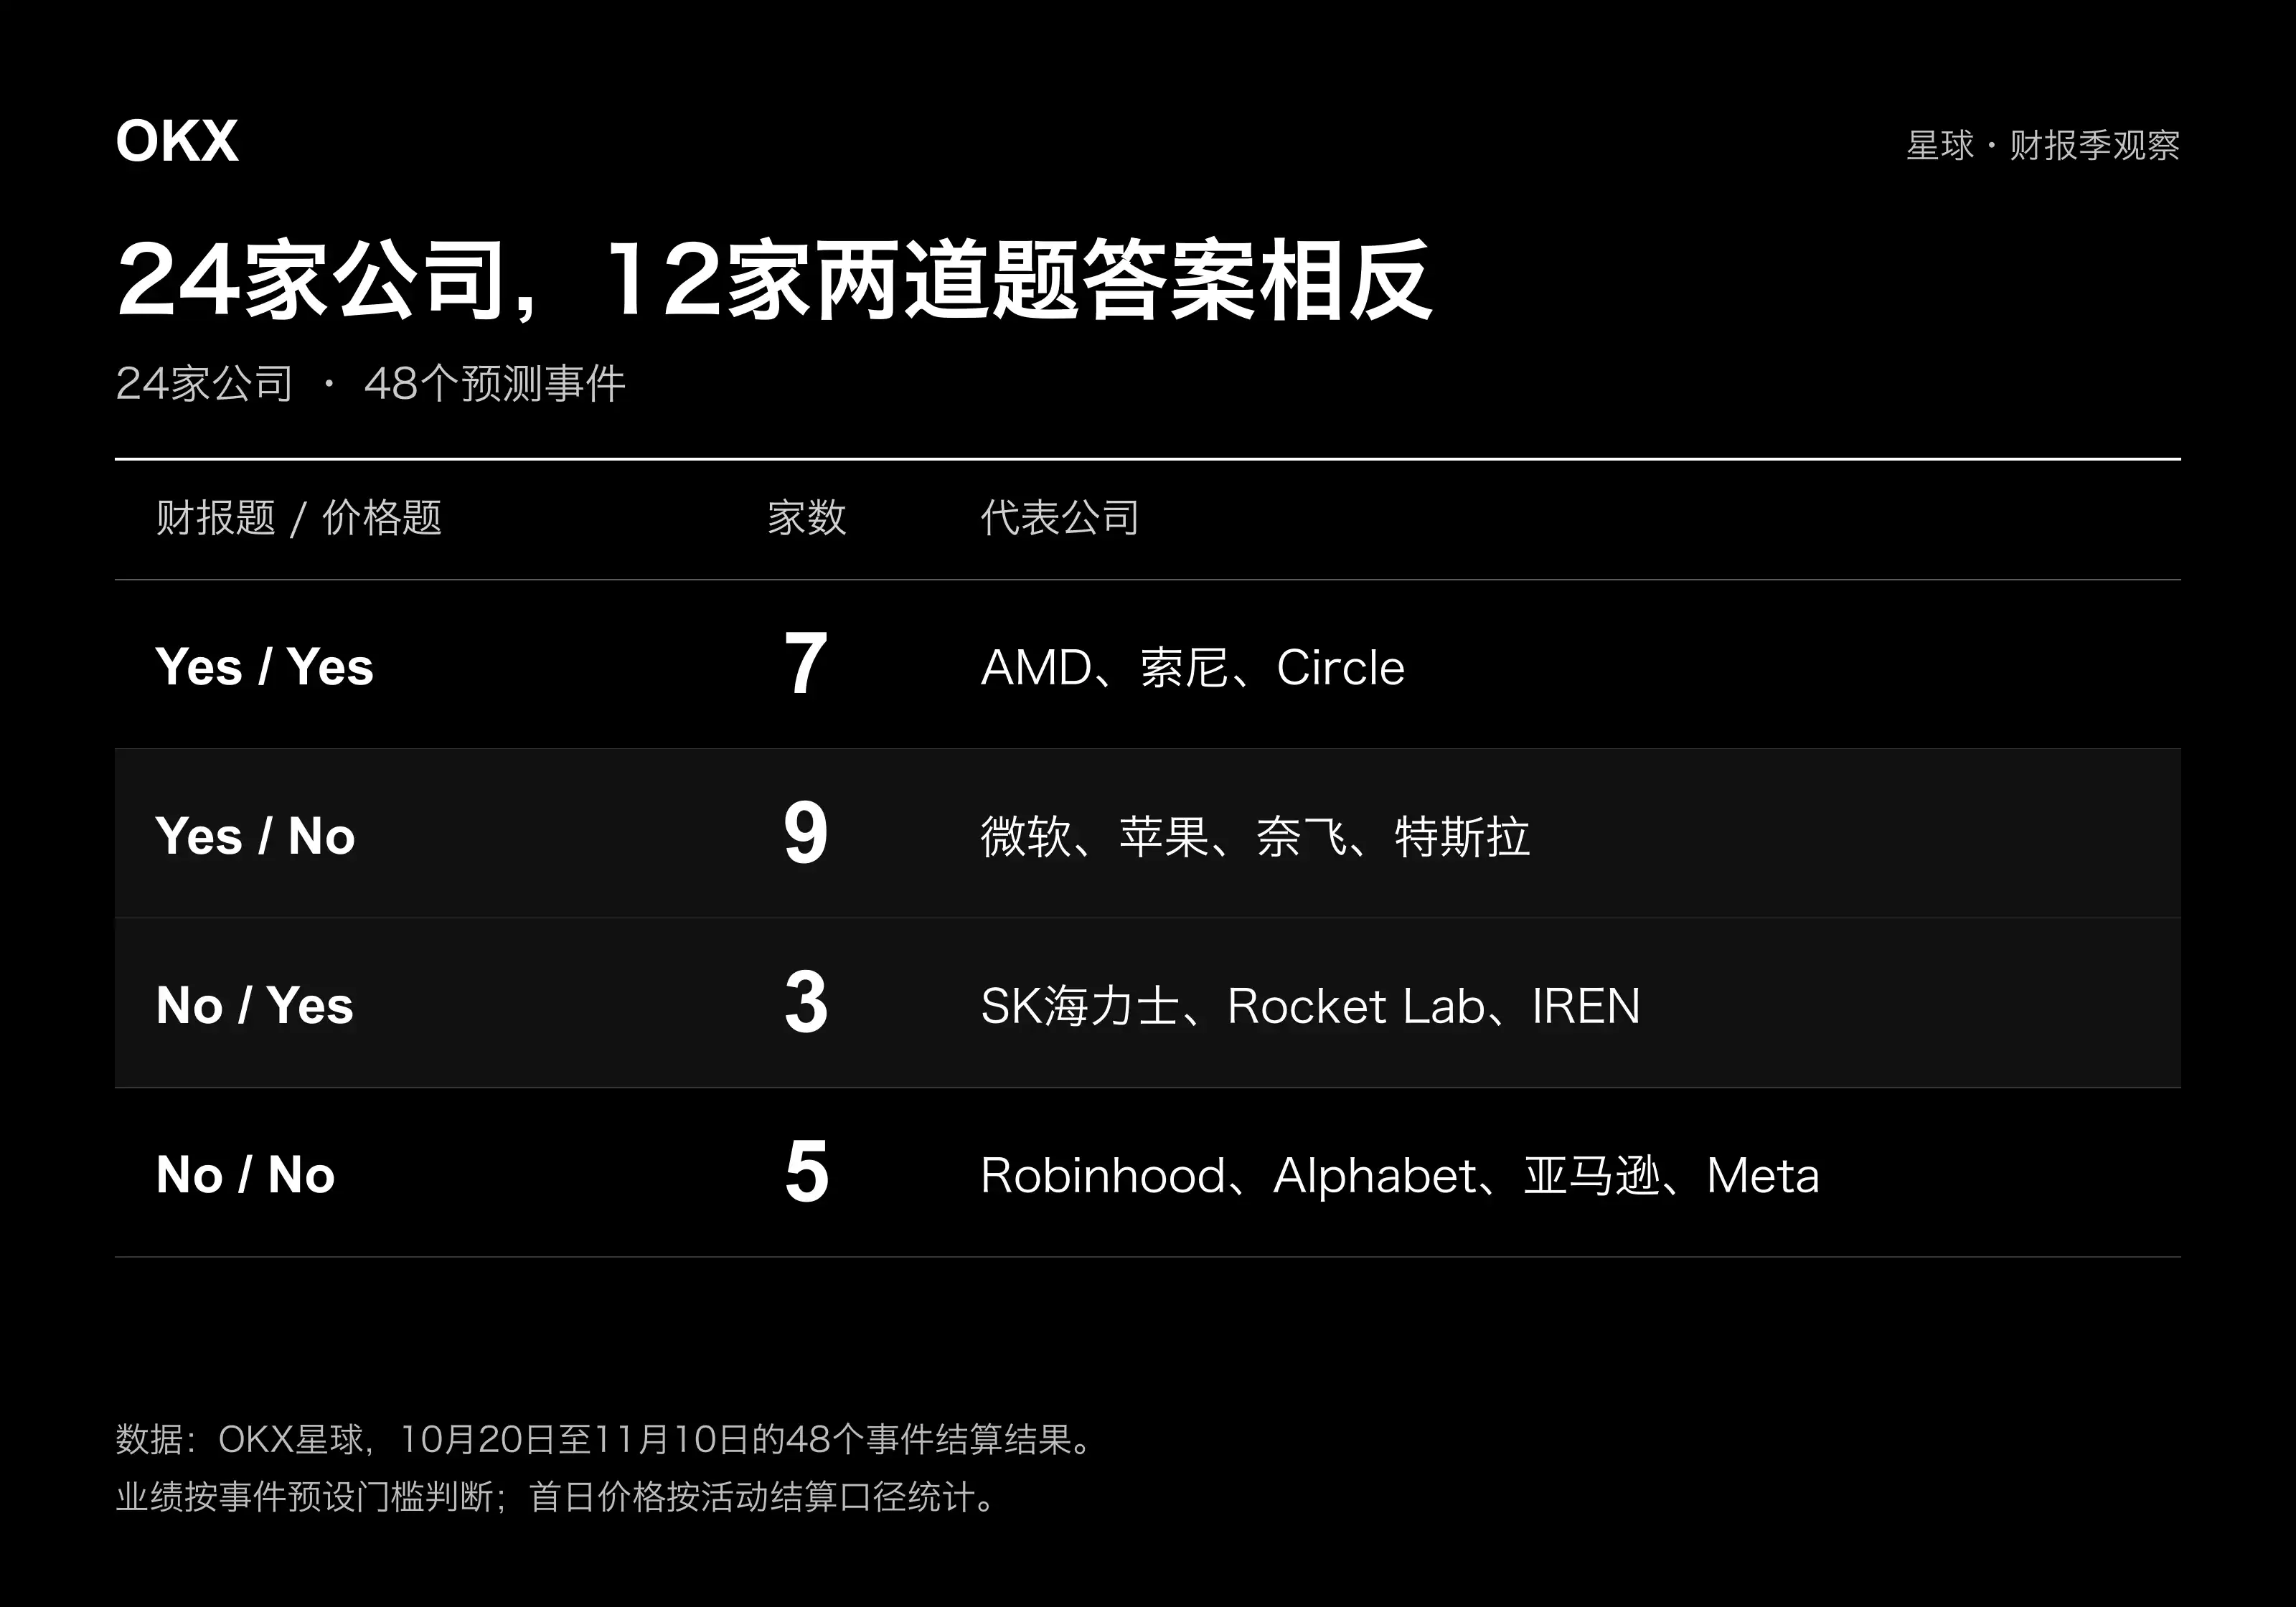
24社のうち、ちょうど半数で業績と株価の方向が異なった。さらに注目すべきは、業績が基準を超えた16社のうち、初日に上昇したのは7社のみで43.8%にとどまったことだ。基準を下回った8社のうち、3社が上昇し、37.5%を占めた。両グループの上昇比率の差はわずか約6ポイントである。
この小規模サンプルは長期的な法則を推定するには不十分だが、今回の観察期間において、「業績が基準を超えたかどうか」だけを知っても、初日に上がるかどうかの判別にはほとんど役立たないことを示している。基準を超えたのに上昇しなかった9社を、一律に経営悪化と解釈することはできない。それらは依然として成長しているかもしれないが、成長の幅、質、持続性が、株価をさらに押し上げるのに十分な新たな理由を提供していないのだ。
これを決算シーズン全体に戻して見ると、二つの層が見えてくる。企業利益は概してアナリストの基準を上回っているが、「基準を上回る」こと自体はもはや希少な情報ではない。投資家はさらに、この決算が今後の利益予想の上方修正を促せるかどうかを見極める必要がある。FactSetのS&P500統計とOKXのこの24社のイベント基準は同じ口径ではなく、予想超えの比率を直接比較することはできないが、前者は背景を提供している。予想超えが一般的になると、真に識別力を持つのは、どれだけ上回ったか、そしてそれが持続できるかどうかだ。後者は業績と株価反応の対照を提供し、利益の基準達成率だけを見て見落としがちな点を明らかにしている——決算が基準を超えても、市場がより高い価格を提示する用意があるとは限らない。この落差を理解するには、これらの業績改善がすでに価格に織り込まれているかどうかをさらに判断する必要がある。
結果に近づくほど、予測は正確になるのか?
今回の予測は業績判断が全体的にやや楽観的だった。決算発表3時間前の時点で、24社中20社の業績予測がYes寄りだったが、最終的に基準を達成したのは16社のみだった。方向性が一致しなかった業績問題6問のうち、5問は事前に強気だったが結果が基準未達で、それぞれSKハイニックス、Alphabet、アマゾン、Robinhood、Metaに関わるものだった。逆の結果となったのはOkloのみだった。
つまり、主な偏りは企業を一律に過小評価したことではなく、一部企業が利益基準を達成する可能性を過大評価したことにある。業界の景況感、売上成長と利益の実現との間の違いこそ、これらの企業についてさらに分解して検討すべき点である。しかし結果が近づくにつれ、こうした判断はどれだけ修正されるのか。二種類の予測では変化が異なる。
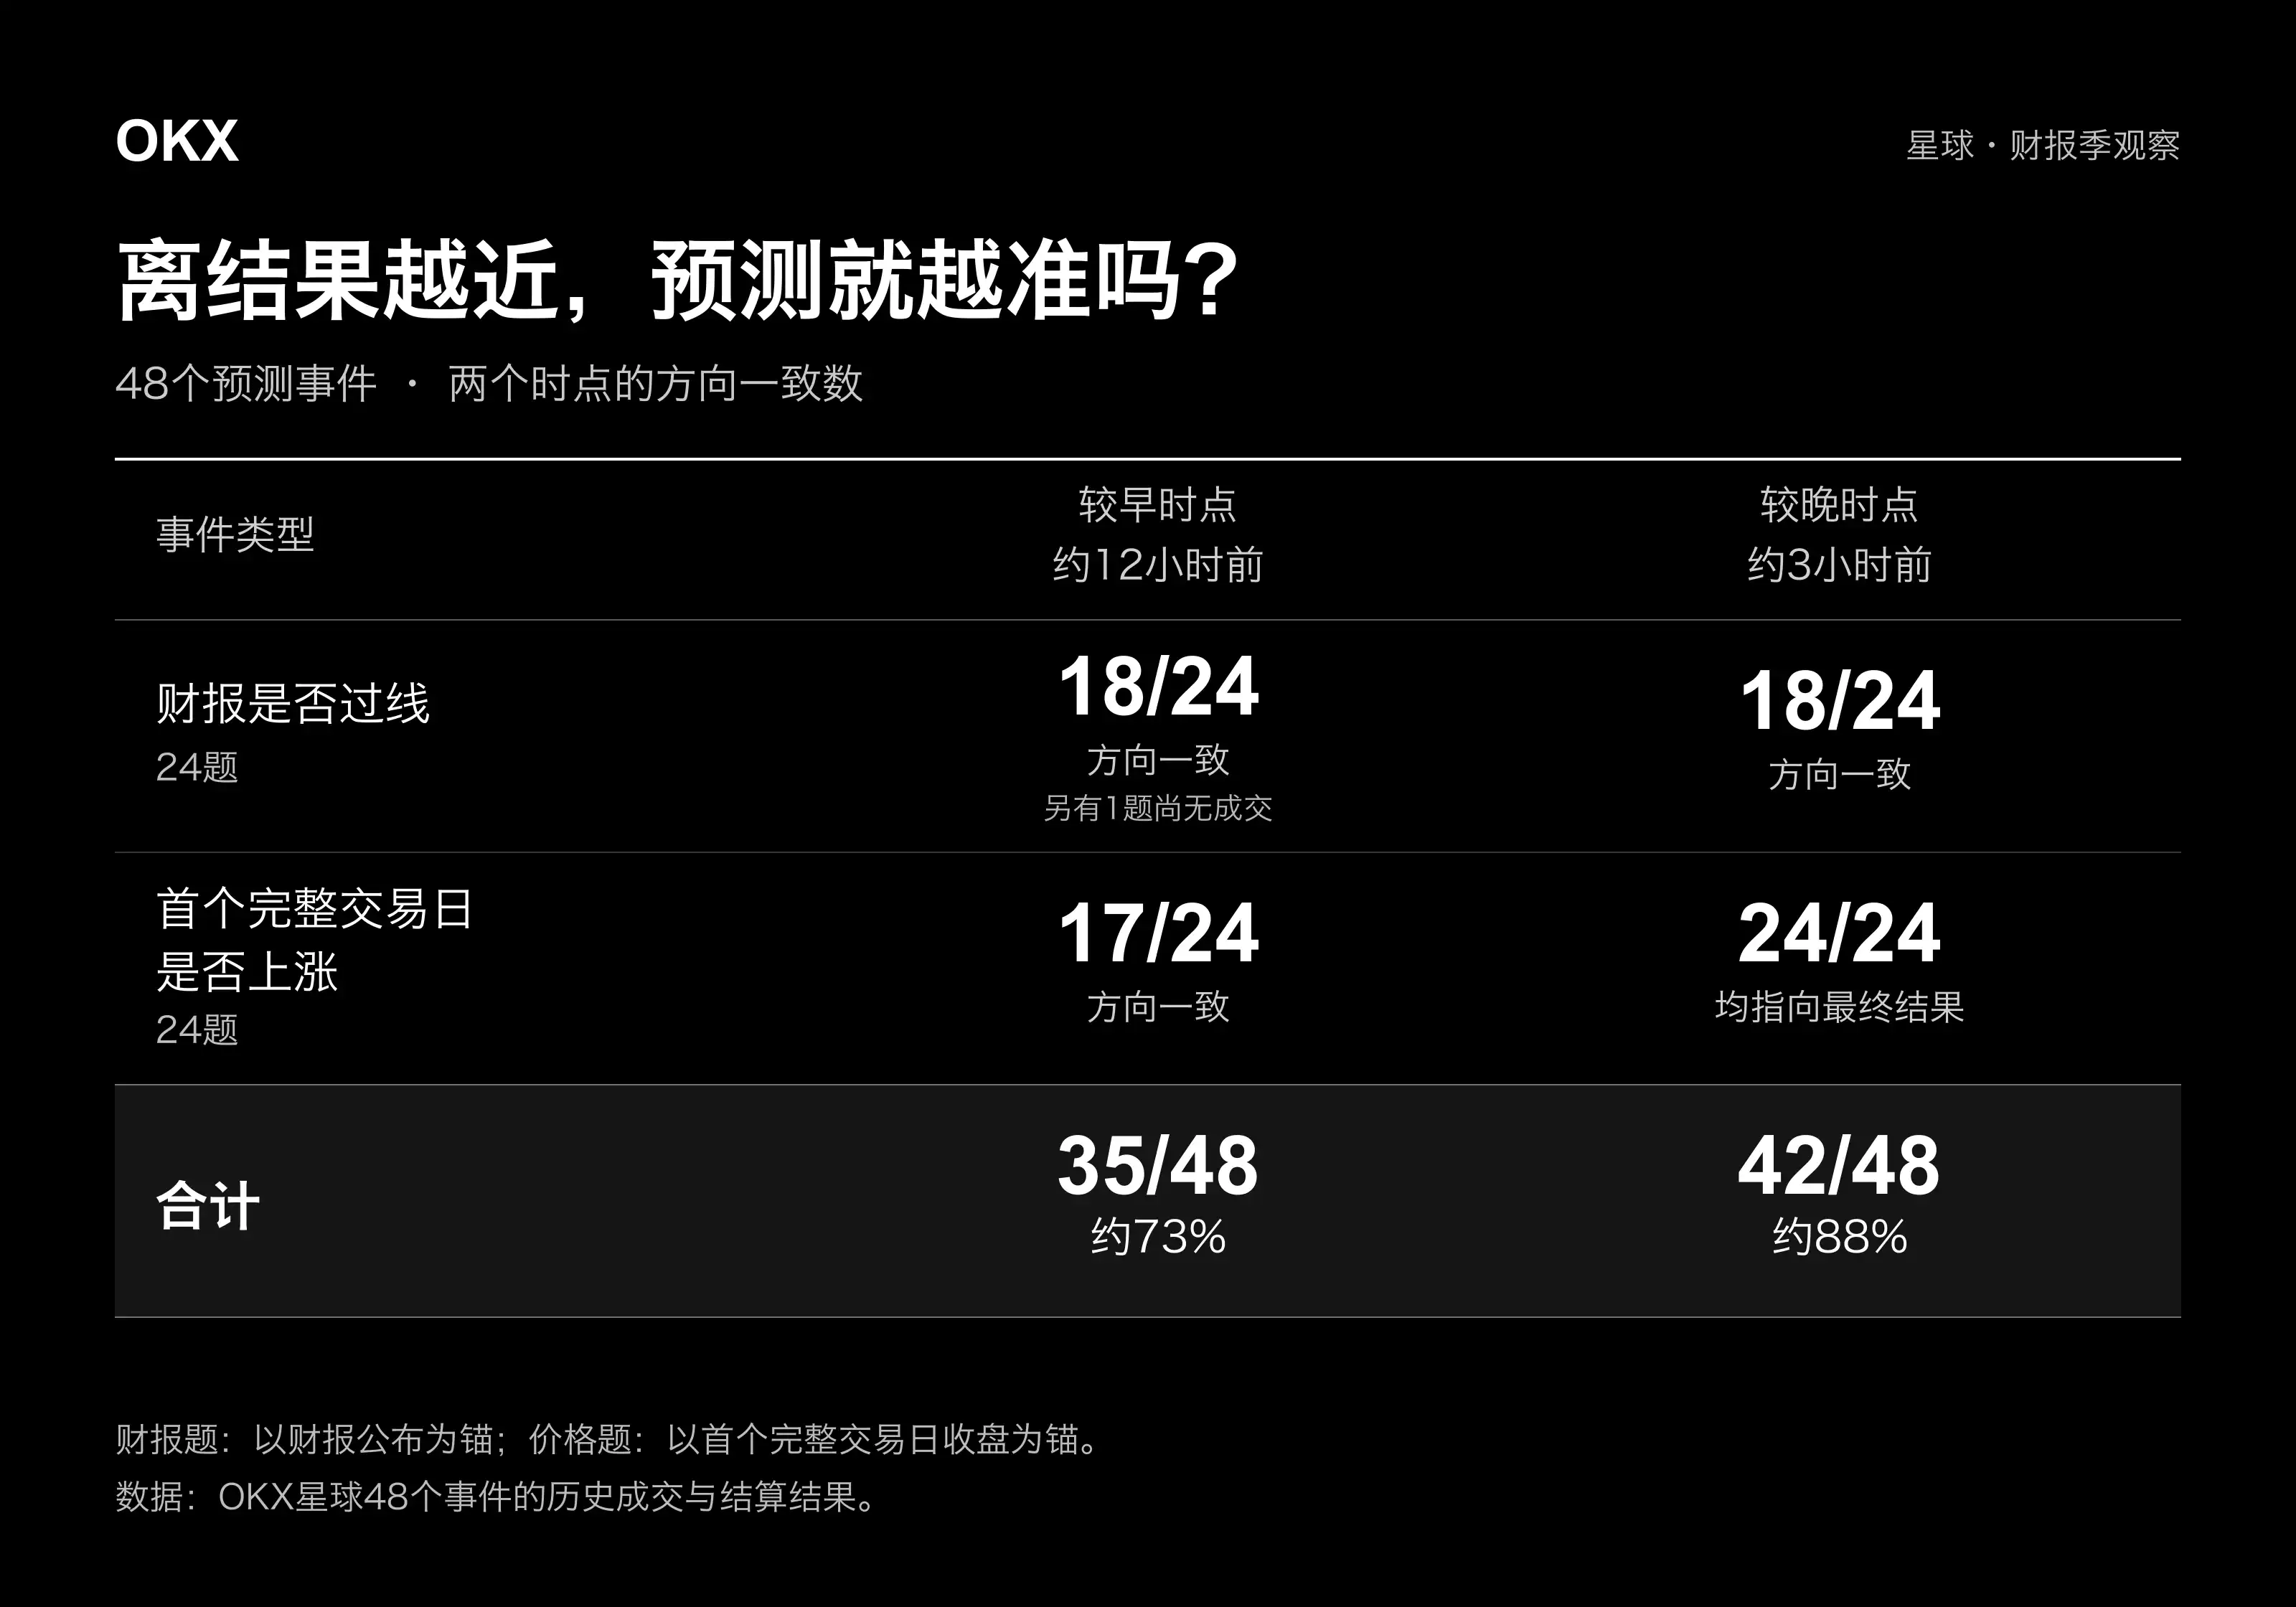
合計で見ると、結果と一致した判断は35問から42問に増え、割合は約73%から88%に上昇した。この純増7問はすべて価格予測によるもので、初日騰落の判断は一致が17問から24問に増えた一方、業績予測は二時点とも18問一致だった。したがって、このデータが示す改善は相場の追跡において生じており、企業利益の事前推定においてではない。
両者が直面する情報条件は異なる。決算が未発表の時点では、開示まで残り3時間しかなくても、参加者が利益推定を変えるに足る新たな証拠を得ているとは限らず、従来の楽観的または悲観的判断が続く可能性がある。価格予測では最初の完全な取引日の終値が近づく時点で、決算はすでに公表され、市場も大半の取引時間で反応を示しているため、判断は結果に寄り添いやすくなる。このデータは「新情報と相場のフィードバックが判断の修正を助ける」ことをより支持しており、「待つ時間が長いほど自然に予測が正確になる」ことではない。相場研究にとって、その後の気配値は市場が当初の決算解釈を受け入れたかを観察する助けになるが、事前判断が同様に信頼できることを逆に証明するものではない。
50%の予測の分歧はどう一つの答えに向かうのか
50%に近い読み値では、鮮明な判断を形成するには不十分だ。Intelの業績問題は発表12時間前のYes成交価格が51%で、最終的に業績は基準を達成した。アマゾンはかつて53%の読み値が現れたが、最終的に基準未達だった。いずれもやや強気寄りでありながら、異なる結果へと向かった。こうした企業については、分歧がどこにあるのかを研究する方が価値がある。例えば、収入成長にコンセンサスがあるか、利益率、費用、あるいは来季のガイダンスに依然として異なる推定が存在するか、などである。51%や53%を直接「市場はすでに強気」と理解すると、ごく小さな先行幅を増幅してしまう。
より強い傾向も必ずしも正解を指すとは限らない。Okloの業績問題は決算発表6時間前、3時間前、1時間前のYes成交価格がそれぞれ20%、18%、11%だったが、最終的に業績は基準に達した。これに対し、サンディスクは発表12時間前の57%から3時間前の65%へ上昇し、強気傾向が強まり、最終的にも基準を達成した。一降一升、いずれの変化も経営情報と利益推定に戻って説明する必要があり、気配値の変化そのものが判断を支える証拠の代わりにはならない。
7回の修正、5回の強気判断撤回
これら7回の価格判断の修正をさらに見ると、Netflix、Microsoft、Tesla、Meta、AST SpaceMobileは上昇偏向から上昇しない偏向へと転じ、Rocket LabとAAOIは逆方向に調整された。取引日が進むにつれ、一部の当初の楽観的な価格予想は維持されなかった。
予測と相場の関係は、「予測が先、検証が後」というだけではない。決算発表前には、相場は参加者が何を信じる意思があるかを記録する。決算発表後には、経営データ、経営陣のガイダンス、取引相場が逆に相場を変える。分析者にとって最も価値があるのは、判断の転換がどの情報の後に起きたかを見つけることだ。利益が基準を満たした後も強気予想が下落し続けるなら、もともと強気に見ていた成長がすでに価格に織り込まれているか、新しいガイダンスがそれを弱めたかを確認すべきだ。相場の下落だけから、どの要因が下落を引き起こしたかを逆算してはならない。
決算数字は間違っていないのに、なぜ価格は逆に動くのか?
まずRobinhoodを見る。第3四半期の売上高は14.2億ドル、前年同期比12%増で記録を更新した。しかしGAAP1株当たり利益は16%減の0.51ドル、調整後1株当たり利益も3%減の0.60ドルだった。活動の採用基準を問わずとも、収入の増加がそのまま1株当たり利益の増加に結びついていないことは、決算自体が答えるべき問題だ。Robinhood決算公告
収入の内部も全面的に強かったわけではない。オプションと株式取引収入はそれぞれ31%増、41%増だったが、暗号資産取引収入は55%減、純利息収入は9%減だった。総収入の記録は、事業間の此消彼長を覆い隠している。この種のプラットフォームでは、新規収入が既存事業の落ち込みを補い、より多くの利益を残せるかどうかが、総収入が過去最高を更新したかどうかより重要だ。利益基準を通過せず、初日の価格も上昇しなかったことは、少なくとも「成長が広く利益を改善していない」という決算の特徴と一致しており、純粋な決済基準の問題ではない。
SKハイニックスは別の状況を示している。指定された利益指標は基準を満たさなかったが、会社が開示した収入と営業利益はいずれも過去最高を更新した。より前瞻的な情報は、HBM4と高付加価値サーバー製品の販売が拡大し、長期契約により2027年から2028年にかけて生産能力の半分以上がすでにカバーされていることだ。SKハイニックス決算公告 これらの情報は、当四半期の1株当たり利益を超えた観察根拠を投資家に提供する。高付加価値製品の比率がさらに高まるか、将来の生産能力に需要の受け皿があるかどうかだ。長期契約は将来利益の保証ではないが、成長の可視性を評価する助けになる。これが、当四半期の某项指標が基準未達でも、その後の経営判断を必ずしも覆さない理由だ。
AI産業チェーンの分化は、MicrosoftとAMDの間でよりはっきり見える。Microsoftの当四半期売上高は19%増、営業利益は21%増、Azure収入は48%増で、需要が弱い決算ではない。しかし営業キャッシュフローは約580億ドル、現金による固定資産取得支出は約393.7億ドルだった。営業キャッシュフローからこの支出を差し引いて計算すると、差額は約186.3億ドルで、前年同期の256.6億ドルを下回り、減少率は約27%だ。この計算にはファイナンスリース投入は含まれない。Microsoft決算およびキャッシュフロー計算書
利益は増えているのに、投資後に残る現金は減少している。これは事業拡大には依然としてより迅速な資金投入が必要であることを示している。クラウドプラットフォームにとって、次に証明すべきは「顧客がAIを必要としている」ことだけでなく、新たに追加された計算能力が持続的に利用されるか、価格設定が投入をカバーできるか、そして減価償却と運営コストが今後の利益にどう影響するかである。マイクロソフトの業績は基準を超えたが初日の株価は上がらなかった。この線に沿って研究を続けるべきであり、単純に「市場が良い決算を理解できなかった」と片付けるべきではない。
AMDは同じ投資チェーンのもう一端に位置する。第3四半期の売上高は45%増、データセンター収入は97%増、GAAP営業利益率は前年同期の14%から21%に上昇した。第4四半期の売上高ガイダンス中央値は約170億ドルで、前年同期比約66%増に相当する。AMDの業績発表 ここには収入の増加だけでなく、利益率の改善と翌四半期の成長見通しもある。単四半期の利益が基準を超えることと比べ、この情報群の方が成長が継続できるという判断を支えるのに役立つ。
この2社を並べて見ることは、設備を買う会社が必ず下落し、設備を売る会社が必ず上昇するという意味ではなく、同じAI投資の波が異なる企業の財務諸表に異なる痕跡を残すということである。プラットフォームは建設と回収のサイクルを先に負担し、サプライヤーはより早く収入と利益を計上する可能性がある。両方ともAIの恩恵を受けるからといって、同じ四半期に同じ現金リターンをもたらすことを期待してはならない。
アップルはもう一つの手がかりを提供している。当四半期の売上高は12%増、1株当たり利益は14%増だったが、1株当たり利益には約0.05ドルの関税還付の追い風が含まれ、粗利益率も約1ポイント押し上げられた。アップルの決算 これは本業の成長を否定するものではないが、翌四半期の利益を判断する際には、どの改善が継続可能で、どれが当期の特殊要因によるものかを見分ける必要があることを意味する。決算数字は本物だが、持続性については別途判断しなければならない。
これらの事例が共通して指し示すトレンドは、成長の質と実現時期が、単一の利益基準よりも企業間の差異をよく説明できるということである。初日の値動きをさらに説明するには、決算を事前のバリュエーション、同時期のセクター動向、経営陣のガイダンスと合わせて見る必要があり、報告書から値動きの方向と一致する数字を一つだけ拾い上げるべきではない。
千人予測、僅か三人が連勝で26問正解
全体サンプルから個人の判断に移ると、難易度はさらに一段上がる。OKX星球「決算大勝家」第2期には1400人以上の参加者が集まった。競技が中盤に差し掛かった時点で、残ったのは林墨陽、abingttt、投機実験室の三人だけだった。三人は連勝で26問連続正解し、首位タイで10,000 USDTを山分けし、各自約3,333 USDTを獲得した。期間中、いずれも一度ずつ復活チャンスを使った。
連続挑戦の難しさは、研究対象が常に変わることにある。クラウドプラットフォーム、チップメーカー、取引プラットフォーム、消費電子機器会社では、利益とバリュエーションに影響する変数が異なる。前回正しかった理由が、次の会社ではもはや最も重要な要素ではないかもしれない。三人の選手の競技中インタビューには、こうした差異にどう対処したかの記録が残されている。
最初の失敗:3人ともSKハイニックスでつまずく
3人の最初の失敗はいずれもSKハイニックスで起きた。林墨陽とabingtttは業績問題で、投機実験室は初日の騰落問題で誤った。林墨陽は大会中のインタビューで、取引締切と決済スナップショットの関係を誤解し、さらにXPを稼ぐために判断を調整したことで復活の機会を消費したと述べた。彼の研究習慣は、川上・川下のサプライチェーンに沿って情報を収集し、AIを使って会社の事業や業界の発展などの資料を統合し、その後議論と照合を行うというものだ。この方法の価値は、単一企業の成長を産業チェーンの中に位置づけて捉える点にあり、マイクロソフトの投資がサプライヤーの需要になり得るが、さらに注文・納品・利益が対応するかを確認し続ける必要がある。
同じくSKハイニックスで失敗したが、業績問題と騰落問題が露呈させたのは同じ問題ではない。前者は利益推定の再確認が必要であり、後者は当四半期の指標が基準に達しない場合でも、市場がなぜ将来の需要を取引し続けるのかを理解する必要がある。これは今回繰り返し現れた分化にも対応している。業界の景気はすべての利益指標の達成を保証するものではなく、利益が未達だからといって将来の成長価値が自動的に消えるわけでもない。
abingtttと投機実験室の方法も異なる。abingtttはEPS、売上高、コンセンサス予想、会社ガイダンスを並べて比較し、決算前に価格がすでにどれだけの楽観を織り込んでいるかを確認する。投機実験室は利益推定と価格判断を分け、オプションのインプライドボラティリティやOKX無期限先物のロング・ショート比率を参考にし、自分と逆方向の星球の議論も見る。これらの情報にはそれぞれ用途があり、決算は企業がどれだけ稼げるかの推定に役立ち、デリバティブと予測価格は市場がすでに何に賭けているかの観察に役立つ。両者は互いに代替できない。
連勝した3人は、最後にどの問題を間違えたのか?
最終ラウンドで、3人ともAMDとCircleが決算後の最初の完全な取引日で上昇しないと判断したが、実際の結果はいずれも上昇だった。両社とも業績基準を達成し、初日の相場も同方向に上昇した。今回、3人が共通して失敗したのは利益判断ではなく、価格判断だった。
決算そのものを見ると、AMDはデータセンター拡張、利益率改善、今後の成長ガイダンスを同時に示しており、マイクロソフトやアップルが以前「業績は基準超えでも上がらない」からといって、同じ経路をたどると予設することはできない。決算研究では異常を識別するだけでなく、強い業績と上昇相場が確かに同方向になり得ることも受け入れる必要がある。「予想超えでも下落する」は警戒すべき一つの状況にすぎず、別の機械的に当てはめる公式にしてはならない。
決算シーズンの締めくくりに、どんな使える判断が残るか?
今回の決算シーズンでより残す価値がある判断は、「米国株の業績が良いか悪いか」ではなく、利益成長・成長の質・バリュエーションの耐性が分けて検証されつつあるということだ。FactSetの統計では、S&P500のフォワードPERは9月末の19.0倍から11月6日の17.7倍に低下した。将来の利益予想に対する価格の倍数が下がることは、企業利益も同時に弱まっていることを意味しない。今後の決算でも、AIサプライヤーの注文が利益として実現し続けるか、クラウドプラットフォームの追加投資が現金リターンをもたらすか、消費・金融企業の収入成長がEPSを改善できるか、といった方向で検証を続ける必要がある。これらの問いへの答えが、成長がより堅実になっているのか、それともより多くの資金とより長い時間を必要としているのかを決める。
予測の価値も、このプロセスの中で測るべきだ。決算発表前には市場の期待を残し、決算が明らかになった後には、その期待が経営データと相場によってどう修正されたかを記録する。本当に役立つフィードバックとは、自分がどの成長を過大評価し、どの投入を過小評価したのか、あるいは短期的な利益を長期的なトレンドと誤認していなかったかを突き止め、それに基づいて判断を調整することだ。方向性を当てたからといって儲かるわけではない。勝ち負けの連なりを覚えるよりも、研究方法を継続的に修正することのほうが価値がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事