

暗号資産業界の歴史的変革:投機的なナラティブから現実資産の取引へ
原文タイトル:《ArkStream Capital:バイナンスが「株安」になった時、Cryptoは史上例のない変革を経験している
原文著者:ArkStream
TL;DR
1. 米イラン衝突が繰り返し原油価格を押し上げ、ガソリン価格がインフレ期待を上昇させ、FRBは9月に2023年以来初の利上げを完了した。
2. ビットコインはナスダックに代表されるテック株と同調して上下し、金の値動きとは切り離され、原油価格と金利は依然としてビットコインに影響を与える主要な変数である。
3. 悪材料が続く第3四半期に、ビットコインは42%上昇したが、資金は主にETFを通じてビットコインに流入し、memeの強気相場は二度と戻らない。
4. RobinhoodとCircleの企業チェーン上では、取引は依然としてmemeが中心であり、企業チェーンはまだ新しい資産クラスをもたらしていない。
5. 今回のRWA強気相場は主に株式などのRWA無期限契約に現れており、それは2026年の暗号資産業界における最も主要な取引増分である。
6. プロトコル収入があり、継続的に自社トークンを買い戻すトークンは第3四半期に他のアルトコインを明らかにアウトパフォームし、プロトコル収入の持続可能性がより重要な選別基準となるだろう。
序文
2026年第3四半期、FRBは12対0で2023年以来初の利上げを完了し、米国上院は49対50でCLARITY法案の手続き動議を否決し、ブレント原油は二度100ドルを突破し、9月28日に108.50ドルで引けた。米国10年国債利回りは9月28日に5.25%まで上昇し、2007年6月以来の高水準となった。しかし、悪材料が次々と現れた第3四半期に、暗号資産市場は比較的大きな上昇を実現した。同期間中、ビットコインは7月初旬の約57,800ドルという21カ月ぶりの安値から9月21日の87,397ドルまで反発し、上昇率は約51%に達し、9月28日には83,000ドル付近まで下落した。米国現物ビットコインETFの年初来累計資金は9月に純流出から純流入に転じた。ナスダック総合指数は9月21日に27,122.09ポイントで引け、6月以来初めて終値での最高値を更新した。
私たちは三つの部分から議論を展開する。米イラン衝突がどのように原油価格、インフレ、金利を経由して金融市場に伝わり、その中で株式、金、ビットコインがどのように表現されるのか。暗号市場の第3四半期の回復、そしてRobinhoodとCircleが開始した企業チェーン上で実際にどの資産が取引されているのか。CryptoのRWA融合の道のりである。
マクロ環境:原油価格から金利まで
今四半期のマクロ環境の変化は、一つの連鎖として捉えることができる:米イラン衝突の繰り返し激化 → 原油価格の再上昇 → ガソリン価格がインフレとインフレ期待を押し上げ → FRBの利上げ、国債利回りの上昇 → 株式、金、ビットコインなど金融資産価格の変動。
7月と9月、米イラン衝突は二度激化し、ブレント原油は6月末の73.74ドルから9月中旬には108.35ドルまで上昇した。8月のガソリン価格は前年同月比27.4%上昇、総合CPIは前月比0.4%上昇、消費者による今後1年間のインフレ期待は4.6%に上昇した。FRBは9月に25ベーシスポイントの利上げを実施し、金利予測に参加した19名の当局者(うち12名が投票権を保有)のうち16名が年内にもう一度の利上げを予想した。10年国債利回りは9月28日に5.25%へ、30年国債利回りは9月29日に5.56%へ上昇した。原油価格が下落するたびに、株式とビットコインは上昇し、衝突が激化するたびに、三つの資産はそろって圧力を受けた。9月21日、原油価格が100ドルを下回ると、ナスダック指数とビットコインは同日に段階的な高値を更新した。9月26日にトランプ氏がイランによる海峡再開案を拒否すると、9月28日には原油価格が108ドルに戻り、ナスダック、金、ビットコインは同時に下落した。この連鎖の各环节を一つずつ分解し、マクロ環境が最終的に金融市場と暗号資産にどのような影響を与えるかを見ていく。
米イラン衝突、原油価格とインフレ
第2四半期末、米イラン交渉が進展し、タンカーがホルムズ海峡の通過を再開すると、ブレント原油は6月24日に73.74ドルで引け、2月28日の衝突勃発以来の最低終値となった。第3四半期には衝突が繰り返し激化し、原油価格もそれに伴い繰り返し急騰した。
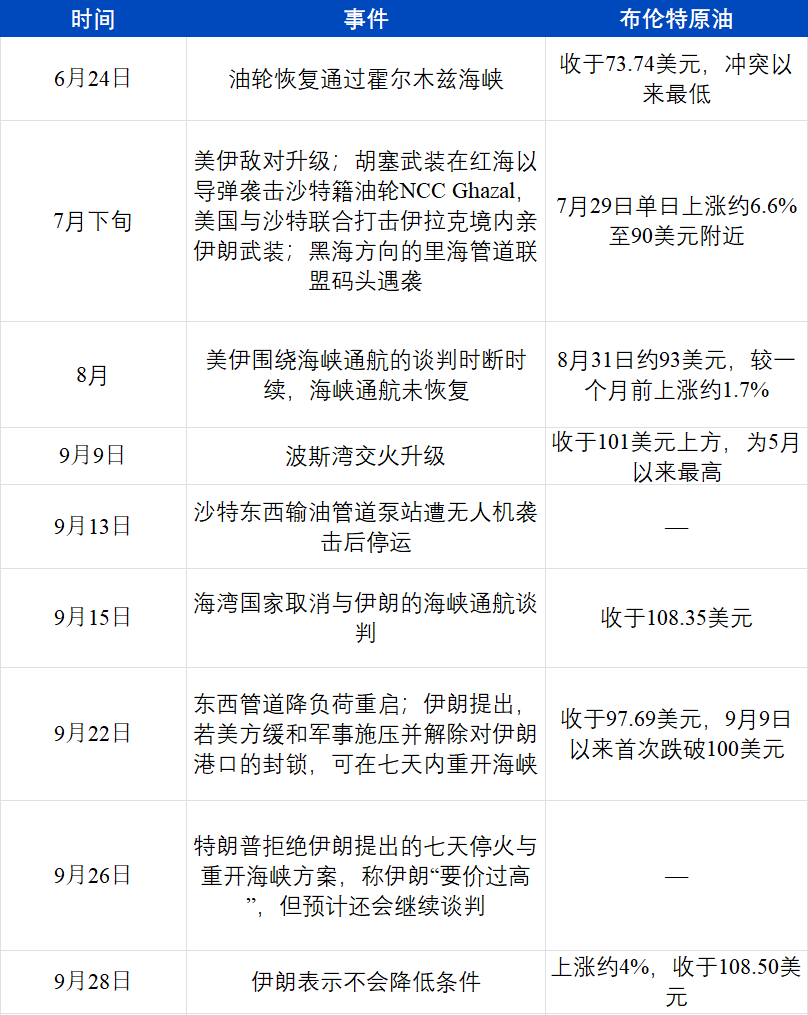
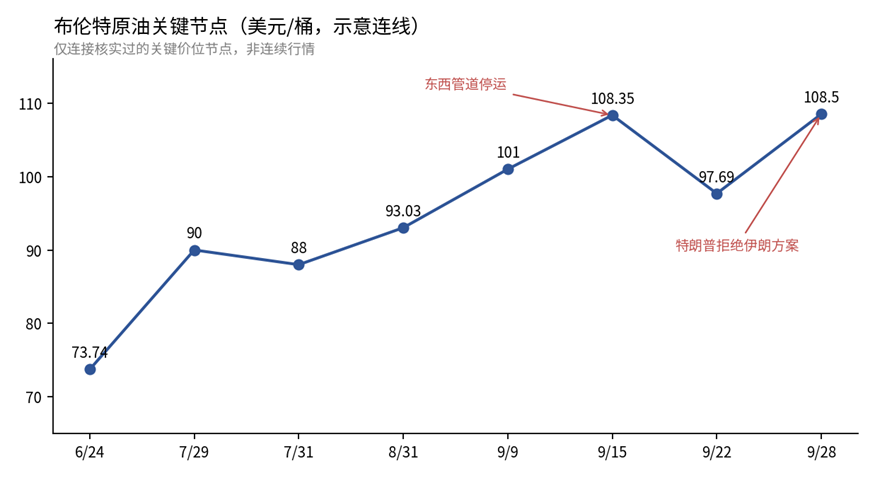
2026年第3四半期ブレント原油の主要节点(ArkStream整理)
原油価格の上昇はまずガソリン価格に反映される。8月、米国のガソリン価格は前月比3.9%上昇、前年同月比27.4%上昇し、当月の総合CPI上昇分の3分の1以上を占めた。エネルギー分項は前月比2.1%上昇した。
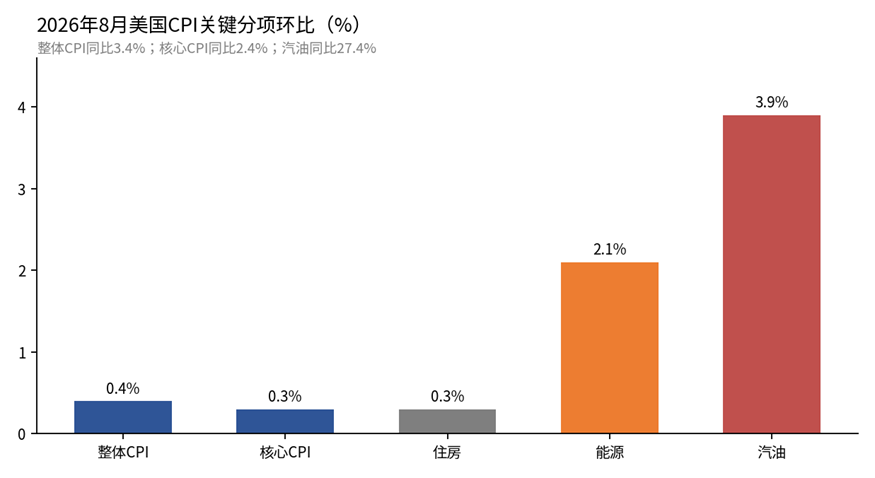
2026年8月米国CPI主要項目の前月比(米国労働統計局、ArkStream整理)
雇用統計も市場に大きな衝撃を与えた:8月の非農業部門雇用者数は16.2万人増で、市場コンセンサスはわずか5.3万人程度だった。3月以来最強の単月パフォーマンスとなり、失業率は4.1%を維持し、失業者数は約700万人。
非農業部門雇用統計の発表と同時に、インフレ期待はすでに金融市場でPrice inされていた。ミシガン大学の9月確報値によると、消費者による今後1年のインフレ期待は4.6%と6月以来の高水準。今後5年のインフレ期待は3カ月連続の3.3%から3.4%に上昇した。消費者信頼感指数は48.1に低下し、回答者が繰り返し言及した圧力源は燃料価格の上昇だった。債券市場のインフレ期待は比較的安定しており、9月の10年物ブレークイーブンインフレ率は2.33%と、2022年4月の高値3.02%を大きく下回った。家計と債券投資家のインフレ判断に分化が生じている。
利上げと利上げ期待
インフレと雇用のデータ発表後、FRBは9月に利上げを完了した。
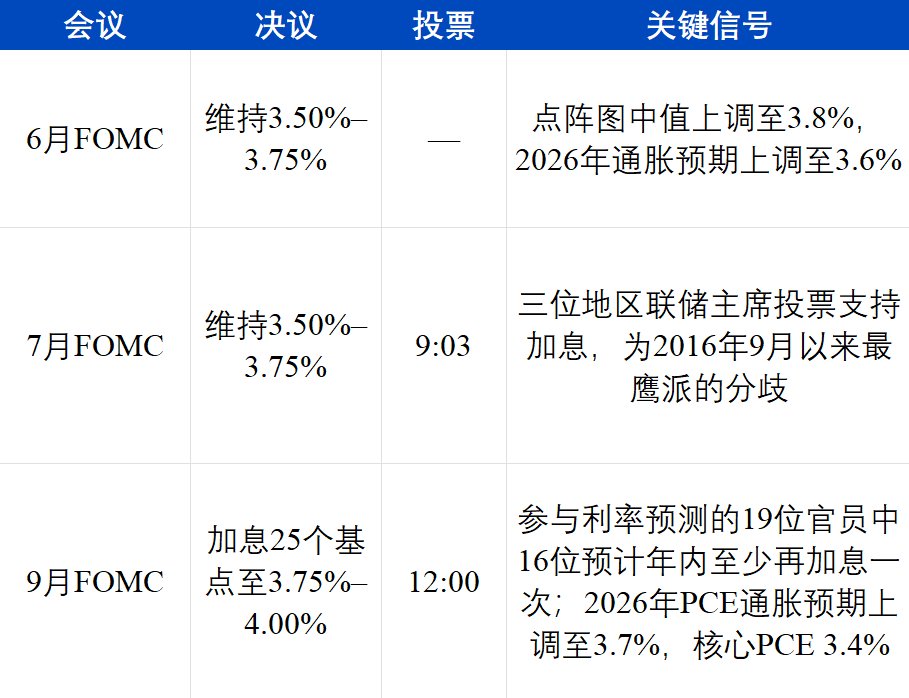
FRBの見解は3回の会合を通じて次第に明確になった。7月の声明では経済活動が「堅調なペースで拡大」しており、インフレは「2%の目標に対して依然として高い」とし、その原因をエネルギーによる供給ショックに求めた。7月の議事要旨では、インフレが冷え込まなければ利上げが必要になると当局者が考えていたことが示された。9月の決定声明にはこう記された:「インフレは依然として高く、本日の政策行動はインフレがより速やかに2%の目標に戻ることを支える。」経済が拡大し、失業率が4.1%前後で、インフレが目標を上回る中、FRBはこれに基づき様子見を終えた。
FRBの今後のインフレ判断も楽観できない。9月の経済予測では2026年のPCEインフレ率を3.6%から3.7%に引き上げ、インフレが2%に戻る時期を2029年まで先送りした。16人の当局者が年内に少なくともあと1回の利上げを予想し、うち4人はあと2回を予想、大多数の当局者は2027年末の金利が依然として現在の水準を上回ると見込んでいる。9月会合前に利上げはほぼ市場に織り込まれており、決定後の市場変動は主にこの予測群によるものだった:4%超の金利水準が2027年まで続く可能性がある。市場も追随している:9月28日、CME FedWatchは年末までに少なくともあと1回利上げされる確率を約94%、10月の利上げ確率を約70%と示した。
ArkStream Capitalは、9月の利上げは第2四半期における我々の判断を裏付けた:今回のインフレは主に原油価格などの供給要因によって押し上げられており、利上げによって海峡の通航が可能になるわけではなく、高金利の持続期間はおそらく長期化するだろう。
金融市場:米国株、金、ビットコイン
金利と原油価格の変化は、最終的に3種類の資産の価格に反映された。
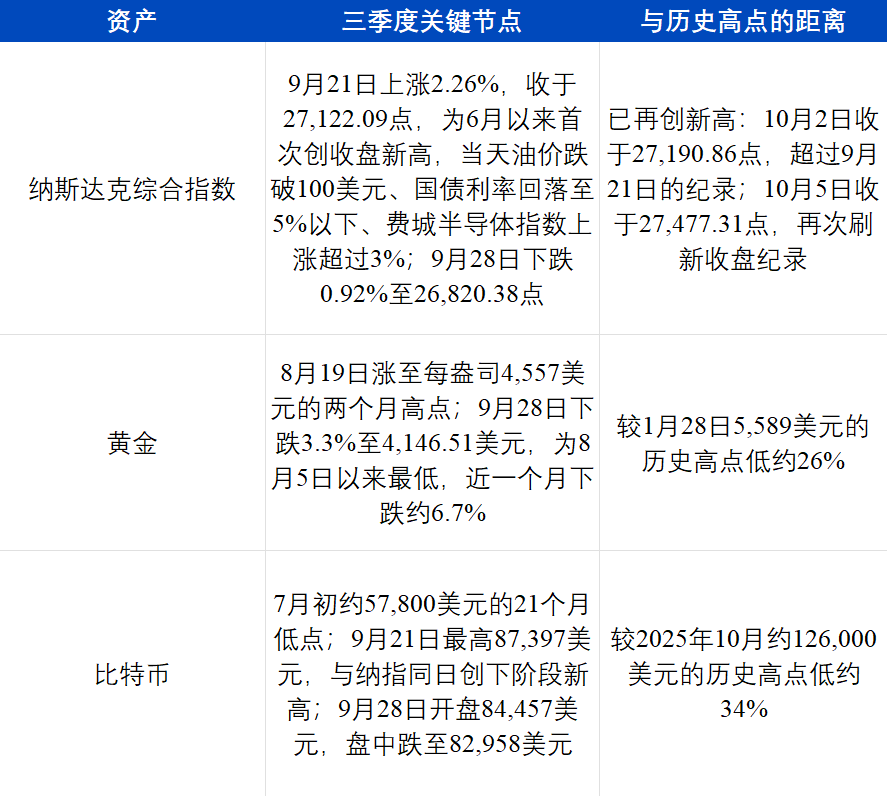
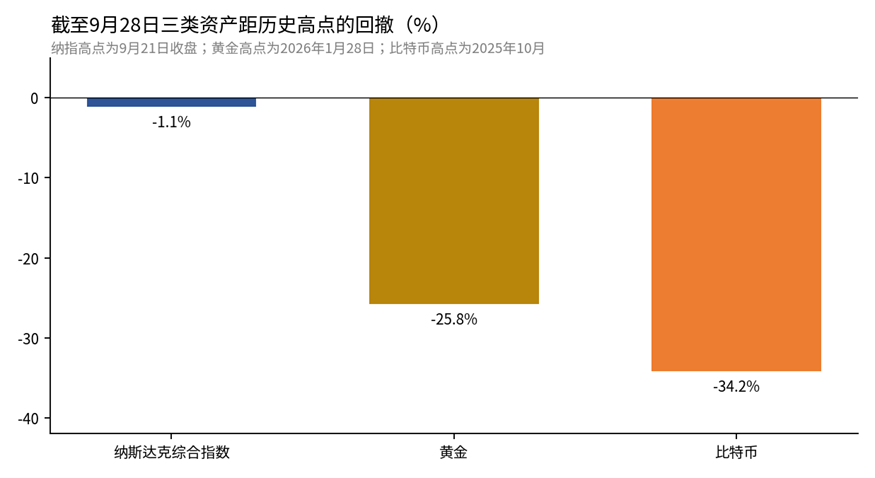
2026年9月28日時点におけるナスダック、金、ビットコインの過去最高値からの下落率(ArkStream作成)
3種類の資産の9月の値動きは同じではなかった。ビットコインとナスダックは9月21日に同日で段階的な高値を更新し、9月28日にはそろって下落した。一方、金は9月を通じて軟調だった。9月21日のナスダック上昇は半導体株とAI株にけん引された:Metaは当日約11%上昇し、AMDとインテルは8%から11%上昇、AMDの時価総額は1兆ドルに達した。9月28日、S&P500指数は0.77%下落して7,683.69ポイント、ナスダックは0.92%下落、ダウ平均は0.67%下落し、同日ブレント原油は約4%上昇した。これは過去1年間に繰り返し見られた現象である:ビットコインと金の値動きは乖離し、ナスダックに代表されるリスク資産とより近い動きをする。
価格を見ると、金は2026年1月28日に5,589ドルの過去最高値を記録し、ビットコインは同時期にすでに2025年10月の高値から反落し、その後7月初旬の約57,800ドルまで下落し、最大下落率は約54%だった。両者の過去1年間のローリング相関係数は-0.17で、今年の春には一時-0.88まで低下した。同じ時期に、ビットコインと米国株の相関係数は2週間で-0.68から+0.72に上昇した。8月は例外だった:財務省が買い戻しを拡大した後、ドル安をめぐる議論が高まり、ビットコインと金は一時ともに上昇し、Grayscaleが集計した90日相関係数はほぼ0から0.5程度に上昇し、ビットコインとナスダックの90日相関係数は約0.6から0.33に低下した。9月に入ると、金は下落し、ビットコインとナスダックは同調して上下し、両者は再び分かれた。Glassnodeの過去データによると、このような短期的な相関の切り替わりは通常長くは続かない。
ビットコインが金とデカップリングし、ナスダックと同方向に動くことについて、ArkStreamは主に4つの理由があると考えている:
買い手が異なる。金の最も安定した買い手は各国中央銀行であり、2025年の世界の公式部門による金購入量は863.3トンで、2010~2021年の年平均水準の2倍以上に達し、この買いは価格に敏感ではない;同年の世界の金ETFへの純流入額は記録的な890億ドルとなった。ビットコインには中央銀行の買いがなく、新規資金は主に現物ETFと機関投資家から来ており、米国の現物ビットコインETFの資産規模は約1,084億ドルで、保有者はテクノロジー株の投資家と高度に重なっている。
金利への反応が同じ。ビットコインと成長型テクノロジー株はどちらも安定した現金配当がなく、バリュエーションは将来の期待に高度に依存しており、長期金利が上昇すると両者同時に圧迫され、長期金利が低下すると同時に恩恵を受ける。9月21日にはナスダックとビットコインが同時に段階的な新高値を記録し、その日の主な変化はまさに原油価格が100ドルを下回り、国債金利が回落したことであった;9月28日には両者同時に下落し、その日の10年国債金利は19年ぶりの高値に上昇した。
金の騰落には別の要因がある。金も利息を生まないが、金利上昇とドル高は金価格を抑圧し、9月下旬の金下落の直接的な原因はまさに国債金利が2007年以来の最高値に上昇し、ドルが2か月ぶりの高値に接近したことであった;同日、銀は約4.7%下落して61.27ドルとなった;しかし金の中長期的な動向は中央銀行の金購入や各国の外貨準備配分の影響も受け、これらの要因はビットコインとは無関係である。
レバレッジがより高い。ビットコイン先物と無期限契約の未決済建玉は9月に約615億ドルであり、価格が大きく変動すると連鎖的な清算が引き起こされ、騰落幅が増幅される。この点は高ボラティリティのテクノロジー株に近く、金とは大きく異なる。
以上を総合すると、マクロ面では今四半期は3点にまとめられる:
1. 米イラン衝突が原油価格を押し上げ、原油価格がインフレ期待を押し上げる。米イラン衝突は繰り返し激化し、ブレント原油は73.74ドルから108ドル以上に上昇し、ガソリン価格は前年同期比27.4%上昇し、消費者の1年先インフレ期待は4.6%に上昇した。
2. FRBが利上げし、さらなる利上げを準備、国債金利は19年ぶりの高値に上昇。政策金利は3.75%~4.00%に上昇し、市場は年末までの追加利上げの確率を約94%と見ている;10年国債金利は9月28日に5.25%に上昇し、2007年6月以来の最高値となった。
3. ビットコインはナスダックに追随し、金とはデカップリング。ビットコインとナスダックは9月21日に同日に段階的高値を更新し、9月28日に同日に下落、金はここ1ヶ月で約6.7%下落した。
暗号資産市場と企業チェーン
今四半期、マクロレベルで圧力が高まり続ける中、暗号資産市場は第3四半期に底打ち反発した。暗号資産市場のパフォーマンス、取引プラットフォームのデータが反映する資金動向、そしてRobinhoodとCircleが立ち上げた企業チェーン上の資産熱度から、暗号資産業界の重心を探る。
暗号資産市場のパフォーマンス
2026年の最初の2四半期、市場は常に底固め・修復段階にあり、取引は薄く、レバレッジ意欲は低迷していた。8月に入り、市場センチメントに明らかな転換点が現れた。8月18日から19日にかけて、3つの好材料が集中して出現した。第一に、米財務長官ベッセントが長期国債の買い戻し規模を少なくとも倍増させ、1回あたりのオペレーションを20億ドルから少なくとも40億ドルに引き上げると発表し、市場に流動性期待を放出した。第二に、米SECが「Regulation Crypto Assets」意見募集稿を公表し、暗号資産発行体が4年以内に調達額500万ドル以下、または年間調達額7,500万ドル以下を免除されることを認め、開示要件は従来の証券発行よりも明らかに低く、業界のコンプライアンス発行に道を開いた。第三に、トランプがホワイトハウスにCoinbase、Gemini、Ripple、Chainlink Labsなどの暗号資産業界幹部を招集し、上院で停滞しているCLARITY法案の推進に向けた最後の追い込みを行った(その後CLARITY法案は可決されなかったが)。これら3つのニュースが重なり、激しいショートスクイーズを引き起こした。ビットコインは2日間で約8%上昇し、一時7万ドルに迫った。イーサリアムは2日間で18%から20%上昇し、2,250ドルを突破した。24時間以内の清算規模は約19億ドルで、その大部分がショートポジションだった。
この「8·19相場」が四半期全体の修復を牽引した。ビットコインは第3四半期を通じて42%上昇し、期末には83,161ドルを記録した。以前の下落幅が深かったため、年初来では依然として約5.13%下落しており、12.6万ドルの史上最高値からはなお約34%の差がある。第3四半期はどちらかといえば失地回復の修復的リバウンドだった。
しかし、資金は依然としてビットコインに集中していることがわかる。8月にビットコインが約25%上昇した期間、アルトコインシーズン指数は8月初旬の約67から8月25日の39に低下し(「アルトコインシーズン」の閾値は75)、ビットコインの市場占有率は60%前後を維持した(CoinMarketCap)。米国のビットコイン現物ETFの年初来累計資金は7月中旬に一時約58億ドルの純流出となったが、9月下旬に再び純流入に転じた。ステーブルコインの総時価総額は5月の約3,206億ドルから9月24日の3,066億ドルに減少した(DefiLlama)。新規資金は主にETFを通じてビットコインに流入しており、オンチェーンのドルは増加していない。
米国株と暗号資産取引
第2四半期レポートで提起した:Cryptoが最大の打撃を受けた瞬間はすでに過ぎ去り、市場は緩やかに回復しつつある。第2四半期の統計基準を踏襲し、関連データを第3四半期まで更新した。
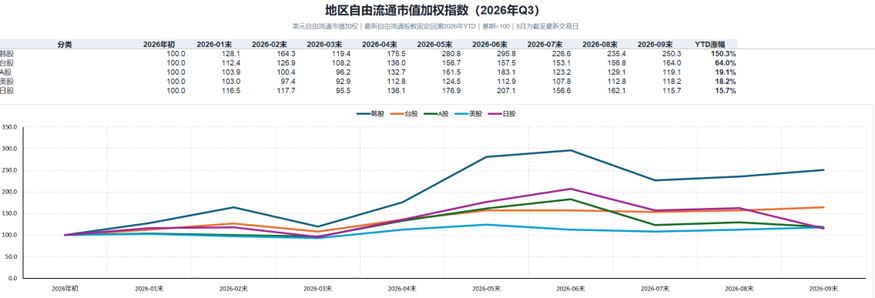
2026年第3四半期主要地域株式市場の自由流通時価総額加重指数(ArkStream整理)
米国株のリズムはビットコインと高度に一致している:7月に底打ちし、8月から9月にかけて回復し、9月に四半期高値を更新した。これは第1部で得た結論と同じであり、ビットコインの値動きはナスダックに代表されるテック株により近い。
BinanceとHyperliquidのデータも同様に我々の判断を裏付けている:8月以降、Cryptoの取引は回復し始めた。
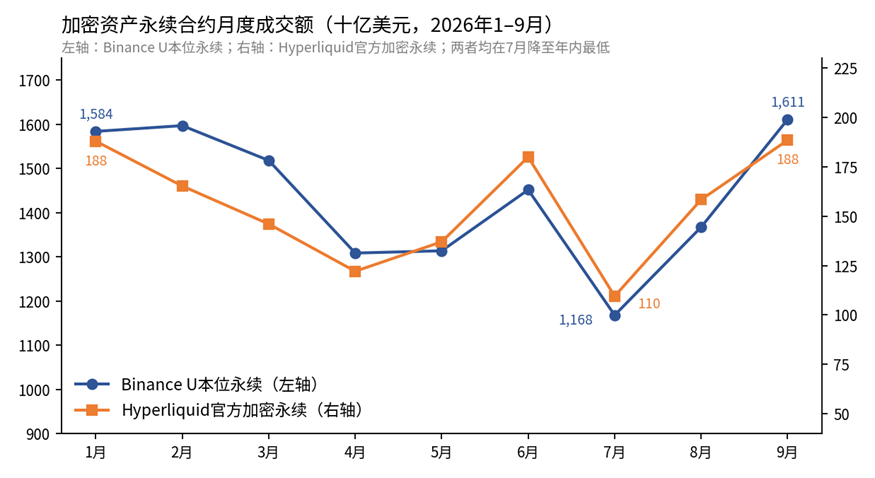
暗号資産無期限契約の月間取引額(Binance、Hyperliquid、ArkStream整理)
7月、BinanceのUSDT建て無期限契約の月間取引額は1.17兆ドルに低下し、Hyperliquidの公式暗号無期限は1,095億ドルに低下し、いずれも年内最低となった;9月には、両者はそれぞれ1.61兆ドルと1,884億ドルに回復し、BinanceのUSDT建て無期限はすでに1月の水準を超えている。Binanceの現物取引は同期間に1,937億ドルから3,066億ドルに回復した。
今回の回復は主に7月の低値からの持ち直しである。第3四半期、BinanceのUSDT建て無期限取引は4.15兆ドルで、第1四半期比約12%減少し、現物取引は約28%減少した;Hyperliquidの公式暗号無期限取引は4,562億ドルで、第1四半期比約9%減少した。同時期に、業界の取引増分は株式などのRWA無期限契約からもたらされており、これについては第3部で展開する。
Robinhood Chain
第3四半期データ
Robinhood ChainはRobinhoodが主導するイーサリアムLayer2であり、2026年7月1日にメインネットをローンチし、第3四半期が初の完全稼働四半期となった。チェーン上のコアプロダクトは株式トークンであり、米国以外の120カ国以上のユーザー向けに、7×24時間取引をサポートし、担保としてレンディングプールに預け入れることも可能である。
9月30日時点で、Robinhood ChainのDEX日次取引額は約13億ドル、アクティブアドレスは39.4万;9月4日の単日収益は827万ドルに達し、四半期最高となった。
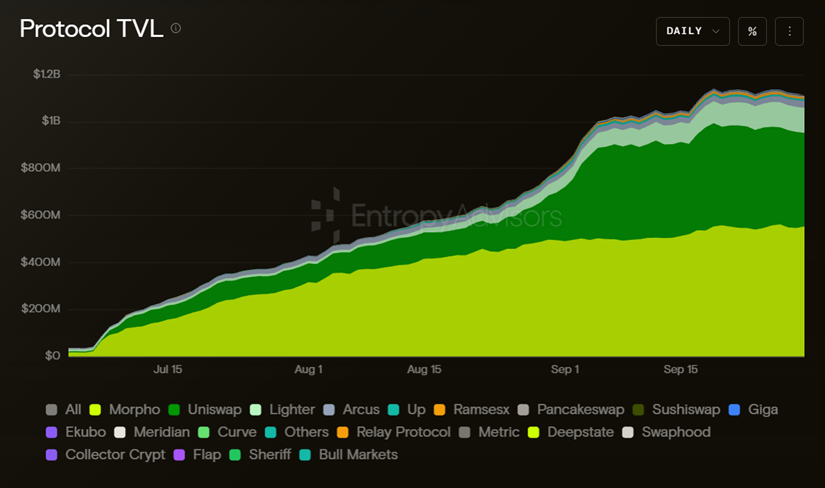
Robinhood ChainプロトコルTVL(Entropy Advisors)
Entropy Advisorsの集計によると、Robinhood ChainのTVLは9月末に11.2億ドルに達し、所要期間は3カ月であった。対照的に、HyperliquidのHyperEVMは2025年2月にローンチし、同年9月初旬に1.9億~2億ドルのTVLに達するまで約7カ月を要した;CoinbaseのBaseチェーンは2023年8月にローンチし、2024年9月に20億ドルを突破するまで約13カ月を要した。
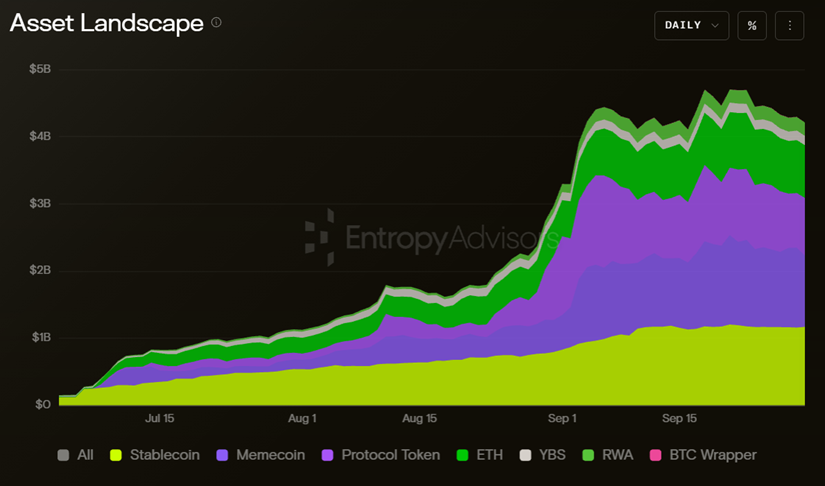
Robinhood Chainオンチェーン資産構成(Entropy Advisors)
オンチェーン資産の総規模は9月末に42.1億ドルに達した。9月初旬の急速な成長は主にmemeトークンとプロトコルトークンによるものであり;ステーブルコインの絶対規模は同時に拡大したが、その比率は明らかに希薄化した;RWAと利回り型ステーブルコイン(YBS)の規模は緩やかに増加し、その伸び率はmemeトークンとプロトコルトークンを大きく下回った。この段階はトークン発行プラットフォームPonsの取引とミントの熱狂期にあたり、Ponsの累計プラットフォーム取引高は45億ドル規模に達している。
オンチェーン資産
時価総額の高い資産は主にミームトークンとトークン発行プラットフォームのトークンで構成されている。
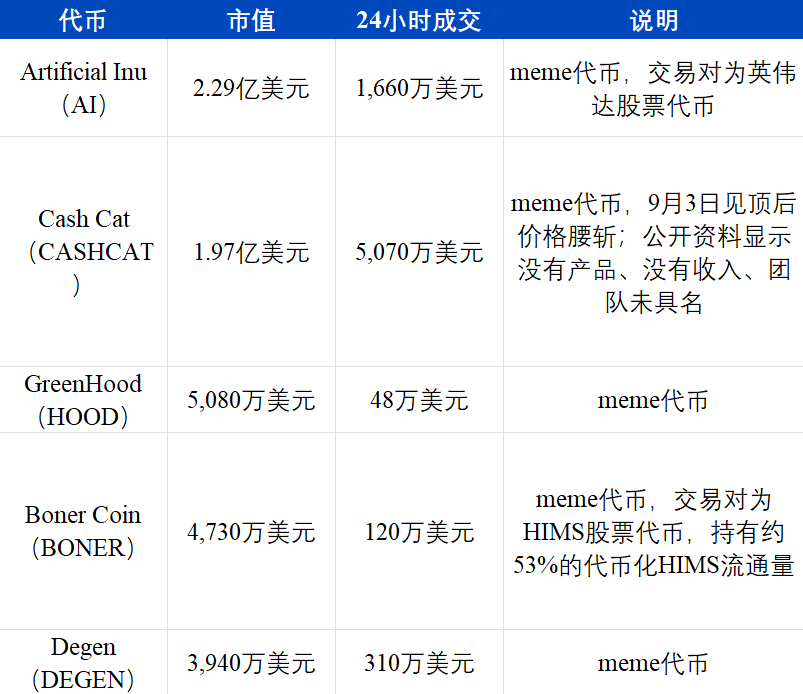
9月29日、Robinhood Chain上のミームトークンの総時価総額は約8億7,100万ドル、24時間取引量は約1億4,600万ドル;トークン発行プラットフォームPonsのプラットフォームトークンPONSは8月に時価総額が2,000万ドルから2億ドル以上に上昇した。時価総額1位のAIと4位のBONERはいずれも株式トークンを取引ペアとしている:前者はトークン化されたNVIDIA株で価格表示され、後者はトークン化されたHIMS株の半分以上を保有している;もう一つのミームトークンA Meme Coinはトークン化されたAMC株を取引ペアとし、2021年の「ミーム株」のナラティブを借用している。
トークン発行プラットフォームはオンチェーンで最も収益の高いアプリケーションである。Ponsは9月2日に1日で約2万5,000個の新規トークンを発行し、累計手数料収入は1億7,460万ドル;9月24日までの1週間で、Ponsの手数料収入は約1,950万ドル、前週は3,500万ドルであった。
株式トークンの取引は急速に成長しているが、ミーム取引と交錯している。CoinDesk Researchの統計によると、9月のRobinhoodのトークン化株式取引額は65億7,000万ドルで、前月比407%増、全市場の42.0%を占め、最大のトークン化株式取引所となった。Token Terminalの統計によると、9月23日までの30日間で、Robinhood Chain上の株式トークンのDEX取引額は104億ドルで、同期間の全チェーンDEX取引額の約19%を占め、ローンチ後最初の2ヶ月間ではこの比率は約8.7%であった。株式トークンの中で取引量が最も多いのはNVIDIAで、累計取引額は約21億ドル、Apple、GameStop、SpaceXの株式トークン取引も比較的活発である。この統計口径ではミームトークンと株式トークン間の取引ペアは除外されておらず、AI、BONERのような株式トークンで価格表示されるミーム取引の一部も株式トークンの取引に計上されている。
ロックアップデータは逆の方向を示している。DefiLlamaの口径によると、オンチェーンのトークン化資産は約1億2,500万ドル(より狭い口径では約3,200万ドル)、TVLの約6%に過ぎず、ローンチ当初はこの比率が3分の1近くであった。オンチェーン上の約6億4,000万ドルのステーブルコインのうち、USDGが54.8%を占め、USDeは1ヶ月で167%増加した。
CircleとArc
CircleのArcパブリックチェーンが9月16日にメインネットをローンチした。その設計はほぼあらゆる点で機関投資家を指向している:11社の創設バリデータはすべて伝統的金融と決済業界からであり、ブラックロック、DTCC、インターコンチネンタル取引所、Visa、Mastercard、スタンダードチャータード銀行、MoneyGram、SBI、住友商事、Global Payments、Galaxyが含まれる。取引手数料はUSDCで支払われ、決済は1秒以内に確定する。5月、Circleは30億ドル評価額でARCトークンのプレセールを完了し、a16zがリードし、ブラックロック、Apolloなどの機関が参加して2億2,200万ドルを調達した。
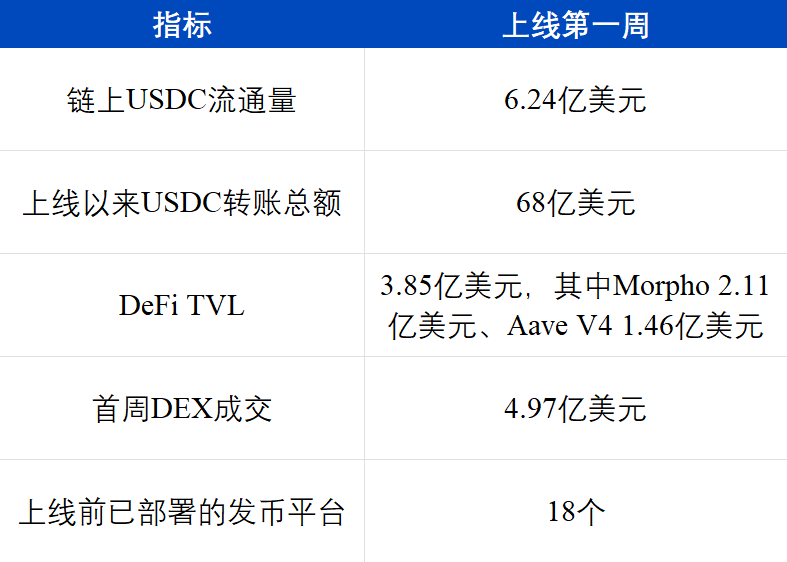
資金面はレンディングプロトコルとUSDC送金に集中している。3億8,500万ドルのTVLのうち、9割以上がMorphoとAaveという2つのレンディングプロトコルに預けられており、ステーブルコイン送金が現在オンチェーンで最も主要な活動である。
CircleはArcを通じて機関向け事業をさらに拡大しようとしているが、Arc上の取引面は依然としてmemeトークンが中心である。9月19日、Arc上の24時間取引額トップ5のトークンは順に:トークン発行プラットフォームのトークンARGUS(424万ドル)、memeトークンBCAT(411万ドル)、USDCの名前を借りたコミュニティmemeトークン(179万ドル)、トークン発行プラットフォームのトークンTOLLY(93万ドル)、memeトークンDUKE(84万ドル)であった。USDCを核心に設計された機関向けパブリックチェーンにおいて、取引が最も活発な上位5トークンのうち3つがmemeトークンである。Arcが発表した第一批エコシステムプロジェクトの中で、外国為替取引所Hibachiは既存のパブリックチェーン資産カテゴリーと明らかに異なる方向性を持つ唯一のものであり、現在まだ公開された取引データはない。
ArkStreamは、企業チェーンは現在まだ新しい資産クラスをもたらしていないと考えている。Robinhood Chainでは時価総額の高いトークンはmemeとトークン発行プラットフォームのトークンが中心であり、株式トークンの取引のかなりの部分がmeme取引ペアの形で現れている。Arcの資金はUSDCレンディングに集中し、取引はmemeとトークン発行プラットフォームのトークンに集中している。もしGas補助金と取引インセンティブが縮小した後も、オンチェーン取引が依然としてmeme中心であれば、企業チェーンの真の価値はさらなる検証が必要である。
CryptoのRWA融合の道
過去数回の強気相場の特徴
今回のRWA強気相場を定義する前に、まず過去数回の強気相場を振り返りたい。
2017~2018年のICO強気相場は、Crypto史上初の真の意味での全民富創造運動であった。プロジェクト側はトークン発行を通じて公開資金調達を行い、個人投資家が絶対的な参加主力であり、ナラティブの核心は「分散型破壊的イノベーション」で、参入障壁はほとんどなく、規制の制約も受けなかった。この強気相場の多くのプロジェクトは、ブロックチェーンというハンマーを持って釘を探すように、各分野で「ブロックチェーン+」のPPTイノベーションを行っていた。その後の2020~2021年のサイクルと比較すると、このサイクルのインフラはまだ未成熟で、多くのプロジェクトはまだ反証される段階に達していなかった。振り返ると、当時のかなりの数のプロジェクト自体が詐欺であった。
2020~2021年のDeFi+NFT強気相場は、世界的な金融緩和政策の背景で発生した。USDT、USDCなどのステーブルコインのオンチェーン流通規模が爆発的に成長し、伝統的なドル体系とオンチェーン世界を結ぶ核心的なパイプラインとなった。インフラが成熟した後、DeFiが動き始め、AMMが流動性モデルのイノベーションとして富の効果を大いに刺激し、流動性マイニングのフライホイールが価格の急速な上昇を推進した。人々は再び「ブロックチェーン+」を信じるようになり、Cryptoの様々なイノベーションの試みは頂点に達した。同様にインフラの成熟により、様々なナラティブが真の試練に直面し始め、トークン化とエアドロップインセンティブが試練の周期を延ばしたが、大部分のナラティブはその後の弱気相場で次々と反証され、メタバースが最も典型的な例である。
DOGEのような初期のmemeを除けば、大部分のmemeはDeFi Summer期のSUSHIに遡ることができる。初期のmemeは純粋ではなく、「meme型DeFi」に属し、戯画的な方法でDeFiプロジェクトのコミュニティ伝播性を高め、運営方法は依然として通常のプロジェクトに従っており、当時は大量の動物、植物、食べ物をテーマにしたmeme型DeFiが出現した。強気相場の後期になると、ナラティブの反証とmemeの高潮が共振を形成した。暗号資産プレイヤーは、いわゆるナラティブの多くがプロジェクト側が収穫のために使うパッケージングであることに気づき、表面的には公平に分配されるmemeの方がむしろ市場に認められた。SHIBはその中で最も象徴的なトークンであり、その遊び方は以前のmeme型DeFiとは完全に逆で、まずmemeを作り、その後DeFiとパブリックチェーンのナラティブで着地需要と売り圧力を受け止めた。SHIBから、ますます多くのmemeプロジェクトが純粋なmemeの遊び方を採用するようになった。ポストDeFi時代のmemeの基本言語には、公平発行、コミュニティアイデンティティ、反VCナラティブ、有名人による触媒、超低単価、そしてソーシャルメディア駆動の再帰性が含まれる。
2024~2025年のETF/ミーム強気相場の特徴は、資金流入の方法が根本的に変わったことだ。現物ETFはブラックロックのIBITなど伝統的な資産運用大手が主導し、SECの規制を受ける合规資金の入口である。DATはStrategyに代表され、上場企業の株式を通じて間接的にビットコインなどの暗号資産を保有する。この強気相場では、いわゆるアルトコイン強気相場は訪れなかった。ビットコインは大量の機関資金を獲得したが、その資金が自動的にアルトコインにローテーションすることはない。アルトコイン市場は全面高の特性を失い、小さなホットスポット型市場へと変わった:資金は次々と新しい小さなホットスポットに急速に集まり、富を生み、そして終わる。各ホットスポットの平均サイクルは3ヶ月を超えない。2020~2021年の強気相場では、資金はBTC、ETH、大型アルトコイン、各セクターのアルトコインへと順番に流出した。2024~2025年の強気相場では、アルトコインの相場はミームが上がった後にAIが上がり、AIが上がった後にミームが上がるという形になった。厳密に言えば、当時のAIプロジェクトの大部分もAI系ミームであった。
2023年の弱気相場での反証プロセスの中で、アルトコインはポストナラティブ時代に入り、暗号資産プレイヤーはもはやナラティブを信じず、全面的にミームを受け入れるようになった。2023年末、BONKとWIFがSolana上のミーム潮流を開始した。前のサイクルのSHIBとは異なり、WIFには複雑なビジョンも、伝統的な意味でのロードマップもほとんどなかった。それは、純粋に画像、言語、コミュニティのコンセンサス、流動性だけに依存するミームが、Solana上で大規模な資産を形成できることを証明した。これは、Solanaのミーム市場が「エコシステムコミュニティコイン」から「アテンションアセット」段階へと移行したことを示している。
Pump.funはミームのナラティブを頂点へと押し上げ、同時にCryptoのナラティブサイクルの全面的な終焉を象徴している。我々の判断はこうだ:かつて熱狂的だったSolanaミーム強気相場はもはや再現されない可能性が高い。第三四半期にRobinhoodチェーン上の株式ミームが小さな盛り上がりを見せたものの。最も主要な理由は、Pump.funがミームの発行を工業化された流れ作業の時代へと導き、ミームの供給が個人投資家の流動性をはるかに上回っていることだ。「ミームの公平な分配」という認識の崩壊が市場の信頼に与えた打撃は、かつてのVCコインの信頼崩壊と比べて遜色ないだろう。NFT強気相場でも同様のことが起きた:BlurはNFTに豊富な流動性を提供したが、その流動性こそがNFTの集中的な売却の出口となった。
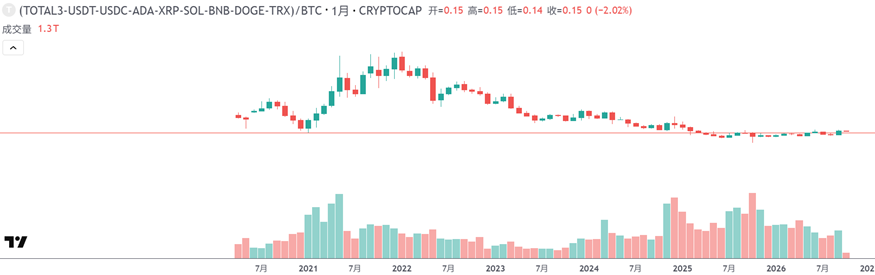
小型アルトコイン/BTC為替レート(TradingView)
しかし今、ミームの強気相場は二度と戻らない。小型アルトコインのビットコインに対する為替レートもこれを裏付けている。今回の上昇は主にビットコインに集中している。2024年と2025年、米国のビットコイン現物ETFの年間純流入額はそれぞれ352億ドルと214億ドル(CoinDesk)であり、新規資金は主にETFを通じてビットコインに流入し、小型アルトコインには拡散しなかった。第二部のデータによると、2026年第3四半期の回復も同様にビットコインに集中している。
現在のこの時間枠において、私たちはCrypto RWA強気相場の真の象徴的な節目をまだ定義することはできないが、2026年は間違いなくCryptoのRWA元年である。この強気相場を一つの言葉で定義するなら、最も適切なのは「融合」であろう。これまでCryptoは世界の金融イノベーションの実験場という役割を担ってきたが、今それは現実の生活に溶け込み、現実生活の一部になりつつある。一方ではステーブルコインのグローバルな拡大、他方では株式のトークン化による流動性の改造である。
過去3回の強気相場(ICO、DeFi/NFT、ETF/DAT)の共通の特徴は「一方向の浸透」であり、資金やナラティブは主にCryptoネイティブの世界から外へ放射され、伝統的な世界の注目と増分資金を引き寄せていた。今回のRWAを核心的ナラティブとする波の最も顕著な特徴は「双方向の奔赴」である。一方ではBinance、Coinbase、Krakenに代表される大手中央集権型取引プラットフォームが自ら外へと延伸し、株式、商品、指数などの伝統的資産をオンチェーンに載せている。他方ではRobinhoodに代表されるインターネット証券会社が逆方向に参入し、自らパブリックチェーンを構築し、トークンを発行し、証券ブローカー業務の基盤をオンチェーンに移行させている。
取引プラットフォームとRWA無期限契約
今回のRWA強気相場の最も直接的な現れは、Binance、Hyperliquidにおける株式などのRWA無期限契約の出来高であり、それは2026年の暗号資産業界における最主要の出来高増分である。
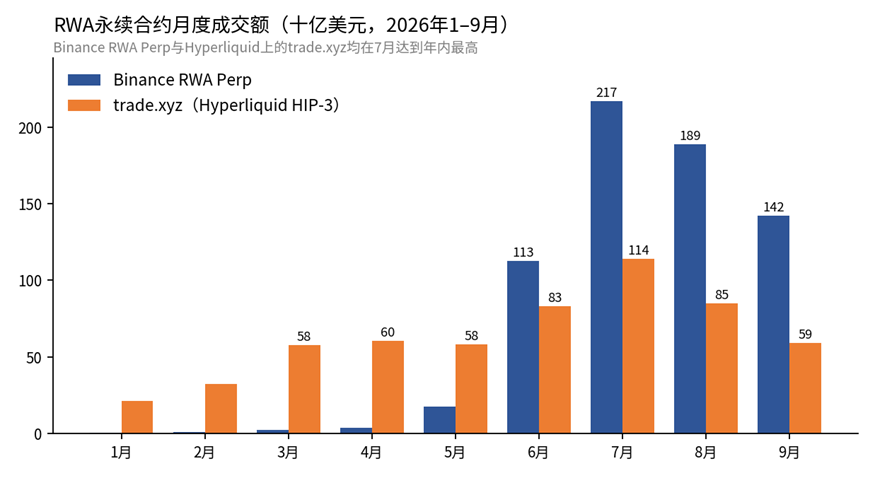
RWA無期限契約の月間出来高(Binance、Hyperliquid、ArkStream整理)
Binance RWA Perpの月間出来高は1月の4.1億ドルから7月の2,169億ドルに増加し、Hyperliquid上のHIP-3フレームワーク下のtrade.xyzは7月に1,141億ドルに達し、いずれも年内最高となった。8月以降は両者とも回落し、9月はそれぞれ1,420億ドルと593億ドルとなり、それでも第2四半期を大幅に上回っている。第3四半期、Binance RWA Perpの出来高は5,477億ドルで、第2四半期の4倍以上となり、その無期限契約総出来高の11.7%を占め、第1四半期のこの比率は0.1%未満であった。
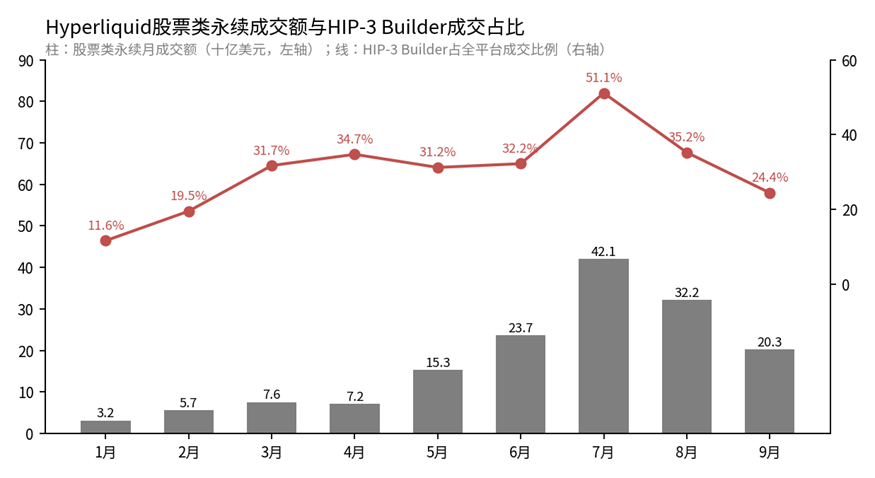
Hyperliquidの株式型パーペチュアル取引高とHIP-3 Builder取引シェア(Hyperliquid、ArkStream整理)
Hyperliquidにおいて、HIP-3 Builderの取引高は第1四半期の1,324億ドルから第3四半期には2,612億ドルへと増加し、株式型パーペチュアルは165億ドルから946億ドルへと増加した。月別に見ると、HIP-3 Builderの取引シェアは7月に51.1%に達し、9月には24.4%まで回落した。株式型パーペチュアルの月間取引高は7月の421億ドルから9月には203億ドルへと減少した。同じ時期に、BinanceとHyperliquidの暗号資産パーペチュアル取引高はいずれも第1四半期を下回っており、業界の取引増分はほぼすべてRWAパーペチュアル契約によるものだ(Binance、Hyperliquid公式API)。
業界全体で見ると、CryptoRankの統計によれば、RWAパーペチュアルDEXの第3四半期の総取引高は3,650億ドルで、前四半期比32%増となり、うち株式型資産が1,750億ドルを貢献し、約48%を占めた。CoinDesk Researchの統計によれば、2026年上半期に暗号資産取引プラットフォームが処理したRWA関連の取引量は1兆ドル近くに達し、うちBinance一社で60.9%の市場シェアを占めた。金、銀、原油などの商品パーペチュアル、およびSpaceXなどのPre-IPO契約も、取引プラットフォームの新たな取引高の源泉となっている。
取引プラットフォームは、単なる暗号資産のマッチングプラットフォームから、「万物が取引可能」な総合金融インフラへと加速的に転換しつつある。CoinbaseはYahoo Financeと提携して暗号資産と従来型株式の相場および取引の入り口を統合し、「万物取引プラットフォーム」(Everything Exchange)のビジョンを推進している。KrakenはxStocksフレームワークに基づき、規制されたトークン化株式パーペチュアル契約を打ち出し、非米国ユーザー向けに最大20倍のレバレッジで7×24時間取引を提供している。BinanceはBinance Alphaを通じてOndo Financeが提供するトークン化資産エクスポージャーを導入している。Binanceの第3四半期の上場データもこの点を裏付けており、Binanceはすでに「株安」と化していると言える。
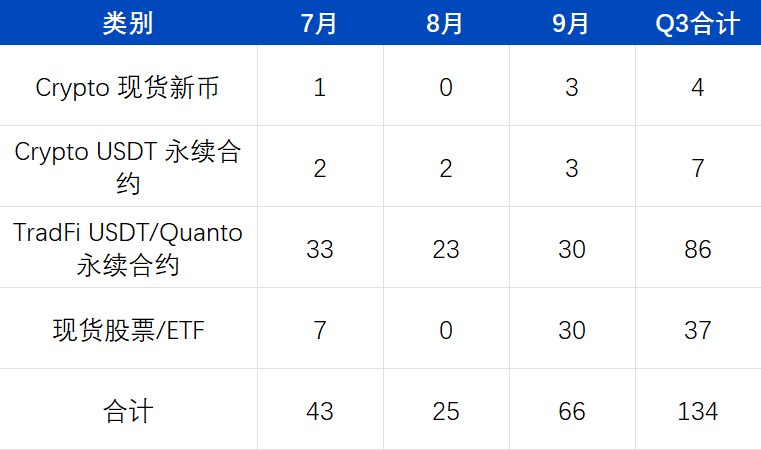
2026年第3四半期Binance各種取引商品の新規追加数(ArkStream整理)
第3四半期、Binanceは合計134の取引商品を新規追加した。うちTradFi系無期限契約が86、現物株式とETFが37、暗号資産の現物新規トークンと無期限契約は合計わずか11であった。
トークン化株式とオンチェーンRWA
Binanceリサーチの統計によると、9月15日時点でオンチェーンRWA規模は341.8億ドルに達し、年初来で85.2%増加した。うち米国債とマネーマーケットファンドが182.9億ドルで年初来増分の54.7%を占め、トークン化株式は44.3億ドルで年初来390.4%増加し、RWAに占める割合は年初の4.9%から13.0%に上昇した。プライベートクレジットは国債以外で最も成長が速いカテゴリーであり、金などのコモディティ、企業・政府債、不動産、海運ファイナンス、再生可能エネルギーなどのオルタナティブ資産もオンチェーン化が加速している。BlackRock、Franklin Templeton、Fidelity、JPMorgan、Apolloなどの老舗金融機関が、Securitize、InvestaX、IXSなどのトークン化プラットフォームとともに、今回のRWAブームにおける機関投資家側の供給の主力を形成している。DTCCは約40の機関と共同でトークン化証券、ETFおよび国債の本番環境での実取引テストを完了し、10月に全面商業化を計画している。シンガポールの「Project Guardian」の参加機関も40社余りに拡大した。
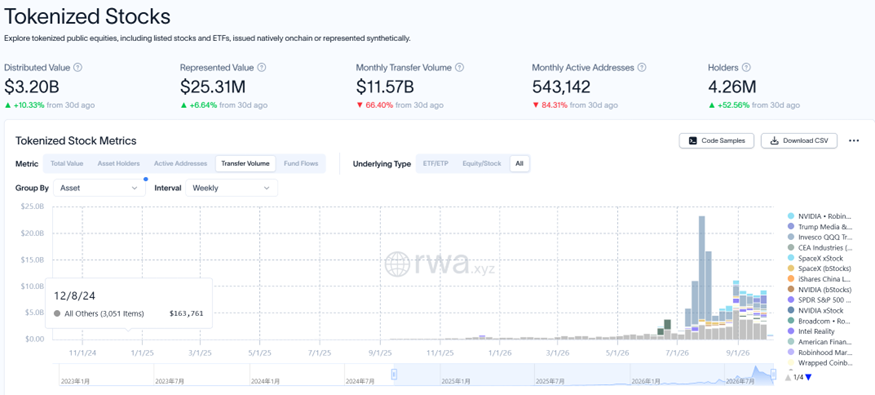
トークン化株式の全市場データ、2026年9月末時点(rwa.xyz)
トークン化株式は最も成長が速いカテゴリーである。CoinDesk Researchの統計によると、9月の全市場トークン化株式の時価総額は48.7億ドルに達し、当月の出来高は156億ドルで、いずれも過去最高を更新した。オンチェーンのトークン化株式の送金量は7月にピークに達した後減少したが、8月と9月は依然として6月以前の水準を明確に上回っていた。保有アドレスは426万に達した。
証券会社側では、Robinhoodが今四半期最も注目された事例である。9月、Robinhoodは最大のトークン化株式取引所となり、全市場の出来高の42.0%を占めた。しかし第2部で述べたように、Robinhood Chainで時価総額の高い資産は依然としてmemeやトークン発行プラットフォームのトークンが中心であり、株式トークンはロックアップの約6%に過ぎない。Robinhoodの融合の道における優位性は、38カ国、2,800万人超の顧客をカバーする入口にある。
業界の観察者たちはこの現象を「デジタル資産と伝統的資産の境界が、二つの方向から同時に溶け合いつつある」と総括している。暗号資産取引プラットフォームは自らをより伝統的な取引プラットフォームに近づけようと努め、伝統的な証券会社は自らをより暗号資産取引プラットフォームに近づけようと努めている。出来高の増分から見ると、現在先行しているのは取引プラットフォーム側である。株式などのRWA無期限契約が今回の最も主要な増分を生み出しており、証券会社側のオンチェーン株式トークンはまだ初期段階にある。
ユーザーと技術の融合
BinanceであれRobinhoodであれ、「融合の道」という歴史的な窓口において目標は一致している。グローバルで多品種の投資商品の入口となることだ。この融合は取引品種にとどまらない。
ユーザーの融合。2025年末時点で、世界の暗号資産保有者は約7.2億人から7.4億人で、世界人口の約9%を占める。しかし保有は利用を意味しない。重複を除いたアクティブな暗号資産ユーザーは約4,000万人から7,000万人で、保有者層のわずか6%から10%に相当する。Cryptoはかなりの規模の資産保有者カバレッジをすでに達成しているが、高頻度で利用される金融インフラとなるには依然として明らかな隔たりがある。
技術の融合。2025年、StripeとShopifyは34カ国の数百万の加盟店がUSDC決済を受け入れられるようにすると発表した。消費者はオンチェーンのUSDCで支払い、加盟店は直接現地通貨を受け取り、資金は通常の銀行カード収入と同様に銀行口座に入金され、加盟店はウォレット、Gas代、ステーブルコインの交換を管理する必要がない。PolymarketはCryptoが現実世界へ向かうもう一つの道である。それはブロックチェーンの可視性を保ち、ステーブルコイン決済、公開ポジション、スマートコントラクトによる保管を活用して、伝統的なメディアとギャンブルプラットフォームの間には本来存在しなかったリアルタイムの確率市場を生み出した。その突破口は、政治の観察者、トレーダー、記者、一般大衆がオンチェーンの価格を情報源として見なし始めたことにあり、圏外のユーザーが暗号資産を購入するかどうかはむしろ二次的なものである。
かつてCryptoと言えば、人々はサイファーパンク、投機市場、辺境市場、金融の実験場を思い浮かべた。RWAの進展に伴い、Cryptoは現実生活の一部となりつつあり、現実生活の中で成長の養分を得てもいる。
買い戻し型トークンの市場パフォーマンス
市場の増分資金がますますRWA、トークン化株式、ステーブルコインなど「TradFi類似」資産に引き寄せられる中、純粋な暗号資産ネイティブトークンが自らの資金を引き留める能力をいかに証明するかが、今サイクルにおけるすべてのCryptoプロジェクトの核心的な試練となりつつある。買い戻し型トークン、すなわちプロトコル収入の一部を二次市場での自社トークンの買い戻しと焼却または再分配に充てるプロジェクトは、典型的にはHyperliquidのHYPE、Pump.funのPUMPであり、「プロトコルが真のキャッシュフローを生み出し、トークン価値に還元できるか」を市場が検証するための尺度であり、これはRWA資産が強調する「キャッシュフローと収益の検証可能性」というロジックと呼応している。
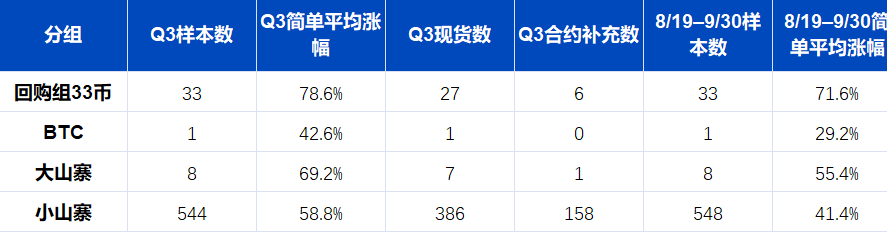
Binanceの買い戻し型トークンの第3四半期価格パフォーマンス(ArkStream整理)
ArkStreamはBinance上のプロジェクトのパフォーマンスを集計した。集計基準は現物を主とし、契約を補完とする。第3四半期全体では、買い戻しグループの33トークンは平均78.6%上昇し、ビットコインは42.6%上昇、大型時価総額アルトコイン8銘柄は平均69.2%上昇、小型時価総額アルトコイン544銘柄は平均58.8%上昇した。8月19日にビットコインが本当に強含みに転じてから四半期末まででは、買い戻しグループは平均71.6%上昇し、ビットコインは29.2%上昇、大型アルトコインは55.4%上昇、小型アルトコインは41.4%上昇した。四半期全体で見ても、8月19日以降で見ても、買い戻しグループのトークンのパフォーマンスは他のアルトコインを上回っている。このデータ群にはもう一つの現象がある。大型アルトコインはビットコインよりも大きな弾力性を持ち、小型アルトコインの全体的なパフォーマンスは大型アルトコインに劣る。小型アルトコインの平均上昇率はビットコインを上回っているものの、これは以前のより深い下落幅からの反発によるものであり、小型時価総額アルトコインのビットコインに対する為替レートは依然として多年ぶりの低水準にある。これは我々の見解を裏付けている。すなわち、大部分のアルトコインは、買い戻しによるトークンの価値捕捉の支えがなければ、memeのように市場の注目を集めることもできず、今後の市場で徐々に衰退していくだけだろう。
Cryptoプロジェクトにとって、これはまさに今回のRWA強気相場が突きつける真の試練である。RWAやトークン化株式などの資産は、原資産のキャッシュフローが明確で規制上の認知度が高いという優位性により、継続的に増分資金を引き寄せている。暗号ネイティブプロジェクトが、持続可能で検証可能なプロトコル収入と価値捕捉メカニズムを備えていることを証明できなければ、買い戻しや配当、その他の形態であれ、次の資金再配分の中で周縁化される可能性が高い。キャッシュフローを生み出す能力を真に備え、買い戻しなどのメカニズムを通じてトークン保有者に価値を譲渡する意思のある少数のトッププロトコル、例えばHyperliquidは、「RWA類似化」したバリュエーション体系の再構築の中で頭角を現し、Cryptoネイティブのナラティブと伝統的金融のバリュエーションロジックをつなぐ橋渡しとなることが期待される。ArkStreamは、今後数四半期において、「プロトコル収入と買い戻しの持続可能性」が、単純なTVLや取引量に取って代わり、暗号プロジェクトのファンダメンタルズの質を測るより重要な指標になると考えている。
投機的需要は消えない。memeやナラティブ型プロジェクトには依然として市場の居場所がある。ただ、大部分のプロジェクトにとって、トークンを発行して資金を集める黄金時代はすでに終わった。今後、Cryptoプロジェクトが直面するのは全面的な競争である。執筆中に、ちょうどBlastとAbstractが閉鎖を発表した。同じ時期に、CEXも暗号資産の上場廃止を続けており、Binanceは第3四半期に累計で15の現物資産と13の契約資産を上場廃止した。この淘汰はすぐには終わらない。それはRWA融合の道におけるCryptoに不可欠な陣痛であり、融合の道が始まった後、Cryptoは新生を遂げるだろう。
まとめ
マクロ面では、米イラン衝突が繰り返し激化し、ブレント原油は73.74ドルから108ドル以上に上昇、ガソリン価格は前年同期比27.4%上昇し、消費者の1年先インフレ期待は4.6%に上昇した。FRBは2023年以来初の利上げを完了し、市場は年末までにもう一度利上げする確率を約94%と見ている。10年債利回りは9月28日に5.25%まで上昇し、2007年6月以来の高水準となった。ビットコインはナスダックと同方向に動き、金とはデカップリングした。
暗号資産面では、8·19以降市場は明らかに回復し、ビットコインは第3四半期に42%上昇したが、アルトシーズン指数とビットコイン市占率は資金が依然としてビットコインに集中していることを示している。暗号資産の無期限契約は7月に底打ちし9月に反発したが、第3四半期の出来高は第1四半期を依然として下回っている。Robinhood ChainとArcのローンチ後、取引規模は急速に拡大したが、取引は依然としてミームが中心であり、株式トークンと機関投資家向け決済はまだ初期段階にある。
業界面では、今回のRWA強気相場は主にBinance、Hyperliquidにおける株式などのRWA無期限契約の出来高増加に現れており、これが2026年の暗号資産業界における最主要の出来高増分である。オンチェーンRWA規模は年内に85.2%増加した(Binanceリサーチ)。ミームの強気相場は二度と戻らず、新規資金は主にETFを通じてビットコインに流入している。暗号資産ネイティブプロジェクトの中では、プロトコル収益があり継続的に自社トークンを買い戻しているトークンが、他のアルトコインを明らかにアウトパフォームしている。
我々の基本的な判断は、ホルムズ海峡の通航が回復し、原油価格と国債利回りが明らかに低下するまでは、ビットコインはおそらく依然として米国株のリスク選好と連動して変動するということである。暗号資産プロジェクト間の分化はさらに拡大する可能性が高く、プロトコル収益と買い戻しの持続可能性がより重要な選別基準となるだろう。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







