「チップが足りない」と叫ばれて2年、今やボトルネックは金になった
TL;DR
· 10月12日のシンガポールDBS銀行フォーラムで、ブロードコムCEOの陳福陽氏とインテルCEOの陳立武氏が同席し、AIの近端需要は依然として供給を上回っており、次の段階の主な制約は資本と資本コストから来ると述べた。
· 陳福陽氏の現場估算によると、チップを売る側は儲かっており、計算力を利用する側の多くはまだ儲かっていない。9月の世界AI債務発行は230億ドルに減少し、融資条件は再価格設定されつつある。
· 両社の動きは同じ方向を指している:拡張は止まっていないが、融資構造はクリーンにし、投資収益は明確に説明する必要がある。
· 関連銘柄:ブロードコム(AVGO)、インテル(INTC)、エヌビディア(NVDA)、マイクロン(MU)
2026年10月12日、DBS銀行がシンガポールで主催した第1回Asia Future Forwardフォーラムで、ブロードコム最高経営責任者の陳福陽氏とインテル最高経営責任者の陳立武氏が同席し、次の1兆ドル規模のAI価値がどこから来るのかを議論した。
モデレーターを務めたDBS銀行最高経営責任者の陳淑珊氏が質問したのは、長期金利の上昇がハイパースケーラー雲事業者の債務コストをいかに押し上げるかという点だった。2人の回答は同じ新しい変数を指し示した:AI拡張を妨げているのはもはやチップ、ストレージ、電力だけではなく、資金の価格でもある。
陳福陽氏は、自身の目に映る最大の制約は資本だと述べた。陳立武氏はそれに続き、近端に課題があるとすればそれは資本と資本コストであり、より長い目で見れば人々は投資収益を見たがっていると述べた。
近端需要は失速しておらず、制約は融資条件に変わった
両CEOはいずれも需要が止まるとは言わず、次の段階の難題は「買えない」から「買えて、返済できる」に変わったと述べただけだった。
陳福陽氏は、計算力インフラの需要が供給を上回るタイトな均衡は2029年あるいは2030年まで続く可能性があり、ストレージ不足は1年以内に緩和するかもしれないが、ウェハーの逼迫は2028年から2029年にならないと明確には改善しないと判断した。ただし同氏は、自分は2029年に何が起きるかすら分からない、まして2030年はなおさらだと付け加えた。需給予測は条件文であり、注文ではない。
陳立武氏は時間軸を2つに分けた:今後2、3年は明らかな減速は見られず、訓練段階の投入は一部すでに実を結んでおり、次の成長波は推論、エージェント、物理世界AIにある。また同氏は、業界が本当につまずくとしたら、それはストレージ、基板、あるいは電力であり、全面的なブレーキではないだろうし、ある種の調整は良いことだと述べた。
陳福陽氏が現場で計算した収支勘定
市場がより気にしたのは、同氏が現場で計算したその勘定だった:シャベルを売る側は儲かっており、シャベルを使う側の多くはまだ儲かっていない。
彼はモデルルーティングプラットフォームOpenRouterのスループットを引用して粗い試算を行い、世界でモデルを1年間動かすコストは約2000億ドル、回収は約1500億ドルとした。フロンティアラボは約1000億ドルの支出に対して約1200億ドルの収入があり、オープンソースウェイト陣営は支出が同程度でありながら、回収は約300億ドルにとどまる。
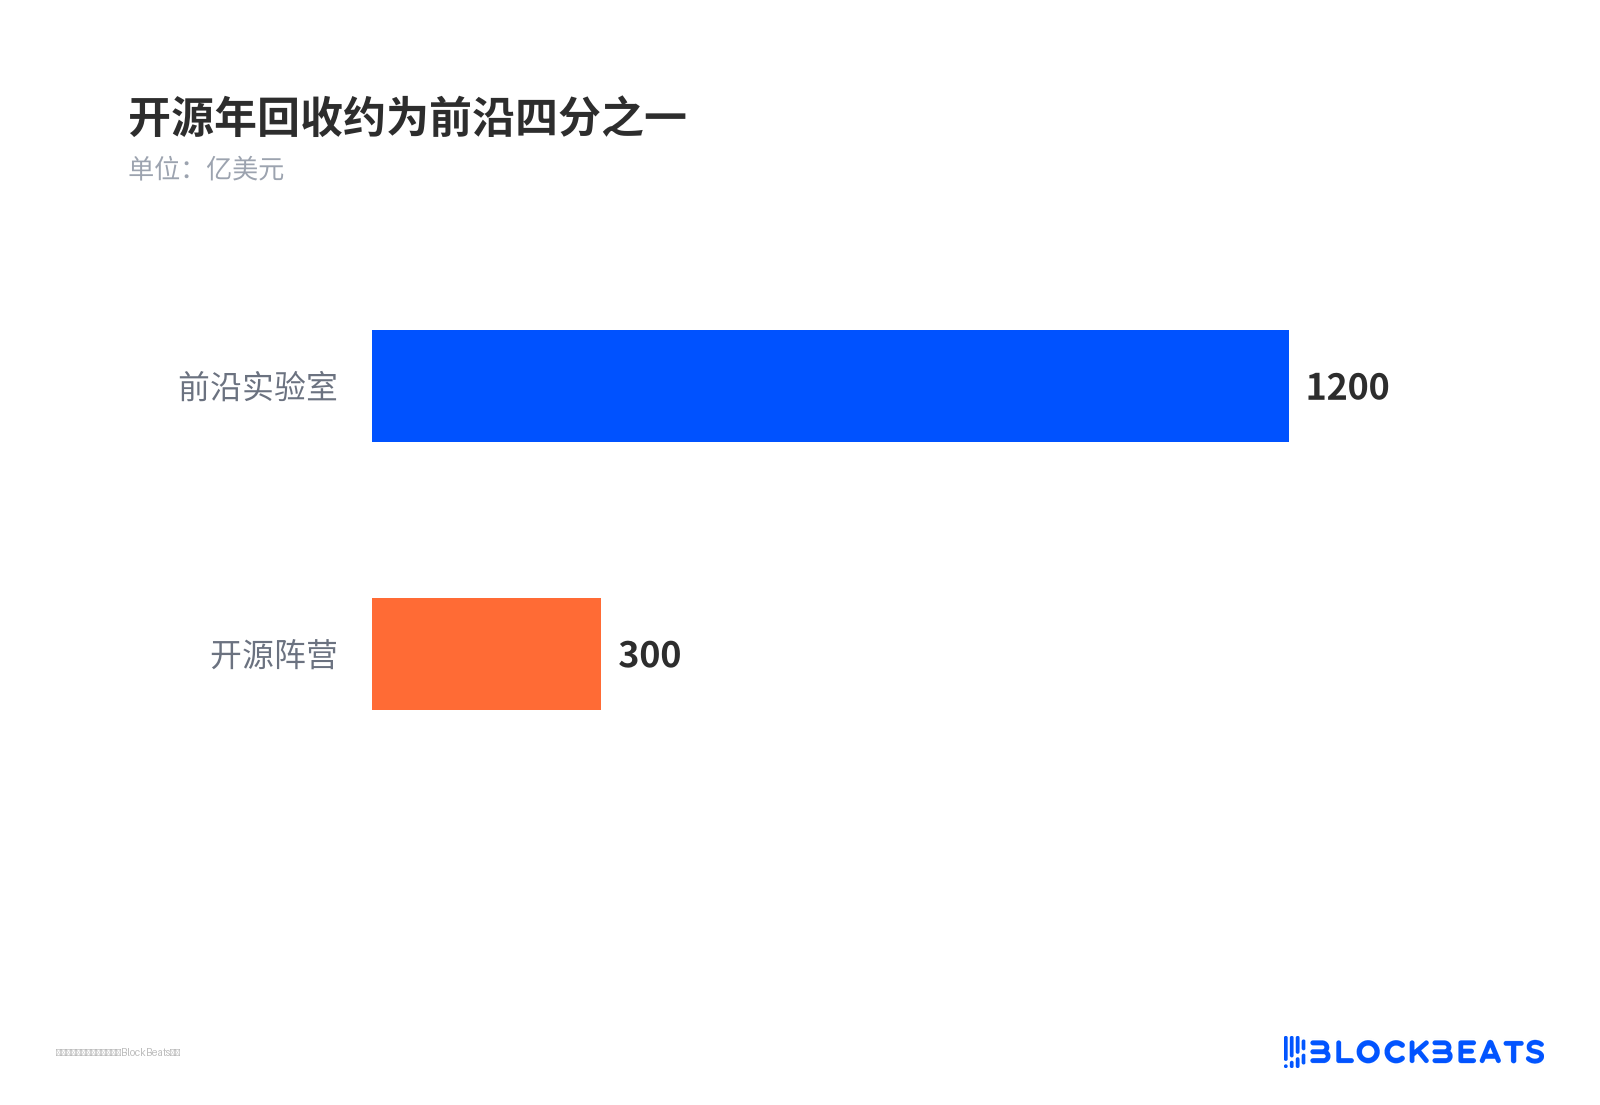
オープンソースの年間回収はフロンティアの約4分の1
企業側の多くはリターンを見いだせておらず、彼のたとえでは、子供が10ドルのゲームコインを10分で使い切ったのに何も学ばなかったようなものだという。
彼が挙げた2つのサンプルは、Anthropicの年換算収入が約650億ドルで2.5GW未満の計算力に対応し、OpenAIが約500億ドルの年換算収入というものだ。これらの数字はCEOが現場で估算したもので監査は受けていないが、階層は明確である。すなわち、シャベルを売る者が儲かり、フロンティアラボはかろうじて均衡し、企業側とオープンソース陣営が最も薄い。
債券市場はフォーラムより早くシグナルを出した
『フィナンシャル・タイムズ』はフォーラムの2日前にモルガン・スタンレーのデータを引用し、2026年9月の世界のAI関連債券発行が230億ドルに減少し、8月の半分未満であり、6月のピークである1130億ドルをはるかに下回ったと報じた。最初の9か月の累計は約4660億ドルだが、9月は米国の投資適格AI債がほぼ発行停止となった。
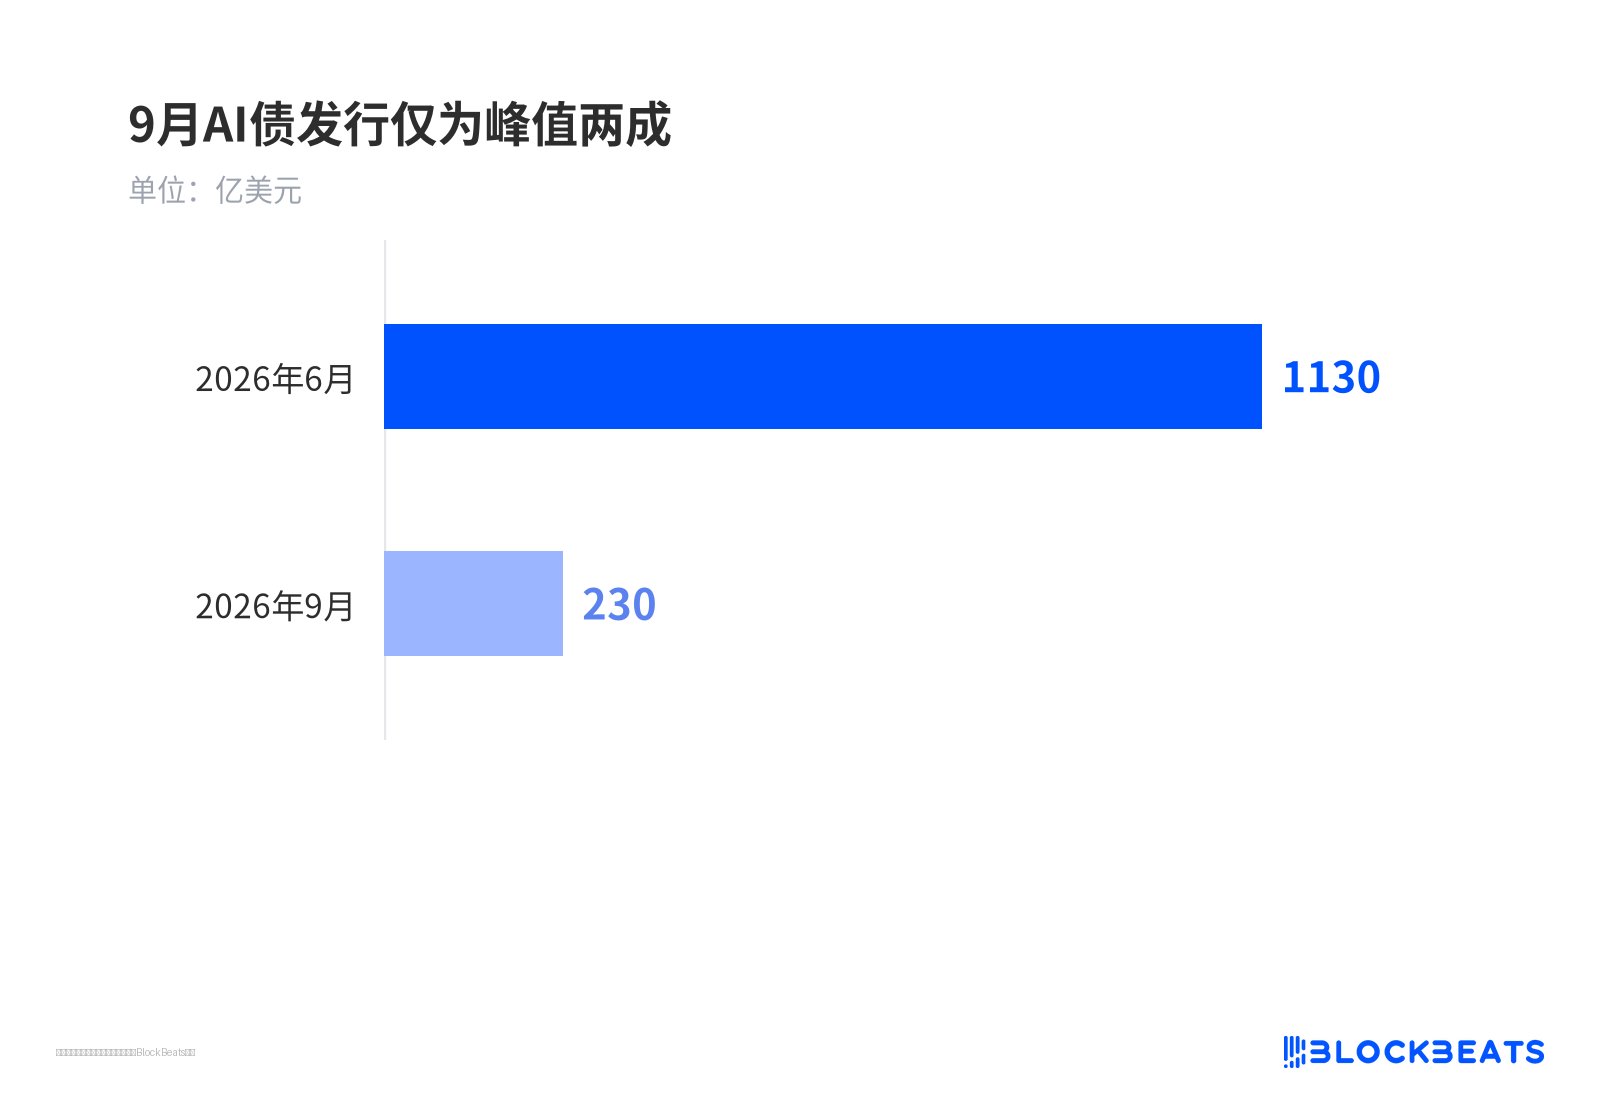
9月のAI債発行はピークの2割のみ
モルガン・スタンレーは主因を、上半期にすでに大量の前倒し調達が行われたこと、同時に供給過多が一部プロジェクトの利回りを押し上げ、ハイパースケーラー各社の借入コストを高めたことに帰した。
タン・スーシャンはフォーラム期間中にBloomberg TVのインタビューで、市場はすでに意思表示しており、AI融資リスクは再価格設定されており、投資家はより高いリターンとよりクリーンな構造を求めていると述べた。DBSは今年すでに複数のAI関連融資を主導し、主に半導体、ストレージ、データセンターに投資している。
資本制約を強調する一方で、融資パイプラインを築き続ける
タン・フクヨウは資本が最大の制約だと言うが、ブロードコムの動きは自分たちのために融資パイプラインを作り続けることである。
今年6月、ブロードコムはアポロとブラックストーンと共同でAI XPVプラットフォームを立ち上げ、初回は約350億ドルで、Anthropicの1GW超のプロジェクトにサービスを提供し、プラットフォームは2028年までに20GW超を計画している。
現在ウォール街は約600億ドルの新規融資を組み立てており、優先担保債と劣後債で構成され、ブロードコムは残存価値サポートも提供する。すなわち、顧客が返済できない場合に一部を底支えする。
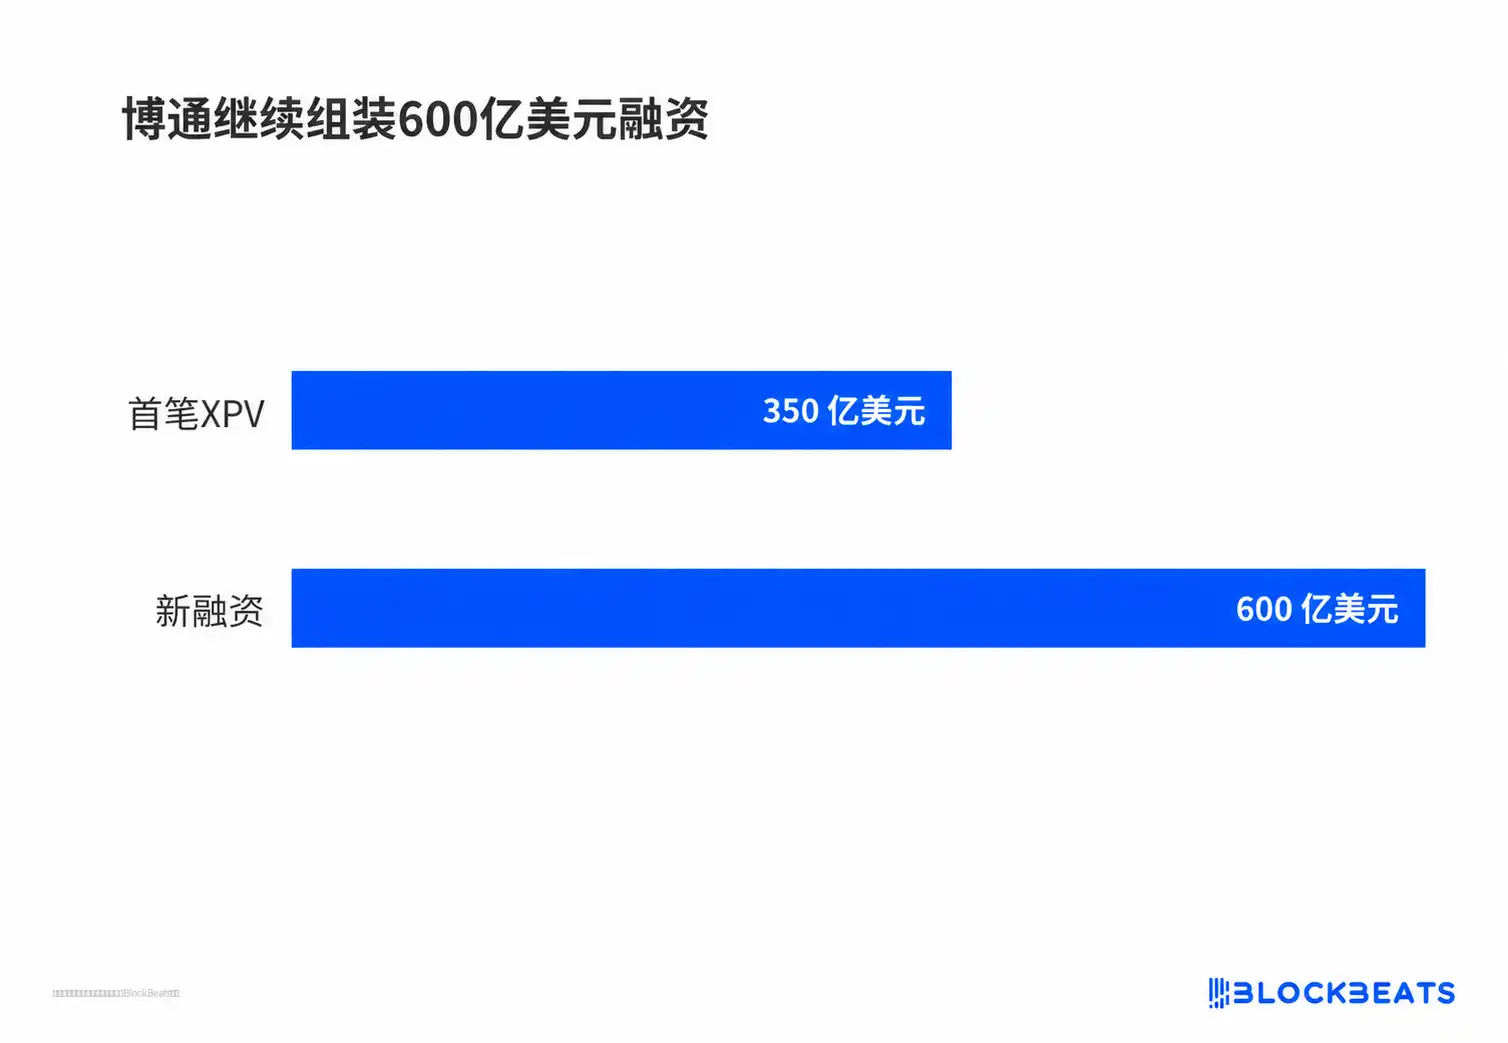
ブロードコム、600億ドル調達の組成を継続
アナリストがプラットフォームを20GWまで拡大するモデルに基づく試算では、関連ビークルのシニア債規模は数千億ドルに達する可能性がある。これは取引とモデルの口径であり、ブロードコムのオンバランス負債ではないが、同じことを指し示している。資本規律は建設停止を意味せず、構造をクリーンにし、リターンを明確に説明することを意味する。
プライシングアンカーはすでに変わり、検証ポイントは収入と引受
10月12日の米国株の半導体株には確かに調整があったが、セクター崩壊とまでは言えない。ブロードコムは寄り付き後に一時約1.5%下落し、終値は約1.9%安だった。インテルは約3.2%安の101.35ドルで引け、出来高は平均日量を下回った。
さらに早い10月8日、OpenAIの年換算収入が約500億ドルで、以前の680億ドルという見方を下回るとの市場噂が、すでにブロードコム株価に圧力をかけていた。
あるフォーラムでの発言と1日の緩やかな調整を直接因果関係で結びつけると、変動の意味を過大に評価することになる。過去2年間に一つずつ克服されてきた半導体、ストレージ、電力のボトルネックは、生産能力の立ち上げによって緩和されつつあり、資本と商業化の検証が新たな価格決定変数となっている。
モルガン・スタンレーは2026年通年のAI関連債務が依然として約5700億ドルに近いと予想しており、総量はまだ増えている。変わったのは伸び率と条件だ。
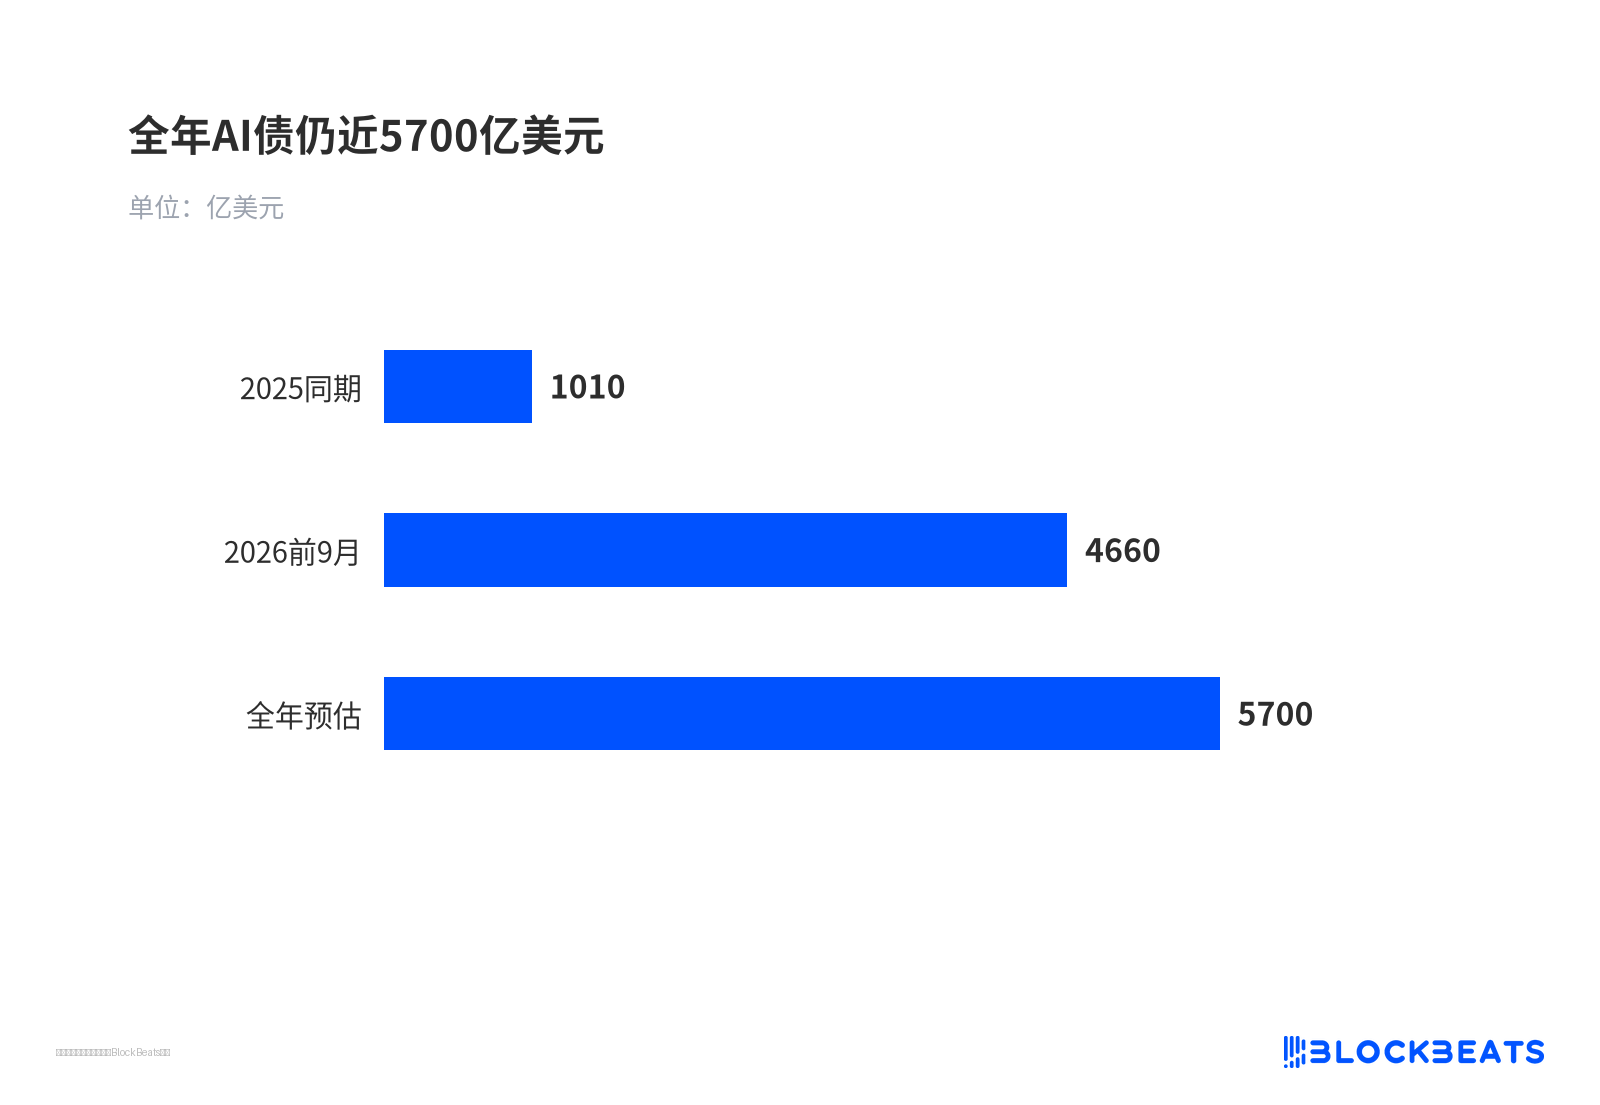
通年のAI債は依然約5700億ドル
検証が必要なのは演算チップの出荷量ではなく、モデル企業が支出を監査可能な収入に変えられるか、データセンター案件がより高い調達コストの下で合理的なリターンを維持できるか、次の大型調達が依然として残存価値サポートと機関投資家の引受を順調に得られるかどうかだ。
ブロードコム自身が構築するプラットフォームは、この新たな課題への回答である。答えが出る前に、資本規律化はむしろ健全な調整であり、サイクル天井の確認ではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia