AI財務報告バトルナイト:6500億ドルがAGIに投入
文 | Sleepy.md
2026年4月29日,マイクロソフト、Google、Meta、Amazonが、今年の第1四半期の業績を同じ日に発表しました。これら4社が提示した資本支出ガイダンスを個別に見ると、その数字は約6,500億ドルに近いです。この規模は、すでにスウェーデンの1年間のGDPに相当します。
つまり、世界で最も裕福な4社のテクノロジー企業は、AGI時代への扉へのチケットを買うために、中程度の開発途上国の1年間の経済規模を使用する準備をしています。
今、誰もがAGIへのチケットに熱い視線を送っています。この「グローバルAI資産の最終決戦の夜」と揶揄される瞬間に、もし大きな物語から視線を外し、目立たない裏のエリアを見ると、物理的な枷、資本の不安、業界の再構築に関する暗闘が、既に一触即発の段階まで進んでいることに気づくでしょう。
財務諸表を公表しなかった企業が、なぜ米国株を崩すことができたのか?
市場感情を本当に制御できるのは、必ずしも利益の面で最も優れている企業ではなく、「信仰の像」としてみなされる企業です。
4月29日はもともと米国株の決算シーズンの中でもっとも重要な1日でした。しかし、上場企業が報告書を提出する前に、市場は突然の無警告の大暴落を経験しました。ゴールドマン・サックスのデータによると、これは今年に入ってAI資産が2番目に悪い取引日だったとのことです。
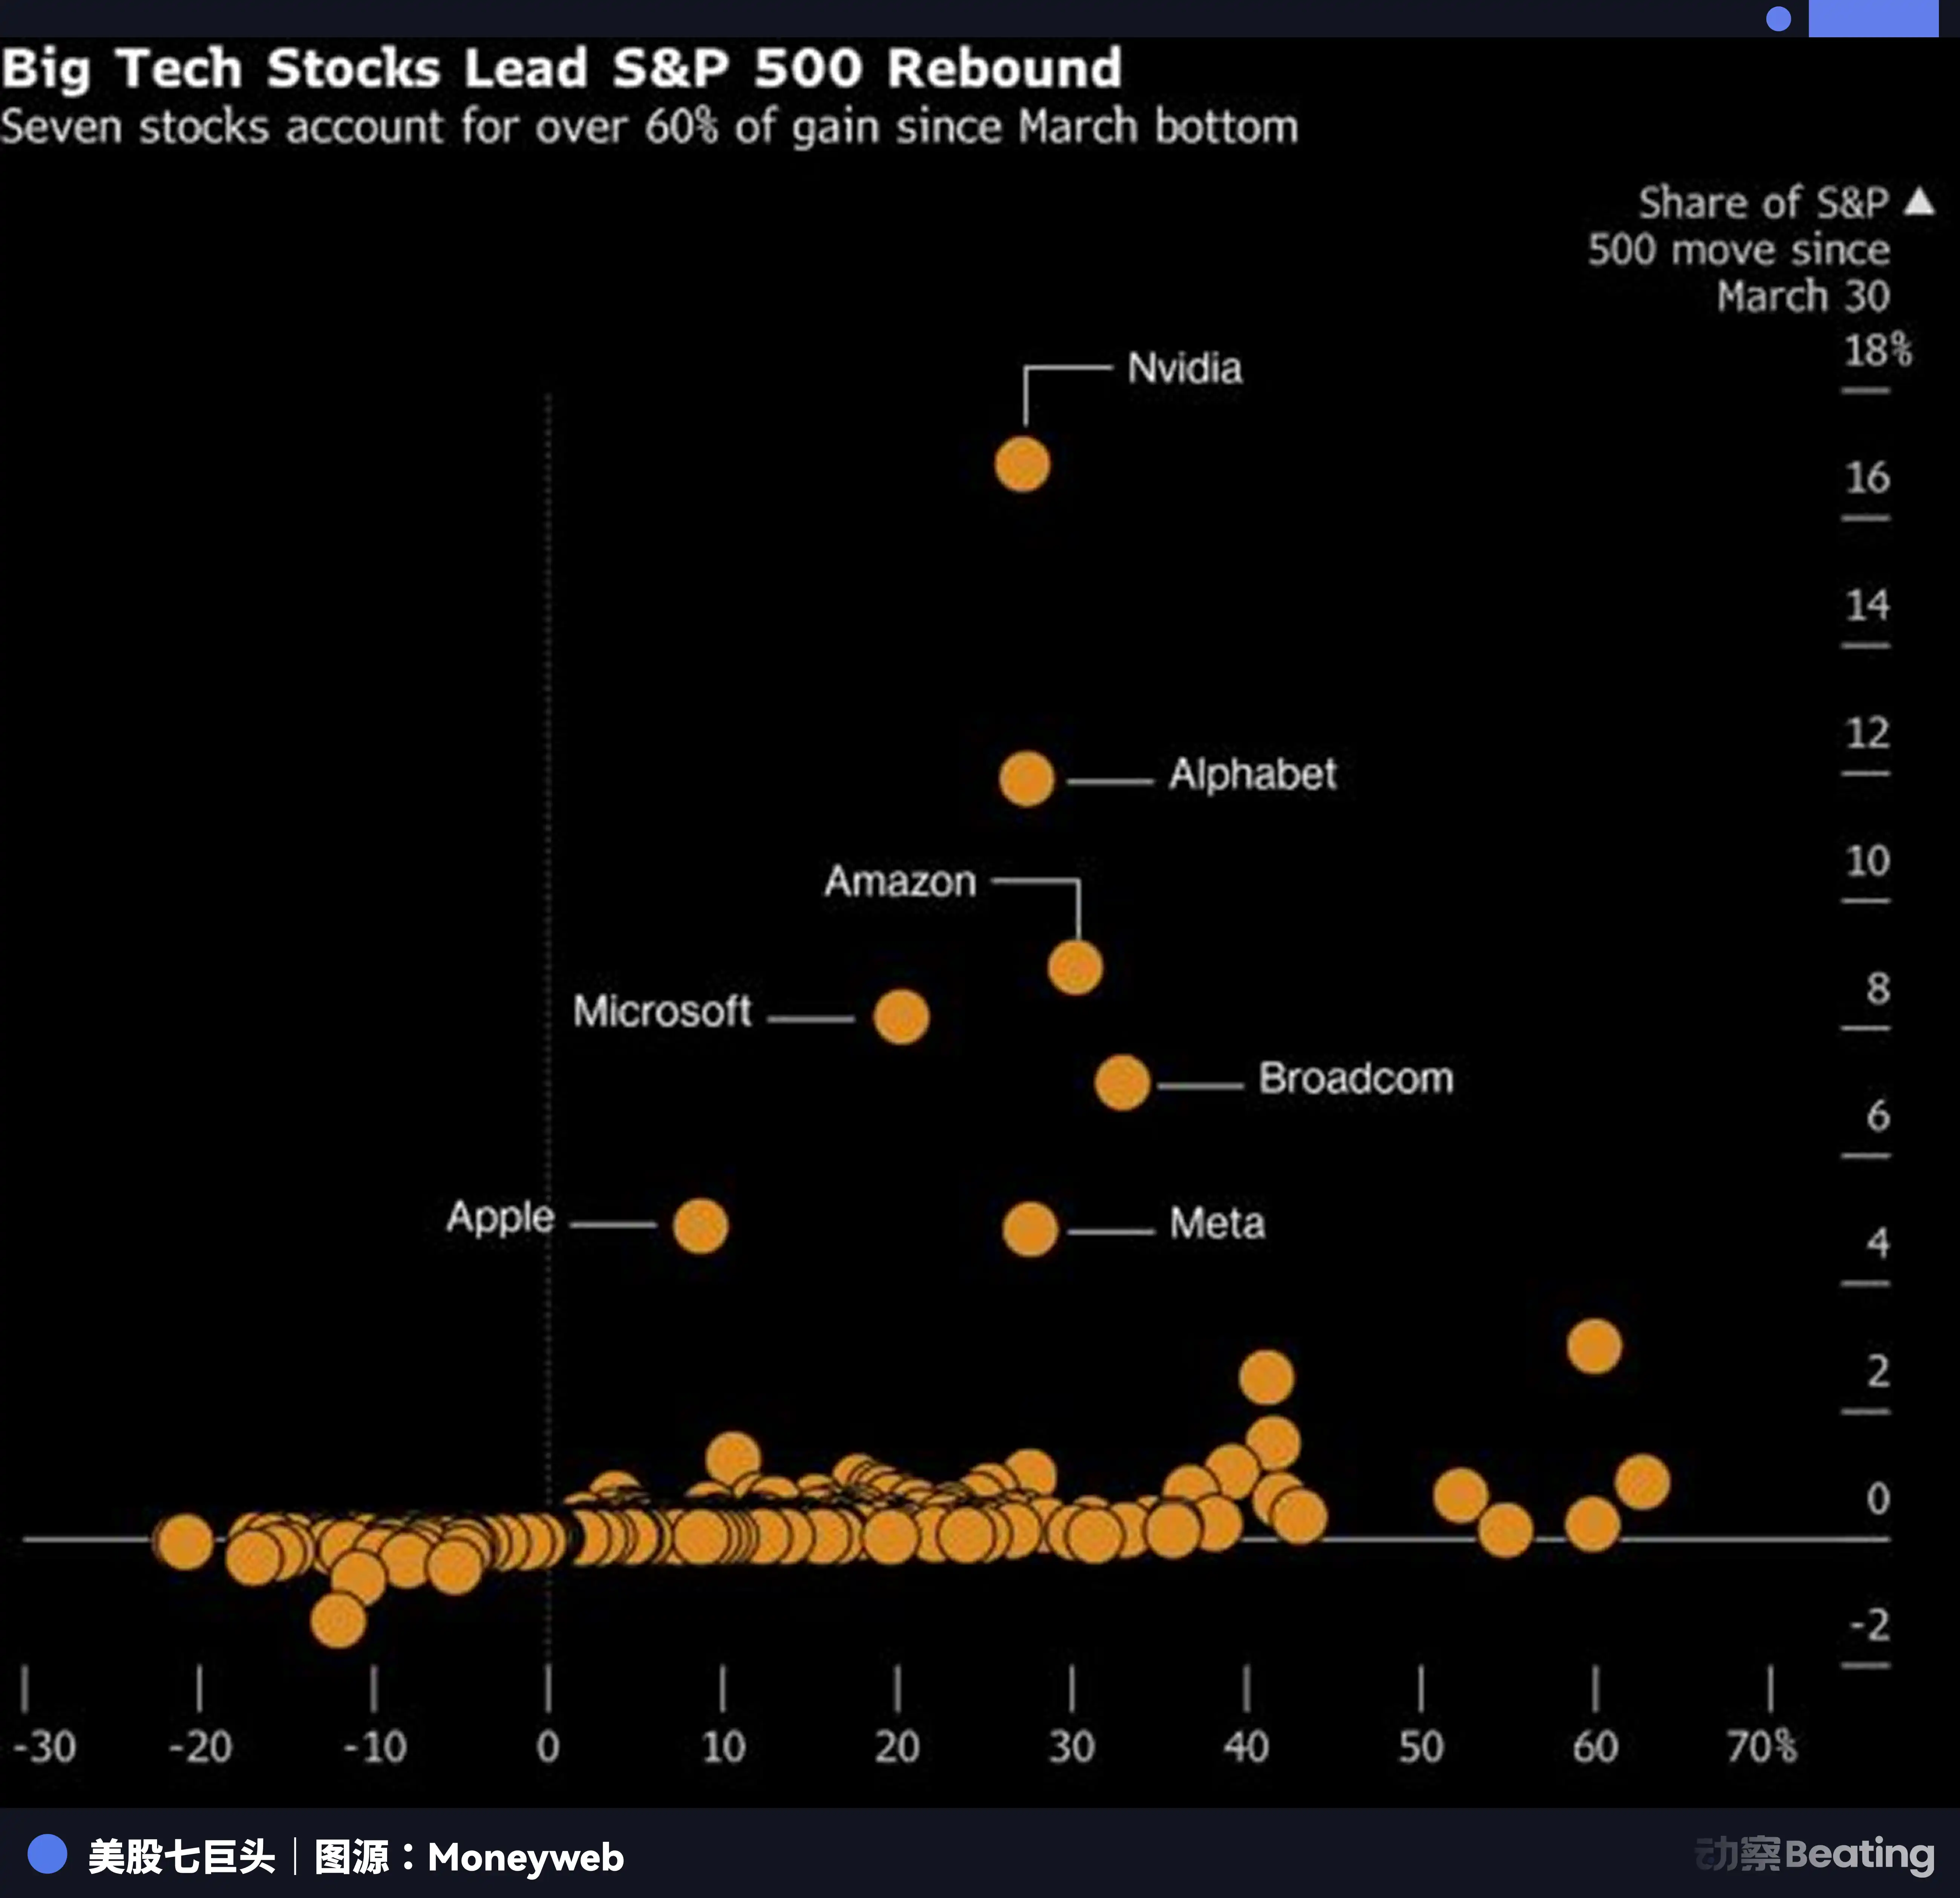
引き金となったのは、上場企業の業績が急落したわけではなく、前日のウォールストリートジャーナルの記事によると、OpenAIが2025年の売上目標を達成できず、週間アクティブユーザー10億人を達成できない状況が続いていることでした。市場を痛く刺激したのは、記事に記載されたOpenAIのCFO Sarah Friarの内部警告であり、収益成長が期待に遅れ続ける場合、今後、同社が約6,000億ドルの計算力購入約束を支援するのが困難になる可能性があるとのことでした。
上場しておらず、財務諸表の提出が不要な企業が、わずか1つの噂でオラクルの株価を4%下げ、CoreWeaveを5.8%下げ、さらに太平洋の向こう岸のソフトバンクさえも店頭取引市場で12%の急落に見舞われるという状況です。
6,000億ドルの計算力取引が、収益成長の同期が取れない状況にぶつかると、市場は突然、AIの物語の最も危険な部分は、未来を信じていない部分ではなく、未来があまりにも高価だと気付いたのです。
過去2年間、OpenAIはシリコンバレーの宗教でした。
グラフィックスカードの購入、データセンターの構築、クラウドプロバイダーの拡大、スタートアップの評価額、見かけ上はばらばらの意思決定の多くは、すべて同じ判断に基づいています:モデルの能力が持続的に飛躍し、ユーザー規模が持続的に拡大し、汎用人工知能(AGI)が、今日のすべての高価な投資を将来の入場券に変えることになるでしょう。
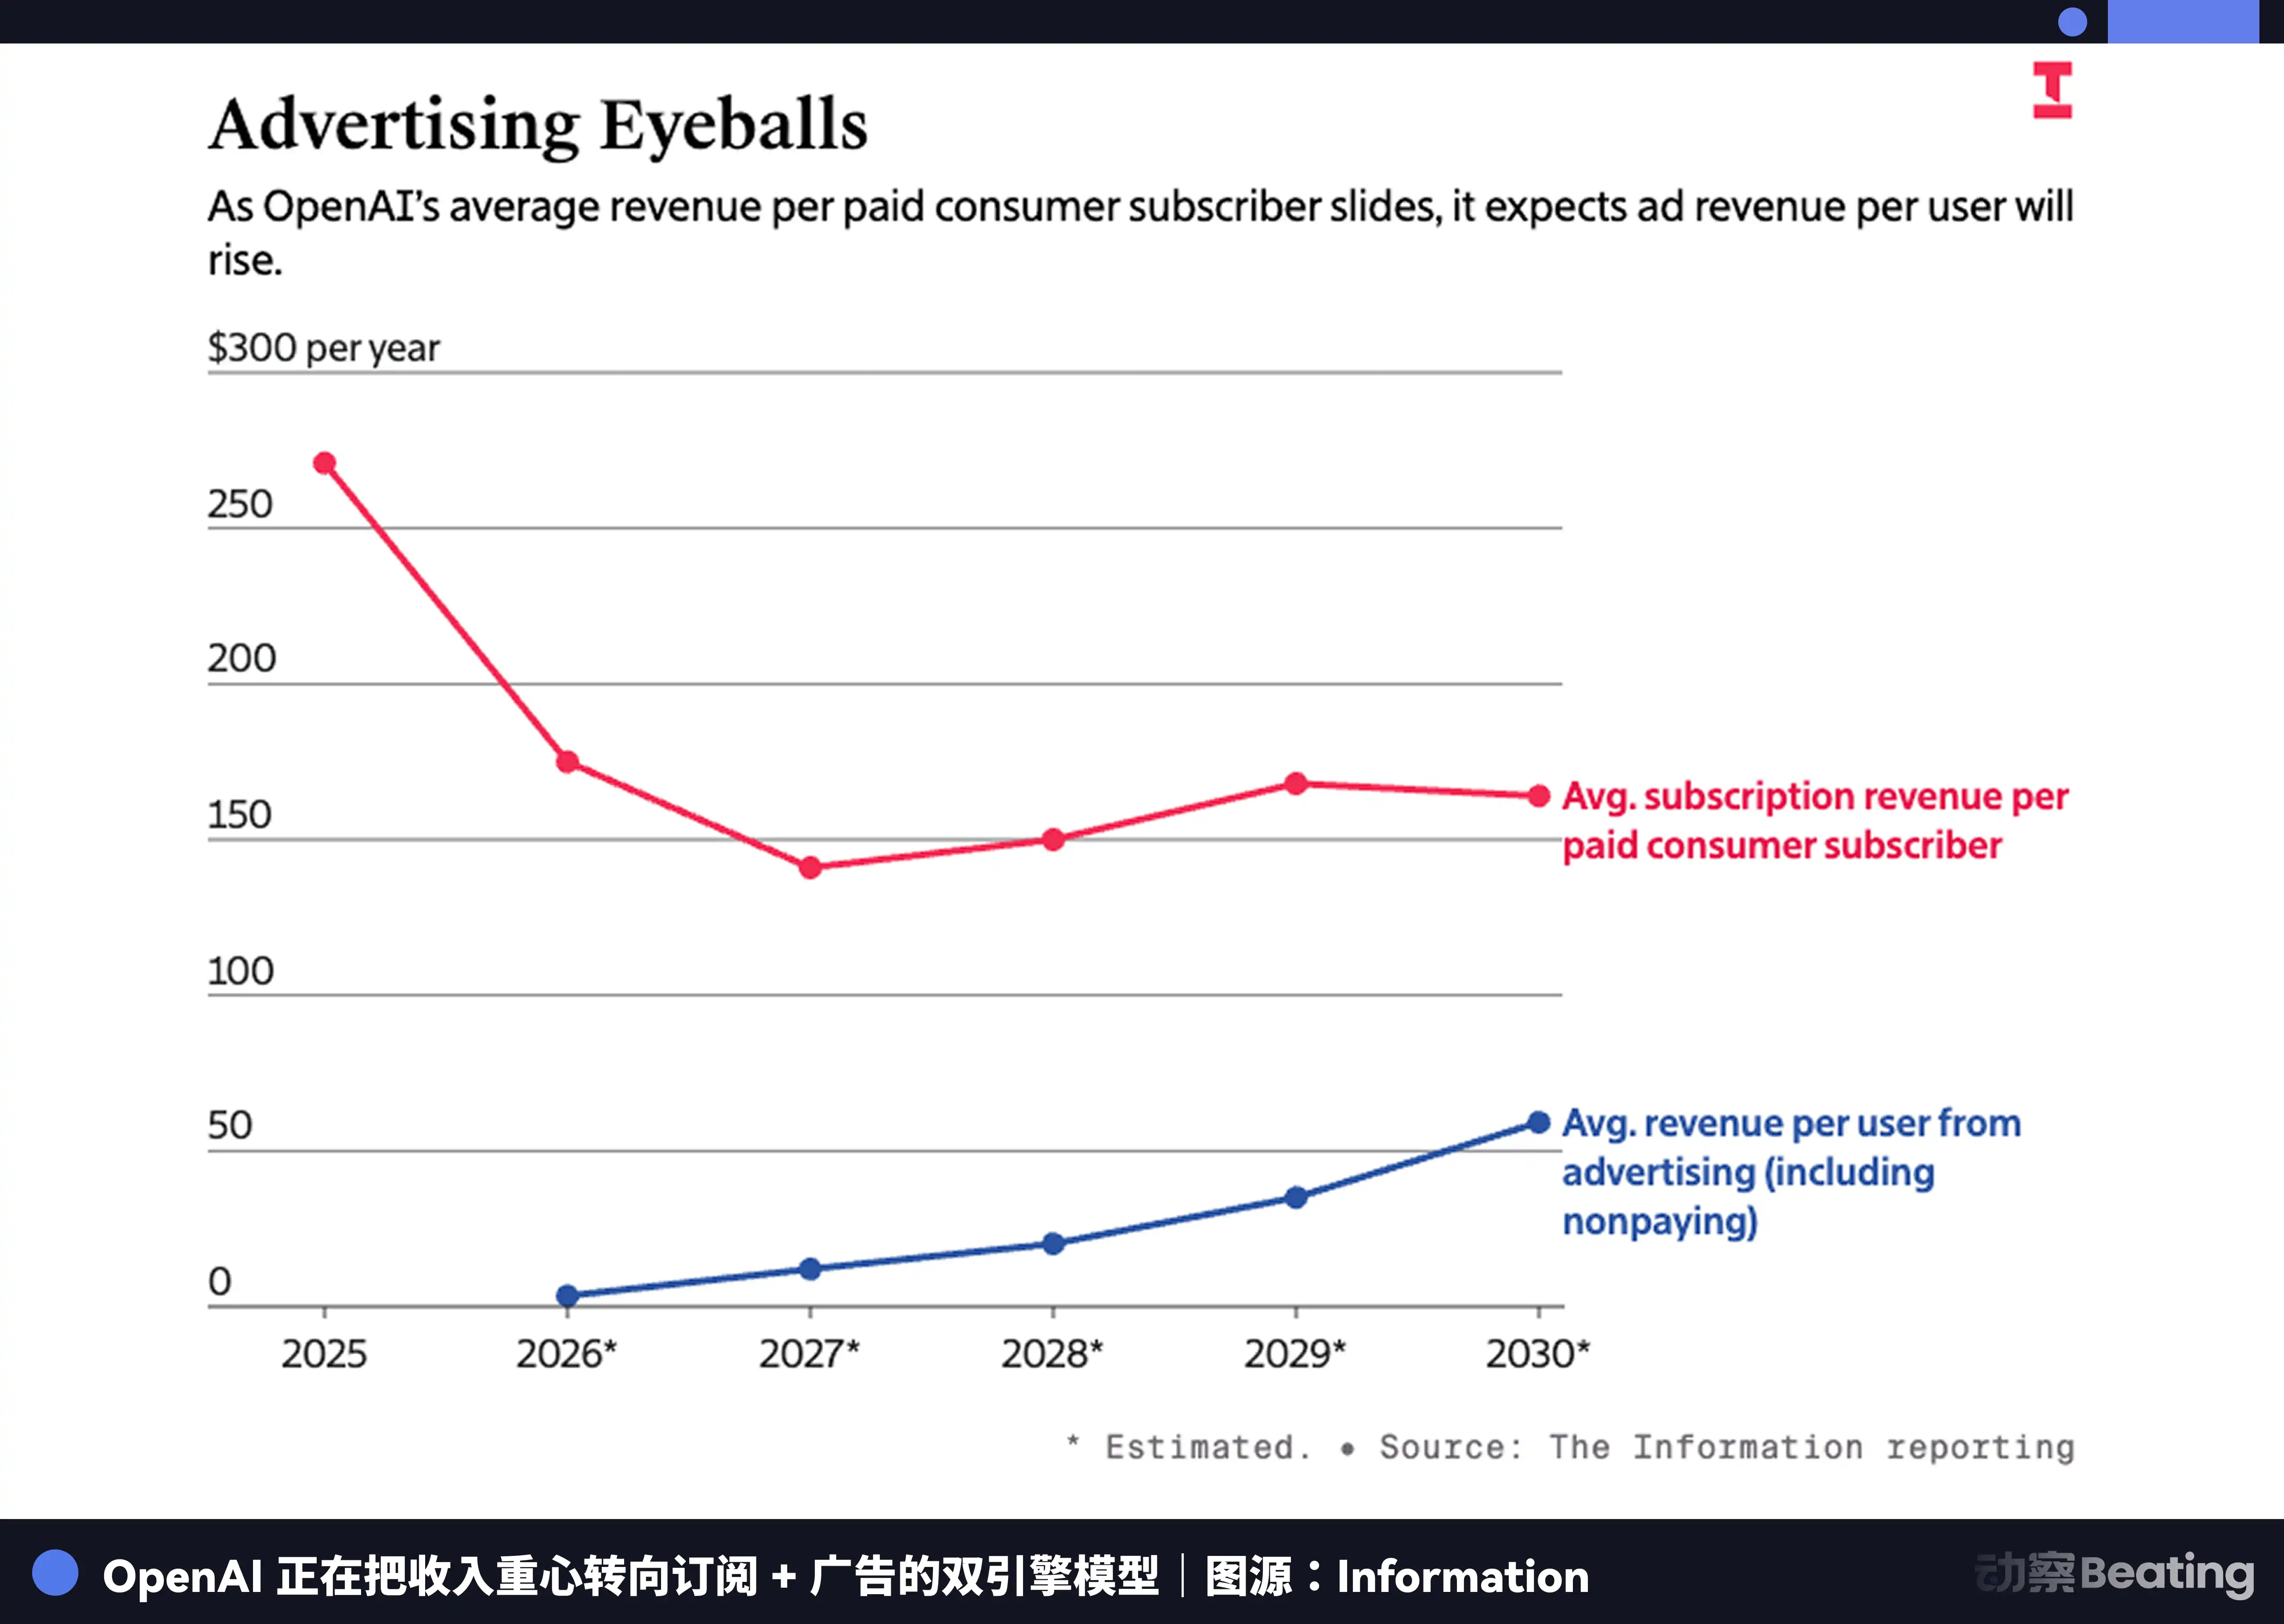
この論理の最大の利点は、自己強化が可能であることです。信じる人が多いほど、評価額が高くなります。評価額が高いほど、ますます多くの人々が信じないことを恐れるようになります。
しかし、4月29日前後、市場が初めてこの信念システムのキャッシュフローの問題を真剣に尋ね始めました。OpenAI でさえ、顧客獲得コスト、ユーザーリテンション、収益成長率、および算力請求書に直面する必要があります。
マネーサプライと冷却水
インターネットの時代の最も魅力的な点は、成長が無限に見えることです。
コードを書いて、1,000 万人のユーザーにコピーすると、限界コストは非常に低くなります。過去20年間、シリコンバレーが従来の産業を転覆させるために「成長を買うためのお金を燃やす」というやり方ができたのは、この信念に基づいています。ネットワーク効果が十分に強力であれば、規模はコストを飲み込むでしょう。
しかし、AI時代には、デジタル世界のマネーサプライは、物理世界の冷却水パイプによって窒息させられています。
4月29日の財務報告電話会議では、驚異的な 63% のクラウドビジネス成長率(四半期売上高が初めて 200 億ドルを超える)に直面しているにもかかわらず、Google の CEO であるピチャイ氏は無念さがにじみ出ています。「需要を満たせれば、クラウド収入はもっと高かったでしょう。」
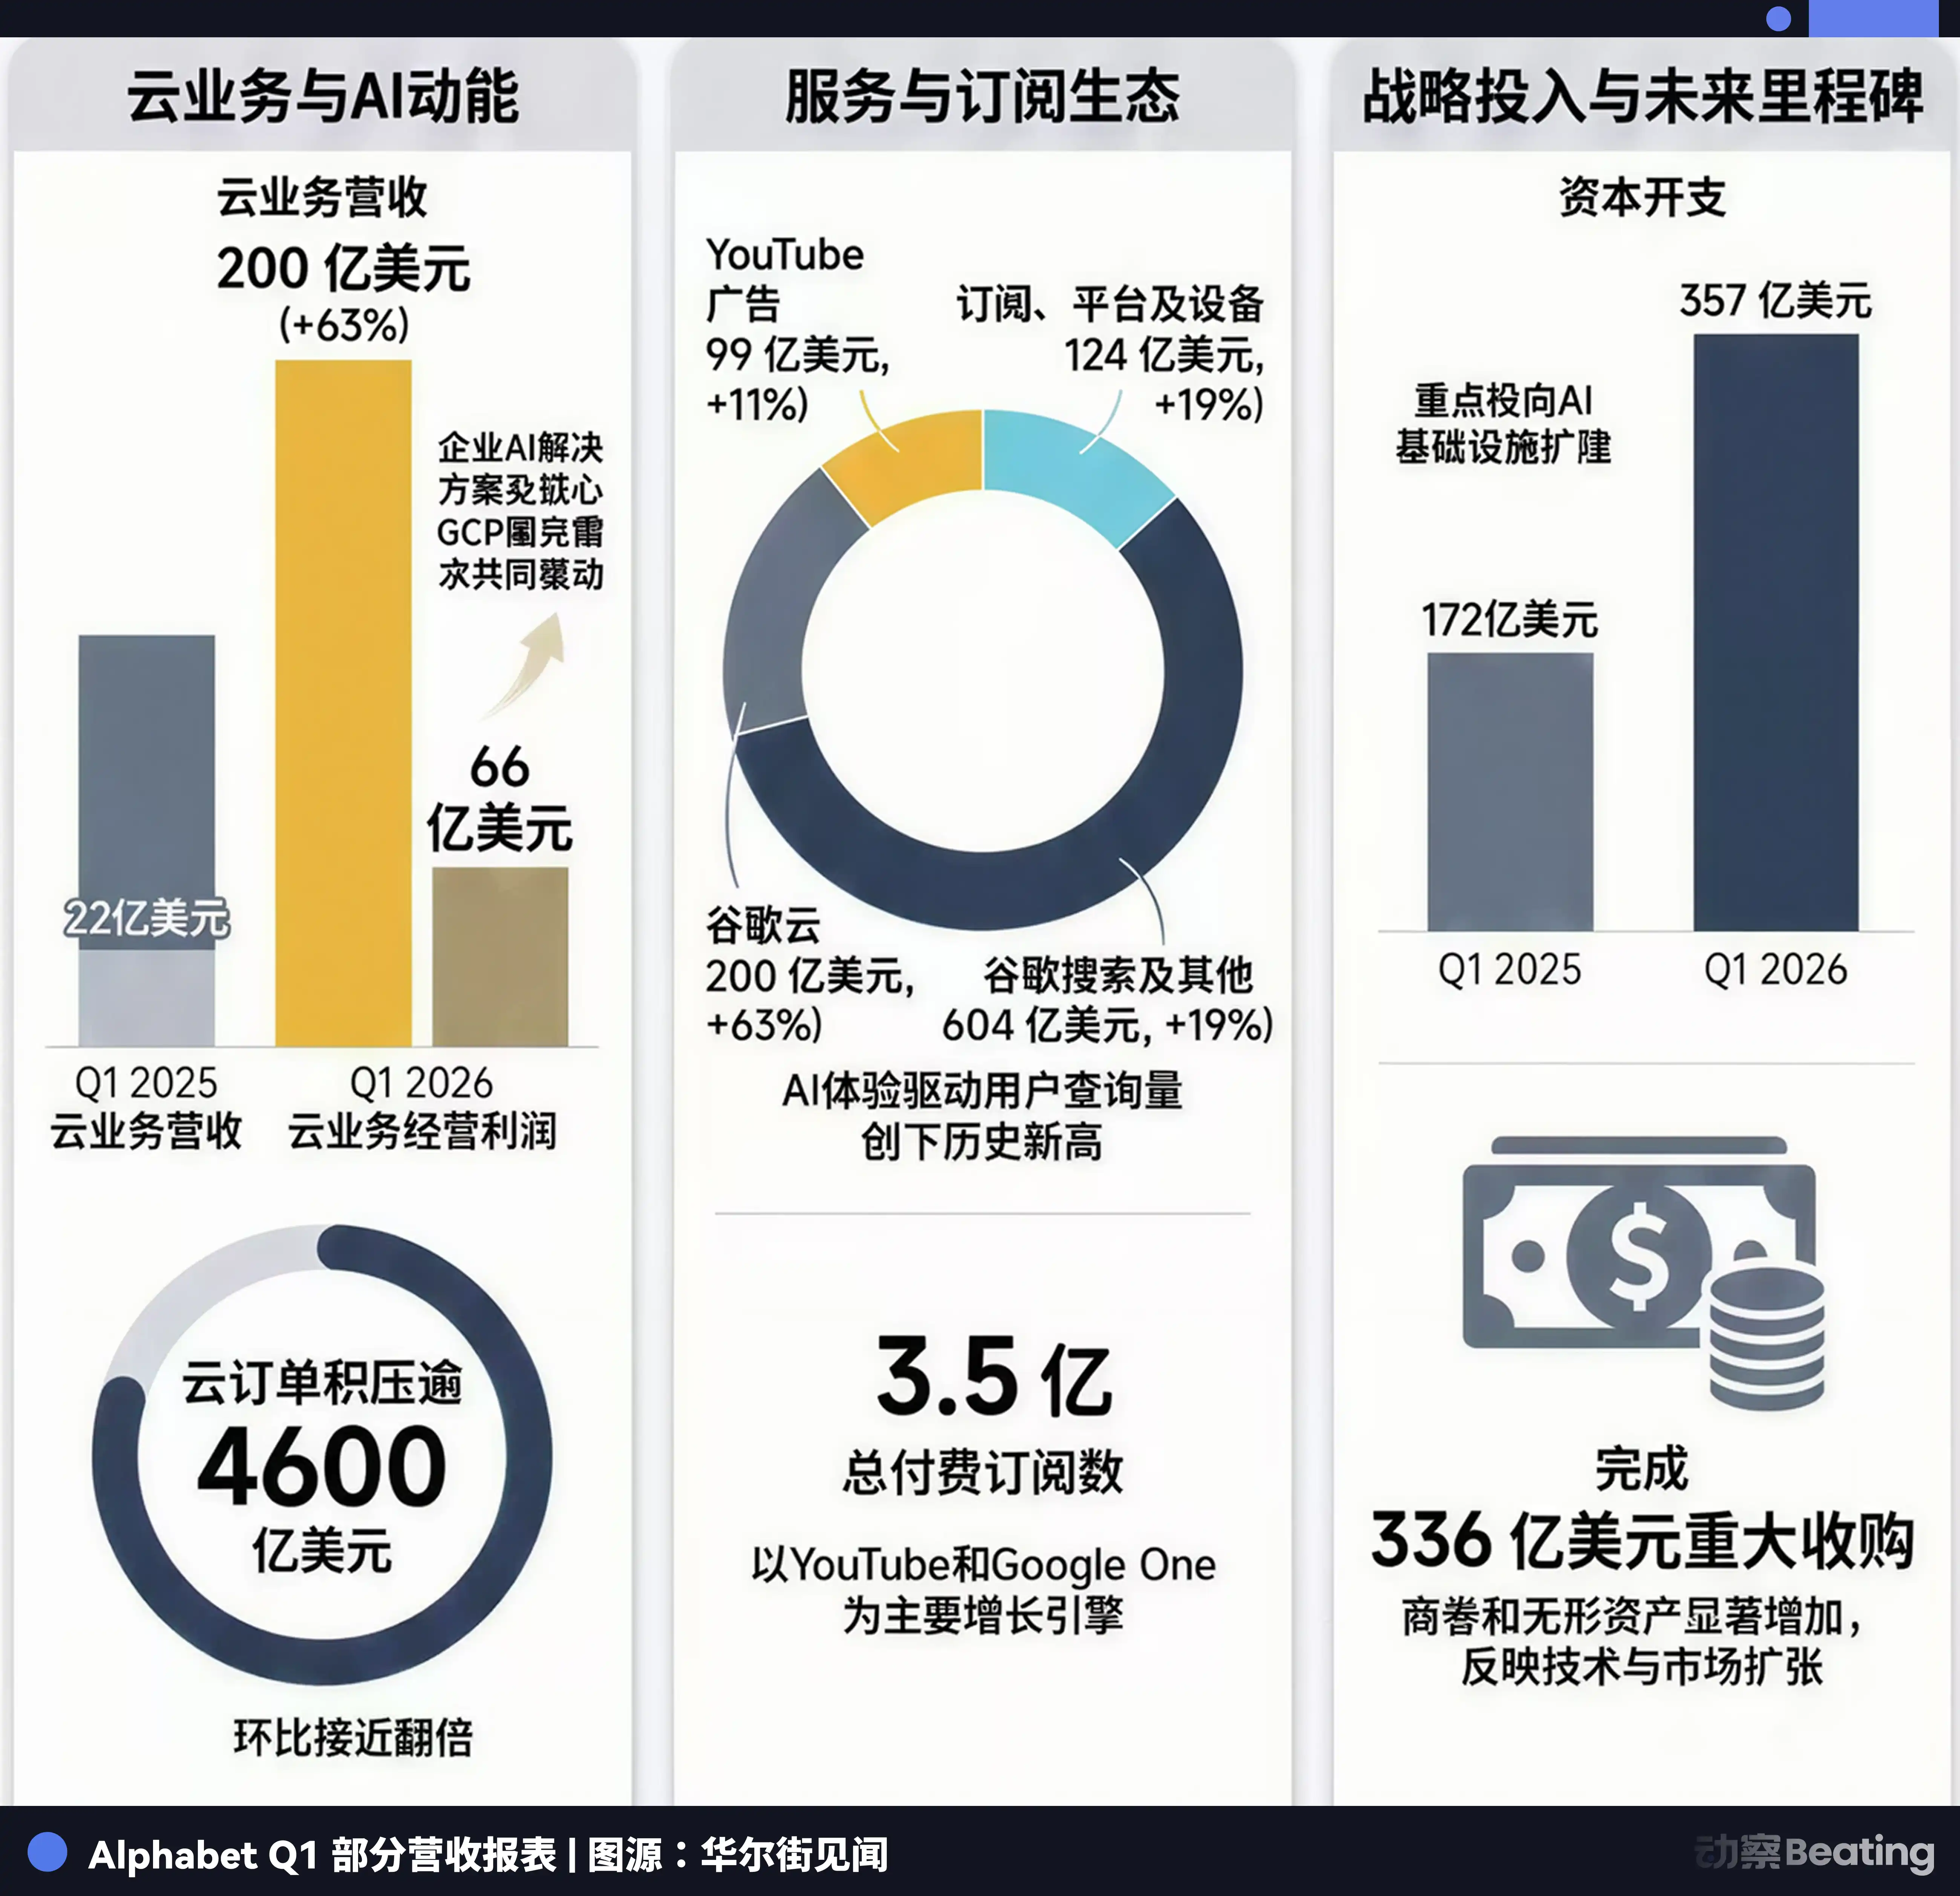
この言葉の背後には、AI時代に現れた最も奇妙なビジネス上のジレンマが隠れています:需要は供給をはるかに上回っており、成長は無情にも物理世界に制限されています。
Google は4620億ドルにも上るクラウドの受注残高を抱えており、前月比でほぼ倍増しています。AIソリューションの製品は前年比で約 800% 成長し、Gemini Enterprise の有料ユーザーは前月比で 40% 増加し、API トークンの使用量は1分間あたり100億個から160億個に急増しました。
これらの数字は、任意のインターネット企業にとって祝福される成長ですが、ピチャイ氏の言葉の中で私たちが聞くことができるのは、AI時代に現れた新しいタイプのジレンマです:顧客は既に並んでおり、お金も途中にありますが、サーバーはまだ構築されていませんし、電力も接続されていませんし、先端チップはまだウエハファクトリーから生産されていません。
需要がないわけではなく、需要があまりにも多すぎ、成長が再び物理世界に引き戻されてしまったのです。
マイクロソフトも同じ困難に直面しています。Azure の成長率は 40% に達し、AI の年間収益は 370 億ドルを超えました。この数字は 2025 年 1 月には 130 億ドルであり、15 か月でほぼ3倍に増加しました。
しかし、マイクロソフトの資本支出は前期比で 3190 億ドルに減少し、前四半期の3750億ドルから約600億ドル減少しました。マイクロソフトは財務報告でこれを「インフラストラクチャの建設のタイミング」と説明しています。この文言の裏には、「お金は今日出ても、データセンターは明日出来上がるわけではない」という意味があります。GPU は注文できるかもしれませんが、電力、土地、冷却システム、および建設サイクルは資本市場の要請に応じて速めることはできません。
皆が仮想世界に向かって疾走していると考えている中、最終的な勝敗を決定するのは、やはり最も古い大型資産と物理法則です。
計算能力は新しい種類の「土地資源」となりつつあり、短期間での利用が制約され、建設が遅れ、位置が重要であり、最初に到達した者が供給を確保します。この土地取引競争の中で、ビッグテックの4社が資本支出を6500億ドルの規模にまで拡大することができたのは、投資回収を既に計算したからではなく、この「土地」を手中に保持しないと、明日は競り合いに参加できなくなる恐れがあるからです。
Cash Burn Pose
4月29日の市場閉場後、同様に業績が予想を上回り、同様に資本支出が引き上げられたにもかかわらず、Googleの株価は7%上昇しましたが、Metaは7%下落しました。
客観的に見て、Meta は非常に優れた成績を収めました。収益は5631億ドルで、前年比で33%増加し、2021年以来の最も速い成長を達成しました。EPS は10.44ドルに達し、ウォール街の予想を大きく上回りました。
しかし、ザッカーバーグは1つの禁忌を犯しました。Meta は2026年の資本支出見通しを1250億ドルから1450億ドルに引き上げました。業績が向上すればするほど、市場はより緊張します。なぜなら、投資家が本当に心配しているのは、Meta が今日の広告事業で得た現金を、明確でないAIへの賭けにどれだけ投入するかです。
市場は容赦なく罰するが、その背後にある違いはビジネスの収益性の細かさにあります。
Google、Amazon、MicrosoftのAI支出は、少なくとも比較的明確な台帳に記録されています。
Googleは4620億ドルのクラウド注文残高を抱え、AmazonはAWSのAI年間収益、MicrosoftはCopilotの有料ユーザーと高いRPOを持っています。彼らが燃やすすべてのドルは、すぐに回収されるわけではありませんが、ウォール街は少なくともそのお金がどのように戻ってくるかを大まかに知っています:企業顧客、クラウド契約、ソフトウェアサブスクリプション、計算力リース。
これが資本市場が彼らの物語を引き続き聞きたがる理由です。物語は遠くに行けますが、収益パスは完全に見えないわけにはいきません。
Meta の問題は、外部に販売しているクラウドサービスがないことです。
Meta が注ぎ込んだ数千億ドルは、最終的により複雑な経路を通じて現金化されなければならず、Meta AI アシスタントはユーザーの粘着性を高め、推奨アルゴリズムは広告の変換率を向上させ、AI 生成コンテンツはユーザーの滞在時間を延長し、スマートグラスや将来のハードウェアは新しい入り口に変わらなければなりません。
この論理構造自体は成立していますが、ただし、チェーンが長すぎます。クラウドプロバイダーがお金を使うというのは、GPU をすでに署名済みの注文に入れることです。一方、Meta は、GPU を完全に証明されていない広告効率モデルに入れることです。前者は割引される可能性がありますが、後者は最初に信じられる必要があります。論理的には成立していますが、現金化のためのチェーンが長すぎるため、ウォール街には十分な忍耐がありません。
資本市場では、忍耐は贅沢品です。特に資本支出が数千億ドルにまで引き上げられたとき、投資家は将来のために支払いをすることには同意しますが、曖昧さのために無期限に支払うことはありません。
さらに不安なのは、時間のずれです。
アマゾンの CEO アンディ・ジャシーは、2026年に投資した資金のほとんどが、2027年や2028年までにようやくリターンが生まれると、電話会議で発言しました。
これは巨大企業が今日のキャッシュフローを、2年後の生産能力の実現に圧迫していることを意味します。その間にはデータセンターの建設、チップの供給、電力供給、顧客要求、モデルの繰り返しがあります。どこかでずれが生じれば、資本市場は再び価格設定を見直します。
AI 軍拡競争の最も危険なところはここにあります:お金は今日使われ、物語は今日語られますが、答えは2年後にしか明らかになりません。
ぼやけた産業の境界
AI は2年前に多くの人々が予想したように、迅速に検索を追い落としませんでした。
ChatGPT が登場したとき、市場は一時的に検索広告が直接の回答に取って代わられると信じていましたが、そのような企業も寄望されました。しかし、4月29日の決算報告書によると、Google のデータによると、検索クエリの量が記録的な水準に達し、広告収入は7725億ドルに達し、前年比15%増加しました。
これはAI時代の「ジェビンスの逆説」によります。1865年、イギリスの経済学者ウィリアム・スタンリー・ジェビンスは、蒸気機関の効率向上が石炭消費を減らさず、むしろ石炭消費量を大幅に増加させることを発見しました。なぜなら、効率の向上により、より多くの人々が蒸気機関を手に入れることができるようになり、全体的な需要が爆発するためです。同様に、AI は検索をより複雑にし、ユーザーにより多くの質問を提出させます。
これは、GoogleがMetaよりも市場を説得しやすい理由でもあります。 Googleは古いエントリーポイントからのキャッシュフローと、クラウドビジネスからの新しい台帳を持っています。広告から収益を上げるだけでなく、企業の計算ニーズからも収益を上げることができます。AIはGoogleの城壁を取り壊さず、少なくとも現時点では逆に城壁を厚くするのを助けました。
同様の境界再構築は、チップ産業でも起こっています。同じ日に、モバイルチップの王であるQualcommは、106億ドルの収益を報告しました。電話会議で、CEOのCristiano Amonは重要な決定を発表しました:Qualcommがデータセンター市場に本格参入し、トップクラウドプロバイダーとのカスタムチップの提携を発表し、今年後半から出荷を開始する予定です。
Qualcommの主戦場は常にモバイルデバイスでした。しかし、AIの計算負荷がクラウドとエッジの間で再分配され始めると、Qualcommは自らの位置を再定義する必要があります。
将来のAIがすべてクラウド上の大規模モデルに包括されると、モバイルチップの価値は低下します。一方、端末側のAIが標準装備となった場合、Qualcommは自身がモバイルだけでなく推論、端末、低消費電力データセンターに進出できることを証明しなければなりません。
データセンターへの本格参入は、攻撃というよりもむしろ防御です。
AIが「クラウドの高級品」から「端末の標準装備」に移行すると、すべての業界の境界が曖昧になり始めます。モバイルチップ企業はデータセンターに進出しようとし、クラウドプロバイダーは独自のチップを開発し、チップ企業はモデルを探求しています。Qualcommの「離反」は、この大きな再構築の氷山の一角に過ぎません。
同じゴールドラッシュ、異なる評価の言語
同じAIのゴールドラッシュでも、米国株は厳しい「現金化の嘘期」に入っています。半導体プロセス制御および検査装置のトップ企業でも、地政学的リスクや関税リスクがわずかに露出するだけで、市場によって再評価されます。 4月29日のアフターマーケットで、KLA Corporationは予想を上回る341.5億ドルの売上高を報告し、非GAAP EPSは9.40ドルで、予想の9.16ドルを上回りました。
しかし、株価はアフターマーケットで一時8%下落しました。
これは業績が悪いためではなく、市場が関税や中国への露出への懸念を抱いているためです。 KLAの顧客リストには多数の中国のウエハファブが含まれています。中米技術の切り離しの背景にある「中国への露出」は、ダモクレスの剣のように頭上に浮いています。業績が素晴らしくても、市場の地政学リスクへの本能的恐れを相殺することはできません。
一方、A株市場では、異なる言語が使われています。
ここではもちろん業績も見ますが、多くの場合、業績は単なる燃料であり、本当の火付け役は物語です。手に「国産置換」というチケットを持っているかどうかが重要なのです。
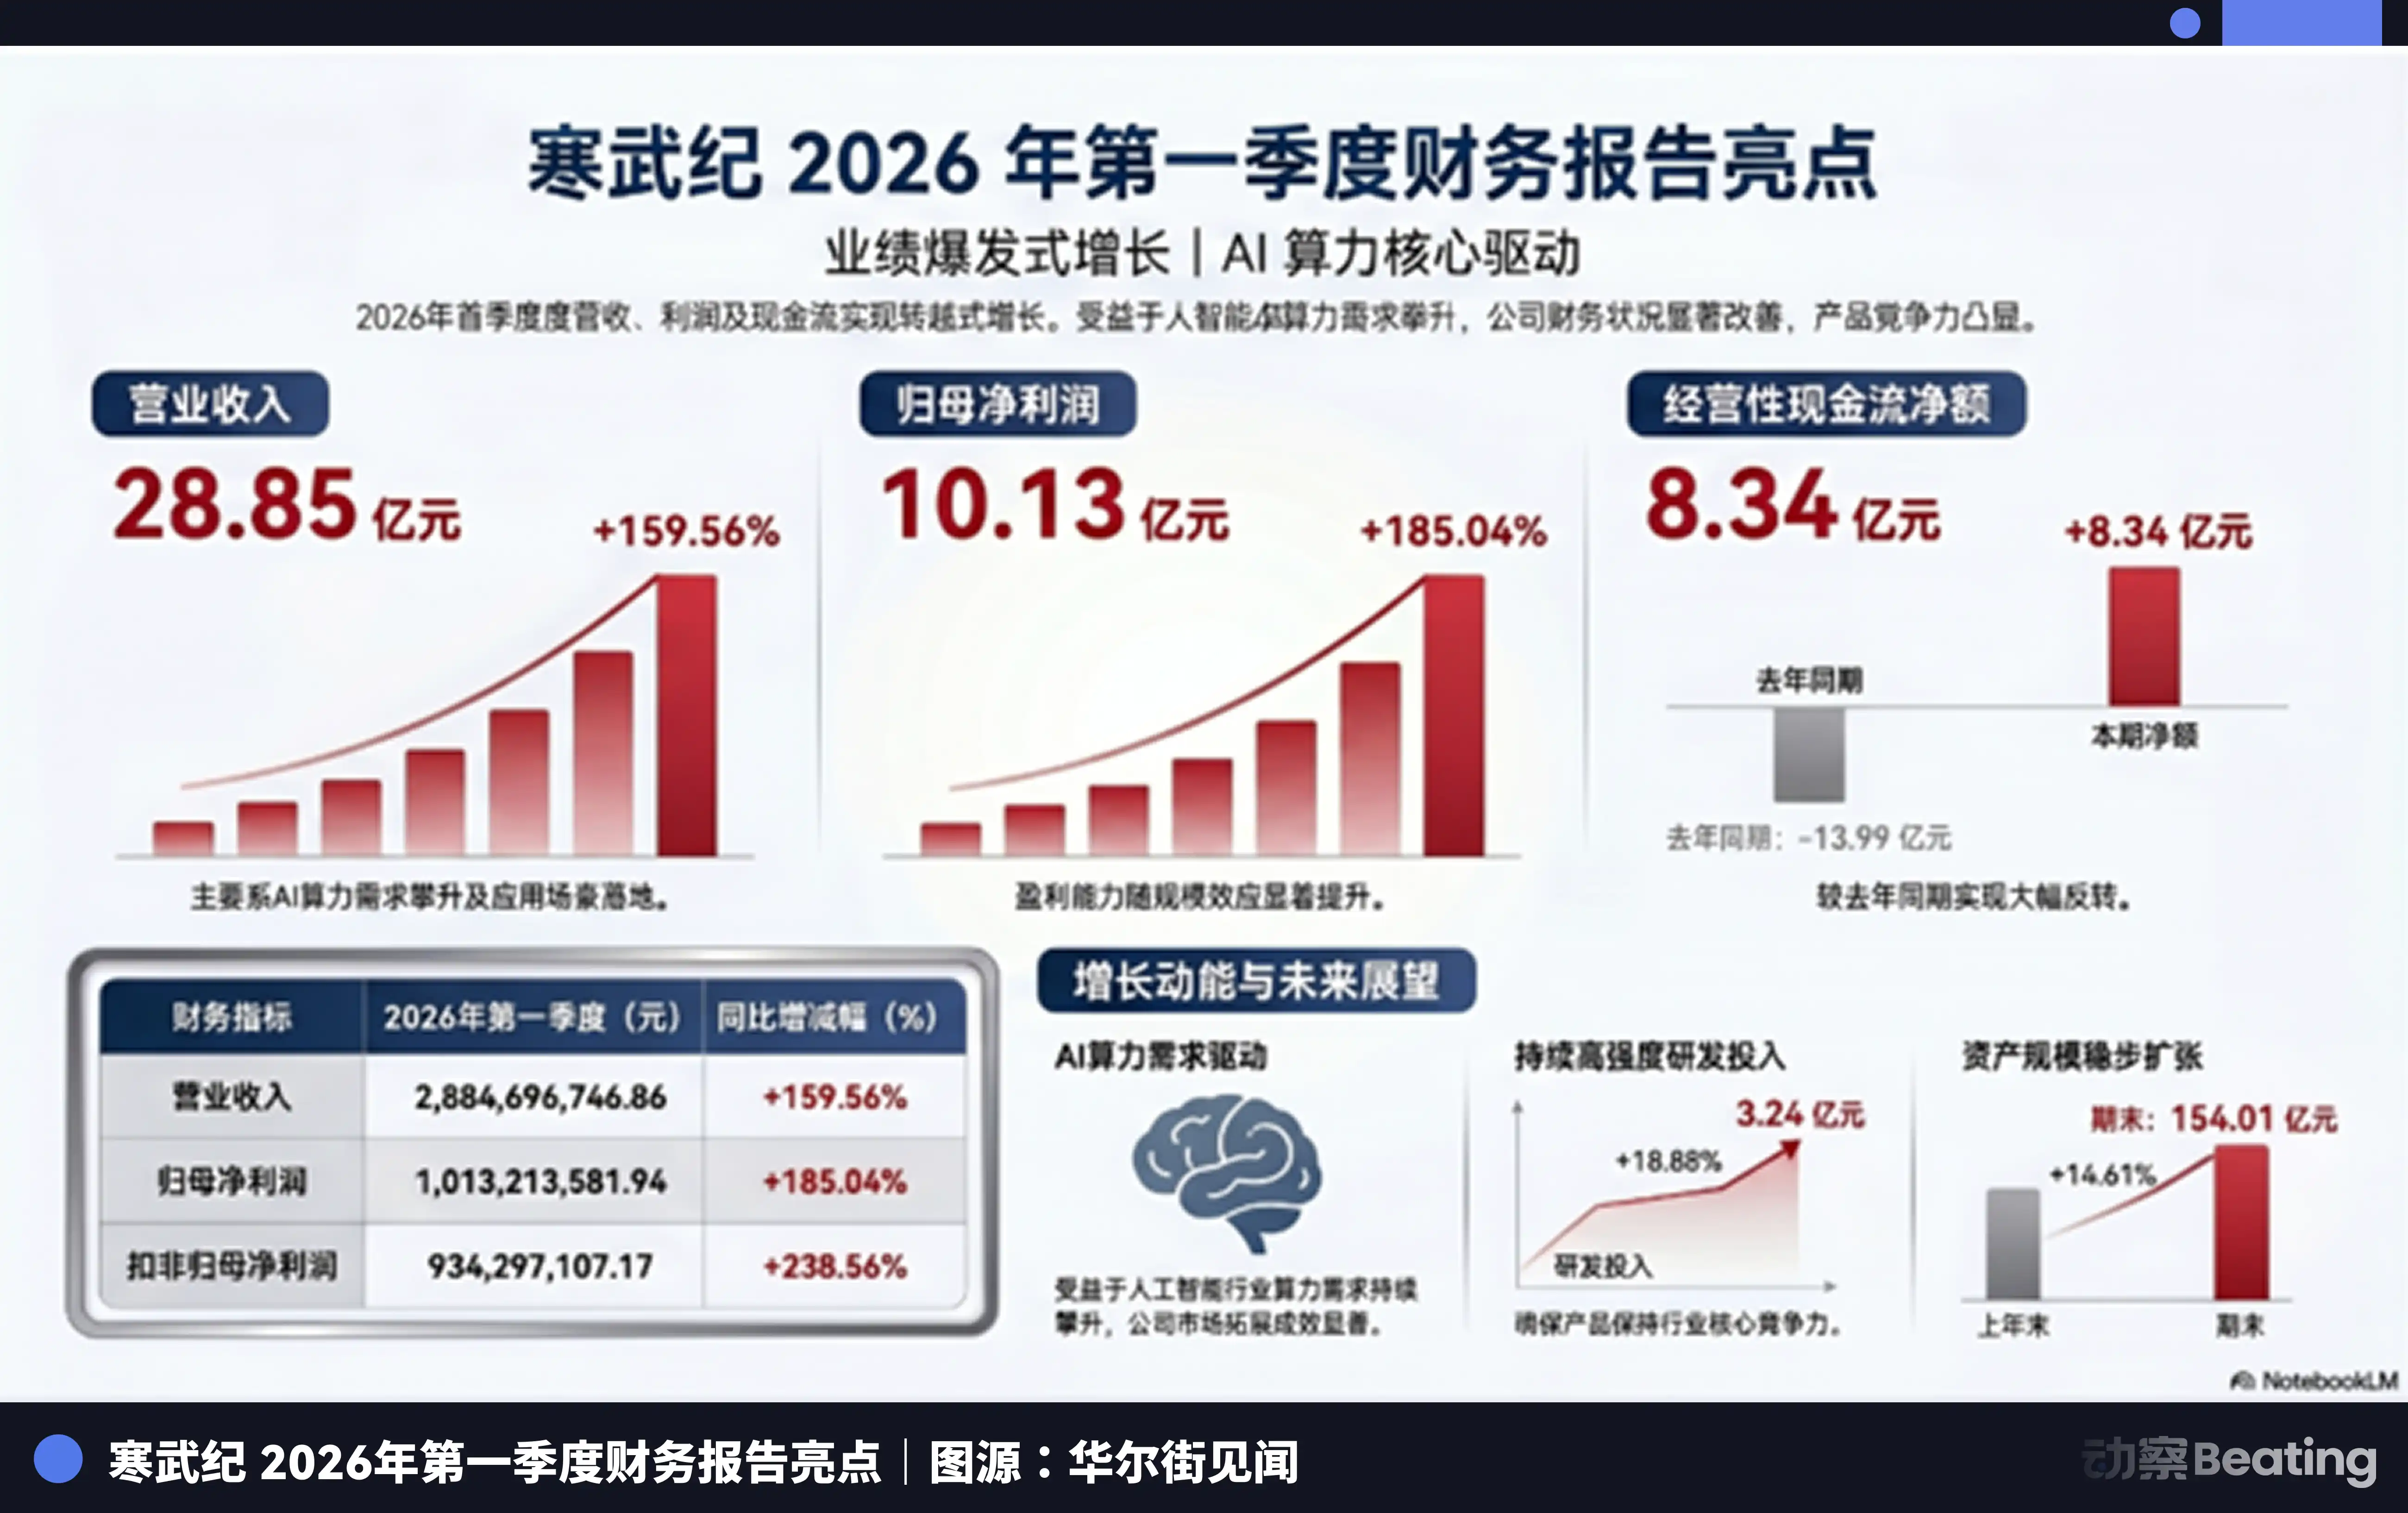
4月29日夜、Cambriconは目を見張る四卤報を発表しました:収益288.5億元、前年同期比159.56%増、史上初めて四卤度が20億を超えました;純利益101.3億元、前年同期比185.04%増。翌日、Cambriconの株価が急騰し、時価総額が6700億元を超え、歴史的な高値を記録し、年初来の株価上昇率はすでに62%を超えました。
同日、財務報告を発表したMuxi Technologyは、収益が56.2億元に増加し、前年同期比75%増、損失は23.3億元から9884万元に大幅に縮小しました。これは2025年12月に上場したGPU企業の初めての四卤報です。
同様にAIインフラストラクチャチェーン上にあるにもかかわらず、米国株とA株はまったく異なる価格設定反応を示しました。
CLARは、グローバル化されたサプライチェインの複雑な台帐に直面しており、業績、オーダー、関税、中国との露出、輸出規制など、すべてが評価モデルに影響を与え得る項目です。
CambriconとMuxi Technologyが直面するのは、異なるストーリーテリング環境であり、外部制約が強化されるほど、国産算力の戦略的価値がより大きくなります。米国株がリスクを控除しているのに対し、A株は希少性のプレミアをつけています。
スマートマネーの離脱
しかし、Cambriconが市場から称賛されている中で、1つの詳細がやや目を引きます。
2025年末、超大口投資家であるZhang JianpingはCambriconを681.49万株所有し、約92億元の市場価値を持っていて、会社の自然人第2位の株主でした。この四卤報の時点で、彼は静かにトップ10株主リストから退出しています。
四卤度価格帯を粗く見積もった場合、この売却に対応する資金規模は少なくとも数十億元になります。具体的な価格に関して外部からはわからないですが、爆発的な成長と歴史的な高値を達成する前に、このストーリーテリングの恩恵を最初に受けた人は、確実なものを選びました。
市場には常に2つのタイプの人がいます:ストーリーテリングのために支払う人と、ストーリーテリングの価格設定をする人です。
Zhang Jianpingは明らかに後者に属しています。彼はCambriconがまだ広く受け入れられる前に投資し、そしてそれが「国産算力のトップ企業」という大きなストーリーになった後に、立ち去りました。
この6500億ドルの四卤報の夜に、シリコンバレーの巨人たちは算力不足に苦しんでおり、ウォール街のアナリストたちは実現の時間差に苦しんでいますが、同時にA株市場は国産算力の価値を再評価しています。
同じAIゴールドラッシュの中で、各市場はそれぞれ独自の言語を使用しています。米国株はリターン率を議論し、A株は国産代替を議論します。クラウドプロバイダーは受注残の話をし、Metaは広告効果を論じます。OpenAIは財務報告を公表していませんが、それでも計算力チェーン全体の神経を揺さぶっています。
誰もが自分がAGI時代への入場券を手に入れたと確信しています。しかし、そのショーがいつ終了し、出口がどこにあるのかは誰も知りません。AI時代の入場券は確かに高価です。しかし、入場券よりも高価なのは、いつ退出すべきかを知っていることです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事