アメリカのAIデータセンターブームの断裂が続き、今年これまでに少なくとも47の大規模データセンターが中断された。

TL;DR
· 10月18日付の『フィナンシャル・タイムズ』はRegLayerのデータを引用し、2026年に米国で少なくとも47件の大型データセンター計画が延期、撤回、または地元による阻止に遭ったと報じ、Bernsteinは計画パイプラインの約35%が信頼に足ると推定している。
· 市場が再評価しているのはプロジェクトの実現率と高レバレッジの新興クラウド事業者の債務返済能力であり、AI需要の消失ではない。CoreWeaveは1週間で約25%下落し、2031年満期債の利回りは一時15%を超えた。
· 関連銘柄:CoreWeave(CRWV)、エヌビディア(NVDA)、ハイパースケーラー各社の設備投資エクスポージャー、データセンタープロジェクト債。
10月18日付の『フィナンシャル・タイムズ』はRegLayerのデータを引用し、2026年に米国で少なくとも47件の大型データセンター計画が延期、撤回、または地元による阻止に遭ったと報じた。同じ週、CoreWeaveの株価は約25%下落し、2031年満期債の利回りは一時15%を突破した。市場はこの二つの出来事を重ねて見ている。AIインフラの7兆ドル規模の計画のうち、実際に系統連系でき、賃貸でき、利息をカバーできるものはどれだけあるのか、と。
市場はまず外部資金調達への依存度が最も高い部分を売り込んだ。新興クラウド事業者は大規模モデルを訓練するのではなく、資金を借りてGPUと電力を購入し、それをOpenAIやマイクロソフトなどの顧客に複数年の長期契約で賃貸する、いわば「算力の大家」である。過去2年間、彼らは低利の債務、クラウド事業者との長期契約、エヌビディアの下支えによって拡大し、「発表即生産能力」を成長の物語としてきた。
今回の再評価の核心はAI訓練需要の消失ではない。市場が再び割り引いているのは計画の信頼性であり、打撃は高レバレッジの実行層に集中している。RegLayerの47件、Bernsteinの35%という信頼度は、物理的な篩を描写している。CoreWeaveの15%の債券利回りは、その篩が高金利の資金調達に直面したことを描写している。この二つが重なって、ようやくプライマリーマーケットが機能しなくなり始めた。
物理的ボトルネックがまず紙面上の生産能力を篩い落とす
地域社会の反対と系統連系の拒否が最も厳しい制約である。『フィナンシャル・タイムズ』の集計によると、今年1000を超える地域社会がAIインフラ施設に対して一時停止命令や制限を出そうとしている。Bernsteinは米国の計画パイプラインは約35%しか信頼できないと見ており、ボトルネックは系統連系の待ち行列、変圧器や開閉装置の80〜100週間の納期、液冷システムであり、資本そのものではない。
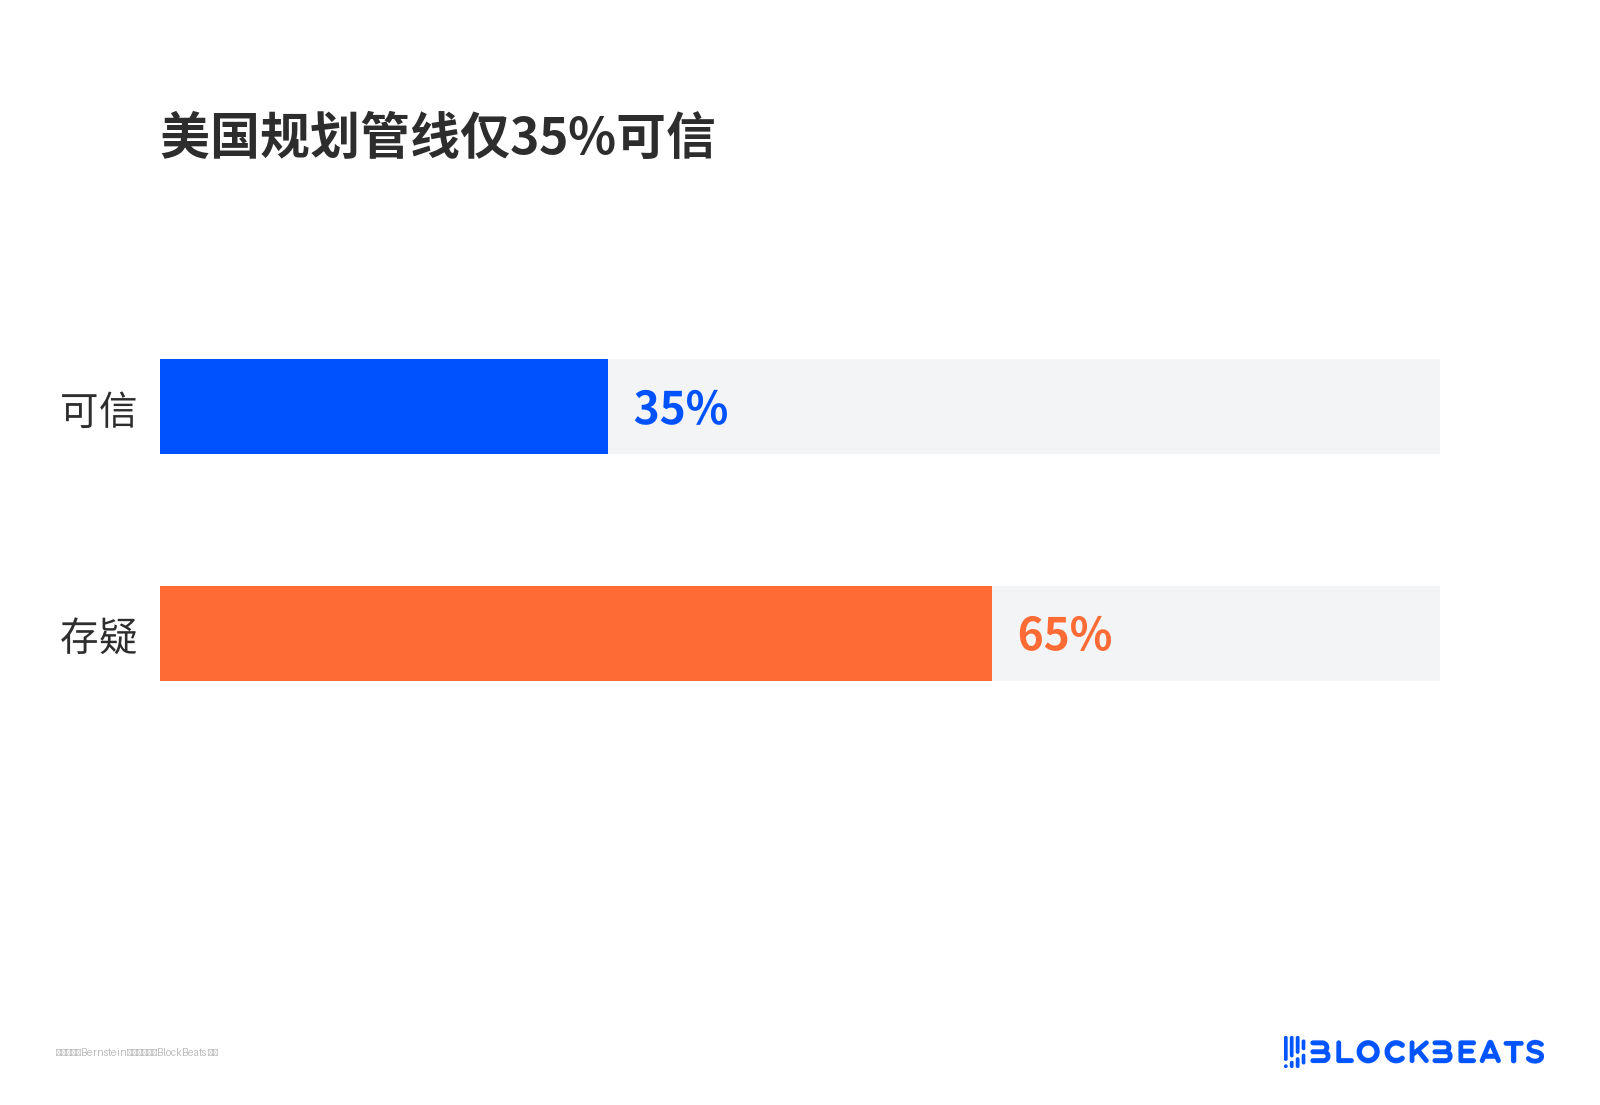
米国の計画パイプラインはわずか35%しか信頼できない
プロジェクトが資金調達を得ても、完成するとは限らない。系統連系を拒否された後は、自前の発電設備を備えるしかなく、コストはより高く、期間はより長くなる。47件はプロジェクトの件数であり、ギガワットやドルではないため、業界全体の停止比率に換算することはできない。35%は計画の信頼度を描写するものであり、需要消失の比率でもない。それが変えるのは、投資家の公表パイプラインに対する姿勢である。もはや発表されたGWを将来の供給として線形に外挿することはしない。
CoreWeaveの1000億ドル受注が15%の債券利回りに直面
CoreWeaveは公開市場のストレステスト対象である。第2四半期の売上高は25.8億ドル、前年同期比112%増、純損失は6.26億ドル、支払利息は6.40億ドル。
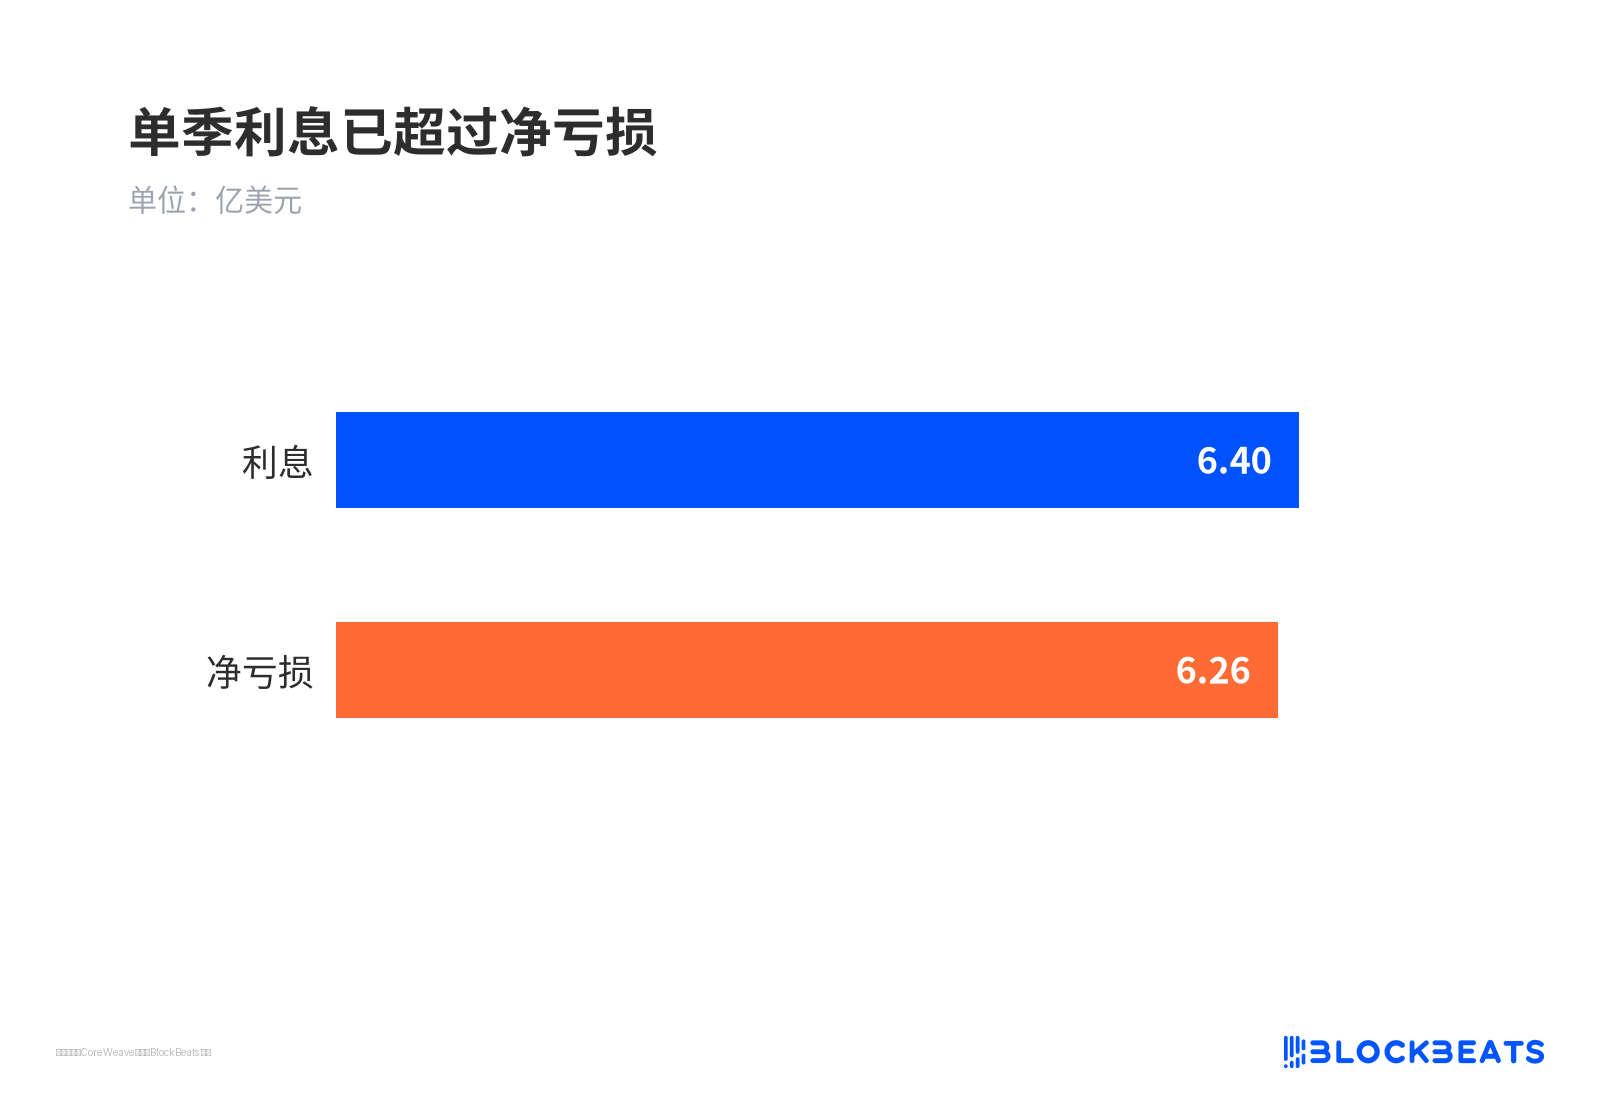
単四半期の利息がすでに純損失を上回る
6月末時点の有利子負債は約350億ドル、受注残高は1042億ドル、第3四半期初めには新規コミットメントが250億ドル超追加された。
NVIDIAは一部の未販売生産能力について保証を提供することに合意し、期間は2030年代初頭まで延長された。CEOのMike Intrator氏は市場が「誤解しており非合理的」と述べ、受注残高は債務をカバーするのに十分だとしている。
債券市場はより短い目線で見ている。受注残高は今後5年間で段階的に認識される収益であり、現在の現金ではない。利息と設備投資は今支払わなければならない。5年契約の無レバレッジIRR(プロジェクト自体の収益力)と混合資本コスト(借入コストと株主が要求する最低リターンの合算)がプロジェクトの採算性を決める。15%超の債券利回りは、市場の新興クラウド事業者に対する債務の借り換えとリース履行への信頼が大幅に低下していることを示している。
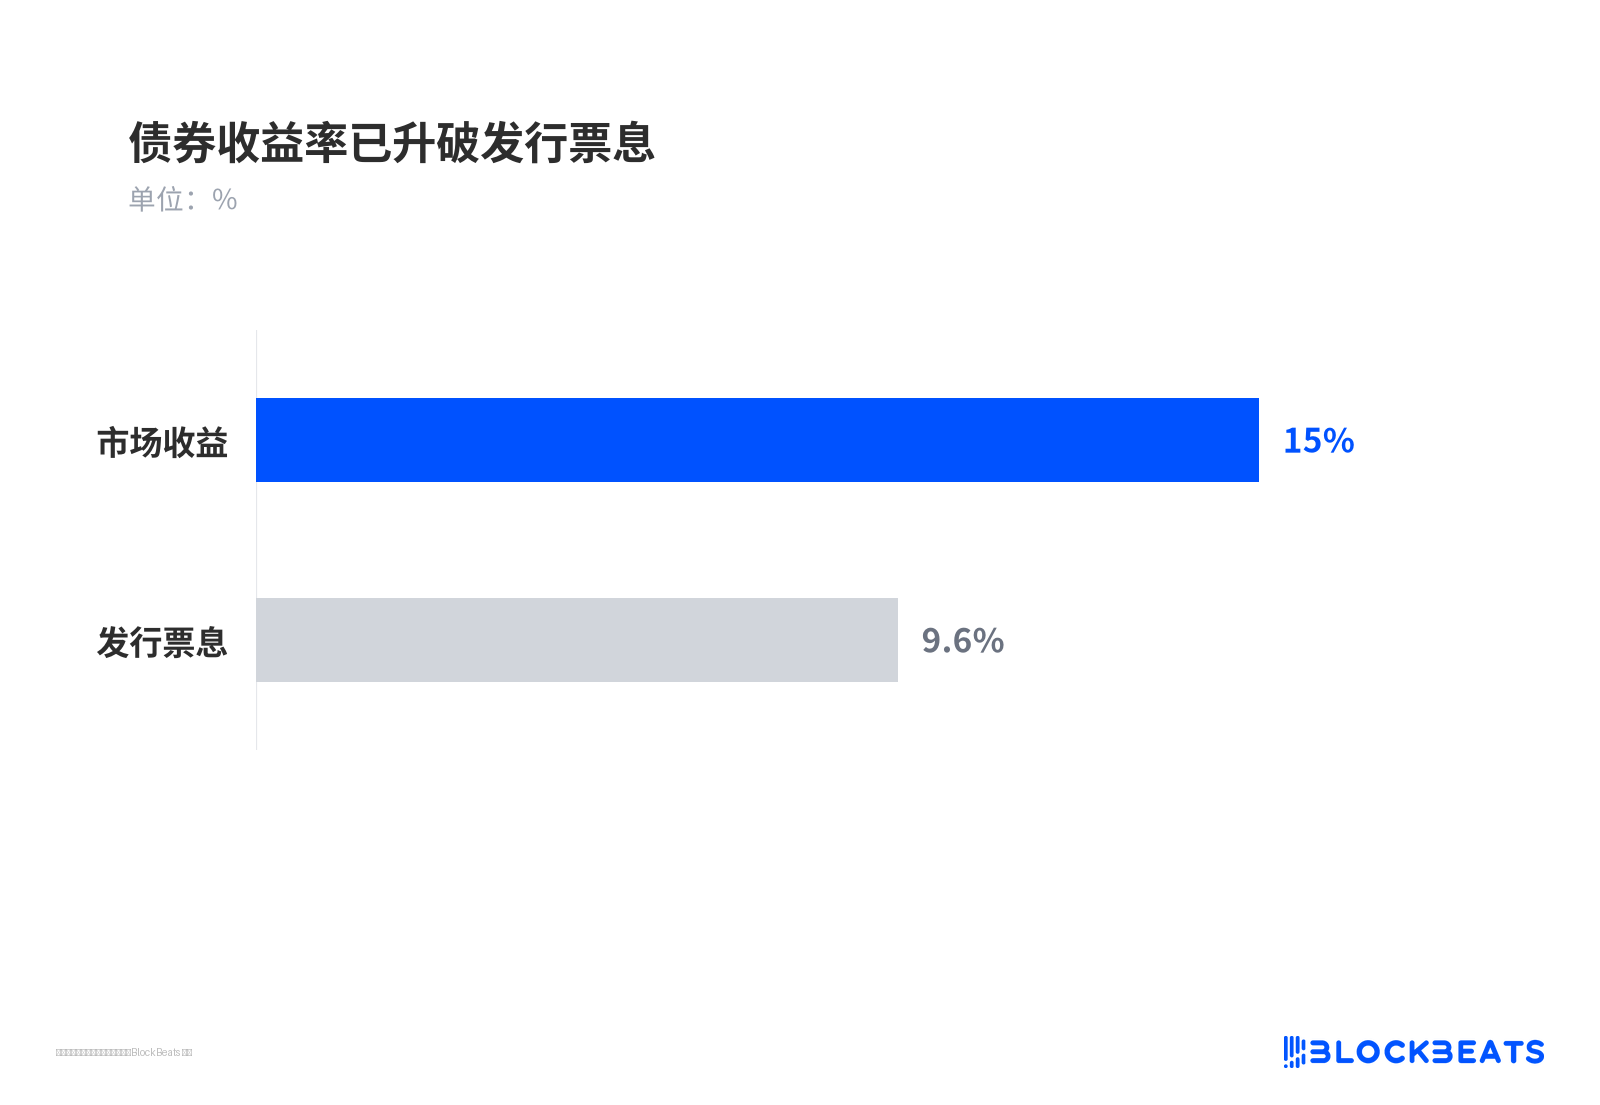
債券利回りは発行クーポンをすでに上回っている
ゴールドマンとJPモルガンが借り換えコストで対立
ゴールドマンのアナリストGabriela Borges氏は10月19日、CoreWeaveの格付けを中立から買いに引き上げ、目標株価を139ドルから106ドルに引き下げた。同氏は調達リスクが過大に価格に織り込まれていると考える。拡張の大半は資産担保ローンを採用しており、総合的な債務コストの上昇は100〜200ベーシスポイントにとどまる可能性があり、GPUの展開と受注残高が引き続き支えになるとしている。
JPモルガンのアナリストSamik Chatterjee氏はオーバーウェイトを維持し、債務への懸念は「過度」だと述べた。レバレッジの増加はプロジェクトの経済性の悪化ではなく需要の強さによるものだと判断している。典型的な5年契約の無レバレッジIRRは10%台半ばで、9〜11%の混合資本コストを上回っており、外部調達需要は2030年頃まで続くという。両者が争っているのは、債務が確実な需要を前倒ししているのか、それとも信用でリターンのギャップを埋めているのかという点である。
S&PとGartnerが簿外負債に注目
格付け機関は目に見えない債務をより気にかけている。S&Pグローバルのデジタルインフラ責任者Mark Habib氏は10月19日のロンドン円卓会議で、ハイパースケーラーが相互接続ファイナンスを通じて負担するAI関連負債は「我々が見ているより多いと想定してよい」と述べたが、当面は格付けを調整せず、最大のリスクは依然として利益が予想を下回ることだとしている。
相互接続融資とは、大手テック企業が自ら社債を発行して建物を建てるのではなく、長期賃貸契約を結び保証を提供することで、プロジェクト会社に借り入れさせることを指す。帳簿上は当面債務のように見えないが、極端なシナリオでは依然としてオンバランスに戻る可能性がある。Habibは規模の推計を示していない。
GartnerのアナリストWill Sommerは10月14日のレポートで、現在の支出ペースが維持されれば、2030年末までに3.5兆ドルを超えるAIインフラ支出が減損リスクに直面すると判断した。物件所有者は支出と融資コストをカバーし、12%の投下資本利益率を達成するために、累計8.5兆ドルの収入を得る必要がある。
しかし、帰属可能な企業および消費者向けAI収入は3.6兆ドルを超えない。
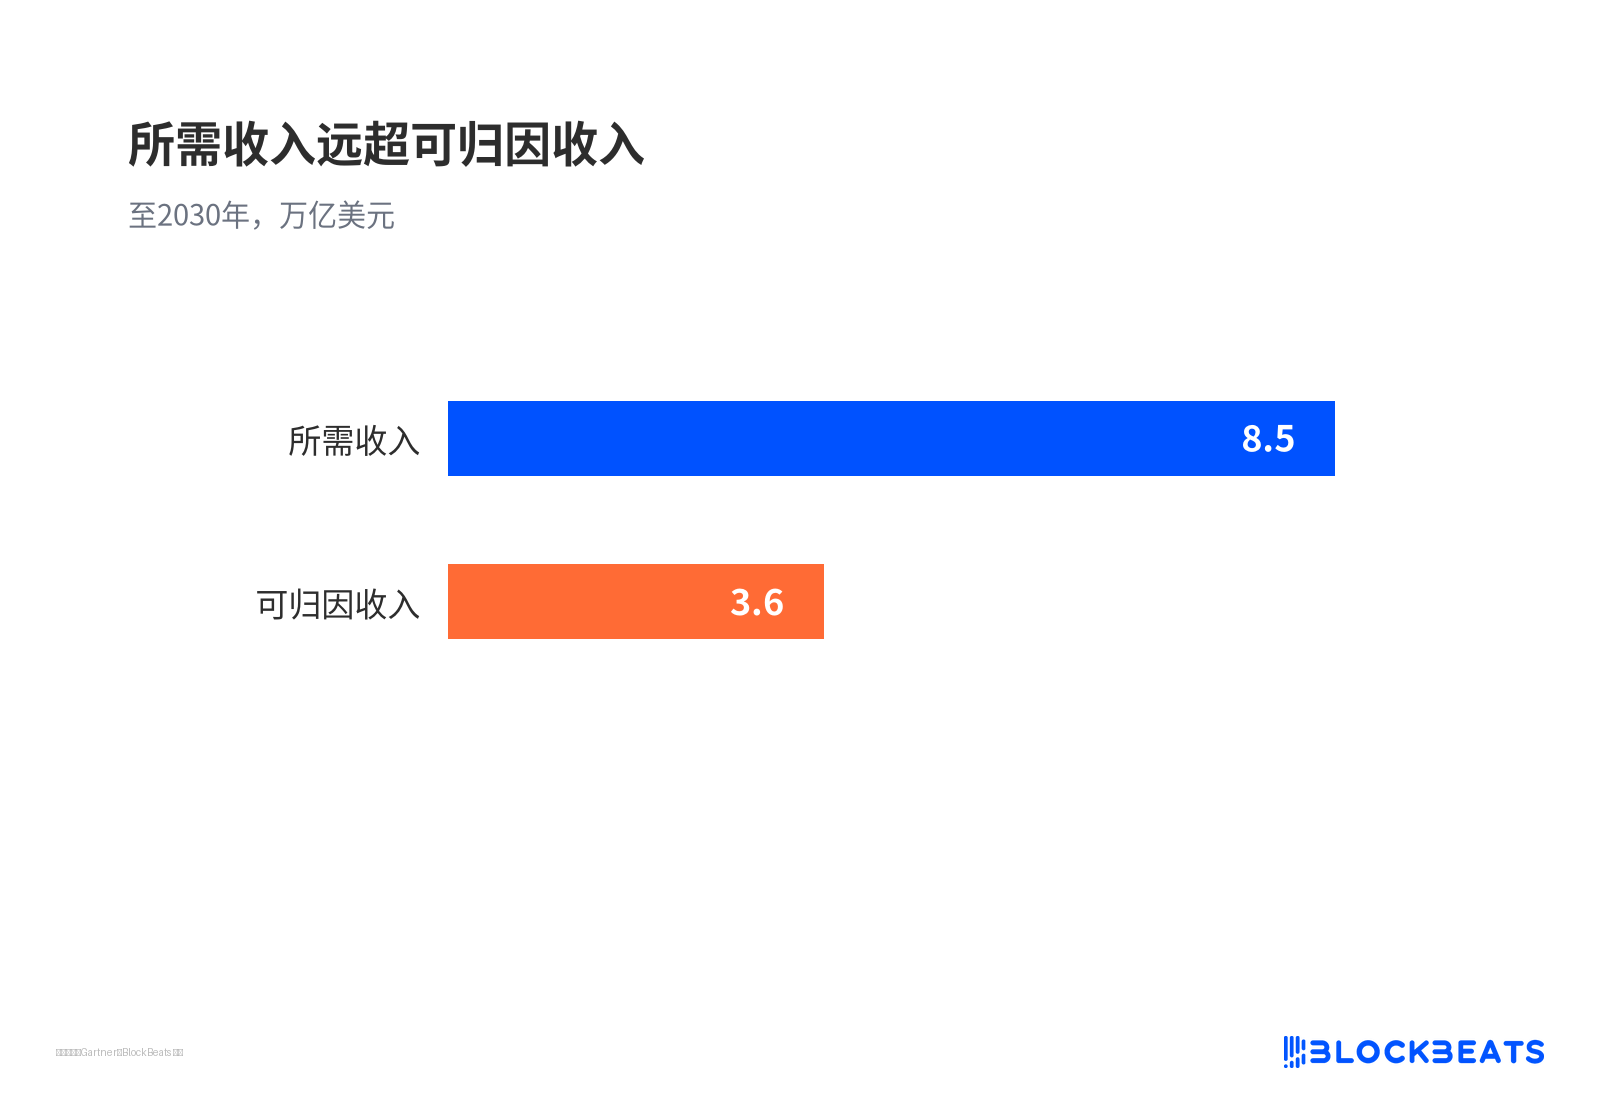
必要収入は帰属可能収入をはるかに上回る
レポートはまた、2030年までに新規クラウド事業者の80%超が独立運営をしなくなると予測している。この試算は大量の計画支出がすべて実行されることを前提としており、ハイパースケールクラウド事業者にはやや厳しすぎる可能性がある一方、高レバレッジの新規クラウド事業者には現実的な圧力となる。
S&Pは六大クラウド事業者の2025年から2030年の設備投資が7兆ドルを超え、フリーキャッシュフローは少なくとも2027年までマイナスが続くと予想している。7兆ドルとGartnerの3.5兆ドルの減損リスクは同じ基準ではなく、合算することはできない。
系統連系の進捗と2027年の支出が押し出しか波及かを決める
ヘッジファンドは混雑度を低下させているが、完全に撤退してはいない。ゴールドマンのプライムブローカレッジによると、10月8日から15日にかけてヘッジファンドがテック株を削減した速度は2016年以来最速で、主にロングの解消によるものだった。テックの純エクスポージャーは依然としてグローバルブックの23.5%を占め、過去5年間の90パーセンタイルにある。ナスダック100は先週5.5%下落した。持ち高は緩んでいるが、ポジションは依然として軽くない。
証拠が支持する結論は、物理的制約と信用プレミアムが高レバレッジの実行層をふるいにかけているのであり、AIトレーニング需要を反証しているのではないということだ。NVIDIAはサプライヤーであると同時に、一部产能の下支え役でもある。ハイパースケールクラウド事業者の長期契約と保証は依然としてアンカーである。本当に価格に織り込まれていないのは、47の延期プロジェクトの容量と金額、35%の信頼度の分母、そしてS&Pが言及したオフバランス負債の規模である。いずれも公開された定量化を欠いている。
方向を決めるのは、六大クラウドの2027年設備投資の実際の執行と、新規プロジェクトの系統連系スケジュールである。支出ガイダンスが強気を維持すれば、新規クラウド事業者の信用再価格設定はより段階的な押し出しである可能性が高い。同時に下方修正されれば、調整はプロジェクト債、GPU注文、データセンター開発業者を通じて上流へと波及する。市場はすでに高レバレッジの算力賃貸業者に先にディスカウントを与えているが、最終的な支払い者である大手テック企業には同等のディスカウントを与えていない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia