ステーブルコインの決済量が45%増加、カードネットワークはどの層の手数料徴収権を争っているのか

TL;DR
· Alliumの報告によると、2026年の最初の9か月間のステーブルコイン決済額は4820億ドルで、前年同期比45%増加したが、同期間の供給量はわずか0.4%増にとどまった。
· 増加分はオンチェーンでの企業決済とクロスボーダー送金の回転加速によるもので、カード消費はわずか39億ドル。カードネットワークが狙っているのはアクセプタンスとリスク管理の手数料収入だ。
· 関連銘柄:Visa(V)とMastercard(MA)はアクセプタンスとリスク管理手数料の恩恵を受け、Circle(CRCL)は供給が再拡大できるかどうかにかかっており、Western Union(WU)の独自ステーブルコインは依然として防衛的な布石だ。
10月15日、オンチェーンデータ企業のAlliumは、2026年の最初の9か月間のステーブルコイン決済額が4820億ドルで前年同期比45%増加した一方、同期間のステーブルコイン供給量はわずか0.4%増の約3050億ドルにとどまったとする報告書を発表した。決済額は伸びているのに供給量はほとんど動いていない。これは、ステーブルコインが「オンチェーンに貯め込む」ものから「実際に使う」ものへと変わったことを示している。
同じ週、MastercardはStablecoin Security(ステーブルコイン・リスク管理API)を発表し、VisaはMeshを通じてウォレット残高を約1億7500万の加盟店に接続し、Stripeは多通貨ステーブルコインカードを65か国以上に拡大した。ステーブルコインカード事業者の動きはますます大きくなっている。
4820億ドルのうち、買い物はごく一部
Alliumが集計しているのは決済額であり、Visaの四半期報告にある加盟店アクセプタンス額ではない。元の97兆9000億ドルのステーブルコイン送金から取引所、DeFi、インフラ関連の送金を除外し、約2兆4000億ドルの「調整後取引」を残したが、これは全体のわずか2.5%にすぎない。うち決済類は約5分の1の4820億ドルだ。オンチェーン上の送金の绝大多数は依然として金融内部の循環であり、決済に至る割合は非常に低い。
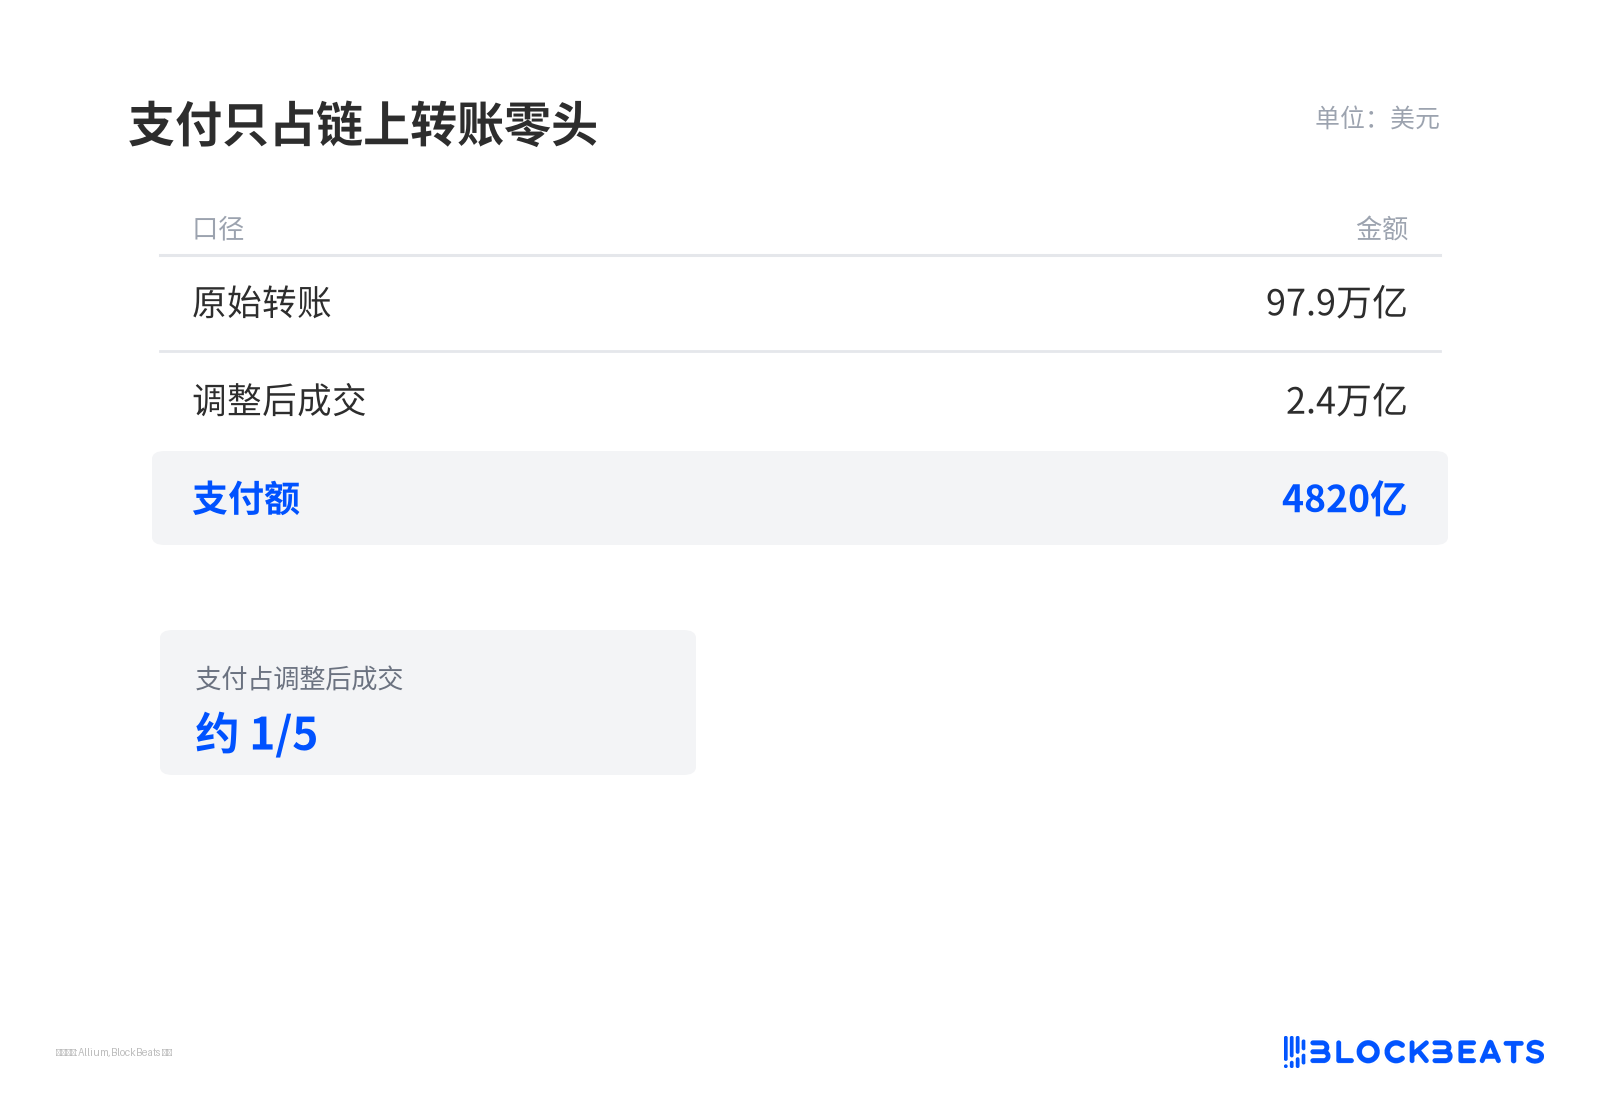
決済はオンチェーン送金のごく一部にすぎない
日常消費の割合はさらに小さい。最初の9か月間のステーブルコインカード消費は39億ドルで前年同期比約10倍に増加したが、Visaの単四半期あたり約4兆ドルの決済額に対してはわずか約0.03%にすぎない。
Alliumの分類によると、1月から8月にかけて企業の受取額は決済額の58%から64%を占め、企業間決済は約1370億ドルから1530億ドル、小売消費はわずか約190億ドルだった。主戦場はショッピングモールでのカード決済ではない。
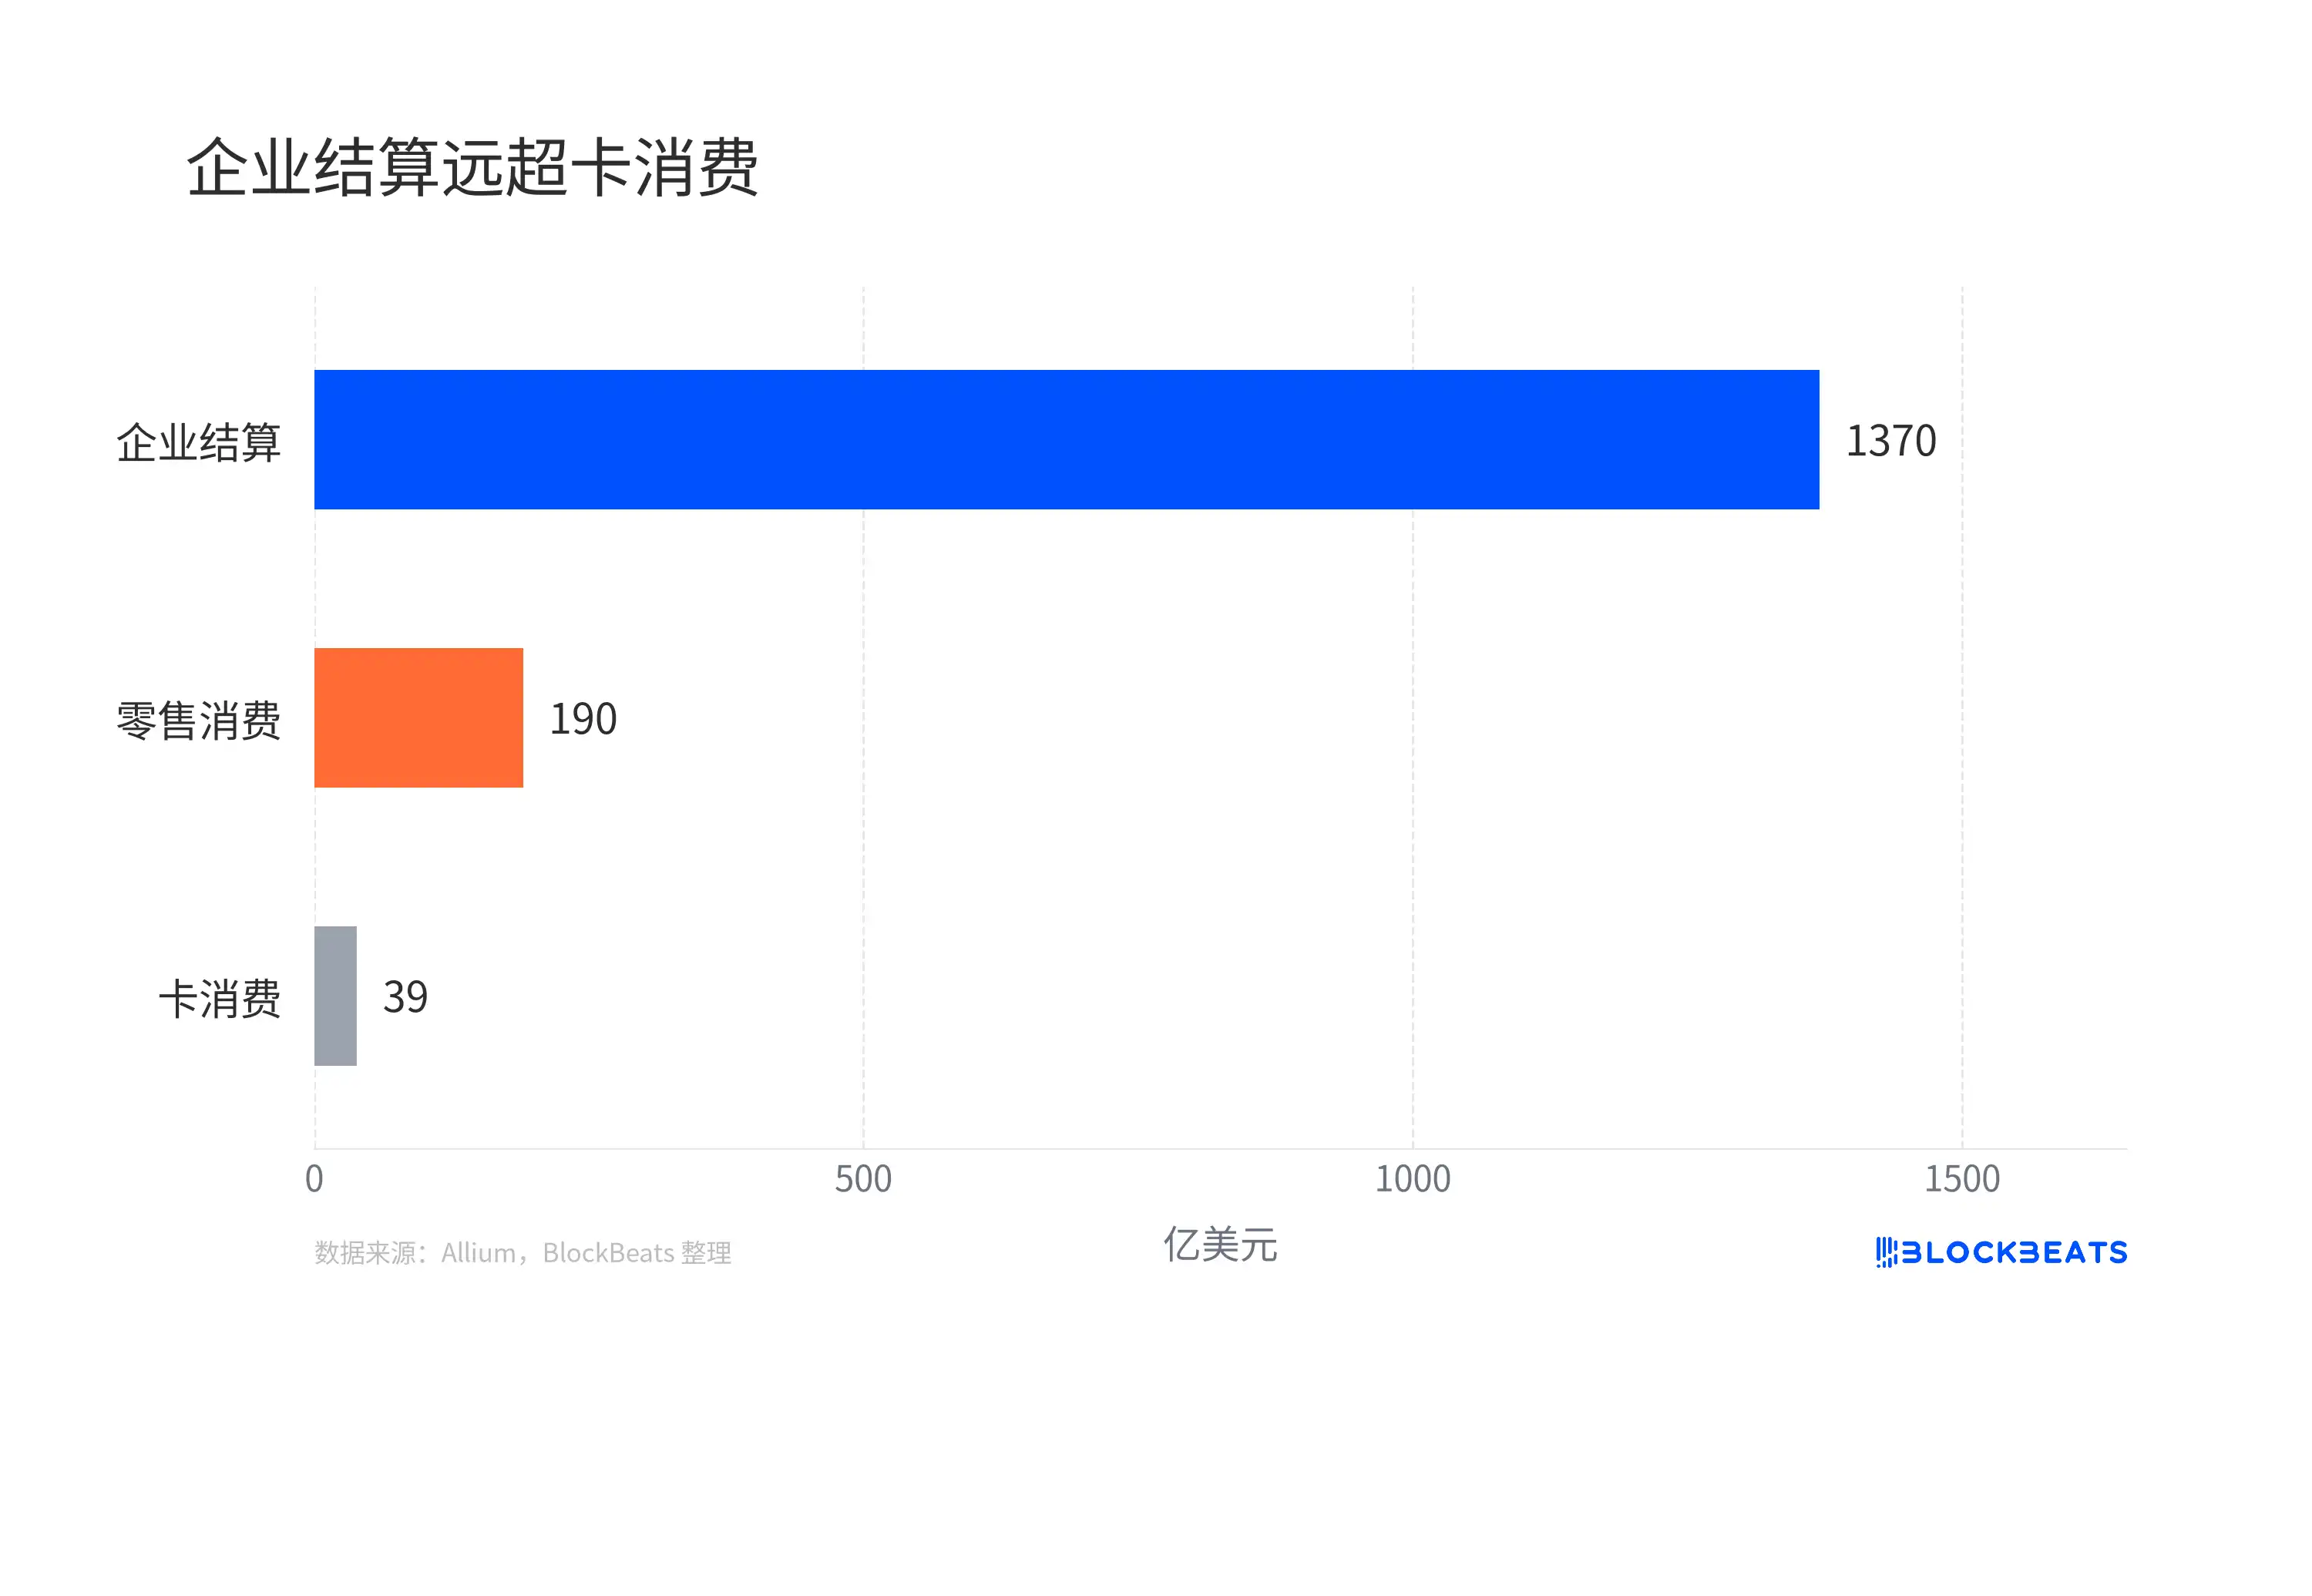
企業決済はカード消費をはるかに超える
供給は動かず、支払額は回転の加速に依存
供給はほとんど動かないのに支払額が上昇する、その核心は流通速度にある。
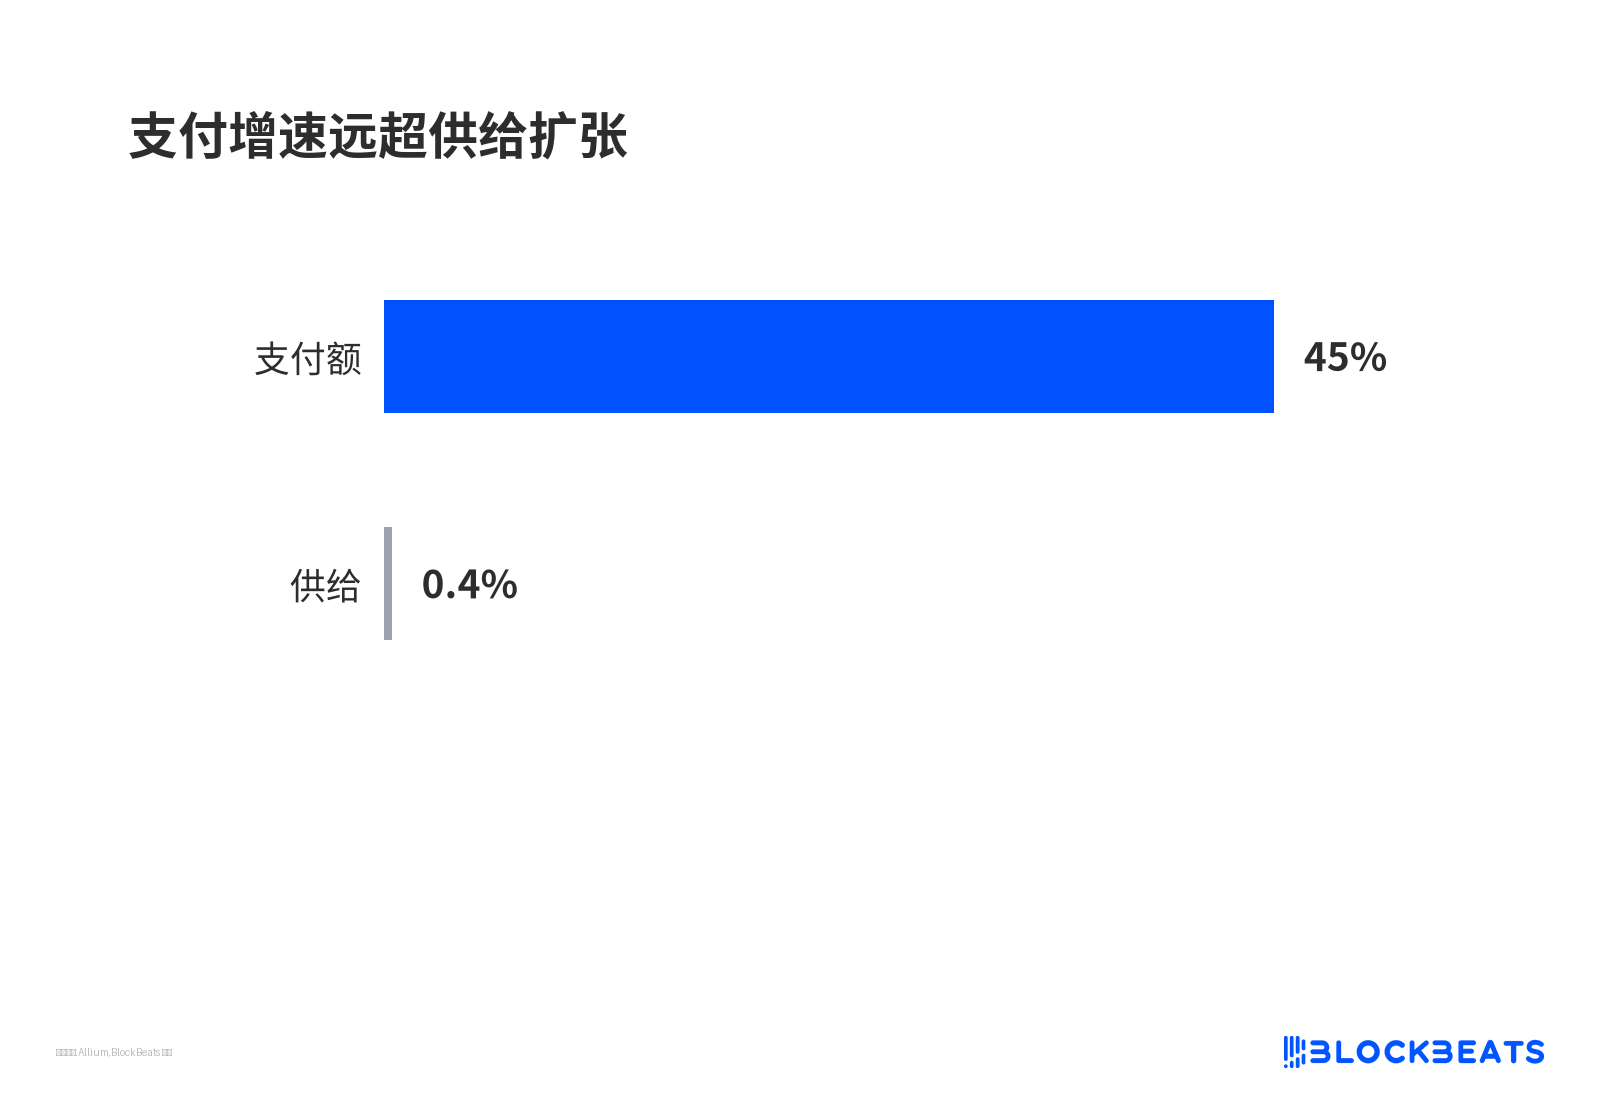
支払の伸びは供給拡大をはるかに超える
同じ約3050億ドル相当のトークンが何度も転々とすることで、支払総額は膨らむ。支払件数は71%増の10億4000万件、1件あたりの平均金額は544ドルから462ドルに低下した。9月単月の支払額は720億ドル、第3四半期は前年同期比51%増となった。
この回転は主にUSDTとトロン(Tron)ネットワーク上で起きている。USDTが支払額の84.2%を占め、トロンが約3分の2を貢献する。これは一般消費者の日常的な支払いというよりも、企業や越境加盟店、給与支払い主体がオンチェーンでより頻繁に決済している姿に近い。企業間決済や越境活動が冷え込めば、支払額も同じ速さで反落する可能性がある。
Circleのような発行体にとっては、供給が拡大しなければ発行収入に増分が生まれず、支払額の成長が直接その収入にはならない。
カード組織が狙うのはアクセプタンスとリスク管理の手数料
カード組織は機会を見出しているが、彼らが奪おうとしているのはアクセプタンス、交換、リスク管理の手数料徴収権であり、発行権ではない。マスターカードが10月19日に発表したStablecoin Securityは、既存のステーブルコイン流通にリスク管理インテリジェンスを付加するAPIで、まず北米で展開し、グローバル商用化の目標は2027年に設定されている。マスターカード幹部のアン・ジョンソンは、新たなコインを発行することではなく、リスク管理とコンプライアンスに売り込みのポイントを置いている。
Visaはアクセプタンス層を進む。MeshのCEO、バム・アジズはこの問題を「ラストワンマイル」と要約する。ウォレットにはステーブルコインがあるが、欠けているのは直接消費できる出口だ。MeshがVisaと提携した後、参加ウォレットはステーブルコイン残高をVisaの凭证に変換し、約1億7500万の加盟店で消費できる。加盟店は依然として現地法定通貨を受け取る。
提供開始日とウォレットのリストはまだ公表されていない。StripeとPlasmaの多通貨ステーブルコインカードも論理は同じで、オンチェーン残高を既存のアクセプタンス網に接続し、交換、リスク管理、決済の手数料を徴収する。3社はいずれも発行権には触れず、接続と手数料徴収のみを行う。
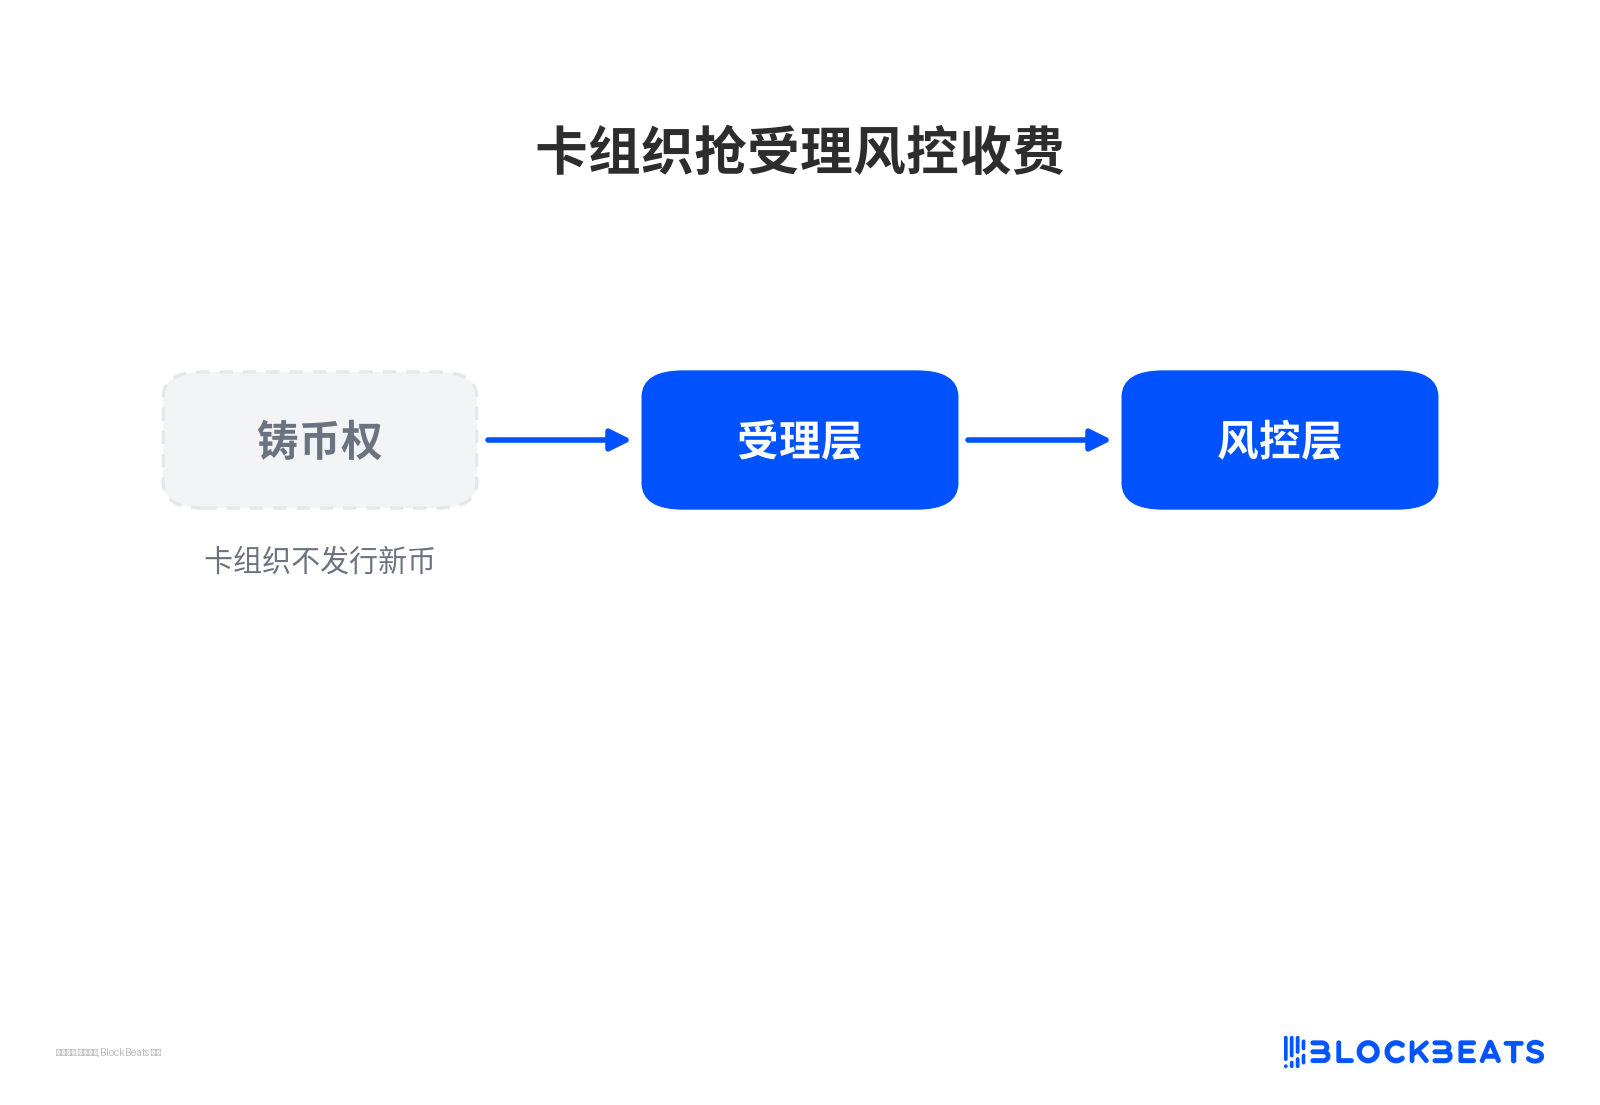
カードネットワークがアクセプタンス・リスク管理の手数料徴収を争奪
送金二強がコイン発行、まず残高を守り規模は後回し
Western UnionのUSDPTはAnchorageが発行しSolana基盤で、5月にローンチ、10月のオンチェーン流通量は約1750万ドル。MoneyGramのMGUSDはStellar基盤で、10月の新版グローバルアプリは送金、現金引き出し、ステーブルコインを統合した。両社とも顧客残高を自社ウォレットとカード内に留め、コルレス銀行や送金チャネルへの依存を減らそうとしている。
しかし規模は依然として無視できる水準だ。USDPTは3050億ドルのステーブルコイン供給に対してほんのわずかであり、MoneyGramは比較可能なオンチェーン規模をまだ示していない。Western Unionの株価は5年間で約70%下落し、9月のアプリ月間アクティブユーザーは前年同月比で減少しており、ファンダメンタルズの圧力がコイン発行によって消えたわけではない。現時点で確認できるのは戦略的な布石であり、送金二強が自社ステーブルコインで市場を守り切ったと書くことはできない。
オンチェーン決済は加速、カード決済の代替はまだ早い
現在の証拠が支持する判断は、ステーブルコインのストック回転が上昇しており、増分は主にオンチェーンの企業間決済、越境、給与であり、カード消費は依然として少数派だということだ。カードネットワークの今週の製品はアクセプタンス、交換、リスク管理の手数料徴収権を争うものであり、時期的にはデータ期間より後である。レールは敷かれつつあるが、ステーブルコインが日常のカード決済をすでに代替したことを証明するには不十分だ。
最大の不確実性はAlliumの支払いタグに由来する。これはルールベースの推論であり、加盟店のレシートではないため、誤分類リスクは4820億ドルの成色に影響する。今週の製品の実際の成約、ウォレット採用率、MGUSDの規模はまだ開示されていない。米国の「GENIUS Act」(ステーブルコイン連邦法案)の連邦規則はまだ最終調整中であり、コンプライアンスのレールは形成されつつあるが、発効時期は完全には確定していない。
もし第4四半期のカード消費が依然として数十億ドルにとどまり、USDPTとMGUSDが量級を形成せず、Alliumの支払い額が引き続きUSDTとTronの企業間決済回転によって押し上げられるなら、このラウンドのストーリーは依然としてオンチェーン決済の加速に属する。ウォレットネイティブ決済とカード消費が本格的に拡大して初めて、手数料徴収権はアクセプタンス層から新たな入口へと移行するだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia