ゴールドマン・サックスによるMSFT分析:Azure成長率48%、クラウド粗利益率の回復、マイクロソフトのAI投資収益は転換点に達したのか?
要約
・Azureの収益は固定為替レートベースで前年同期比48%増となり、44%~45%のガイダンスを上回り、前四半期からさらに加速した。
・クラウドの粗利益率は65%から66%に回復し、成長と収益性が同時に改善した。
・ファイナンス・リースを含む設備投資額は452億ドルで、前年同期比30%増となり、市場予想の48%増を下回った。
・M365コマーシャルクラウドの成長は、上位製品へのアップグレードとGitHub Copilotの従量課金収入に牽引され、AIの商用化は複数の経路で収益に貢献している。
・コマーシャル受注と残存履行義務の伸び率はやや鈍化しており、今後は高い比較基準と納品ペースを踏まえて観察する必要がある。
ゴールドマン・サックスは買い評価と640ドルの目標株価を維持しており、新規生産能力、計算資源の配分、投下資本利益率が引き続き重要な変数となる。
マイクロソフトは、クラウド事業の成長加速と利益率の回復を果たす一方、設備投資額が予想を下回る決算を発表した。
ゴールドマン・サックスが10月28日に発表した2027会計年度第1四半期の暫定評価によると、マイクロソフトの当四半期のAzure収益は固定為替レートベースで前年同期比48%増となり、従来の44%~45%のガイダンスを上回り、市場予想の45%も超えた。前四半期の42%増からさらに成長が加速した。ゴールドマン・サックスのレポート発表時点で、マイクロソフトの株価は時間外取引で約4%上昇した。
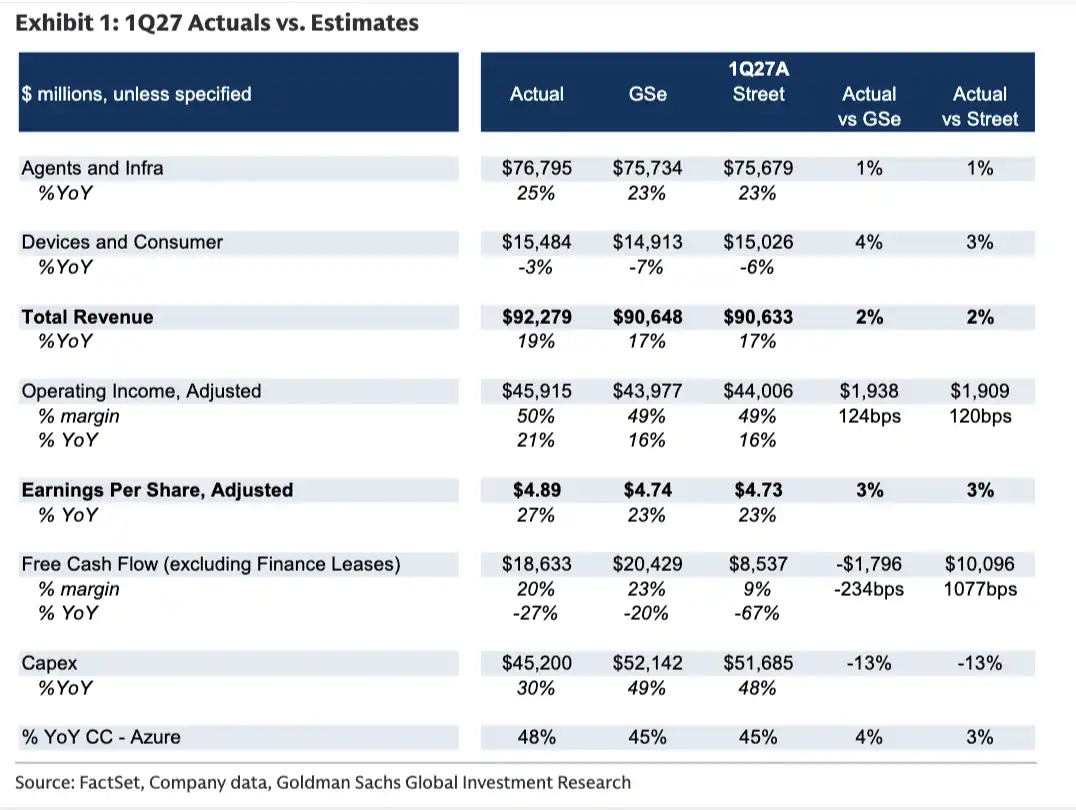
当四半期の総売上高は約922億7900万ドルで、前年同期比19%増となり、市場予想を約2%上回った。調整後1株当たり利益は4.89ドルで、市場予想の4.73ドルを約3%上回った。
これらのデータは、マイクロソフトのAI投資に対する収益面での裏付けをより強めるものとなった。ただし、決算後の核心的な課題は依然として、新規計算資源が順次稼働する中でクラウド事業が成長を維持できるか、利益率の改善がどの程度持続するかである。
Azureの成長加速、クラウド粗利益率が回復
Azureは今四半期の業績で最も際立った成長源である。固定為替レートベースで48%の収益成長率はガイダンスを上回るだけでなく、前四半期の加速傾向を継続している。
同時に、マイクロソフトのクラウド粗利益率は前四半期の65%から66%に回復した。AIインフラを継続的に拡張するマイクロソフトにとって、粗利益率の変化は収益成長が利益に転換できるかを観察する重要な指標である。単四半期の回復は前向きなシグナルを提供しているが、持続的な改善となるかは、今後の新規生産能力の稼働状況とコストの変化を引き続き観察する必要がある。
ゴールドマン・サックスは、2027会計年度のAzure成長のペースと幅を決算電話会議の主要な注目点として挙げており、特にマイクロソフトが自社製品と第三者顧客の間でどのように計算資源を配分するか、そして2027年の新規データセンター能力の可視性に注目している。
計算資源の配分はマイクロソフトの各事業の成長ペースに関わる。自社AI製品にはインフラのサポートが必要であり、外部顧客のクラウド需要にも能力を引き受ける必要がある。新規供給がいつ整い、どの事業に配分されるかが、需要が収益に転換する速度に影響を与える。
Copilotがアップグレードを促進、資本支出の構造は引き続き注視が必要
Azureに加え、Microsoft 365 コマーシャルクラウドにも成長加速の兆しが見られる。
報告ベースでは、M365コマーシャルクラウド収益は固定為替レートで前年同期比18%増となり、前四半期の15%を上回った。前年同期の収益認識による比較可能な基準の影響を調整すると、成長率は19%で、前四半期は16%であった。
成長は主に、顧客がCopilot、E5、E7などの上位製品へアップグレードしたことによるユーザー当たり平均収益(ARPU)の上昇によるものであり、GitHub Copilotの使用量課金型消費収益の増加も推進要因となっている。これは、AIの商業化が企業顧客のサブスクリプションアップグレードを通じて実現できるだけでなく、実際の使用量の増加に伴って収益に貢献できることを意味する。
これに対し、M365コンシューマークラウドの成長率は前四半期の22%から16%に鈍化し、企業向けとコンシューマー向けのパフォーマンスに分化が見られた。
ゴールドマン・サックスは、E7アップグレードに関する初期のフィードバック、および今回のアップグレードサイクルが従来とどう異なるかについてさらに理解を深めたいと考えている。同時に、企業顧客がFoundryなどの製品を通じて異なるモデルに接続し管理する方法や、フロンティア展開エンジニアが顧客のAIプロジェクトの実装をどのように支援するかも、その注目議題である。
資本支出に関しては、マイクロソフトの当四半期の投資額は452億ドル(ファイナンス・リースを含む)で、前年同期比30%増となったが、市場予想の約517億ドルおよび48%の前年同期比増加率を下回った。
しかし、単四半期の投資額が予想を下回っただけでは、通年の投資経路が変化したことを示すには不十分である。ゴールドマン・サックスは依然として、経営陣が資本支出および投下資本利益率の見通しを更新するのを待っている。
支出構造も注目に値する。短期資産が資本支出に占める割合は、従来の約3分の2から約4分の3に上昇した。資産構造の変化に伴い、今後の減価償却、稼働率、投資回収の状況が、AIインフラの経済性を評価する上での重要な変数となるだろう。
640ドルの目標株価の背景には、依然として供給とリターンの検証が必要
受注指標は全面的に加速しているわけではない。マイクロソフトの商用受注は固定為替レートベースで前年同期比11%減少し、ゴールドマン・サックスは主に前年同期の111%増という高い基準によるものとしている。商用残存履行義務(RPO、すなわち契約済みだがまだ収益として認識されていない契約金額)は前年同期比73%増で、前四半期の84%を下回った。
残存履行義務は依然として高い伸びを維持しているが、それが収益に転換される速度は、契約期間、納品スケジュール、および計算能力の供給と合わせて観察する必要がある。商用受注の前年同期比減少も、前年の高い基準という背景の中で理解する必要がある。
ゴールドマン・サックスはマイクロソフトの「買い」評価と640ドルの12か月目標株価を維持しており、評価根拠は今後12か月の調整後純利益に28倍の株価収益率を付与したものだ。レポートが採用した10月27日の終値531.33ドルに対して、約20.5%の上昇余地に相当する。
この判断には依然としていくつかのリスクがある。自社開発チップの立ち上げが予想より遅れれば、市場シェアの拡大と粗利益率の拡張を制限する可能性がある。Azure以外の項目への予想外の投入増加は、資本配分に影響を与える可能性がある。主要経営陣の異動、および顧客がより広範にカスタムソフトウェアへ移行することも、事業に圧力をかける可能性がある。
今四半期について言えば、Azureの成長率、クラウド粗利益率、設備投資がともに前向きなシグナルを形成している。次に検証が必要なのは、新設データセンターが計画通りに納品できるか、自社開発チップが順調に立ち上がるか、そしてCopilotなどの製品が顧客の有料アップグレードを継続的に促進できるかどうかだ。これらの変数が、マイクロソフトがAI需要をさらに収益、利益、キャッシュフローへ転換できるかを決定する。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事