ポップマートの第3四半期収入は約5割減、ラブブ以降いかに成長を安定させるか?
TL;DR
・第3四半期の売上高は前年同期比45%—50%減となり、JPモルガンが以前予想した37%減を下回る弱い結果で、特に海外市場の調整が顕著だった。
・JPモルガンは2026年の調整後純利益予測を約16%引き下げて78.71億元とし、「アンダーウェイト」評価を維持、目標株価を100香港ドルに引き下げた。
・同社は第4四半期の売上高が前期比約1%増にとどまり、下期の純利益率が約21%に低下すると予想しており、販売回復とコスト吸収が鍵となる。
・在庫は5月前後にピークを迎え、8月から減少し始めており、グローバル調達と地域間の振り分けにより在庫準備の効率改善が期待される。
・旗艦店、新IP、会員運営が増分を提供しているが、Labubuブーム退潮後の需要ギャップを相殺できるかは依然として検証が必要だ。
泡泡玛特(ポップマート)の業績調整はなお続いている。
2026年第3四半期、同社の全体売上高は前年同期比45%—50%減となり、中国市場の売上高は25%—30%減、アジア太平洋・米州・欧州などの海外市場では減少幅がさらに顕著だった。
この実績はJPモルガンが以前予想した37%減を下回る弱い内容であり、同社が述べたバイサイド予想レンジの下限にも近い。JPモルガンは10月28日のリサーチレポートで、泡泡玛特の目標株価を110香港ドルから100香港ドルに引き下げ、「アンダーウェイト」評価を維持するとともに、2026年の調整後純利益予測を93.41億元から78.71億元へと約16%引き下げ、2025年比では約39%減とした。
市場が改めて判断する必要があるのは、もう一つのLabubu級の大ヒット作を欠く状況下で、泡泡玛特の既存IP、店舗ネットワーク、会員体系がどの程度の常態化した収入と利益を支えられるかということだ。
第4四半期の鍵は、販売が前期比での下落を止められるかどうか
第3四半期は前年同期の高い基数に直面しているため、第4四半期に前期比での安定を実現できるかどうかが、前年同期比の減少幅そのものよりも短期的な経営トレンドを反映する。
JPモルガンは、泡泡玛特の第4四半期売上高を約65.6億元、前年同期比約41%減、前期比約1%増と予想している。うち中国市場の売上高は前期比ほぼ横ばい、海外売上高は前期比約2%増となる。これは、同社が旺季による明らかな反発をまだ基準予測に織り込んでいないことを意味する。
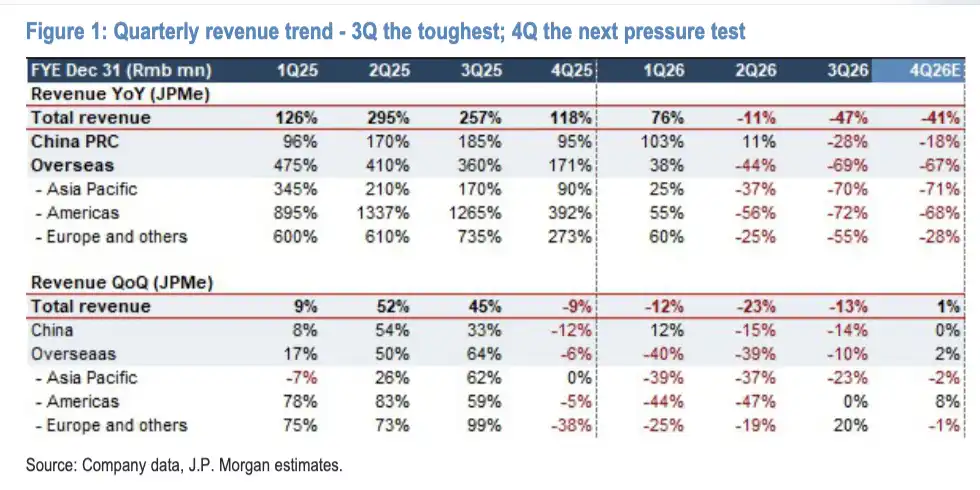
経営陣の判断は比較的積極的だ。調査報告書の伝聞によると、同社は第4四半期の中国市場の収入が前四半期比でほぼ横ばい、わずかに増加すると予想しており、通年でもプラス成長を維持できる見通しだ。海外市場は第4四半期の繁忙期に入り、収入は前四半期比で増加すると予想されるが、欧州には依然として一定の不確実性が存在する。
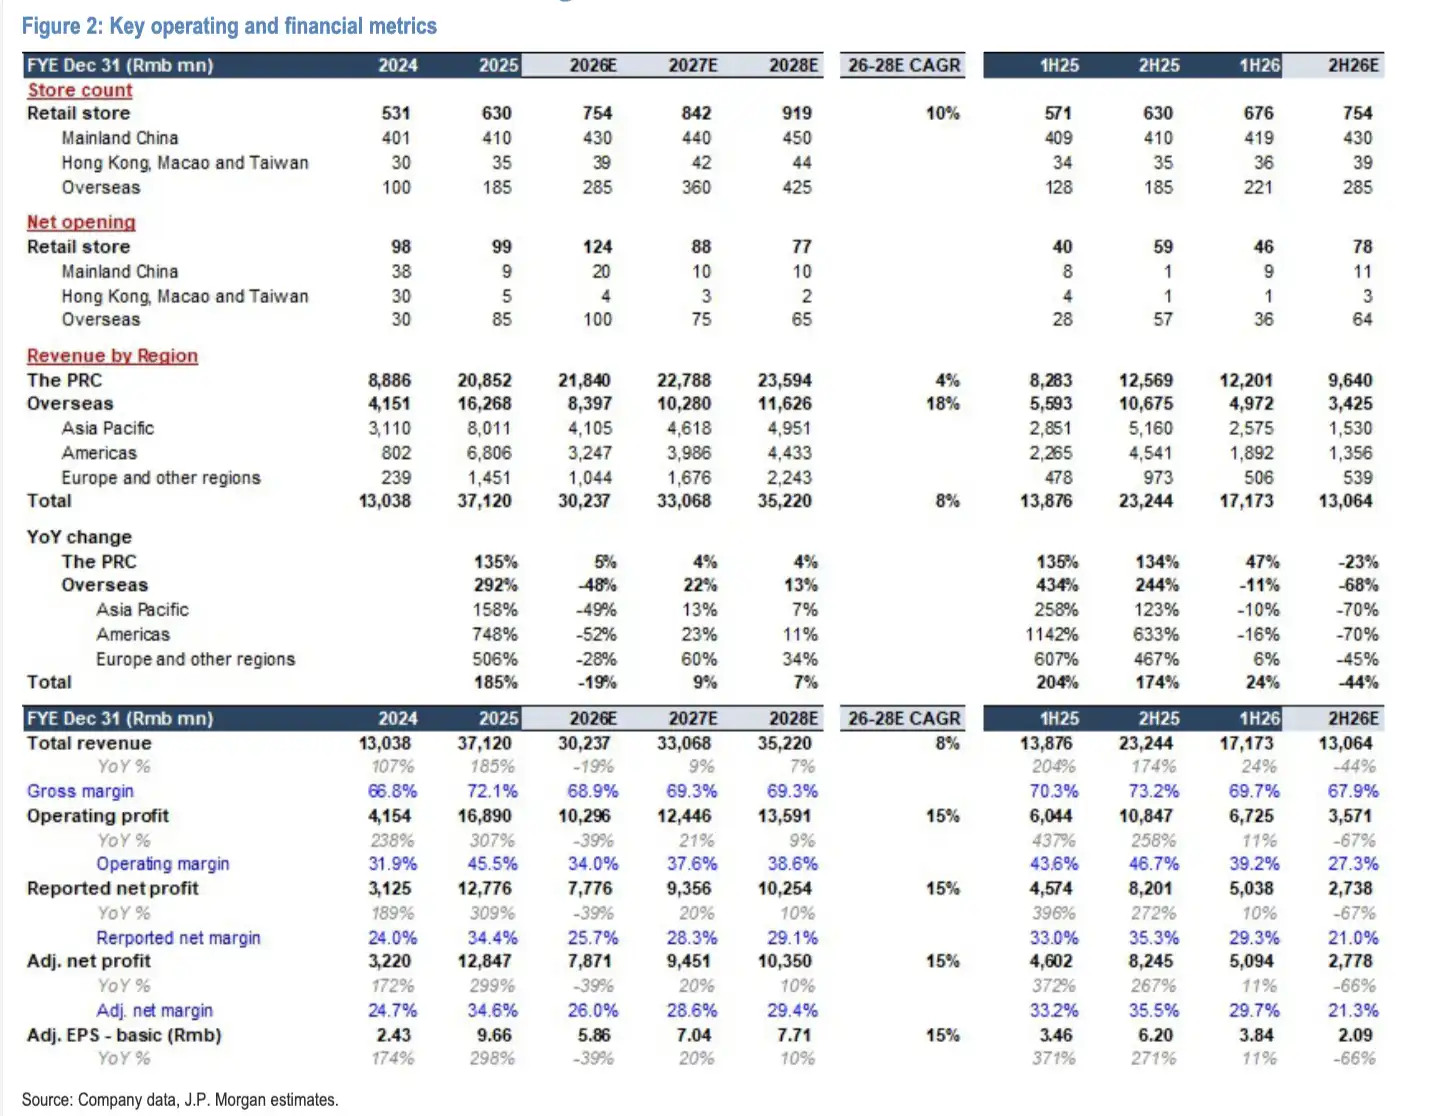
地域ごとの分化は通年予測にも表れている。JPモルガンは、2026年の中国市場の収入は約218.4億元、前年比約5%増と予想。海外収入は約84億元、前年比約48%減と予想している。通年の総収入は302.37億元、前年比約19%減の見込みだ。
同社の2027年予測には緩やかな回復が含まれている。収入は約9%増、調整後純利益は約20%増と予想される。ただし、この判断には海外事業の実行改善と、売上・利益率の段階的な安定化が支えとして必要だ。
収入の落ち込み、出店コストは依然蓄積
販売の減速が費用圧力を増幅させている。
経営陣は、2026年下半期の粗利益率が上半期比で2ポイント以内の低下にとどまる一方、費用率は上昇し、純利益率は低下すると予想している。粗利益率への圧迫は主に二つの要因による。一つは海外収入の比率低下であり、海外事業の粗利益率は国内より高い。もう一つは、同社が一部の海外市場で競争力を維持するため自主的に価格を調整していることだ。経営陣の説明によれば、これらの価格調整は在庫処分によるものではない。
迅速に縮小しにくいのは店舗コストだ。海外の新規店舗は人件費、賃料、内装費などの支出をもたらし、収入が減少した後、これらの比較的固定されたコストが収入に占める割合が高まり、利益率をさらに押し下げる。
JPモルガンは、同社の下半期の調整後純利益率が約21.3%と、上半期の29.7%を下回ると予想。通年の調整後純利益率は約26%で、2025年の34.6%を下回る見込みだ。同社の2026年の調整後純利益予測も、調査報告書に記載されたブルームバーグのコンセンサス予想を約26%下回っている。利益率を維持できるかどうかの判断には、両者の間に明らかな隔たりがある。
こうした背景の下、旗艦店の拡張は顧客獲得の手段であると同時に、経営効率への要求も高めている。
ポップマートは海外旗艦店の布局を加速している。パリ旗艦店は9月に開業し、ロンドン店は試験運営に入った。9月末時点で米国の店舗数は100店舗を超えている。今後の予定プロジェクトにはニューヨーク、ミラノ、および米国とパリの新規旗艦店も含まれる。
国内の一部旗艦店はすでに強い集客力を示している。経営陣の開示によると、10月の旗艦店売上高は8月比で依然二桁成長を遂げ、平均月間客流量は上位50店舗の平均水準の2倍を超え、新規顧客の貢献と転換率もより高い。一部の旗艦店は初月売上高が1000万元を超えた。
ただし、一部の旗艦店の成果は、依然として店舗ネットワーク全体のリターンに転換する必要がある。次の強力なIPサイクルがなかなか訪れなければ、大型店が十分な売上を継続的に生み出し、新たなコストをカバーできるかどうかが、拡大戦略の核心的な試練となるだろう。
在庫は改善、新IPの引き継ぎにはなお時間が必要
在庫は今回のアップデートの中で比較的ポジティブなシグナルである。
経営陣の開示によると、会社の総在庫は5月前後にピークを迎え、8月から減少し始め、9月末には明らかな減少傾向を示している。会社は在庫の厳格な管理を改めて強調しており、現時点で大規模なプロモーション計画はない。
サプライチェーンも調整を進めている。泡泡玛特(ポップマート)は本社にグローバル調達チームを設置し、従来の4大地域がそれぞれ調達するモデルから、各地域が需要を提出し本社が統括して調達する方式へと転換し、人気商品の重複備蓄や地域間の需給ミスマッチを減らしている。
地域間の在庫移動が増加しており、中国の倉庫も海外市場への供給を支援している。米国のECでは現地でのフルフィルメントを実現済みで、欧州では年末までの現地フルフィルメント実現を目標としている。これらの措置は在庫と物流の効率向上が期待されるが、最終的には末端の販売回復との連携が必要である。
消費者運営の面では、中国市場にいくつかの改善が見られた。第3四半期の小売店舗の客数は前年同期比で増加し、新規客数は2桁成長を達成、伸び率は第2四半期より加速した。リピート購入率は前年同期比でほぼ横ばい、2年目の継続率は改善し、IPをまたぎカテゴリーをまたぐ消費を行う会員数も増加している。
海外の会員体系はなお構築中である。現在、2〜3の市場を除き、他の市場では会員システムが稼働しており、会員獲得も店舗運営と評価に組み込まれている。ただし、アジア太平洋地域の会員売上比率は依然として中国を下回り、クロスチャネル消費の成熟度にも差がある。
製品面では、泡泡玛特はIPポートフォリオを広げている。Twinkle Twinkleは第3四半期に好調な成績を収め、Dimooはピクサーとのコラボを通じて欧米市場で注目を集め、Mollyの20周年イベントはバンコクで話題を呼び、Crybabyもバンコクに初のテーマ店を出店する予定である。第3四半期には、上位6大IPがアジア太平洋市場の売上の60%以上を合計で貢献した。
これらの進展は、マルチIP運営がなお推進中であることを示している。しかし現段階では、そのうちのいずれかのIPがLabubuの販売規模を再現できると確認するには至っていない。
コンテンツおよび新カテゴリー事業の貢献にも同様に時間が必要である。Labubu映画は依然として脚本段階にあり、アニメーションプロジェクトは海外パートナーと協議中で、経営陣は短期的にコンテンツ予算を大幅に増やすことはないと見込んでいる。デザート店、POPOP店舗、Hironoライフスタイル店舗は小規模に推進中であり、ブロックカテゴリーの進展は比較的遅れている。
JPモルガンが提示した100香港ドルの目標株価は、2027年の予想PER12倍に相当し、同社が予測する2027年の1株当たり利益に12倍のバリュエーションを乗じたものである。同銀行は中国の一般消費財株に近いバリュエーション倍率を採用しており、成長鈍化と利益率への圧力に対する慎重な判断を反映している。
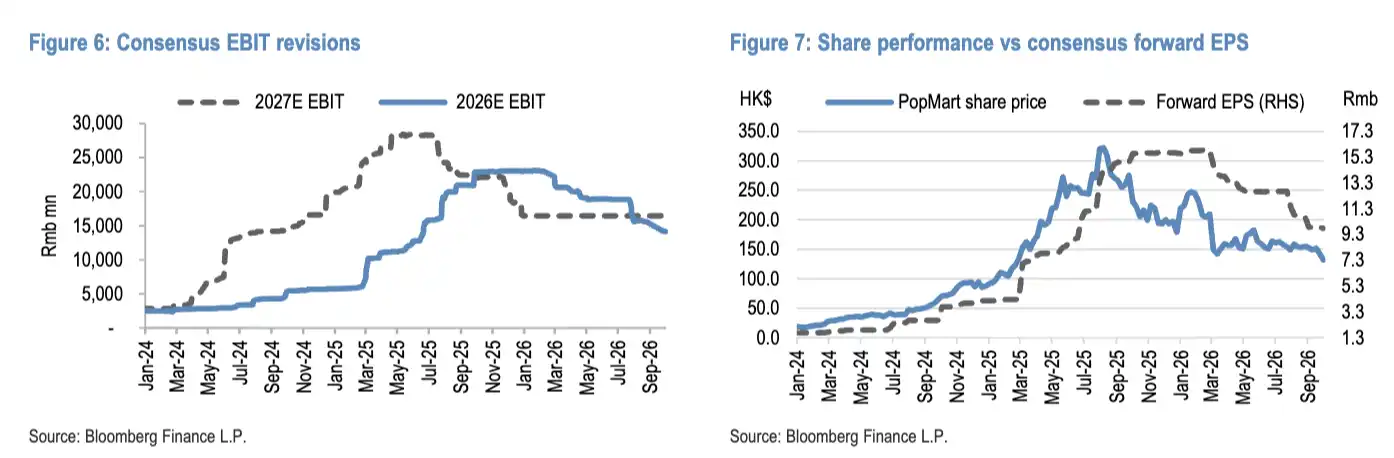
今後検証が必要な変数はすでにかなり明確になっている。第4四半期の売上が前四半期比での下落を止められるか、海外店舗が経営リターンを改善できるか、そしてLabubu以外のIPが収益貢献を継続的に拡大できるかどうかである。在庫の減少は改善のシグナルを提供しているが、利益予想が安定するかどうかは、なお売上の回復とコスト消化の速度にかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事