グーグルが急落、クラウド収入は倍増したが、フリーキャッシュフローはますます悪化している

グーグルの親会社であるAlphabetは、成長とプレッシャーが共存する決算を発表したばかりだ。クラウド事業は記録的な成果を上げ、売上高は前年同期比で倍増したが、市場の反応は芳しくなかった。
AP通信の報道によると、Alphabetの第3四半期の売上高と1株当たり利益はともにアナリストの予想を下回り、株価は時間外取引で一時10%以上下落した。これは単純な「AI投資の失敗」を示す決算ではない。営業利益は依然として増加しており、ただ新たな収入、利益、現金が異なる速度で会社に流れ込んでいるだけだ。
グーグルの成長はどこから来るのか?
決算で最も目を引く数字はクラウド事業から来ている。Alphabetの開示によると、Google Cloudの第3四半期の収入は307億ドルに達し、前年同期比103%増となった。企業によるAIインフラとソリューションへの需要の増加に加え、自社開発のTPUシステムの販売も明らかに貢献したと会社は説明している。
成長率だけを見ると、会社全体への影響を過小評価しやすい。前年同期のセグメント収入と比較すると、クラウド事業は約156億ドル増加し、Alphabetの総売上高の増加分の約62%を占めた。つまり、会社が新たに100ドルの収入を増やすごとに、約62ドルがクラウド事業から来ていることになる。
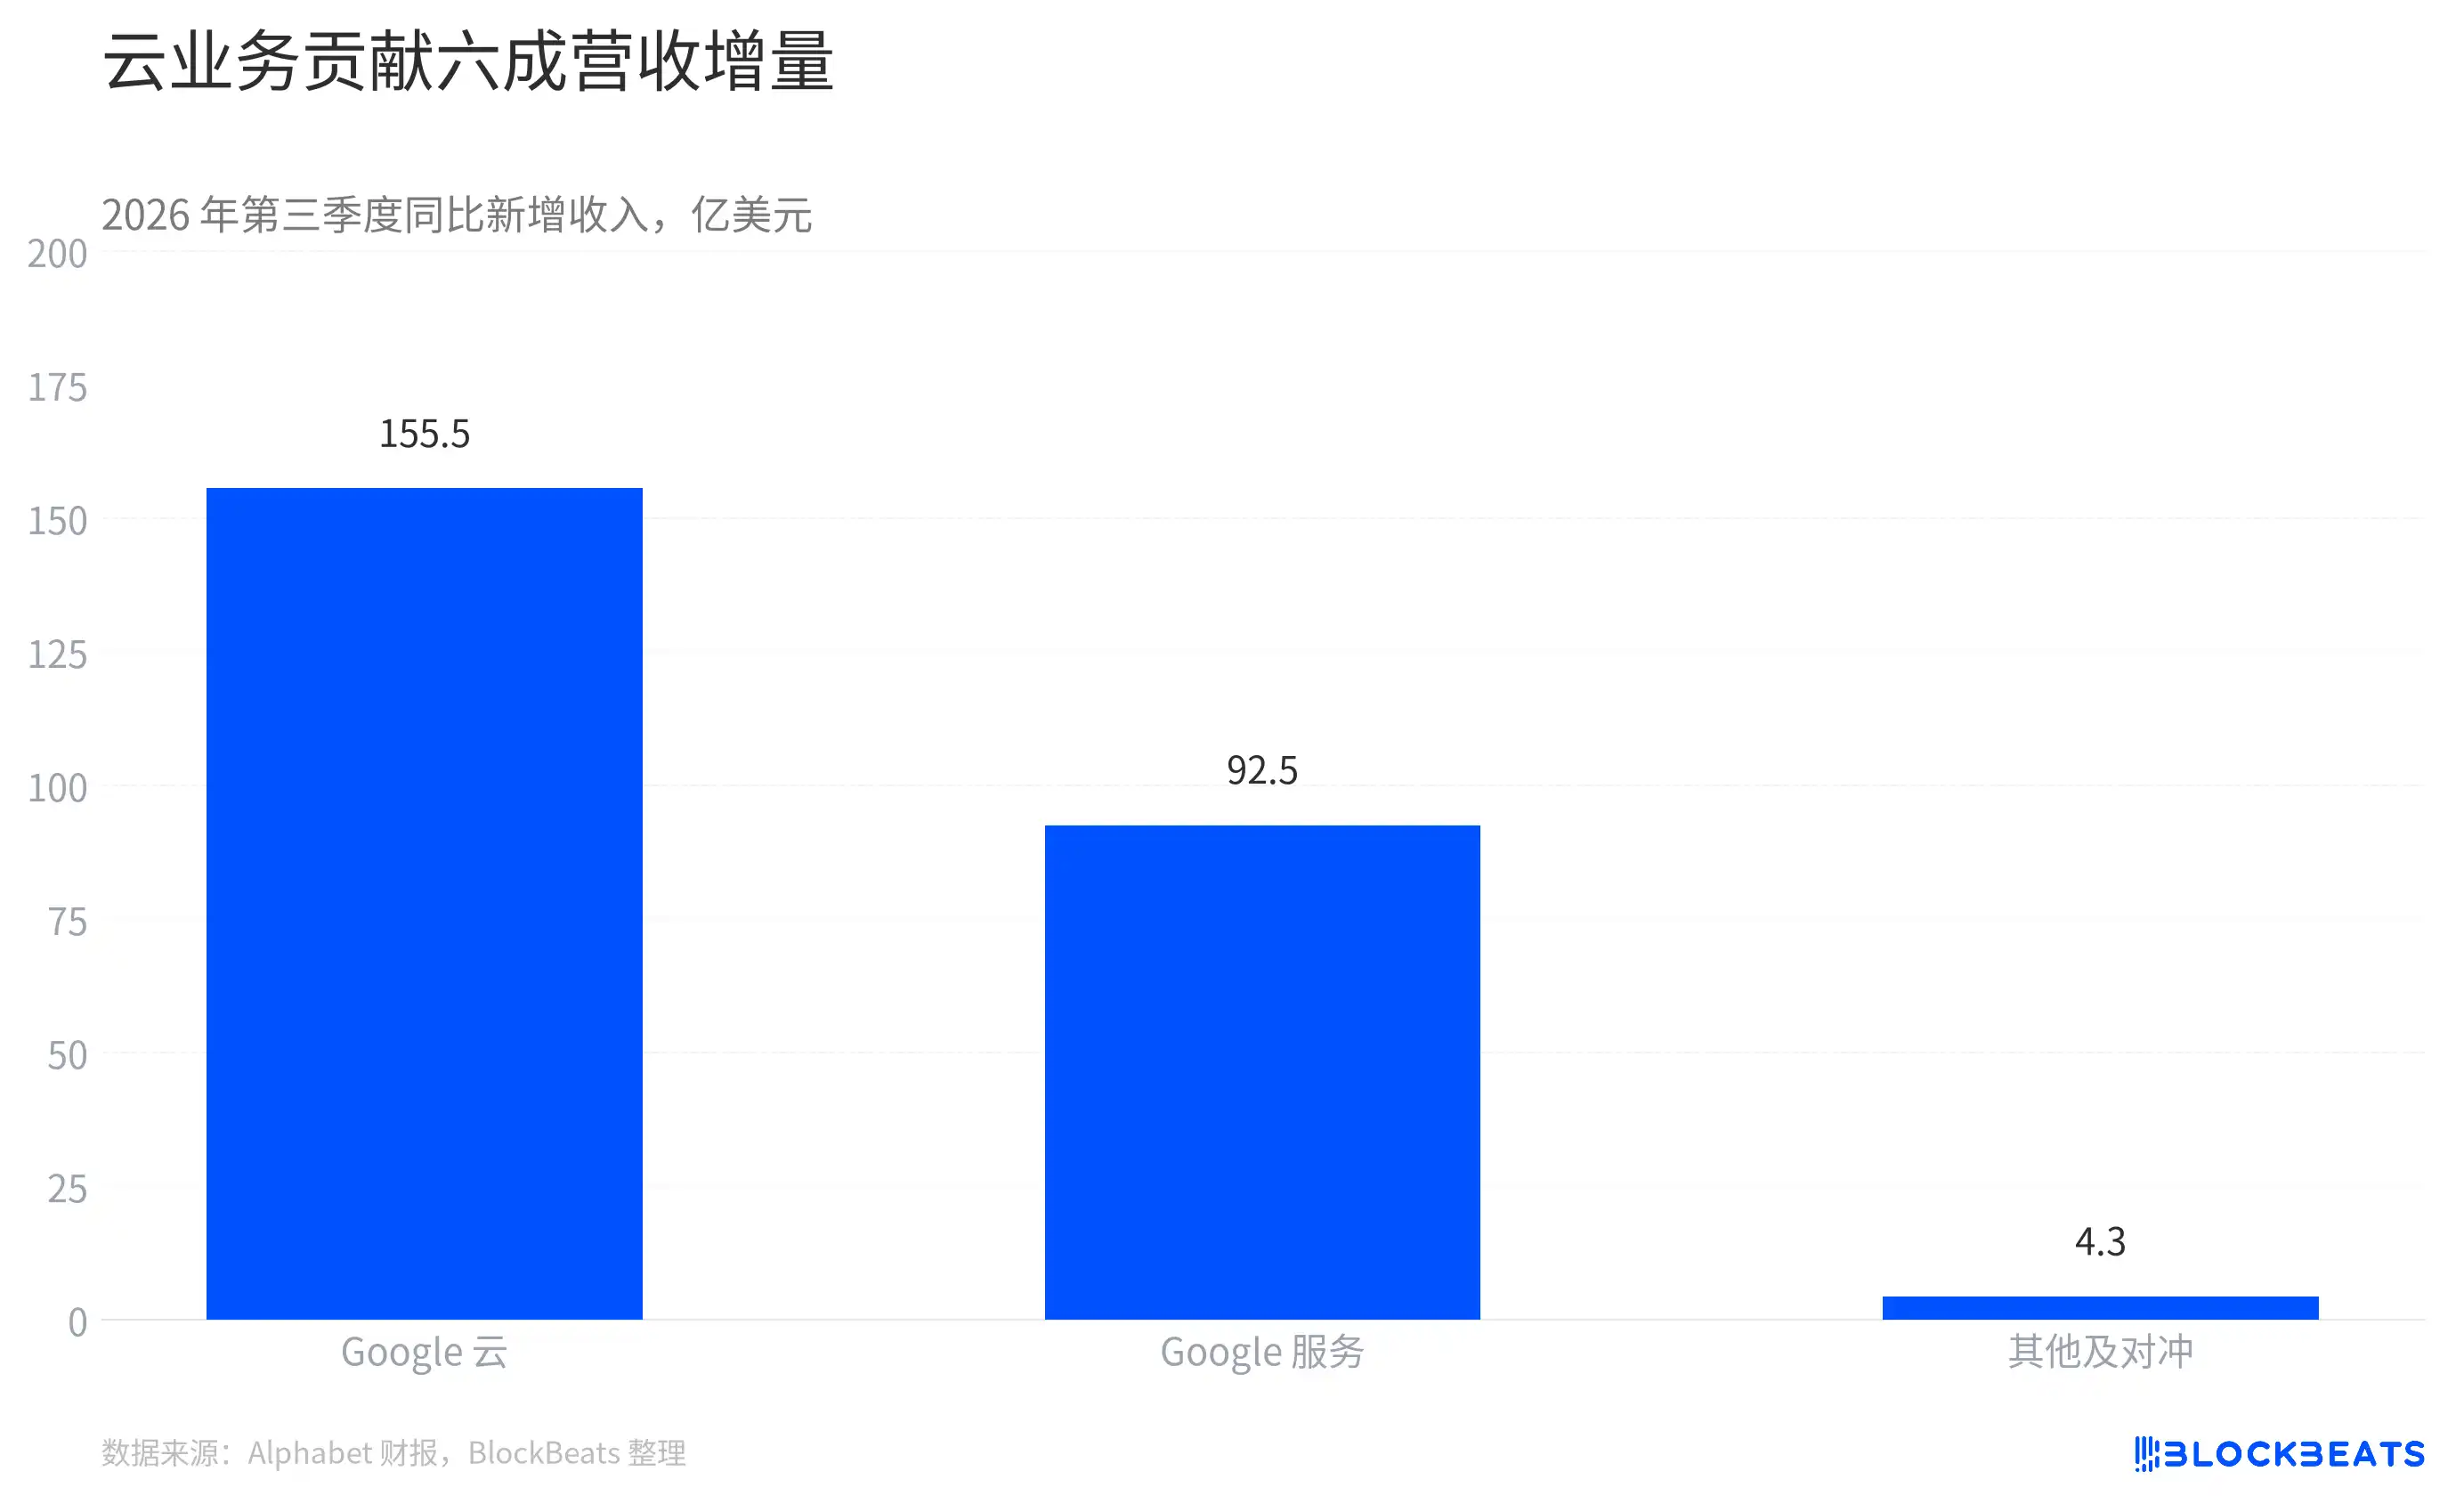
グーグルクラウドが売上増加分の6割を貢献
グーグルサービスは依然として規模の大きい事業であり、検索、YouTube広告、サブスクリプション、プラットフォーム、デバイスを含む。クラウド事業の当四半期の収入はグーグルサービスの約3分の1に過ぎないが、より多くの新規収入を生み出した。これは基数の小さい事業が加速的に成長した後、会社全体の収入構造を変え始める方法である。
クラウド事業は利益も生み出している。決算によると、Google Cloudの当四半期の営業利益は111億ドルで、前年同期の3倍以上となった。セグメント収入に基づく営業利益率は約24%から36%に上昇した。
しかし、これはクラウド事業のすべてのAIコストがこのセグメント損益計算書で清算済みであることを意味しない。Alphabetは共有AI研究開発などの費用を会社レベルに計上し、各事業セグメントに配分していない。したがって、クラウドのセグメント利益率は同事業自体の業績を示すことはできるが、Alphabet全体のAI投資収益を単独で測ることはできない。
収入にはもう一つ見落としやすい変化がある。グーグルは以前、主に顧客にクラウドコンピューティングサービスを販売していたが、現在はTPUシステムも販売している。決算説明会で経営陣はこの部分の販売が成長に顕著に貢献したと述べたが、具体的な金額は開示しなかった。したがって、クラウド収入の倍増はクラウドコンピューティングサービス収入の倍増と直接同一視できず、ましてや増加分のすべてを生成AIソフトウェア収入と見なすことはできない。
検索する人は増えたのに、なぜ広告は遅くなったのか?
検索は依然としてAlphabet最大の収益源だ。決算によると、検索およびその他広告は当四半期に634億ドルの収益をもたらし、クラウド事業の2倍以上となった。しかし前年同期比の伸び率は、前四半期の17%から今四半期は12%に低下した。
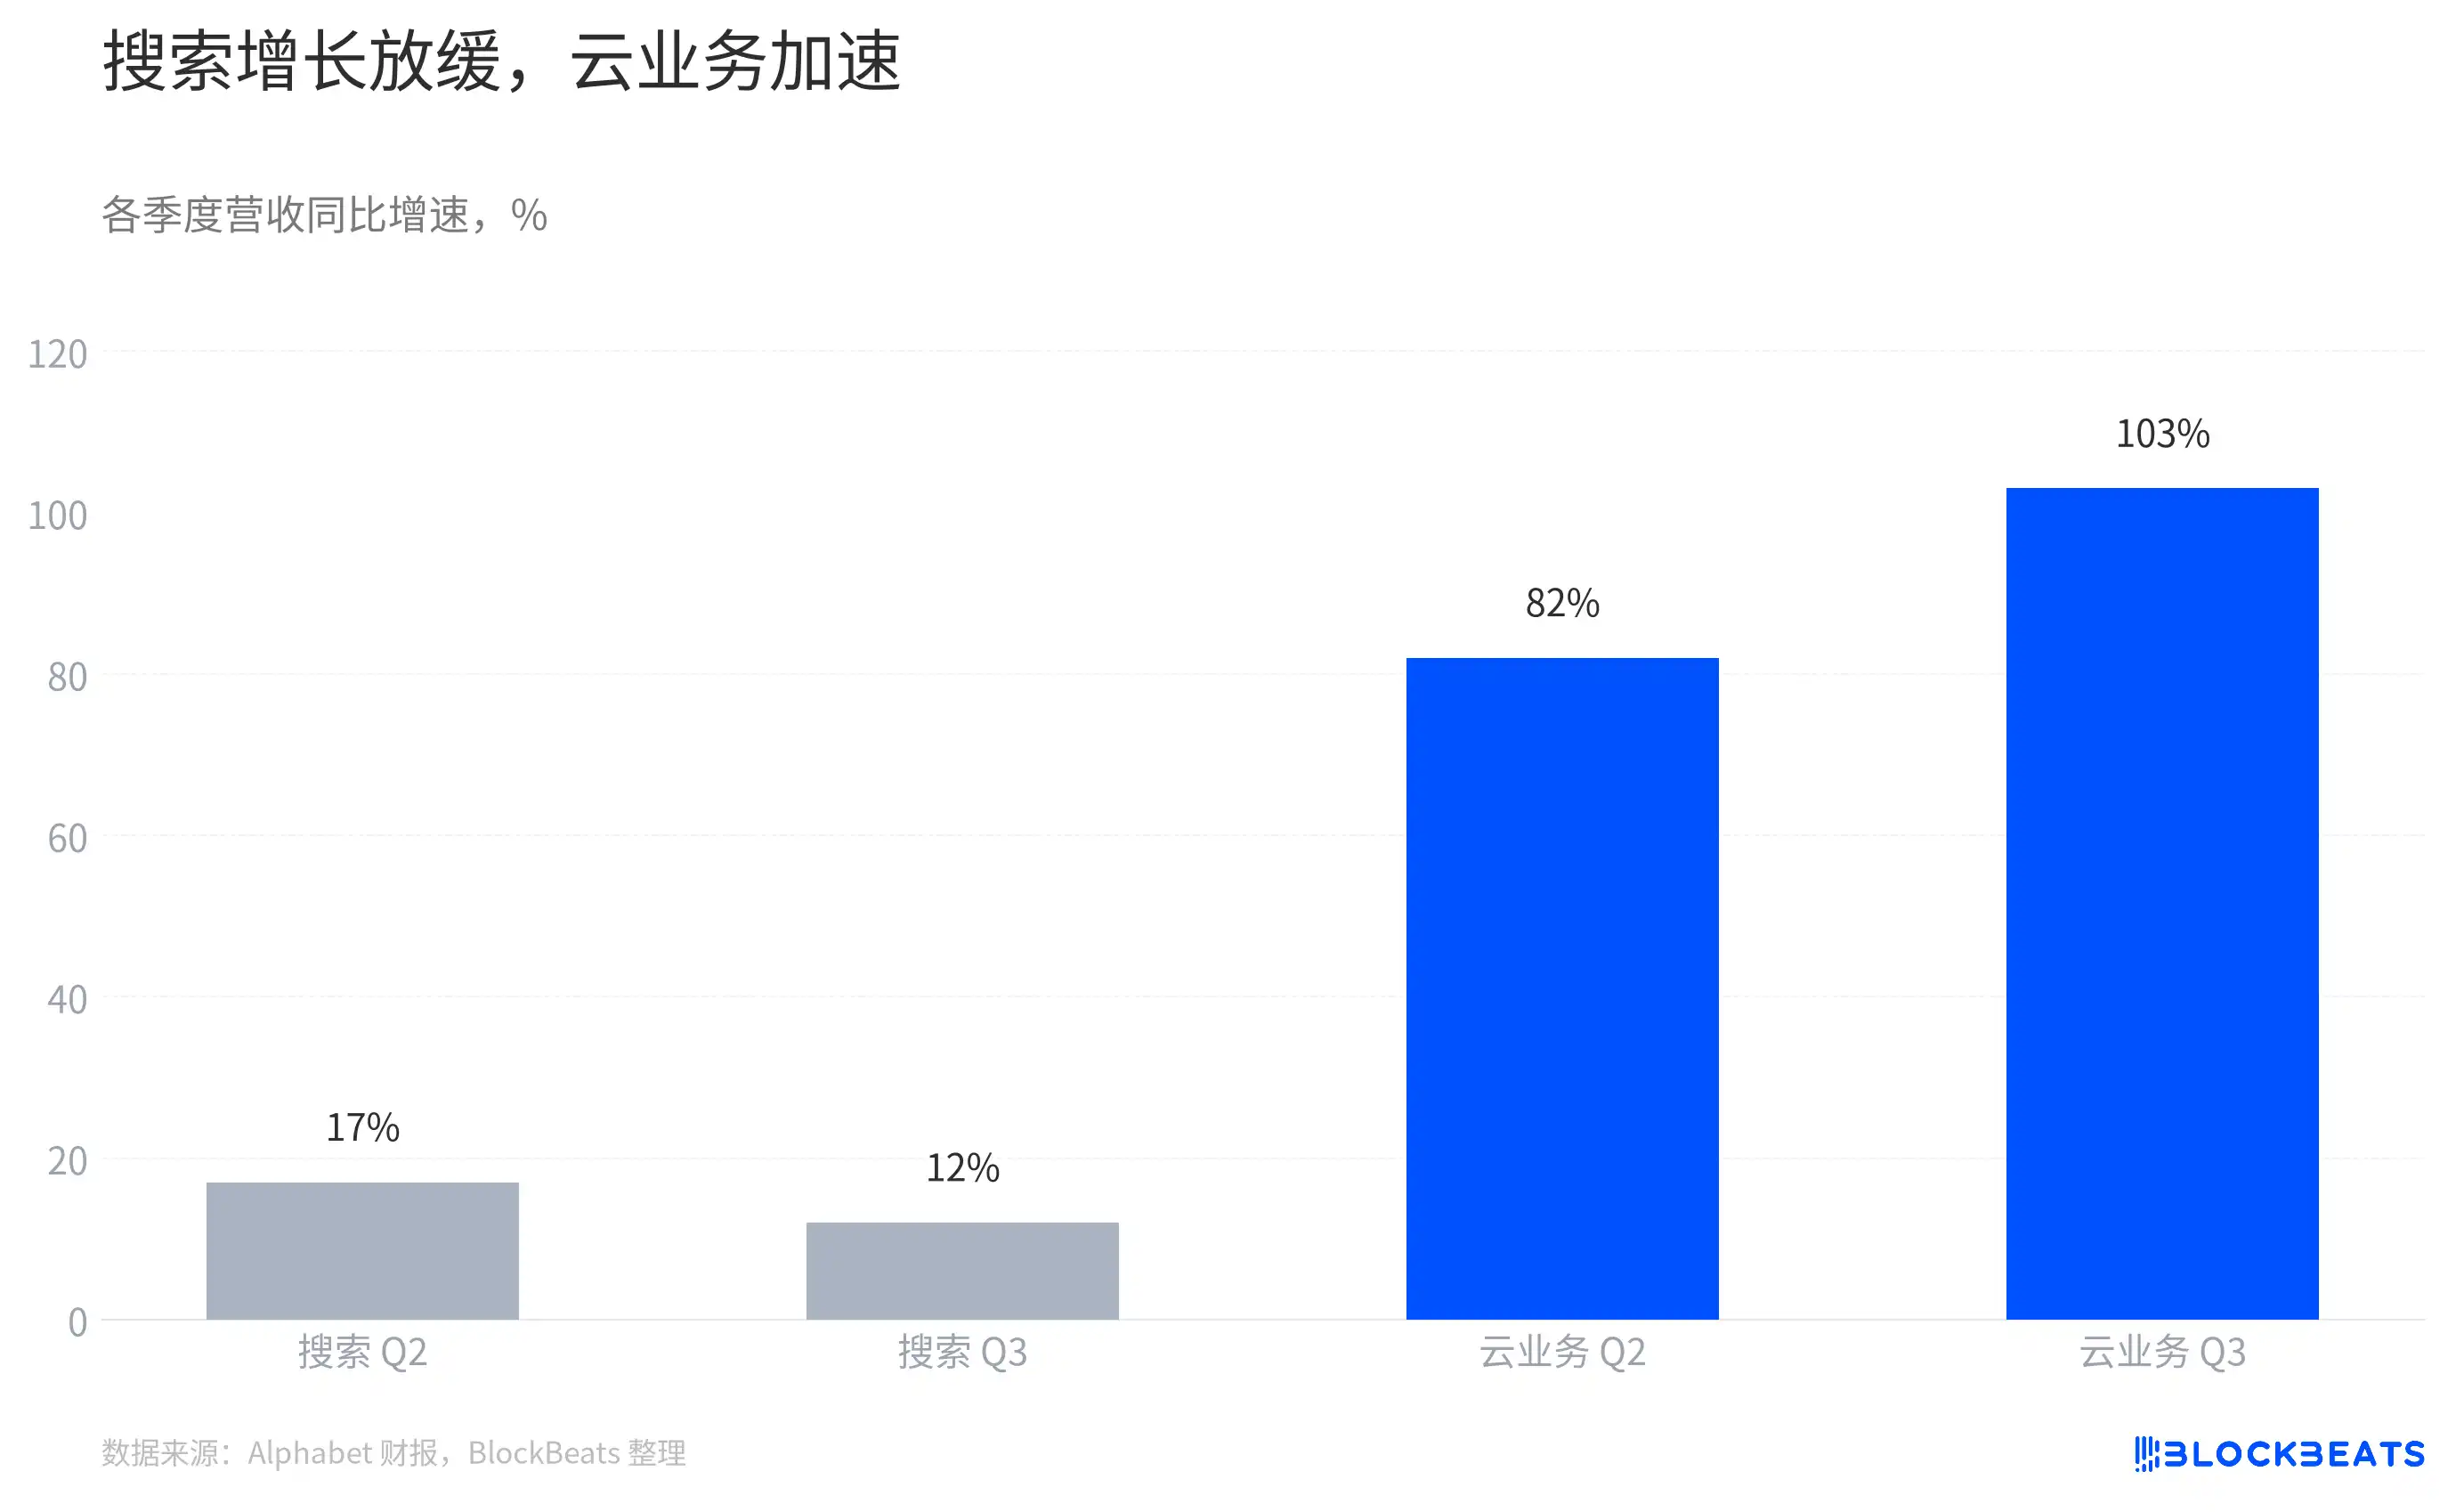
検索とクラウド事業の成長率
これをグーグルが提供したもう一つの情報と合わせて見ると、なかなか興味深い。同社によると、検索クエリ量の前年同期比の伸びはここ5年で最高水準に達した。利用量はより速く伸びているのに、広告収益の伸びは鈍化した。
経営陣は電話会議でいくつかの理由を挙げた。最高商務責任者のPhilipp Schindler氏は、為替が前四半期に対する伸び鈍化の最大の要因であり、一部の広告業界の出稿ペースも変化したと述べた。同時に、AI Modeのクエリが比較的速く伸びており、その収益化水準が低いことも伸び率に影響を与えた。
ここでは二つのことを区別する必要がある。グーグルはAI Modeが単独で収益の伸びをどれだけ押し下げたかを開示しておらず、AI検索が検索広告収益を絶対的に減少させていることも証明していない。決算で確認できるのは、検索収益が依然として成長している一方で、新たなクエリ形式がもたらす利用量が、必ずしも直ちに同じ速度で広告収益に転換されるわけではないということだ。
検索広告が依然として大部分を占める企業にとって、ユーザーが検索を続けるかどうかと、検索1回あたりどれだけの収益をもたらせるかは、それぞれ別に答えるべき二つの問題である。
クラウドはより多く稼いでいるのに、なぜまだお金が足りないのか?
Alphabetの第3四半期の営業活動は423億ドルの現金を生み出したが、資本支出は514億ドルに達した。同社の基準で計算したフリーキャッシュフローはマイナス91億ドルで、当四半期の営業キャッシュフローで全資本支出を賄った後、なお約91億ドル不足していることに相当する。
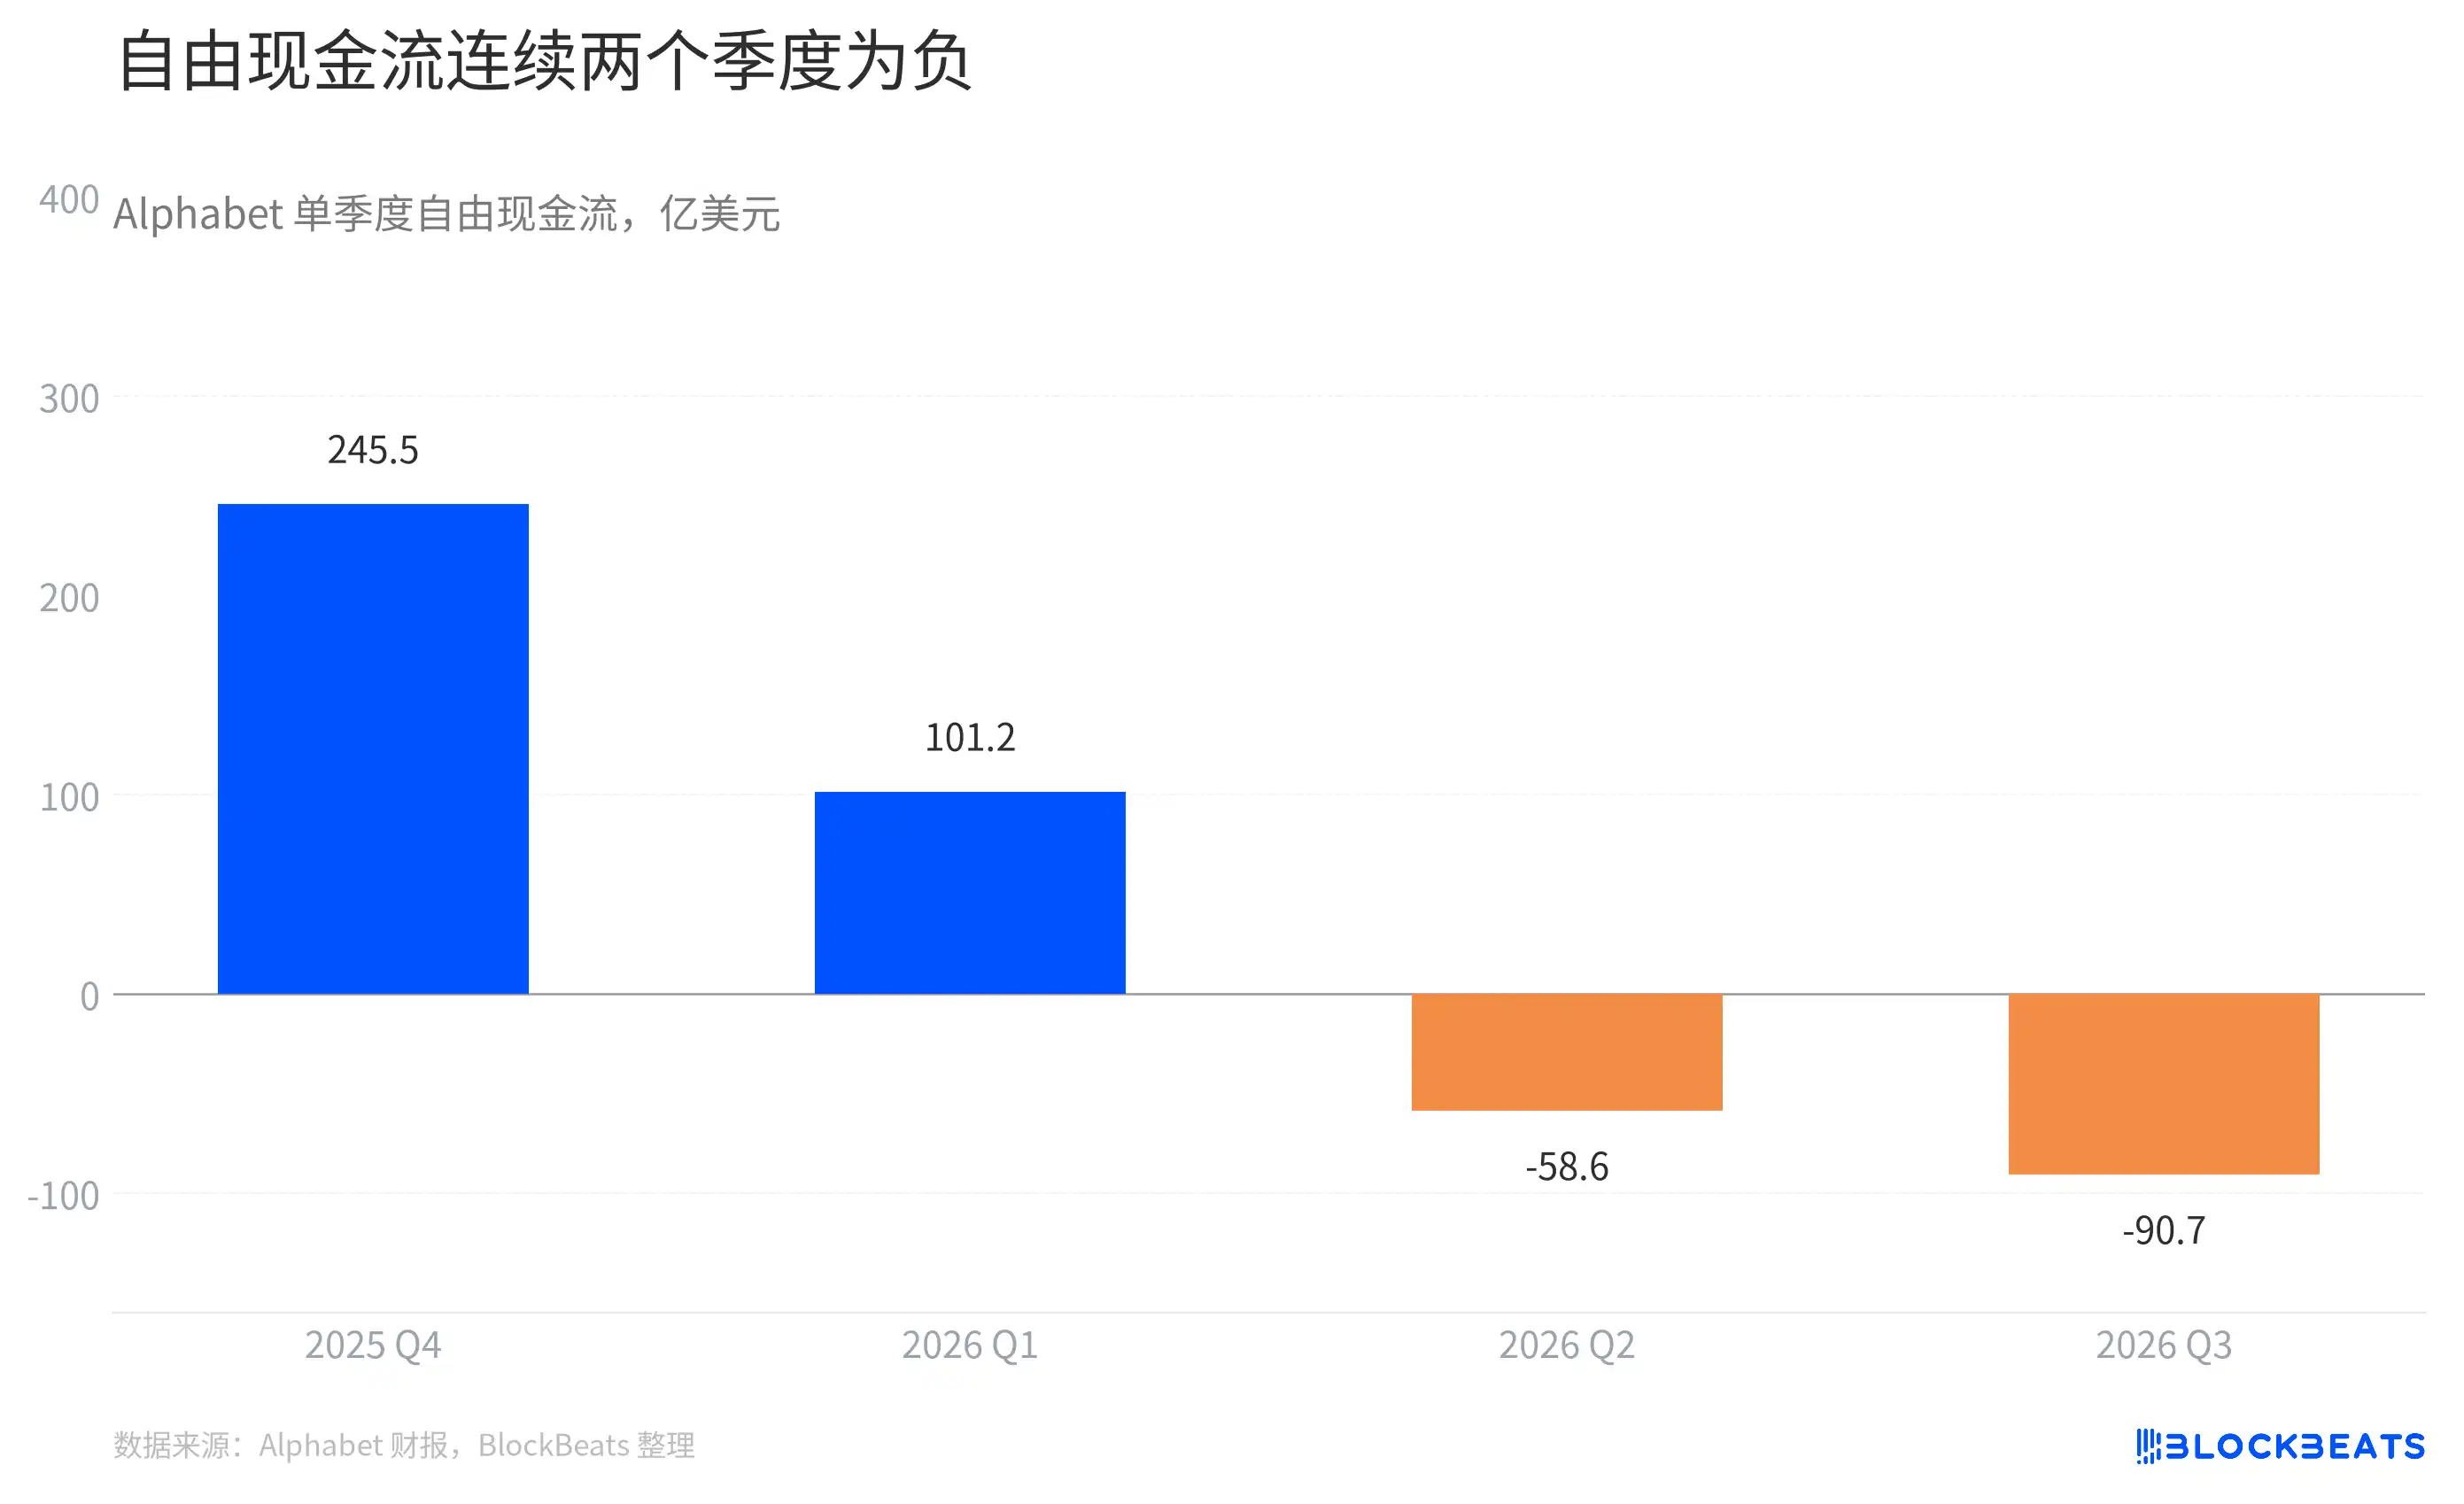
フリーキャッシュフローは2四半期連続でマイナス
図が示すように、フリーキャッシュフローはすでに2四半期連続でマイナスとなっている。資本支出は主に技術インフラに振り向けられ、同社は将来の計算需要に応えるため、サーバー、ネットワーク機器、データセンター能力を前倒しで購入している。これらの支出はまずキャッシュフローに反映され、資産コストはその後複数四半期にわたって減価償却を通じて損益計算書に計上される。
ただし、第3四半期のキャッシュフローが影響を受けたのは設備投資だけが理由ではない。財務責任者のAnat Ashkenazi氏は電話会議で、同社がTPUシステムの販売向けに在庫を積み増し、さらに欧州委員会の過去の罰金を支払ったと述べた。この2項目も当四半期の営業キャッシュフローを押し下げており、現金不足のすべてをデータセンター建設に帰因させることはできない。
同社は通年の設備投資ガイダンスを1950億~2050億ドルに維持し、来年はさらに大幅に増加すると述べた。このレンジは昨年通年の設備投資の2倍以上に相当するが、これは経営陣の計画であり、すでに発生した支出ではない。
市場が目にしている利益減少は、さらに切り分ける必要がある。Alphabetの当四半期の営業利益は前年同期比30%増加したが、普通株主に帰属する純利益は減少した。決算に示された有価証券の純損失は87億ドルで、経営陣は主にSpaceXへの投資による未実現損失だと説明した。投資資産の価格変動は純利益に影響するが、それは検索やクラウド事業の当四半期の営業利益が減少したことを直接示すものではない。
グーグルのこの決算では、クラウド事業が収入と利益をもたらし始めている一方、計算能力の構築に伴う請求書の支払期限はより早く到来している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事