ウォール街が鉱業企業の株価を一斉に引き下げ、AIインフラは「電力があるかどうか」で階層別に価格設定され始めた

TL;DR
· 中間選挙でデータセンターの許認可が州レベルの争点となり、テキサス、オハイオ、ジョージアなどで新規建設プロジェクトの制限を主張する候補者が選挙戦の焦点となった。
· 市場はAIインフラを2つの取引に分解している。系統連系前の新規パイプラインはディスカウントされ、既設のラックと認可済みの電力は希少資産として再価格付けされている。
· 関連銘柄:IREN、CIFR、MARA、CORZ、CRWV;EQIX、DLR;エヌビディア、マイクロン。
米国中間選挙はデータセンターの許認可権を州レベルの投票用紙に押し上げた。テキサス、オハイオ、ジョージアといったデータセンターの重要拠点では、新規建設プロジェクトの制限を選挙戦の主軸とする候補者が焦点となっており、テキサス州下院議員のヒノホサ(Gina Hinojosa)は選挙戦で、州議会が地域保護立法を可決するまで新規データセンターの許認可を停止すると約束した。オハイオ州知事選の候補者Amy Actonもデータセンターの制限を公約に盛り込んだ。
開票も就任手続きもまだ完了しておらず、行政命令がどのような内容になるかも予測できない。市場は待たなかった。11月4日から5日にかけて、バーンスタインは鉱業企業7社とAIホスティング事業者の目標株価を引き下げ、CoreWeaveやIRENなどのneocloud(資金を借りてチップを購入し、算力を貸し出す事業者)は下落を続けた。一方で、既設のラックと認可済みの電力は売り手側が繰り返し「希少」と強調した。同じ選挙で、AIインフラの取引は真っ二つに割れた。
電気料金の請求書が投票用紙に変わる
データセンターの立場は変わった。かつては誘致対象のプロジェクトであり、税収と雇用をもたらし、地域が争って招致した。今では地域の請求書であり、電気代を誰が払うのか、水をどれだけ使うのか、騒音はどの程度か、秘密保持契約を結んでいるのかが問われる。
Heatmap Proの10月の世論調査によると、71%の米国人が自宅近くでのデータセンター建設に反対している。この割合は異例に高い。
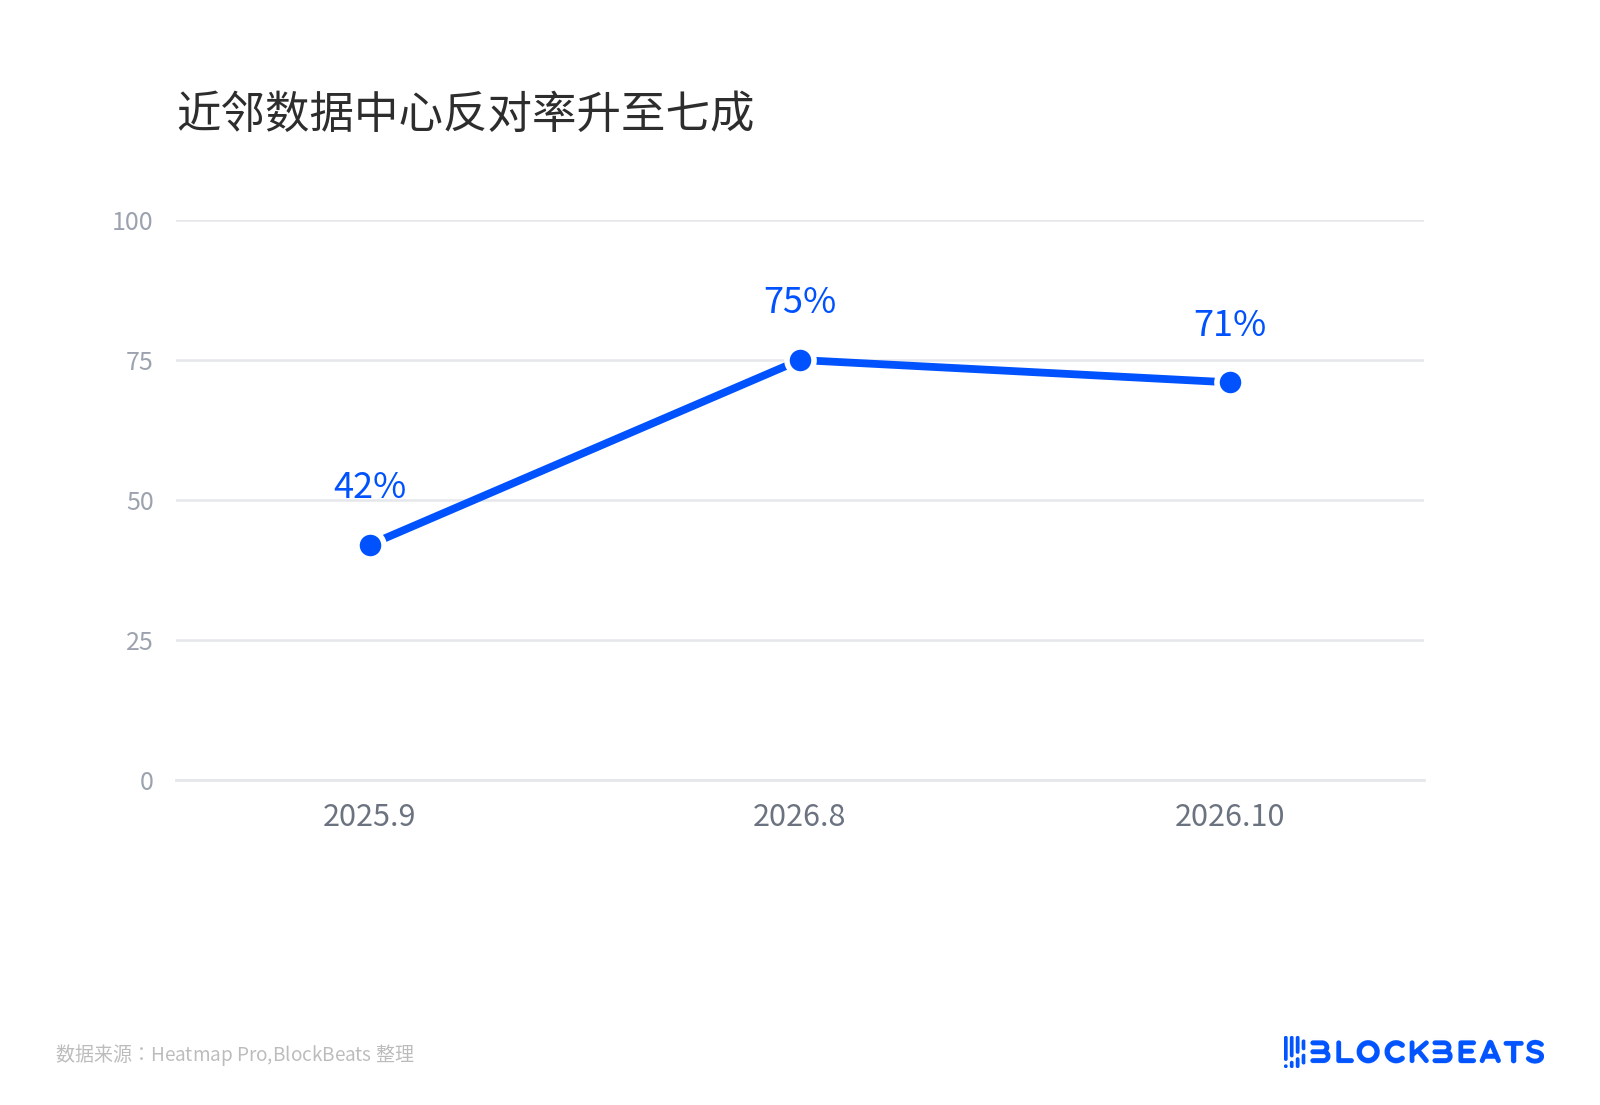
近隣データセンターへの反対率は7割に上昇
投票結果は感情をルールに変えた。公開統計によると、今年は10州で計41件のデータセンター関連の地方投票が行われ、ノースダコタの1件を除いてほぼすべてが制限または建設推進派の提案への否決を支持し、オハイオ州だけで21件を占めた。かつてはある郡が特定のプロジェクトを否決するだけだったが、今では州知事選で「一時停止」が直接公約に書き込まれている。
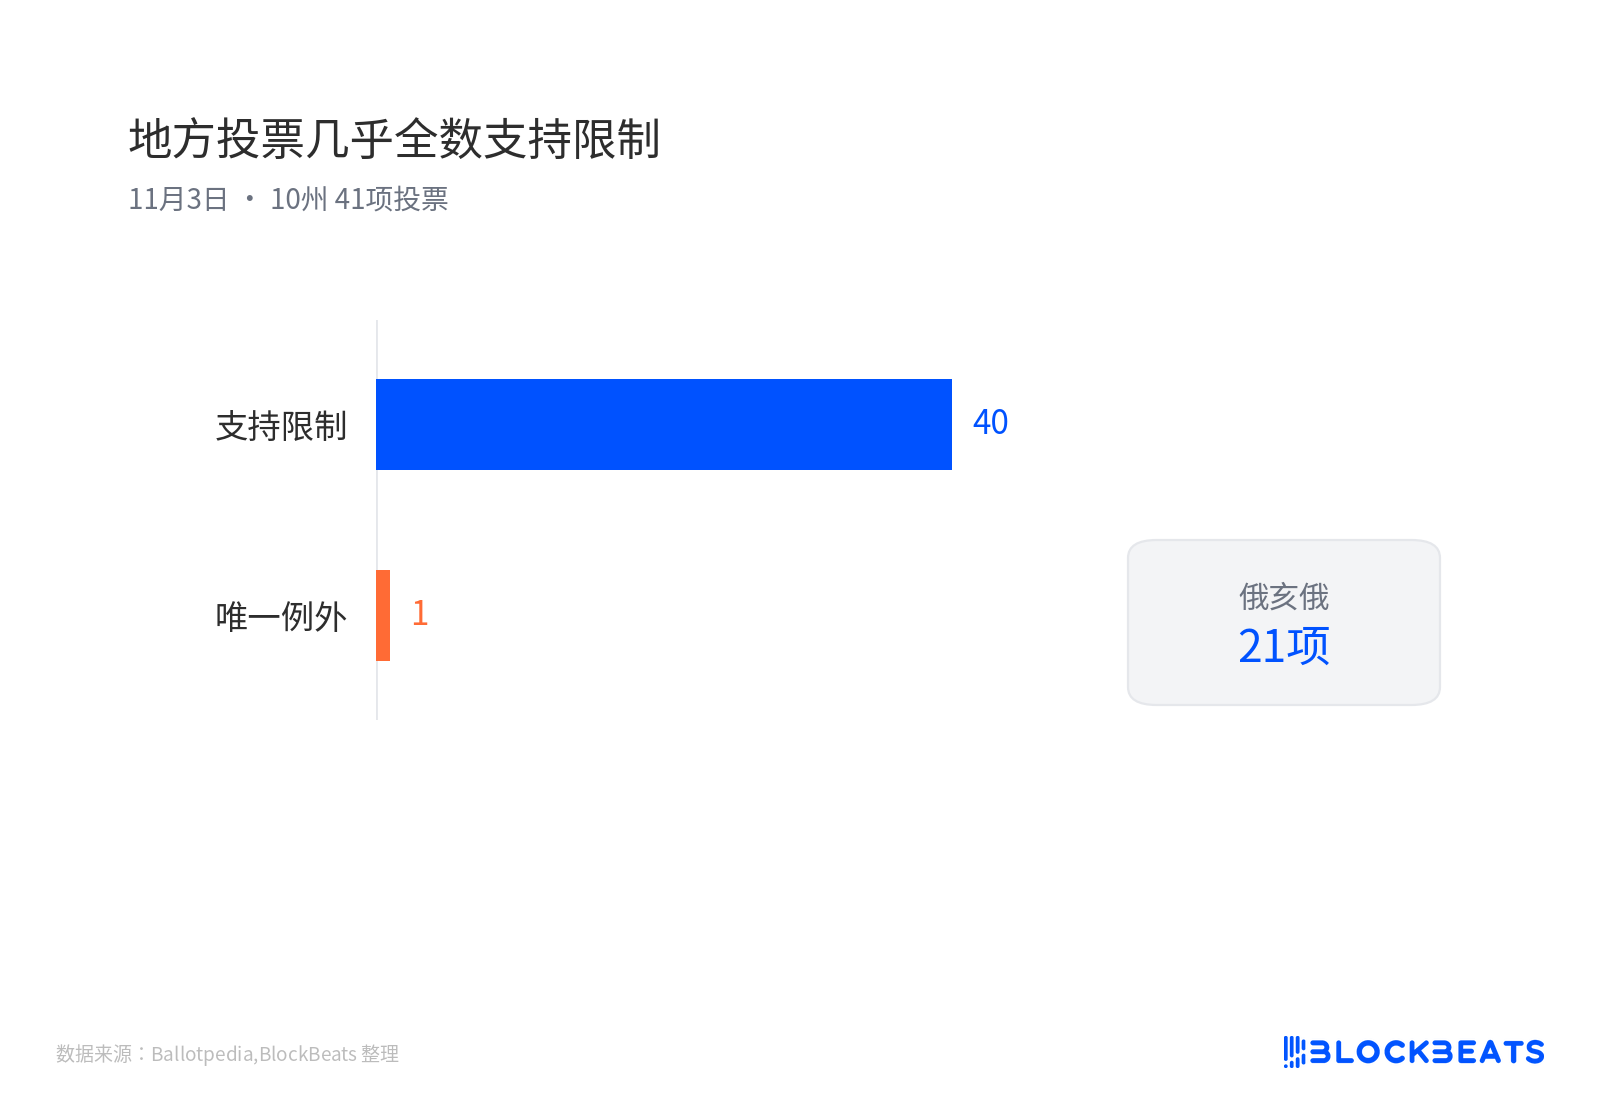
地方投票はほぼ全数が制限を支持
一時停止の意味は、新規プロジェクトの承認をまず停止し、電気料金の分担、用水、情報開示のルールが整うまで待つということであり、既存のデータセンターには影響しない。テキサス州は全米2位、そして1位を目指しているデータセンター市場であり、州知事は公共事業委員会の人事と許認可のペースを握っている。連邦レベルでの全面建設禁止の可能性は高くなく、制約は主に州の許認可、地方のゾーニング、電力網への系統連系に現れる。
ウォール街が先に動く:系統連系前の目標株価を引き下げ、認可済み容量を引き上げ
11月4日、バーンスタインのアナリストGautam Chhuganiは、資金調達の引き締まりとテキサス州の不確実性を理由に、7社のマイニング企業とAIホスティング事業者の目標株価を35%から54%引き下げた。IRENは100ドルから55ドル、CORZは32から19、CIFRは23から15、MARAは17から10へと引き下げられた。
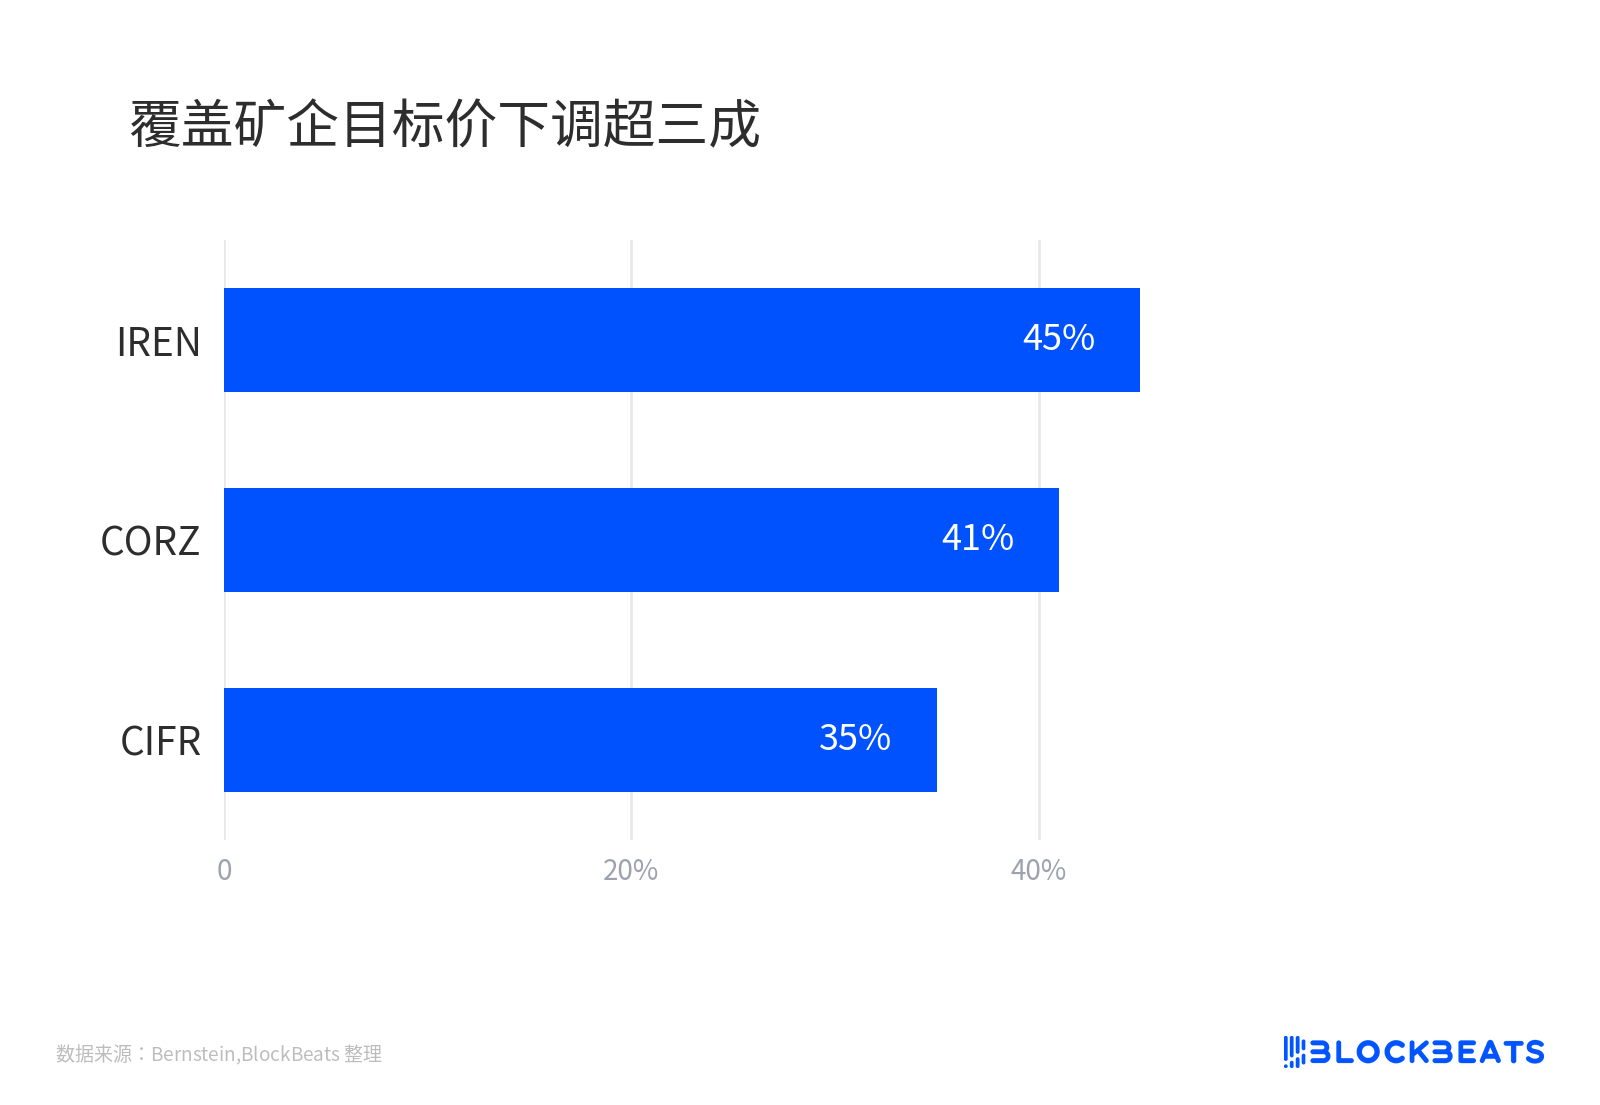
対象マイニング企業の目標株価が3割超引き下げ
同じレポートの後半では、これらの企業が認可済みのギガワット級電力が希少になり、より価値が高まる可能性があると述べられている。目標株価を引き下げられたのはまだ系統連系していない成長ストーリーであり、引き上げられたのはすでに許認可を取得した容量である。
他の機関は同じ事象を異なる尺度で示している。ゴールドマンのハッツィウス氏のチームは、規則を厳格化する可能性のある州が米国の計画容量の約45%、テキサス州が約25%を占めると推定。UBSは2028年の新規容量の約30%が打撃を受ける可能性があるとし、BMIはハイパースケールのパイプライン成長の約53%がこうした州に集中しているが、2027年の工期はほとんどがすでに確定しており、圧力は2028年以降に及ぶと判断している。
これらの数字が示すのは計画容量と政治的エクスポージャーであり、まだキャンセルされた生産能力ではない。45%を「45%の生産能力が無効になる」と読むのは、この取引における最もよくある誤読である。
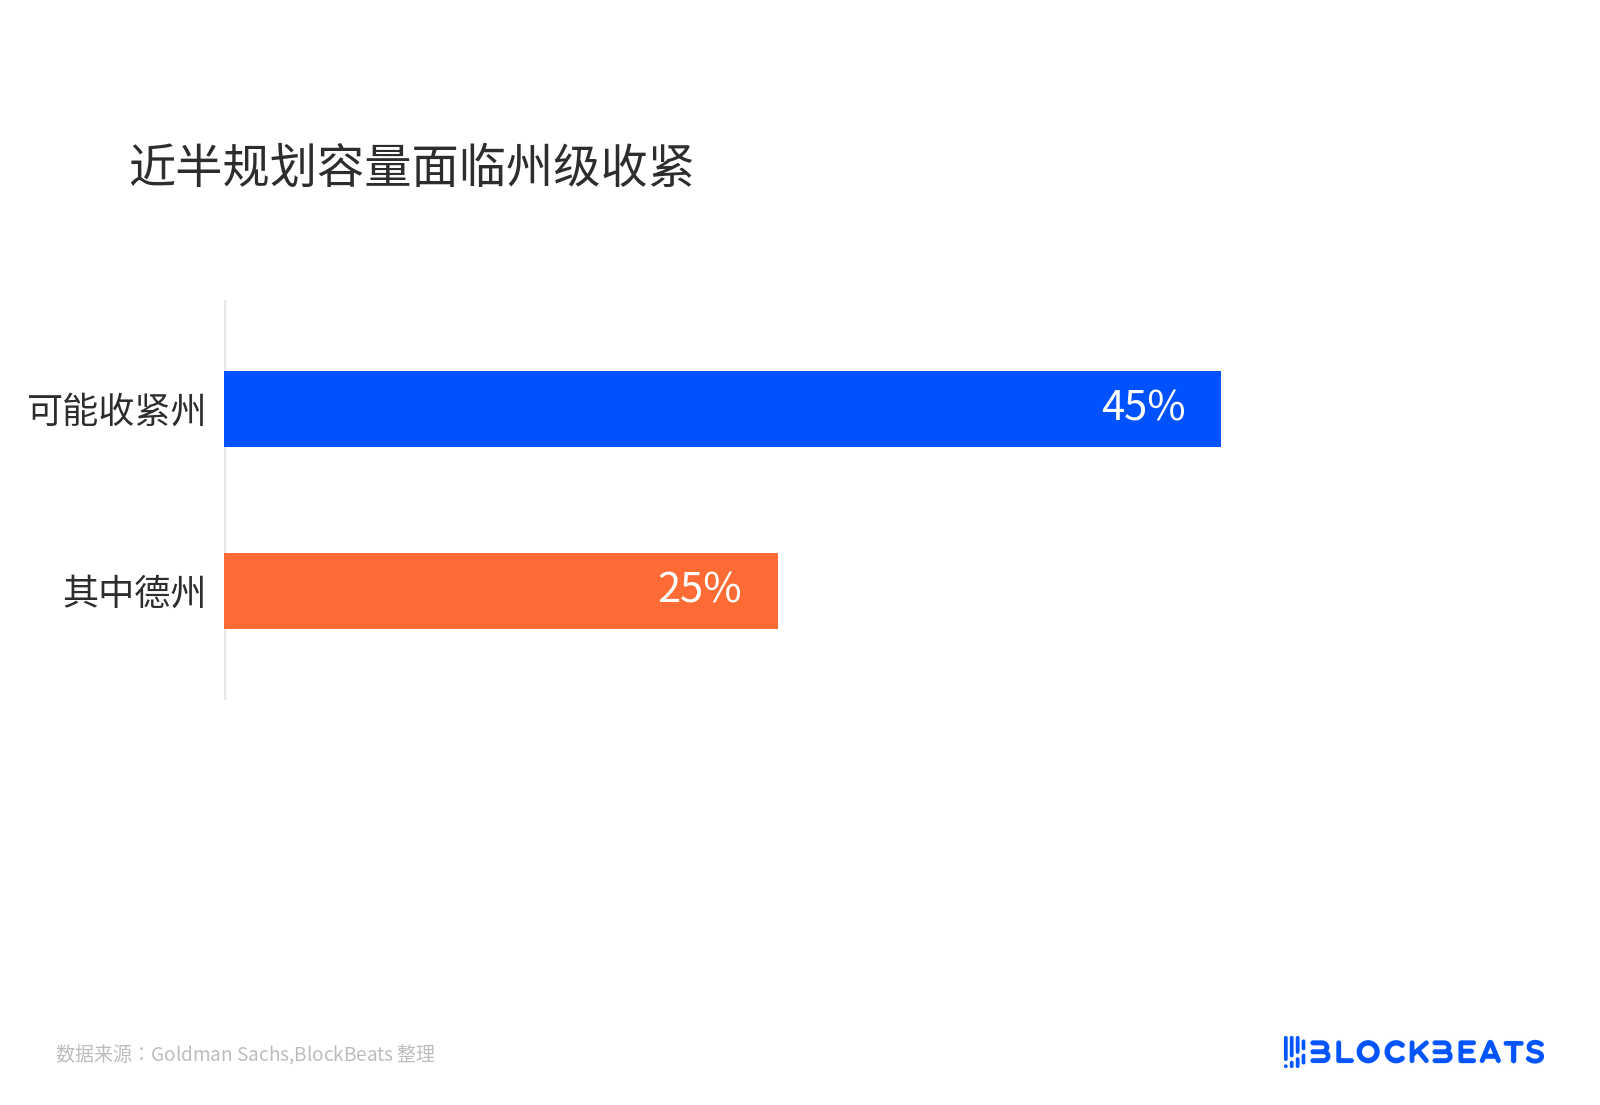
計画容量のほぼ半分が州レベルの厳格化に直面
電気料金の自己負担で許認可を取り戻せるか
最も直接的な打撃を受けるのは2種類の主体である。まだ電力を確保できていないマイニング企業のAI転換と、借金でチップを買って貸し出すneocloudである。これらの評価は「今後数年で電力を収入に変える」という前提に基づいており、審査が遅れれば成長曲線は鈍化する。
もう一方は供給制約下の既存資産として読み直されている。Metaの幹部Dina Powell McCormickは『ウォール・ストリート・ジャーナル』のテックカンファレンスで、選挙後に米国で新規着工するのは非常に困難であり、既存キャンパスの拡張は比較的容易で、ほぼすべてのハイパースケールクラウド事業者が生産能力を海外に置くべきか議論していると述べた。
これも業界が利益還元を始めた理由である。OpenAIは11月5日にコミュニティ契約を発表し、自社運営园区の電気代と関連送電網の自己負担、プロジェクト中止時の財務保証の提供、上下水道と騒音データの公開を約束した。同じ週、Googleはワイオミング州ララミー郡のデータセンター計画を確認し、長期投資額は170億ドルで、電力の一部は自社建設の天然ガス燃料電池と炭素隔離によるものだ。
契約には限界がある。OpenAIの方案はパートナーが代行建設する生産能力を明確に除外し、Googleの電気代自己負担も自社园区のみを対象とする。より早いシグナルは公益事業者から来ている。Duke Energyが契約したデータセンター向け電力供給契約は約7.8ギガワットで、第2四半期以降ほぼ停滞しており、経営陣は残りのパイプラインを2027年上半期に先送りした。
ディスカウントがいつまで続くかは、許可と受注のどちらが先に答えを出すかにかかっている
現在の価格設定は期待を取引しており、政策はまだ発効していない。州知事は1月まで就任せず、行政命令が即時停止なのか投資誘致のための交渉への転換なのか、州議会の両院が協力するのか、公益事業委員会の人事が変わるのか、これらが数カ月の摩擦か数年の制約かを決める。
需要側はすでに答えを出している。Dukeのパイプライン停滞は開発者自身が先送りしていることを示しており、2027年上半期の契約締結が回復しなければ、供給制約は政治リスクから実際の受注下方修正へと変わる。
逆に、電気代の自己負担とコミュニティ契約が地域に受け入れられる新たなテンプレートになれば、データセンターはより高く、より遅くなるが、需要は消えない。今回のバリュエーション下落も成長率の再価格設定にすぎず、AIサイクル自体は終わっていない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事