ニューヨーク証券取引所がAvalancheを選択したが、AVAXが決済フローを取り込めるとは限らない理由

TL;DR
· ニューヨーク証券取引所(NYSE)関連の代替取引システム(ATS、規制対象・非メイン市場)が、証券決済を担うためにAvalancheのカスタム台帳を選定。マッチングは依然としてNYSEの既存エンジンで行われる。
· 「ウォール・ストリート・ジャーナル」はAvalancheが「独占」決済を担い、第4四半期の稼働を目指すと報じたが、Ava LabsとNYSEの見解では発行はマルチチェーン可能で、決済はパブリックチェーンではなくカスタムチェーンで行われる。
· 関連銘柄:AVAX、インターコンチネンタル取引所(ICE)、Broadridge(BR)。
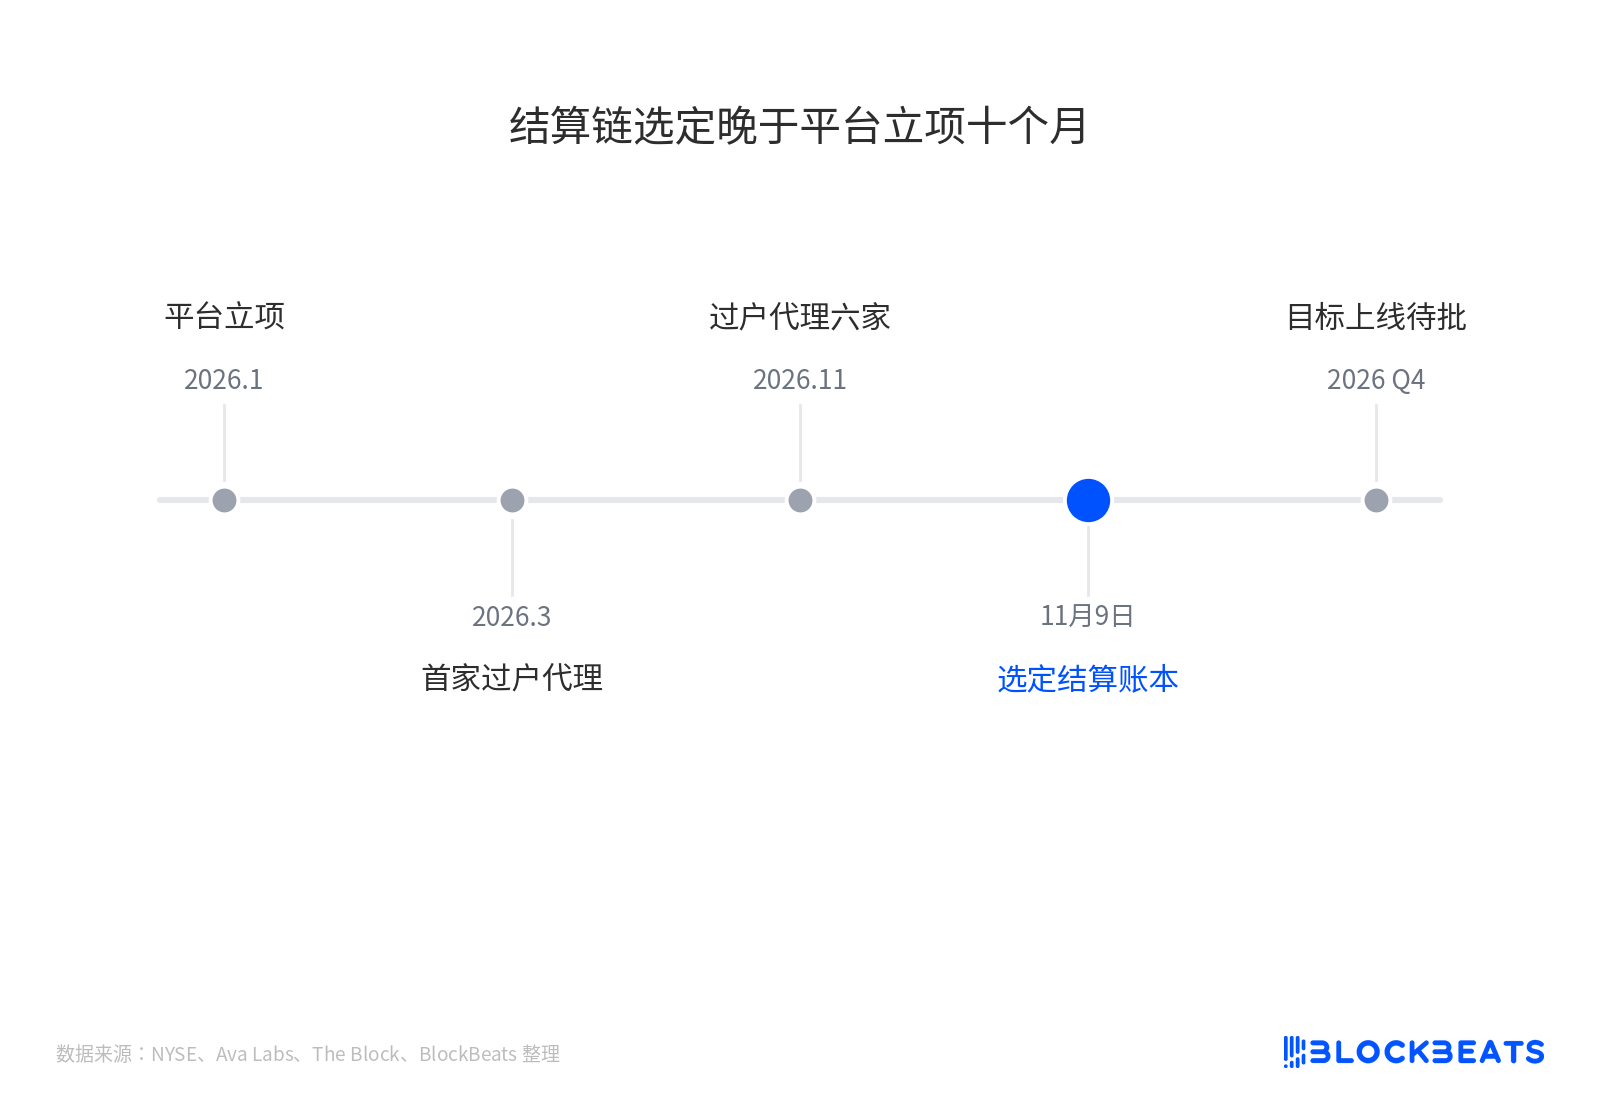
11月9日、Ava Labsは、NYSE関連で近日開始予定のトークン化証券取引プラットフォームが、その清算会社に中核台帳技術を提供するためAvalancheを選定したと発表した。このプラットフォームは規制対象の代替取引システム(ATS)であり、24時間365日の取引・清算・決済をサポートする設計で、依然として規制当局の承認待ちである。
同日、「ウォール・ストリート・ジャーナル」はより強い表現で報じた。NYSEはこのプラットフォームでトークン化株式の決済にAvalancheを「独占」使用し、マッチングは既存技術を引き続き使用、第4四半期の稼働を目指すという。Ava Labsの公告には稼働日も清算会社の名称も記載されていない。
市場はまず見出しで反応した。AVAXは当日約8%から11%上昇し、取引時間中には9ドル近くに達した。しかし公告はAvalancheを清算台帳の層に位置付けており、メイン市場をパブリックチェーンに移すものではない。この違いが、AVAXが得るのがナラティブなのか、検証可能な需要なのかを決める。
公告日、市場は決済をオンチェーン取引と解釈
第一反応は直接的だった。NYSEがAvalancheで株式処理を開始し、AVAXがウォール街の決済層になったというものだ。プラットフォームは未稼働で承認も必要であり、Avalancheが担うのは約定後の記録と決済であり、注文マッチングではない。
マッチングは誰が誰といくらで約定するかに答え、決済は資金と証券がどのように同時に移転するかに答える。前者は依然としてNYSEのPillarマッチングエンジンにあり、後者こそがブロックチェーン台帳に委ねられる。
Ava Labsの見解もこの分離を支持する。同社は「NYSE関連ATSの清算会社」に中核台帳技術を提供する。清算会社が誰か、契約金額はいくらか、いつ稼働するかは、公告で一切開示されていない。市場が見ているのは、一つの関連实体が台帳ベンダーを選んだことであり、取引所全体が移行を完了したことではない。
マッチング、決済、発行は三層に分離
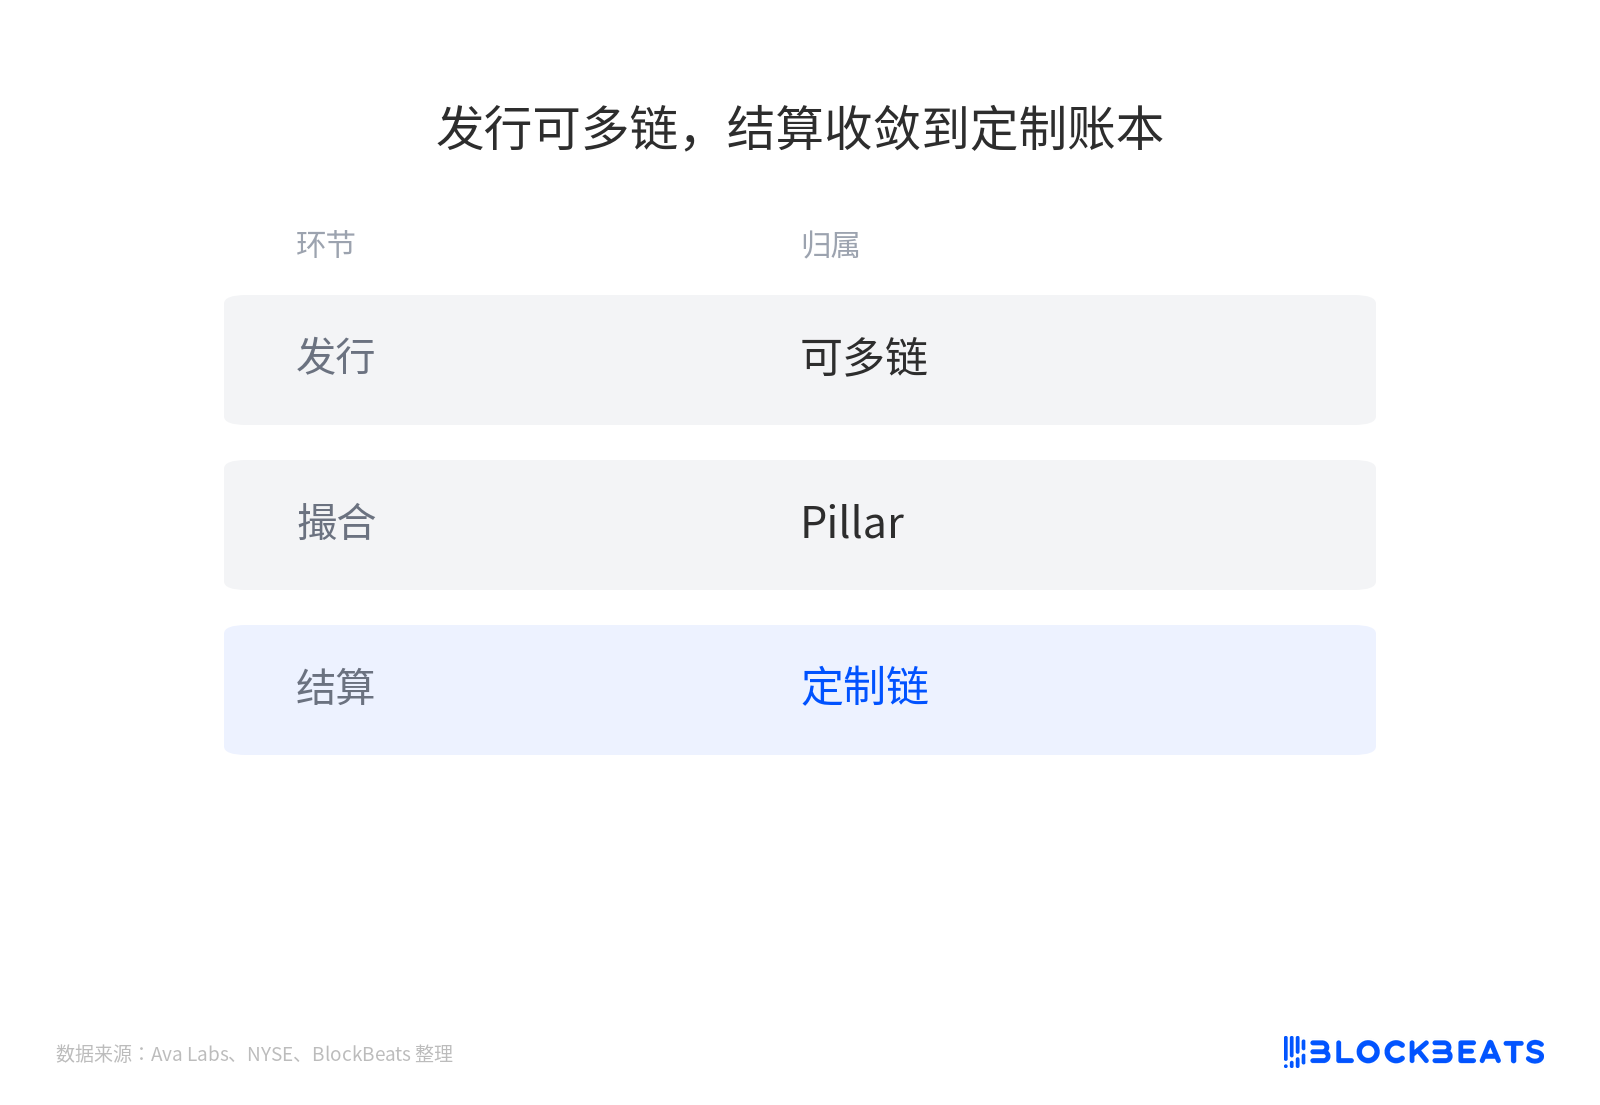
トークン化株式は少なくとも三層に分かれる。発行は誰が株式をトークン化し、誰が株主名簿を維持するかを決め、マッチングは注文がどこでマッチングされるかを決め、決済は取引後の証券と資金がどのように受け渡されるかを決める。
発行はマルチチェーン可能、決済はカスタム台帳に収束
ニューヨーク証券取引所のデジタル発行責任者デニス・リー氏は発表の中で、プラットフォームは「一連のブロックチェーン上で上場される株式」をサポートするが、取引を記録し決済する台帳は十分に高速で、信頼性が高く、誰が参加するかを制御でき、コストが予測可能でなければならないと述べた。Avalancheはこれらの条件を満たしている。
この言葉は境界を明確に引いている。発行はマルチチェーンであり得るが、決済台帳は管理されたシステムに収束する。『ウォール・ストリート・ジャーナル』が言う「独占」は、決済台帳のレベルでの独占に近く、バリューチェーン全体がAvalancheに固定されるわけではない。
より早いアーキテクチャの開示も同じ方向を示している。インターコンチネンタル取引所は以前、プラットフォームがPillarマッチングエンジンとブロックチェーン後の取引システムを組み合わせ、マルチチェーン決済とカストディをサポートする能力を持ち、目標には24時間365日の取引、即時決済、ステーブルコインによる出資、端株が含まれると述べていたが、いかなるパブリックチェーンも名指ししなかった。11月はポストトレード台帳にサプライヤーを追加したものだ。
決済チェーンの選定はプラットフォーム立ち上げから10か月後
カスタムチェーンが権限とコストを解決、パブリックチェーンの物語は誇張される
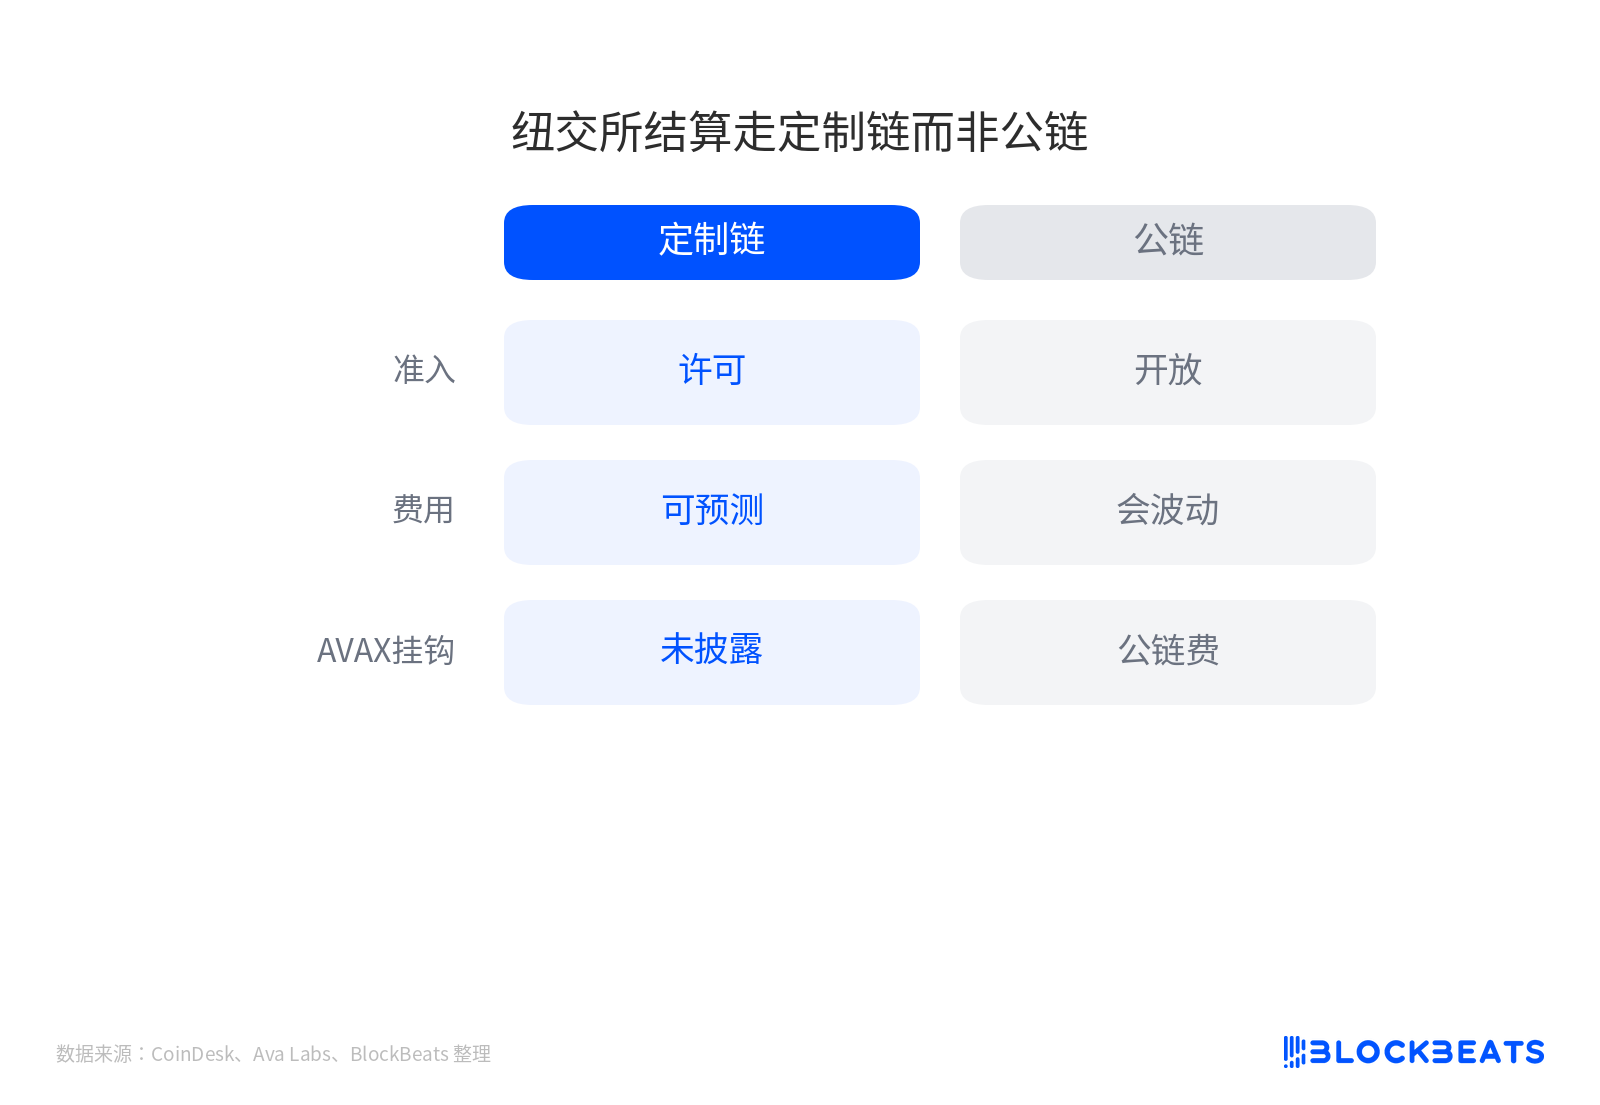
Ava Labsの最高商務責任者ジョン・ナハス氏は、ニューヨーク証券取引所はAvalanche技術に基づき、規制要件に合わせてカスタマイズされたチェーンを運用するのであり、Avalancheのパブリックチェーンで株式を決済するのではないと述べた。これは「AVAXパブリックチェーンが米国株の決済フローを捕捉する」こととは別の話だ。
ニューヨーク証券取引所の決済はパブリックチェーンではなくカスタムチェーンで行われる
カスタムチェーン(許可型チェーン)とは、ニューヨーク証券取引所が誰が接続できるか、ノードをどのように配置するか、手数料をどのように価格設定するかを決定できることを意味する。取引所にとってこれはポストトレードシステムの必要条件であり、分散化の譲歩とは言えない。決済台帳は誰でも書き込めるわけにはいかず、手数料もパブリックチェーンの混雑に応じて大きく変動してはならない。
Ava Labsの創設者エミン・ギュン・シラー氏は、専用インフラは24時間365日のアトミック決済、予測可能なパフォーマンスとコスト、そして規制上の制御可能性を満たすためだと述べた。
これはAVAXの短期的な反応がファンダメンタルズの確実性よりも強い理由も説明している。ブランドの連想が先に成立し、Avalanche技術がニューヨーク証券取引所関連のプラットフォームに入ることは、機関採用の物語を構成するのに十分だ。しかし手数料の捕捉については開示されていない。カスタムチェーンがAVAXで価格設定、ステーキング、または手数料支払いを行うかどうかは、発表もインタビューも答えを与えていない。
同日、チャールズ・シュワブがAVAXを小売取引に組み入れたことも、上昇幅に競合的な説明を与えている。AVAXが市場全体に対して堅調なのは事実だが、8%から11%のすべてをNYSEに帰属させるには証拠が足りない。市場はナラティブを取引できるが、投資家はナラティブとキャッシュフローを区別する必要がある。
承認、清算会社、手数料の帰属は依然として未確定
重みを決めるのは発表日の上昇率ではなく、承認、清算会社の身元、トークンエコノミクスという三つの未確定変数である。プラットフォームには依然として規制承認が必要で、公開情報は申請がどの段階まで進んだかを示していない。「ウォール・ストリート・ジャーナル」は第4四半期のローンチに言及しているが、Ava Labsの公告にはタイムテーブルがなく、二つの口径を確定したカウントダウンに統合することはできない。
清算会社は帳簿の実際の利用者であり、免許保有主体でもある。公告は「NYSE関連のATSの清算会社」とだけ記し、法的実体を名指ししていない。それが姿を現さなければ、契約の強度、ローンチ範囲、責任の境界を判断することはできない。関連実体の調達をそのままインターコンチネンタル取引所グループの戦略的コミットメントと同一視すると、裏付けを過大評価することになる。
AVAXの経済的連動はさらに遠い。Avalancheは機関向けインフラのベンチマークを獲得したが、カスタムチェーンはパブリックチェーンのロック規模に等しくなく、AVAXが株式決済資産になることにも等しくない。手数料メカニズム、ノードインセンティブ、トークン用途はいずれも開示されていない。今後、専用チェーンが依然としてAVAX建てまたはステーキングであると開示されれば、価値捕捉はナラティブから計算可能な変数へと変わる。
発行体の参加意欲も同様に重要である。月初、NYSEは発行体がスポンサーするトークン化証券の名義書換代理人を6社に拡大し、Broadridge(BR)がオンチェーン投票とガバナンスも担うことは、株主名簿とコーポレートアクションのバックオフィスが整備されつつあることを示している。しかし、トークン化された現物株がこのATSに参入する意思があるかどうかは、流動性、コンプライアンスコスト、株主とのコミュニケーションに依然としてかかっている。プラットフォームが開業せず、清算会社が姿を現さないうちは、ベンダー選定は必要なステップにすぎず、需要の実現ではない。
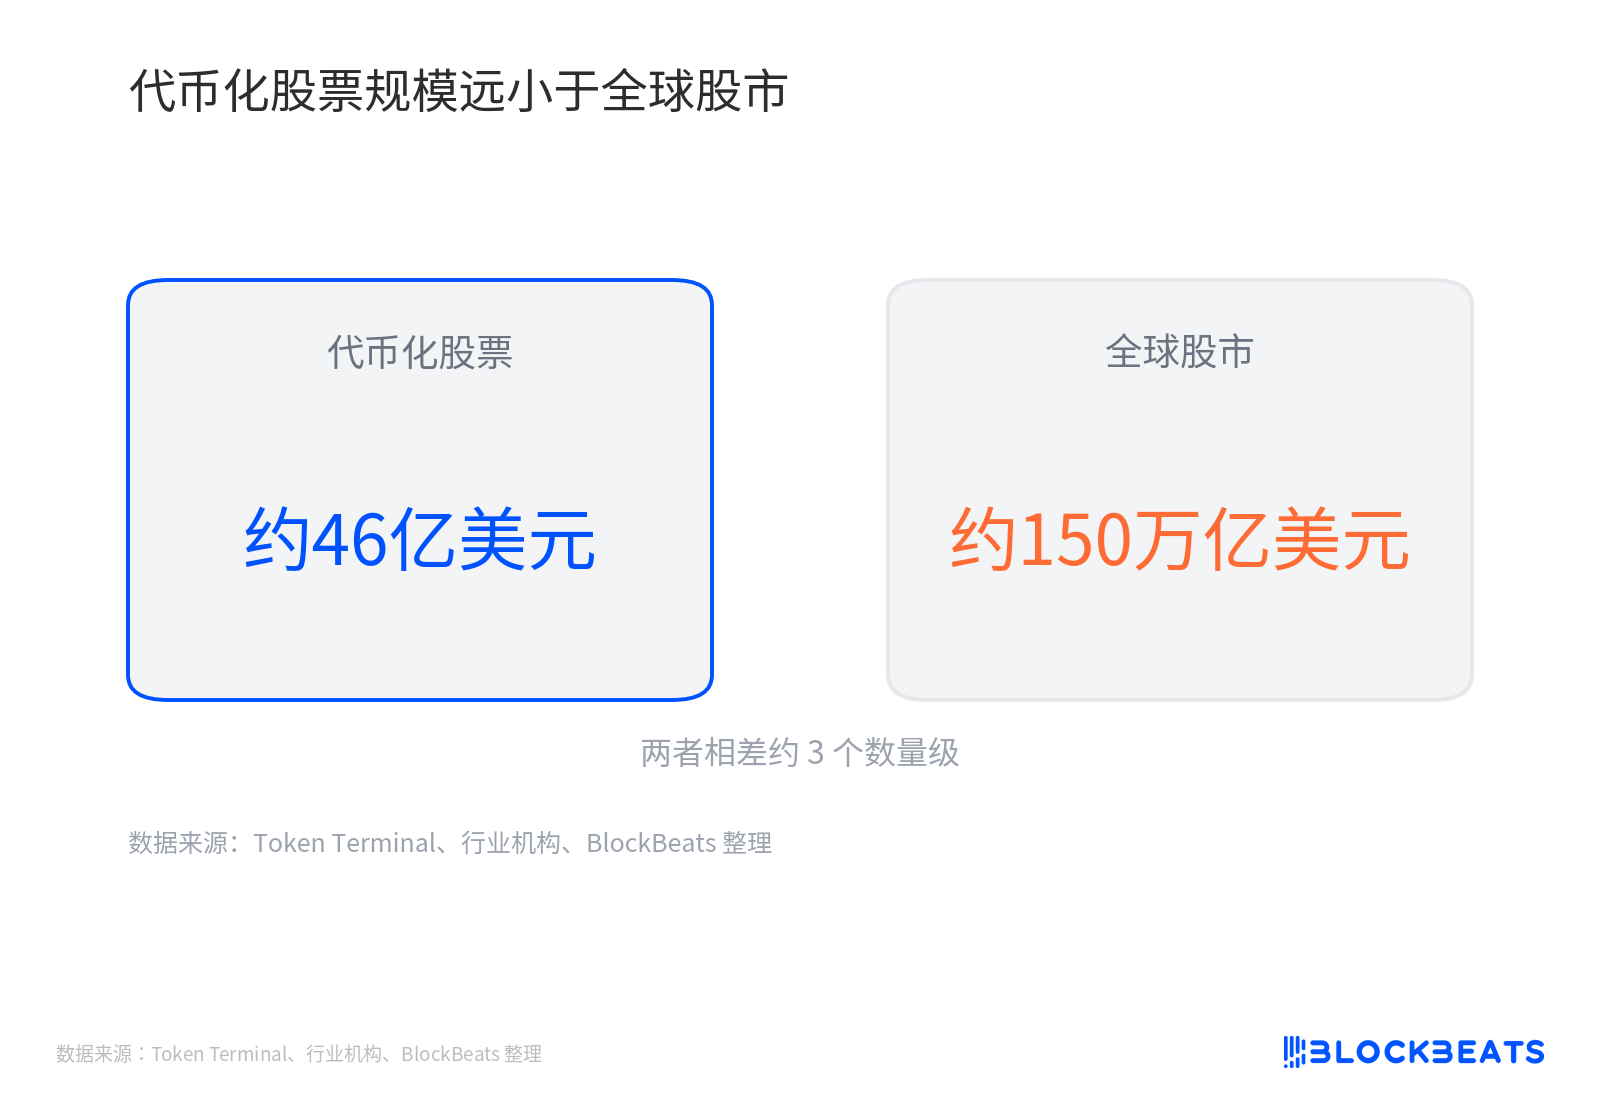
トークン化株式の規模は世界の株式市場よりはるかに小さい
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事