

21の銀行が2億7000万ドルを投じて新しいステーブルコインFaroを立ち上げる、注目すべき点は何か

TL;DR
· 11月10日、ブルームバーグが関係者の話として報じたところによると、ゴールドマン・サックス、シティ、サンタンデール、ドイツ銀行などの機関が合計約2億7000万ドルをコミットし、合弁ステーブルコイン会社の5年間の運営費を賄う。
· この資金は2027年1月に発効する米国のステーブルコイン規則に先立つもので、発行主体とガバナンスの議席を取得するために使われ、準備金でも評価額でもない。出資の分担、オンチェーン方案、流通契約はいずれも非開示。
· 関連銘柄:CRCL、GS、C、SAN、DB、WFC、BAC、間接的にCOIN、V、MAに影響。
11月10日、ブルームバーグが関係者の話として報じたところによると、ゴールドマン・サックス、シティ、サンタンデール、ドイツ銀行などの複数の機関が合計約2億7000万ドルをコミットし、合弁ステーブルコイン会社の5年間の運営費を賄う。
この会社は米国に登記され、内部コード名は Project Faro で、最高経営責任者は依然として選定中であり、銀行とプロジェクト側はいずれも公的に確認していない。
これらの機関が初めて立場を表明したわけではない。2026年9月1日、21の機関が共同公告を出し、2026年下半期に新会社を設立し、2027年上半期にまずドル建てステーブルコインを発行し、ユーロを次の優先項目とすることを約束した。
公告には「引渡条件を満たすことを要する」と明記され、会社名は「後日公表」とされた。2か月が過ぎても、名前は依然として公表されておらず、9月に示された設立の時間枠は暦の上では残り6週間しかない。
5年間の予算と引き換えに得るのは発行の議席
この2億7000万ドルが何を争っているのかを理解するには、まずステーブルコインが何で儲けているのかを知る必要がある。ユーザーがドル建てステーブルコインを1枚保有するごとに、発行体はその背後に1ドルの現金、銀行預金、または3か月以内に満期を迎える米国短期債を置き、利息は発行体に帰属する。
キャッシュフローはこの準備金収益から生まれ、コイン価格の上下とは無関係である。この資金は2027年1月より前に会社を立ち上げるために使われ、オフィス、コンプライアンスチーム、カストディ監査、ライセンスの経路のいずれにも費用がかかる。その用途はまず会社を存在させることであり、2000億ドル超の残高と正面から競合するものではない。
5年間の平均で見ると、年間約5400万ドルである。同業の参照枠に置くと、この資金の規模は明確になる。
Circle の2026年度第3四半期の準備金利回りは3.5%、平均流通額は733億ドル、当四半期の収入と準備金収益の合計は8億6500万ドルで、1四半期だけで Faro の年間予算の16倍に相当する。
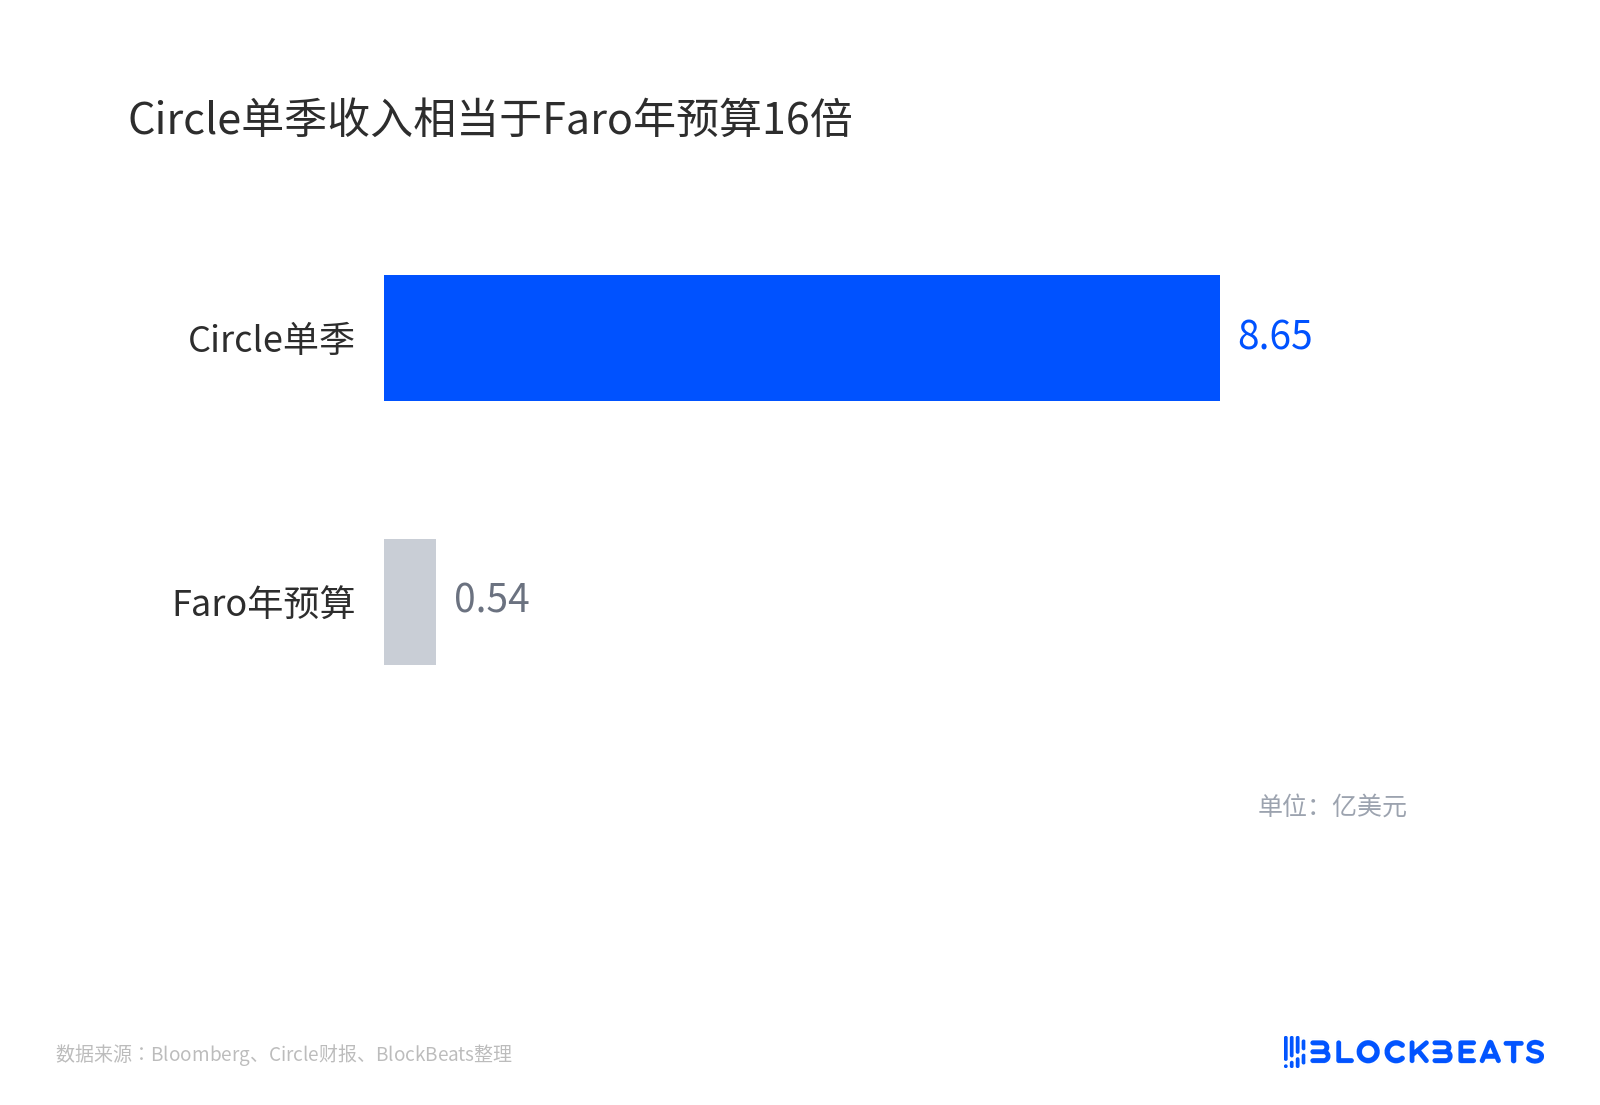
Circleの単四半期収入はFaroの年間予算の16倍に相当
既存の差はさらに大きい。ドル建てステーブルコインの流通額は約2900億ドルで、USDTが約1760億ドル、USDCが約700億ドル、両者合計で8割以上を占め、2.7億ドルはこの市場の1.1%にも満たない。
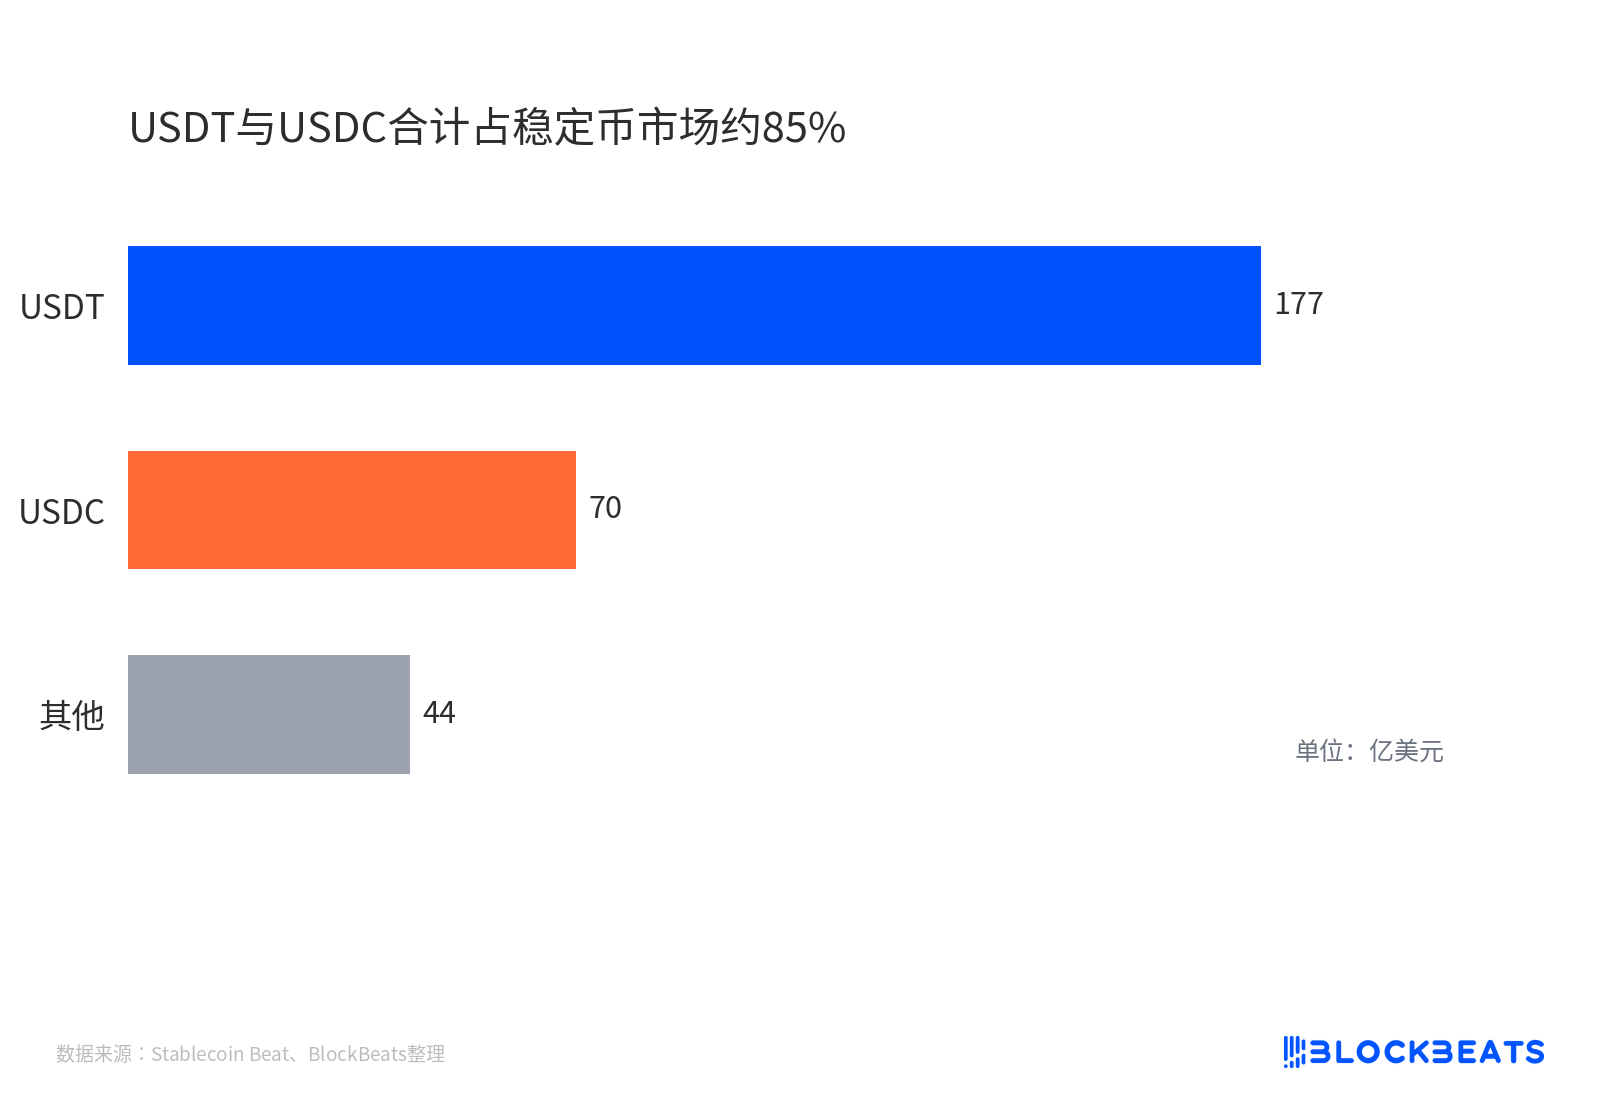
USDTとUSDCの合計がステーブルコイン市場の約85%を占める
分担方法も明らかにされていない。報道では「ゴールドマン・サックスやシティを含む複数の機関」が合計でコミットしたとだけ述べており、具体的に誰が資金を出し、それぞれいくら出すのかは開示されていない。9月の公告には金額すら記載されていない。これを21社の均等出資と直接解釈すると、この資金の確実性を過大評価することになる。
四つの事柄は一つも実現していない
規則は2025年7月18日に署名されたGENIUS法(米国ステーブルコイン免許・準備金法)に由来し、核心条項は2027年1月18日に発効し、その時点で発行体は免許を取得しなければならない。
準備金は1対1の現金、保険付き預金、残存期間93日以内の米国短期債または適格レポに限定される。2027年上半期に発行するには逆算して、実体の登記、免許の経路、準備金の保管、オンチェーン方案の四つを2026年末までに解決しなければならない。
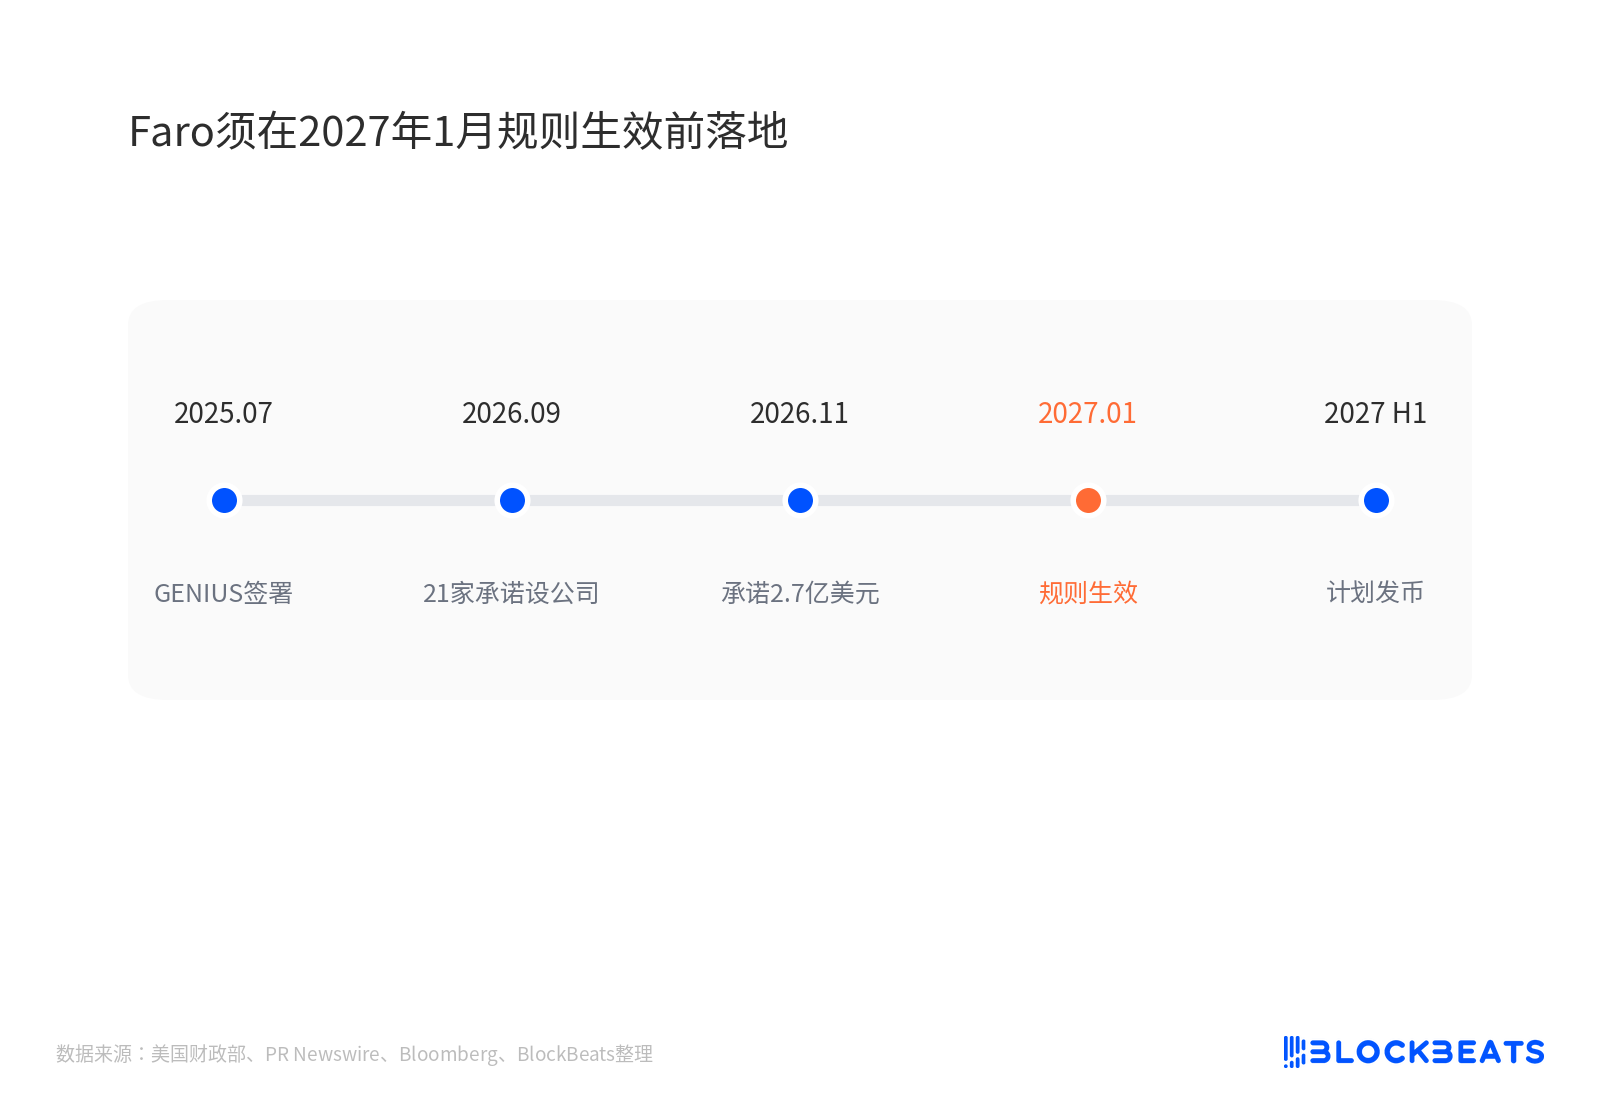
Faroは2027年1月の規則発効前に実現しなければならない
現在の公開情報によれば、四つのうち一つも実現しておらず、会社名も責任者も空白のままだ。より可能性が高いのは、実体が先に実現し、製品が後ろにずれ込むというペースであり、9月の公告に記載された日付はすでに約束からプレッシャーへと変わっている。
同じ銀行群が三つの賭けをしている
Faroを競争格局に置くと、それは最も速く走る路線ではない。
決済ネットワークの路線が先行している。Open StandardのOpen USDは6月30日に140社以上の企業参加を発表し、9月30日にはイーサリアム、Solana、Base、Tempoで稼働し、Stripe傘下のBridgeが発行している。
それは鋳造費と償還費を取らず、準備金の収益を提携先に分配し、現在流通額は約9.24億ドルで、規模はまだ小さいが、販売ネットワークはすでに広がっている。
欧州の路線はすでにライセンスを取得している。37の欧州銀行が共同出資するQivalisは10月13日にオランダ中央銀行から電子マネー機関の認可を取得し、ユーロステーブルコインを直接狙っている。ユーロステーブルコインの残高は約8.46億ドルにとどまり、市場は小さくルールは明確で、先行者が得るのは標準的な席だ。
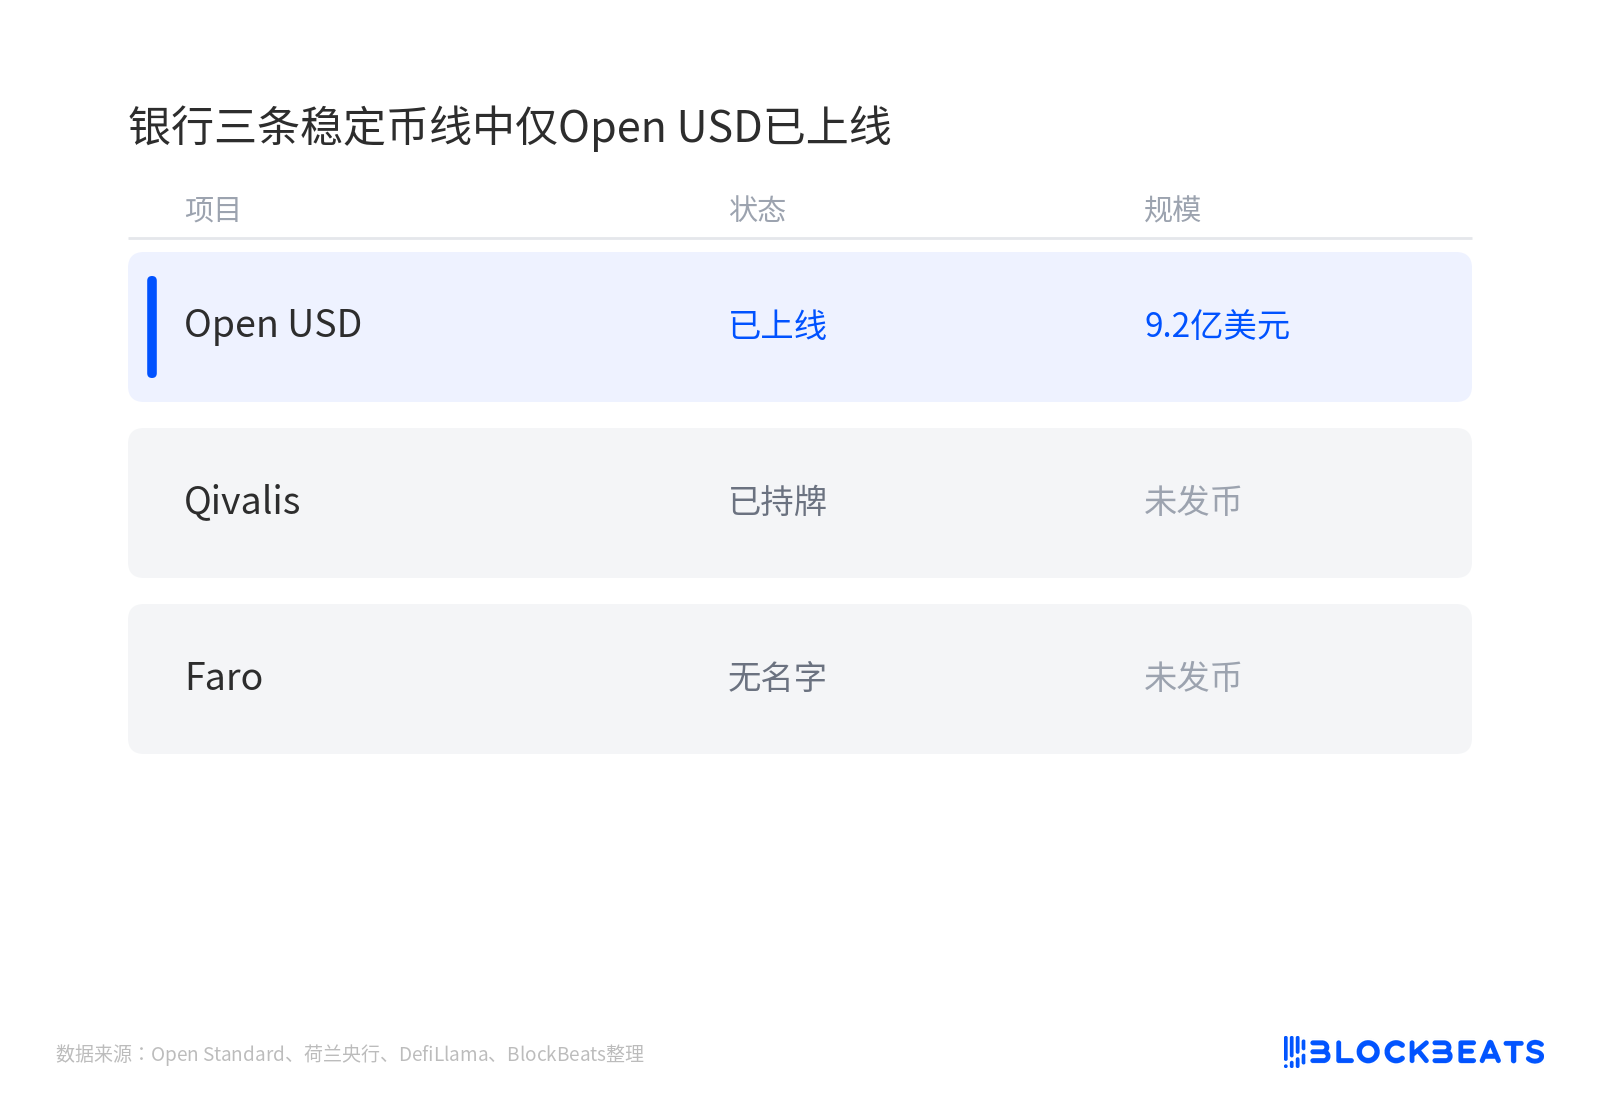
銀行の三つのステーブルコイン路線のうち、Open USDのみがすでに稼働している
相互持株は、銀行が同時に賭けていることを示している。BBVAはFaroとQivalisの両方のリストに登場し、シティ、バンク・オブ・アメリカ、ウェルズ・ファーゴはFaroに参加する一方で、2027年のトークン化預金ネットワークを推進している。ステーブルコインは顧客が得るオンチェーン上の請求権であり、トークン化預金は依然として銀行自身の負債だ。
Circleの最高経営責任者アレールは第3四半期決算で、機関投資家は依然としてUSDC上で拡大を続けていると述べた。この発言には利害上の立場があるが、少なくとも既存のネットワークが一夜にして揺らいだわけではないことを示している。
3.5%の準備金利回りはいつまで維持できるのか
「銀行はコインを発行できるのか」よりも注目に値するのは、まだ価格が付いていない二つの変数だ。
一つは販売が強制かどうか。大手銀行が企業顧客に自行発行のコインでクロスボーダー決済を行うよう求めれば、シェアは年単位で移行する。単に棚に選択肢が一つ増えるだけなら、Faroは非常に高価なコンプライアンスの殻にすぎない。
もう一つは準備金の利息をどう分けるか。GENIUSは適格準備金を短期債と預金に固定しており、鋳造規模が大きくなるほど、短期米国債には新たな必需の買い手が増える。そして収益を発行体、販売側、銀行の間でどう分けるかこそが、Circleの評価が本当に圧迫される点だ。
Circleは11月10日に約4%下落したが、11月5日には複数の売り手が目標株価を引き下げており、当日の下落をFaroだけに帰することはできない。検証すべきは、3.5%の準備金利回りが分潤型の競合が増えることで下がっていくかどうかだ。
2027年1月18日までに判断を変え得るのは、四つの事柄がいつ実現するかだ。会社名、舵取り役、ライセンスの経路、そして最初のチェーン。それらがFaroをすでに着工した発行主体にするのか、それとも安くはない意向書のままにするのかを決める。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






