モルガン・スタンレー:どのAI株が押し目買いに値するのか?
要約
·プロジェクトの遅延は主に2028年に影響。 モルガン・スタンレーは、新たな審査プロセスにより米国のデータセンター・プロジェクトの約2割が2028年から2029年に延期される可能性があると予想。延期された产能がその時点で稼働すれば、2029年の米国データセンター建設量は約40%増加する可能性がある。
·大手クラウド事業者は優位性を拡大する見込み。 新規電力供給の制約が、既に投じられた演算能力の価値を高めている。大手事業者は資金調達力や州をまたいだプロジェクト調整力に優れ、単位電力当たりの収入を高めることも可能だ。
·サプライチェーンの機会は受注とバリュエーション次第。 モルガン・スタンレーはSolarisを例に挙げ、既存の4件の長期契約が1株当たり90ドル超のバリュエーションを支え得ると試算しており、リポート本文で引用した株価69ドルを上回る。
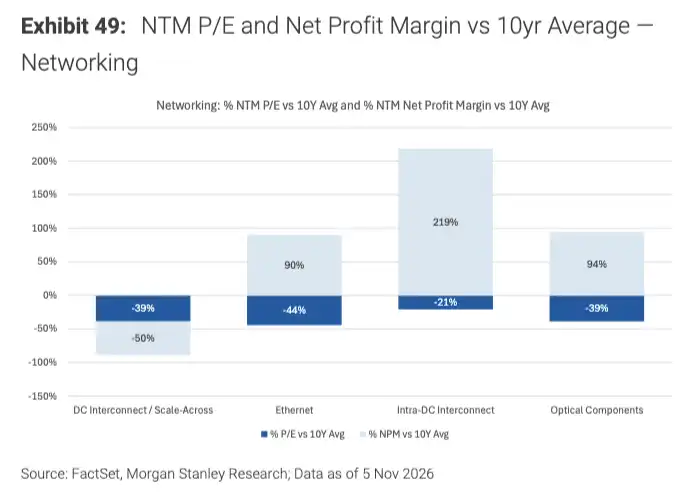
·ネットワーク機器内部ではバリュエーションに分化が生じている。 データセンター間相互接続と光コンポーネントの今後12カ月のPERはそれぞれ10年平均を39%下回る一方、イーサネットは44%上回っている。
·超過収益の機会はソフトウェアとアプリケーション層へ拡大。 モルガン・スタンレーはサイバーセキュリティ、インフラストラクチャ・ソフトウェア、そして実際の業務でAIを既に導入している企業に注目している。
米中間選挙後、データセンター認可の不確実性が一部のAI株の重荷となった。モルガン・スタンレーは、テキサス州の選挙結果が2027年のデータセンター建設に与える影響は限定的で、新たな審査プロセスは主に2028年に影響すると予想。同行の電力モデルによれば、選挙関連の延期により2026—2028年の利用可能電力容量が約6GW減少し、同期間の電力容量の純不足は44GWに達し、モデル推計需要の約38%を占める。
モルガン・スタンレーの買い推奨の論拠は、一部のプロジェクトが1年延期され、関連需要はプロジェクトの回復とともに解放される見込みだという判断に基づく。既に通電済みのデータセンターでは、供給逼迫が演算能力のリース価格を支える可能性がある。設備サプライヤーにとって、延期はまず納品と収益認識に影響し、最終的な損失は受注を維持できるかどうかにかかる。系統連系と資金調達を待つプロジェクトは、より長期の資金拘束を負うことになる。
大手クラウド事業者は既存の演算能力を持ち、拡張を続ける力もある
モルガン・スタンレーはアマゾン、Meta、Alphabet、マイクロソフトに「オーバーウェイト」評価を付与している。新規データセンターの稼働が遅れるほど、顧客は既存の演算能力に依存する。大手クラウド事業者は一部プロジェクトをテネシー州やルイジアナ州など認可環境が比較的友好的な地域へ移すことができ、特定州の認可遅延が全体の建設計画に与える影響を軽減できる。資金調達条件も分化している。同行は、2027年のAI関連債券発行量は引き続き増加し、主に大手クラウド事業者が牽引すると予想。独立系AIクラウド事業者や新規プロジェクトはより厳しい審査に直面し、テナントの信用力、系統連系時期、契約上の保護が資金調達条件に直接影響する。
同行は大手クラウド事業者の2027年と2028年の合計設備投資予測をそれぞれ1.6兆ドルと1.8兆ドルに維持している。うちアマゾンの2年間の設備投資はそれぞれ3,550億ドルと3,650億ドルと予想される。承認の遅延に労働力と資材の制約が重なり、一部の支出が後ろ倒しになることで、2028年の実際の投入額が予測を下回る可能性がある。
電力が制約される状況では、計算効率が収益に直接影響する。モデルとチップの効率が向上すれば、同じ電力でより多くのトークンを処理でき、クラウド事業者は単位電力当たりの収入と利益を高める機会を得る。モルガン・スタンレーは、これがトップ企業の市場シェア拡大と利益率向上に有利だとみている。エヌビディアも「オーバーウェイト」評価を獲得しており、その投資ロジックの一つは顧客の電力1ワット当たりの計算能力を高めることにある。
データセンターのサプライチェーンは株価の下落幅と受注の維持状況を見るべき
モルガン・スタンレーはスクリーニングの範囲をテクノロジーサプライチェーン、電力供給・納入、データセンター開発業者に置いている。電力設備とオンサイト発電のサプライヤーについては、株価が下落し過ぎたかどうかを判断する際に、顧客が注文をキャンセルできるか、設備を他の拠点に振り向けられるか、そして承認が厳格化する可能性のある地域に事業がどれだけ集中しているかを見る必要がある。
Solarisはリサーチレポートが挙げた例である。同社は大手クラウド事業者やデータセンター運営者と4件の重要な長期契約を結んでいる。顧客は契約済みの設備を他の場所に振り向けることができ、同社も比較的有利なキャンセル条項を有しており、テキサス州の事業エクスポージャーは限定的である。モルガン・スタンレーは、将来の成長や新規契約を除いても、既存契約だけで1株当たり90ドル超の評価を支えられると試算しており、これはリサーチレポート本文で引用された69ドルの株価を上回る。
公益事業の内部にも分化が存在する。モルガン・スタンレーはSempra(SRE)とAmerican Electric Power(AEP)のオーバーウェイト評価を維持している。両社の長期計画はいずれも大規模データセンター関連の設備投資を織り込んでおらず、プロジェクト延期が既存の成長計画に与える影響は相対的に限定的だからだ。同行はSouthern Company(SO)についてはより慎重で、データセンター承認の潜在的な一時停止や公益事業規制の変化を注視している。
テクノロジーサプライチェーンのバリュエーションにも差がある。図に示すように、データセンター間相互接続と光部品の今後12か月のPERはそれぞれ過去10年平均を39%下回り、データセンター内相互接続は21%下回り、イーサネットは44%上回っている。これらのバリュエーションの差は更なるスクリーニングの出発点を提供するが、個別企業の機会は依然として受注と利益予想が実現できるかどうかにかかっている。
超過収益の機会はソフトウェアとアプリケーション層へ拡大
モルガン・スタンレーは、AI投資の超過収益の機会が半導体やインフラからソフトウェアやアプリケーションへと拡大していると考えている。同社は展開初期段階にあるサイバーセキュリティとインフラソフトウェアを優先的に注目し、同時にAIを実際の業務に活用している企業を看好している。前者の機会は企業がAIを導入した後に新たに生じるセキュリティとインフラの需要に由来し、後者のリターンはAIが製品の改善、効率の向上、または新たな収入をもたらすことができるかどうかにかかっている。
こうした企業については、導入が有料化、更新、利用量の増加につながるかどうか、またAIを採用する企業がコスト面や収入面で利益を反映できるかどうかを追跡する価値がある。より多くの企業が試験運用から本格的な導入へと移行するにつれ、アプリケーション層もチップやインフラに続くAI投資の超過収益の源泉となる可能性がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事