CoreWeaveの売上高は168%増加したのに、なぜ依然として7億ドルの損失を計上したのか?

米国東部時間11月10日、AIクラウドサービスプロバイダーのCoreWeaveは第3四半期決算を発表し、通年収入見通しを再び上方修正した。共同創業者兼最高経営責任者のマイケル・イントラトール氏は公告の中で、調整後営業利益率が1四半期前倒しで2桁に達したと強調した。
この決算には、細部を立ち止まって見る価値のある点がある。会社の決算によると、当四半期の売上高は前年同期比約168%増加したが、最終的には約7億ドルの純損失を計上した。計算能力はより多く売れているのに、なぜ利益は残らなかったのか。
収入、設備コスト、資金調達を同じ帳簿に載せて初めて、これら二つの結果がなぜ同時に現れるのかを理解できる。まずサーバーを配備し、その後継続的にサービスを提供する必要があるクラウド企業では、顧客が支払うお金は幾つかの控除を経て初めて、株主が見る純利益になる。
収入の増加は、すでに経営を改善したのか?
答えは四半期ごとの変化から見つけられる。公式の業績資料によると、最新四半期の売上高は36.61億ドルに達し、前四半期より10億ドル以上増加した。増加した収入自体が、相当な規模の四半期ビジネスに相当する。
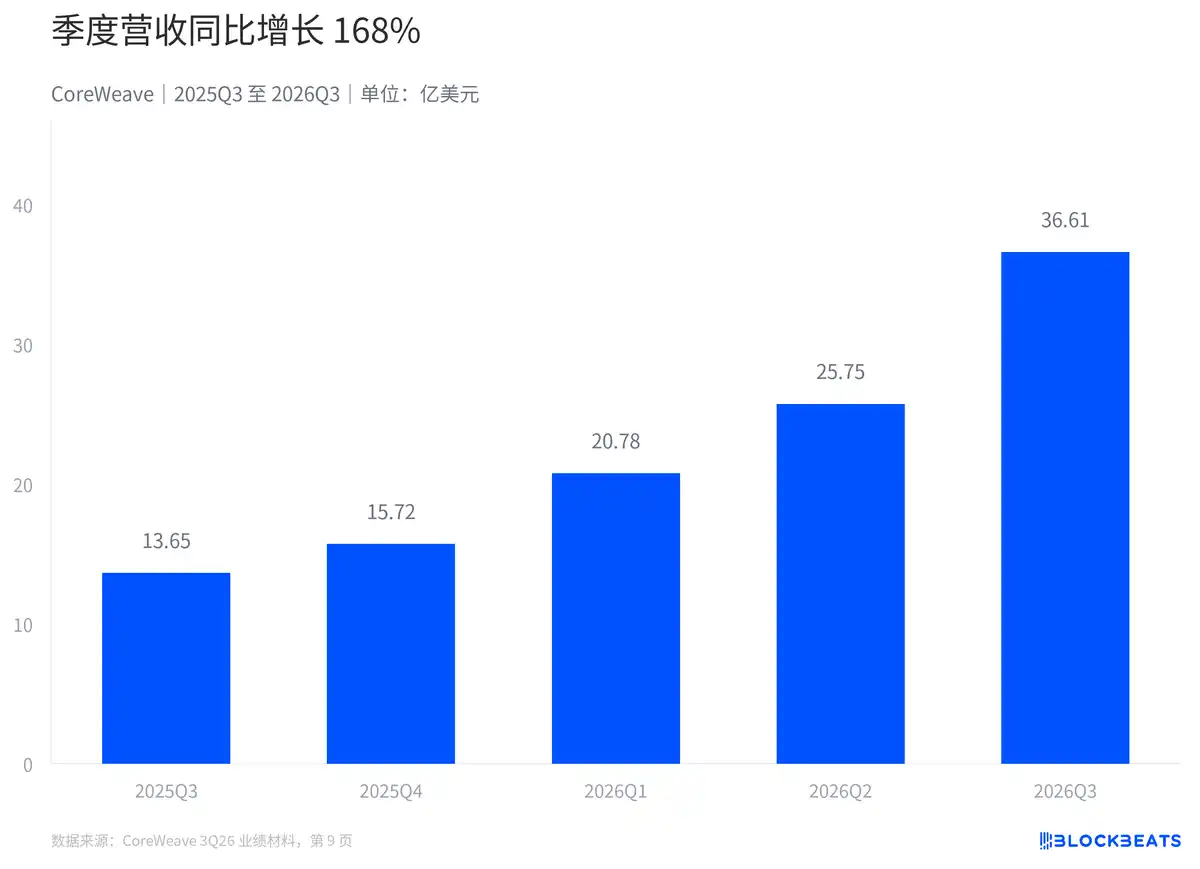
四半期売上高は前年同期比168%増
会社は資料の中で、成長を納品実行、比較的有利な価格設定、顧客需要に帰因している。これらは経営陣による経営変化の説明である。収入総額だけでは、新規容量と値上げがそれぞれどれだけ寄与したかを個別に算出することはまだできない。
経営改善は確かに会計報告にも反映されている。決算によると、今四半期の営業利益は黒字に転じた。これは確認されたサービス収入が、当四半期に経営段階で計上されたコスト費用をすでにカバーしたことを意味する。営業利益と純利益を並べて見て初めて、損失がどの層で発生したのかが分かる。
営業はすでに儲かっているのに、純損失はどこから来るのか?
決算で最も目を引く収益指標は、調整後EBITDAである。この指標は利息、税金、減価償却費、および会社が定める一部の調整項目を除外しており、経営を補助的に観察するのに適しているが、最終的な純利益まではまだ距離がある。
会社の調整表によると、今四半期の調整後EBITDAは22.56億ドルであるのに対し、減価償却費だけで18.89億ドルある。後者は前者の8割以上に相当し、サーバーやその他の資産の消耗が損益計算書の中で非常に重い位置を占めている。
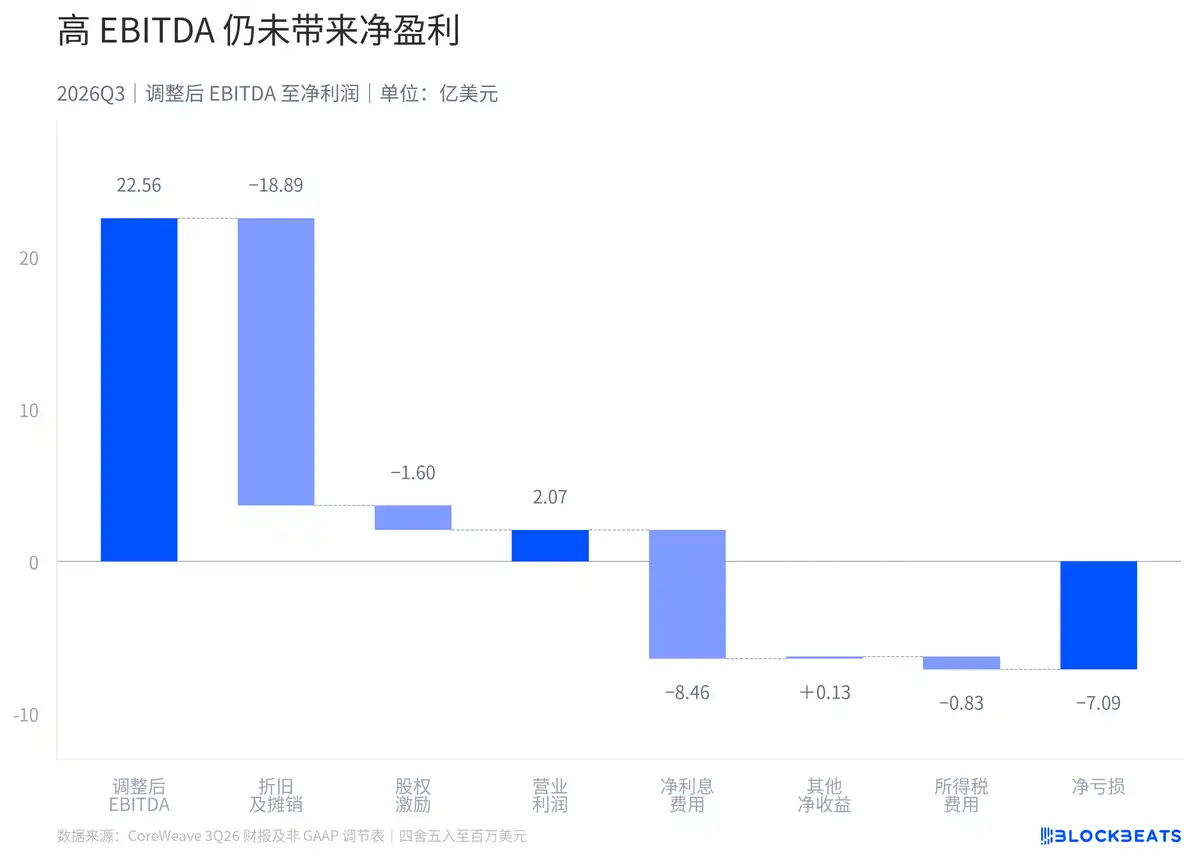
調整後EBITDAは減価償却、株式報酬、資金調達コストなどの控除を経て純損失となる
減価償却費は、当四半期に設備購入代金を再度支払うことを求めるものではないが、依然として会計上のコストである。長期使用する資産を購入する場合、支払いは集中的に発生し、コストは適用される会計方針に従って使用期間に配分される。減価償却費を加算して戻しても、設備の経済的消耗を一緒に消し去ることはできない。
さらに株式報酬を控除すると、図中のブリッジは営業利益に到達する。この時点で現れる次の大きな費用は利息である。財務報告書の開示値に基づいて計算すると、純利息費用は営業利益の約4.1倍であり、営業段階で残った利益はこの資金調達コストをカバーするには不十分である。
その他の純収益と所得税が引き続き計算に組み込まれ、最終的に純損失に至る。ここにも混同しやすい点がある。純利息費用には適用される会計処理の影響が含まれており、それをそのまま当四半期に銀行口座から支払った利息現金の全額と見なすことはできない。
したがって、高い調整後EBITDA、営業利益の黒字転換、そして最終的な純損失は同時に成立し得る。それらは同じ利益計算経路の異なる位置に留まっており、企業を評価する際には除外されたコストを接続し直す必要がある。
損失の外側で、拡張に必要な資金は足りているか?
さらにキャッシュ・フロー計算書に目を移すと、景色はまた変わる。財務報告書によれば、当四半期の営業活動は純キャッシュ・インフローを生み出した。純損失は減価償却費、株式報酬などの非現金項目、および回収・支払のタイミングの調整を経て営業キャッシュ・フローとなり、両者は本来完全には一致しない。
しかし、営業キャッシュ・フローがプラスであることは、営業収支の結果に答えたにすぎない。サーバーおよび関連資産の現金購建支出は投資活動に計上されており、拡張が営業キャッシュ・フローで支えられるかどうかを判断するには、この金額を接続する必要がある。
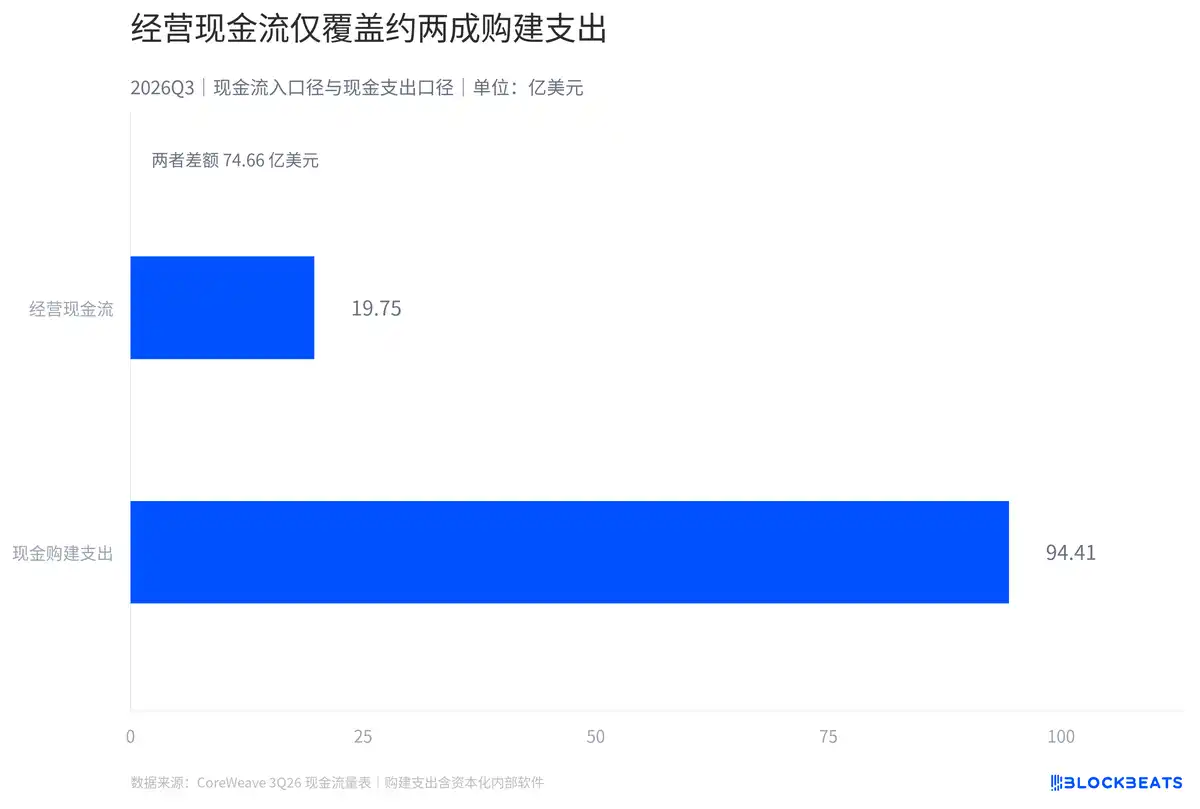
営業キャッシュ・フローは現金購建支出の約2割しかカバーしていない
財務報告書の2項目の数値に基づいて計算すると、営業キャッシュ・フローは現金購建支出の約2割しかカバーしていない。これは、資産購建に100ドルを支出するごとに、同期間の営業純流入がおよそ21ドルを提供でき、残りは他の資金源による支援が必要であると理解できる。
この2項目の差額は約74.66億ドルである。これは明確な公式に基づく比較であり、当四半期の現金残高の変化の代わりにはならない。企業には他の投資活動、資金調達活動、および期首にすでに保有していた現金がある。
財務報告書はまた、企業が定義する資本支出も開示している。この数字にはファイナンス・リースによる資産取得が含まれ、建設仮勘定の変動が調整されており、キャッシュ・フロー計算書の購建支出とは異なる基準を採用している。これを直接営業キャッシュ・フローから差し引くと、実物の展開と現金支払の時間差が同じ結果に混入してしまう。
拡大を支える資金調達は、すでにどの程度の規模になっているのか?
今四半期の決算のキャッシュフロー計算書によると、財務活動による純流入は73.61億ドルでした。資金調達は資金プールを補完していますが、新たな資金調達にはそれに対応する契約上の義務も伴うため、規模の変化は貸借対照表に戻って確認する必要があります。
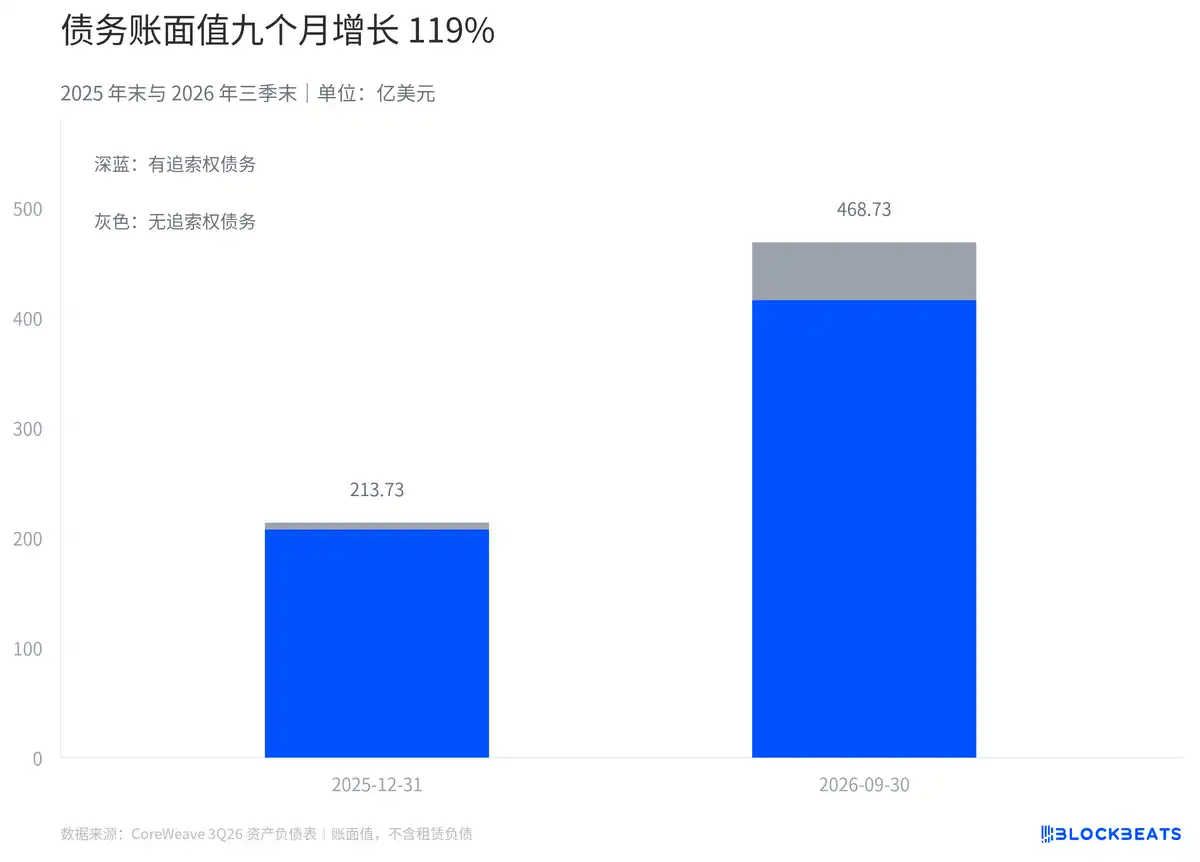
債務の帳簿価額は前年末比で119%増加
決算資料における遡求権付きおよび遡求権なしの債務、流動部分と非流動部分を合算すると、第3四半期末の帳簿価額は約468.73億ドルとなります。前年末と比較して約119%増加しており、9か月間で2倍以上に増えたことに相当します。この計算にはリース負債は含まれていません。
債務の分類は、その解釈の仕方も規定します。流動部分と非流動部分はそれぞれ異なる会計上の表示期間に対応し、遡求権付きと遡求権なしでは異なる遡求の取り決めが関係します。合計値だけでは、すべての債務を直ちに返済しなければならないと判断することも、統一的な実効調達金利を逆算することもできません。
収益の受注残高も同様に、契約条件に照らして見る必要があります。公式資料によると、同社の第3四半期末の収益受注残高は1,325億ドルです。これは将来の契約収益の規模を記録するものであり、収益の認識は依然として納品およびサービスの利用可能性の条件に左右されるため、すでに受け取った現金準備と見なすことはできません。
この第3四半期報告書では、収益はサービスの提供時に認識され、設備コストは使用期間にわたって配分され、建設代金と債務返済代金にはそれぞれ独自の支払期日があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事