香港株式市場のIPOによる資金調達額は519億ドルで過去2番目の記録となり、アリババのT-Headが極秘に上場申請を提出した。

TL;DR
· ブルームバーグ集計データによると、2026年年初来の香港IPO調達額は約519億ドルで、2020年の516億ドルを上回り、この基準では記録上2番目の高水準。
· 調達額は少数のAIハードウェア企業のA+H大型案件に高度に集中しており、約4分の1の案件が未完了、今年最大の案件である中際旭創のH株は公開価格から約44%下落。
· 関連銘柄:香港取引所、アリババ、中際旭創。
2026年年初来、香港の新規株式公開(IPO)による調達額は約519億ドルで、2020年の516億ドルを上回った。ブルームバーグ集計の基準では、これは記録上2番目に高い年であり、2010年の578億ドルの記録まであと約59億ドルとなる。
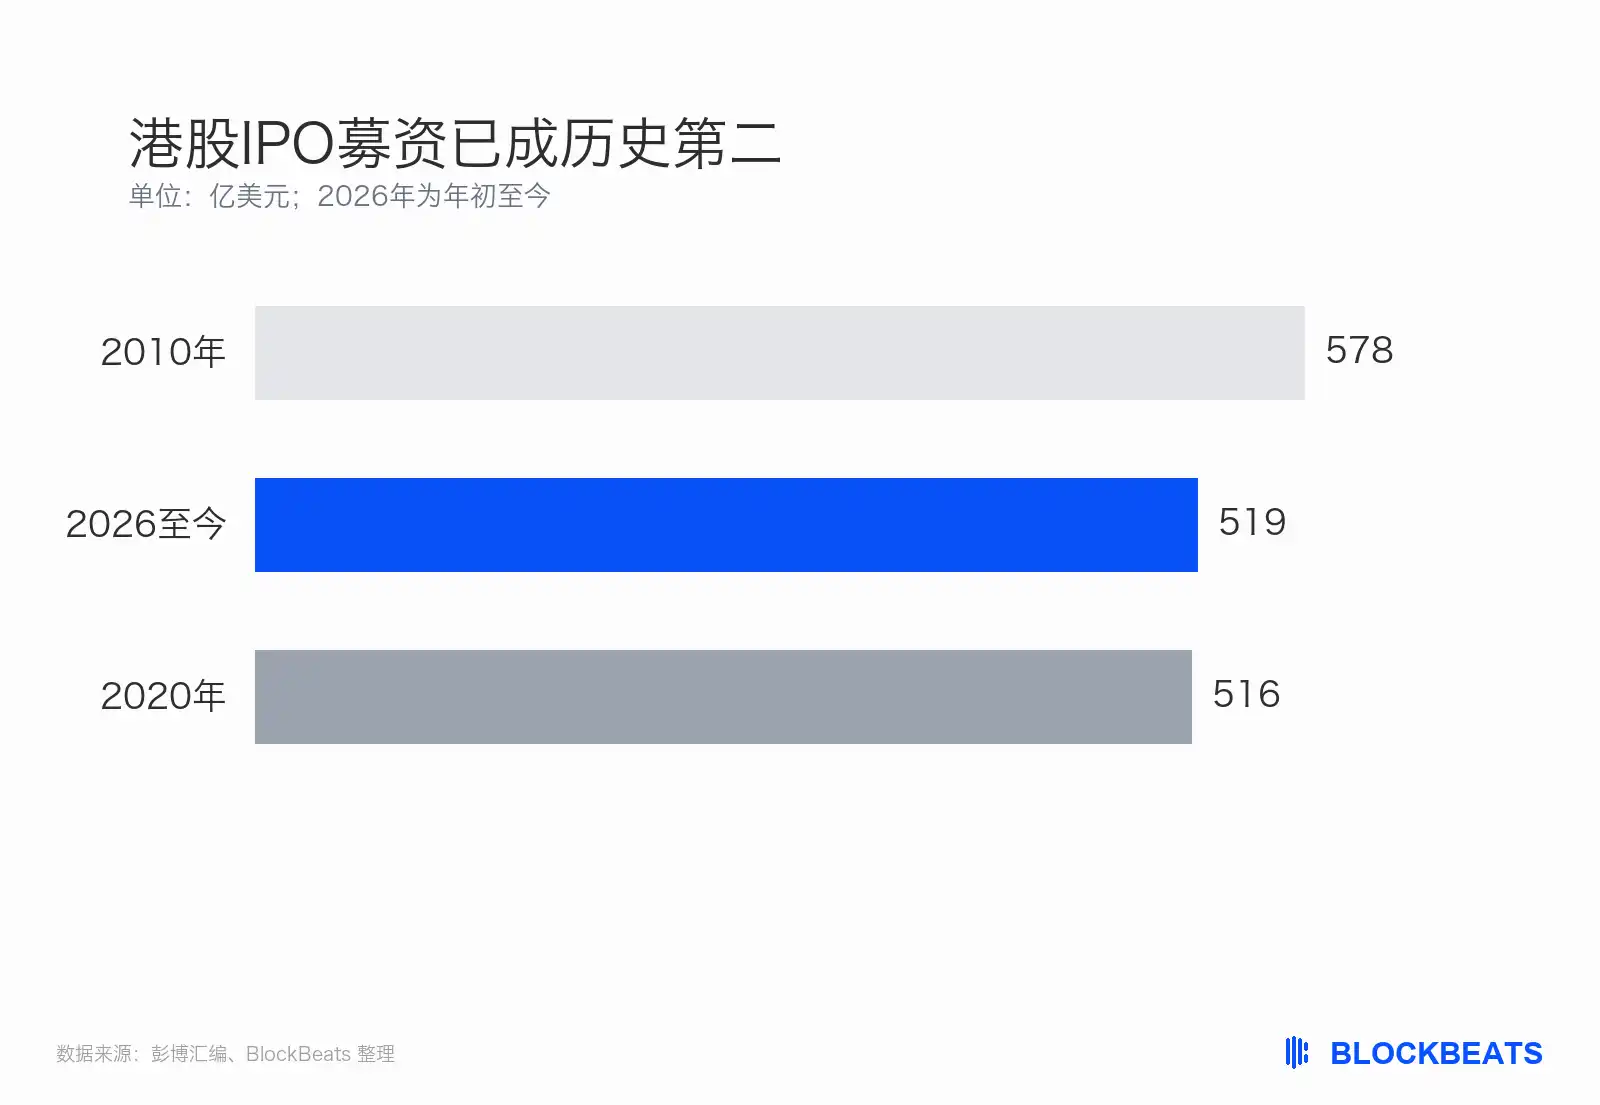
香港IPOの調達額はすでに過去2番目
同じ週、アリババは、半導体子会社の平頭哥がスピンオフ独立上場に関する提案を提出し、香港取引所が同社のスピンオフ実施を確認したと公告した。この2つの出来事を並べると、「香港IPOが全面的に戻ってきた」と読まれやすい。
しかし、今年最大の案件は逆のシグナルを示している。7月に上場した中際旭創は、H株の公開価格が980香港ドルだったが、11月9日には545香港ドルで引け、公開価格から約44%下落した。
この資金は少数の数十億ドル級の大型案件によって積み上げられた
今年の香港市場の調達の主力は、すでに上場している企業が香港でH株を発行する、いわゆる「A+H」であり、純粋な香港新規上場が主导しているわけではない。同じ事業にもう一つ国際資金の入口を設けることで、ドルを調達でき、外国人投資家の配分にも便利になる。
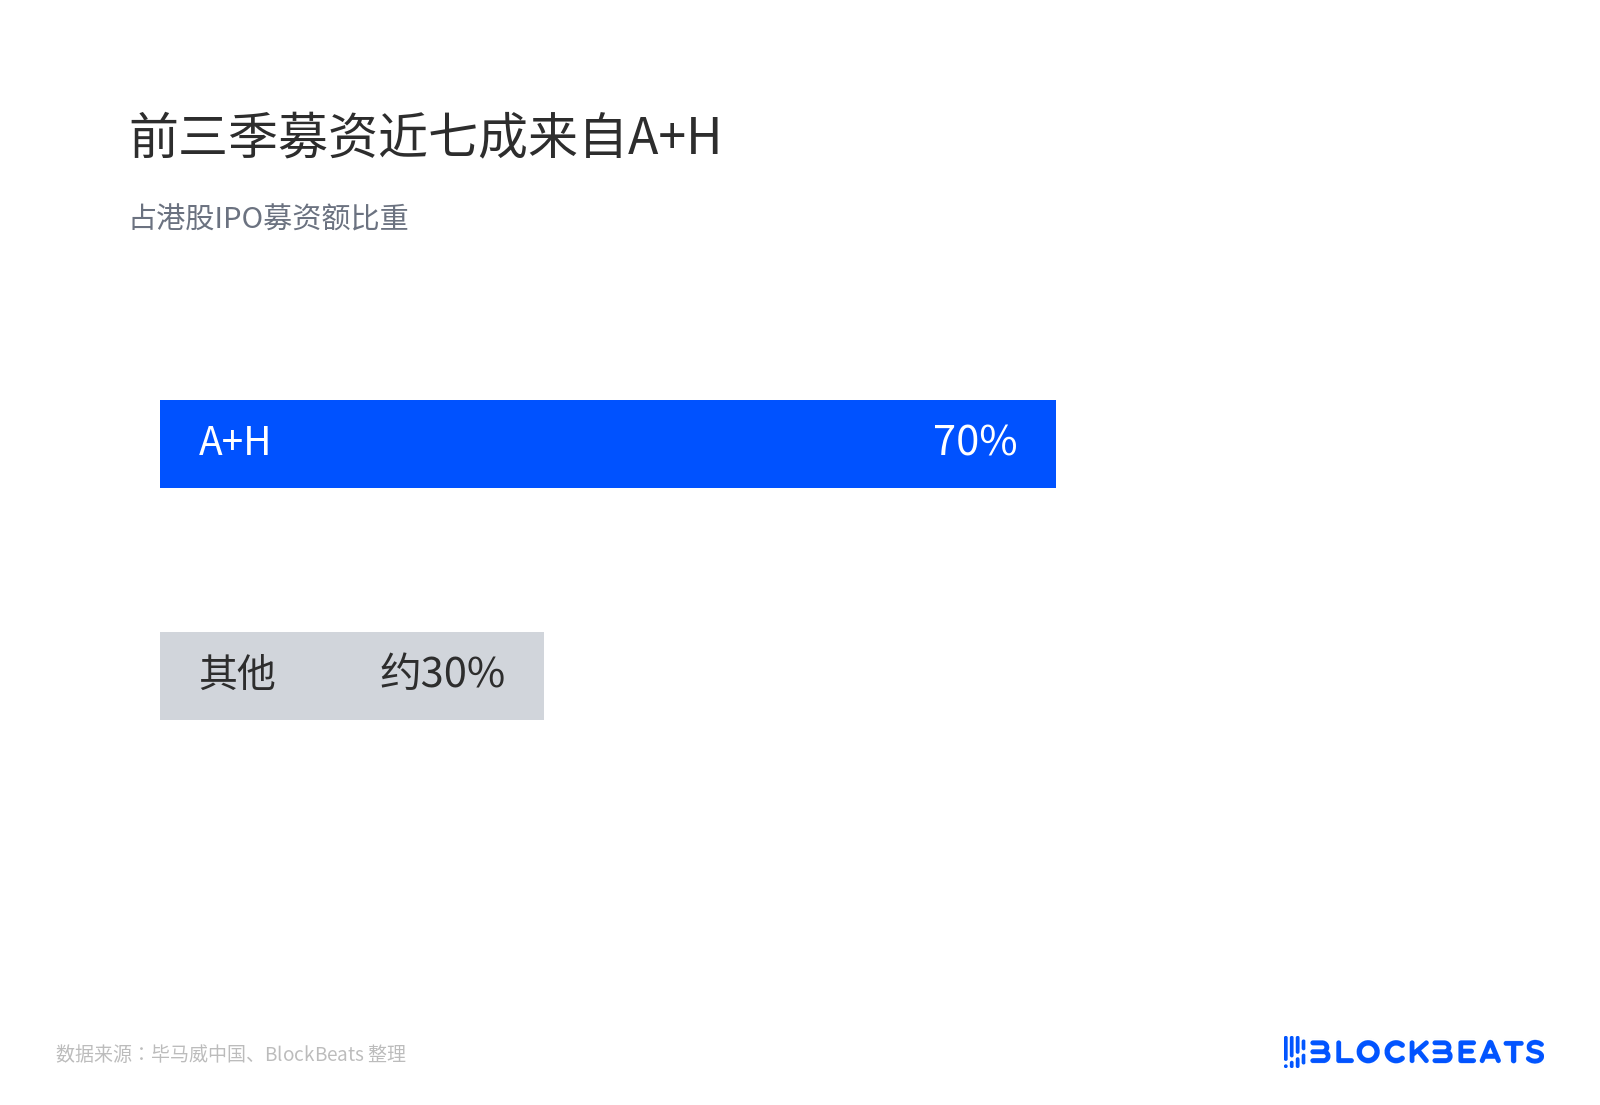
前三半期の調達額の約7割はA+Hから
総額を支えているのは少数の超大型案件だ。中際旭創は7月の基礎調達額が約534億香港ドル、オーバーアロットメント権行使後は約78億ドル。立訊精密は6月に約32億ドル。ブルームバーグの統計では、今年は少なくとも10件が10億ドル超の調達で、2010年は7件のみだった。
ここではオーバーアロットメント権とコーナーストーンが鍵となる。前者は「少し多く売る」選択権であり、後者は上場前に认购を確定する大型機関だ。中際旭創は半数近くの株式をテマセク、高瓴、ブラックロックなどのコーナーストーンが取得し、「争奪」の要素は仕組み設計によってかなり薄められた。
KPMG中国資本市場主管パートナーの劉国華氏は10月の第3四半期レビューで、より楽観的な基準を示した。最初の3四半期で116社、3,880億香港ドル超で、すでに過去同期を突破した。パイプラインが順調に転換すれば、通年で5,000億香港ドルに近づく見込みだ。これは条件付き予測であり、まだ実現していない。
最高値更新と撤回、初値割れは同時に成立し得る
調達額は発行規模を見るものであり、上場後の株価ではない。大口案件は帳簿上で完了しても、流通市場がそれを評価するとは限らない。
中際旭創は980香港ドルで価格を決定し、公開募集の上限1010香港ドルから約3%のディスカウントとなった。当時は「価格決定段階でのディスカウント」と読まれた。しかし上場初日は約2%下落して引け、その後は545香港ドルまで一路下落した。基幹投資家は今も含み損を抱えており、このことは3%のディスカウント以上に、価格決定権がどちらへ移ったかを物語っている。
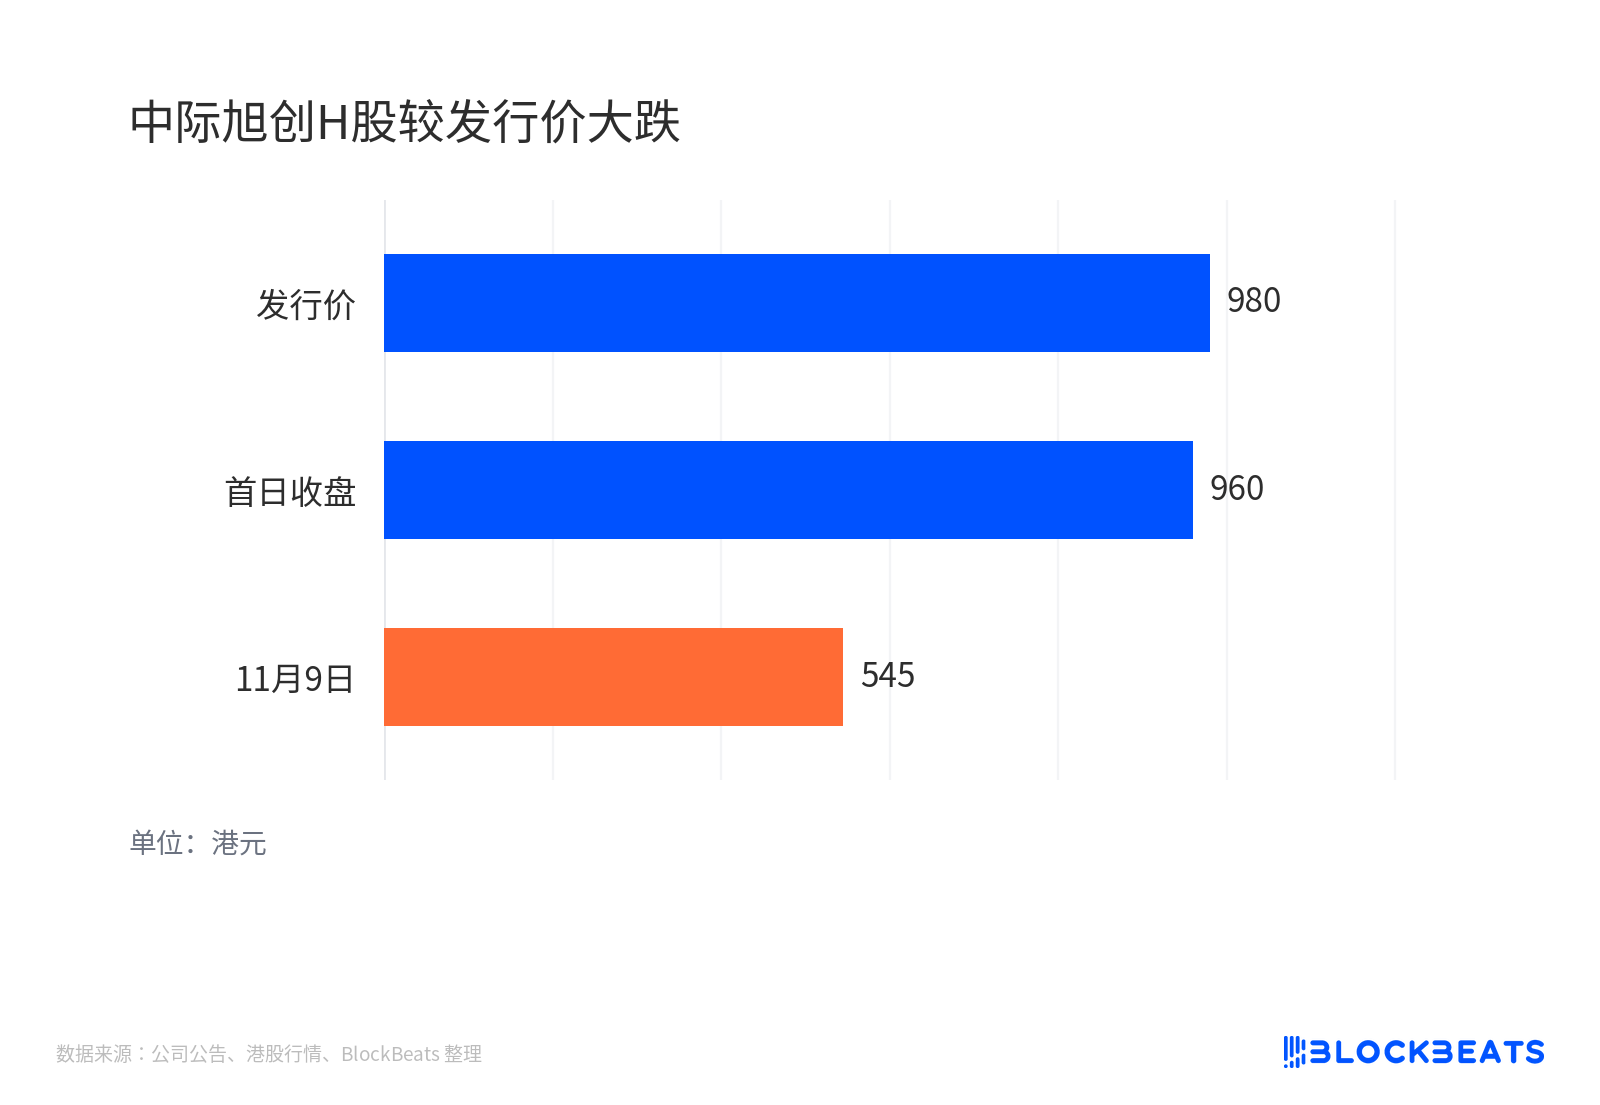
中際旭創のH株は公開価格を大きく下回る
より大きなシグナルは発行成功率から来る。ブルームバーグの取引データベースによると、今年は香港上場取引の約4分の1が未完了で、2008年以来の高水準となり、少なくとも78社が延期、撤回、または申請失効となった。この統計は3つの基準が混在しており、「発行失敗率」と単純に同一視すべきではない。
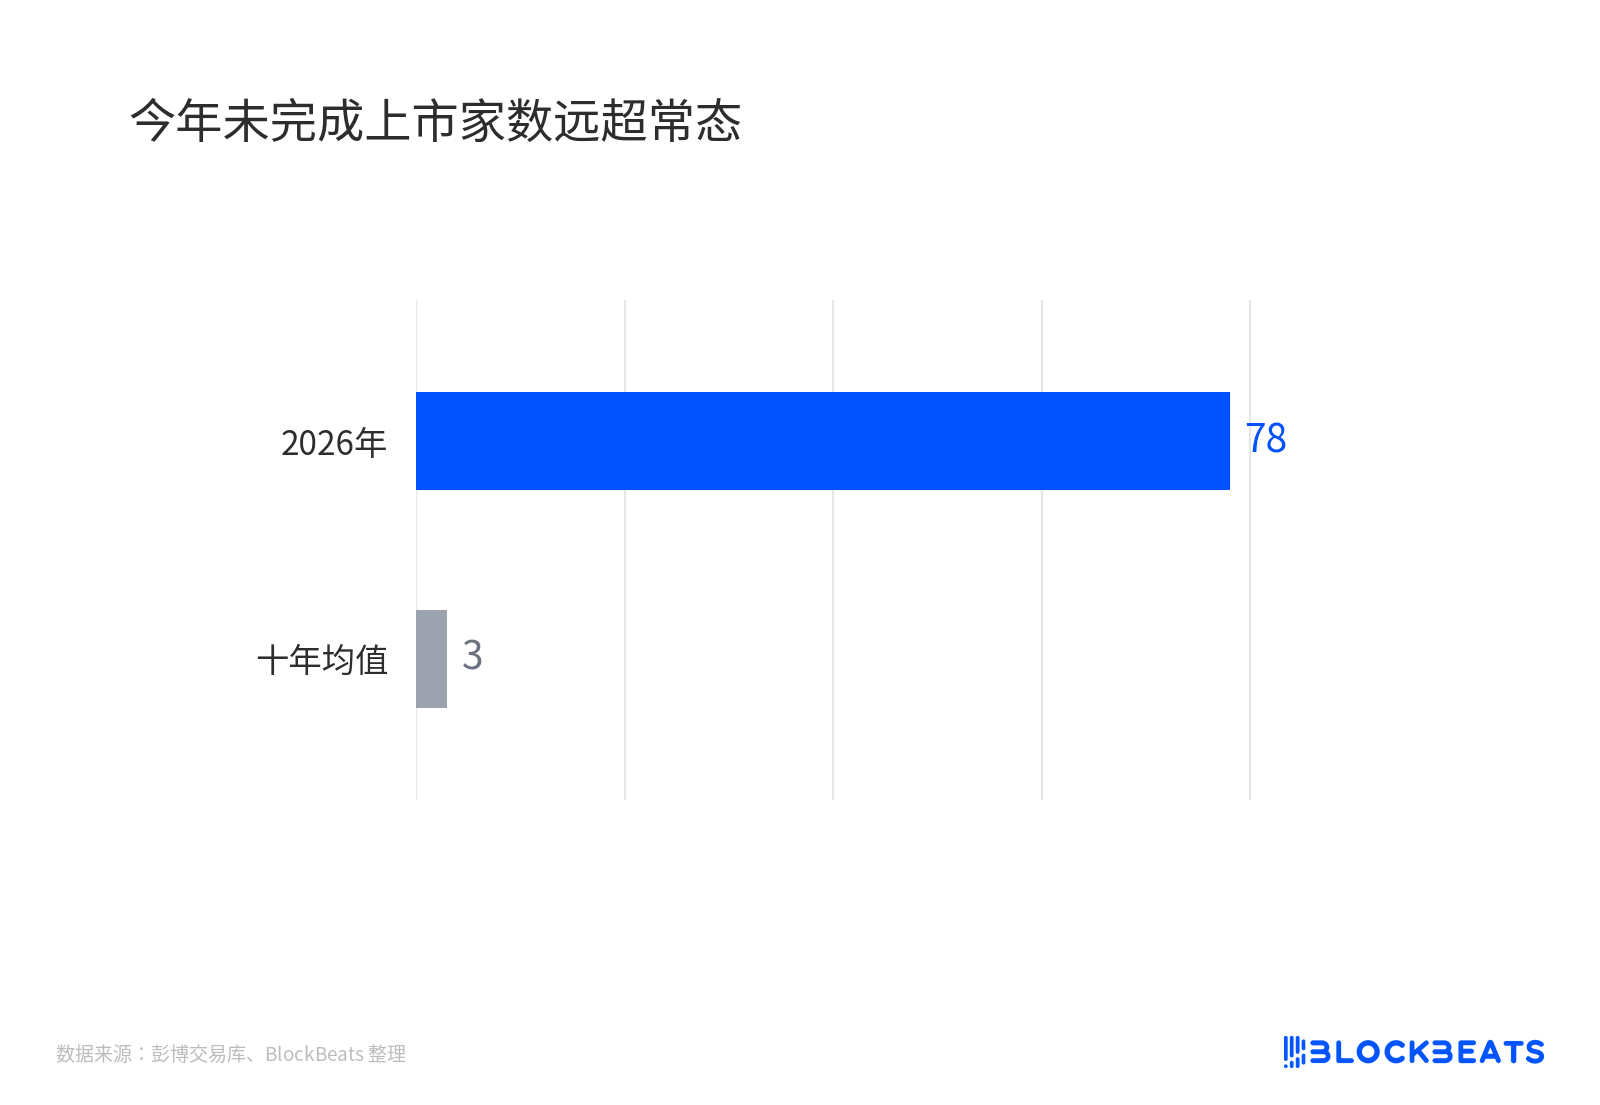
今年の上場未完了社数は平常を大きく上回る
もう一つの弱いシグナルは発行ウィンドウだ。8月から10月の新規公開はわずか17社で、2025年2月から4月以来最も低調な3か月となった。東山精密は今年10件目の10億ドル級案件だが、最終的な調達額は当初目標の半分にも満たなかった。
このデータ群と519億ドルは矛盾しない。総量は少数の完了済み大口案件が支えており、増分資金はキャッシュフローがあり海外受注のある銘柄を選んでいる。価格決定権は「発行できるかどうか」から「発行後にどれだけ下がるか」へと移った。
平頭哥は2027年のパイプラインにより近い
平頭哥は9月11日にすでにA1を秘密裏に提出している。アリババは11月10日に公告し、上場規則第15項適用指針に基づき、分離独立上場に関する提案を提出し、香港取引所が分離可能であることを確認した。秘密A1の意味は、子会社がまず秘密裏に申請書を提出でき、この時点では規模も価格も未定であるということだ。
公告は同時に3つの境界線を引いている。発売規模、構造、アリババ保有比率の低下幅はいずれも未確定であり、完了後も平頭哥は子会社のままであり、取引の重要性は開示基準を下回り、実施するか否か、いつ実施するかは保証されない。
市場の噂はさらに先を行く。ロイター傘下のIFRは公告前日に関係者筋の話として、平頭哥が2027年の上場を計画し、20億から30億ドルを調達する見込みと報じた。JPモルガンは10月のリサーチレポートで250億から620億ドルの独立評価レンジを示した。いずれも目論見書ベースの数字ではなく、しばしば「平頭哥は来年少なくとも20億ドルの大口案件」と混同して書かれる。
鍵となるのは、平頭哥(PingTouGe)が今年の519億ドルには含まれていないという点だ。当局はこれを「重要でなく、依然として支配下にあり、規模未定」という枠内に位置づけており、今年の数字への即時的な上乗せというよりも、2027年のパイプラインに近い。
受注の可視性とH株価格は乖離しつつある
上半期から7月までは加速的な拡散であり、10億ドル級のAIハードウェアA+Hが相次いで着地し、ドル建て調達額を2020年超えに押し上げた。8月以降は潮退の検証に転じている。大型案件が減少し、撤回が増加し、価格設定が下方に移り、上場済みのリーディング企業も追い安となっている。
より具体的な検証は3つの変数に落ちる。中際旭創の経営陣は、2027年の需要の大部分が確定注文に転化し、通年をカバーすると述べているが、これは一方的な陳述であり、H株価格と受注の可視性は乖離しつつある。
平頭哥の目論見書が自社開発AIチップの外部収入を確実に裏付けられるかどうかが、市場がこれを「次のNVIDIA」と見るか「連結子会社の部分的な収益化」と見るかを決める。第4四半期に残された唯一の発行ウィンドウは、基盤投資家がなお大型案件の下支えを厭わないかどうかを市場に示すだろう。
調達額の歴史的順位はすでに起きたことだが、発行の質の方向性こそがまだ価格に織り込まれていない部分である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事