ステーブルコインの秘密の金鉱:米国債と金利から利益を得るには?
原題: ステーブルコインが米国の債務と金利から利益を得る方法
原著者: @threesigmaxyz
原翻訳: zhouzhou、BlockBeats
編集者注: この記事では、USDT や USDC などのステーブルコインが、その準備金を米国債に投資することで、連邦準備制度の金利と密接に連動して数十億ドルの収入を生み出す仕組みについて探ります。金利がゼロになれば、収益性が急落する可能性がある。 USDCが2023年のシリコンバレー銀行の事件で実証したように、法定通貨に裏付けられたステーブルコインは規制上の課題とデカップリングリスクに直面している一方、USDeのようなアルゴリズムステーブルコインは暗号通貨固有の利回りに依存しているため、金利変動の影響を受けにくくなっています。 Tetherの200億ドルの資本は数十年にわたる実行力を保証するが、Circleの2024年の収益は16億8000万ドルで流動性が限られているため、持続可能性はわずか18~25か月と脆弱である。
以下は原文です(読みやすく理解しやすいように原文を再編成しています)。
暗号通貨の安定への移行
当初、ビットコインは従来の通貨に代わる、分散型で国境を越えた、検閲に強い通貨形式と考えられていました。しかし、その高いボラティリティ(激しい価格変動)、投機資産および価値保存手段への段階的な進化、ブロックチェーンの取引コストの高さにより、日常の支払いツールや安定した価値保存手段としてはもはや適していません。
この制限により、ステーブルコインが台頭しました。ステーブルコインは固定価値を維持するように設計されており、通常は米ドルに固定されており、ビットコインでは実現できない取引の安定性と効率性を提供します。
暗号エコシステムの発展は、実用的な変化を反映しています。ビットコインはもともと従来の通貨の代替として考えられましたが、安定性の必要性から、エコシステム全体のバックボーンとしてステーブルコイン(多くの場合、従来の資産に裏付けられている)が広く採用されるようになりました。
これらのステーブルコインは、現実世界の従来の金融市場と暗号通貨エコシステムの間の橋渡しとして機能します。彼らは一方では暗号通貨の普及と応用を促進しているが、他方では暗号化の分散化の理想に関して疑問も投げかけている。例えば、テザー(USDT)やUSDコイン(USDC)などのステーブルコインは中央集権的な機関によって発行され、その準備資産は従来の銀行に保管されており、これは概念と現実の妥協点であると考えられています。
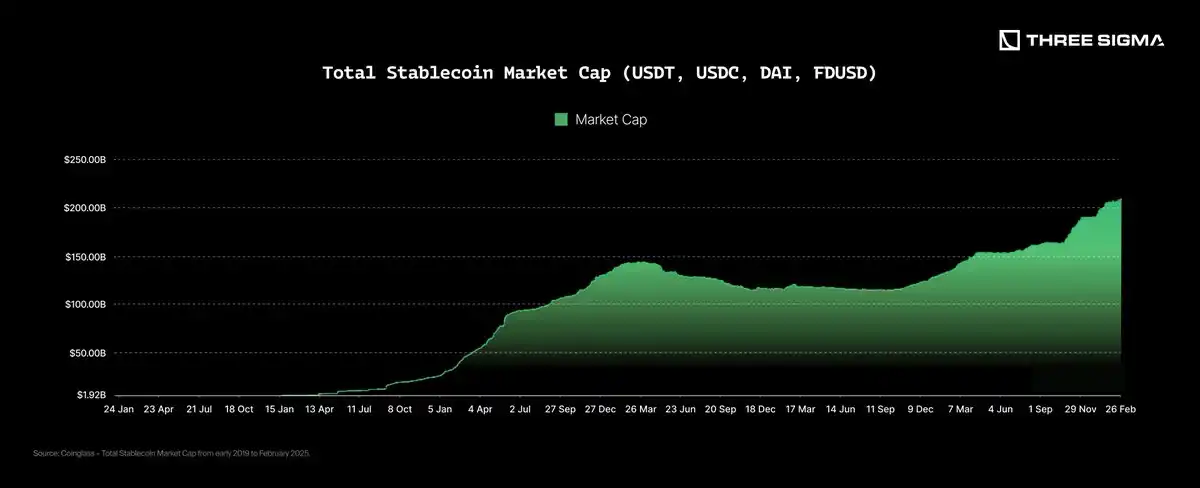
ステーブルコインの採用は長年にわたって大幅に増加しています。 2017年には、これらの企業の合計時価総額は30億ドル未満でしたが、2025年3月までに約2,280億ドルに成長しました。ステーブルコインは現在、暗号通貨市場全体の約8.57%を占めており、取引、国境を越えた支払い、市場の混乱時のヘッジのための重要なツールとなっています。
この成長傾向は、従来の金融市場と暗号通貨の世界をつなぐ重要な架け橋としてのステーブルコインの役割を浮き彫りにしています。 Coinglass のチャートは、2019 年の初めから現在に至るまで、主要なステーブルコインの市場価値全体が着実かつ大幅に増加している傾向を明確に示しています。
ステーブルコインとは何ですか?
ステーブルコインは、法定通貨や商品などの外部資産に価格を固定することで価値を安定させることを目的とした暗号通貨です。たとえば、Tether (USDT) と USD Coin (USDC) はどちらも米ドルに 1:1 で固定されたステーブルコインです。ステーブルコインの目標は、ビットコインのような価格の急激な変動リスクなしに、デジタル通貨の利点(ブロックチェーン上での高速で国境を越えた取引など)を提供することです。
ステーブルコインは、準備資産を保有したり、他のメカニズムを採用したりすることで価格の安定を維持しようと努めており、日常的な取引ツールや暗号通貨市場での価値の保存手段としてより適しています。実際、主流のステーブルコインのほとんどは担保メカニズムを通じて価格の安定を実現しています。つまり、発行されるすべてのステーブルコインは、同額の準備資産によって裏付けられている必要があります。
ステーブルコインの安定性と信頼性を確保するには、明確な監督が必要です。現時点では、米国は包括的な連邦法をまだ導入しておらず、主に州レベルの規則と検討中のいくつかの提案に依存しています。欧州連合は、MiCA フレームワークを通じて厳格な準備金および監査要件を実施しています。アジアではさまざまな規制戦略が提示されている。シンガポールと香港は厳格な準備金要件を設けており、日本は銀行によるステーブルコインの発行を許可しているが、中国はステーブルコイン関連の活動を基本的に全面的に禁止している。これらの違いは、さまざまな地域における「イノベーション」と「安定性」のトレードオフを反映しています。
世界的に統一された規制の枠組みが存在しないにもかかわらず、ステーブルコインの利用と人気は年々着実に増加し続けています。
なぜ発行されるのですか?
前述のように、ステーブルコインの本来の目的は、支払い用または主要な世界通貨、特に米ドルに固定された価値の保存手段として、信頼性の高いデジタル資産をユーザーに提供することでした。しかし、それらの発行は公共の利益のためではありませんでした。それは非常に利益の高いビジネスチャンスであり、テザー社が最初にそれを発見し、活用したのです。
Tether は 2014 年に USDT を立ち上げ、初のステーブルコインとなり、特に「一人当たりの利益」の観点から非常に収益性の高いビジネス モデルを生み出し、歴史上最も成功したプロジェクトの 1 つとなりました。そのビジネス ロジックは非常にシンプルです。Tether は受け取った USD 1 ごとに 1 USDT を発行し、ユーザーが USD を引き換えると対応する量の USDT を破棄します。受け取ったドルは安全な短期金融商品(米国債など)に投資され、その結果得られた利益はTetherに帰属します。
ステーブルコインがどのように収益を生み出すかを理解することが、その背後にある経済的論理を理解する鍵となります。
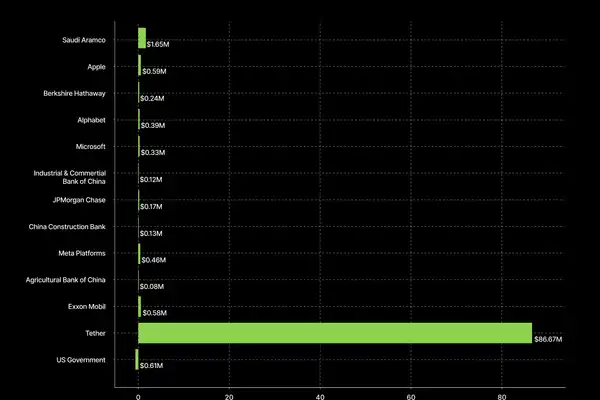

ステーブルコインのビジネスモデルは非常にシンプルに見えますが、テザーは、中央銀行、特に連邦準備制度理事会によって設定される金利であるその主な収入源を制御できません。金利が高い場合、Tether は大きな利益を得ることができます。しかし、金利が低い場合、収益性は大幅に低下します。
現在、高金利環境はTetherにとって非常に有利です。しかし、将来金利が再び下がり、ゼロに近づいたらどうなるでしょうか?アルゴリズムステーブルコインも金利変動の影響を受けるのでしょうか?このような経済環境において、どのタイプのステーブルコインがより優れたパフォーマンスを発揮するでしょうか?この記事では、これらの問題をさらに検討し、ステーブルコインのビジネスモデルが変化するマクロ経済環境にどのように適応するかを分析します。
2.ステーブルコインの種類
さまざまな経済状況下でのステーブルコインのパフォーマンスを分析する前に、さまざまな種類のステーブルコインの動作メカニズムを理解することが重要です。すべてのステーブルコインは、現実世界の資産に固定された安定した価値を維持するという共通の目標を共有していますが、金利や市場全体の状況の変化に対する反応はそれぞれ異なります。以下では、いくつかの主要なステーブルコインの種類、そのメカニズム、そしてさまざまな経済の変化にどのように対応するかを紹介します。
法定通貨に裏付けられたステーブルコイン
法定通貨に裏付けられたステーブルコインは、最もよく知られ、広く使用されているタイプのステーブルコインです。本質的には、米ドルを中央集権的に「トークン化」したものです。
その動作メカニズムは非常にシンプルです。ユーザーが 1 米ドルを入金するたびに、発行者は対応するステーブルコインを 1 つ発行します。ユーザーが米ドルを交換すると、発行者は対応するトークンを破棄し、同額の米ドルを返却します。

法定通貨に裏付けられたステーブルコインの収益モデルは、主に舞台裏に隠されています。発行者は、ユーザーの預金を、国債、担保付きローン、現金同等物などのさまざまな短期かつ安全な金融商品に投資します。また、暗号通貨(ビットコインなど)や貴金属などの変動性の高い資産に投資することもあります。これらの投資から得られる収益は、発行者の主な収入源となります。
しかし、高いリターンには大きなリスクも伴います。依然として存在する主な課題の 1 つはコンプライアンスです。多くの国の政府は、法定通貨に裏付けられたステーブルコインは本質的に「デジタル通貨」の発行と同等であり、したがって厳格な金融規制に従わなければならないという理由で、厳しい監視下に置いている。
ほとんどのステーブルコイン発行者は規制圧力にうまく対応し、深刻な事業の混乱を経験していませんが、依然として大きな課題が時々発生します。注目すべき例としては、欧州の MiCA(暗号資産市場)規制が挙げられます。この規制では、厳しい規制要件に準拠していないとして、最近、特定の市場で USDT(テザー)の流通が禁止されました。
もう一つの大きなリスクは「デペグリスク」です。ステーブルコインの発行者は通常、さまざまな投資手段に多額の準備資産を投資します。多数のユーザーが同時にトークンの償還を申請した場合、発行者はこれらの資産を急いで売却しなければならなくなり、大きな損失が発生する可能性があります。この状況は「銀行取り付け騒ぎ」に似た連鎖反応を引き起こす可能性があり、発行者がトークンと米ドルのペッグを維持することが困難になり、破産につながる可能性さえあります。
最も顕著な事例は2023年3月に発生し、USDC(Circleが発行)が関係していました。シリコンバレー銀行(SVB)が破綻したとき、CircleがSVBに大量の準備金を保管しているという噂が市場に急速に広まり、Circleの流動性とUSDCがペッグを維持できるかどうかについて市場が懸念を抱くようになりました。これらのパニックにより、USDC は一時的にデペッグしました。この事件は、ステーブルコインの準備金が中央銀行に保管される場合のリスクを浮き彫りにしている。幸いなことに、Circle は数日以内に問題を解決し、市場の信頼を回復し、USDC のペッグを再安定化させました。
市場にある 2 つの主要な法定通貨に裏付けられたステーブルコインは、USDT (Tether) と USDC (Circle) です。

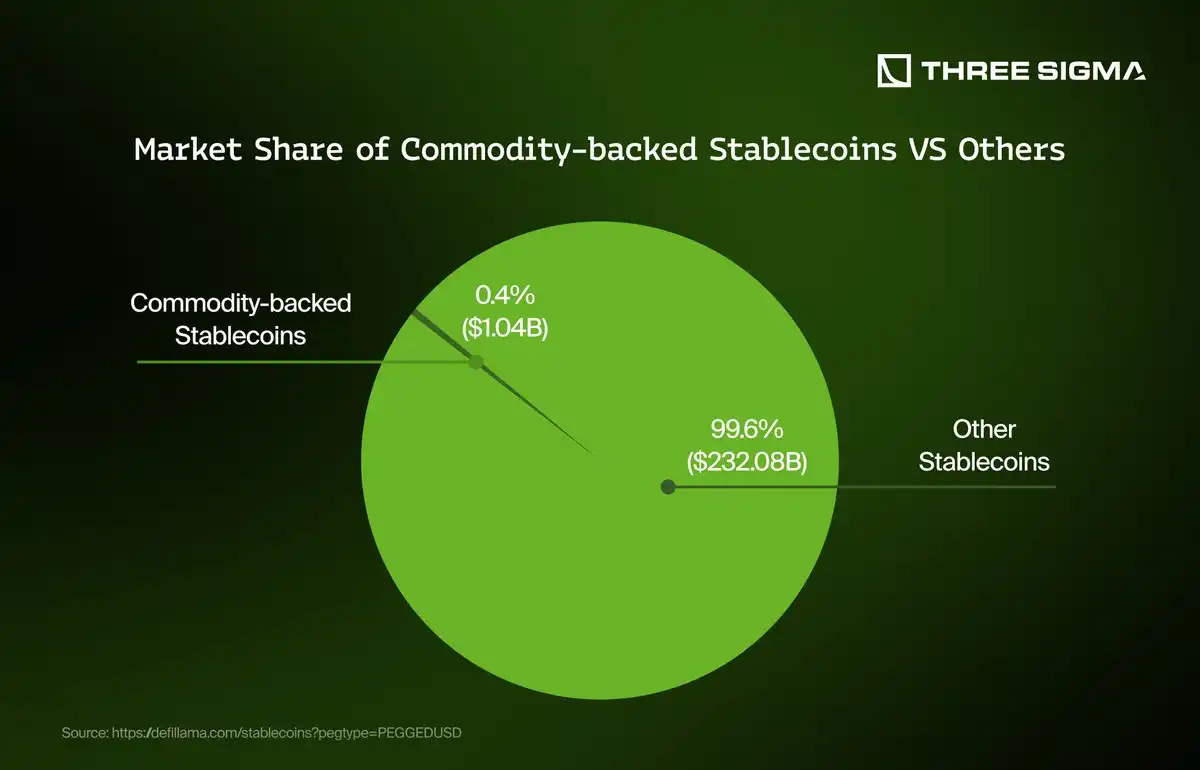
商品担保型ステーブルコインは、ステーブルコイン エコシステムにおける革新的なカテゴリです。有形の物理的資産(通常は金や銀などの貴金属、または石油や不動産などの商品)を担保として使用して、対応するデジタルトークンを発行します。
このタイプのステーブルコインの動作メカニズムは、法定通貨に裏付けられたステーブルコインの動作メカニズムに似ています。預けられた物理的な商品の単位ごとに、発行者は同等の価値のトークンを発行します。通常、ユーザーはこれらのトークンを物理的な商品自体、または現金相当物と引き換えることができ、引き換えた時点で対応するトークンは破棄されます。
発行者の収入は主に、トークンの発行(作成)手数料と償還(破壊)手数料から得られます。たとえば、Pax Gold (PAXG) はトークンの作成と破棄の処理に対して少額の手数料を請求しますが、Paxos は現在、保有する金に対して保管料を請求していません。さらに、発行者は、トークンを米ドルまたは実物商品と取引および交換するサービスを提供することでも利益を得ることができます。
同様に、Tether Gold (XAUT) の収益も償還と配送に関連する手数料から得られます。ユーザーは、XAUT トークンを物理的な金の延べ棒と引き換えたり、Tether を通じて金を現金に交換したりする際に手数料を請求されます。たとえば、償還手続きの際には、金価格の 25 ベーシス ポイント (0.25%) の手数料が請求され、物理的な配送を選択した場合は送料も必要になります。ユーザーが償還した金塊をスイス市場で売却することを選択した場合、25ベーシスポイントの追加料金が請求されます。
しかし、このようなステーブルコインにもリスクがあり、特に商品価格自体の変動がトークンのペッグの安定性に影響を及ぼす可能性があります。さらに、コンプライアンスの問題も大きな課題です。商品担保型ステーブルコインは通常、厳格な規制要件の対象であり、透明性と安全性を備えた保管体制が求められます。
現在市場で成功している商品担保型ステーブルコインとしては、Paxos の Pax Gold (PAXG) と Tether の Tether Gold (XAUT) があり、どちらも金準備に裏付けられており、投資家にデジタル商品への便利なエクスポージャーを提供しています。
要約すると、商品担保型ステーブルコインは、従来の商品投資とデジタル金融を結び付け、投資家に安定性と物理的資産へのエクスポージャーを提供するとともに、規制遵守と透明性も重視します。
暗号資産担保型ステーブルコインは、ステーブルコイン システムにおける重要なカテゴリであり、暗号資産を担保として使用して、法定通貨 (通常は米ドル) に固定された安定した価値を維持します。法定通貨や商品に裏付けられたステーブルコインとは異なり、これらのトークンはスマート コントラクト テクノロジーを活用して、透明性と自動化が確保されたシステムを構築します。
基本的なメカニズムは、ユーザーがスマート コントラクトで暗号資産 (通常は過剰担保) をロックして、ステーブルコインを発行することです。過剰担保設計により、暗号資産の価格変動を緩和し、ステーブルコインが設定されたアンカー値を維持できるようになります。ユーザーがステーブルコインを償還する場合、同価値のステーブルコインを返却し、システムがトークンを破棄して、当初担保とした暗号資産を解放します。
暗号資産担保型ステーブルコインの収益モデルには、主に以下のものが含まれます。
ステーブルコインを貸し出すユーザーに利息を請求する。
担保資産が清算ラインを下回るユーザーに清算手数料を請求する。
プロトコル内で設定されたガバナンス メカニズムの報酬は、コイン保有者と流動性プロバイダーにインセンティブを与えるために使用されます。
DAI(現在はUSDと呼ばれています)に代表され、MakerDAO(現在はSKYに改名)によって発行され、主にイーサリアムエコシステム内の暗号資産によって担保されています。 MakerDAO の収入源には、米ドルを貸し出すユーザーへの安定化手数料(利息)の請求と、清算が発生したときの罰金が含まれます。これらの手数料は共同でプロトコルの安定した運用と持続可能な開発をサポートします。
もう 1 つの例は、Berachain が発行する HONEY ステーブルコインです。これは現在、主に USDC と pYUSD を担保資産として使用しています。 HONEY の収益源には償還手数料が含まれます。ユーザーが HONEY を償還し、その担保資産 (USDC または pYUSD) を回収する場合、Berachain は 0.05% の手数料を請求します。
これらのステーブルコインは「暗号資産担保型」に分類されていますが、実際にはそのほとんどは USDC などの法定通貨に裏付けられたラップされたステーブルコインのようなものです。当初の目標は、安定性を維持するために担保としてネイティブ暗号資産に完全に依存することでしたが、実際には、法定通貨のステーブルコインに依存せずに真の安定性を達成することは依然として非常に困難です。
もちろん、このタイプの資産には固有のリスクが存在します。例えば、基礎となる暗号資産の価格変動は、価格が急落したときに大規模な清算を引き起こし、ステーブルコインのアンカーメカニズムを破壊する可能性があるなど、重大な課題を引き起こす可能性があります。さらに、スマート コントラクトの脆弱性やプロトコル攻撃も、システム全体の安定性に深刻な脅威を与える可能性があります。
要約すると、USD や HONEY のような暗号資産に裏付けられたステーブルコインは、分散型で透明性が高く革新的な金融ソリューションを提供する上で重要な役割を果たします。しかし、名目上は暗号資産担保型であるにもかかわらず、実際には法定通貨のステーブルコインに大きく依存していることが多く、その回復力と信頼性を維持するためには、より洗練されたリスク管理メカニズムが必要となります。

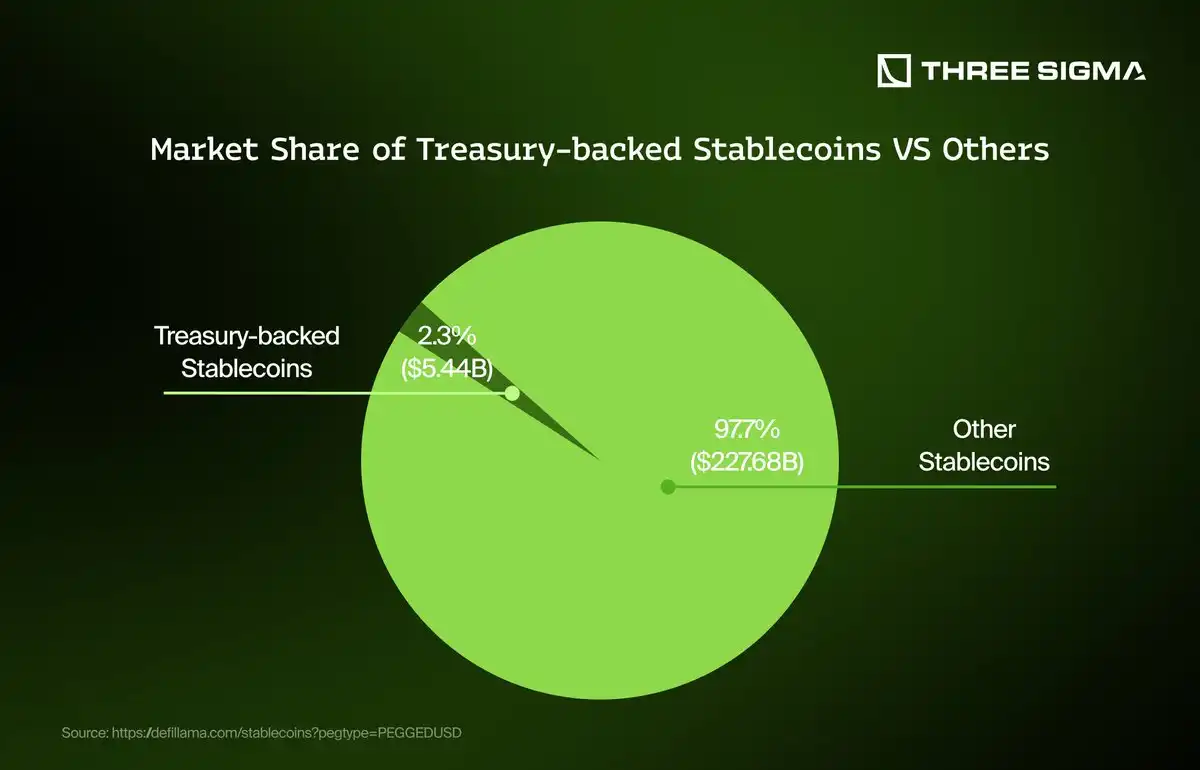
財務省担保ステーブルコインは、国債(特に米国財務省債)を担保として裏付けられたステーブルコインの一種です。これらのステーブルコインは通常、米ドルに固定されています。価値の安定性を提供すると同時に、裏付けとなる国債からの利息収入を通じて保有者に受動的な収入をもたらすこともできます。したがって、これらは、従来のステーブルコインの安定性と財務管理の特性を組み合わせた、利回りのある投資トークンのようなものです。
たとえば、Ondo の USDY (Dollar Yield Token) は、短期米国債と銀行の当座預金に裏付けられたトークン化された債券として説明されています。その目標は、米国以外の個人投資家や機関投資家にステーブルコインの利便性を提供しながら、米ドル建ての高品質なリターンを提供することです。投資家が USDY を購入した後、その資金は米国債の購入に使用され、その一部は銀行に預金されます。発生した利息はトークン保有者に比例して分配されます。 USDY は「ベアリング資産」です。つまり、原資産に利息が発生するにつれて受動的に価値が上がり、トークンの価値は時間の経過とともに増加します。
もう 1 つの例は、Hashnote の USYC (US Dollar Yield Coin) です。これは、Hashnote の Short-Term Yield Fund (SDYF) のオンチェーン表現であり、短期米国債に投資し、レポ市場とリバースレポ市場に参加します。 USYC の収益レベルは短期の「リスクフリーレート」に連動しており、ブロックチェーンのスピード、透明性、組み合わせの利点を組み合わせながら、プロトコル、保管、規制、信用リスクを最小限に抑えています。ユーザーは、同日 (T+0) または翌日 (T+1) に USYC を USDC または PYUSD に引き換えることができます。鋳造はチェーン上で直接行われ、プロセスはアトミックかつ即時に行われます。 USDY と同様に、USYC も、原資産によって生み出される利息を通じて受動的に収益を蓄積する「利回り資産」です。
これらのステーブルコインは安定性と収益性という2つの利点を備えていますが、いくつかのリスクも存在します。
· 規制リスク: これらの資産は通常、米国の規制要件を回避するために米国以外のユーザーを対象としているため、将来の政策変更によって不確実性が生じる可能性があります。
· 保管リスク: 原資産を適切に管理・保有するために発行者に依存する必要があります。
· 流動性リスク: 市場が激しく変動した場合、ユーザーの償還要求が制限される場合があります。
· カウンターパーティリスク: 特にレポ取引では、カウンターパーティがデフォルトした場合に損失が発生する可能性があります。
· マクロ経済リスク: 金利の変動が全体的なリターン水準に影響を及ぼす可能性があります。
このタイプのトークンは、急速に発展している新しいカテゴリである「財務省に裏付けられた暗号資産」に分類されることが多いです。
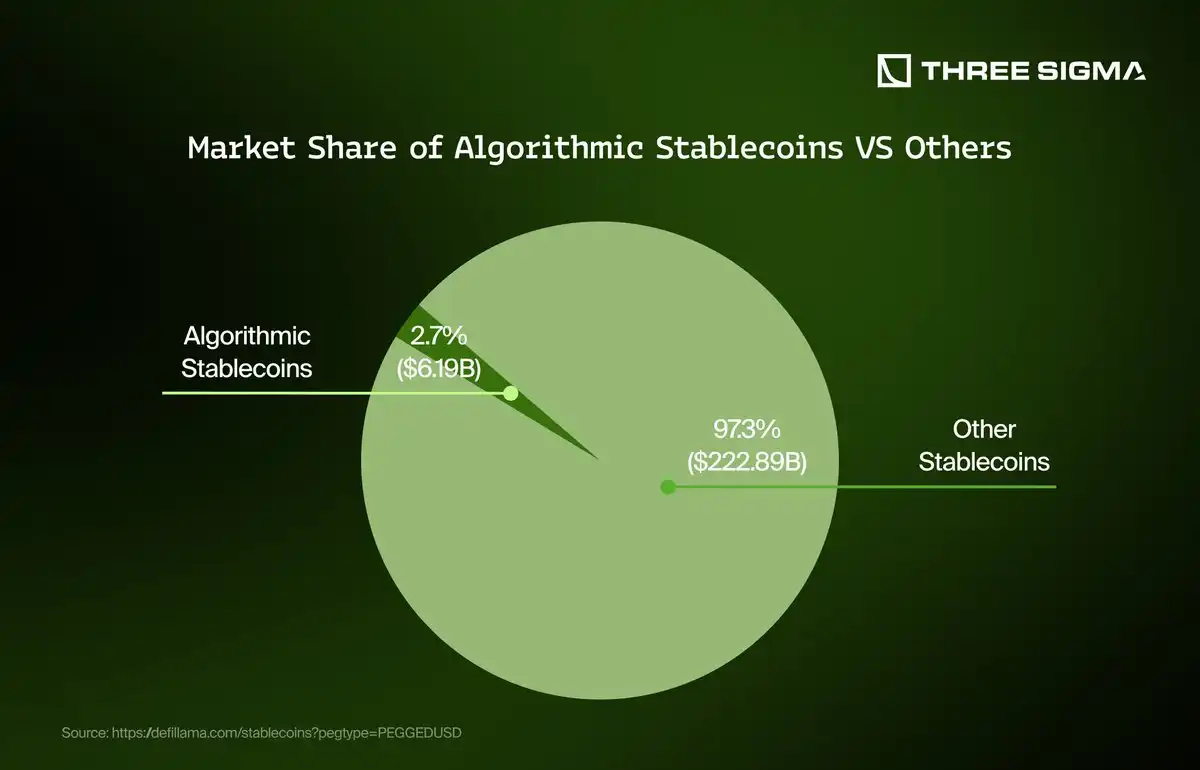
アルゴリズム ステーブルコインは、安定した価値を維持するために法定通貨や国債などの従来の資産によって完全に担保されるのではなく、経済メカニズムと市場インセンティブに依存するタイプのステーブルコインです。このようなモデルは通常、需要と供給の調整を通じて(米ドルなどへの)ペッグを維持しますが、極端な市場環境では課題に直面することがよくあります。根本的な問題は、継続的な市場の信頼と効果的なインセンティブ構造に大きく依存しており、それが深刻なストレスの時期には機能不全に陥りやすいことです。
Ethenaが発行するUSDeは、ハイブリッドモデルを採用した新しいタイプの「準アルゴリズム」ステーブルコインです。 BTCやETHなどの暗号資産を担保として保有しつつ、デリバティブ市場で同額の空売りポジションを構築することで原資産の価格変動をヘッジし、米ドルとの安定したアンカーを維持する「デルタニュートラルヘッジメカニズム」を通じて安定性を維持しています。 USDe は 1:1 の完全担保を実現しており、これは過剰担保モデルよりも資本効率に優れています。さらに、Ethena は流動性とヘッジ戦略の効率性を高めるために、USDC や USDT などの流動性の高いステーブルコインも準備金に含めています。
さまざまなイノベーションにもかかわらず、アルゴリズム ステーブルコインは依然として大きなリスクに直面しています。市場の不安定性、極端なボラティリティ、流動性危機により、ペッグを維持するメカニズムが妨害される可能性があります。さらに、デリバティブへの依存は取引相手や執行リスクをもたらし、システムを外部ショックに対して脆弱にします。
USDe のような新しいモデルは、構造化されたヘッジと分散された準備金を通じてこれらの問題を軽減しようとしますが、その長期的な安定性は、全体的な流動性の状況と、厳しい市場状況で効果的な運営を維持する能力に依然として依存します。
3.現在の主流のステーブルコイン
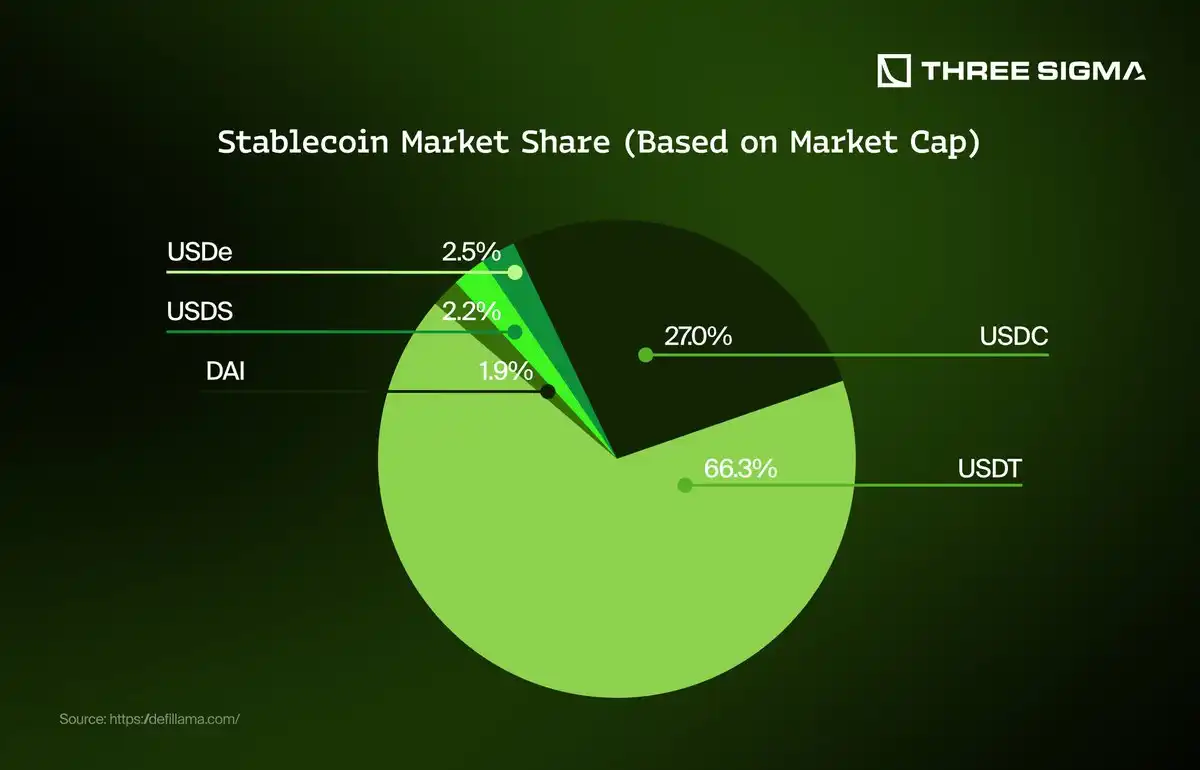
ステーブルコインに関して言えば、USDT と USDC が間違いなく市場の支配力となっています。集中型流動性の柱として、どちらも暗号通貨市場で中核的な位置を占めています。これらは類似した構造を持っています。すべて中央集権的な組織によって発行され、法定通貨の準備金によって完全に裏付けられており、主要な取引所や金融プラットフォームに広く統合されています。
USDT は Tether によって発行され、最大の市場シェアを誇っています。特に高頻度取引環境において、高い流動性と幅広い採用で知られています。 USDC は Circle によって発行され、よりコンプライアンスに準拠した透明性の高いオプションとして位置付けられており、規制に優しい環境を求める機関や企業に好まれています。両者は細部では若干異なりますが、その中核となる機能は同じです。つまり、暗号エコシステム全体の運用をサポートするために、安定した信頼できるデジタルドルを提供することです。
対照的に、USDS、DAI、USDe は、分散化の程度は異なりますが、法定通貨に裏付けられたステーブルコインに対応する分散型の勢力を表しています。 DAI と USDS は本質的に同じシステム、MakerDAO (現在は Sky に名前が変更されています) から来ています。その中で、USDSはDAIの進化版であり、Skyの長期計画の重要な部分を占めています。
DAI は歴史的に分散化が進んでおり、ペッグを維持するために余剰の暗号通貨担保に依存しています。一方、USDS は、純粋な分散化ではなく効率性を第一に重視し、より構造化され戦略的な方向に向かう Maker の傾向を反映しています。
同時に、USDe も重要な分散型ステーブルコインの競合相手ですが、まったく異なる道を歩んでいます。 Maker モデルの過剰担保およびガバナンス メカニズムとは異なり、USDe は、担保資産を使用してコイン保有者に追加の利益を生み出す収益創出構造を導入します。
USDT
ステーブルコインについて議論する場合、USDT は当然ながら支配的な勢力となり、暗号通貨市場における集中型流動性の柱として重要な役割を果たします。 Tether が発行する USDT は最大の市場シェアを誇り、特に高頻度取引環境において、高い流動性と幅広い採用で知られています。暗号エコシステムの運用の基盤となる安定した信頼できるデジタルドルを提供し、取引ペア、裁定取引の機会、取引所間の流動性提供の主要な媒体として機能します。広く受け入れられたことにより、集中型金融セクターと分散型金融セクターの両方でその役割が強化されました。
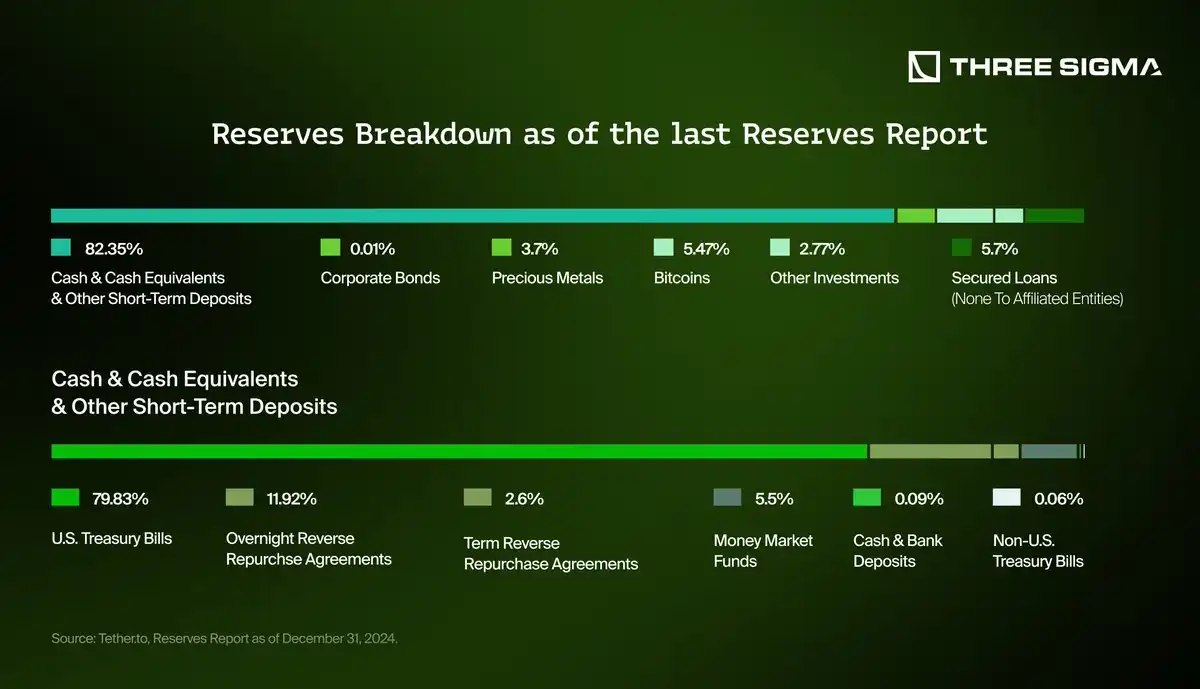
Tether の収益は主に、発行されるすべての USDT トークンを保証する膨大な準備資産の管理から得られます。これらの準備資産は主に、米国債、コマーシャルペーパー、短期預金、短期金融商品、社債などの現金同等物から構成されます。これらの準備金を戦略的に配分することで、Tether は利息と投資収入を蓄積することができ、収益に重要な貢献をします。
さらに、Tether は収益源をさらに多様化および強化するために、短期貸付やその他の金融商品取引を随時行っています。 Tether は、トークンの発行、償還プロセス、およびさまざまなブロックチェーン プラットフォームでの取引手数料を通じて追加の収益も得ています。
以下は最新の準備金報告書ですが、準備金の 80% 以上が現金、現金同等物、その他の短期預金で構成され、約 80% が財務省証券のみに投資されていることが明確に示されています。
基本的に、Tether の収益は中央銀行、特に米国連邦準備制度の金利に大きく依存しています。これは、ほとんどの準備資産の価値がこれらの金利に直接結びついているためです。金利が上昇すると、テザーが準備金から得る収益が大幅に増加する可能性がある一方、金利が下がると、収益の可能性は大幅に減少するだろう。
重要なのは、他のステーブルコインとは異なり、Tether によって生成された収益はすべて発行者自身によって保持され、USDT トークン保有者に分配されないことです。これは、保有者に直接利益を分配する利回りベースのステーブルコインとは異なり、ステーブルコインのビジネスモデルにおける重要な違いを浮き彫りにしています。
過去の収益動向
歴史的に、Tether の収益軌道は世界的な金利動向と密接に連動してきました。 2019年から2022年初頭にかけての低金利期間中、テザーの収益の伸びは比較的緩やかでしたが、これは主に収益が限られている保守的な投資戦略に依存していたためです。
しかし、2022 年半ば以降、主要中央銀行がインフレ対策として積極的に金利を引き上げたことで、Tether の収益は大幅に増加しました。 2022 年 6 月から 2025 年初頭にかけて、月間収益はほぼ 10 倍に増加し、テザーの収益源がマクロ経済の変化と金融政策の決定に対して非常に敏感であることが浮き彫りになりました。この傾向は、金利が上昇する環境におけるテザーの収益モデルの有効性を示しています。
ただし、収入は金利に完全に依存しているわけではありません。金利が低下した場合でも、USDT の供給が大幅に増加すれば、Tether は収益成長を達成できる可能性があります。供給量が増えるということは、運用資産が増えることを意味し、低い利回りを補うことができ、全体的な収益が維持されるか、さらには増加する可能性があります。

USDC
Circle が発行する USDC は、市場で最も信頼されている中央集権型ステーブルコインの 1 つです。コンプライアンスと透明性でよく知られており、分散型金融、機関決済、クロスチェーン アプリケーションで広く使用されています。複数のブロックチェーン上に存在することで、その構成可能性とエコシステムの範囲が拡大します。
USDC の重要な特徴は、Circle の厳格な準備金構造と公開情報開示です。 2025 年 1 月 31 日現在、USDC の流通額は 532 億ドルを超えており、独立した会計会社によって認定された 532.8 億ドルの準備金によって完全に裏付けられています。これらの準備基金は、次の構成要素に分かれています。
Circle Reserve Fund: 472.6 億ドルの米国債およびレポ契約を保有する政府のマネー マーケット ファンド。
個別の銀行口座: 規制対象金融機関にさらに 60 億 2,000 万ドルを保有しています。
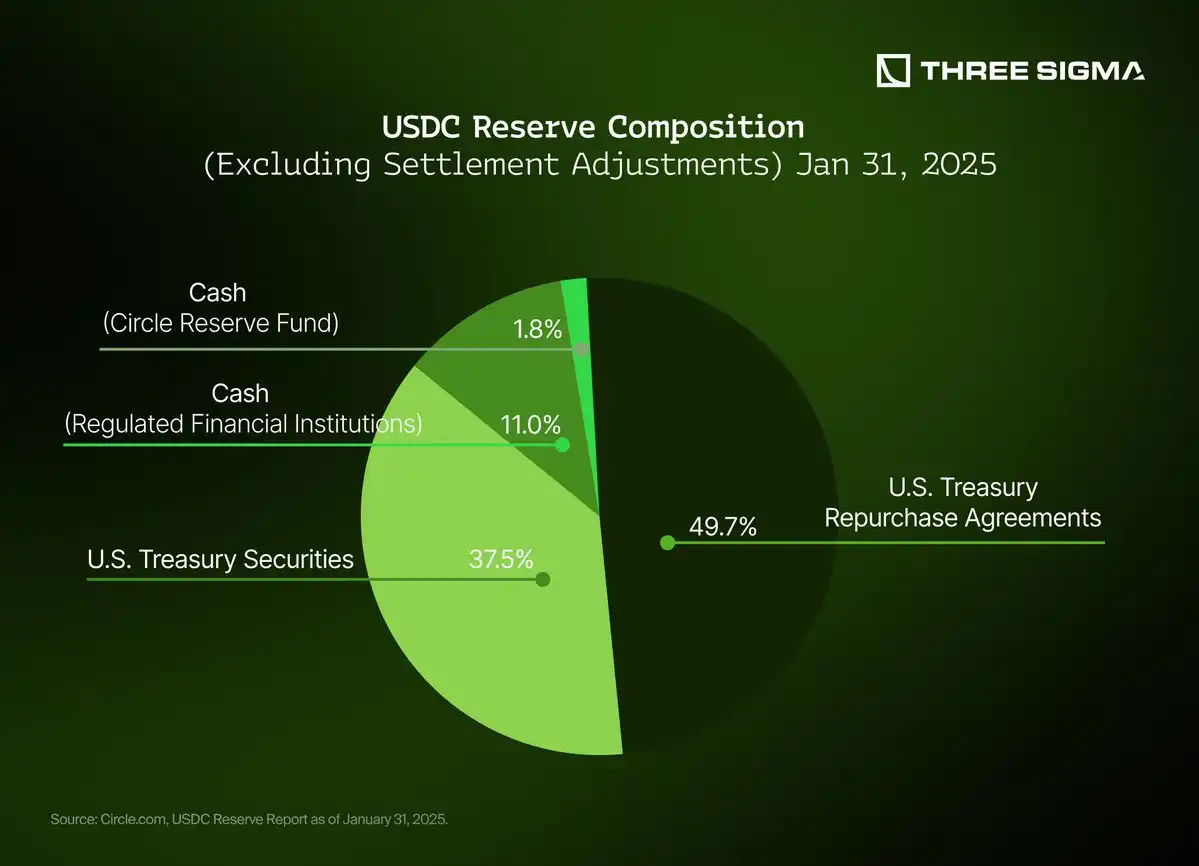
Circle は、主に米国債と翌日物貸付契約からの利息収入に依存して、これらの準備資産を運用することで収入を得ています。構造的にはTetherのモデルに似ていますが、Circleは資金調達構造によって差別化されており、USDC保有者はUSDC保有者に代わって準備金の利息の100%を所有しています。これにより、規制の分離がより明確になるだけでなく、将来の製品統合の柔軟性も高まる可能性があります。
分散型の代替手段とは異なり、USDC は収益をユーザーに直接分配しません。代わりに、収入は発行者に発生し、発行者はシンプルさ、コンプライアンス、および資本の保全を優先します。
過去の収益動向
Circle の収益軌道は、短期政府債務に主に焦点を当てた保守的な投資戦略を採用しているため、全体的な金利環境に密接に結びついています。
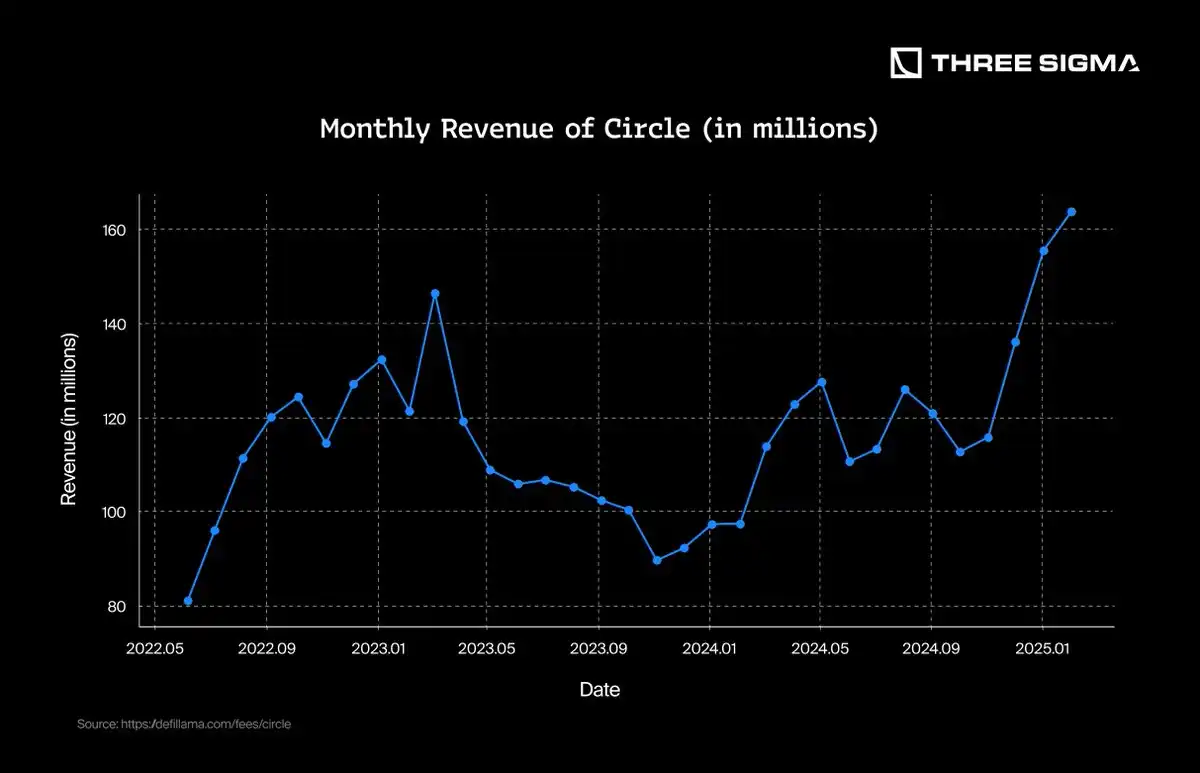
2022年、米国連邦準備制度理事会が金利を引き上げたことで、Circleの収益は着実に増加し、2023年3月には1億4,650万ドルのピークに達しました。しかし、同年後半には、競合するステーブルコインからの圧力、ブロックチェーンの信頼性の問題(特にSolana)、銀行パートナーに関連する評判の変動により、収益は徐々に減少しました。 2023年末までに月間収益は9,000万ドル未満に落ち込みました。
2024年、Circleの収益は、償還量の減少、暗号通貨の活動の回復、高金利環境の継続により回復し始め、8月には収益が1億2,600万ドルに回復し、力強い勢いで年を終えました。 2025年2月、Circleは月間売上高が1億6,370万ドルに達し、過去最高を記録しました。
この傾向は、USDC の回復力と、ステーブルコインの収益モデルと金融政策の密接な関係を浮き彫りにしています。 Circle の継続的な回復は、市場サイクルを通じてユーザーの信頼と流動性の優位性を維持できる同社の能力を強調しています。
USDS/DAI (SKY)
USDS は、MakerDAO が発行した最初の主要な分散型ステーブルコインである DAI の現在の進化形であり、従来の法定通貨に裏付けられた資産に代わる検閲耐性のある代替手段を提供することを目的としています。どちらも Maker エコシステムに属していますが、担保モデルと対象となるユースケースには構造的な違いがあります。
DAI は、暗号通貨、RWA、ステーブルコインの組み合わせで裏付けられた、過剰担保のステーブルコインです。ユーザーは、Maker Vault を通じて ETH、stETH、USDC などの担保を預けて DAI を発行し、常に完全に担保された状態を保つようにします。この設計により、DAI はリスクに対して非常に耐性が高くなりますが、スケーラビリティも制限されます。
一方、USDS は、MakerDAO がより伝統的な金融と互換性のあるステーブルコインへと進化したことを表しています。 USDS は過剰担保状態が続いていますが、トークン化された短期米国債で構成される構造化準備金アプローチを採用しています。これにより、MakerDAOの分散型ガバナンスモデルを維持しながら、USDTやUSDCなどのステーブルコインの競合相手として機関投資家の需要に応えることができます。
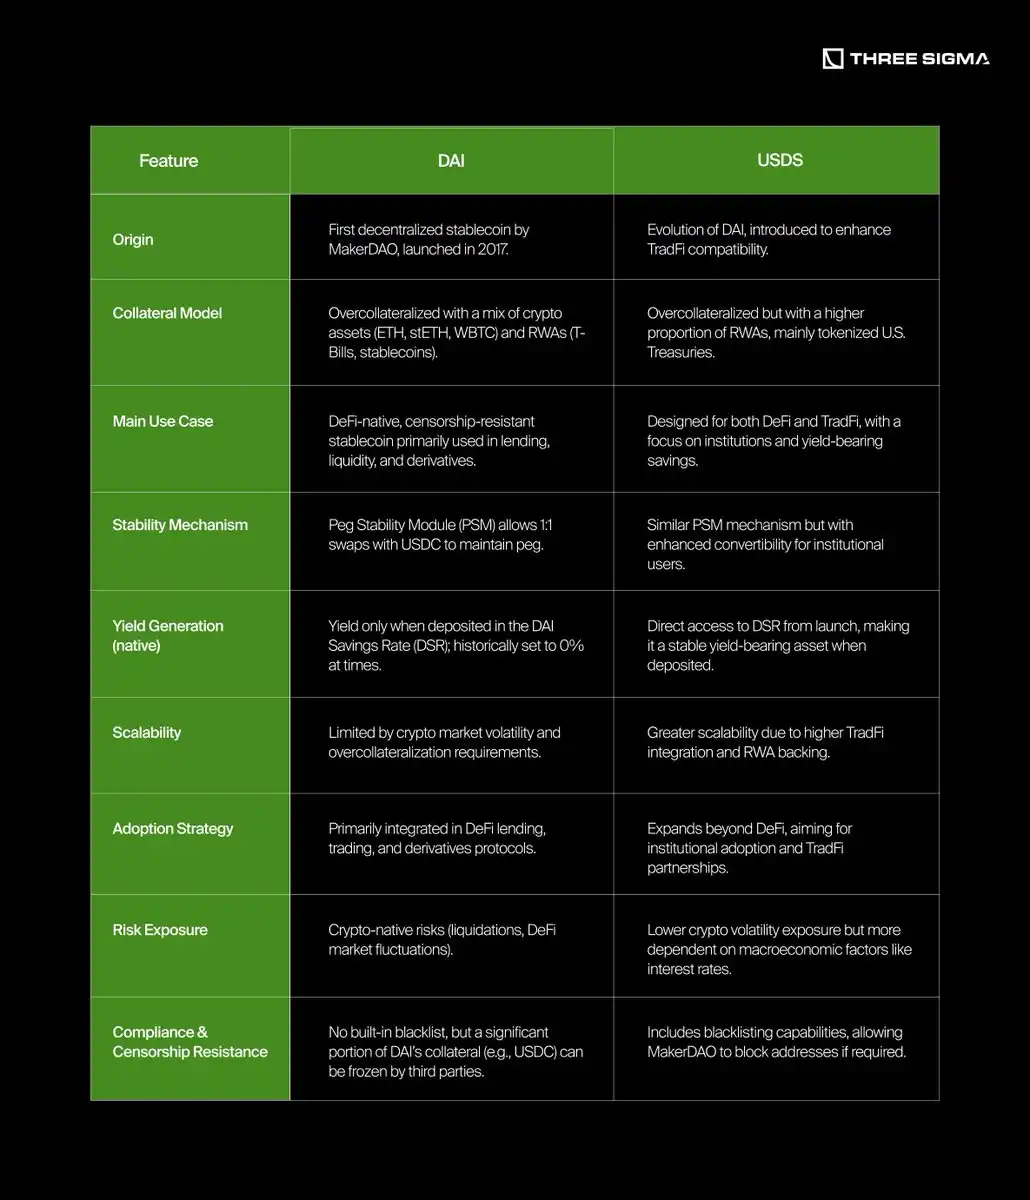
DAI から USDS への移行は、より広範な機関による採用への移行を反映しています。 DAI は主に分散型資産に裏付けられた暗号通貨ネイティブのステーブルコインとしてスタートしましたが、USDS はより多くの RWA、特に米国債を導入することで担保構造を最適化しています。
さらに、USDS は直接交換メカニズムを通じて安定性を高め、米ドルとのペッグを維持しやすくなります。 DAI が当初外部の DeFi インセンティブに依存していたのとは異なり、USDS は当初から DSR を通じて組み込みの利回りを提供するように設計されており、DeFi 環境と TradFi 環境の両方でより魅力的になっています。この構造は、2025 年にますます人気が高まっている RWA 利回り DeFi 戦略によく適合します。
透明性は、Sky エコシステム設計の基盤です。これはアンカーメカニズムを維持するためのツールであるだけでなく、信頼を構築し、機関投資家の参加を促し、責任ある資本配分を行うための前提条件でもあります。数十億ドルの資産が管理されている環境において、ユーザーと機関は、これらの資金がどこに保管されているか、どのように使用されているか、そしてそれを支えるシステムについての可視性を要求しています。
そのため、Sky は USDS の承認、分散、および収益を明確に示す公開リアルタイム ダッシュボードを提供しています。しかし、透明性だけでは通貨を安定させることはできません。ペッグは、過剰担保、リスク管理された資産配分、およびプロトコルレベルのメカニズムを通じて維持されます。
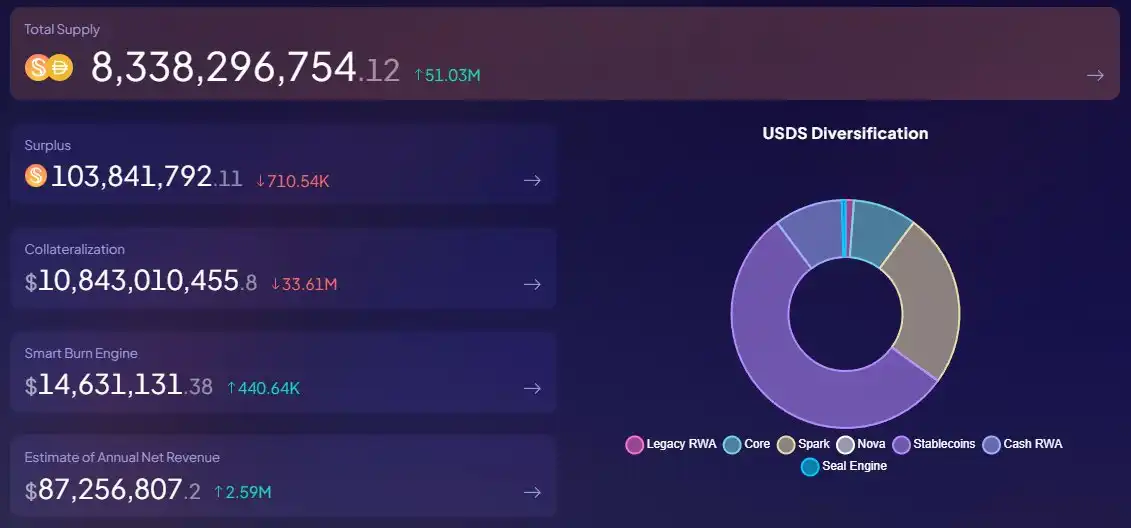
USDS は常に発行額よりも多くの担保を維持します。現在、USDS の担保ベース総額は 108 億ドルを超え、供給量は約 83 億ドルであり、市場の変動や償還に対処するのに十分なバッファーが確保されています。その担保はいくつかの主要なソースに分散されています:
ステーブルコイン(54.8%):主にLitePSMモジュールを通じてサポートされています。これは、DAIとUSDC間の1:1交換を可能にし、USDSのペッグをサポートするペッグ安定性モジュールです。·Spark(24.7%):高品質で利回りを生み出す担保付きの USDS を発行する Sky の貸付および流動性プロトコル。
· 現金 RWA (9.7%): 短期米国債に投資し、低リスクの実質収益を提供する戦略である BlockTower Andromeda に 100% 保有されています。
·コア(9%):Skyの過剰担保Vaultシステム。ユーザーは厳格な担保基準の下で、ETHやstETHなどの資産を使用してUSDSを発行します。
これらのメカニズムを組み合わせることで、USDS が安定し、過剰担保され、さまざまな流動性のある利回りを生み出す資産によって裏付けられることが保証されるとともに、透明性により、誰でもいつでもこれを検証できるようになります。
過去の収益動向
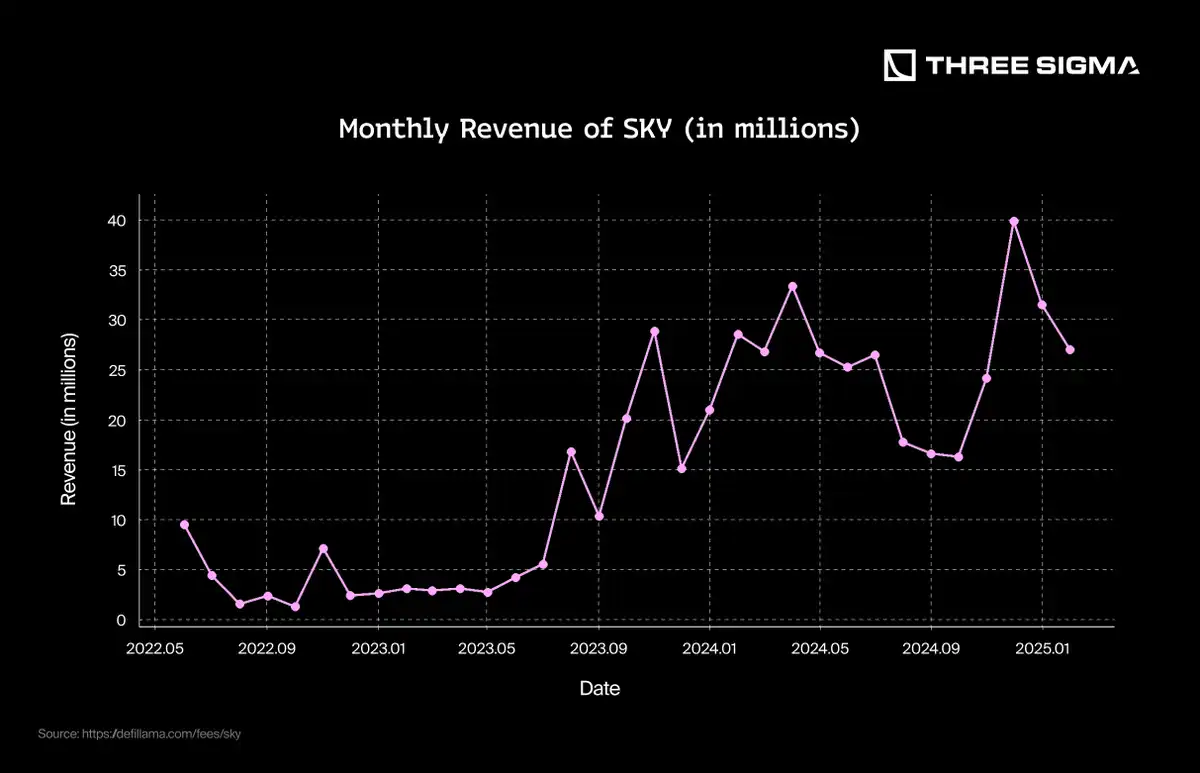
上のグラフは、2022 年半ばから 2025 年初頭までの Sky 契約による累積収益を示しています。収益は初期の数か月で着実に増加しますが、2023 年後半には、DeFi の統合が拡大し、USDS の採用が増え、短期米国債などの現実世界の資産へのエクスポージャーが深まり、金利上昇の開始と同時に、成長が大幅に加速します。 2025年初頭までに累計収益は5億ドルを超え、持続的に規模を拡大しながら暗号資産ネイティブ戦略と機関投資家向け戦略全体で収益を獲得するSkyの能力を反映しています。
USDe
USDe は、Ethena Labs が開発した、永久先物によって維持される合成 USD 構造を持つデルタ中立合成 USD ステーブルコインです。法定準備金や過剰担保の暗号資産に裏付けられた従来のステーブルコインとは異なり、USDe は自動ヘッジ戦略を通じて米ドルとのペッグを維持しています。これにより、完全にサポートされ、スケーラブルで、検閲耐性のあるシステムが実現します。 Ethena は、流動性のある担保資産と先物市場での資金調達レートの裁定取引を通じて報酬を獲得する、USDe の利回りバージョンである sUSDe も提供しています。
2024 年初頭の一般公開以来、Ethena は急速に拡大し、10 か月で供給量が 60 億ドルに達し、USDe は暗号通貨分野で 3 番目に大きなドル建て資産となりました。また、Pendle、Morpho、Aave などの主要なプロトコルに統合され、DeFi の基盤となるコンポーネントにもなっており、その採用により大幅な成長が促進されています。 USDeはDeFiに加えてCeFiにも浸透しており、現在は中央集権型取引所の約60%で証拠金担保として統合されており、1か月足らずでBybitのUSDC残高を上回っています。
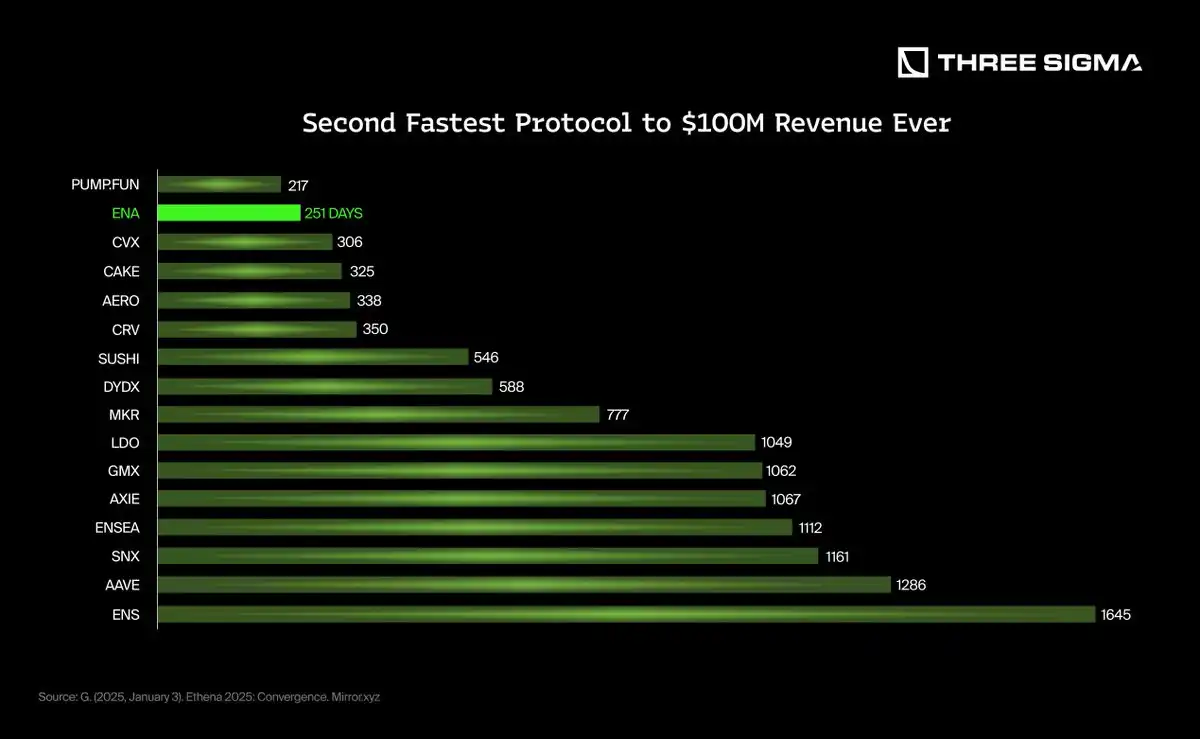
収益を詳しく見てみると、Ethena も負けてはいません。Pump.fun に次いで史上 2 番目に早いペースで収益 1 億ドルに到達した dApp となり、このマイルストーンを 251 日で達成しました。 2024年、EthenaはDeFiの支配的な勢力となり、その資産はPendle TVLの50%以上を占め、Morpho TVLの約30%がEthena関連資産に固定され、Aaveで最も急速に成長する新しい資産となり、わずか3週間で預金額が12億ドルに達しました。
Ethena の次のフェーズはコンバージェンスによって定義され、USDe を通じて DeFi、CeFi、TradFi の統合を実現することを目指しています。 Ethena は、機関投資家による導入を目的に設計された sUSDe のラップバージョンである iUSDe を導入することで、資産運用会社、プライベート クレジット ファンド、上場投資商品向けにカスタマイズされた高利回りの暗号ネイティブ USD 製品を提供することを計画しています。 Ethena は、金融システム全体の資本フローと金利を結び付けることで、USDe を成長を続けるデジタル ドル分野の礎石として位置付けています。
USDe はどのように機能しますか?
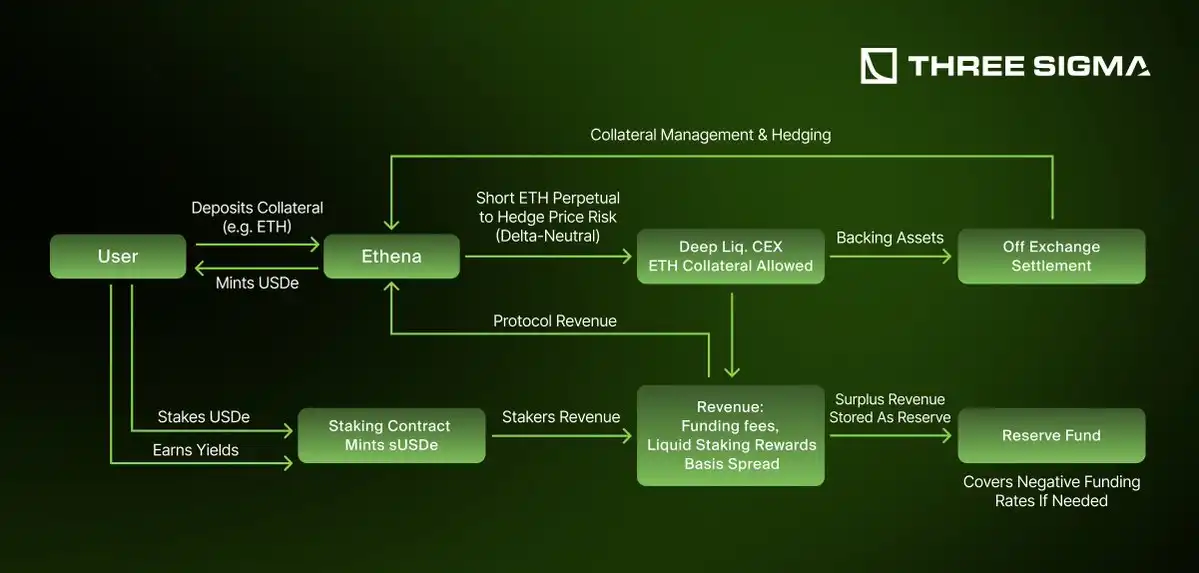
USDe はデルタ中立ヘッジ戦略を通じて安定しており、その価値が市場の変動の影響を受けないことが保証されています。ユーザーが USDe を鋳造すると、Ethena が受け取る担保には、ETH、BTC、LST、USDT、USDC、SOL などが含まれます。価格リスクを中和するために、Ethena は受け取った担保ごとに永久先物でショートポジションを開きます。たとえば、担保が ETH の場合、Ethena は ETH 永久先物をショートします。
このメカニズムにより、担保の価格変動が対応する先物ポジションによってヘッジされることが保証されます。担保の価値が上昇した場合、ショートポジションは損失を被りますが、これは担保の価値上昇によって相殺されます。逆に、担保の価格が下落した場合、ショートポジションは利益を上げ、担保の減価を相殺します。このメカニズムにより、USDe は安定した状態を維持し、市場の変動の影響を受けません。
他の合成ステーブルコインとは異なり、Ethena は追加のレバレッジを使用せず、デリバティブ取引所が担保を評価するために自然に適用されるレバレッジのみを使用します。これにより、清算リスクが最小限に抑えられ、すべてのショートポジションが資産によって 1:1 で裏付けられることが保証されます。
セキュリティを強化するために、Ethena の裏付け資産はオンチェーンで保管され、カウンターパーティリスクを軽減する店頭決済システムを通じて保管されます。 Ethena はデリバティブ プラットフォームに資産の管理権を完全に譲渡することはなく、ショート ヘッジ ポジションにマージンを提供するためにのみ使用され、分散化された透明性の高い資産管理を保証します。
Ethena は、デルタ中立戦略によって生成された収益の一部を獲得することで収益を生み出します。これには以下が含まれます。
資金調達率アービトラージ: 永久先物の資金調達率がプラスの場合、Ethena は利益を上げます。
Liquid Staking Rewards: ステークされた LST によって生成されたステーキング収入。その一部は Ethena によって保持されます。
基礎利益: Ethena はスポット市場と先物市場の効率性の差から利益を得ています。
プロトコル手数料: 総収益の一部は、長期的な持続可能性を確保するために、準備金とプロトコルの資金として使用されます。
USDe のデルタ中立戦略は価格変動の影響を最小限に抑えますが、資金調達金利の変動、市場の不均衡、およびカウンターパーティ リスクに対しては依然として脆弱です。資金調達金利が長期間にわたってマイナスのままであれば、Ethenaの準備基金が損失を吸収することになるが、長期的なマイナス金利はシステムに圧力をかける可能性がある。
スポット市場と先物市場が乖離した場合、流動性危機または極端なボラティリティによって一時的な分離が生じる可能性があります。さらに、ヘッジのために中央集権型取引所に依存するとカウンターパーティリスクが発生しますが、Ethena は資産をオンチェーンで維持し、店頭決済を実行することでこのリスクを軽減します。
過去の収益動向
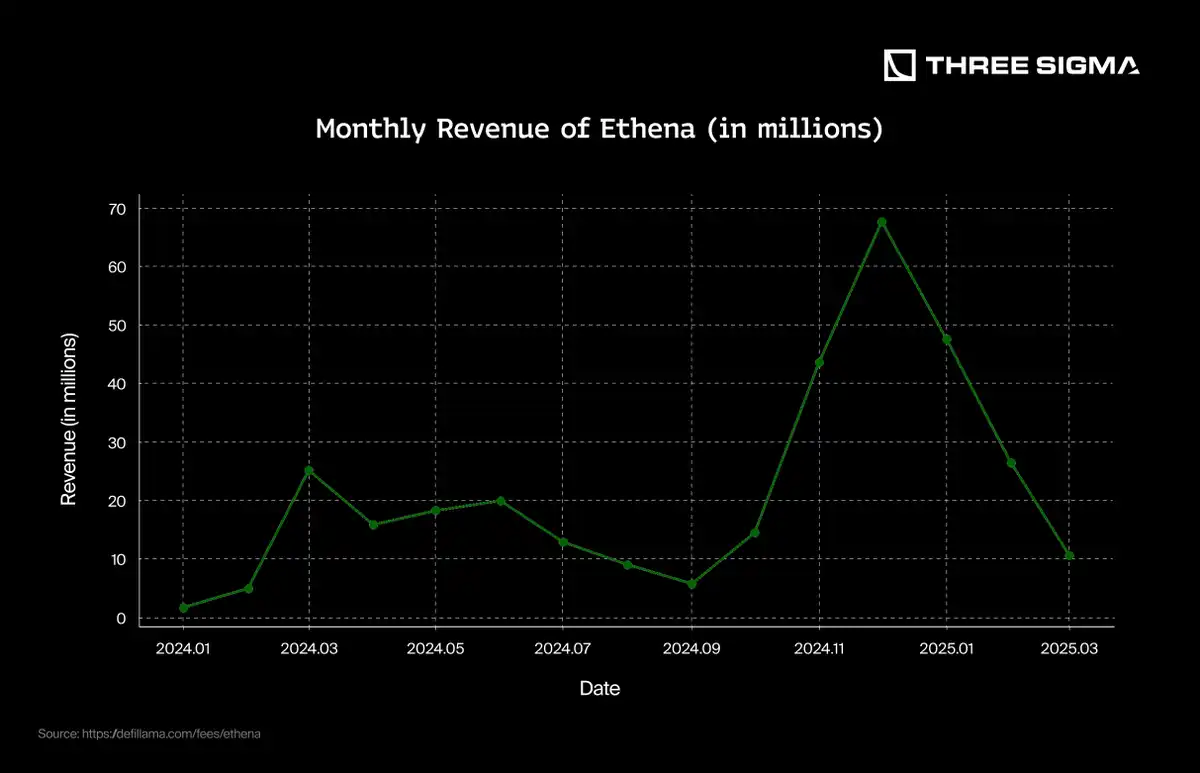
Ethena は 2024 年 2 月 19 日に一般公開され、ユーザーはステーブルコインを入金して USDe を発行し、それを sUSDe としてステーキングして利回りを得ることができるようになりました。このプロトコルは1年足らずで3億2000万ドル以上の収益を蓄積し、DeFi史上最も速い利益曲線の1つとなった。
2024年上半期の収益の着実な成長は、USDe供給の継続的な増加と、DeFiおよびCeFiプラットフォームでの広範な採用を反映しています。しかし、収益の急激な増加は 2024 年 10 月から始まり、次の出来事と同時期に起こります。
Aave や Morpho などの主要な融資市場への USDe と sUSDe の統合。
市場のボラティリティの高まりにより、金利裁定取引の機会が急増しました。
iUSDe などの新しい機関向け製品の発売により、Ethena の影響力は TradFi 分野にまで拡大します。
2025年第1四半期までに、プロトコルの累計収益は3億ドルを超えました。オンラインになってからまだ 15 か月も経っていないにもかかわらず、Ethena はすでに暗号通貨分野でトップの収益源の一つにランクされています。この急速な成長は市場の強い需要を示しており、USDe のデルタ中立モデルの持続可能性を証明しています。
しかし、2024年後半にピークに達した後、月間収益は2025年第1四半期に急激に減少しました。この減少は、主要取引所の永久先物資金調達レートが正常化するにつれて、資金調達レート裁定機会が減少したことと相関しています。ボラティリティの低下と資金調達環境のより中立的な変化により、Ethena の主な収入源の 1 つが一時的に弱まり、このモデルの市場環境に対する敏感さが浮き彫りになりました。
4.金利と収益の相関関係
ステーブルコインに対する金利の影響は、その収益パフォーマンスにおいて最も決定的な要因の 1 つです。前述のように、ステーブルコインは、利子付準備金、市場裁定取引、その他の利回り創出戦略など、さまざまなメカニズムを通じて収益を生み出します。多くのステーブルコインは金利の変動の影響を受ける資産を保有しているため、その収益力はマクロ経済状況によって影響を受けることが多いです。
この関係をよりよく理解するために、収益を供給で割って調整します。ステーブルコインの供給量の増加は当然ながら潜在的な収益の創出の増加につながるため、この正規化により比較はより正確になります。供給単位あたりの収益に焦点を当てることで、金利変動がステーブルコインの収益性に直接与える影響を分離することができます。
USDT
詳細なチャート分析により、Tether の収益と金利変動の正の相関関係が鮮明に示されています。 Tether の四半期収益と金利の変動を比較した過去のチャートは、明確な同期性を示しており、金利調整に対する収益のほぼ瞬時の反応を強調しています。
これらの視覚化により、Tether の収益が金利環境にどのように影響されるかが効果的に強調され、将来のパフォーマンス シナリオの可能性に関する予測的な洞察が提供されます。彼らは、金利サイクルの変動や低下に伴う収益リスクを軽減するための積極的な財務および準備金管理戦略の重要性を強調しています。
下のグラフは、金利と調整後のステーブルコインの収益の相関関係を示しています。各チャートは、ステーブルコインの各単位の供給量(縦軸)と金利(横軸)の関係の変化を示しています。
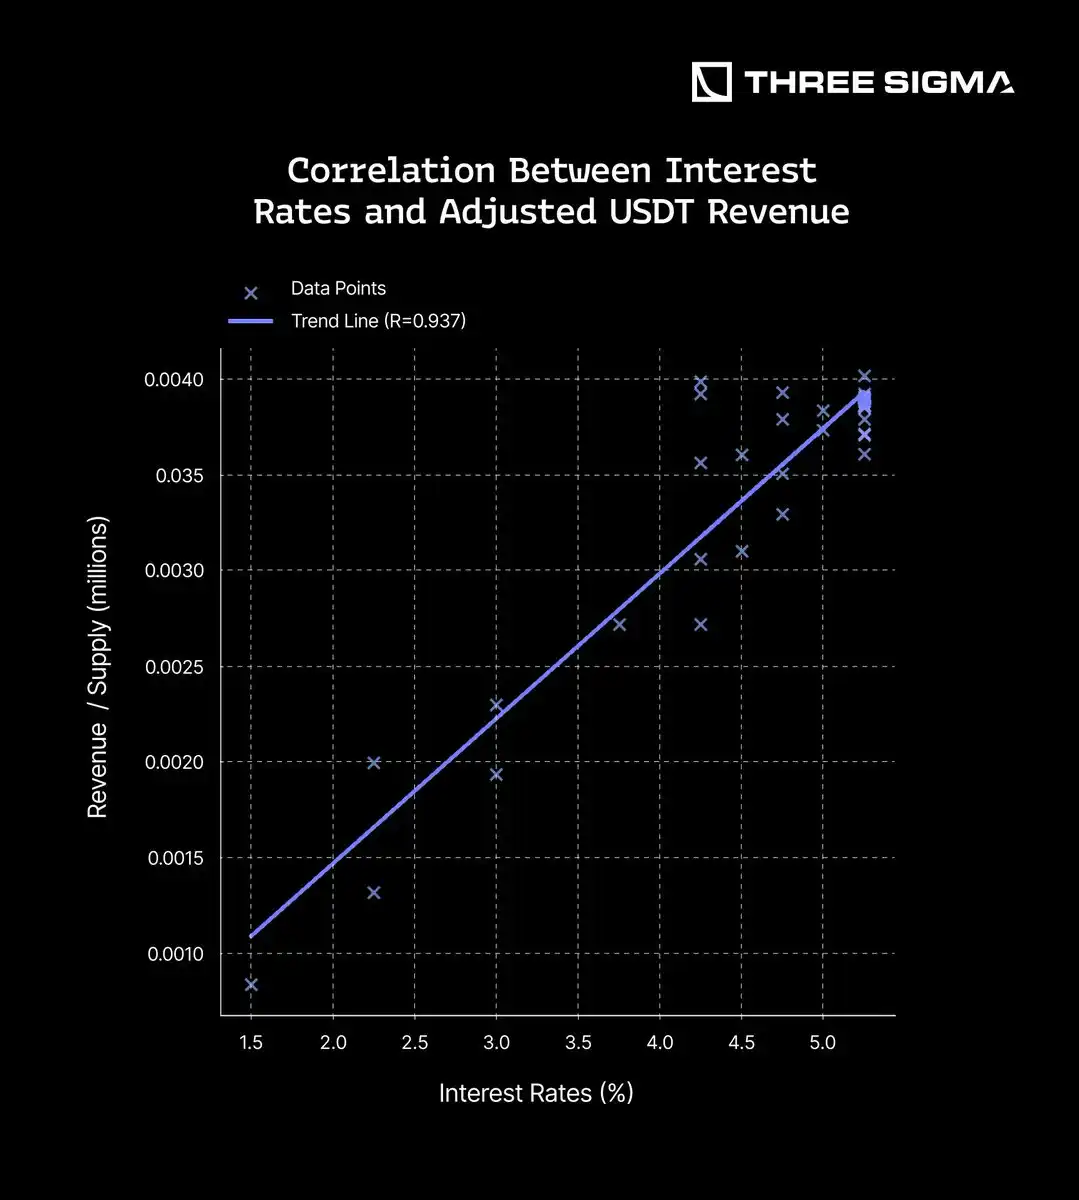
このグラフでは、金利と供給単位あたりの USDT 調整済み収益 (R = 0.937) の間に強い正の相関関係があることがさらに強調されています。これは、金利が上昇すると、USDT の米国債投資の利回りの増加を反映して、USDT の供給単位あたりの収益も増加することを示唆しています。金利が上昇すると、これらの債券の利回りが増加し、USDT の全体的な収益に直接影響を及ぼします。
この相関関係は、特に高利回り環境において、変化する経済状況から利益を得るために USDT が準備資産を効果的に管理できることを浮き彫りにしています。これは、USDT の柔軟な財務戦略と、金利が上昇してもパフォーマンスが良好になるというポジショニングを反映しており、USDT の経済的安定性と信頼できるデジタル資産としての役割を強化します。前述のように、準備金の 80% が現金と国債で保有され、さらに 80% が国債に特化されているため、100% の相関関係は不可能です。
USDC
USDC の経済的強さは、その戦略的な準備金管理に反映されています。金利が上昇すると、USDC はより高いリターンをもたらす米国債を大量に保有することで恩恵を受けます。 USDC は準備金の 75% ~ 80% を国債に投資しており、これにより安定性が維持されるだけでなく、債券利回りの上昇に伴い追加収入も生まれます。金利変動との直接的な相関関係により、USDC は金利上昇環境で利益を得ることができ、利回りを生み出すステーブルコインとしての地位をさらに強化します。

トレンド ラインは強い正の相関 (R = 0.889) を示しており、金利が上昇すると、ユニット供給あたりの USDC 収益もそれに応じて増加することを示しています。これは予想通りであり、他の準備金担保ステーブルコインと同様に、USDC は米国債などの高利回り資産から収入を得ている。
この相関関係は、USDC が準備金を最適化し、経済の変化に適応する能力を浮き彫りにしています。また、準備金に裏付けられたステーブルコインが金利上昇を活用して利回りを高め、デジタル資産エコシステムにおける役割をさらに強化できることも強調しています。
この相関関係は強い(R = 0.889)のですが、準備金の構成の違いにより、USDT との相関関係よりも低くなります。 USDT は、その準備金の大部分 (約 80%) を、金利の変動に非常に敏感な短期米国財務省証券で保有しています。対照的に、USDCの準備金はより分散化されており、準備金の37.5%のみが国債に、約50%がレポ契約に保有されており、金利変動により間接的に反応します。この多様化されたアプローチにより流動性と安定性は向上しますが、金利上昇によるリターンへの直接的な影響はわずかに弱まり、相関関係も弱まります。要約すると、USDT と USDC の収益を直接比較すると、準備金の構成と利回り戦略の影響が浮き彫りになります。
SKY(DAI/USDs)
SKYの経済力は、戦略的な準備金運用に反映されています。金利が上昇すると、SKY ステーブルコイン (USDS および DAI) は利回り資産へのエクスポージャーから恩恵を受けます。
伝統的に機関準備金によって裏付けられている USDC や USDT とは異なり、DAI は歴史的に ETH などの暗号通貨担保資産に依存してきました。しかし、2022年10月、MakerDAOはより高い利回りを得るために、DAI準備金の大部分を米国債やその他の実物資産(RWA)に割り当て始めました。 2023年7月現在、DAIの準備金の65%以上がRWAに固定されており、その収入は金利変動の影響を受けやすくなっています。この変化により、DAI の動作は機関投資家向けステーブルコインの動作に近づき、金利上昇から直接利益を得ることになります。
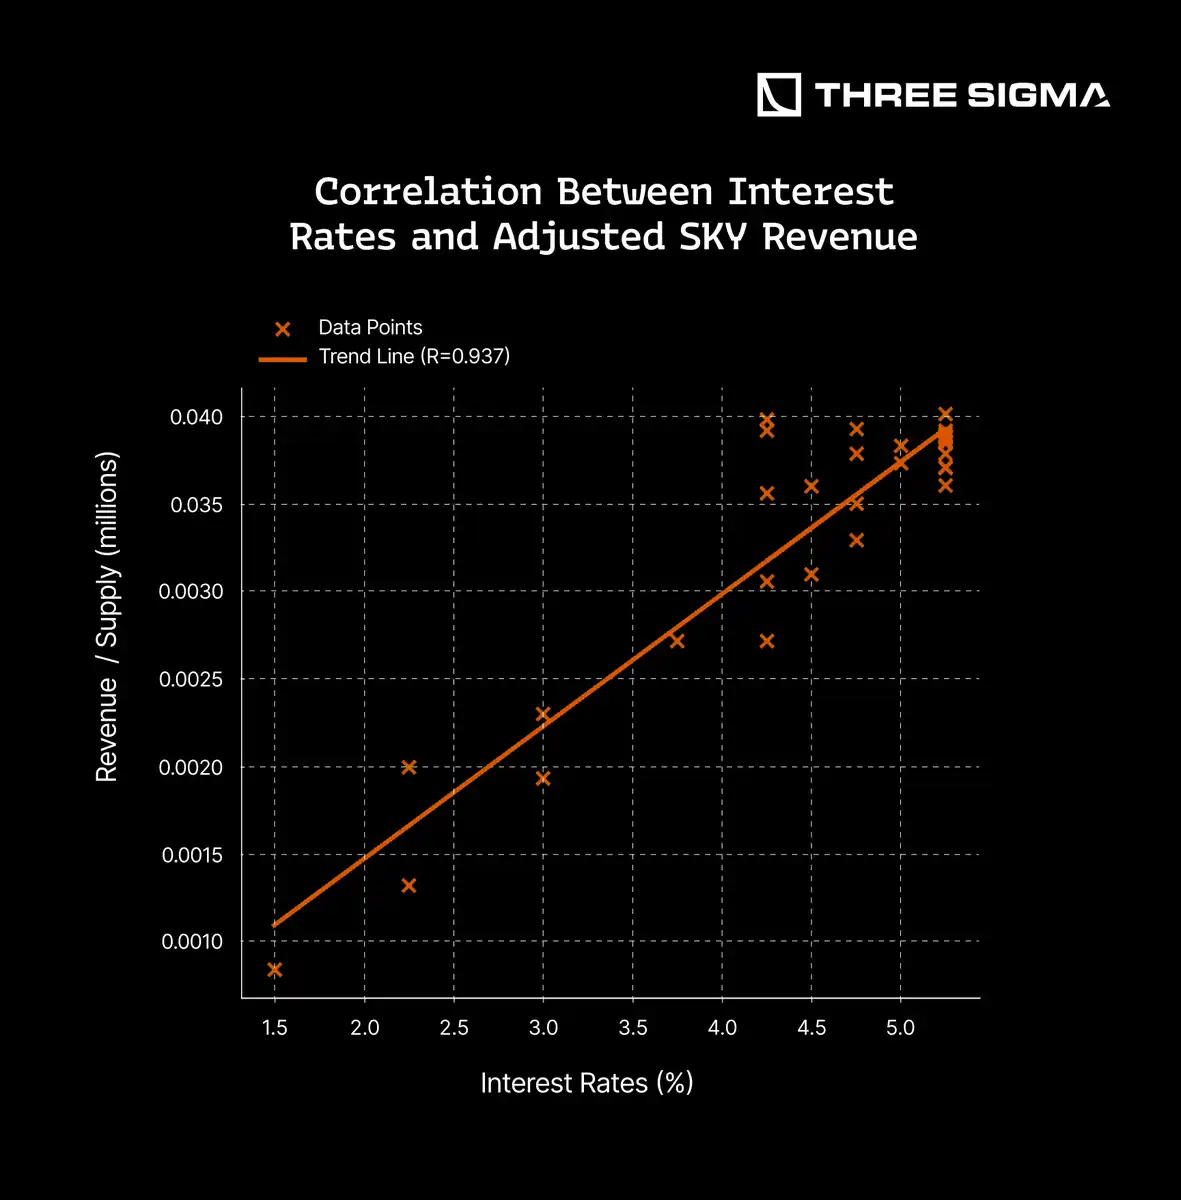
予想どおり、DAI準備金の構成の変化は、金利と単位供給あたりのSKYステーブルコイン収益との間に強い正の相関関係をもたらします(R = 0.937)。データは、金利の上昇が収益創出の増加に寄与することを確認しており、さらに、SKYステーブルコインが現在、利回りが最適化された機関ステーブルコインと同様のパフォーマンスを発揮していることを裏付けています。
USDe
USDe の収益モデルは、米国債などの従来の利子付資産ではなく、主に永久先物市場での資金調達金利裁定取引に基づいています。これまで見てきたように、そのヘッジ戦略には、永久先物でショートポジションを取り、未決済建玉の不均衡が生じたときにロングトレーダーが支払う手数料から利益を得ることが含まれます。
ロングポジションの需要が増加すると、資金調達率が上昇し、ロングポジションを保持するコストが高くなる一方で、ショートトレーダー(USDeを含む)に利益獲得の機会が提供されます。ただし、この収益モデルは従来の金利変動による直接的な影響が少なく、市場のボラティリティ、トレーダーのポジション、暗号通貨市場における全体的なレバレッジ需要に大きく依存します。
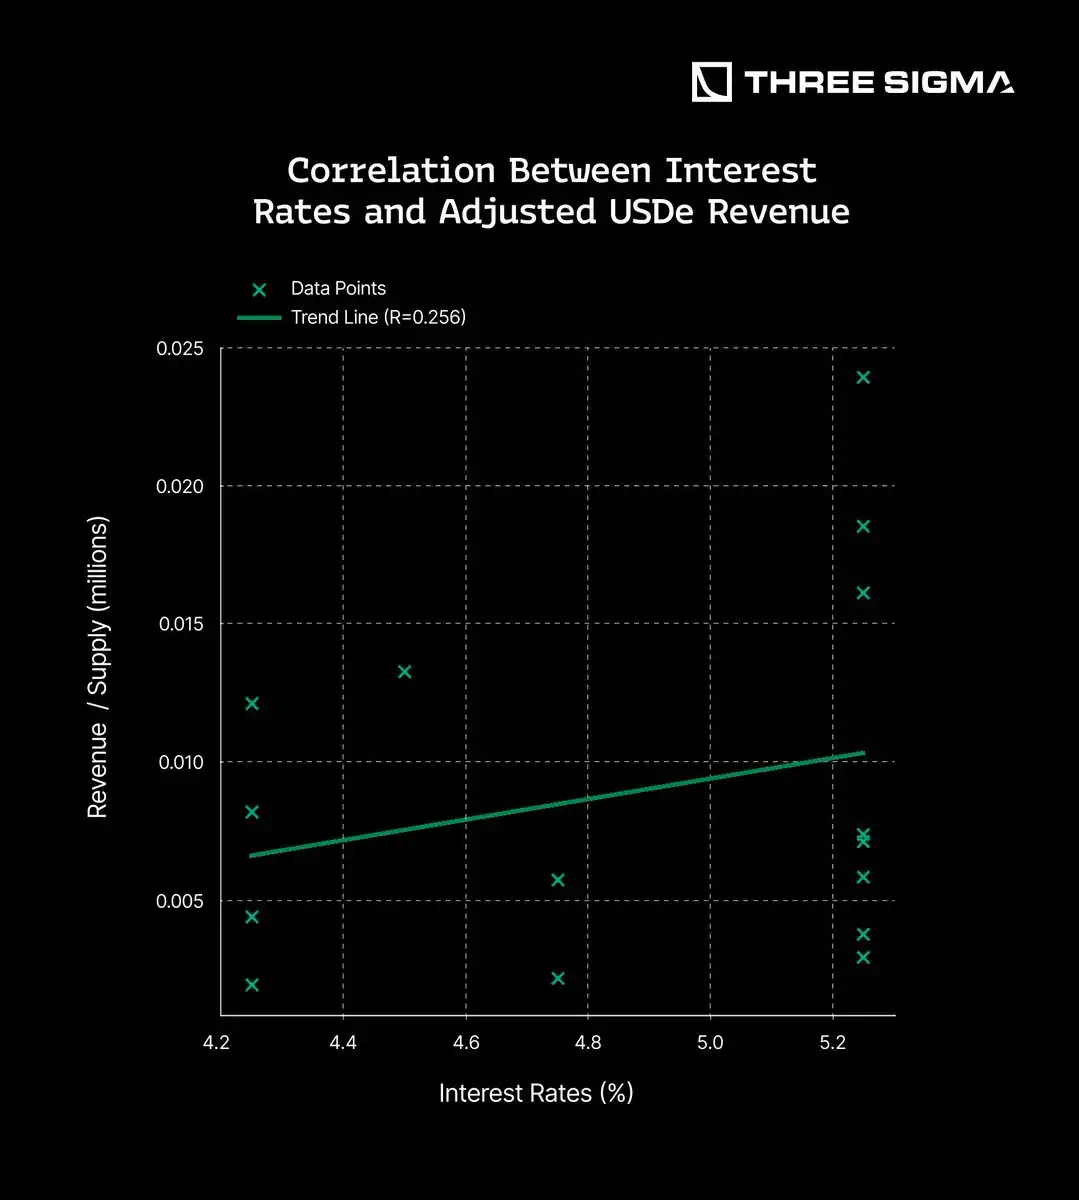
トレンド ラインは弱い正の相関 (R = 0.256) を示しており、金利の上昇は USDe 収入にいくらか影響を与える可能性があるものの、その関係は特に強くないことを示しています。
USDe の収益モデルは主に金利の変動ではなく永久先物市場の状況によって左右されるため、これは予想通りです。資金調達率とレバレッジ要件は、従来の金利上昇よりも収益創出においてはるかに大きな役割を果たします。
この相関関係は、USDe の収益が現実世界の金利変動への直接的な影響ではなく、トレーダーの行動に依存していることを強調しています。金利の低下により、暗号通貨市場でのリスクテイクやレバレッジの利用が促進される可能性がある一方で、USDe の収益性は永久先物取引における資金調達率の不均衡と密接に結びついています。
5.金利が 0% に低下した場合の影響
金利
金利は、お金を借りるコスト、または逆にお金を貸したり預金したりすることで得られる収益を表します。米国連邦準備制度などの中央銀行は、経済成長を管理し、インフレを抑制し、金融システムを安定させるために、ベンチマーク金利(フェデラルファンド金利など)を設定します。金利の低下は一般的に借り入れを促し経済活動を刺激しますが、インフレを加速させる可能性もあります。
逆に、金利が上昇すると、借り入れが抑制され、経済拡大は鈍化するが、インフレ圧力の抑制には役立つだろう。歴史的に、金利は経済サイクルや危機に応じて大きく変動しており、不況期(2008年の金融危機、COVID-19パンデミックなど)にはゼロに近づき、インフレ期(パンデミック後2022~2024年など)には急上昇することがよくあります。金利の変動は、財務省短期証券(T-Bill)や債券の利回りに直接影響を及ぼします。これは、これらの投資の収益に依存しているステーブルコイン発行者にとって非常に重要です。
金利の履歴
最も注意を払う必要がある金利は、米国連邦準備制度理事会によって設定される金利、特にフェデラル・ファンド金利です。これは、ドルが主要な準備通貨として世界的に優位を占め、国際金融市場に広範な影響を与えているためです。米国の金利の変化は、世界経済活動、通貨評価、投資フロー、借入コストに大きな影響を与えるため、世界金融の安定にとって重要なベンチマークとなります。
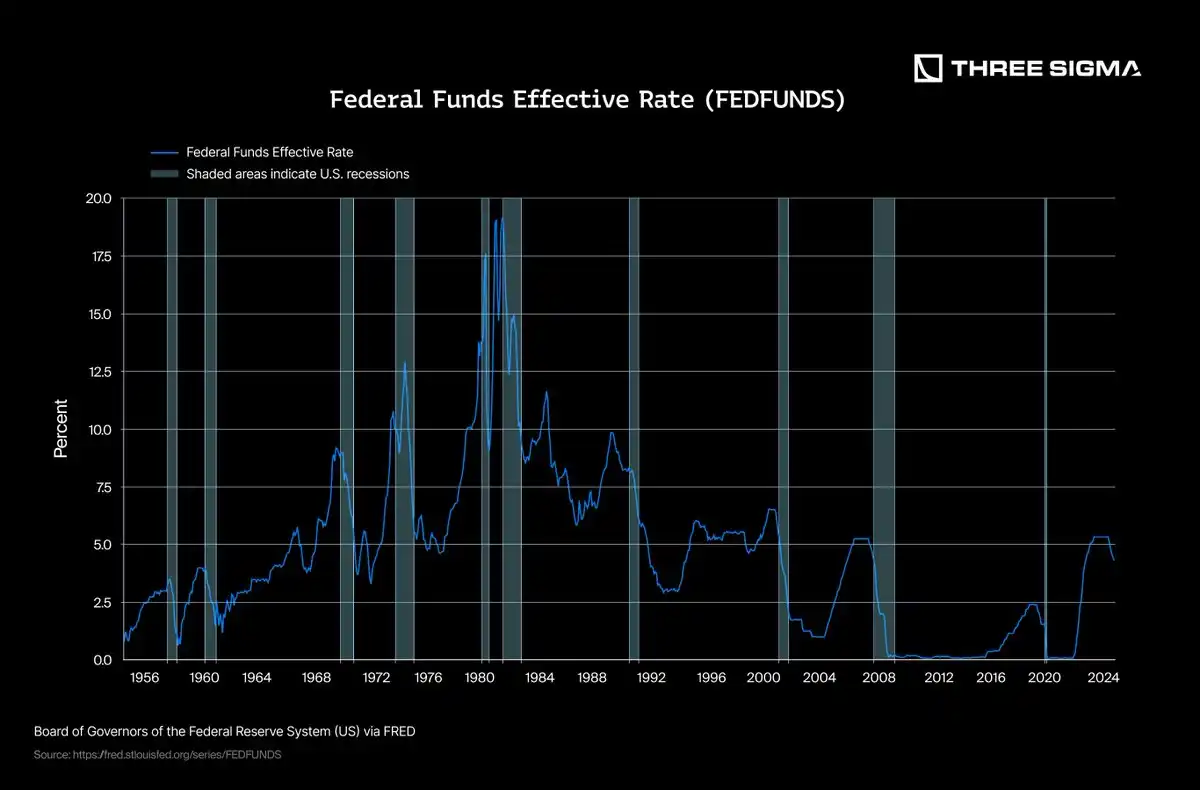
この履歴チャートは、インフレに対応して 1980 年代初頭に設定された歴史的に高い金利、その後の 20 年間の低金利環境への金利の着実な低下など、いくつかの主要な金利サイクルを明確に示しています。特に2008年の金融危機では、経済回復を刺激するために金利がほぼゼロに引き下げられました。
具体的には、前回の金利サイクル(2010~2020年)では、連邦準備制度理事会は長期間にわたり金利を歴史的に低い水準(ほぼ0%)に維持し、2015年から2018年にかけて経済が徐々に回復した後に、金利を徐々に引き上げ始めました。しかし、2020年初頭のCOVID-19パンデミックの発生により、経済減速への対応、流動性の確保、金融市場の安定化を目的として、再び金利がほぼゼロまで急激に引き下げられました。
金利と収益の相関関係の比較
前述したように、一部のステーブルコインの収益モデルは金利に大きく依存していますが、他のステーブルコインは金利の変動の影響を受けない構造になっています。
提示されたデータは、この違いを明確に示しています。 USDT、USDC、SKY はすべて高い相関関係(R 約 0.89 ~ 0.94)を示しており、現在の金利に大きく依存していることがわかります。彼らの収入は主に国債などの伝統的な投資から得られており、金利がゼロに近づくとリスクが高まり、収益性に深刻な影響が出ます。
対照的に、USDe の相関関係は大幅に弱く (R = 0.256)、収入創出方法がまったく異なることを反映しています。 USDe の収益は主に、従来の金利の影響を受ける資産ではなく、永久先物資金調達レート裁定取引やステーキング収入などの暗号市場のメカニズムから生じています。
要約すると、これらのデータは、法定通貨に裏付けられたステーブルコインや財務省に裏付けられたステーブルコイン(USDT、USDC、SKY など)が低金利環境ではかなりのリスクに直面することを強く示唆しています。対照的に、USDe のようなアルゴリズム ステーブルコインは、代替収入戦略によって優れた回復力を示しており、ポートフォリオの戦略的な分散投資手段として機能し、金利低下時に相対的な安定性を提供する可能性があります。
金利が 0% に低下するシナリオ
金利が 0% に戻るシナリオでは、ステーブルコインの影響は、収入モデルと資産配分によって大きく異なります。
テザー
USDT は主に従来の金融資産(財務省証券など)を通じて収入を生み出しているため、金利が 0% に低下すると、収入源が大幅に減少し、収益性に深刻な影響を及ぼします。ただし、テザーは暗号通貨(BTC、ETH)や貴金属などの代替投資に戦略的に多様化しており、この影響は部分的に緩和される可能性があります。しかし、これらの代替資産はボラティリティとリスクが高く、失われた利息収入を完全に補填できない可能性があり、全体的な市場ポジションを弱める可能性があります。
2024年、Tetherは従業員数が50人未満のスリムな組織、最小限の管理経費、そしてUSDTトークンの取引手数料が概ねこれらの取引費用をカバーしていたため、非常に低い運営費を維持しました。法的費用と規制費用も比較的低く、今年は大きな罰金はありませんでしたが、2021年にはニューヨーク州司法長官に1,850万ドルの罰金を支払いました。
財務的には、テザーは2024年末時点で強力な準備金を維持しており、その準備金はUSDT保有者への債務約71億ドルと総資本約200億ドルを上回っています。テザーの年間運営費は控えめ(おそらく 1 億ドル未満)であるため、将来の収益が完全にゼロになったとしても、70 年以上にわたって運営を維持できると予想され、優れた財務安定性とほぼ無制限の運営余地が実証されています。
Circle
Circle は最近、米国証券取引委員会に S-1 登録届出書を提出し、ティッカーシンボル「CRCL」でニューヨーク証券取引所に上場する予定である旨を発表しました。
Circle は 2024 年の総収益が約 16 億 8,000 万ドルであると報告しており、これは 2023 年の 14 億 5,000 万ドルから 16% の増加です。注目すべきは、この収益の 99% 以上が準備金収入、主に USDC を裏付ける資産から得られる利息によるものであることです。 2024年の同社の純収益は約1億5,600万ドルになると予想されており、主に運営費と流通費の増加により、前年の2億6,800万ドルから大幅に減少する見込みです。
2024 年の総営業費用は約 4 億 9,200 万ドルで、その大部分は従業員報酬(2 億 6,300 万ドル)、一般管理費(1 億 3,700 万ドル)、IT インフラストラクチャ(2,700 万ドル)、減価償却費(約 5,100 万ドル)、マーケティング費用(1,700 万ドル)、およびデジタル資産損失(400 万ドル)となります。さらに、Circle は流通および取引コストとして約 10 億 1,000 万ドルを負担し、そのうち約 9 億 800 万ドルは主要な流通パートナーである Coinbase に支払われました。
2024年12月31日現在、Circleは現金および現金同等物7億5,100万ドル、その他の流動性投資2億9,400万ドルを保有しており、利用可能な流動性総額は約10億4,500万ドルです。収益ゼロのシナリオで会社の財務的持続可能性を見積もる場合、次の 2 種類の資産を区別することが重要です。
7 億 5,100 万ドルの現金および現金同等物は、流動性が高く、すぐに利用できる資金であり、保守的な財務的持続可能性の見積りに適しています。これのみに基づき、現在の年間運営費を 4 億 9,200 万ドルと仮定すると、Circle の財務的持続可能性は約 18 か月となります。
10億4,500万ドルの流動性(現金およびその他の流動資産)全額を含め、これらの追加資産がすぐに利用可能で制限がないと仮定すると、財務持続期間は約25か月まで延長できます。
より保守的なアプローチでは、流動性が低い、または制約のある資産への依存を避けるために、現金同等物のみに焦点を当てます。しかし、Circle がより広範な流動性プールに問題なくアクセスできる場合、柔軟性が高まります。
ゼロ金利環境が長期化すると、Circle は準備金からの利息収入に大きく依存するため、収益源に大きな影響を及ぼす可能性があります。企業が収益源を効果的に多様化できない場合、収益性が悪影響を受ける可能性があり、料金体系の変更や新たな投資手段の模索などの戦略的な調整が必要になる場合があります。
SKY 0% の金利環境において、Sky Protocol (旧称 MakerDAO) は、特に収益源と財務の持続可能性の面で、大きな課題に直面しています。このプロトコルは米国債、ETHステーキング報酬、DeFi収入に依存しているため、金利が完全になくなると収益に大きな影響を与える可能性があります。
収入源への圧力:
安定化手数料と借入需要: 借入需要が減少すると、DAI ローンの安定化手数料が下がる可能性があります。この下落は、米国債やその他の債券の利回り低下と相まって、合意に対する財務上の負担を増大させる可能性がある。
DeFi 資金調達手数料: 低金利環境では、トレーダーはレバレッジ取引に従事することを望まなくなり、DeFi 活動の資金調達手数料が低下する可能性があります。
歴史的に、スカイプロトコルは、スカイ貯蓄率 (SSR) などのパラメータを調整することで、低金利環境への適応性を実証してきました。たとえば、SSR は最近、現在の市場状況に合わせて 2025 年 3 月 24 日より 4.5% に引き下げられました。
Sky Protocol の総資産は約 2 億 2,000 万ドルと評価されており、次の構成になっています。
DAI 1 億 100 万ドル – 安定
SKY トークン 8,220 万ドル – 変動性
MKR トークン 3,640 万ドル – 変動性
stkAAVE 24 万 3,000 ドル – 変動性
ENS 47 万ドル – 変動性
この 2 億 2,000 万ドルの総額は、DAI などの流動資産と、市場の状況に応じて価値が変動する SKY や MKR などの変動性トークンを組み合わせたものです。流動資産はプロトコル運用にとって最もアクセスしやすい資金源ですが、ボラティリティ トークンは市場のボラティリティの影響を受ける、より戦略的な資産クラスです。
営業サイクルとは、現在の資産と年間営業費用に基づいて、新たな収益を生み出さずに Sky 契約が継続する期間のことです。この契約の年間運営費用は3,500万ドルと見積もられています。計算式は次のとおりです。
流動資産(DAI)のみを考慮する場合:運用サイクル = 1億100万米ドル ÷ 3,500万米ドル = 2.89年
現在の価格での総資産(流動性資産 + 変動性資産)を考慮する場合:運用サイクル = 2億2,000万米ドル ÷ 3,500万米ドル = 6.29年
金利が 0% の場合、Sky Protocol の財務的持続可能性は、SKY や MKR などの変動性の高い資産の価値に大きく依存しており、その変動は全体の運用サイクルに影響を及ぼす可能性があります。しかし、DAIシステムの余剰金のみに基づくと、Skyプロトコルは追加収益を生み出さずに約2.89年間運用を維持できます。資産プール全体(流動資産と変動資産の両方を含む)を考慮すると、市場に他の大きな変化がないと仮定すると、Sky は約 6.29 年間事業を継続できます。
歴史的に適応能力を発揮してきたプロトコルとして、Sky Protocol は手数料体系を調整し、長期にわたる低金利環境に対応するために資産配分を戦略的に調整することができます。
Ethena 連邦準備制度理事会が金利を 0% に引き下げた場合、いくつかの要因が USDe の収益の維持および増加能力に影響を与える可能性があります。金利が低くなると借入コストが減り、トレーダーや投資家にとってレバレッジがより魅力的になります。伝統的な市場では、債券商品の収益が減少するにつれて資本がよりリスクの高い資産に流れ込み、投資家はより高い収益を他の場所で求めるようになるのが一般的です。この動向は暗号通貨市場にも当てはまり、低金利環境は通常、ビットコインやイーサリアムなどの暗号通貨への資本流入につながります。
市場に流入する流動性が増えるにつれて、トレーダーは価格が上昇し続けると予想し、暗号資産でレバレッジをかけたロングポジションを取る傾向が高まります。これにより永久契約市場に不均衡が生じ、長期需要が短期需要を上回りました。その結果、資金調達率が上昇し、ロングポジションを保持するコストが高くなる一方で、USDe 戦略のようにショートポジションを取るトレーダーに利益がもたらされます。
ただし、この利点には潜在的なリスクがないわけではありません。金利が長期間にわたって低水準に留まる場合、市場参加者が新たな常態に合わせて戦略を調整するにつれて、米ドル建て利回りは最終的に安定するか、あるいは低下する可能性もあります。この調整は、レバレッジの削減や取引戦略の変更という形を取る場合があります。さらに、低金利環境は当初、永久契約資金調達金利を通じて USDe の利回り創出を支えるものの、こうした状況の長期的な安定性により、投資家の行動が現在最も高い利回りを生み出している資産以外の資産へとシフトする可能性がある。
プロトコルの観点から見ると、Ethena は経済的に有利な立場にあります。このプロジェクトは、ベンチャーキャピタルとトークン販売を通じて1億2000万ドル以上を調達し、オンチェーンウォレット0x2b5ab59163a6e93b4486f6055d33ca4a115dd4d5で検証可能な約6100万ドルの準備金を維持しています。この準備基金は、マイナス利回り環境におけるバッファーとして機能し、USDe の安定性を支えます。 Ethena は、小規模なチームと推定年間運営費 200 万ドルから 500 万ドルで運営されているため、プロトコルの収益が大幅に減少した場合でも、プロジェクトを長年にわたって運営し続けることができます。
要約すると、低金利環境は米ドルが短期的に魅力を維持するユニークな機会を提供しますが、その長期的な持続可能性は継続的な市場活動とボラティリティに依存します。それにもかかわらず、Ethena の強力な準備金ポジションと低いバーンレートは、堅実な財務バッファーを提供し、長期間の低収益期間でもプロトコルが中核の安定性を損なうことなく安定して動作することを保証します。
6.結論
ステーブルコインのエコシステムは、マクロ経済の動向、特に金利と密接に関連しています。この分析が示すように、金利が 0% に低下するシナリオでは、さまざまなステーブルコイン モデルのパフォーマンスと持続可能性に大きな違いがあります。
最も影響を受けるもの:
USDC はほぼ完全に米国債の利回りに依存しており、効果的な分散化が行われなければ、長期の低金利環境においてそのビジネス モデルは構造的に脆弱になります。高い運用コストと比較的限られた財務準備金により、Circle の長期的な運用能力はさらに制限されます。
大きな影響を受けるものの、より回復力があります:
USDT と SKY も、利子付資産に依存しているため、収益の大幅な圧縮に直面するでしょう。ただし、いずれもある程度の余裕はあります。テザー(USDT)は多額の財務余剰金を保有し、運用コストが非常に低く、その一部を多様な資産(ビットコインや金など)に投資することで、ゼロ金利条件下でより長い財務運用期間を実現しています。
SKY (USDS/DAI) も収益が減少するリスクに直面しています。ただし、プロトコル手数料、暗号担保の清算、スマートコントラクト融資などの DeFi ネイティブのメカニズムを通じて多様な収益源を維持し、運用の柔軟性を高めています。さらに、過去のサイクルで実証されているように、プロトコルは経費を賄うためにガバナンストークンの販売に頼ることもできます。
影響が最も少なく、適応性が最も高い:
Ethena (USDe) は、利子の付いた手段に依存しない、市場主導型の暗号通貨ネイティブの収益モデルで際立っています。代わりに、Ethena は永久先物資金調達率、ステーキング報酬、および市場の非効率性を通じて価値を獲得します。金利が 0% の世界では、USDe はレバレッジと投機の増加から利益を得る可能性もあり、他のステーブルコインが縮小する中で繁栄できる数少ないプロジェクトの 1 つとなるでしょう。
ただし、長期的には、低金利環境が続くと市場状況が中立または弱気になり、Ethena の収益性が低下する可能性があります。実際、資金調達率がショートに対して大幅にマイナスになると、プロトコルは短期的な損失に直面する可能性さえあります。
この比較分析により、収益の多様化はもはやオプションではなく、不可欠であるという重要な洞察が浮き彫りになりました。金利が歴史的な低水準に戻る可能性が高い世界では、従来の金融商品に過度に依存しているステーブルコイン発行者は、収益性が低下する重大なリスクに直面しています。柔軟な暗号ネイティブ収益エンジンを備えたプロトコル、特に USDe のようなプロトコルは、嵐を乗り切ることができるだけでなく、さらに強力に浮上できる可能性があります。
最終的には、ステーブルコイン市場の持続可能性は、ペッグの安定性や市場での受け入れだけでなく、経済システム全体の回復力によっても決まります。製品のイノベーション、多様化した担保、利回りメカニズムなどを通じて適応するプロトコルが、次世代のデジタルドルを定義することになります。
最後に、Circle と Tether はすでに低金利の世界に備えている可能性があることを指摘しておく価値があります。それぞれが独自のブロックチェーン インフラストラクチャを積極的に構築または参加しています。Circle は Cortex を構築しており、Tether は Plasma を持っています。こうした取り組みは、サービス提供の多様化と、財務収益以外の新たな収入源の開拓を狙ったものとみられる。
さらに、Circle の IPO 発表は、私たちの調査の終了と一致しました。開示された詳細は、当社が特定した脆弱性および戦略的方向性、特に新規事業を通じて多様化と拡大を図る必要性と非常に一致しています。 IPO は流動性イベントであると同時に、よりサービスとインフラに重点を置いたビジネス モデルへの移行の兆候となる可能性があります。
最後に、Circle にはもう一つ切り札があるのではないかという疑問が湧きます。デジタルドルの公式発行者となる準備をひっそりと進めているのだろうか?これを確認する公式発表はないが、このような動きは間違いなく、規制優先の戦略と米国とのパートナーシップに沿ったものとなるだろう。知るか。
Web3 で成功するための秘訣は、ほんの一歩先にあります。他の人に先を越されて、混乱に陥らないようにしましょう。
「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事