

Metaplanetは半年で300%急騰しました。日本の個人投資家はなぜ高額なプレミアムを支払ってでも「コインを買う」のでしょうか?
原題:「メタプラネット、日本人向けビットコイン非課税」
原文出典:TechFlow
株式市場は暗号資産(仮想通貨)の季節と言われている。その中でも、ビットコイン積立戦略の代表格として、日本のメタプラネットと米国のマイクロストラテジーが大幅な株価上昇を記録している。
2025年6月25日現在、メタプラネットの株価は年初から約300%上昇し、時価総額は約60億ドル(8,548億円)となっている。一方、マイクロストラテジーは半年間で35%しか上昇しておらず、時価総額は約1050億です。
メタプラネットは「日本版マイクロストラテジー」と呼ばれていますが、公開データによると、ビットコインの準備金はわずか11,111で、マイクロストラテジーの59万よりもはるかに低いです。
両者を比較すると、メタプラネットは時価総額が低く、ビットコインの準備金も少ないですが、株価の上昇幅は大きいです。
では、単純に「時価総額の低いビットコイン準備金会社の方が株価の成長ポテンシャルが高い」という結論に至った場合、この論理は合理的でしょうか?
確かに、そうではありません。
紙のデータだけを見ると、もちろんこのロジックは大きな問題ではなく、通貨界における大型コインと小型コインの比較にも適用できます。
しかし、Metaplanet の特殊性は、より多くの財務データの中に隠されています。
Metaplanet、より高い評価プレミアム
市場にはさまざまな暗号準備金会社の比較分析が数多くありますが、すべてのデータをまとめると、重要な指標は評価プレミアムです。
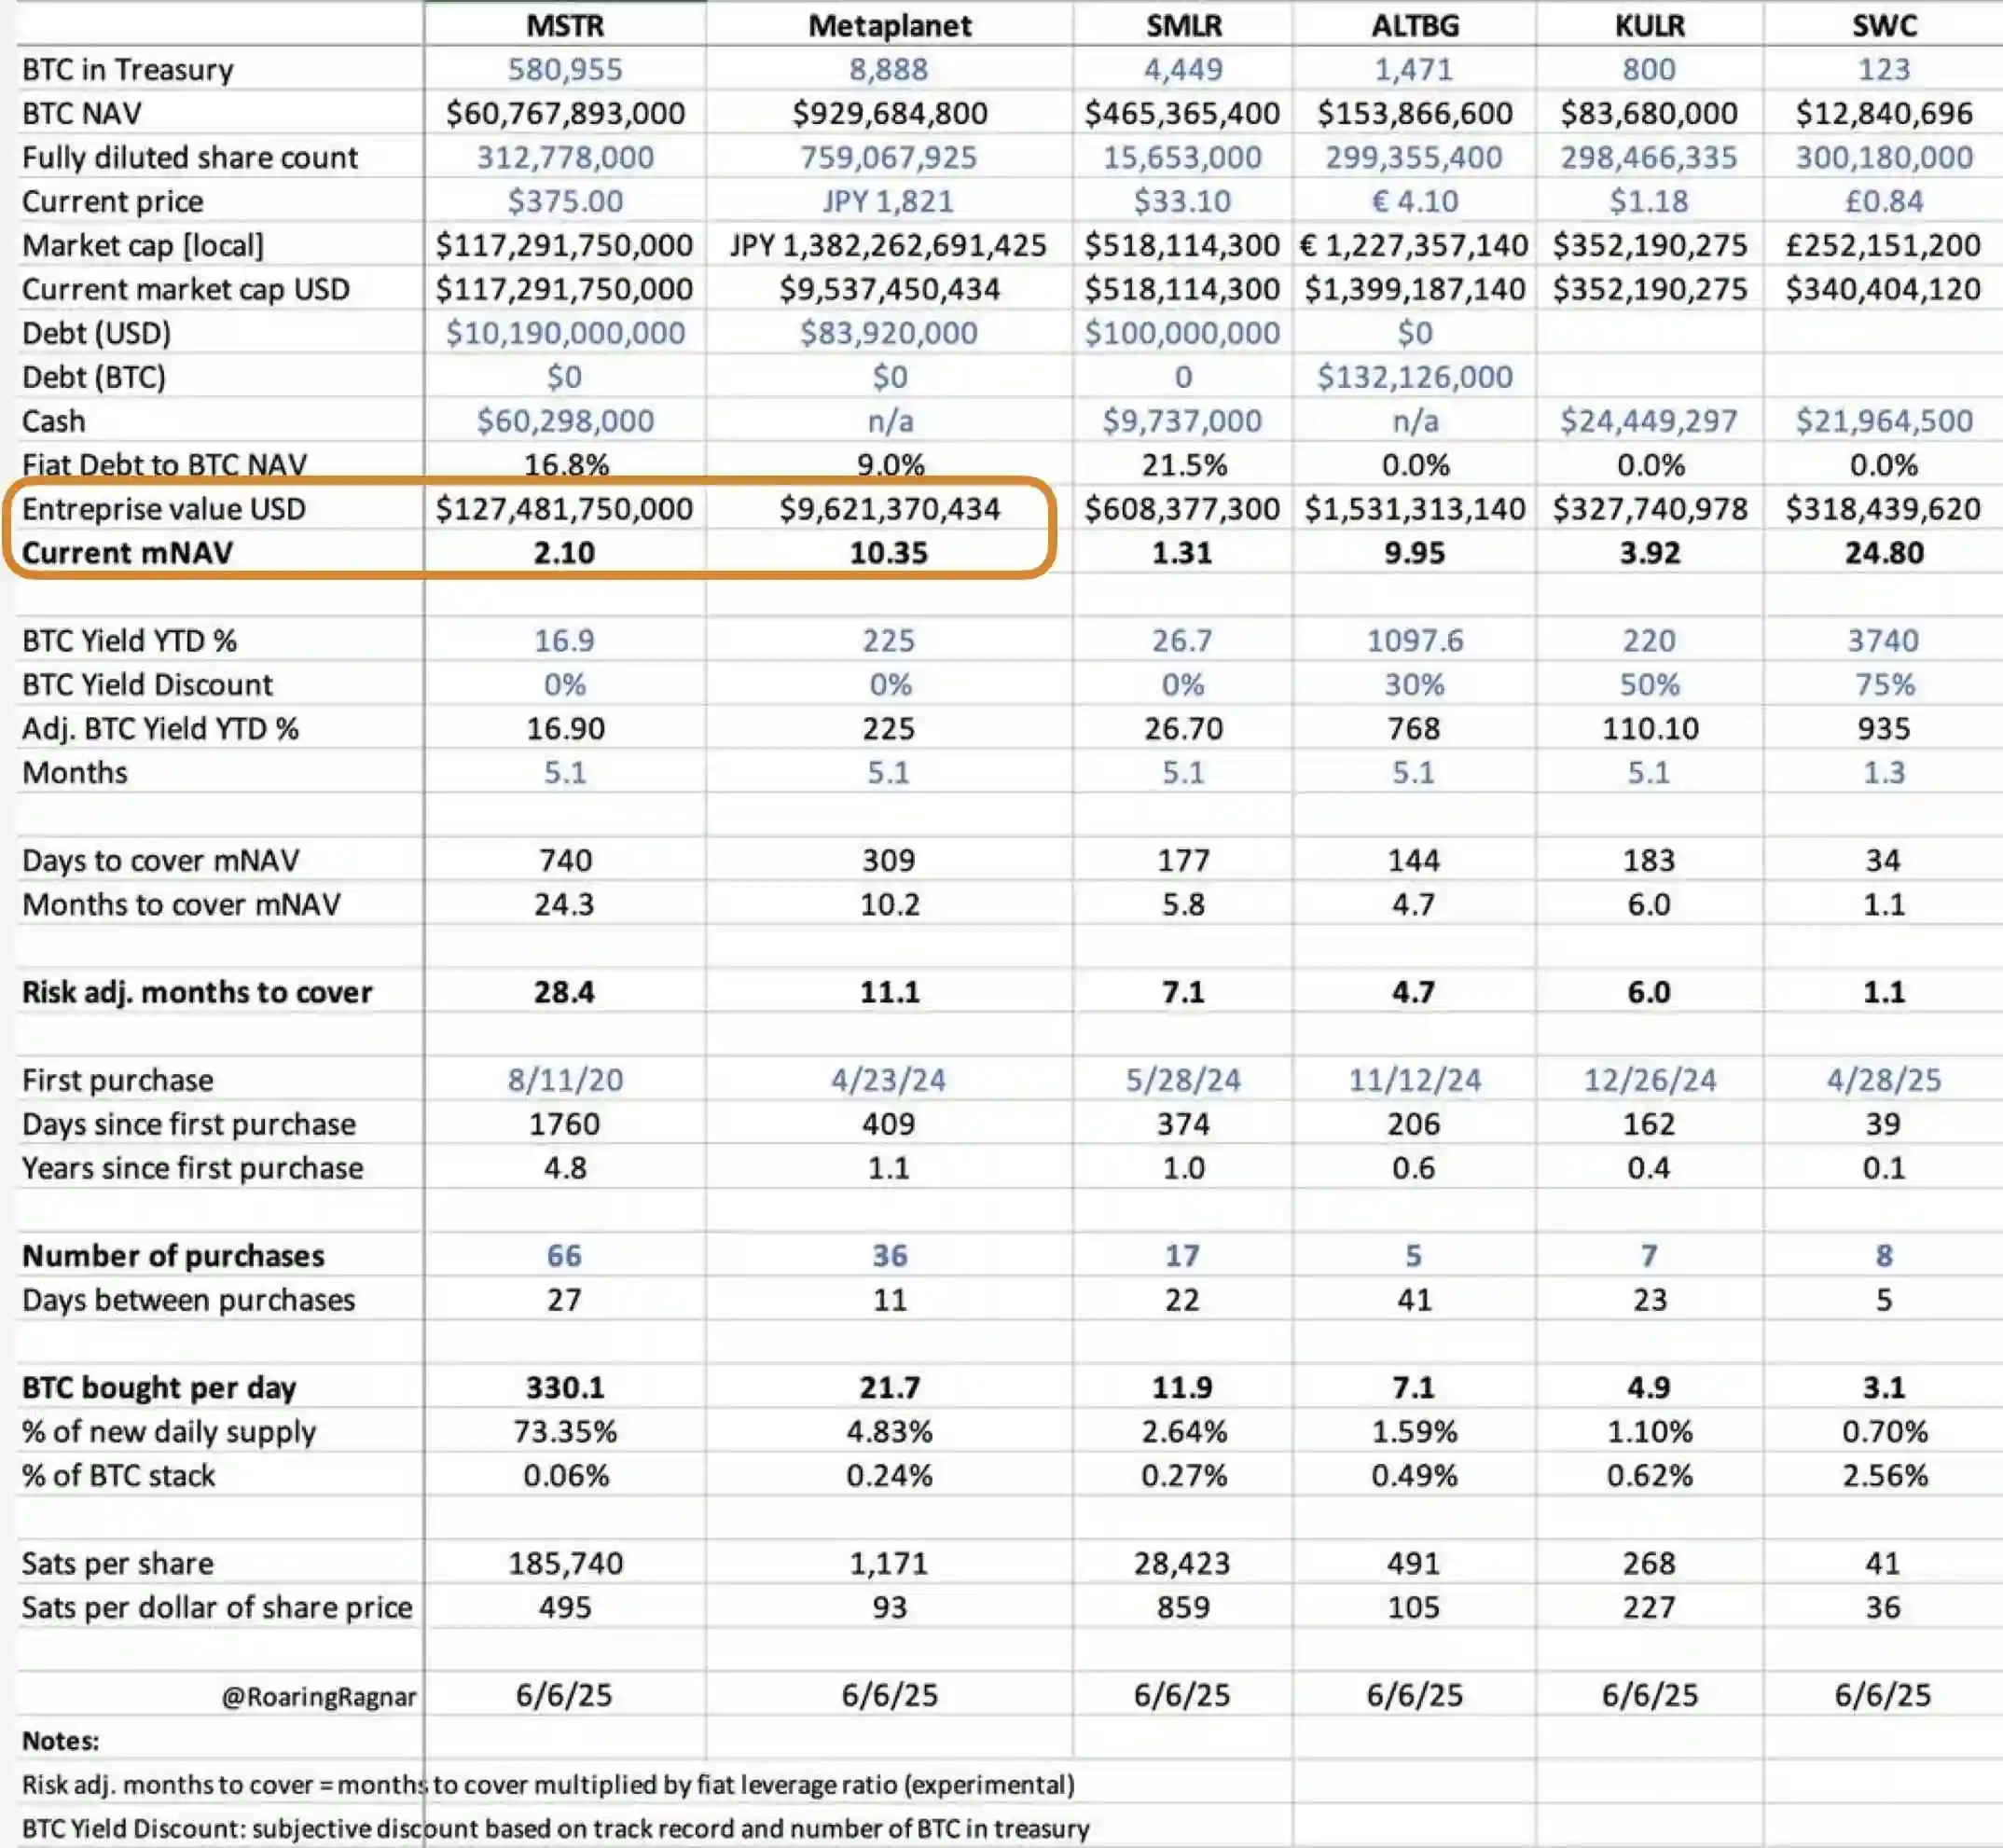
先週、Primitive Ventures の投資パートナーである @YettaSing は、表を使用して、2 つの会社に対する市場の評価プレミアムの違いを強調しました。
たとえば、下の表の mNAV 指標 (純資産価値の倍数) は、純資産価値の倍数です。 MetaplanetのmNAVは10.35と高いのに対し、MicroStrategyはわずか2.10と、5倍近くの差があります。
この 5 倍の差は何を意味するのでしょうか。
簡単に言えば、mNAV とは、企業の評価額をその保有するビットコイン資産の価値に対して測る尺度です。値が高いほど、投資家がその企業のビットコインへの投資に支払う意思が高くなります。
そのため、mNAV はビットコイン投資や関連企業に対する市場の信頼を反映する感情指標にもなります。定量的に言うと、Metaplanet では、保有するビットコイン 1 ドルごとに株式市場が約 9.35 ドルの追加プレミアムを支払うのに対し、MicroStrategy はわずか 1.10 ドルしか支払っていません。
言い換えれば、日本の株式市場の参加者は、米国の株式市場の参加者よりも Metaplanet の株を購入する意欲が高いということです。
表の他のデータについてはこれ以上分析しませんが、この指標だけでも、Metaplanetは小規模なビットコイン準備金と高いプレミアムに基づいているのに対し、MicroStrategyは安定した評価を得るために膨大な資産に依存していることがわかります。
しかし、ビットコイン準備金が数十倍も異なるにもかかわらず、Metaplanetはより高いプレミアムを獲得しています。これはなぜでしょうか?Metaplanetの規模が小さいからでしょうか?
Metaplanetを購入することは、非課税のBTCを購入することと同じです。
通貨界との違いの1つは、国の株式市場はその国の経済環境や政策の影響を受けやすいことです。日本経済は、Metaplanetの高いプレミアムに独特の土壌を提供しています。
日本では、暗号資産取引による所得は雑所得に分類され、最大55%(地方税を含む)の累進税率が適用されます。この税率は、取引所やピアツーピア取引など、個人投資家が暗号資産を直接保有・売却した際に発生する利益に適用されます。
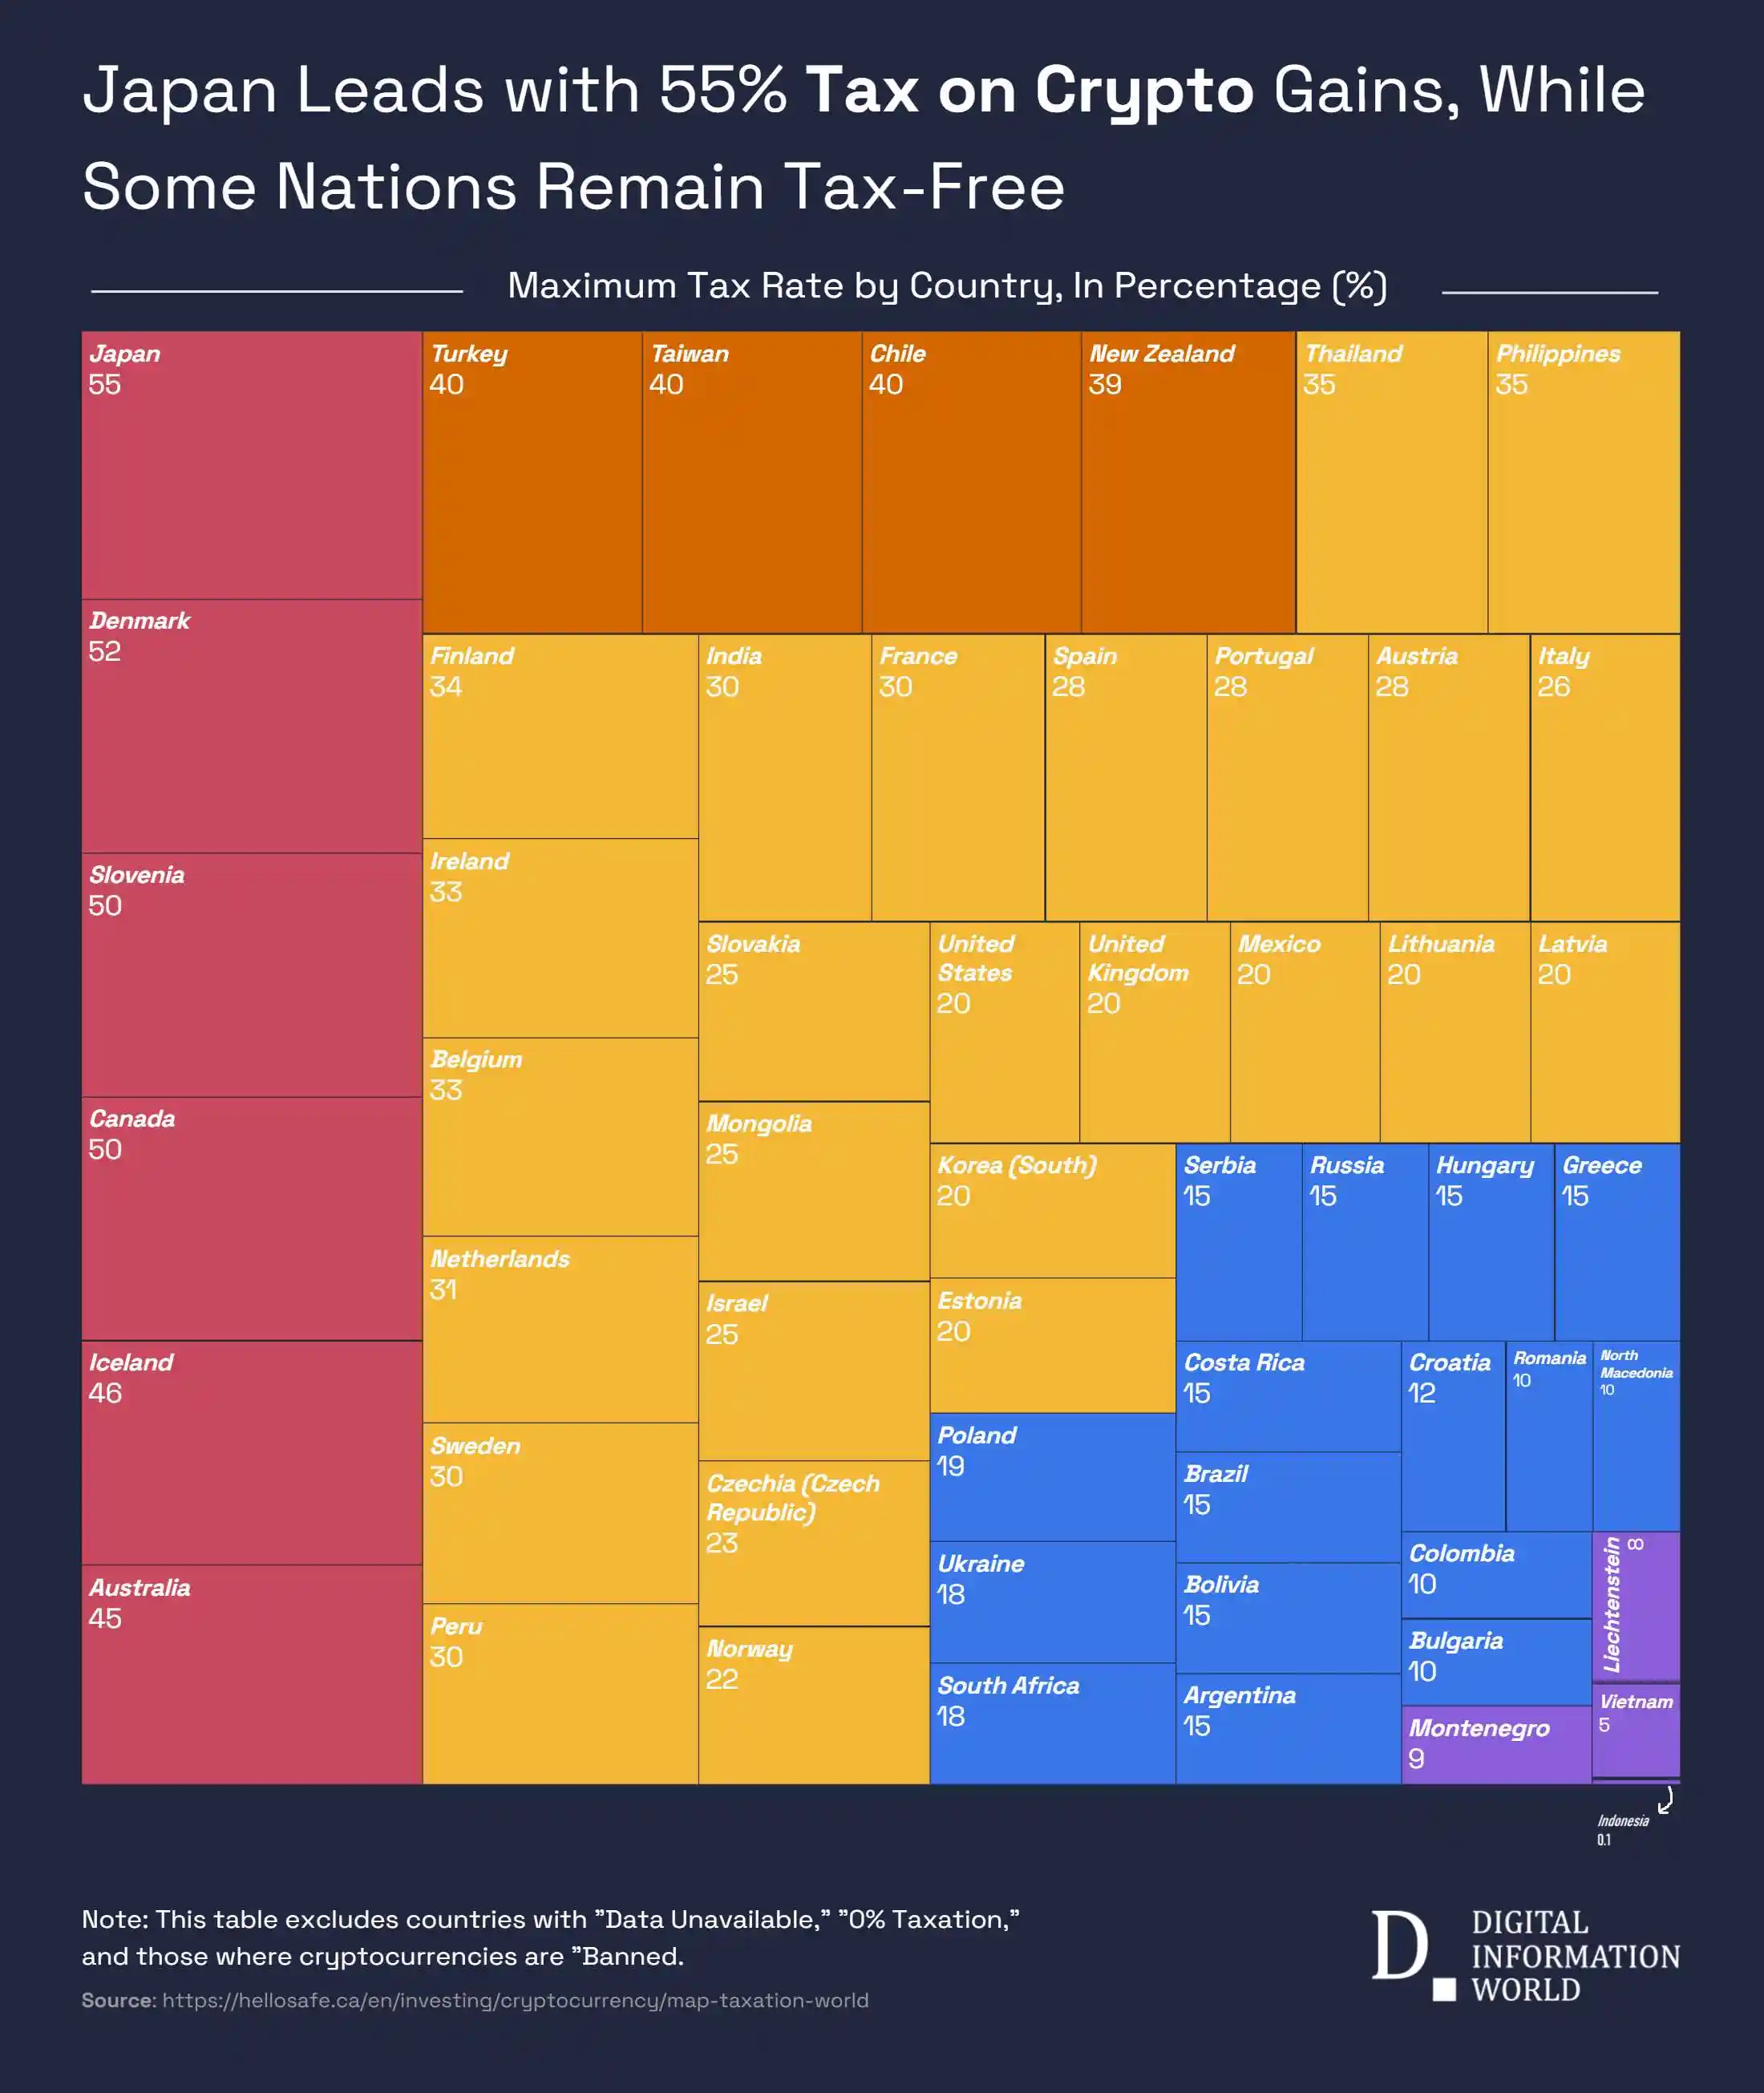
一方、株式投資の譲渡益税はわずか20%(地方税を含む)です。
さらに、日本には個人の貯蓄と投資を促進するために設計された非課税口座制度であるNISA(Nippon Individual Savings Account)という有利な制度もあります。
NISA制度では、個人投資家は年間360万円(約2万5000ドル)まで投資でき、その投資によるキャピタルゲインと配当所得は完全に非課税となります。2024年からはNISAの投資限度額がさらに600万円に引き上げられ、より幅広い範囲がカバーされるようになります。
つまり、NISA制度を通じてメタプラネットの株式に投資することで、一定の範囲内で所得が完全非課税となる可能性があります。この税負担の大きな差が、日本市場においてビットコインを直接保有するコストを特に高くしている理由です。
メタプラネットの「ビットコイン・リザーブ」戦略は、投資家に税制最適化ソリューションを提供します。メタプラネットの株式を購入することで、投資家は間接的にビットコインへのエクスポージャーを得るだけでなく、低い税制コストの恩恵を受けることができます。
この税制優遇措置は、Metaplanet株に対する市場の需要を直接的に牽引するとともに、前述のMicroStrategyの5倍という同社の評価プレミアムの重要な源泉にもなっています。
さらに、日本のマクロ経済状況もMetaplanetの評価プレミアムを支えています。
日本の債務対GDP比は235%と高く、30年国債利回りは3.20%まで上昇しており、債券市場に構造的な圧力がかかっています。このようなマクロ環境下で、投資家の円安とインフレに対する懸念は強まっています。
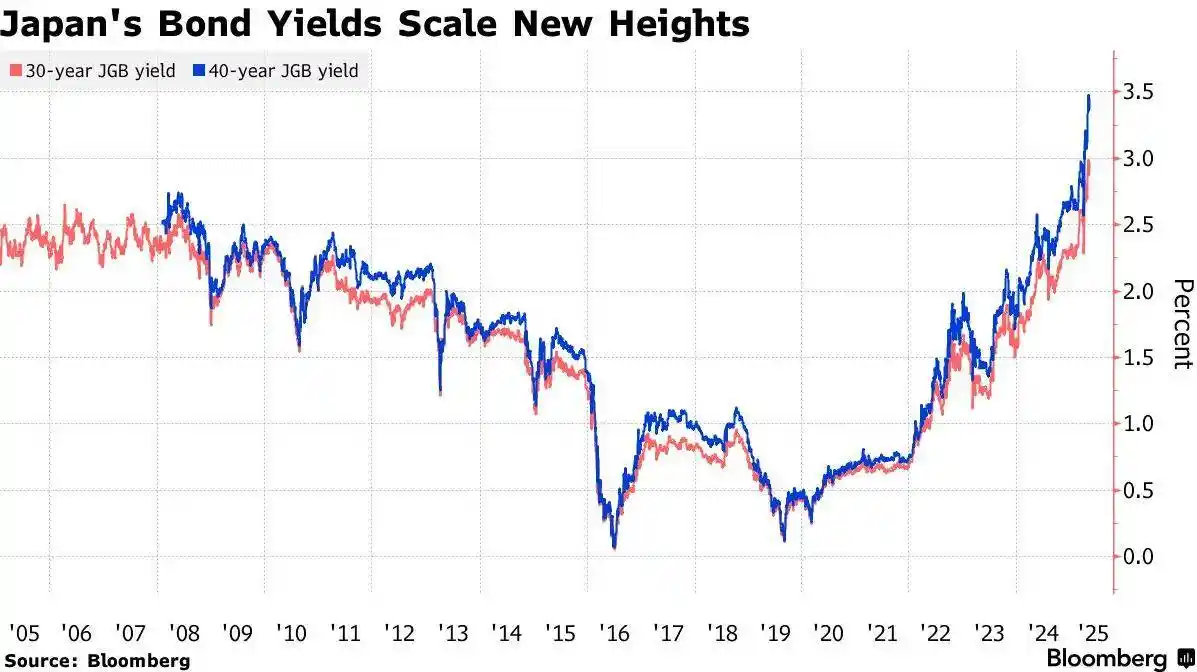
Metaplanetのビットコイン準備金は、円安リスクをヘッジするだけでなく、国内のインフレ環境下における価値保全も実現できるヘッジツールとして注目されています。こうしたマクロヘッジ需要は、Metaplanetの市場プレミアムをさらに高めています。
第二に、日本の資本市場の投資家構造は個人投資家が中心であるのに対し、米国市場は機関投資家が中心となっています。個人投資家は政策や市場センチメントの影響を受けやすく、Metaplanetのプレミアムを高める要因となる可能性があります。
対照的に、米国市場の機関投資家はファンダメンタルズと資産規模を重視しています。そのため、MicroStrategyの魅力は「膨大なビットコイン準備金」であるのに対し、Metaplanetは「高いプレミアムと小規模」を基盤としています。
環境が新たな変数となる時
したがって、メタプラネットの高いバリュエーションプレミアムは偶然ではなく、日本特有の政策環境の産物です。税制、NISA制度、資本市場の構造的特徴など、これらの要因が相まって、同社の株式の高いプレミアムを形成しています。
ビットコインの準備金の量と企業の時価総額だけを見ても、これらの内容を分析することは実際には不可能です。株式市場は暗号通貨界隈よりも地域の状況や慣習に敏感であり、環境が鍵となります。
政策主導のプレミアムは、暗号資産投資に新たな機会をもたらしました。
株式市場でアルトシーズンが発生すると、「コイン株」の評価は、ビットコインの準備金の量や時価総額だけでなく、政策配当、投資家構造、マクロ経済圧力によって決定されるというコンセンサスが形成されました。
そして、Metaplanetの高プレミアムモデルを模倣する中小の暗号資産準備会社も急増していますが、プレミアムの理由は異なります。
投資家にとって、これはある程度、暗号通貨業界でのアルトコインの取引よりも複雑になっています。
コインストックの増加は、ビットコインやその他の暗号通貨への投資の地理的範囲を拡大しただけでなく、世界的な資本の流れを変える可能性があり、暗号通貨投資家のエネルギーと理解力をさらに試すものとなるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







