日本版「マイクロストラテジー」:秘密鍵はメタプラネットキー、ホテルはビットコインの金庫に
原題:Metaplanet のビットコイン物語:ホテルからホドリングへ
原著者:Token Dispatch、Thejaswini MA
原訳:ブロックユニコーン
かつてラブホテルを経営し、今では日本におけるビットコインの玄関口として位置づけられている企業には、何か日本的な独特の雰囲気があります。Metaplanet のホテル事業からデジタル資産の保有への道のりは、役員会議室でのスリラー小説のようです。主人公は家の鍵から秘密鍵を持ち替えます。
わずか 1 年余りで、Metaplanet は苦境に立たされていたホテル会社から、アジア最大、世界でも 11 番目に大きなビットコイン保有企業へと成長しました。見出しはビットコインの購入に焦点を当てていますが、物語の真の核心は、伝統的な日本企業が規制の制限、株主の懐疑心、市場のボラティリティを乗り越え、近年で最も大胆な企業戦略の変革と言えるものをどのように実行したかです。
起源:目的を模索する企業
メタプラネットの物語は、壮大な野心ではなく、ありふれた現実から始まりました。ホスピタリティ企業として、日本全国でホテルを運営していました。ビジネスモデルはシンプルで、宿泊施設を提供し、収益を上げて、それを繰り返すというものでした。革命的でも画期的でもありませんでした。何十年にもわたって日本企業が得意としてきた、安定した予測可能なビジネスでした。
しかし、同社の財務実績は別の物語を物語っていました。メタプラネットの株価は長らく低迷し、ホテル資産のパフォーマンスは低迷しており、経営陣は新たな方向性を模索していました。 2024年初頭、同社は変革の機が熟していました。投資銀行のベテランであるサイモン・ゲロヴィッチ氏は、ホテル宿泊客には突飛に思えたであろうビジョンを掲げ、メタプラネットに入社しました。それは、同社を日本のマイクロストラテジーへと変革するというものでした。
ビットコインの覚醒
メタプラネットのビットコインへの取り組みは、2024年5月に同社が約720万ドル相当の117.7ビットコインの初購入を発表した時に始まりました。これは、企業宣言のような厳粛さをもって発表された戦略的変革でした。同社はいわゆる「ビットコイン準備戦略」を採用し、暗号通貨を主要な企業準備資産と位置付けました。この決定は、同社の事業と理念の包括的な再編を伴いました。
彼らは現在、エルサルバドルよりも多くのビットコインを保有しています。考えてみて下さい。日本のホテル会社が、ビットコインを法定通貨として認めている国よりも多くのビットコインを保有しているのです。
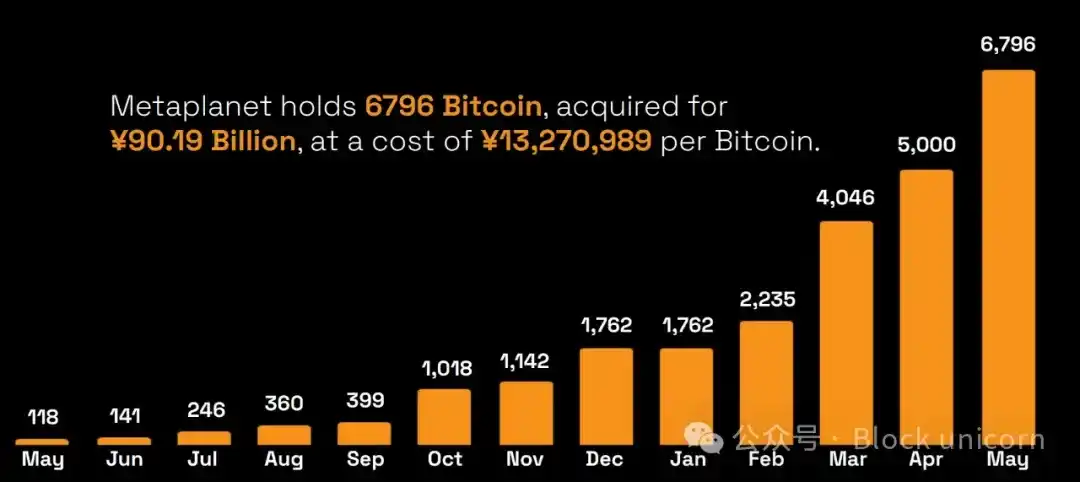
最初の購入以来、Metaplanet はビットコインを着実に蓄積してきました。
· 2024 年 5 月: 23.35 ビットコインを追加購入
· 2024 年 7 月: 20.381 ビットコインを追加購入
· 2024 年 8 月: 保有ビットコインを 21.88 増加
· 2024 年 9 月: 複数回の購入で合計 100 ビットコイン以上購入
· 2024 年 12 月: 保有ビットコインが 1,762 ビットコインに到達 (本格的に取り組み始める)
· 2025 年第 1 四半期: 3 か月で保有ビットコインを 5,034 増加 (徹底的に全力を尽くす)
· 2025 年 5 月: 23.35ビットコイン
・2024年7月:20.381ビットコインを追加購入
・2024年8月:21.88ビットコイン増加
・2024年9月:複数回の購入で合計100ビットコイン以上購入
・2024年12月:保有ビットコインが1,762に到達(本格的に運用を開始)
・2025年第1四半期:3ヶ月で保有ビットコインが5,034増加(徹底的に全力投球)
月:1,241ビットコインを購入し、保有ビットコインが6,796に到達
平均コストは?1ビットコインあたり約89,492ドル。今日の価格を考えると、かなり良いタイミングです。メタプラネットは現在、日本最大の企業ビットコイン保有者であり、世界中の上場企業の中でも最も重要な企業の一つです。
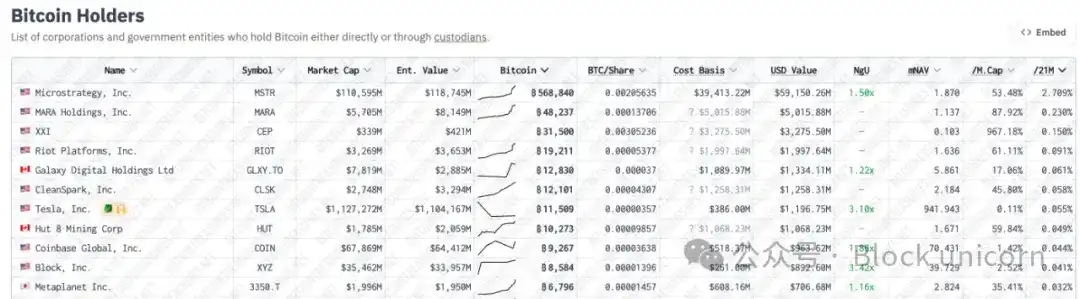
2024年のビットコイン価格の上昇は、メタプラネットの保有資産の価値が大幅に増加し、従来のホテル収入をはるかに上回る未実現利益をもたらすことを意味します。
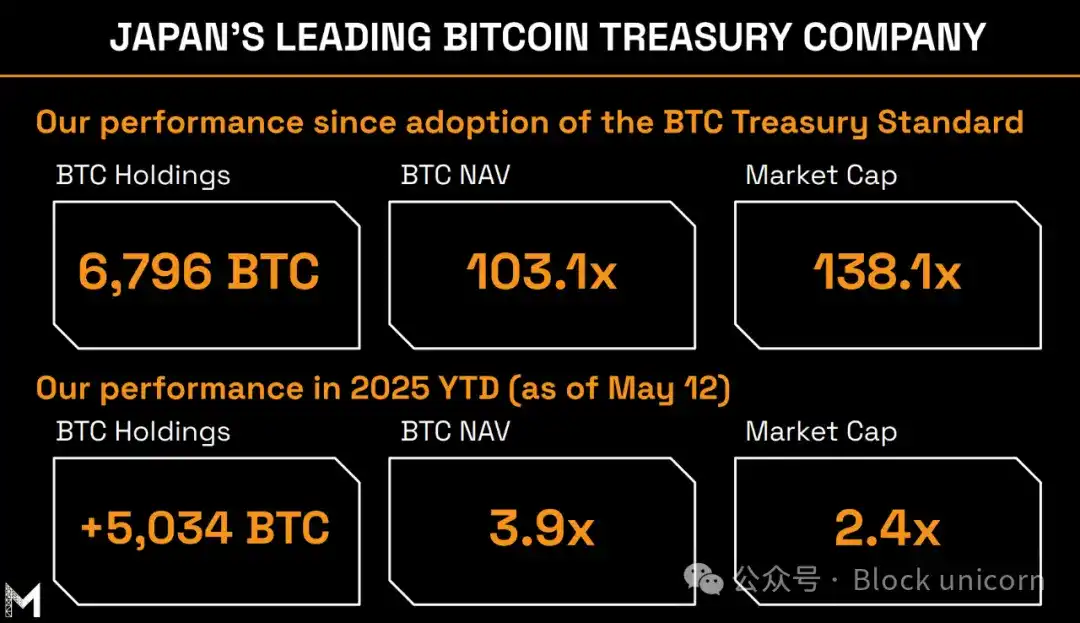
2025年第1四半期データ
・過去最高の営業利益:8億7,700万円の収益に対して5億9,200万円の利益
・ビットコイン収益:オプション料による7億7,000万円(総収益の88%)
・ホテル営業収益:わずか1億400万円(収益の12%)
・ビットコイン保有数:6,796(2024年末までに1,762)
・ビットコイン未実現損失:第1四半期に74億円、5月12日までに135億円の利益に反転
ビットコイン・インカムとは何でしょうか?簡単に言うと、現金担保のビットコイン・プットオプションを売却し、プレミアムを受け取り、オプションが行使された際に、より低い価格でビットコインをさらに購入します。
彼らの株価は?ビットコイン投資を始めて以来、3,000%上昇しています。一方、従来のホテル株は、2020年の安値からの回復にまだ苦戦しているかもしれません。
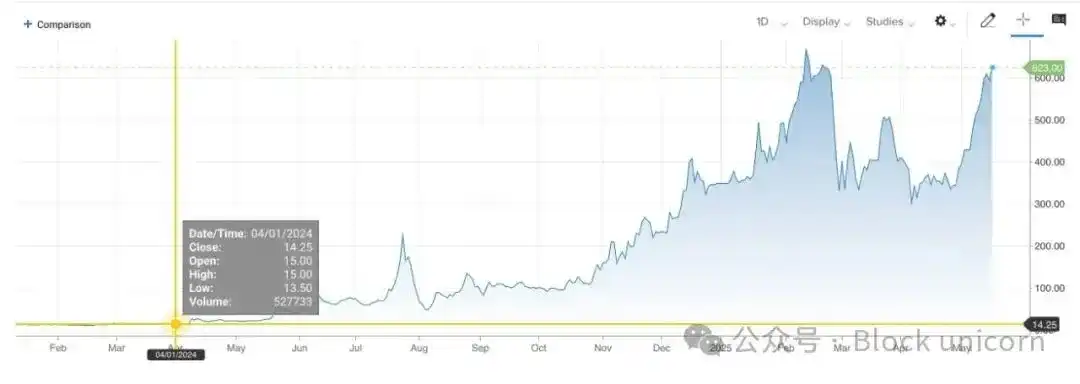
この期間中、ビットコイン自体は好調に推移しましたが、Metaplanet の 3,000% を超える利益はビットコインのリターンをはるかに上回っており、投資家が以下のものに対してプレミアムを支払う用意があることを示唆しています。
· 革新的な資金調達メカニズム
· 「BTC イールド」戦略の実行
· 日本の規制の枠組み内でビットコインへのエクスポージャーを得る機会
· ビットコインへのエクスポージャーを増幅させる同社の能力
資金はどこから来るのでしょうか?
簡単に説明しましょう。
1.ダイナミック ストライク ワラント(その微妙な点)
・投資家に 2 億 1000 万の「ワラント」を販売しました
・これらのワラントは、Metaplanet の株価が上昇した場合にのみ株式に変換されます
・結果:全員が利益を上げた場合のみ株主の希薄化が発生します
・市場価格を下回る価格で発行することなく、この方法で 766 億円を調達しました
2. ゼロクーポン債(無料のお金)
・お金を借りて 0% の利息を支払います
・なぜ無料でお金を借りたいと思うのでしょうか? ビットコインが急騰した場合、潜在的な上昇の可能性があるからです
・最新ニュース:0% の利息で 36 億円を借り入れました
3.ビットコインによる収入創出(ビットコイン自体に収益を生ませる)
· ビットコインの「保険」(現金で担保されたプット オプション)を販売します。
· ビットコインが急落した場合、さらに購入せざるを得なくなります(まさに彼らが望んでいることです)。
· ビットコインが急落しない場合、オプション プレミアムを受け取ります。
· 2025 年第 1 四半期には、収益の 88% がこの戦略から得られました。
4.ホテル事業からのキャッシュフロー
・彼らはまだいくつかのホテルを所有しており、四半期ごとに1億400万円の収益を生み出しています。
・この現金はすべてビットコインの購入に直接使用されます。
正のフィードバック ループ
・調達した資金を使用してビットコインを購入します。
・ビットコインの価格が上昇 → 株価が上昇します。
・株価が上昇 → より多くのワラントを売却できます。
・ワラントの資金を使用して、さらにビットコインを購入します。
・上記のプロセスを繰り返す。
なぜこれが機能するのか?
・株価が上昇した場合にのみ、新株(ワラント)を発行します。
・彼らはゼロ金利でお金を借りています(ゼロクーポン債)。
・彼らはビットコインのボラティリティから利益を得ています(オプション取引)。
· 全てはビットコイン購入のサイクルへと逆戻りする。
ビットコインが暴落し、株価も下落すれば、このメカニズム全体が機能しなくなる。ワラントを買う人は誰もいなくなり、債券は売りにくくなり、ビットコイン購入のための資金を調達できなくなる。株価への懸念について尋ねられたグロヴィッチ氏は、「まだ始まったばかりだ」と答えた。現在の保有量が国全体よりも大きいことを考えると、彼らの自信の強さに疑いの余地はない。
メタプラネットはまた、EVO FUND向けにさらに2100万ドルの債券を発行する計画を発表した。これは同社にとってこれまでで14回目の債券発行となる。これらの債券?当然ながら無利子だ。ビットコインがあれば、そんな利回りは誰も必要としないだろうから。同社はフロリダ州に完全子会社Metaplanet Treasury Corpを設立し、日本国外でのビットコイン購入機能の拡大を目指して2億5000万ドルの資金調達を計画している。どうやら、1つの国だけではもはや購買意欲を満たすのに十分ではないようです。
マイクロストラテジーとの比較
メタプラネットはヘッジを行っていません。ビットコイン50%、ホテル50%の戦略ではなく、オレンジ通貨(ビットコイン)戦略に全面的に投資しています。彼らのビジネスモデルは現在、以下の通りです。
・資金調達
・ビットコイン購入
・ビットコインのボラティリティから収益を得る
・繰り返し
メタプラネットの戦略は、マイケル・セイラー氏率いるマイクロストラテジーの変革に明らかに影響を受けています。しかし、この日本企業は異なる規制と文化環境で事業を展開しており、それが機会と制約の両方をもたらしています。
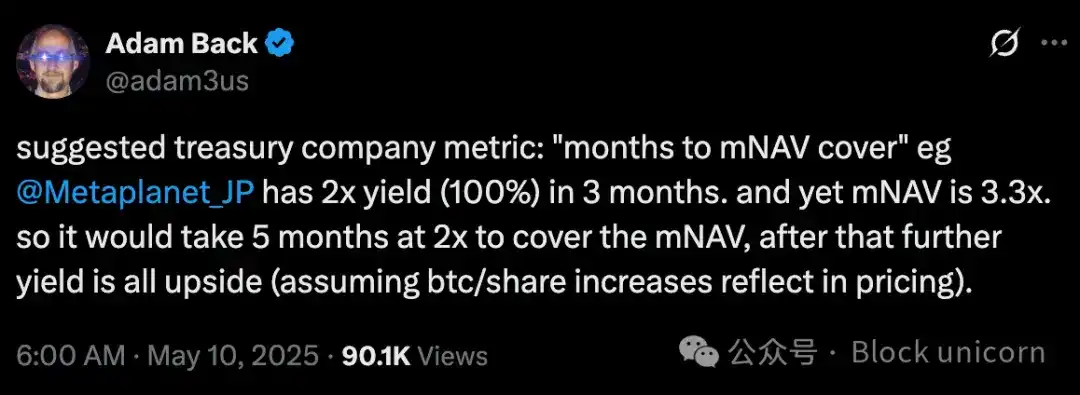
Metaplanetは、「BTC利回り」と呼ばれる独自の重要業績評価指標(KPI)を導入しました。これは、1株あたりのビットコイン保有量の長期的な増加を測る指標です。2025年第1四半期のBTC利回りは170%です。これは、企業が株式を発行しているにもかかわらず、株主が1株あたり170%多く保有するビットコインが増加することを表しています。
比較すると、Metaplanetが3ヶ月で達成した成果を、MicroStrategyは19ヶ月かけて達成しました。彼らの市場純資産額は、MicroStrategyの3.8倍の速さで増加しました。
成熟した米国資本市場と洗練された転換社債市場の恩恵を受けているMicroStrategyとは異なり、Metaplanetは日本のより保守的な金融環境に対応する必要があります。日本の社債市場は未発達であり、個人投資家はレバレッジをかけたビットコイン投資への関心が限られている可能性があります。
メタプラネットは、日本市場への進出をリードする企業であることも強みとしています。日本の上場企業の中で、ビットコインのプロキシとして有力な存在であることから、日本におけるビットコインへのエクスポージャーを求める国内外の資本を引きつけています。また、同社のホスピタリティ事業におけるバックグラウンドは、企業にとってのバッファーとなっています。純粋なビットコイン企業とは異なり、メタプラネットは、ビットコイン戦略が失敗しても理論上は会社を支えることができる事業を保有しています。これは、より保守的な投資家にとって、ある程度の安心感を与えるかもしれません。
当社の見解
メタプラネットの変革は、デジタル時代における企業の根本的な進化を象徴しています。同社は、従来のビジネスモデルが時代遅れになりつつあることを認識し、新興資産クラスへの積極的な投資を決断した企業です。メタプラネットは、基本的にマイクロストラテジーの戦略を継承し、日本市場向けに最適化しました。マイクロストラテジーは転換社債を発行し、メタプラネットは株価が上昇した場合にのみ株主の希薄化を引き起こすダイナミック・ストライク・プライス・ワラントの先駆者となりました。その結果は?日本の規制上の優位性に支えられた、より効率的なビットコイン蓄積エンジン。
この大胆さは注目に値します。企業変革の多くは段階的な変化を伴います。小売業者のオンライン化、メディア企業のストリーミングへの進出などです。一方、Metaplanetはコアコンピタンスを完全に放棄し、創業時には存在しなかった資産に賭けています。この戦略の成否は、ビットコインの長期的な動向に大きく左右されるでしょう。ビットコインが今後も機関投資家や政府機関に採用され続ければ、Metaplanetの初期のポジショニングは先見の明があったと証明されるかもしれません。同社は、ビットコインの人気を活かすレバレッジ型企業へと本質的に変貌を遂げるでしょう。
ビットコインが停滞したり、規制強化に直面したりした場合、メタプラネットの戦略は悲惨な結果を招く可能性があります。同社はホテル事業の縮小と、保有する仮想通貨による巨額の未実現損失を抱えることになるでしょう。確かに、メタプラネットは企業によるビットコイン導入の雛形を作り出し、他の企業がインスピレーションとして、また教訓として学ぶことになるでしょう。従来のビジネスモデルが絶えず破壊される世界において、最も合理的な戦略は、その破壊を全面的に受け入れることかもしれません。
生き残るためには、適応だけでなく、根本的な変革も必要となる場合があります。メタプラネットの経営陣は、ビットコインが価値保存の未来を象徴すると確信していました。彼らの先見の明があったのか、それとも無謀だったのかは、時が経てば明らかになるでしょう。しかし、停滞が退行を意味することが多い時代に、信念のためにすべてを賭ける企業の勇気には、称賛に値するものがあります。この変革が繁栄につながるのか、それとも危機につながるのかは、今日の日本における最も興味深い企業ストーリーであり続けています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事