

IOSG: Kalshiを通じて予測市場とその競争環境を探る

原題:「IOSG Weekly Brief|Kalshi #284を通して予測市場とその競争環境を探る」
原著者:Mario、IOSG Ventures
背景
予測市場は、将来の出来事の結果に基づいて取引を行う投機市場の一種です。その主な機能は、契約価格を通じて散在する情報を集約することです。特定の条件下では、契約価格は出来事の確率予測として解釈できます。1980年代以降、多くの研究で予測市場の精度が非常に高く、世論調査や専門家の意見といった従来の予測方法よりも優れていることが示されています。この予測能力は「群衆の知恵」に由来します。つまり、誰でも市場に参加でき、より良い情報を持つトレーダーは取引に参加する経済的インセンティブを持つため、価格を真の確率に近づけることができます。つまり、適切に設計された予測市場は、多数の個々の信念を効率的に統合して、将来の結果に関するコンセンサス予測を作成できます。
現代の予測市場の起源は、1980 年代後半のいくつかの先駆的な実験にまで遡ることができます。最初の学術的な予測市場は、1988 年にアイオワ大学で設立された Iowa Electronic Markets (IEM) でした。
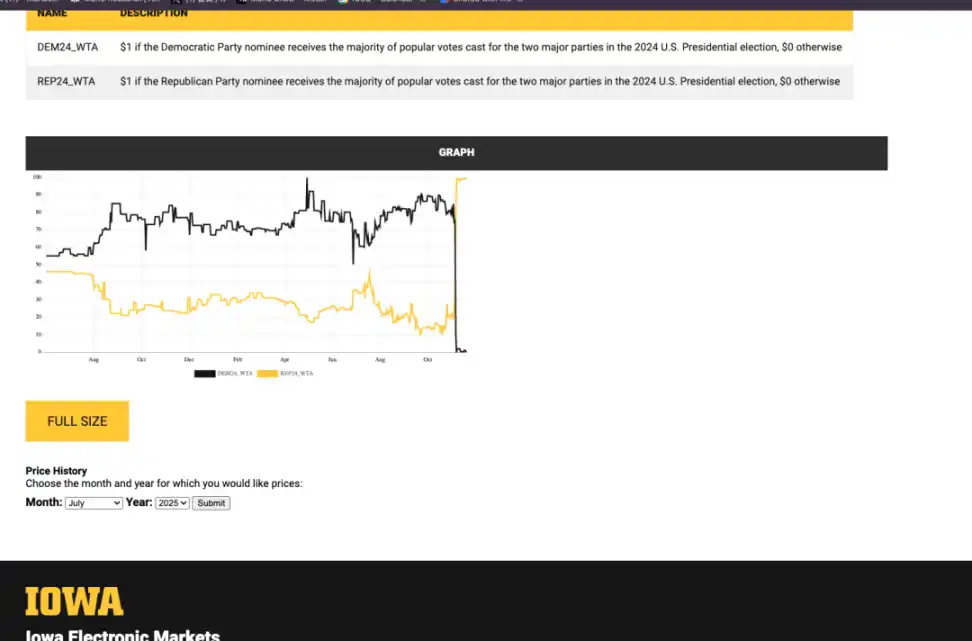
IEM は、米国選挙の結果に焦点を当てた小規模なリアルマネー市場 (規制当局により 1 人あたり約 500 ドルに賭け金が制限されています) です。規模が限られているにもかかわらず、IEM は長年にわたり優れた予測精度を示してきました。選挙前の 1 週間、市場は民主党と共和党の候補者を平均絶対誤差 1.5 パーセント ポイントで予測しましたが、同時期の前回のギャラップ調査では 2.1 パーセント ポイントでした。下のグラフは、選挙日が近づくにつれて予測の精度が向上し、市場に吸収される情報が増えるにつれて、予測の精度も向上し続けていることを示しています。

同時に、市場を利用して不確実な出来事を予測するという、先進的なアイデアも徐々に具体化しつつあります。経済学者のロビン・ハンソンは1990年に「アイデア・フューチャーズ」という概念を提唱しました。これは、人々が科学的または社会的な命題に賭ける制度を設立するというものです。彼は、この制度によって「目に見える専門家のコンセンサス」が形成され、正確な予測に報い、誤った判断を罰することで、誠実な貢献を促進できると考えています。彼は本質的に、予測市場を偏見に抵抗し、真実の啓示を促進するメカニズムと捉えており、これは科学研究、公共政策、その他の分野に適用可能です。この概念(「アイデア・フューチャーズ市場」)は当時としては非常に先進的であり、予測市場の理論的発展の基盤となりました。
1990年代には、リアルマネー市場と「仮想通貨」市場の両方をカバーするオンライン予測市場が登場し始めました。アイオワ大学の学術市場は現在も運営されていますが、「仮想通貨」市場は一般の人々の間でより注目を集めています。例えば、ハリウッド証券取引所(HSX)は、映画や俳優の「株式」を仮想通貨で取引するエンターテイメント予測市場として1996年に設立されました。
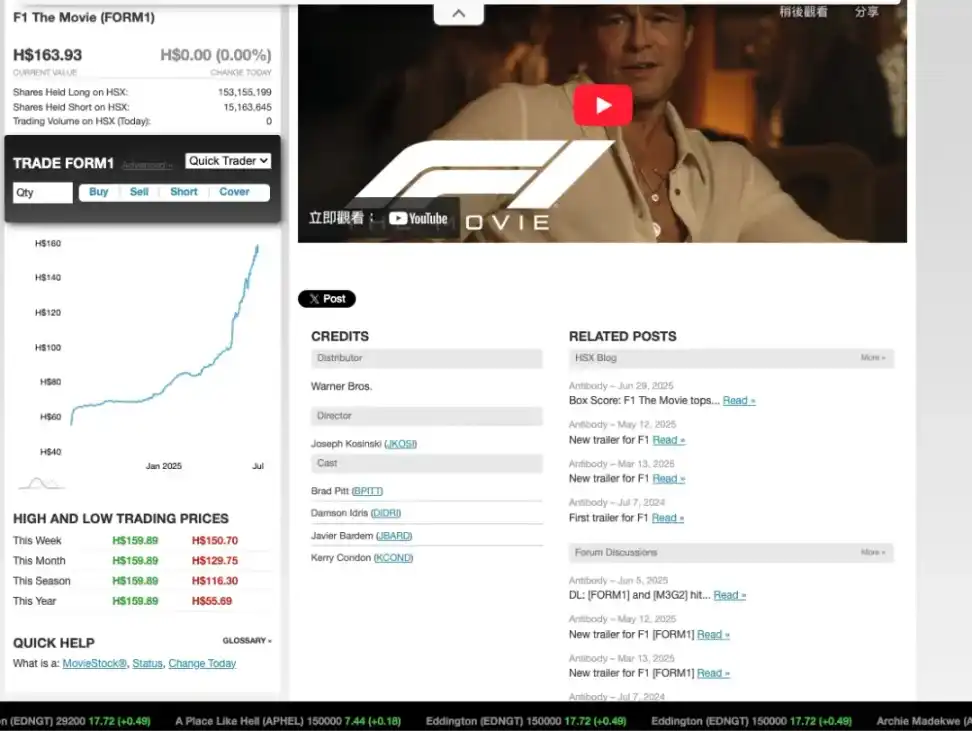
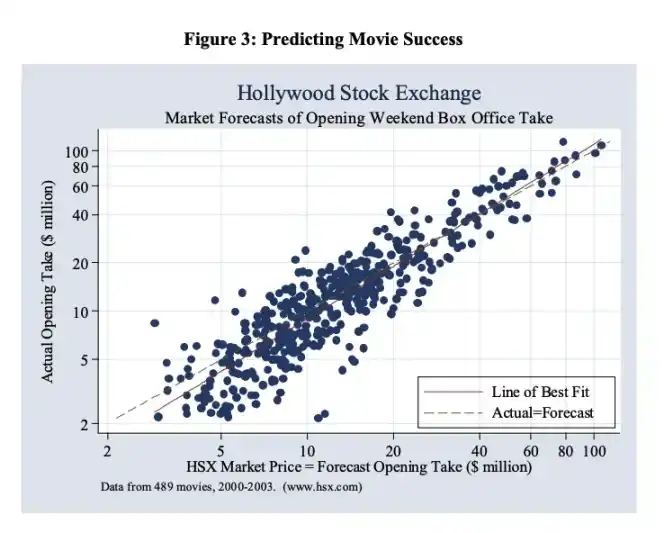
HSXは、映画の公開週末の興行収入やアカデミー賞の予測に非常に優れていることが証明されており、その正確さはプロの映画評論家を上回ることもあります。2007年には、HSXのプレイヤーは39の主要賞のうち32のアカデミー賞ノミネートを正確に予測し、8つの主要賞のうち7つの受賞者を的中させました。HSXは予測市場の典型的な例と見なされています。
理論的根拠と市場メカニズムの設計
予測市場の基本的なメカニズムは、市場参加者が真の情報を開示するよう動機付ける、インセンティブ両立的な構造を構築することです。トレーダーは実際のお金(または仮想通貨)で賭けるため、真の信念と個人情報に基づいて取引する傾向があります。
経済的な観点から見ると、適切に設計された市場は、トレーダーが主観的な確率に一致する価格を提示することで、期待収益を最大化できるようにする必要があります。
価格操作の防止という点では、学術研究により、予測市場は価格操作に対して非常に耐性があることがわかっています。価格をファンダメンタルズから逸脱させようとする試みは、多くの場合、より合理的な他のトレーダーに裁定機会を生み出します。彼らは反対の側で取引することを選択し、それによって価格をより合理的な位置に戻します。経験的データによると、市場操作は多くの場合すぐに修正され、市場流動性の向上にも役立つことが示されています。言い換えれば、市場操作を試みる者は、最終的には賢いトレーダーを「補助」する「ネギ」となり、市場価格は最終的に情報の真の状態を反映することになります。
Kalshi
Kalshiは、連邦規制の予測市場取引所であり、ユーザーは現実世界のイベントの結果に基づいて取引を行うことができます。米国商品先物取引委員会(CFTC)によって承認され、イベント契約を提供する最初の取引所です。イベント契約は、イベントが発生した場合に契約価値が1ドル、発生しない場合に0ドルとなるバイナリ先物(はい/いいえ)です。
ユーザーは「はい」/「いいえ」契約を0.01ドルから0.99ドルの間で売買することができ、価格はイベント発生確率に関する市場の暗黙の期待を表します。
予測が正しければ、契約は1ドルで決済され、トレーダーは利益を得ることができます。Kalshi自体はポジションを保有しません(ギャンブルサイトとは異なり、銀行のような役割は果たしません)。ロングとショートの当事者をマッチングするマッチングプラットフォームとしてのみ機能し、取引手数料から利益を得ています。
市場作成プロセス
提案と承認
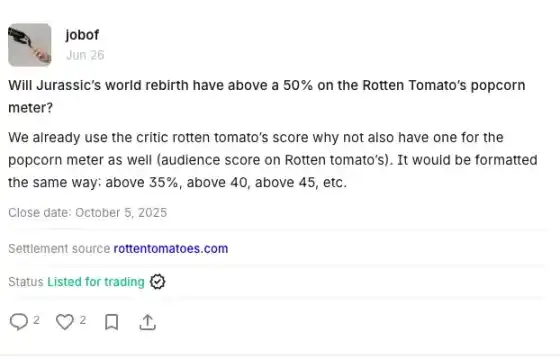
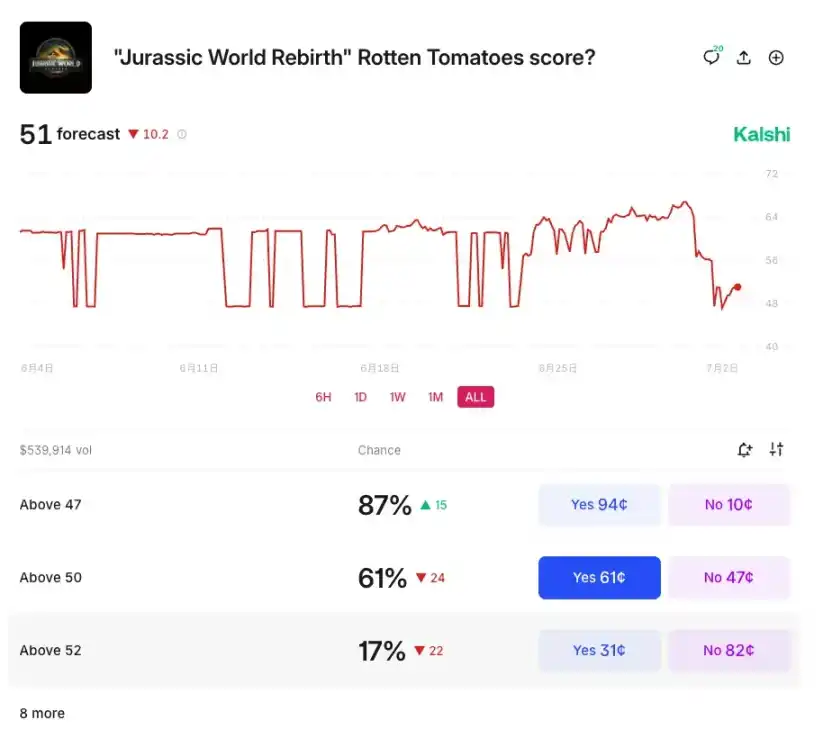
新しいイベント市場(yes/noバイナリ契約)は、Kalshiチームまたはユーザーが「Kalshi Ideas」を通じて提案できます。各提案は社内審査に合格し、明確なイベント定義、客観的な決済条件、許可されたイベントカテゴリーなど、CFTC規制基準を満たす必要があります。
契約認証
承認後、イベントはKalshiの指定契約市場(DCM)の枠組みの下で正式に開始され、文書には契約仕様、取引ルール、決済基準が記載されます。
オンライン取引
イベント市場が立ち上げられた後、米国のユーザーはKalshiのアプリ、公式サイト、またはRobinhoodやWebullなどのブローカーとの統合プラットフォームを通じて取引できます。
初期流動性と価格設定
注文板の仕組み
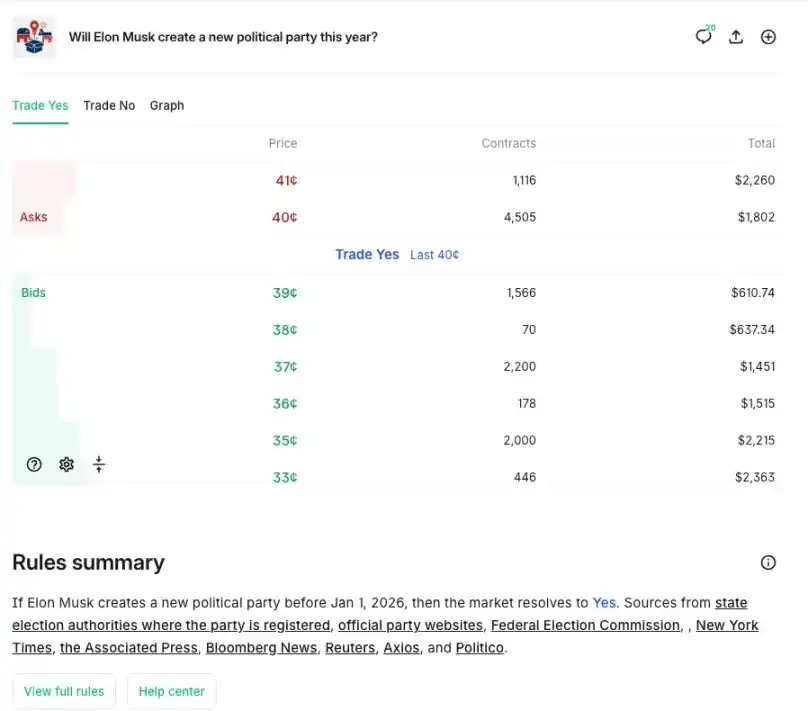
新しい市場が立ち上げられると、注文板は空で、どのユーザー(マーケット メーカーまたは通常のトレーダー)でも指値注文を出すことができます(例:$0.39 で「はい」を買う、または $0.61 で「いいえ」を売る)。
マーケット メイキングのインセンティブ
流動性を高めるために、メーカーは通常、手数料を無料にしていますが、一部の特別な市場では非常に低い手数料がかかります。
価格発見
価格は需要と供給によって動的に変化し、イベントの確率に関する市場のコンセンサスを反映します。例えば、誰かが「はい」を0.60ドルで買い、別の人が「いいえ」を0.40ドルで売った場合、システムは両者をマッチングさせ、契約を作成します。両者はそれぞれ0.60ドルと0.40ドルを投資し、合計は1ドルになります。
市場決済メカニズム
結果確認
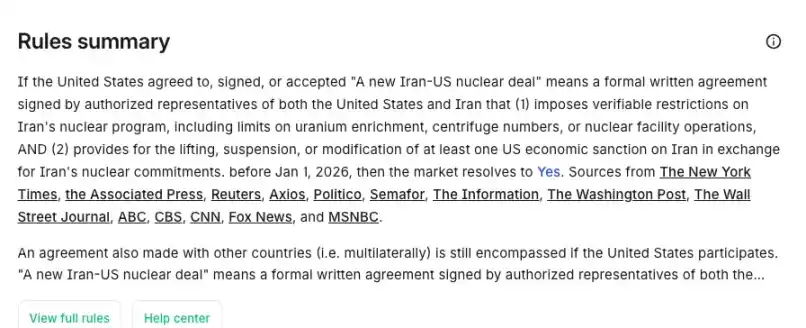
イベントの結果は、事前に指定された信頼できるデータソース(政府レポート、公式スポーツ結果など)に基づいて決定されます。
自動決済
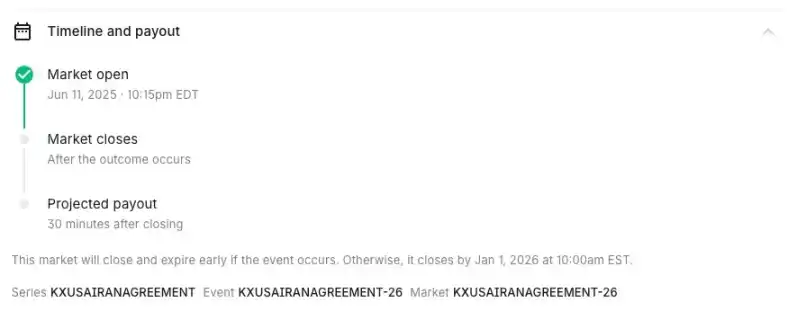
イベントが発生した場合、「はい」の契約を保持しているユーザーは、契約ごとに自動的に 1 ドルを受け取ります。それ以外の場合は、「いいえ」の側が勝ち、負けた側の契約はゼロにリセットされます。追加の決済手数料はかかりません。
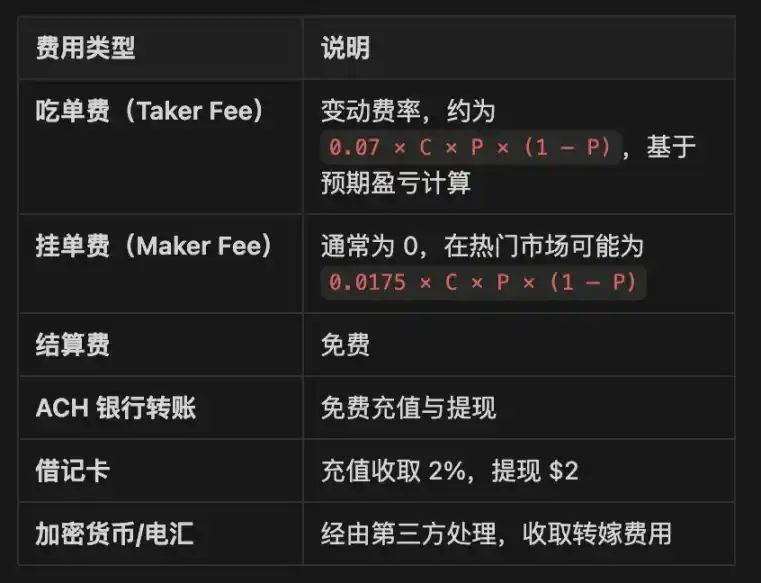
料金体系
設定: P = 契約価格、C = 契約数量
Polymarket
Polymarket の概要: Polymarket は、Polygon 上に構築された分散型予測市場プラットフォームで、ユーザーはイベントの結果に対応するバイナリ結果トークン (Yes/No トークン) を取引できます。条件付きトークン フレームワーク (CTF) を使用しているため、結果トークンの各ペアはステーブルコイン (USDC) で完全に担保されており、取引メカニズムではハイブリッド中央指値注文帳 (CLOB) を使用して効率的なコンプライアンスを実現しています。市場決済は、紛争に強い分散型解決システムである UMA の Optimistic Oracle を介して行われます。
条件付きトークンフレームワーク (CTF) と結果トークン
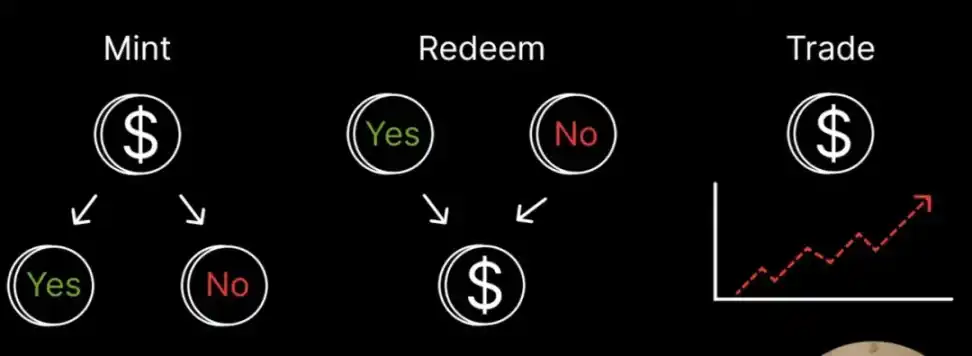
Polymarket は、Gnosis の条件付きトークンフレームワークを使用して、各市場結果を条件付きトークンとして表し、Polygon チェーンにデプロイします。バイナリ市場の場合、Yes トークンと No トークンなど、同じ量の USDC を担保として 2 つの ERC-1155 トークンが生成されます。
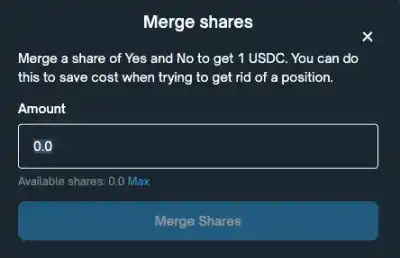
1 USDC を分割すると、1 Yes トークン + 1 No トークンが生成され、Yes/No トークンをマージすると 1 USDC がロック解除されて返され、各トークンのペアが完全に担保されることが保証されます。イベントが終了すると、正しい結果に対応するトークンのみが 1 ドルの価値を持ち、間違った結果に対応するトークンは価値を失います。
ハイブリッドオーダーブックアーキテクチャ(CLOB/BLOB)
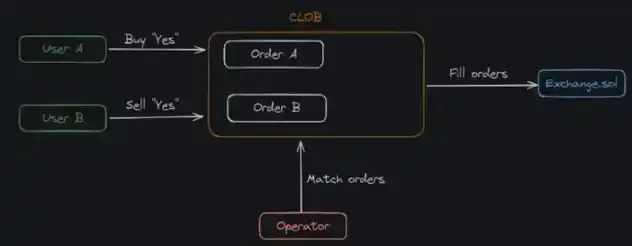
Polymarketは、バイナリリミットオーダーブック(BLOB)と呼ばれるハイブリッドアーキテクチャを採用し、オフラインの注文管理とオンチェーンの取引構造を統合しています。ユーザーはオフラインで注文に署名し、オペレーティングノードは一致する注文を検索します。一致する注文がある場合、スマートコントラクトを通じてオンチェーンの経済取引が完了します。
注文ライフサイクル
· ユーザーはチェーン外で EIP-712 注文に署名します (例: Buy YES @$0.62)
· オペレーティング ノードはオフラインの注文帳を管理します
· 一致する注文がある場合、オペレーティング ノードは一致結果を Exchange.sol コントラクトに送信します
· チェーン上でアトミック スワップが実行され、決済が完了します
アトミック スワップの例
· 購入と販売: 1 人が Yes を $0.40 で購入し、もう 1 人が Yes を $0.40 で販売します。 USDC と Yes トークンは契約を通じて交換されます
· 購入 vs 購入: 2 人が Yes/No を互いに購入し、契約により合計 1 USD が抽出され、2 人のユーザーの Yes/No トークンに分割されます
· 販売 vs 販売: 2 人が同時に Yes/No を販売し、トークンをマージしてデポジットを返還します
· 部分取引、複数注文マッチング、価格控除、統合取引、アトミック実行をサポートします
UMA Optimistic Oracle
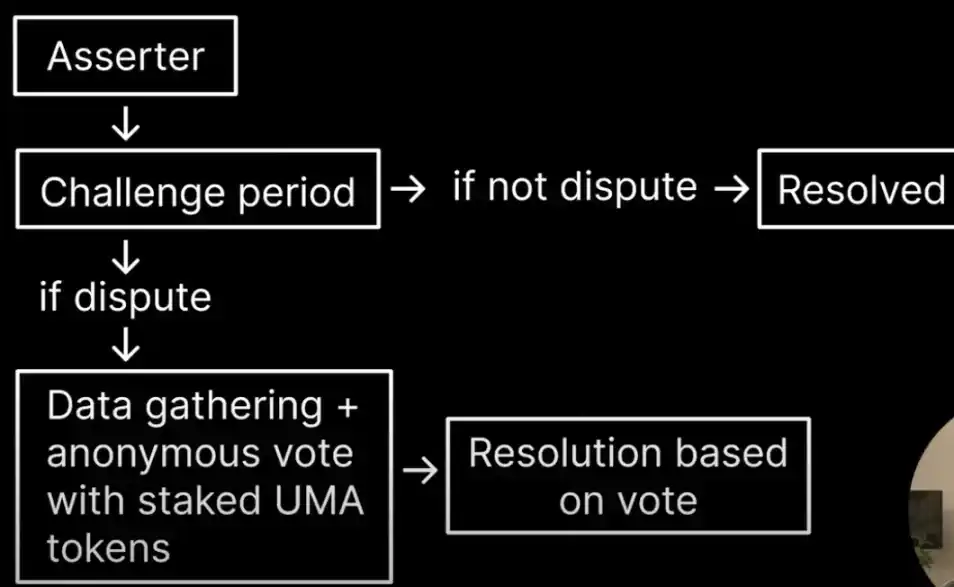
内部裁定やデータソースを使用する従来の取引所とは異なり、Polymarket は UMA の Optimistic Oracle を通じてコミュニティを通じてコンセンサスを形成します。
イベント後、誰でもこの市場の結果開示 (提案) を提出し、証拠金を賭けて紛争に参加できます。期間
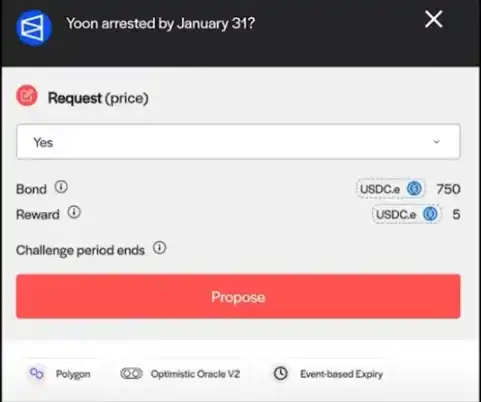
異議がなければ、この結果が受け入れられます。異議がある場合は、UMAコミュニティの投票によって解決されます。
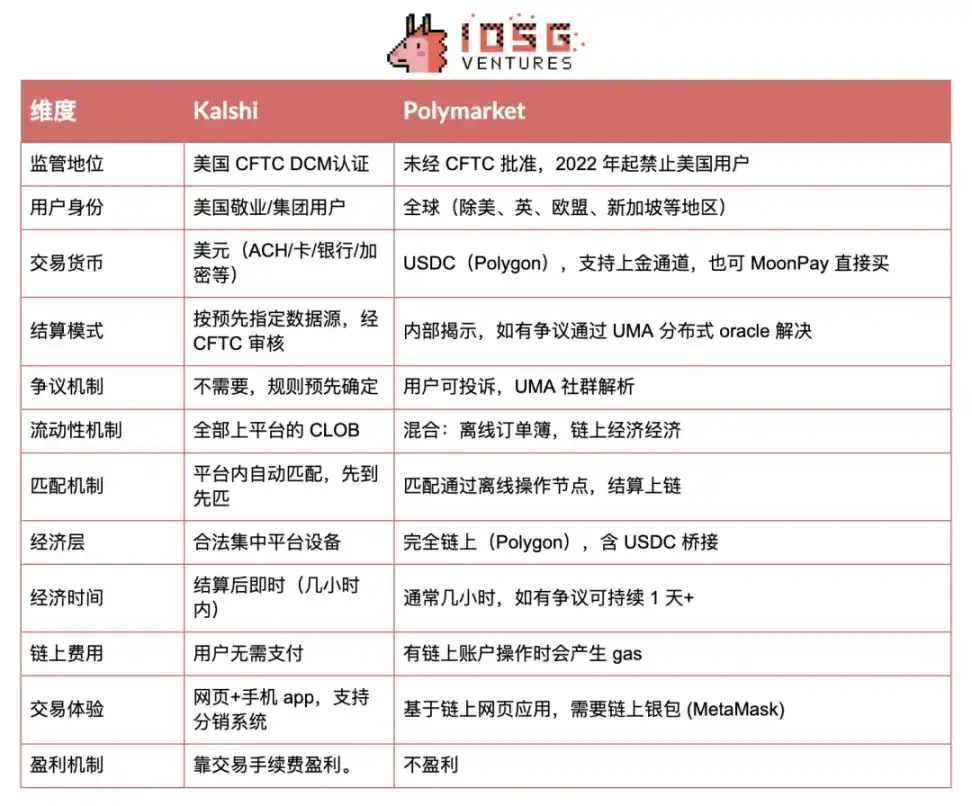
Kalshi vs Polymarket:構造と技術の比較
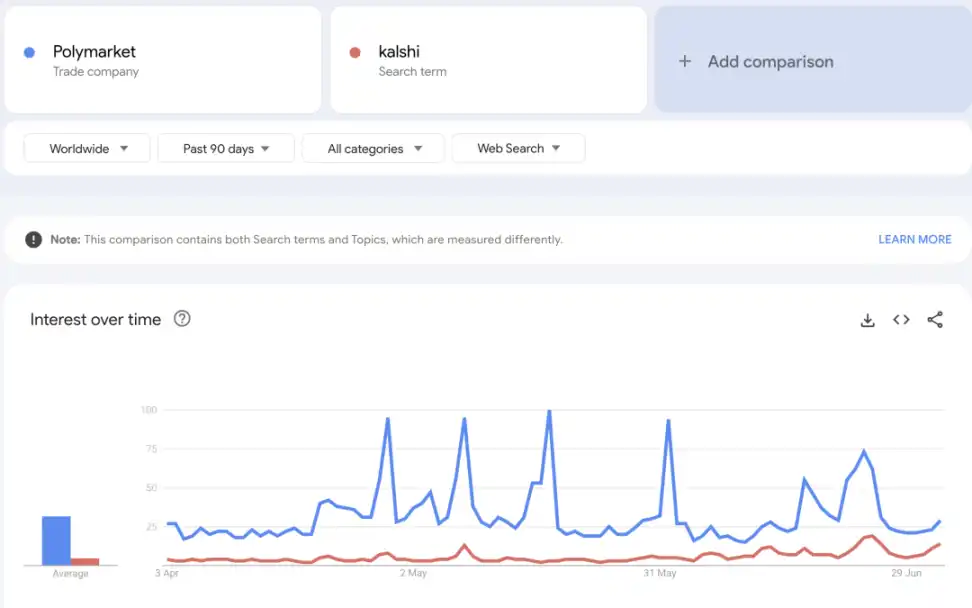
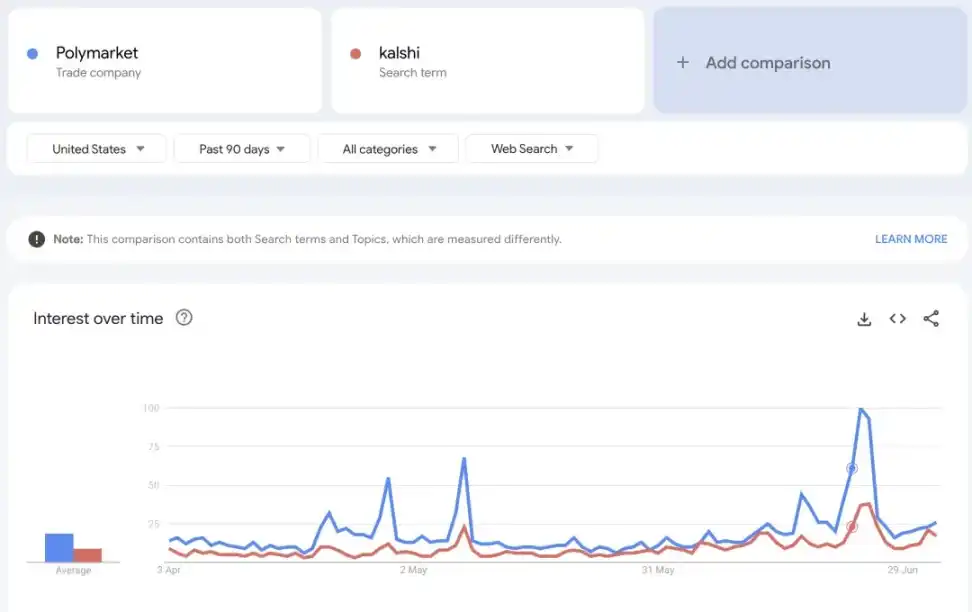
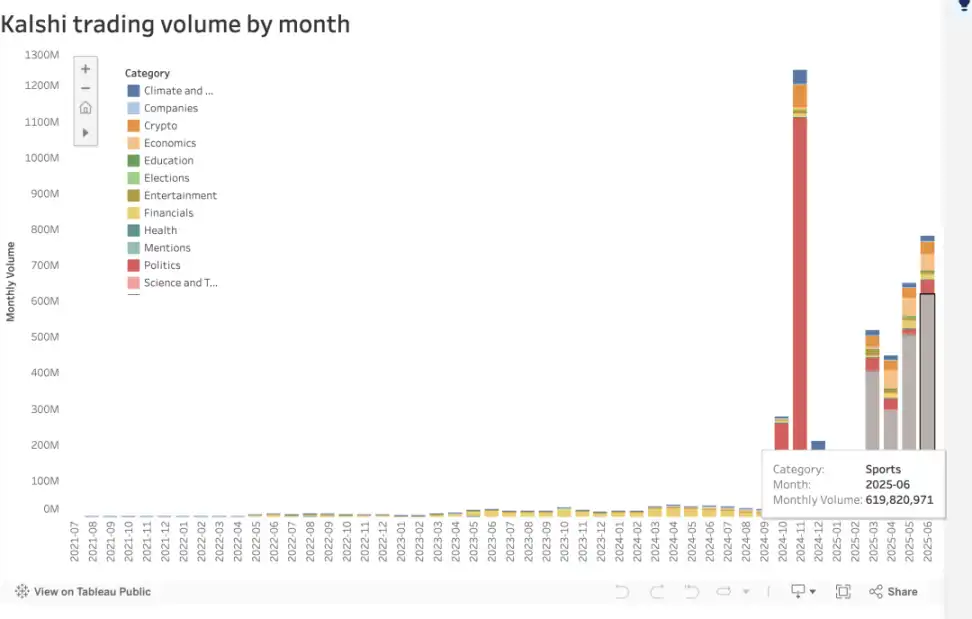
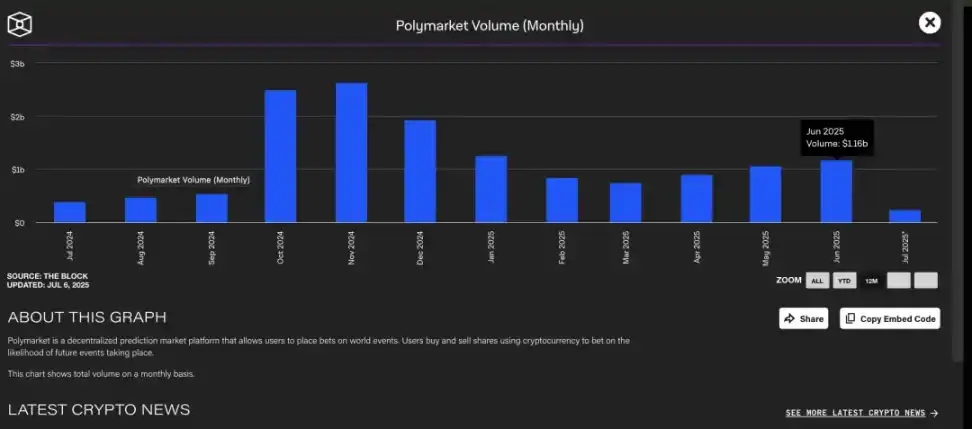
6月のPolymarketのプラットフォーム全体(政治、テクノロジー、エンターテイメント、その他の市場を含む)の取引量は11億6000万ドルで、Kalshiの約8億ドルをわずかに上回りました。
市場拡大戦略/成長の勢い
学術的洞察:暗号通貨トークンへの賭け
最近の査読済み研究「暗号通貨トークンへの賭け?」は、暗号通貨トークンと仮想通貨の関連性を強く示唆しています。暗号資産とギャンブル行動。研究者らは Google トレンドを使用して個人投資家の注目度を代理評価し、いくつかの注目すべきパターンを明らかにしました。
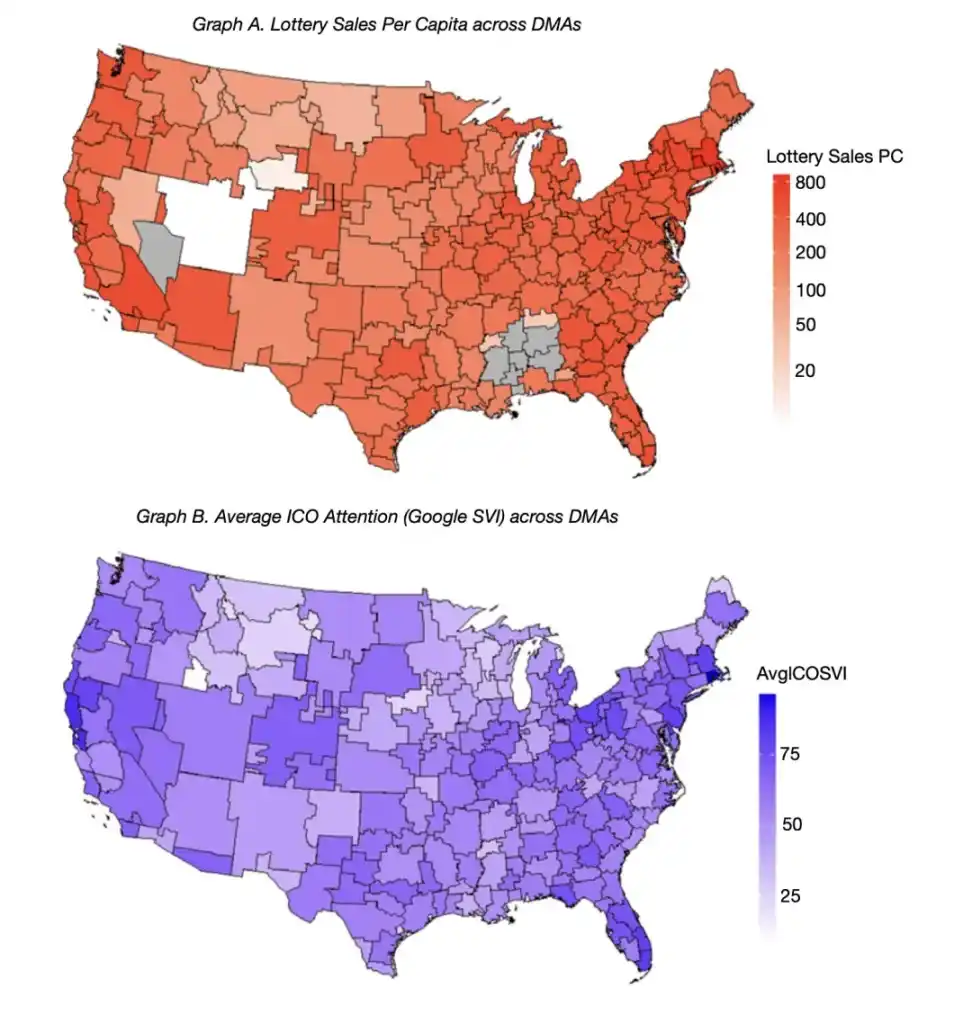
1. 一人当たりの宝くじ売上高は暗号トークンへの注目度を予測できる
Google 検索ボリューム インデックス (SVI_{i,d}) は、初期コイン オファリング (ICO) または NFT プロジェクト i が特定の市場エリア (DMA) d でリリースされたときに受けた注目度を表します。回帰モデルの主要な係数 β₁ は、地域のギャンブル傾向が暗号資産への注目度に与える影響を測定します。f(X_d) は、ICO または NFT への注目度に影響を与える可能性のある地域の制御変数を表します。
モデルにおける X_d の主な説明変数は、一人当たりの宝くじ売上高であり、トークン特性との相互作用項が含まれます。
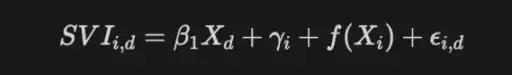
回帰分析の結果、米国で一人当たりの宝くじ売上高が高い DMA では、以下の点で Google 検索アクティビティが有意に高いことがわかりました。
イニシャル・コイン・オファリング (ICO): 回帰係数は 6.28 ~ 6.88 で、p 値は 0.01 未満であり、統計的に有意です。
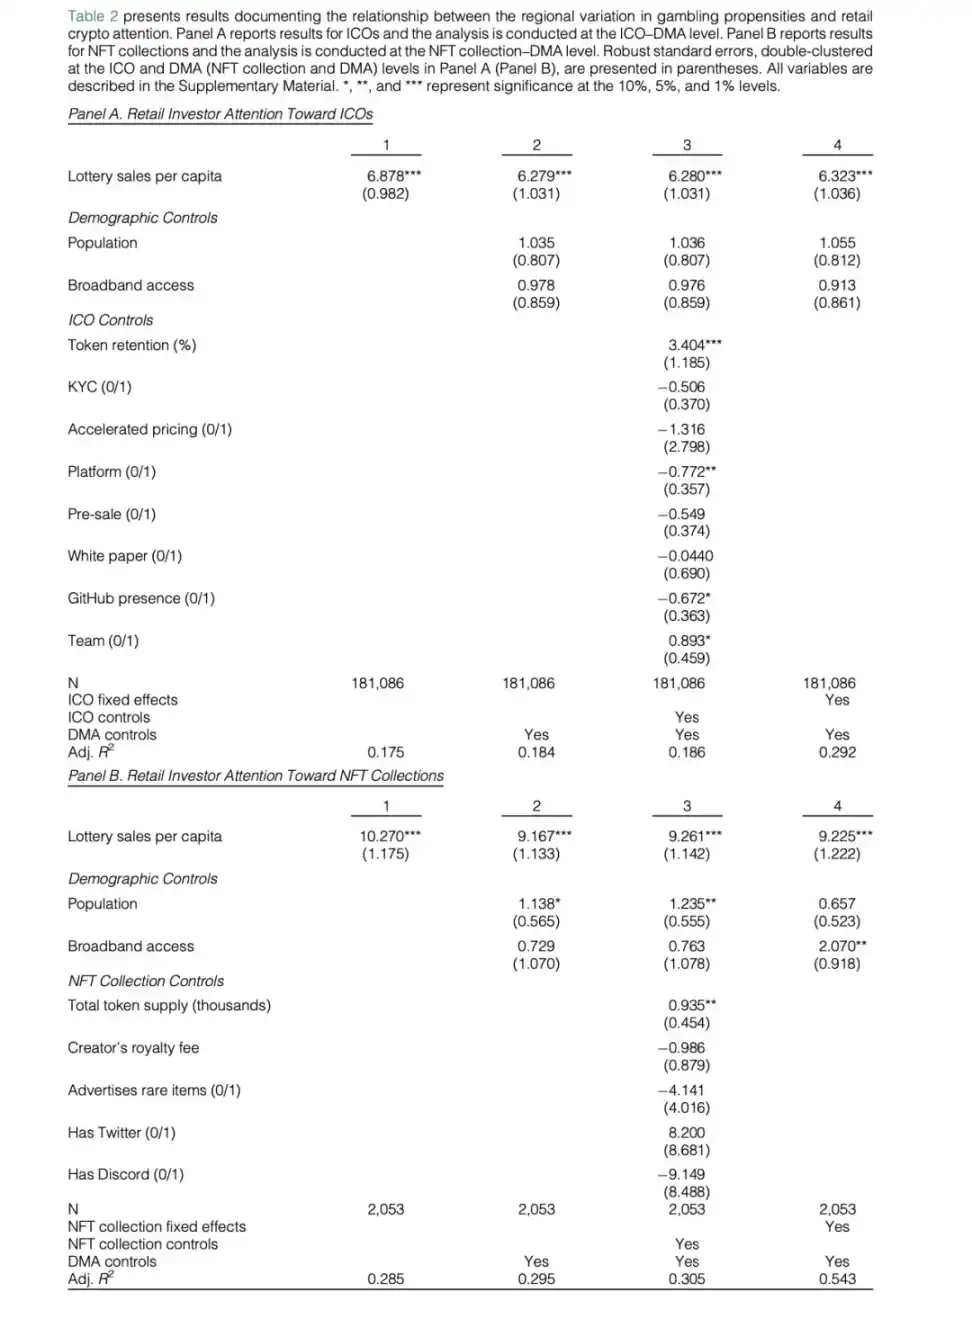
これは、ギャンブラーと個人向け暗号投資家の行動に高い重複があることを示しています。
2. ウォレットの注目と投資結果
一人当たりの宝くじ売上高が高い地域では、ICO または NFT がリリースされた後にウォレットアクティビティが急速に増加します。
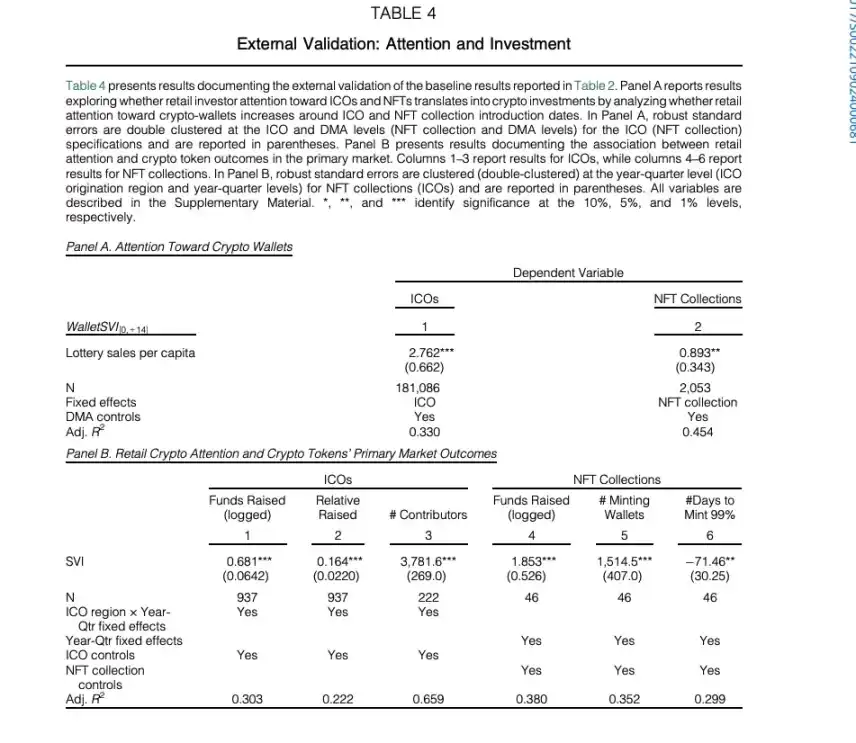
ICO/NFT リリース期間中、ウォレット関連の検索 (Wallet SVI) (MetaMask、Coinbase Wallet など) の急増は、宝くじの売上高が高い地域でより顕著です。
これらの地域では、資金調達額が高く、参加者が多く、NFT の鋳造速度が速いことも示されています。
3. 自然実験としてのギャンブル合法化
この論文の表 7 では、自然実験として、米国のさまざまな州におけるスポーツ賭博の合法化のタイミングの違いを使用しています。結果は、州でギャンブルが合法化されると、宝くじの売上が多い地域では暗号資産への注目度が大幅に低下することを示しています。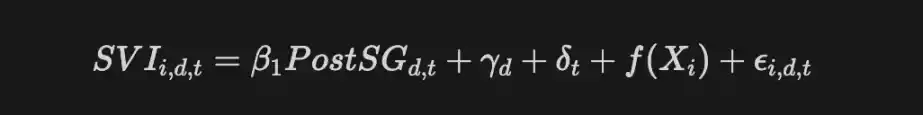
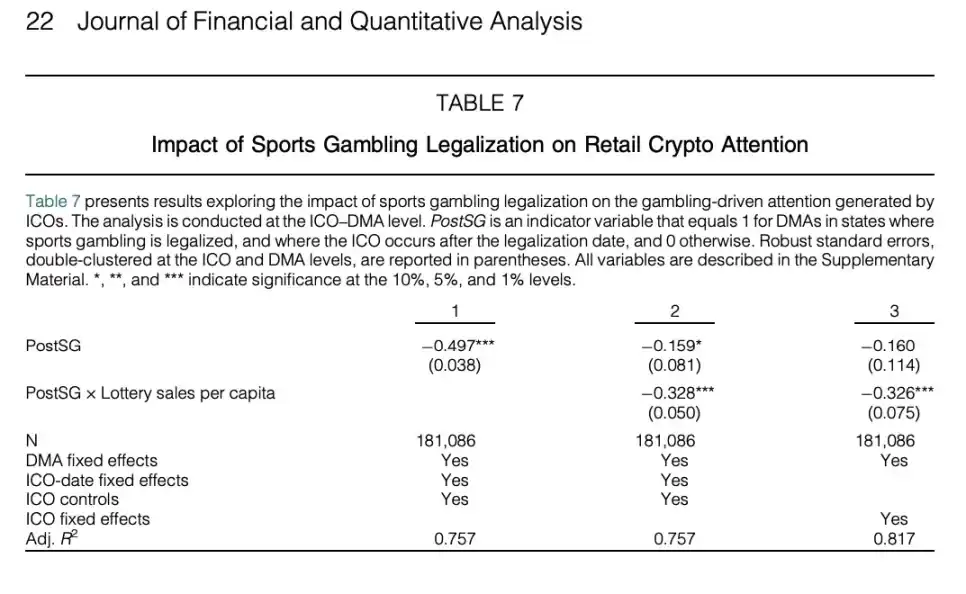 回帰モデルにおける相互作用項(PostSG × 宝くじ売上)は強い負の相関を示し、非常に有意です。これは、暗号トークンとギャンブル行動の間に「代替効果」があることを意味します。合法的なギャンブルチャネルが登場すると、暗号資産への投機的な関心は低下するでしょう。論文全体の結論は非常に明確です。「ギャンブルの嗜好は、個人投資家の暗号資産市場への関心を強く予測できる」ということです。暗号資産取引は「ギャンブルに似ている」だけでなく、一部のユーザーにとってはギャンブルそのものです。
これらの調査結果は、この対比をさらに裏付け、リスク許容度が高く、カジノやCoinbaseなどのプラットフォームで投機的な興奮を求めるタイプのユーザーの存在を浮き彫りにしています。
暗号ギャンブル市場:代表例としての Stake.com
市場規模を測るには、Stake.com などの暗号ネイティブ ギャンブル プラットフォーム(暗号資産のトップアップのみをサポート)の台頭を参照することができます。
わずか数年で、Stake は世界中のユーザーの間で高リスク、高報酬のエンターテイメントに対する大きな需要を捉え、爆発的な成長を遂げました。
· 驚異的な収益規模:Stake は 2022 年に約 26 億ドルのゲーム総収益を達成し(2020 年はわずか 1 億 500 万ドル)、世界最大級のゲーム企業にランクされています。成長は依然として続いており、Stakeの2024年の収益は約47億ドルに達し、2022年から約80%増加しています。比較対象として、従来の大手企業であるEntainの2024年の収益は約50億ドル、Flutterは約140億ドルに達しています。Stakeも同水準に達しています。
・ユーザー規模とカバー率:2023年現在、米国や英国などの市場でブロックされているにもかかわらず、このプラットフォームは60万人以上のアクティブユーザーを擁しています。そのユーザーは主に東南アジア、日本、ブラジルなど、オンラインギャンブルの規制が緩い地域に集中しています。世界中で何十万人もの人々が地理的制限を突破し、依然として暗号資産ギャンブルプラットフォームに集まっており、市場の巨大な抑制された需要を反映しています。
・世界の主要プレーヤー:Stakeの爆発的な成長により、同社は世界第7位のブックメーカー(収益ベース)となり、多くの従来のスポーツベッティング会社を上回っています。有名なアメリカのギャンブルプラットフォームであるDraftKingsの収益がStakeに遅れをとっていることは注目に値します。これは、暗号資産主導のギャンブルモデルが、従来のブックメーカーが到達するのが難しい新しい市場(TAM)を開拓していることを示しています。
予測市場が従来のブックメーカーよりも優れている理由:
イベント中に取引可能(早期支払い/ストッププロフィット)
Kalshiのような予測市場では、イベント終了前にポジションを売買できるため、利益と損失を事前に確定できます(香港ジョッキークラブの「早期支払い」機能に似ています)。これにより、次のような利点があります。
· 不確実な状況でリスクを積極的にヘッジする
· 投資ポートフォリオを動的に調整する
· より柔軟に投機的な決定を下す
· 従来のブックメーカー(Stake、Bet365など)
一部の最新のブックメーカーも早期決済機能を提供していますが、次のような制限があります。
· 運営権はブックメーカーにあり、ユーザーには
· 価格の下落や手数料が発生する可能性があります
業界全体の規模
Stake は、暗号ギャンブル市場の一例にすぎません。業界レポートによると、暗号資産カジノからのギャンブル収益は2024年に810億ドルを超え、多くの国で規制が強化されたにもかかわらず、その成長を止めることができていません。
この数字は、暗号資産での賭けによって生み出された総収益を表しており、「暗号資産 × ギャンブル」の交差点が非常に大きなユーザーと資金のプールを形成し、現在は主にオフショアまたは規制されていないプラットフォームに流れていることを示しています。
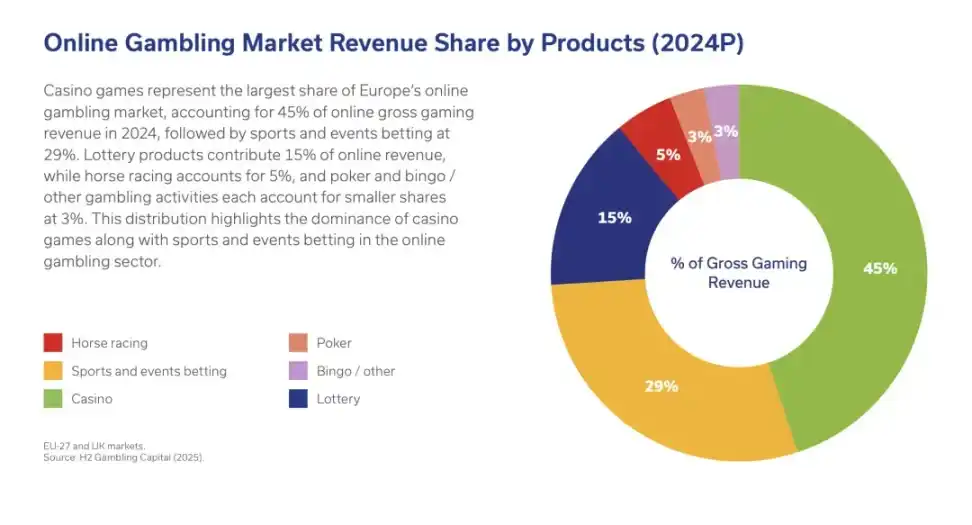
Stake.comの成功は、次のことを明確に証明しています。
次のような巨大な市場グループが存在します。
・取引に暗号資産を使用することに慣れている。
・投機や高ボラティリティイベントを好む。
・従来のチャネル以外での「賭け」に参加することに熱心である。
これらの人々は、本質的に予測市場の中核ユーザーグループですが、現在はStakeなどの規制されていないプラットフォームに集中しています。
完璧な市場構造とコンプライアンス監視を備えたKalshiのような規制された取引所は、コンプライアンスに準拠した刺激的な体験を提供しながら、このユーザーグループの一部を引き付けることが期待されています。Stakeの成長規模は、これらのユーザーが合法的なプラットフォームに移行した場合、米国市場における「暗号資産風」ギャンブル活動の年間TAM(総アドレス可能市場)が数十億ドルに達する可能性があることを示しています。
ユーザーの重複:人口統計学的特性と行動の一貫性
これは単なる理論的な重複ではありません。複数の研究や調査により、仮想通貨トレーダーとギャンブラーは、主要な人口統計学的特性と行動特性において高い共通点があることが確認されています。
多くの場合、両者は同一人物、あるいは同一人物です。以下に、顕著な共通点をいくつか挙げます。
若年、男性、リスク志向:仮想通貨取引とスポーツ/カジノ賭博はどちらも、一般的にリスク許容度の高い若い成人男性に人気があります。彼らは取引量の多い資産と大きなリターンを追い求めます。ラトガース大学の調査によると、毎月ギャンブルをする人の50%以上が過去1年間に仮想通貨を取引しており、リスクの高い株式トレーダーの75%以上も仮想通貨を取引しています。研究者たちは、「仮想通貨取引は、ギャンブル行動をコントロールするのが難しい人にとって大きな魅力を持っている」と述べています。言い換えれば、典型的なRobinhoodの仮想通貨デイトレーダー(若く、スリルを求め、直感でスタッドミームコインを購入する人)は、勝利を追い求めるスポーツベッターやポーカープレイヤーと非常によく似ています。
24時間365日オンライン:仮想通貨市場は24時間365日、世界中で継続的に取引されています。オンラインギャンブルもいつでも参加でき、継続的なドーパミン刺激をもたらします。ギャンブルから仮想通貨取引に転向した人の多くは、「いつでも取引できる」という特徴に魅力を感じており、特に週末や深夜に取引できると述べています。インターネットを頻繁に利用し、衝動的な人にとって、仮想通貨もギャンブルもノンストップの刺激を提供してくれます。常に賭けられるゲームがあり、常に値上がりしたり値下がりしたりする通貨があるからです。
したがって、Kalshiがターゲットとできるのは、まさに仮想通貨取引コミュニティとギャンブルコミュニティにまたがる、投機に熱心な個人ユーザーです。これらのユーザーは既に同様の行動をとっています。重要なのは、コンプライアンスに準拠した安全なフレームワークの下で、同様の刺激的な体験を提供できる製品を提供することです。また、行動の重なりは、カルシのマーケティングにおいて、市場を予測する喜び(ギャンブルユーザーに印象付けるため)と、金融的かつ合理的な取引特性(投資家の自己認識に印象付けるため)の両方を強調する必要があることを示しています。
暗号通貨業界のナラティブの進化:コンプライアンスに向けて
ここ数年、暗号通貨業界を取り巻くナラティブは、「規制されていない」自由なイノベーションから、機関主導の規制コンプライアンスへと劇的に変化しました。この変化は、Kalshiのような規制対象プラットフォームに有利な競争環境をもたらし、規制上の堀(CFTC承認)の戦略的価値を浮き彫りにしました。
伝統的な金融機関への接近:現在の傾向として、大手の伝統的な金融機関や政府が暗号通貨業界に積極的に参加し始め、信頼性と規範をもたらしています。例えば、2023年には、世界最大の資産運用会社であるブラックロックがビットコインETFの申請を行い、SECがスポットETFを承認する可能性があるという市場の楽観的な見方が広がりました。2025年6月には、米国上院がステーブルコイン規制法(GENIUS法)を可決し、連邦レベルでの暗号通貨規制を確立しました。地政学的なレベルでは、トランプ前米大統領のチームも「国家ビットコイン準備金」といった仮想通貨に優しい政策を提案しました。これらの兆候はすべて、仮想通貨がもはや周縁的な分野ではなく、コンプライアンスと主流の金融システムに組み込まれつつあることを示しています。
コンプライアンスは堀:この新しい環境において、コンプライアンスは競争力です。業界は「迅速な試行錯誤」から「コンプライアンスと安定性」へと移行しました。Kalshiは、米国で全米コンプライアンス取引所(指定契約市場、DCM)となるために、CFTCの承認取得に6年を費やしました。DCMは、スポーツ賭博を禁止しているカリフォルニア州やテキサス州などを含む50州でイベント契約取引を合法的に提供できます。この資格を模倣することは非常に困難です。対照的に、Kalshiの仮想通貨ネイティブの競合企業であるPolymarketは、依然として規制のグレーゾーンにあり、米国で合法的に運営することができないため、政策攻撃に対して脆弱です。 「制度化された暗号資産」という現在の潮流において、Kalshiの連邦コンプライアンスステータス自体がセールスポイントとなり、信頼性、法的明確性、そして全国的なアクセスをもたらします。これはまさに業界の発展方向です。つまり、Kalshiはコンプライアンスにおいて既に先行しており、他のプラットフォームは依然として追い上げに苦戦しています。
Kalshiの戦略:「ギャンブル」ではなく「取引」+Robinhoodの流通チャネルとしてのポジショニング
Kalshiはブランドポジショニングに非常に慎重で、「ギャンブル」というレッテルを意図的に避け、「イベント契約」投資ツールを提供し、規制された取引所資格を持つという、新しいタイプの取引プラットフォームへと自らを位置づけています。この戦略は非常に先進的です。
「私たちはブックメーカーではありません」 - 言葉とモデルの違い:Kalshiの創設者と経営陣は、このプラットフォームはディーラーではなく、マッチング取引所であることを繰り返し強調しました。ディーラーとして機能し、ユーザーが損失を出すように賭けるブックメーカーとは異なり、Kalshiは注文のマッチングと手数料(株式取引手数料に類似)の請求のみを担当しています。Kalshiの担当者は次のように述べています。「私たちは単なる取引所です。他者の勝ち負けに頼って利益を得ることはありません。」
CEOのタレク・マンスール氏は、「もしこれをギャンブルとみなすなら、金融市場全体をギャンブルとみなすべきだ」とさえ疑問を呈した。
この一文は、カルシのポジショニングロジックを要約している。「7月に記録的な高温になるかどうか」という契約を購入するなど、イベント契約を金融デリバティブとして扱うことは、サイコロを振るのではなく、原油先物や収益オプションを購入するのと同じである。この言語変換戦略は非常に効果的で、規制意識を最適化するだけでなく、ユーザーが「賭け」ではなく「投資」と捉えやすくなる。
Robinhoodとの統合:カルシは2025年初頭にRobinhoodとの提携を発表した。Robinhoodは1,500万人以上のアクティブユーザーを抱え、若い個人投資家の集いの場となっている。この提携により、Robinhoodは「予測市場」機能ブロックを社内で立ち上げることができ、ユーザーはKalshiが提供するイベント契約(経済データ予測やスポーツの結果など)をアプリ内で直接取引できるようになりました。これにより、Kalshiのリーチは大幅に向上しました。この統合により、Robinhoodの株価は約8%上昇し、投資家はKalshiの付加価値の可能性に楽観的な見方を示しています。Robinhoodのエコシステムに組み込まれることで、Kalshiは高額なユーザー獲得コストを回避し、予測市場をユーザーの既存の資産クラス(株式、オプション、暗号通貨)に自然に組み込み、製品を標準化します。
「ギャンブル」の回避:Kalshiはマーケティング資料やメディア資料で「ギャンブル」という言葉を意図的に避けています。例えば、契約名は「Yes/Noイベント契約」とし、ブログや教育資料ではギャンブルの興奮ではなく、予測機能と情報価値を強調しています。
Robinhoodとの提携においても、プロモーション用語はギャンブル用語を一切使わず、「イベント取引を大衆に」という表現に重点が置かれています。このような洗練されたブランド構築は、規制への対応と、ユーザーのギャンブルに対する偏見を払拭するためのものです。予測市場を「取引体験」としてパッケージ化することで、Kalshiはより幅広いユーザー層を惹きつけています。そこには、投機は好きだが「合理的に投資している」と思いたいユーザーも含まれています。
ギャンブルと取引の境界線は常に曖昧でした。定量金融を学ぶ私たちは、市場の変動はランダムウォークとブラウン運動であるとよく教えられます。しかし、これはまた、ある疑問を提起します。取引がボラティリティ、投機心理、そして感情によって動かされるのであれば、それは本当にギャンブルと違うのでしょうか?期待値がプラスのハイリスクイベントに賭ける場合、それはやはりギャンブルと言えるのでしょうか? 「ギャンブラーの破滅理論」によれば、賭け金を増やし続けながら負けてもコードを減らさないギャンブラーは、たとえ各賭けの期待値がプラスであっても、最終的には破産する。では、私たちは皆「ハイレベルなギャンブラー」なのだろうか?
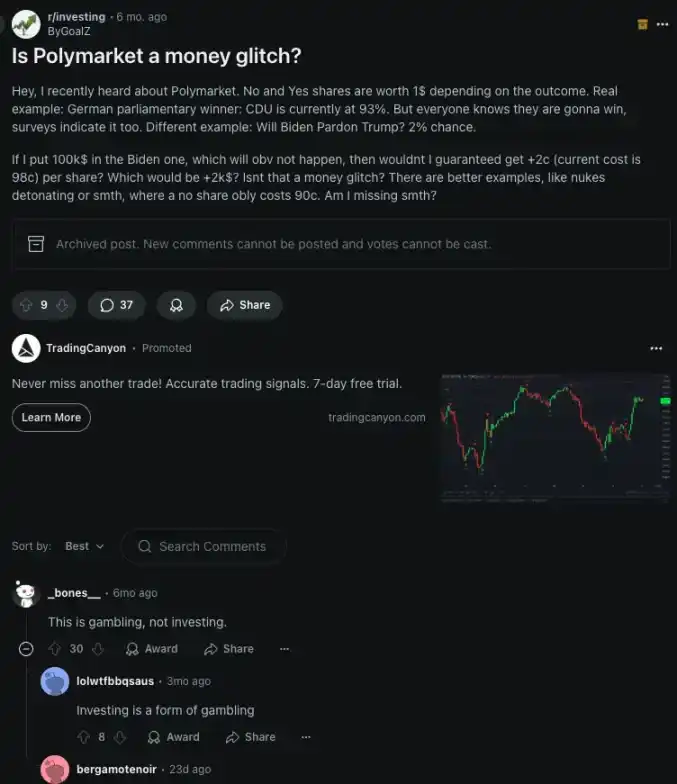
データは明白です。仮想通貨の個人投資家とギャンブラーは似ているだけでなく、多くの場合同じグループです。
Kalshiは、これら2種類のユーザーのいずれかを選択する必要はなく、同時に両方に対応できます。裁定取引戦略を実行する「スマートトレーダー」であれ、スポーツの結果を予想する「レクリエーションプレイヤー」であれ、Kalshiはこれらの行動が共存できる、規制された合法的な市場環境を提供します。
「ギャンブル」というラベルを抽象化し、「市場」という言語を採用することで、Kalshiはプレイしたいユーザーと取引したいユーザーという2つの大きなユーザーグループを結び付けています。そしてこのプロセスにおいて、どちらか一方を犠牲にすることなく、両者のアイデンティティと行動価値を強化します。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







