OKX Ventures 調査レポート: インテリジェントビジネス、アーキテクチャ、トレンド、実装パスに関する包括的な洞察
人工知能(AI)がもたらす変化の波は、ビジネス界の基盤を静かに再構築しつつあります。「AI 2027」が述べているように、「2025年以降、人工知能は単なるアシスタントではなく、ますます自律的な存在へと進化していくことが期待されます。」私たちは今、インテリジェントエージェントが頼りにならないありきたりのツールから、自律的なインテリジェントエージェントへと変貌を遂げる転換期にあります。

AIとフィンテックの世界を積極的に追っている読者は、2024年後半から、Paypal、Visa、Mastercard、Stripe、Amazonなどのインターネット、決済、電子商取引の大手企業が「インテリジェントビジネス」と「インテリジェントペイメント」を展開し始めていることに気付くでしょう。その背後にあるロジックは実は非常に明確です。伝統的なビジネスの世界ではますます明確な傾向が見られ、エージェントインターフェースの大規模な応用は、30年間の伝統的なGUI(インターネットグラフィカルユーザーインターフェース)に基づくすべての元のビジネスロジックと生産関係を覆すでしょう。これに基づいて、伝統的な電子商取引の運営、広告マーケティング、金融支払いの決済ロジックは完全に書き換えられ、さらに新しいカテゴリ、エージェントコマース(インテリジェントコマース)が出現するでしょう。
暗号通貨の世界では、馬車から蒸気機関へ、PCインターネットからモバイルインターネットへのパラダイムシフトに匹敵するこのパラダイムシフトに、多くのユーザーやトレーダーがまだ気づいていません。このエージェンティックコマースの変革は、多くの人が知っている「eコマース」の単なるインテリジェントな拡張ではありません。
OKX Venturesによるこの調査レポートは、読者(特に暗号通貨の読者、実際にリスクを負っている読者)に、エージェンティックコマースの全体像を提供し、その技術的構造と方向性を体系的に整理し、この変革における商業的革新を分析し、最終的な実装プロセスで直面する中核的な課題を探り、最終的に暗号通貨が不可欠な基盤インフラとなり得る理由を証明することを目的としています。
1. エージェンティックコマースとは?
以下の企業について包括的に言及しています: Stripe (Stripe Issuing を開始)、Visa (Intelligence Commerce のコンセプトとサポート API を提案)、Mastercard (Agent Pay を開始)、Coinbase (x402 支払いプロトコル) Commcerce および Agentic Payment の説明では、次の簡単な定義が示されています。
エージェンティックコマースとは、AIエージェントがユーザーに代わって商品の検索、選択肢の比較、おすすめの提供、購入手続きの完了など、様々なタスクを実行するビジネスモデルです。これらのAIエージェントは、eコマースプラットフォームと連携し、取引を処理し、ショッピングプロセス全体を管理することで、ショッピング体験をよりパーソナライズされ、安全で便利なものにすることを目指しています。Amazonの「Buy for Me」機能(AIエージェントがサードパーティブランドの商品購入を支援する機能)や、OpenAIの「Operator」ツール(オンラインショッピングのタスクを自動で完了する機能)などが、最もよく知られている例です。
現在、エージェンティックコマースはまだ発展途上の分野であり、公開されているビジネスデータや商業データは多くありません。ガートナーの2024年レポートによると、eコマース企業や小売業者のうち、エージェンティックAIをビジネスやサービスに導入しているのは1%未満です。しかしながら、市場はこの技術に大きな注目を寄せています。 2025年のeコマース統計調査によると、eコマース企業の90%が、エージェンティックAIを自社のビジネスに統合する方法を習得する意欲を示しています。エージェンティックコマースが普及する前の昨年と今年、従来の決済大手が、なぜインテリジェントなシナリオに適応した様々な新しい決済商品を一斉にリリースしたのでしょうか?彼らはそこに大きなチャンスを見出していたのでしょうか?
1.1 人間のユーザーの役割は「実行者」から「顧客」へと変化し、ビジネス上の意思決定における重要なリンクは「チェックアウトページ」から「インテンションレイヤー」へと移行しました
従来のオンラインショッピングは、よく設計された仮想スーパーマーケットを訪れるようなものです。消費者は棚を閲覧し、商品を比較検討し、最終的にレジへと進みます。このプロセス全体は「能動的な探索」を中心に展開されます。マーチャントの最適化目標は、洗練されたインターフェース、正確なレコメンデーション、迅速な決済を通じて、このプロセスをスムーズにし、ユーザーの躊躇を軽減することです。
さあ、エージェンティックコマースの新しい世界を想像してみてください。eコマースサイトを一つ一つ閲覧したり、価格と性能を比較したり、手動で注文したりする必要はありません。AIアシスタントに「ランニングシューズを買って」といった漠然とした指示をするだけで、AIが無数の販売業者を検索し、商品を審査し、価格、レビュー、物流を分析し、サプライチェーンの環境配慮まで考慮します。このプロセス全体を通して、画面に触れることも、パスワードを入力することもありません。
重要な変化は、ユーザーの役割が「実行者」から「顧客」に変わり、ビジネス行動の中核が「クリックストリーム」から「インテントストリーム」にアップグレードされたことです。消費はもはや一連の個別の選択ではなく、最終目標の全体的な承認です(人間のユーザーはAIアシスタントに直接、「家を地中海風に改装したいので、資材の選択を手伝ってください」と言うことができます)。
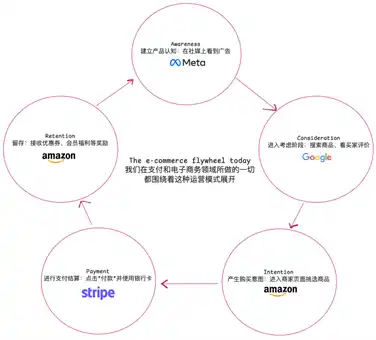
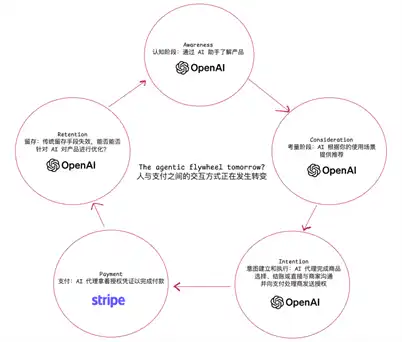
ビジネス上の意思決定が「チェックアウトページ」から「インテントレイヤー」に移行すると、既存のビジネスシステムは雪崩のような影響に直面することになります。マーケティングからユーザー成長戦略まで、何十年にもわたる人間の行動分析に基づく従来の電子商取引ビジネス ロジックの基盤は、AI エージェントの合理的な意思決定によって覆されました。
·A/B テスト: AI は数ミリ秒で数十のソリューションを比較できるため、どのボタン アイコンの色がより高いコンバージョン率を持つかを 2 週間かけてテストすることは無意味になります。
·パーソナライズされた推奨事項: 人間の閲覧履歴に基づく既存の推奨アルゴリズムはすべて無効であり、AI の意思決定ロジックに基づいて推奨モデルを再構築する必要があります。
·ショッピング カートの回復: AI の意思決定では、さまざまな経験やその他の主観的または客観的な理由により、人間のような「ためらい」や「放棄」が発生することはありません。ショッピングカートの放棄率とそれに伴う様々な最適化戦略は過去のものとなるでしょう(現在の世界平均ショッピングカートの放棄率は70%)。
従来のマーケティングは、「視線経済」に依存しています。美しい写真、センセーショナルな動画広告、「期間限定購入」の赤いボタンなどです。人間の衝動的な消費を刺激するこれらの戦略は、人間の行動心理に対する販売者の意図を隠しています。一方、AIは衝動的ではありません。それは完全に合理的な意思決定エージェントです。APIから返されるデータが明確で、パラメータが完全であるかどうかのみを気にします。製品の仕様、過去の価格、物流の適時性、ユーザーレビュー、さらにはサプライチェーンの二酸化炭素排出量までを冷静に比較します。これからは、「ユーザーの思考を占領する」ことはなくなります。
将来、エージェンティックコマースのマーケティングは、もはや目を引く広告を作ることではなく、「機械可読な信頼履歴」を作成することに重点が置かれるようになります。「プロダクト・マーケット・フィット」は「プロダクト・エージェント・フィット」に取って代わられるでしょう。主流のAIインテリジェントエコシステム(MCPサーバーやA2Aプロトコルなど)によって製品が容易にインデックス化、理解、推奨されるかどうかが、市場での生き残りを左右するでしょう。
しかし、インテリジェント エージェントが人間から委託された目標と「出力意図」に基づいて迅速に推論と判断を行い、最終目標である「商業行動の完了」に向かって急速に前進する前に、インテリジェント エージェントは従来の決済システムという強固な壁にぶつかり、停止してしまいます。

2. 致命的な非互換性: 従来の金融システムがエージェント型コマースの障害となる理由
インテリジェント エージェントは情報の収集、分析、意思決定を完璧に完了できますが、ビジネスのクローズド ループの最後のリンクに到達すると、人間専用に設計され、数十年かけて構築された金融決済システムという強固な壁にぶつかります。
現代の決済・リスク管理システム全体は、本質的に「反自動化システム」です。その中核となる設計哲学は、「自動化は不正行為につながる」というものです。
既存の支払いプロセスにおける各リンクについて考えてみましょう。
·グラフィック認証コード(CAPTCHA):機械が認識しにくい質問を使用して、ユーザーが「人間」であることを証明します。
·SMS認証コード/2要素認証(2FA):SMSを受信でき、認証コードを手動で入力できる物理デバイスがある場合、この動作はプログラムにとって非常に困難です。
·3Dセキュリティ認証:新しい銀行ページに移動し、別の取引パスワードを入力する必要があります。これにより、自動化されたプロセスが完全に中断されます。
·リスク管理行動分析:高度なリスク管理システムでは、マウスの動きの軌跡、タイピング速度、デバイスの指紋などの「人間の特徴」を分析して、取引の信頼性を判断します。
これらの「セキュリティ対策」はすべて、エージェンティック・コマースの時代には「足かせ」となっています。「あなたは人間ですか?」といったあらゆる種類の尋問は、私たちが送り出す自律エージェントをブロックします。
したがって、決済の未来はもはや「チェックアウトページ」ではなく、「プロトコル」でなければなりません。これは信頼と承認のメカニズムにおける革命です。ユーザーがAIエージェントに対して、明確な範囲、期限、金額制限を持つ「プログラム可能な承認」を安全に発行できる、新しいデジタル認証システムが必要です。
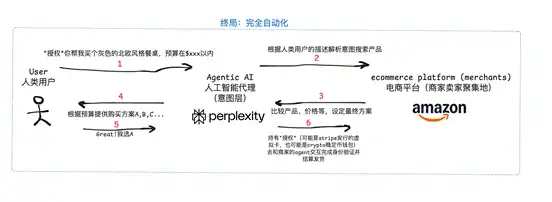
エージェンティック・ペイメントは、このプロトコルセットに属し、エージェンティック・コマースにおける最終的な決済リンクに属します。AIエージェントは、安全で効率的な方法(トークン化された認証情報など)を使用して、ユーザーに代わって取引を実行します。これにより、決済プロセスはシームレスかつ安全になり、通常、信頼とセキュリティを維持するためにユーザーが設定できる制限と制御が存在します。 Mastercardの「AgenticTokens」は、AIエージェントによる定期支払いやサブスクリプション決済の完了をサポートします。PayPalのAgentToolkitは、AIエージェントによる決済処理を支援します。VisaとStripeも同様のツールを提供しています。Stripeが最近Perplexityと共同で行った実験は、これら2つを組み合わせたものです。ユーザーはPerplexityをインターフェースとして利用し、新しい家のインテリアデザインに関する指示を直接与えることで、包括的な提案や具体的な商品提供を受けることができます。ユーザーが納得のいく解決策であることを確認すると、エージェントはStripeが構築したエージェント決済バックエンドを直接利用し、自動決済と配送を完了します。
VISAやMastercardといった巨大企業が、Agentic Commerceに対応した決済ソリューションの導入に意欲的な理由は、おおよそご理解いただけると思います。なぜなら、彼らは皆、次世代の「マシンネイティブ」決済プロトコルを定義するゲームメーカーとなるのは誰か、という賭けに出ているからです。これは、未来のビジネス世界の基盤となるインフラを掌握することへの賭けであり、この変化の最終目標は、決済をその本質、つまり無意味な価値の流れに戻すことです。
3. Agentic Commerceのスムーズな体験を支える金融インフラを構築する上で、具体的な課題は何でしょうか?どのように実現するのでしょうか?
3.1 中核課題:信頼、意図、そして自動化
Agentic Paymentシステム構築のジレンマは、単純な技術的実装ではなく、パラダイムシフトに起因する根本的な問題です。
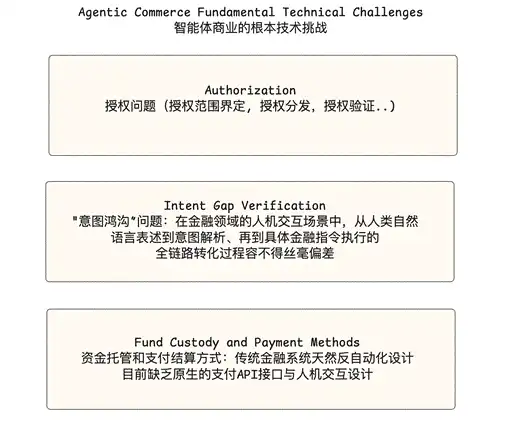
1. 「誰がそれをできるか」:従来型決済の認証から代理商取引の認可の課題へ
決済分野では、エンドユーザーについて語る際、認可よりも認証に焦点が当てられることが多い。ECサイトで「購入」をクリックすれば、明示的に認可を与えたことになり、異議を申し立てることは難しい(クレジットカード情報を入力し、明示的にボタンをクリックしたため)。そのため、従来型決済の核心は「人を認識する」ことにあり、その本質を問うべき問いは「操作者があなたであることを、どうすれば確認できるのか?」となる。つまり、本人確認です。
しかし、AI主導のビジネス時代において、決済分野は重要な変化を迎えようとしています。決済プロセスにおいて、認証は重要なリンクとなりつつあり、この認証に関する問題はより複雑で興味深いものとなっています。なぜなら、ユーザーへの認証指示は、従来のeコマースにおける「ボタンをクリックして購入する」という単純なシナリオほど明確ではなく、人間のユーザーは様々な方法で決済意思を表明できるからです。もう一つの複雑な点は、決済リクエストが送信された際に、誰を認証するのかということです。それは人間のユーザーでしょうか、インテリジェントエージェントでしょうか、それともインテリジェントエージェントを開発する企業でしょうか?
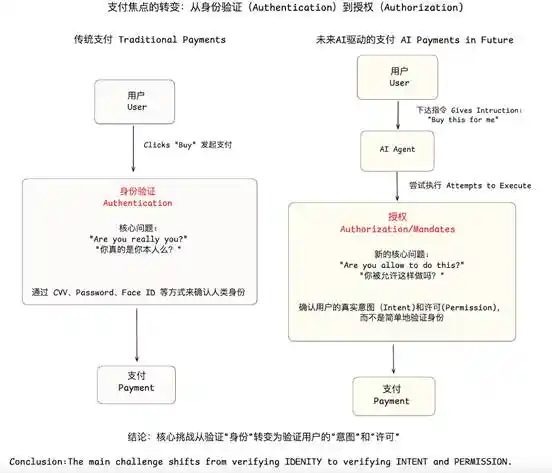
現在、インテリジェントエージェント決済シナリオにおける認証の問題は、以下のように考えられます。
・アイデンティティゴースト:この「トランザクション要求者」は、エンドユーザー、AIモデル、インテリジェントアプリケーション開発者、それともそれを実行するサーバーのどれでしょうか?「マシン」向けに設計された検証可能なアイデンティティ標準が不足しているため、あらゆるリンクにセキュリティ上の脆弱性が生じる可能性があります。
・承認境界:金融権限をAIに安全に委ねるにはどうすればよいでしょうか?承認の境界(金額、時間、加盟店)を正確に定義し、厳密に適用する方法、そして承認自体が改ざんまたは悪用されないことをどのように保証するかも、新たな問題です。
・責任の帰属:インテリジェントエージェントがミスを犯したり、悪意を持って利用されて損失が発生した場合、誰が責任を負うのかは非常に難しい問題です。権利と責任が明確でないことが、大規模アプリケーションにとって最大の障害となっています。
2. 「何をすべきか」:意図検証ギャップ
意図検証問題は、実際には認可問題の派生問題です。LLMの確率的性質は、当然のことながら金融の決定論的要件とは矛盾します。決済レイヤーはAIの「錯覚」を修正することはできませんが、適切に設計された金融システムは、AIの出力とユーザーの真の意図との間のギャップを埋めることができなければなりません。
指示から意図へ:従来の決済は「支払指示」(加盟店Xに50ドルを支払う)を処理しますが、これは指示が正確であることを前提としています。インテリジェント決済は「取引意図」(「ミディアムサイズのオートミールラテを買ってください」)を処理する必要があります。決済システムは、最終的な支払指示を元の自然言語の意図と照合できる必要があります。
AIの行動制約:必要なのは、AIの思考を読み取ることができる決済システムではなく、強力な「ガードレール」を備えたシステムです。構造化データ、APIレベルの厳格なルール、さらにはスマートコントラクトロジックを通じてAIの行動を制限し、実行結果がユーザーが設定した「安全領域」内に収まるようにすることができます。例えば、スターバックスで10ドル以上の買い物を禁止するルールを設定することで、AIの「幻覚」によって引き起こされる高額取引や誤った取引を効果的に防ぐことができます。
3. マシンネイティブな資金管理および決済方法
前述のように、従来の決済システムは本質的に「反自動化」であり、従来のGUI向けに設計されたすべてのセキュリティ対策は、エージェントコマースのシナリオでは完全な自動化を妨げる足かせとなります。そのため、マシンネイティブ向けに設計された新しい決済APIと決済ネットワークが必要であり、これには以下の機能が含まれる可能性があります。
・プログラマティックファースト:すべてのインタラクションは、GUI上での人間のクリックをシミュレートするのではなく、構造化されたAPIを通じて実行されるべきです。
· 摩擦のない決済:特にマシンエコノミーを支える上で重要なマイクロトランザクションにおいては、取引はほぼゼロのレイテンシとコストで完了する必要があります。
· データポータビリティ:従来の決済のように単純な取引金額と加盟店名だけでなく、自動調整、監査、そしてより高度な金融サービスの構築のために、豊富で構造化されたメタデータを取引に組み込むことができる必要があります。
3.2 ブレークスルー:自律型金融への3つの段階
上記の課題に直面し、金融業界は「アシスタンス」から「エージェント」、そして「自律性」へと進化する道を模索しています。これらの3つの段階は、真のインテリジェントエコノミーからどれほど遠いかを明確に示しています。
フェーズ1:人間の監督下でのアシスタンスエージェント
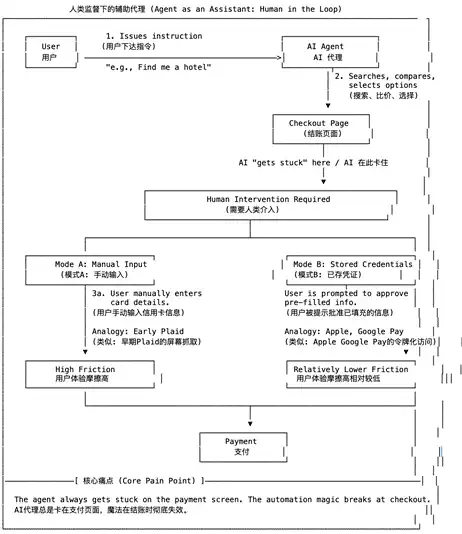
これは現在最も主流のモデルです。 AIは、面倒なフロントエンド作業をすべて担う高度な「自動フォーム入力ツール」の役割を果たしますが、重要な瞬間に「ブレーキ」を踏み、最終決定を人間に委ねます。
· 実装方法:インテリジェントエージェントは、検索、価格比較、情報入力などのすべてのフロントエンドタスクを完了できますが、最も重要な支払いリンクで「停止」し、制御を人間に委ねます。たとえば、クレジットカード情報は自動的に入力されますが、CVVコードは手動で入力する必要があります。また、PayPalやStripeのログインページに誘導され、最終的な承認は直接行うこともあります。
· 技術的な核心:基本的には、ブラウザの自動化(人間の操作をシミュレート)または保存された認証情報を使用した事前入力(ApplePay/Google Payなど)です。
· コアとなる問題点:最大の問題点は、断片化されたエクスペリエンスです。インテリジェントエージェントによる効率向上は最終段階で途切れ、真の「エンドツーエンドの自動化」は実現されません。
フェーズ2:認可範囲内でのプロキシとしての管理エージェント
これは、Visa、Mastercard、Stripeといった決済大手が熾烈な戦いを繰り広げている分野です。彼らは、バーチャルカードと専用決済APIを核とした、インテリジェントエージェント向けの「管理されたデジタルウォレット」の構築を目指しています。ユーザーは、自身のインテリジェントエージェント向けに、厳格な制限を設定したバーチャルカードを1枚以上生成できます。バーチャルカードには、個別/合計利用限度額、加盟店カテゴリー(航空券決済専用など)、有効期限などを設定できます。
·実装方法:エージェントは特別なAPI(StripeのOrder Intent APIなど)を介してこの仮想カードを呼び出し、支払いを開始します。基本的に、プロセス全体を通してユーザーの介入は必要ありません。Perplexity ProとStripeの連携は典型的なケースです。
·技術的コア:信頼関係を「不確実なAIを信頼する」から「特定のパラメータを持ち、カード発行会社によって制御される決済ツールを信頼する」へと変換します。これは巧妙なリスク移転です。
·コアペインポイント:クレジットカードシステムに接続された従来の加盟店は変更を加える必要がなく、ユーザーは仮想カードを保有していないため、プロセス全体の変更をあまり認識しないため、現時点ではこれが大規模アプリケーションに最適なソリューションであると考えています。しかし、将来、インテリジェントビジネス(B2B Agentic Businessなど)におけるよりAgenticネイティブなシナリオがさらに発展していくと、認証情報のプログラマビリティと銀行カードの情報データ量制限が開発上の制約となるでしょう。さらに、業界研究者の中には、Stripeのバーチャルカードに類似したソリューションは依然として「カード情報を手動で入力する」という従来のシステムに依存していると指摘する声もあります。スクリーンキャプチャやヘッドレスブラウザによる自動GUI操作によって「無反応」にすることは可能ですが、これらの方法は技術面とコンプライアンス面において依然としてリスクの高いソリューションです。さらに、Stripeの手数料体系は超小口取引には適していません(固定取引手数料0.35ドル+2.5%の追加料金)。
StripeとPerplexityが今年開始したAgentic Commerceの連携を例に挙げてみましょう(ユーザーはPerplexityインターフェース上でAIに直接指示を出すことで、Stripeが対応するAgentic Paymentサービスを通じて商品を検索し、決済を完了することができます)。
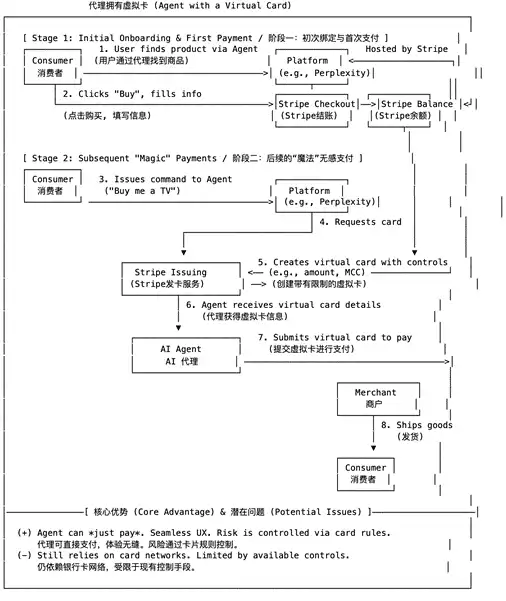
フェーズ1(初期バインディング):ユーザーは初めて標準のStripe Checkoutプロセスを実行し、購入を完了するだけでなく、より重要なこととして、支払い情報と資金(Stripe Balanceに決済)をプラットフォームに承認します。フェーズ2(後続の非接触型支払い):これがコアプロセスです。ユーザーが再度指示を出すと、プラットフォーム(Perplexityなど)はユーザーを煩わせることなく、Stripe Issuing(Stripeカード発行サービス)に、厳格なリスク管理ルール(金額、加盟店カテゴリなど)を備えたワンタイムバーチャルカードを直接要求します。チェーン全体におけるStripeの役割:
·Stripe Checkout: 最初のエントリとして、ユーザーの支払い情報と承認を安全に取得します。
·Stripe Balance: プラットフォームの資本プールとして、後続のバーチャルカードの支払いはここから行われます。
·Stripe Issuing: これはプロセス全体の「エンジン」であり、制御された支払いツール(バーチャルカード)をオンデマンドで生成し、不確実な AI の動作を決定論的で制御可能な支払いイベントに変換します。
·加盟店検証メカニズム(加盟店が AI がユーザーの AI であることを確認する方法):加盟店は「AI があなたである」ことを直接確認するのではなく、Stripe のバックグラウンド検証に依存しています。Stripe は、バーチャルカードが有効かどうか(制限内であり、期限が切れていないかどうか)、トランザクションが承認されたプラットフォームによって開始されたかどうかを確認します。プラットフォーム(Perplexity Proなど)がハッキングされた場合、StripeのWebhookと制限制御により異常を検知し、取引を停止することができます。
フェーズ3:経済主体としてのエージェント
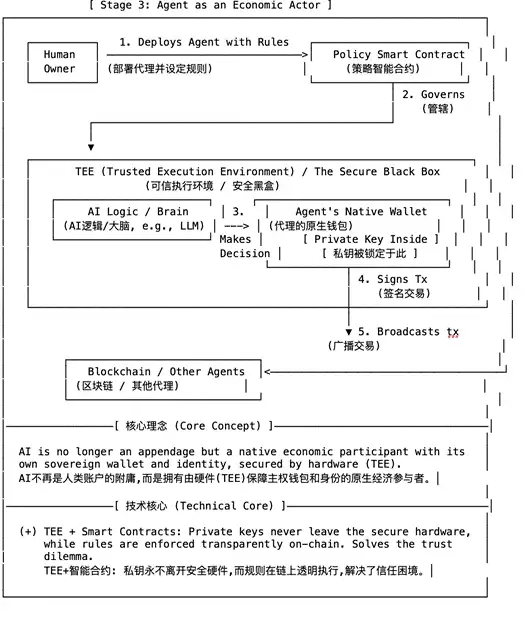
これは、Agentic Commerceの究極の形であり、Cryptoが中核的な役割を果たす段階です。AIはもはや人間のアカウントの従属者ではなく、独自の独立したウォレットとIDを持つネイティブのデジタル経済参加者です。機械向けに設計されたまったく新しい経済ネットワークに自律的に参加できます。Fintech Brainfoodが投げかけた「エージェントはステーブルコインウォレット内に住むことができる」というレンガに従って、この技術的ソリューションを想像します。その実装は次のとおりです。 承認 - ルールガバナンス/ポリシーレイヤー:人間がスマートコントラクトを承認します。人間は承認のためにAIと直接対話しません。認可方法は、人間がルールガバナンス/ポリシースマートコントラクトを展開し、AIの実行行動の境界を設定するというものです(例えば、X、Y、Zが同時に満たされた場合、AIエージェントは資金を使用できます)。コアセーフ(TEEおよびその他のテクノロジー):AIの意思決定脳とAIのネイティブオンチェーンウォレット秘密鍵は、外部からアクセスできないTEEのハードウェアセキュリティブラックボックスにカプセル化されています。TEE内部プロセス:AI脳が支払い決定を行い、それをTEE内のウォレットモジュールに渡します。ウォレットモジュールは内部の秘密鍵を使用してトランザクションに署名します。
·トランザクションの実行と決済: 署名されたトランザクションは TEE からブロードキャストされ、ブロックチェーンに送信されたり、他の AI エージェントと対話したりします (たとえば、将来的には販売者が独自の AI エージェントを持つようになります)。
4. 未来のスマートビジネスのための金融インフラのシードプレーヤー、エージェント決済プロジェクトの分析
インテリジェントビジネスの分野では、これらのプロジェクトを比較すると、将来のエージェント決済インフラの構築において異なる道を選び、重点を置いていることがわかります。一般的に、これらのイノベーションは主に 3 つの中核問題を中心に展開しています。それは、どのように安全かつ効果的に認可を実行するか、どのように AI エージェントがユーザーが設定した境界内で動作することを保証するか、そしてどのように支払い決済を実現するかです。以下は、Skyfire、Payman、Catena Labs の 3 つのプロジェクトの簡単な分析です。
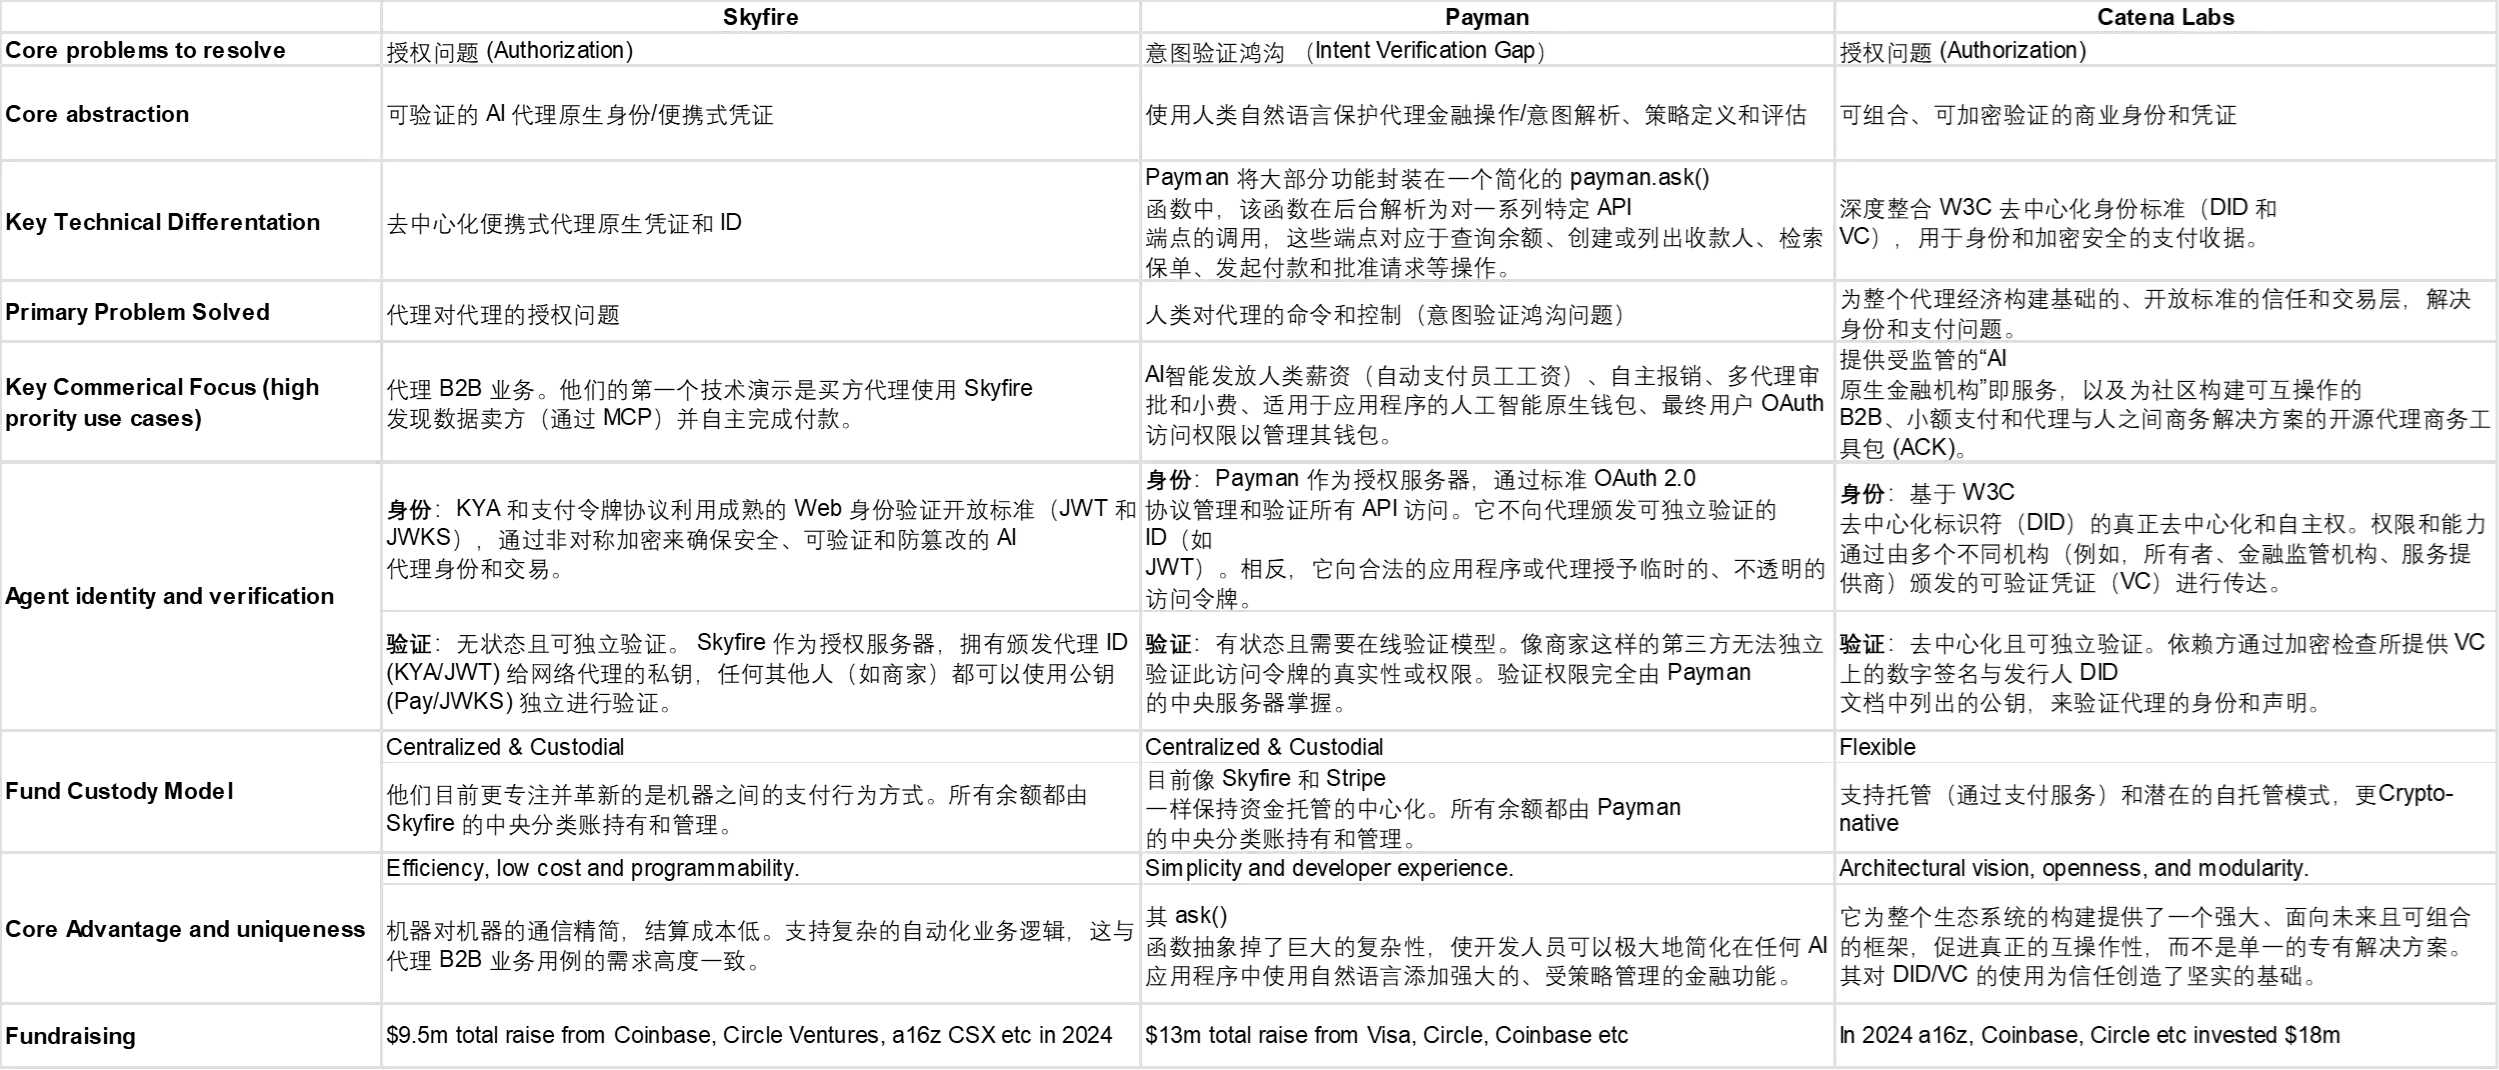
Skyfire は、Agentic Commerce 向けの標準化された「認可」プロトコルの定義に取り組んでいます。チームは、将来の B2B エージェントの適用シナリオの優先順位付けに重点を置いています。彼らは、将来 AI エージェント間で自律的に行われる B2B トランザクション(購入データ、API 呼び出しなど)における最大の障害は、広く検証可能なマシンネイティブ ID の欠如であることを認識しました。この目的を達成するために、Skyfire のコア製品は、従来の成熟したオープンなインターネット認証標準である JWT/JWKS に基づいて開発されたマシンネイティブ認可プロトコルです。このプロトコルの一般的な技術的ロジックは、Skyfireが信頼できる中央機関として、ネットワークに登録されているすべてのエージェントに、暗号化され、期限と範囲が制限された「決済認証情報」を発行することです。この認証情報は、あらゆるサードパーティサービスによって独立してオフラインで検証できるため、セキュリティを犠牲にすることなく、効率的で低コスト、かつプログラム可能なマシンツーマシンのビジネスインタラクションを実現し、オープンなエージェント型B2Bネットワーク構築の基盤を築きます。
エージェント間プロトコルに重点を置くSkyfireとは異なり、Paymanは「人間によるエージェントの指揮統制」という問題点、つまりエージェント型アプリケーション層に近い、前述の意図検証ギャップ問題の解決に重点を置いています。チームは、AIアプリケーションの爆発的な増加に伴い、開発者にとって最も緊急のニーズは、全く新しいトランザクションプロトコルではなく、複雑な金融業務を大幅に簡素化し、あらゆるアプリケーションに安全に組み込むことができる「金融機能層」であることを明確に認識しています。 Paymanがこの目的のために開発したコア製品は、抽象関数payman.ask()と、その背後にある複雑な金融インテント定義と金融取引機能のセットです。その基本的な技術的ロジックは、強力な自然言語インターフェースを通じて、インテント分析、戦略実行、リスク管理、銀行ドッキングといった「退屈で面倒で骨の折れる作業」をすべてカプセル化することで、開発者がAIアシスタントや自動化ツールに、たった1行の自然言語コードで強力な金融機能を付与できるようにするというものです。チームが挙げた主な応用シナリオには、AI給与計算、自動精算、マルチエージェント承認などがあります。
Catena Labsは、エージェントコマースにおける認可問題の解決にも注力しています。チームは、エージェントエコノミーのためのオープンでコンプライアンスに準拠した、暗号ネイティブな信頼・取引インフラの構築に注力しています。AIエージェントの「アイデンティティ危機」と「取引障壁」を完全に解決するには、中央集権的な機関が発行する認証情報だけに頼るのではなく、より基本的で真に分散化されたアイデンティティ標準に立ち返る必要があると彼らは考えています。この目的を達成するために、Catena Labsの中核製品は、W3Cの分散型識別子と検証可能な認証情報を深く統合したAgent Commerce Kit (ACK)と呼ばれるオープンソースプロトコルフレームワークです。このフレームワークは、主にアイデンティティ層(ACK-ID)と決済層(ACK-Pay)という2つの標準セットで構成されています。Catena Labsの認可層ソリューションの特徴は、認可発行の点において、単一の機関によって認可が定義されるのではなく、より分散化されていることです。
5.ブルーオーシャンの探究:インテリジェントビジネスの商業化モデル
インテリジェントビジネスは、過去20年間のインターネットビジネスの礎となってきたeコマースと検索エンジン広告に構造的な影響を与えるでしょう。この変化を理解するには、「インテントレイヤー理論」と呼べる新たな理論的枠組みが必要です。
これまで、価値は2つの場所で生み出されていました。発見の入り口(Google検索など)と取引の終点(Amazonのチェックアウトページなど)です。ベン・トンプソンの「アグリゲーション理論」は、ユーザー(トラフィック)を集約するプラットフォームがどのようにして巨大な価格決定力を獲得するかを完璧に説明しています。インテリジェントエンティティの時代において、価値の核心は「発見」と「取引」から「意図の表現と実行」へと上流へと移行しています。この新たな価格決定力の中核は「インテンションレイヤー」、つまりユーザーと好みのAIアシスタントとのインタラクティブインターフェースです。これにより、従来のGUI(インターネットグラフィカルユーザーインターフェース)に基づく30年来のビジネスロジックと生産関係はすべて崩壊し、新たな多層ビジネスエコシステムが出現します。
OpenAIなどの主流AIアシスタントを持つ企業は、ユーザーのインテンションへの入り口を掌握し、新たなビジネスエコシステムの「門番」となっています。市場では、これらの企業のビジネスモデルの分析について多くの議論が行われています。取引手数料/アフィリエイトマーケティング(コミッション/アフィリエイトモデル)、高度な機能のサブスクリプション(サブスクリプションモデル)、プラットフォームAPIを製品として提供する(API-as-a-Product)などが、主な商業化の道筋となっています。これは本稿の焦点ではないため、ここでは詳しく説明しません。
5.1 インテリジェントビジネスにおけるマーチャントとサービスプロバイダーの課題と機会
商品を販売し、サービスを提供する企業にとって、競争の焦点は「操作ユーザー」から「サービスマシン」へと移行し、これは消費者とブランドの直接的な接点の弱体化に直結します。将来的には、ロイヤルティは特定のeコマースプラットフォームやブランドに向けられるのではなく、自分自身を最もよく理解しているAIアシスタントとその背後にある企業に向けられるようになるかもしれません。
・「UX最適化」から「API(MCP)最適化」へ:マーチャントの競争の焦点は、もはやウェブサイトのビジュアルデザインやユーザーエクスペリエンスではなく、自社製品やサービスの「AIによる可読性」にあります。商品データは構造化されていますか?APIは安定的で効率的、そして明確に文書化されていますか?AIは価格や在庫情報をリアルタイムで正確に取得できますか?これらは新たな堀となり、小売業者は自社のビジネスを機械可読プロトコルにカプセル化して、AI エージェントによる検出、比較、呼び出しを可能にする必要があります (MCP に関心のある友人たちは、今年、多くの 関連ディスカッションを行っています)。
· 成果報酬型入札: 小売業者はキーワード広告を購入するのではなく、特定の分野 (「エコノミークラスのチケット購入」や「ミシュランのレストランの予約」など) で「推奨サプライヤー」または「認定サプライヤー」になるために、インテント レイヤー プラットフォームに料金を支払います。小売業者は、AI アシスタントがソリューションを採用して実際の売上や有効なリードを生み出した場合にのみ料金を支払う必要があります。
·APIファースト・サービス:企業は、物流、設計、コンテンツ制作、法務コンサルティングといったコアビジネス機能を標準APIにカプセル化し、他のAIエージェントに直接販売して呼び出してもらうことができます。これにより、マシンエコノミーにおける「機能モジュール」となり、使用量に応じて、またはオンデマンドで課金されます。
従来のビジネスチェーンにおいて「ネットワーク効果」を構築してきた企業のビジネス障壁は打破され、市場はよりオープンになるでしょう。より強力な市場牽引力によってビジネスの価格設定モデルに変化がもたらされ、より動的で柔軟な価格設定モデルが出現するでしょう。エージェントは意思決定を行うために明確な費用対効果の情報を必要とし、従来のビジネスにおける価格設定モデルも変化するでしょう。
5.2 金融・信託インフラプロバイダーのビジネスパス
エージェンティックコマースにおける最大の課題は、取引開始前の承認と意図の検証です。一方で、システムは「エージェント間」の信頼問題を解決する必要があります。つまり、AIエージェントに検証可能なデジタルIDセットを提供し、やり取りの正当性とセキュリティを確保する必要があります。現在、多くのエージェンティック決済企業はこの問題の解決に注力しています。これは、「AI ID認証サービス」に類似したビジネスモデルを生み出す可能性があり、サービスプロバイダーはAI ID認証情報の発行と検証に対して料金を請求したり、エンタープライズレベルのAI ID管理プラットフォームを提供してサブスクリプション収入を得たりすることができます。他方、システムは人間の曖昧な指示と機械が実行可能な金融操作との間の「意図のギャップ」を埋め、自然言語を正確なAPI呼び出しに安全に変換する必要があります。これにより、「Financial-Capability-as-a-Service(金融機能サービス)」モデルが誕生しました。サービスプロバイダーは、この機能をAPIやSDKにカプセル化し、呼び出し回数やトランザクションフローに基づいて課金したり、特定のシナリオ(AI自動払い戻しなど)向けのソリューションを提供したりすることができます。
認可と意図検証に加えて、最後の課題は、真にマシンネイティブで自動化されたトランザクションをサポートする決済・信頼基盤を構築することです。従来の金融システムは人間向けに設計されており、AI主導の高頻度、少額、プログラム可能なトランザクションを処理する際に、コストと効率性のボトルネックに直面します。この点において、各社の技術的ソリューションはそれぞれ異なります(バーチャルカードソリューション、決済API、あるいはインテリジェントエンティティによるオンチェーンウォレットの実現など)。しかし、ビジネスモデルの観点から見ると、ビジネスロジックは一貫しており、その核となるのは、自動化された価値フロー(トランザクションフロー共有、従量課金制)に力と信頼を提供することに対して課金することです。さらに、AI の動作に対するプログラム可能で動的なリスク管理戦略、自動化されたコンプライアンスおよび監査ツール、または資産間の流動性管理ソリューションの提供など、付加価値サービスを提供することで、堀を強化できる可能性があります。
6. 究極のインフラストラクチャ: 暗号通貨がインテリジェント ビジネスの最適なパートナーである理由
6.1 Stripe や Visa などの従来の決済会社のソリューションは最終段階ではない可能性があります
前述のように、米国の大手決済会社は、インテリジェント エンティティにより適しており、既存の金融施設に大きな変更を必要としないソリューションを展開しています (私たちはこれを第 2 段階、つまり承認範囲内で制御されたエージェントに分類しています)。最も代表的なものは、Stripe Issued の仮想カード ソリューションですが、これらのソリューションはどちらかというと中間地点であり、完全に自律的なインテリジェント エンティティ決済の最終段階にはほど遠いものです。
・ネイティブ決済APIインターフェースと人間とコンピュータのインタラクション設計の欠如:現在、API呼び出しを介して直接決済を行う方法はありません。仮想カードには可能性がありますが、このギャップを埋めるものではありません。仮想カードAPIは仮想カードの発行と管理をサポートしますが、カード情報(カード番号、有効期限、CVVなど)を加盟店の決済インターフェースに手動で入力する必要があります。決済システムは基本的に、プログラムによる実行ではなく、人間中心のインタラクションを中心に設計されています。人間の操作をシミュレートするためにスクリーンキャプチャやヘッドレスブラウザに依存することは、法的に曖昧であり、業界からも技術的に脆弱であると疑問視されているため、技術的な課題であるだけでなく、コンプライアンス上の課題でもあります。
・自動化防止メカニズムと不正防止メカニズムの普及:現在でも、ほとんどのウェブサイトでは、自動インタラクションを防ぐために、検証コードなどの複雑なロボット対策システムが使用されています。これらのメカニズムにより、エージェントやスクリプトがトランザクションを完了することが困難になり、それらを回避するには依然として人間の介入が必要です。同時に、自動化されたトランザクションは、多くの場合、不正防止アルゴリズムによってフラグが付けられ、支払いの拒否、アカウントのロック、または閉鎖につながる可能性があります。
· あいまいな責任による人間中心のコンプライアンスとコンプライアンスの課題:何十年にもわたって確立されたビジネスプロセスとコンプライアンスシステムは、明示的な人間の同意と責任に基づいています。すべてのeコマースまたはセルフサービスAPI購入は、人間向けに設計されたグラフィカルユーザーインターフェイスを介して行われます。つまり、利用規約への署名や特定のビジネス契約プロセスの完了など、販売時点で全員が手動で購入を承認する必要があります。これらのプロセスを自動化すると、通常、Webサイトの利用規約に違反します。さらに、PCIにはカードデータの処理、保管、および送信に関する一連の厳格な管理規制があるため、従来のPCIコンプライアンスでは、スマートエージェントソフトウェアにクレジットカード番号(仮想カードもクレジットカードです)を保存する動作は好ましくありません。
まとめると、StripeやVisaといった従来型決済企業のソリューションの核心的な課題は、従来型企業が人間向けに設計されたフレームワークに機械の挙動を適合させようとし、根本的に「機械ネイティブ」なソリューションを提供できていないことです。
6.2 暗号技術はエージェンティックコマースにネイティブなインフラストラクチャを提供
暗号技術、特にセルフホスト型ウォレットと公開鍵・秘密鍵システムは、エージェンティックコマースの核心的な課題に対する一連の「機械ネイティブ」なソリューションを提供します。まず、分散型ID(DID)などのオープンスタンダードを通じて、各AIエージェントに独立した検証可能なデジタルIDを付与することで、従来の集中型システムにおける「アイデンティティゴースト」問題を根本的に解決します。これにより、認証はもはや硬直的で不透明なバックグラウンドルールに依存するのではなく、スマートコントラクトを通じてプログラム可能で洗練された、完全に透明なメカニズムへとアップグレードされます。ユーザーは、AIエージェントに対して、特定の金額、加盟店カテゴリー、有効期限といった複数の条件を含む改ざん不可能な承認指示を設定できます。この制御粒度は従来の金融商品をはるかに凌駕し、信頼リスクを大幅に軽減します。
決済実行時、オンチェーンウォレットを備えたAIエージェントは、真に自動化されたシームレスな取引を実現できます。クレジットカード情報を入力する人間の行動をシミュレートする必要はなくなり、APIを介してブロックチェーンと直接やり取りすることで、従来の決済プロセスにおける多くの摩擦を排除します。ステーブルコインによる低コストの取引により、AI間の高頻度かつ小額の支払いが経済的に可能になり、これは従来の決済経路では実現が困難でした。さらに重要なのは、ブロックチェーン上では、支払いと決済が同時に行われるアトミック操作であるため、従来の金融における複雑な清算・調整プロセスが不要になるだけでなく、AIエージェント間のリアルタイムの経済的相互作用の基盤が築かれることです。すべての取引は変更不可能なチェーンに記録され、公開的に追跡可能な監査証跡を形成し、事後追跡と紛争解決に前例のない透明性と信頼性を提供します。
6.3 AIエージェントによる暗号資産ウォレットの実装とリスク
AIエージェントに暗号資産ウォレットの制御権限が付与されると、深刻な技術的および運用上のリスクが次々と発生します。最も直接的な脅威は、AIエージェントやその動作環境の改ざん、さらにはAIエージェントが管理する秘密鍵の直接的な盗難など、AIシステム自体への攻撃です。この課題に対処するための核となる考え方は、AIエージェントが完全な秘密鍵を直接保持することを避け、MPCやTEEなどの技術を採用して鍵管理とトランザクション認証を分散またはプログラム制御することで、単一点リスクを排除することです。さらに、インタラクションチェーンの他のリンクでも攻撃が発生する可能性があります。例えば、送信プロセス中にユーザーの認証意図が改ざんされたり、認証に使用したユーザー自身のウォレットが盗難されたりするなどです。したがって、エンドツーエンドのセキュリティ保護を構築するには、強力な意図検証メカニズムを確立し、鍵操作中に多要素認証を導入することが不可欠です。
技術的なセキュリティ課題に加えて、より根本的な障害は、法律と規制の曖昧さから生じています。人間の行為者向けに設計された現在の法的枠組みでは、AIエージェントの法的地位を定義することが困難であり、「責任の空白」が生じています。スマートコントラクトに脆弱性があったり、AIエージェントが「錯覚」によって誤った判断を下し資産損失を引き起こしたりした場合、責任の帰属(ユーザー、AI開発者、プラットフォームのいずれであっても)は厄介な問題となります。大規模なアプリケーションを実現するために、暗号通貨のオンチェーン透明性とトランザクショントレーサビリティは、そのための強固なデータ基盤を提供しますが、業界は規制当局と緊密に協力し、「マシンツーマシン」経済に適応する新しい法的およびコンプライアンスの枠組みを模索する必要があります。
7. さらなる考察
基本原則から始めると、主権経済主体を創出するためには何が必要でしょうか?
主権的アイデンティティ:中央集権的なプラットフォームによって発行・失効されるアイデンティティではなく、自らが所有・管理するアイデンティティ。これがDIDが提供するものです。
主権ウォレット:仲介者の許可なしに価値を保有および転送する能力。これは、公開鍵暗号と秘密鍵暗号、および自己管理型ウォレットによって提供されます。
主権ルールのセット:透明性、不可侵性、およびプログラム可能な一連のルールに従って動作する能力。これは、スマート コントラクトによって提供されます。
上記の推論に基づいて、将来について予測できます。
今後 3 ~ 5 年:Stripe、Visa などが主導するソリューションが初期市場を支配する
Stripe や Visa が代表する「制御エージェント」ソリューション(仮想カードなど)は、短期的には成功するでしょう。理由は単純です。AIエージェントは比類のない後方互換性を備えており、エコシステムの反対側の変革を待つことなく、既にクレジットカードを受け入れている世界中の何百万もの加盟店と即座に取引を開始できます。これにより、初期市場における「鶏が先か卵が先か」という問題が解決され、AIの実行能力を迅速に商業価値に変換できます。迅速な実装を求める多くのアプリケーション開発者にとって、これは最も抵抗が少なく、最も迅速な結果をもたらす選択肢です。しかし、これは初期教育市場にとって、機械経済における新たなビジネスパラダイムの到来を歓迎するための過渡期に過ぎないかもしれません。
5年以上:マシンエコノミーネイティブソリューションの価値がより顕著になり、転換点を迎える
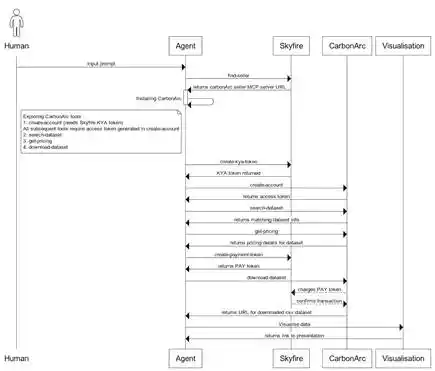
A社のエージェントがB社のエージェントからデータサービスを購入するB2BシナリオにおけるSkyfireのビジネスデモンストレーション
エージェンティックコマースが飛躍的に拡大するにつれ、第2フェーズソリューションの「核心的な問題点」である、従来のカードネットワークへの依存がますます耐え難くなり、新しいエージェンティックネイティブエコノミー(B2Bエージェンティック、A2Aの多くの制限)に適応できなくなることが顕著になります。プログラミング能力の欠如、認証システム(認証問題の重要性については長い間議論してきました)、十分なID情報をサポートするポータブルなエージェンティックIDの構築の難しさ、高い取引手数料(特に数兆ドルの場合)マイクロトランザクション(例えば、マイクロトランザクション)や、国境を越えた決済の遅延は、インテリジェント経済全体の発展にとって大きな障害となるでしょう。そうなれば、市場の注目は自然と、マシンネイティブ経済にもっと自然に合致する代替手段へと向かうでしょう。暗号通貨が提供するインフラ、すなわちステーブルコイン、スマートコントラクト、分散型ID、検証可能な認証情報は、もはや単なる「より優れた決済チャネル」ではなく、真に自律的な経済に必要な「主権」を提供できる唯一の技術的パラダイムなのです。
免責事項:
この記事は参考資料としてのみ提供されています。この記事は著者の見解を表明するものであり、OKXの立場を表明するものではありません。この記事は、(i) 投資助言または投資推奨、(ii) デジタル資産の売買または保有のオファーまたは勧誘、(iii) 財務、会計、法律、または税務に関するアドバイスを提供することを意図したものではありません。当社は、かかる情報の正確性、完全性、または有用性を保証するものではありません。デジタル資産(ステーブルコインおよびNFTを含む)の保有には高いリスクが伴い、大幅に変動する可能性があります。ご自身の財務状況に基づき、デジタル資産の取引または保有が適切かどうかを慎重に検討する必要があります。具体的な状況については、法律、税務、または投資の専門家にご相談ください。現地の適用法および規制を理解し、遵守する責任はお客様にあります。
この記事は寄稿によるものであり、BlockBeatsの見解を表明するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事