

レイヤー1の黄昏?Appchainはどのようにして主要アプリケーションにパブリックチェーンの価値を「食い尽くす」ことを許しているのか
原題:「IOSG Weekly Brief | 離脱と独立:Appchain論の再考 #288」
原著者:Jiawei、IOSG Ventures
3年前、私たちはAppchainに関する記事を書きました。そのきっかけは、dYdXが分散型デリバティブプロトコルをStarkEx L2からCosmos Chainに移行し、Cosmos SDKとTendermintコンセンサスに基づくスタンドアロンブロックチェーンとしてバージョン4をリリースすると発表したことでした。
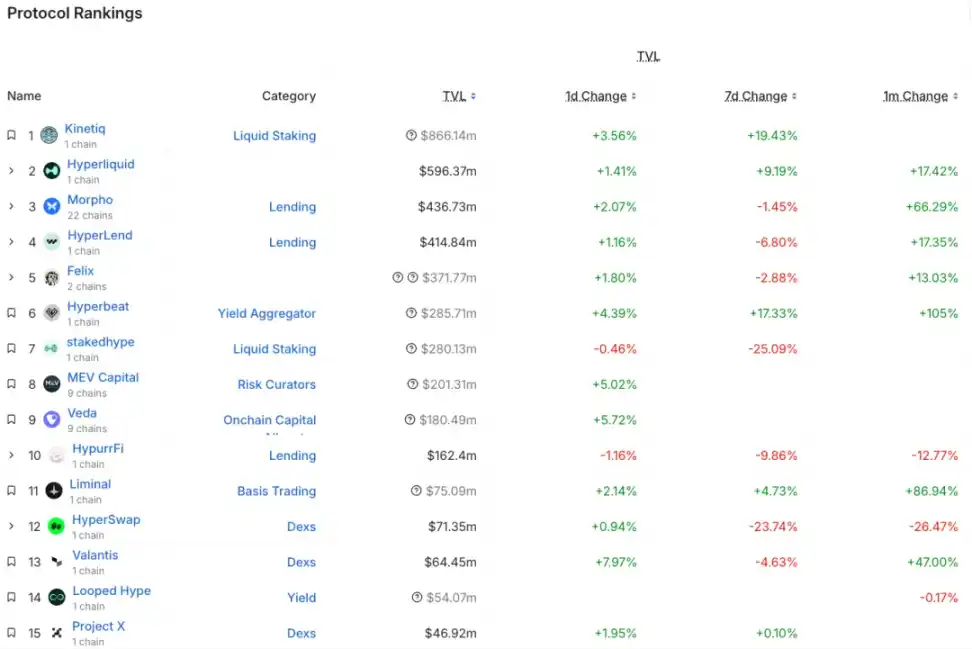
2022年には、Appchainは比較的マイナーな技術選択肢だったかもしれません。2025年に向けて、特にUnichainとHyperEVMを中心に、ますます多くのAppchainがリリースされるにつれて、市場の競争環境は静かに変化し、Appchainを中心としたトレンドが形成されつつあります。本稿では、この観点からAppchain Thesisを考察します。Unichainのアイデアは2022年に遡ります。Nascentの創設者であるDan Elitzer氏は、「Unichainの必然性」を発表し、Uniswapの規模、ブランド、流動性構造、そしてパフォーマンスと価値獲得の必要性を強調し、Unichain導入の必要性を指摘しました。それ以来、Unichainに関する議論は継続しています。Unichainは2月に正式にローンチされ、既に100以上のアプリケーションとインフラプロバイダーがUnichain上で構築しています。現在のTVLは約10億ドルで、L2プラットフォームの上位5つにランクされています。200msのブロックタイムを備えたFlashblockとUnichain検証ネットワークは、今後導入される予定です。
出典:DeFiLlama
この路線はより効率的で持続可能です。開発者への高いインセンティブを通じてエコシステムを「買収」するのではなく、コア製品のネットワーク効果と技術的優位性を通じてエコシステムを「引き寄せる」のです。開発者がHyperEVMを基盤とするのは、漠然としたインセンティブの約束ではなく、高頻度取引のユーザーとそこに存在する実際の需要シナリオのためです。これは明らかに、より有機的で持続可能な成長モデルです。
過去3年間で何が変わりましたか?
出典: zeeve
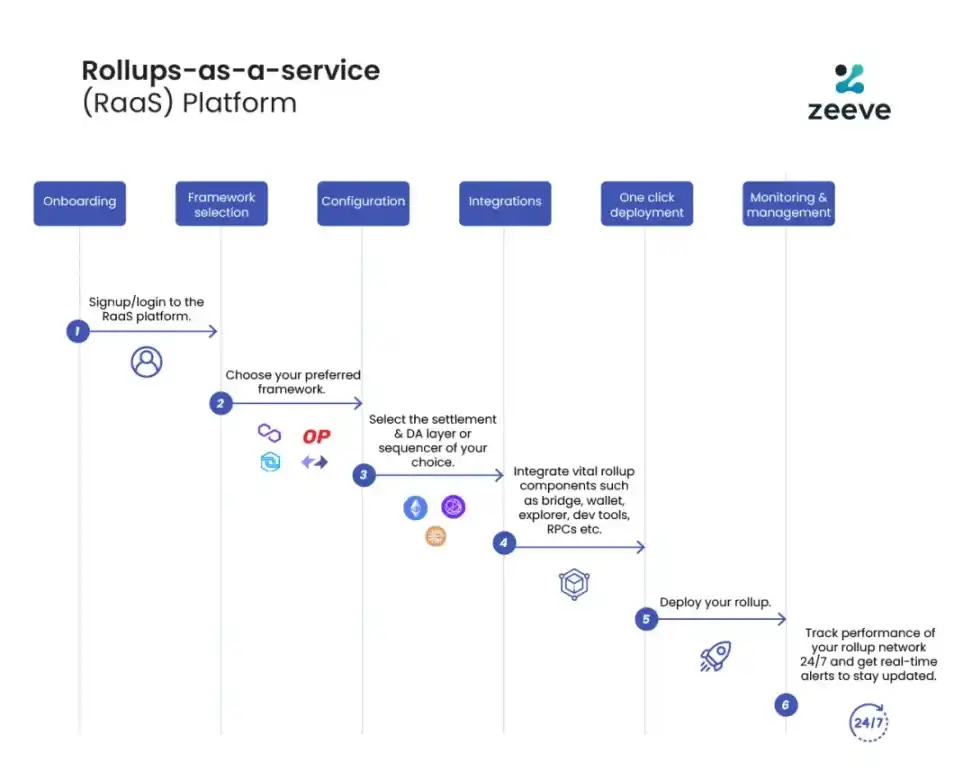
まず、テクノロジースタックの成熟度とサードパーティサービスプロバイダーの発展です。3年前、Appchainを構築するには、チームがブロックチェーンテクノロジースタック全体を習得する必要がありました。しかし、OP Stack、Arbitrum Orbit、AltLayerなどのRaaSサービスが発展し成熟したことにより、開発者はクラウドサービスを使用するのと同じように、実行とデータの可用性から決済と相互運用性まで、モジュールをオンデマンドで組み合わせることができます。これにより、Appchainの構築に必要なエンジニアリングの複雑さと初期資本投資が大幅に削減されます。社内でのインフラストラクチャ構築からサービス購入への運用モデルの移行により、アプリケーション層のイノベーションに柔軟性と実現可能性がもたらされます。
次に、ブランドとユーザーのマインドシェアです。私たちは皆、注目が希少なリソースであることを知っています。ユーザーはアプリケーションのブランドに忠実である傾向があり、その基盤となる技術には忠実ではありません。つまり、ユーザーはUniswapをEthereum上で動作しているからではなく、製品体験のために利用しているのです。マルチチェーンウォレットの普及とUXのさらなる向上により、ユーザーは異なるチェーン間の違いをほとんど意識しなくなります。最初のタッチポイントはウォレットとアプリケーションであることが多いからです。アプリケーションが独自のチェーンを構築すると、ユーザーの資産、アイデンティティ、使用習慣がアプリケーションのエコシステムに組み込まれ、強力なネットワーク効果が生まれます。
出典:Token Terminal
最も重要なのは、アプリケーションによる経済主権の追求が徐々に顕著になっていることです。従来の L1/L2 アーキテクチャでは、価値の流れが明確な「トップダウン」の傾向を示していることがわかります。
· アプリケーション レイヤーが価値を生み出します (Uniswap トランザクション、Aave レンディング)
· ユーザーはアプリケーションの使用料 (アプリケーション料 + ガス料) を支払います。その一部はプロトコルに、一部は LP またはその他の参加者に渡されます
· ガス料の 100% が L1 バリデーターまたは L2 ソーターに流れます
· MEV は、検索者、ビルダー、バリデーターの間で異なる割合で分割されます
· 最終的に、L1 トークンはステーキングを通じてアプリ料以外の価値を獲得します
このチェーンでは、最も多くの価値を生み出すアプリケーション レイヤーが最も少ない価値を獲得します。
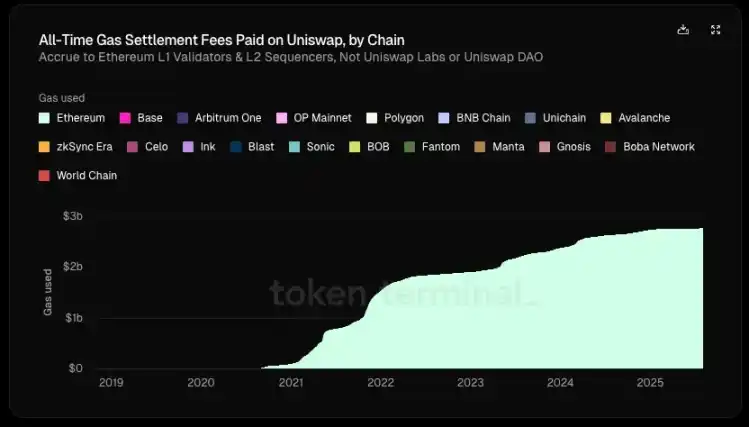
Token Terminalによると、Uniswapの総価値創造額64億ドル(LPリターン、ガス料金などを含む)のうち、プロトコル/開発者、株主、トークン保有者が受け取ったのはわずか1%未満です。ローンチ以来、Uniswapはイーサリアムに27億ドルのガス収入をもたらしており、これはイーサリアムの決済手数料の約20%に相当します。アプリケーションが独自のチェーンを持つとどうなるでしょうか?ガス料金を徴収し、独自のトークンをガストークンとして使用できます。また、MEVを内部化することで、ソーターを制御し、健全なMEVをユーザーに還元することで、悪意のあるMEVを最小限に抑えることができます。あるいは、手数料モデルをカスタマイズし、より複雑な手数料体系を実装することもできます。したがって、価値の内部化はアプリケーションにとって理想的な選択肢となります。アプリケーションが十分な交渉力を持つ場合、当然ながらより高い経済的利益を要求することになります。そのため、高品質なアプリケーションは基盤となるチェーンへの依存度が低く、基盤となるチェーンは高品質なアプリケーションに強く依存します。要約
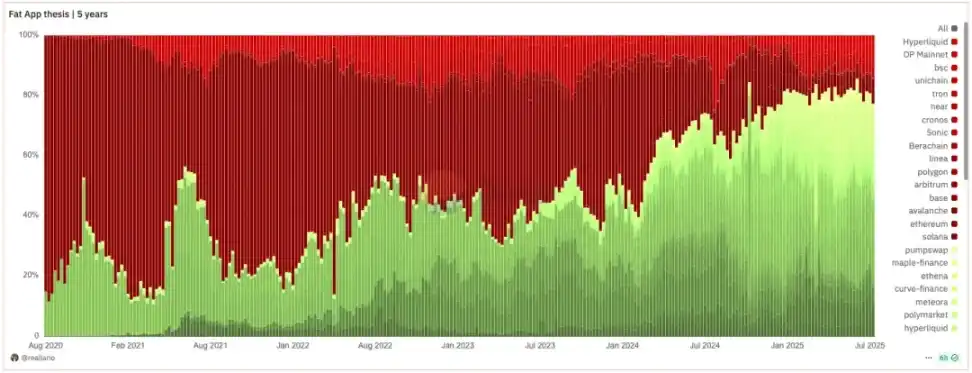
出典: Dune@reallario
上のグラフは、2020年以降のプロトコル(赤)とアプリケーション(緑)の収益を大まかに比較したものです。アプリケーションが獲得する価値は徐々に増加しており、今年は約80%に達していることがわかります。これは、ジョエル・モネグロの有名な「ファットプロトコル、シンアプリケーション」理論をある程度覆す可能性があります。
私たちは、「ファットプロトコル」理論から「ファットアプリケーション」理論へのパラダイムシフトを目撃しています。歴史的に、暗号資産プロジェクトの価格設定ロジックは、主に「技術革新」と基盤インフラの開発に重点を置いてきました。今後、価格設定はブランド、トラフィック、そして価値獲得能力に支えられた方法へと徐々に移行していくでしょう。アプリケーションがモジュール型サービスに基づいて独自のチェーンを容易に構築できるようになれば、L1の伝統的な「レンタル収入」モデルは脅威にさらされるでしょう。SaaSの台頭が従来のソフトウェア大手の交渉力を低下させたように、モジュール型インフラの成熟もL1の独占的地位を弱めています。
将来、主要アプリケーションの時価総額は、間違いなくほとんどのL1を上回るでしょう。L1の評価ロジックは、「エコシステム全体の価値獲得」から、安定的かつ安全な分散型の「インフラサービスプロバイダー」へと移行するでしょう。その評価ロジックは、エコシステムの価値の大部分を獲得できる「独占的」な巨大企業ではなく、安定したキャッシュフローを生み出すパブリックプロダクトへと近づくでしょう。L1の評価バブルはある程度縮小されるでしょう。L1は自らのポジショニングを再考する必要もあります。
Appchainに関しては、そのブランド力、ユーザー認知度、そして高度にカスタマイズされたオンチェーン機能により、長期的なユーザー価値をより効果的に獲得できると考えています。「ファットアプリ」の時代において、これらのアプリケーションは、自らが創出する直接的な価値を獲得するだけでなく、その周囲にブロックチェーンを構築することで、その価値をさらに外部化し、インフラの価値を獲得します。これらは製品であると同時にプラットフォームでもあり、エンドユーザーと他の開発者の両方にサービスを提供しています。トップアプリケーションは、経済的主権に加えて、プロトコルのアップグレードに関する決定権、トランザクションの順序付けと検閲耐性、そしてユーザーデータの所有権といった、他の主権的権利も追求するでしょう。もちろん、この記事では主に、既にAppchainをローンチしているUniswapやHyperliquidといったトップアプリケーションに焦点を当てています。Appchainの開発はまだ初期段階にあります(Uniswapは依然としてEthereumのTVLの71.4%を占めています)。ラップされた資産や担保を扱い、オンチェーンのコンポーザビリティに大きく依存するAaveのようなプロトコルは、Appchainにはあまり適していません。相対的に言えば、外部要件がオラクルのみであるパープスは、AppChainに適しています。さらに、AppChainはミッドティアアプリケーションには最適な選択肢ではなく、個々のケースごとに詳細な分析が必要です。この点についてはここでは詳しく説明しません。BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







