SoFiの売上高が過去最高を記録、成長エンジンは依然として融資事業

10月27日、米国のフィンテック企業SoFiは記録的な四半期決算を発表し、通期売上高見通しを再び上方修正した。同社のアプリには預金、投資、クレジットカードがあるが、決算で最も成長が速い主要事業は融資だった。
SoFiの第3四半期決算によると、同四半期の純売上高は前年同期比44%増、純利益は2億4,100万ドルに達した。売上高成長の背景には、融資、金融サービス、テクノロジープラットフォームの各事業の異なる動きがある。
SoFiはユーザーが一つの場所でより多くの金融ニーズを満たせるようにしたいと考えている。同社にとって、預金と投資口座は顧客と資金をもたらし、融資は利息と手数料に貢献し、テクノロジープラットフォームは他の企業に金融インフラを提供する。これらの事業は相互に連携しているが、同じ速度で収益を上げているわけではない。
成長の収益はどこから来るのか?
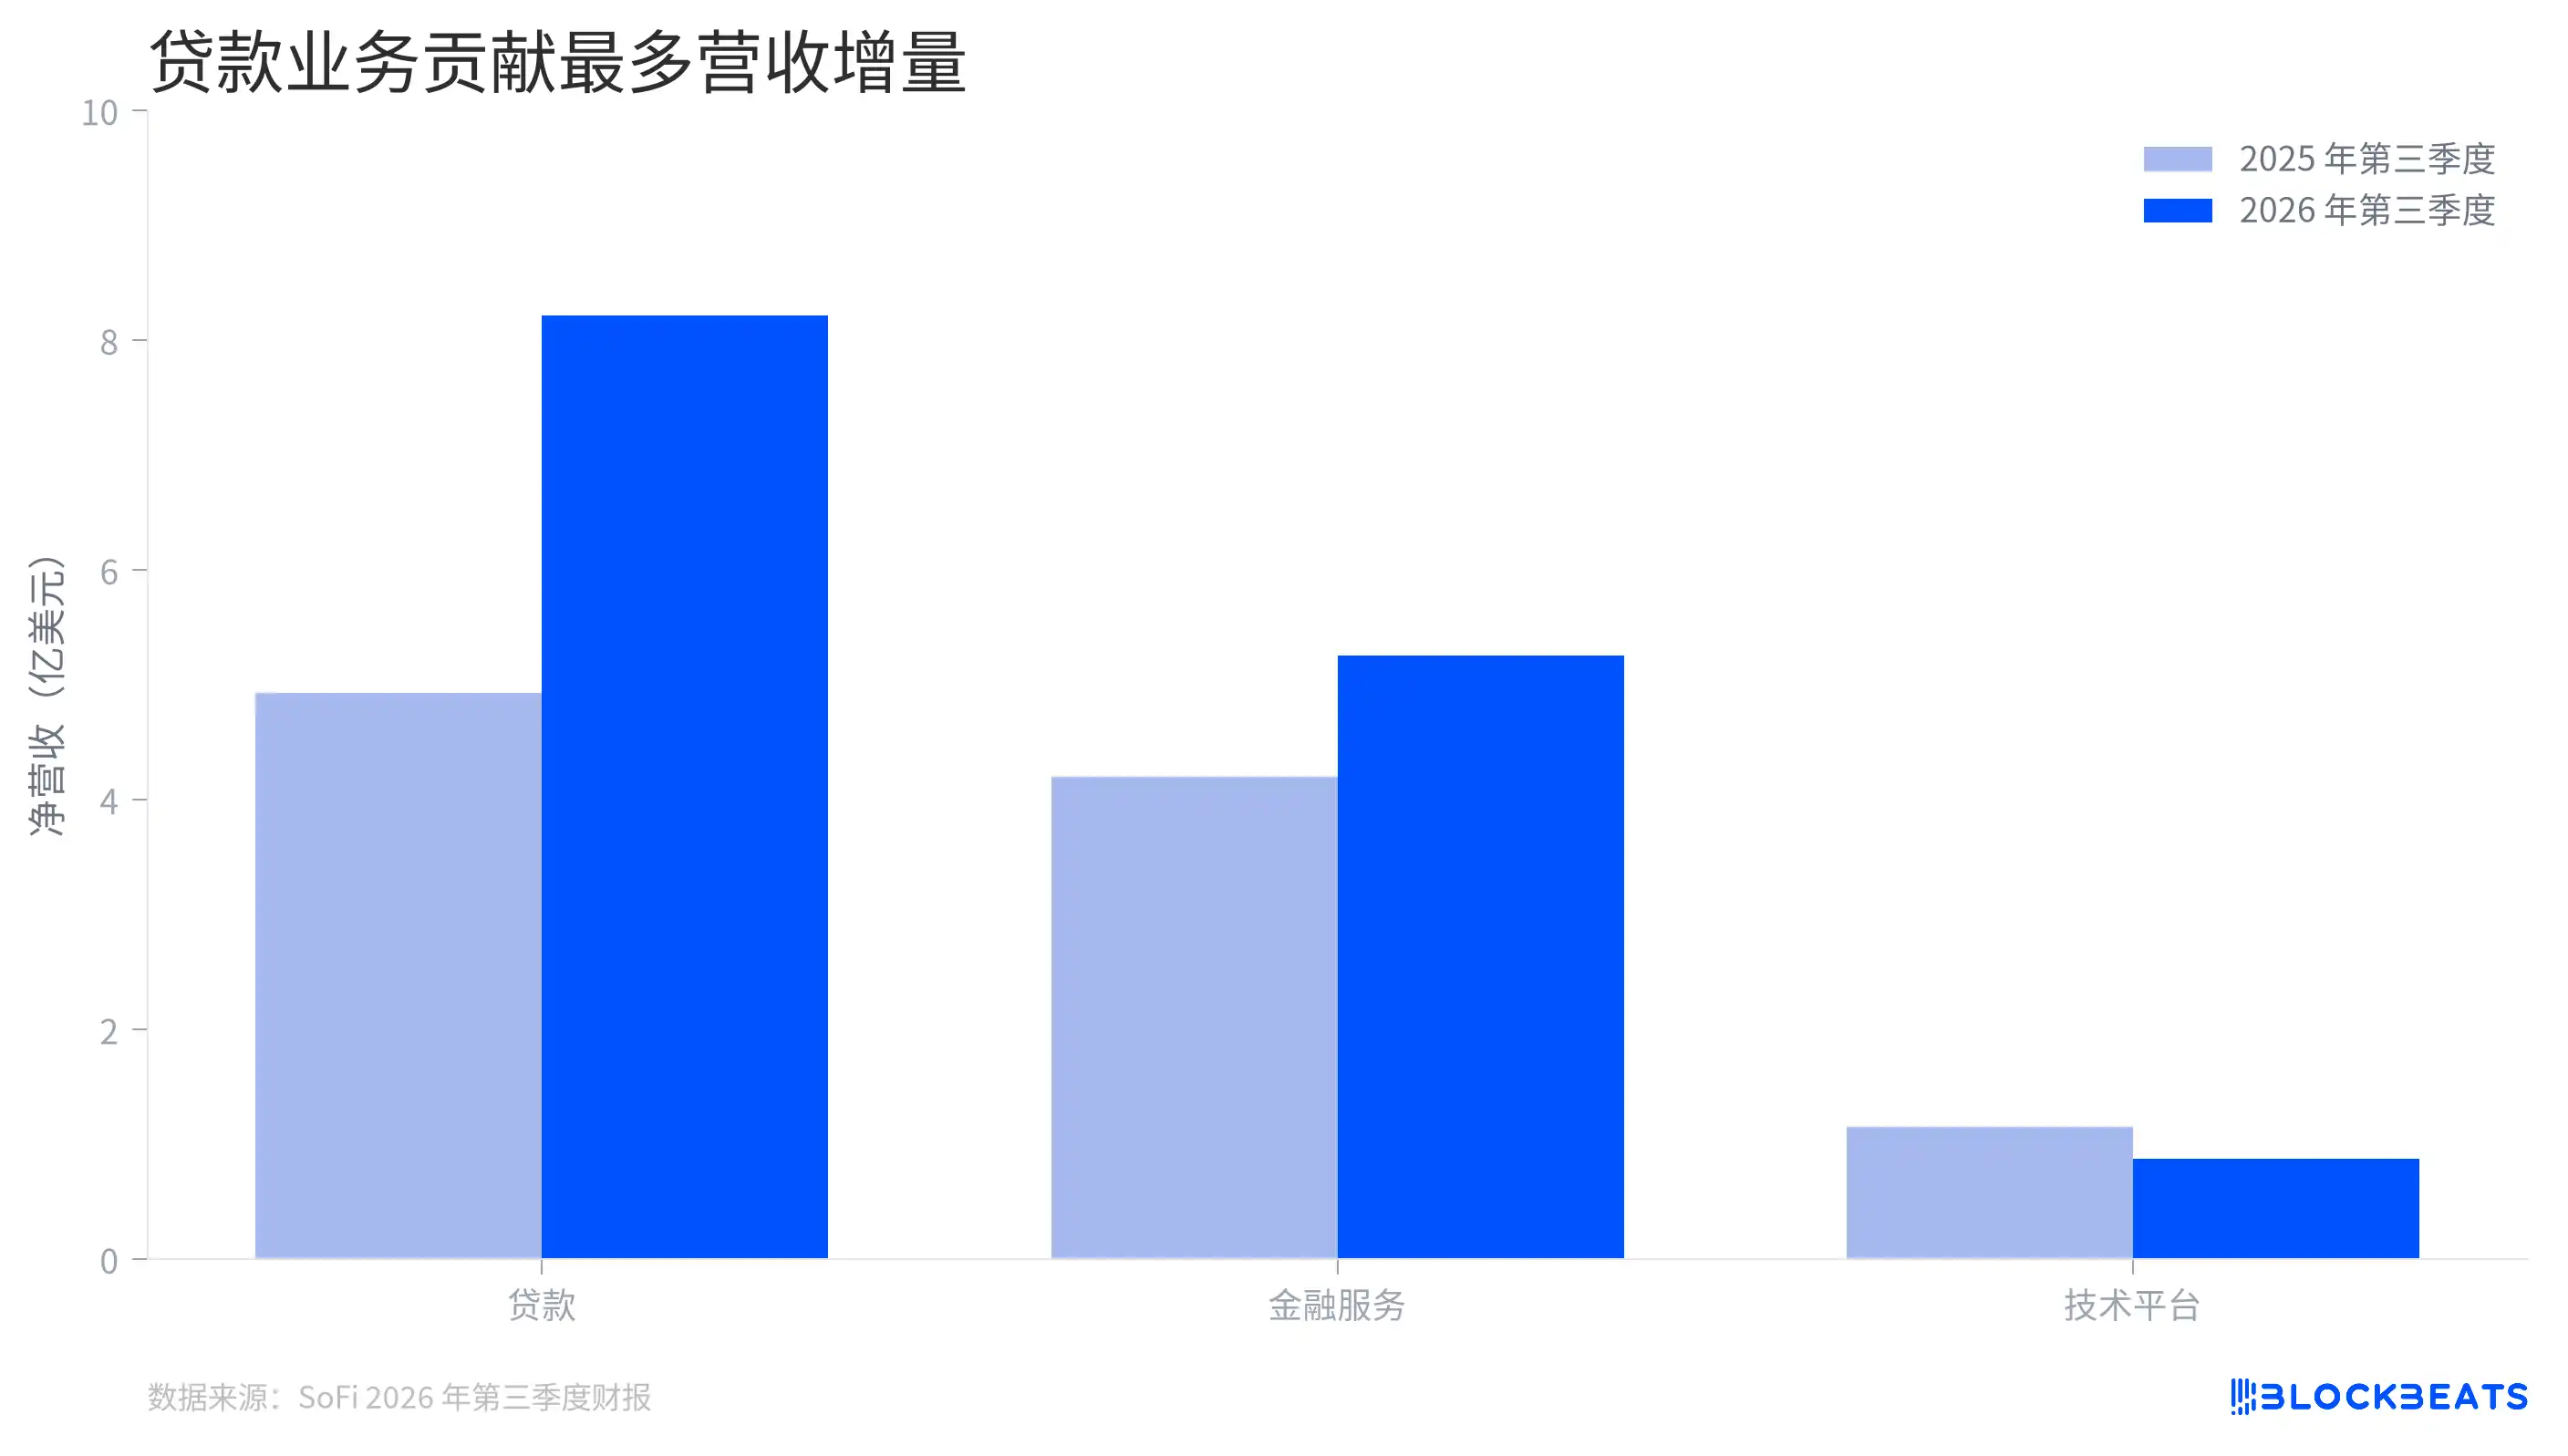
融資事業が売上増加額の最大の貢献者
融資セグメントは今四半期最大の成長源だった。前年同期と比較して、この事業の純売上高は約3億2,800万ドル増加し、増加額は他の2セグメントの変化幅を上回った。個人ローンの貸出規模の拡大が、より多くの利息収入と貸出手数料をもたらした。
この成長はSoFiの理解の仕方も変える。ユーザーがアプリを開くと目にするのは一連の金融ツールだが、同社の収益成長は依然として借入需要、ローン価格設定、資金コストと密接に関係している。製品の入口が増えても、収益が自動的にローンサイクルから脱却したことを意味するわけではない。
金融サービスセグメントも成長している。これには預金、投資などの事業に加え、第三者に代わって借り手を見つけたり貸出手続きを提供したりするローン・プラットフォーム事業も含まれる。後者が生み出す収益は金融サービスセグメントに計上されるため、「金融サービス」を完全にローン市場の影響を受けない収益と見なすと、融資事業の存在感を過小評価することになる。
セグメントデータにはもう一つの基準の細部がある。図に示されているのは同社が開示した各セグメントの純売上高であり、セグメント間には内部取引と相殺があるため、棒グラフを単純に合計してそのまま連結売上高と見なすことはできない。
技術プラットフォームは別の軌跡をたどった。決算によると、同事業部門の売上高は前年同期比24%減少し、主な比較期間は大口顧客の離脱の影響を受けた。同社は、この顧客の影響を除いた場合、事業部門の売上高は前年同期比18%増加したと述べている。この二つの数字は異なる問いに答えており、前者は報告売上高の実際の変化であり、後者は残存事業の成長を観察するためのものである。
預金がなぜ貸出成長にとって重要なのか?
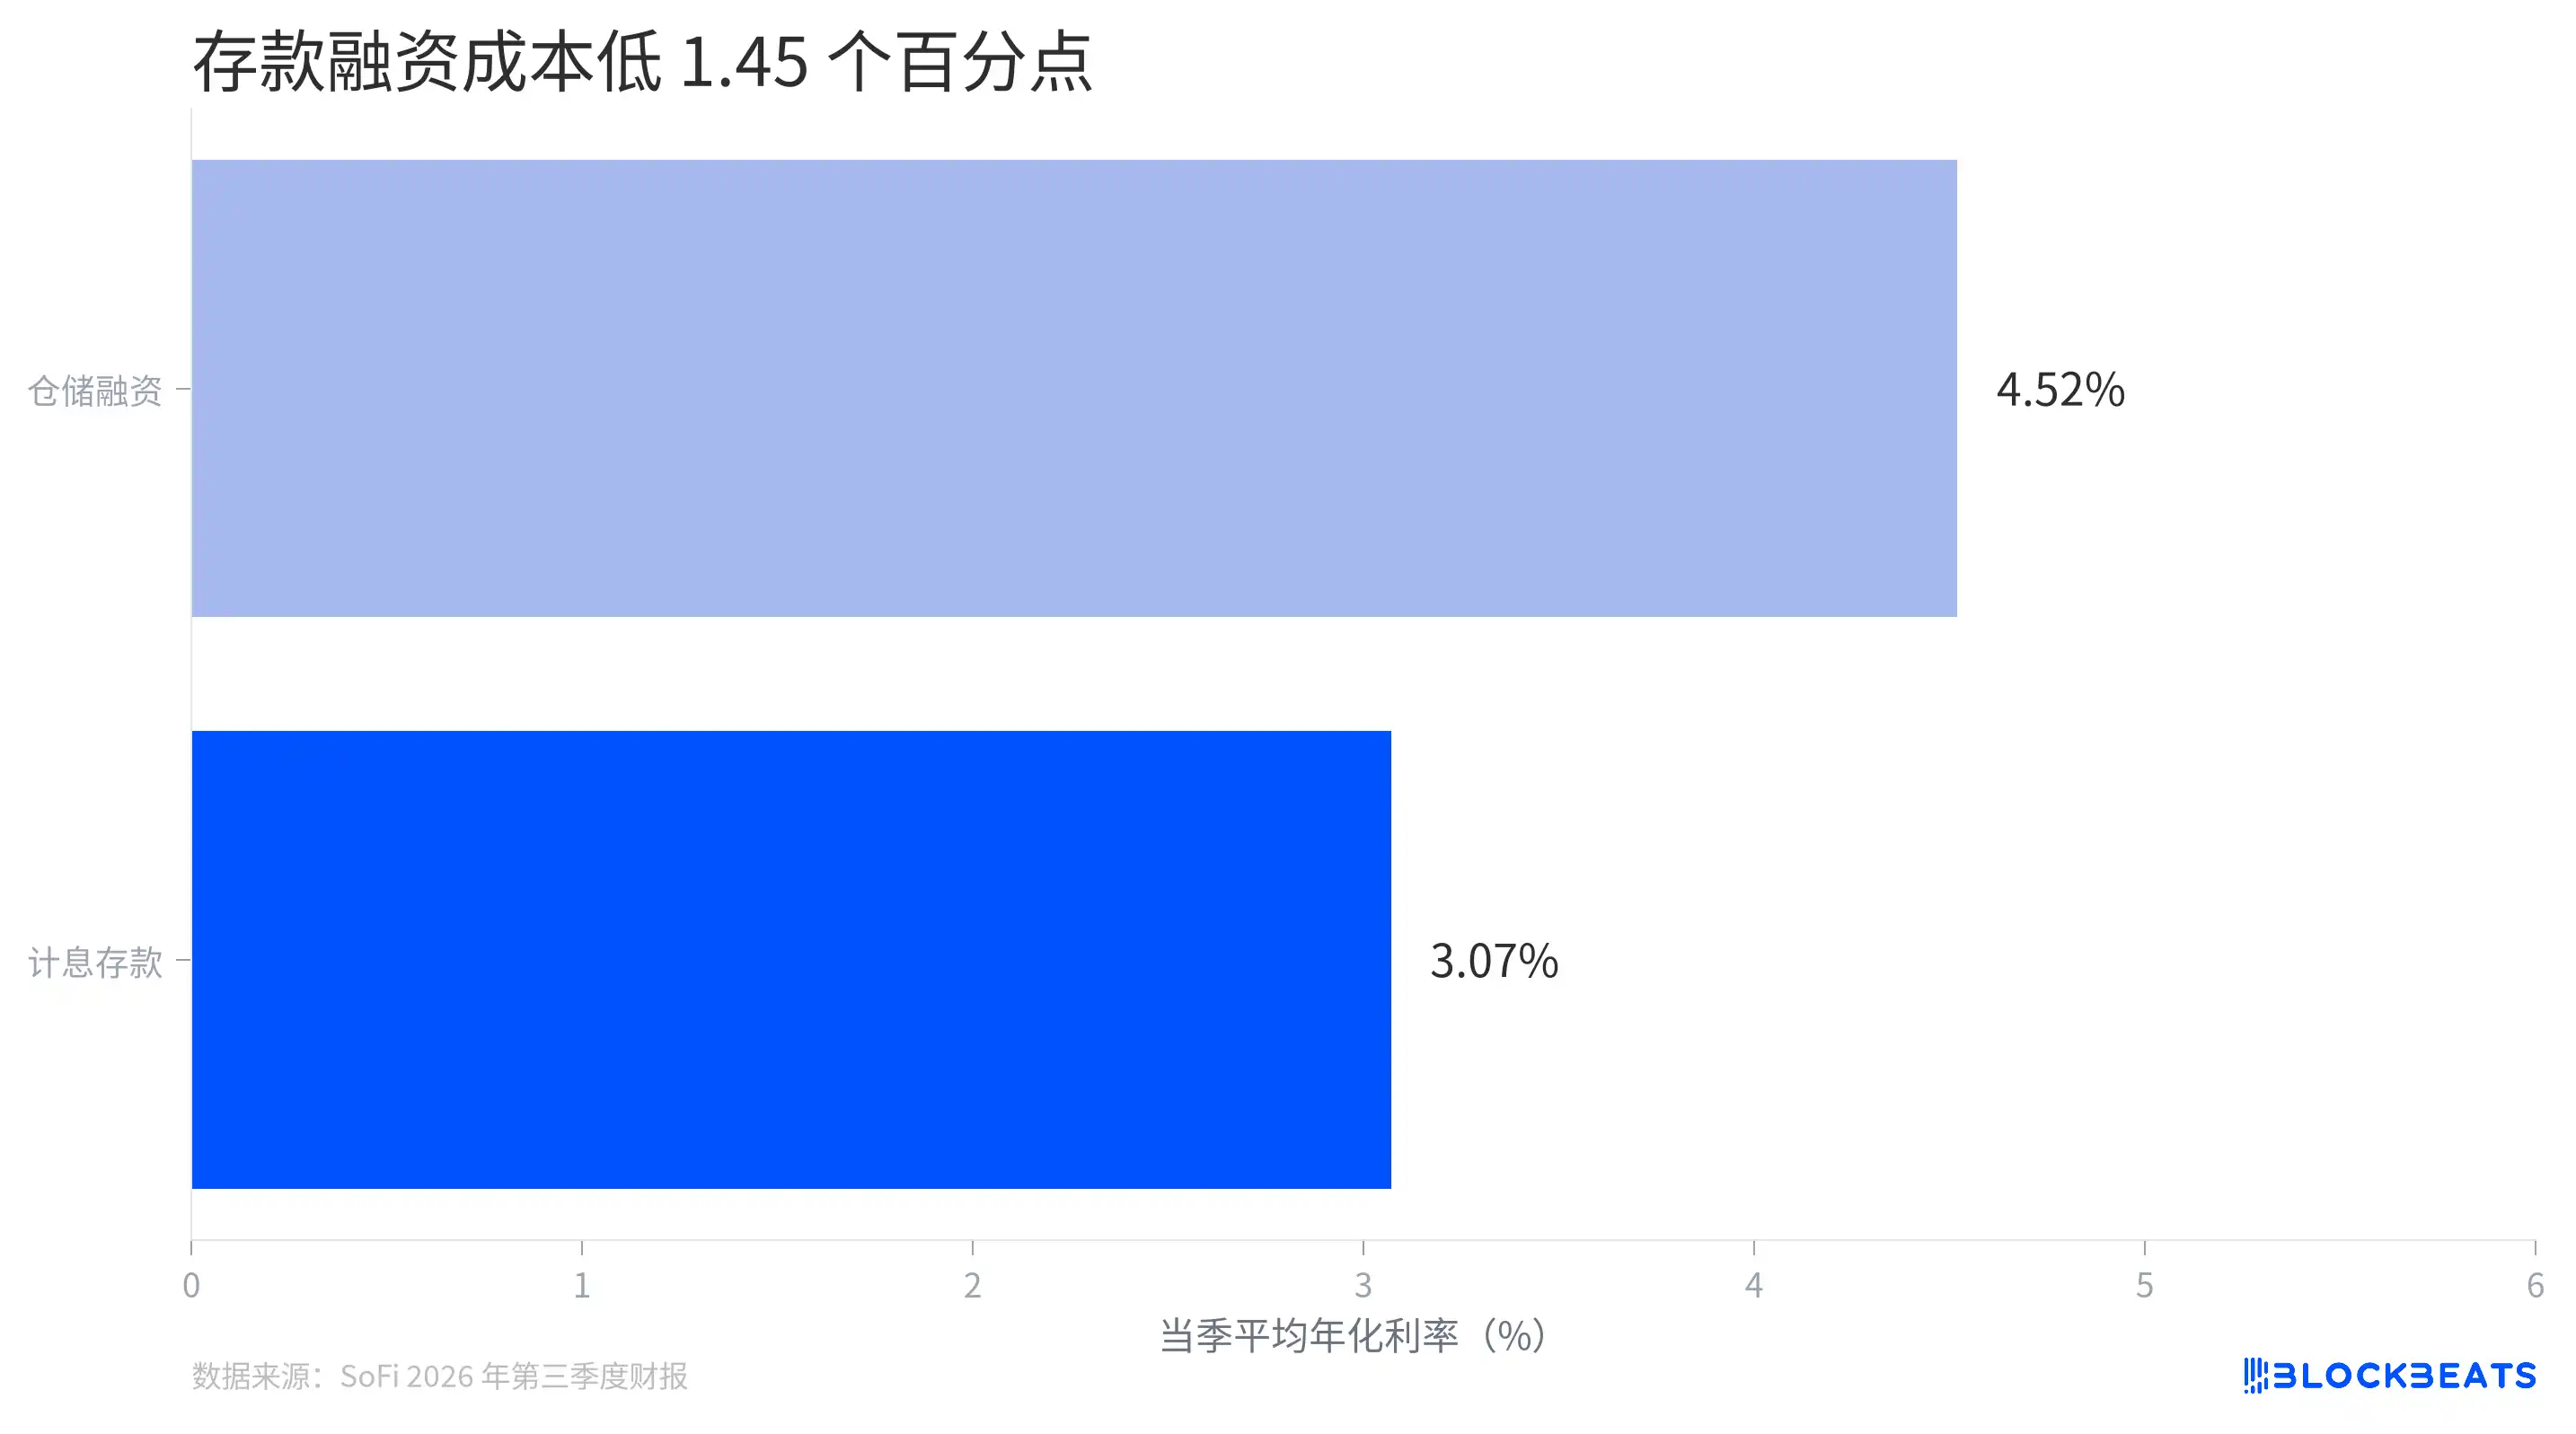
預金とウェアハウスファイナンスの平均コスト
貸出には資金が必要だ。SoFiは預金を利用でき、ウェアハウスファイナンスなどのチャネルを通じて資金を調達することもできる。ウェアハウスファイナンスは、貸出資産を基礎として得られる融資と理解でき、通常、貸出の売却や証券化の前に貸出業務を支えるために用いられる。
決算によると、第3四半期の付利預金の平均年率コストは3.07%、ウェアハウスファイナンスは4.52%であった。他の条件が同じであれば、100ドルの資金を調達するごとに、両方式の年率利息コストの差は約1.45ドルとなる。
この差に膨大な資金規模を掛け合わせると、同社の決算にある別の試算が得られる。SoFiは、調達源の構成変化により約7億4,500万ドルの年率利息費用の節約をもたらしたと述べている。これは同社の仮定に基づく年率比較であり、当四半期に実際に節約された現金ではなく、当四半期の利益に直接加算することもできない。
預金の増加により、同社はこの調達チャネルをより多く利用する余地を得た。第3四半期末時点で、SoFiの預金残高は513億ドルに達し、四半期で58億ドル増加した。預金は無料の資金ではなく、同社は依然として預金者に利息を支払う必要があり、コスト優位性も預金の価格設定やその他の調達金利の変化に伴って変動する。
調達コストは貸出帳簿の一面にすぎず、貸し出した資金を回収できるかどうかはもう一面である。SoFiは、個人ローンの年率償却率が2.26%で、前年同期比34ベーシスポイント低下したと開示している。しかし同社は同時に、この指標が資産売却、新規貸出、延滞ローンの売却の影響を受けると注意を促している。貸出プールの変化は分子または分母を変えるため、償却率の低下だけをもって信用リスクが同時に低下したと断言することはできない。
ユーザーが増えれば、必ずより儲かるのか?
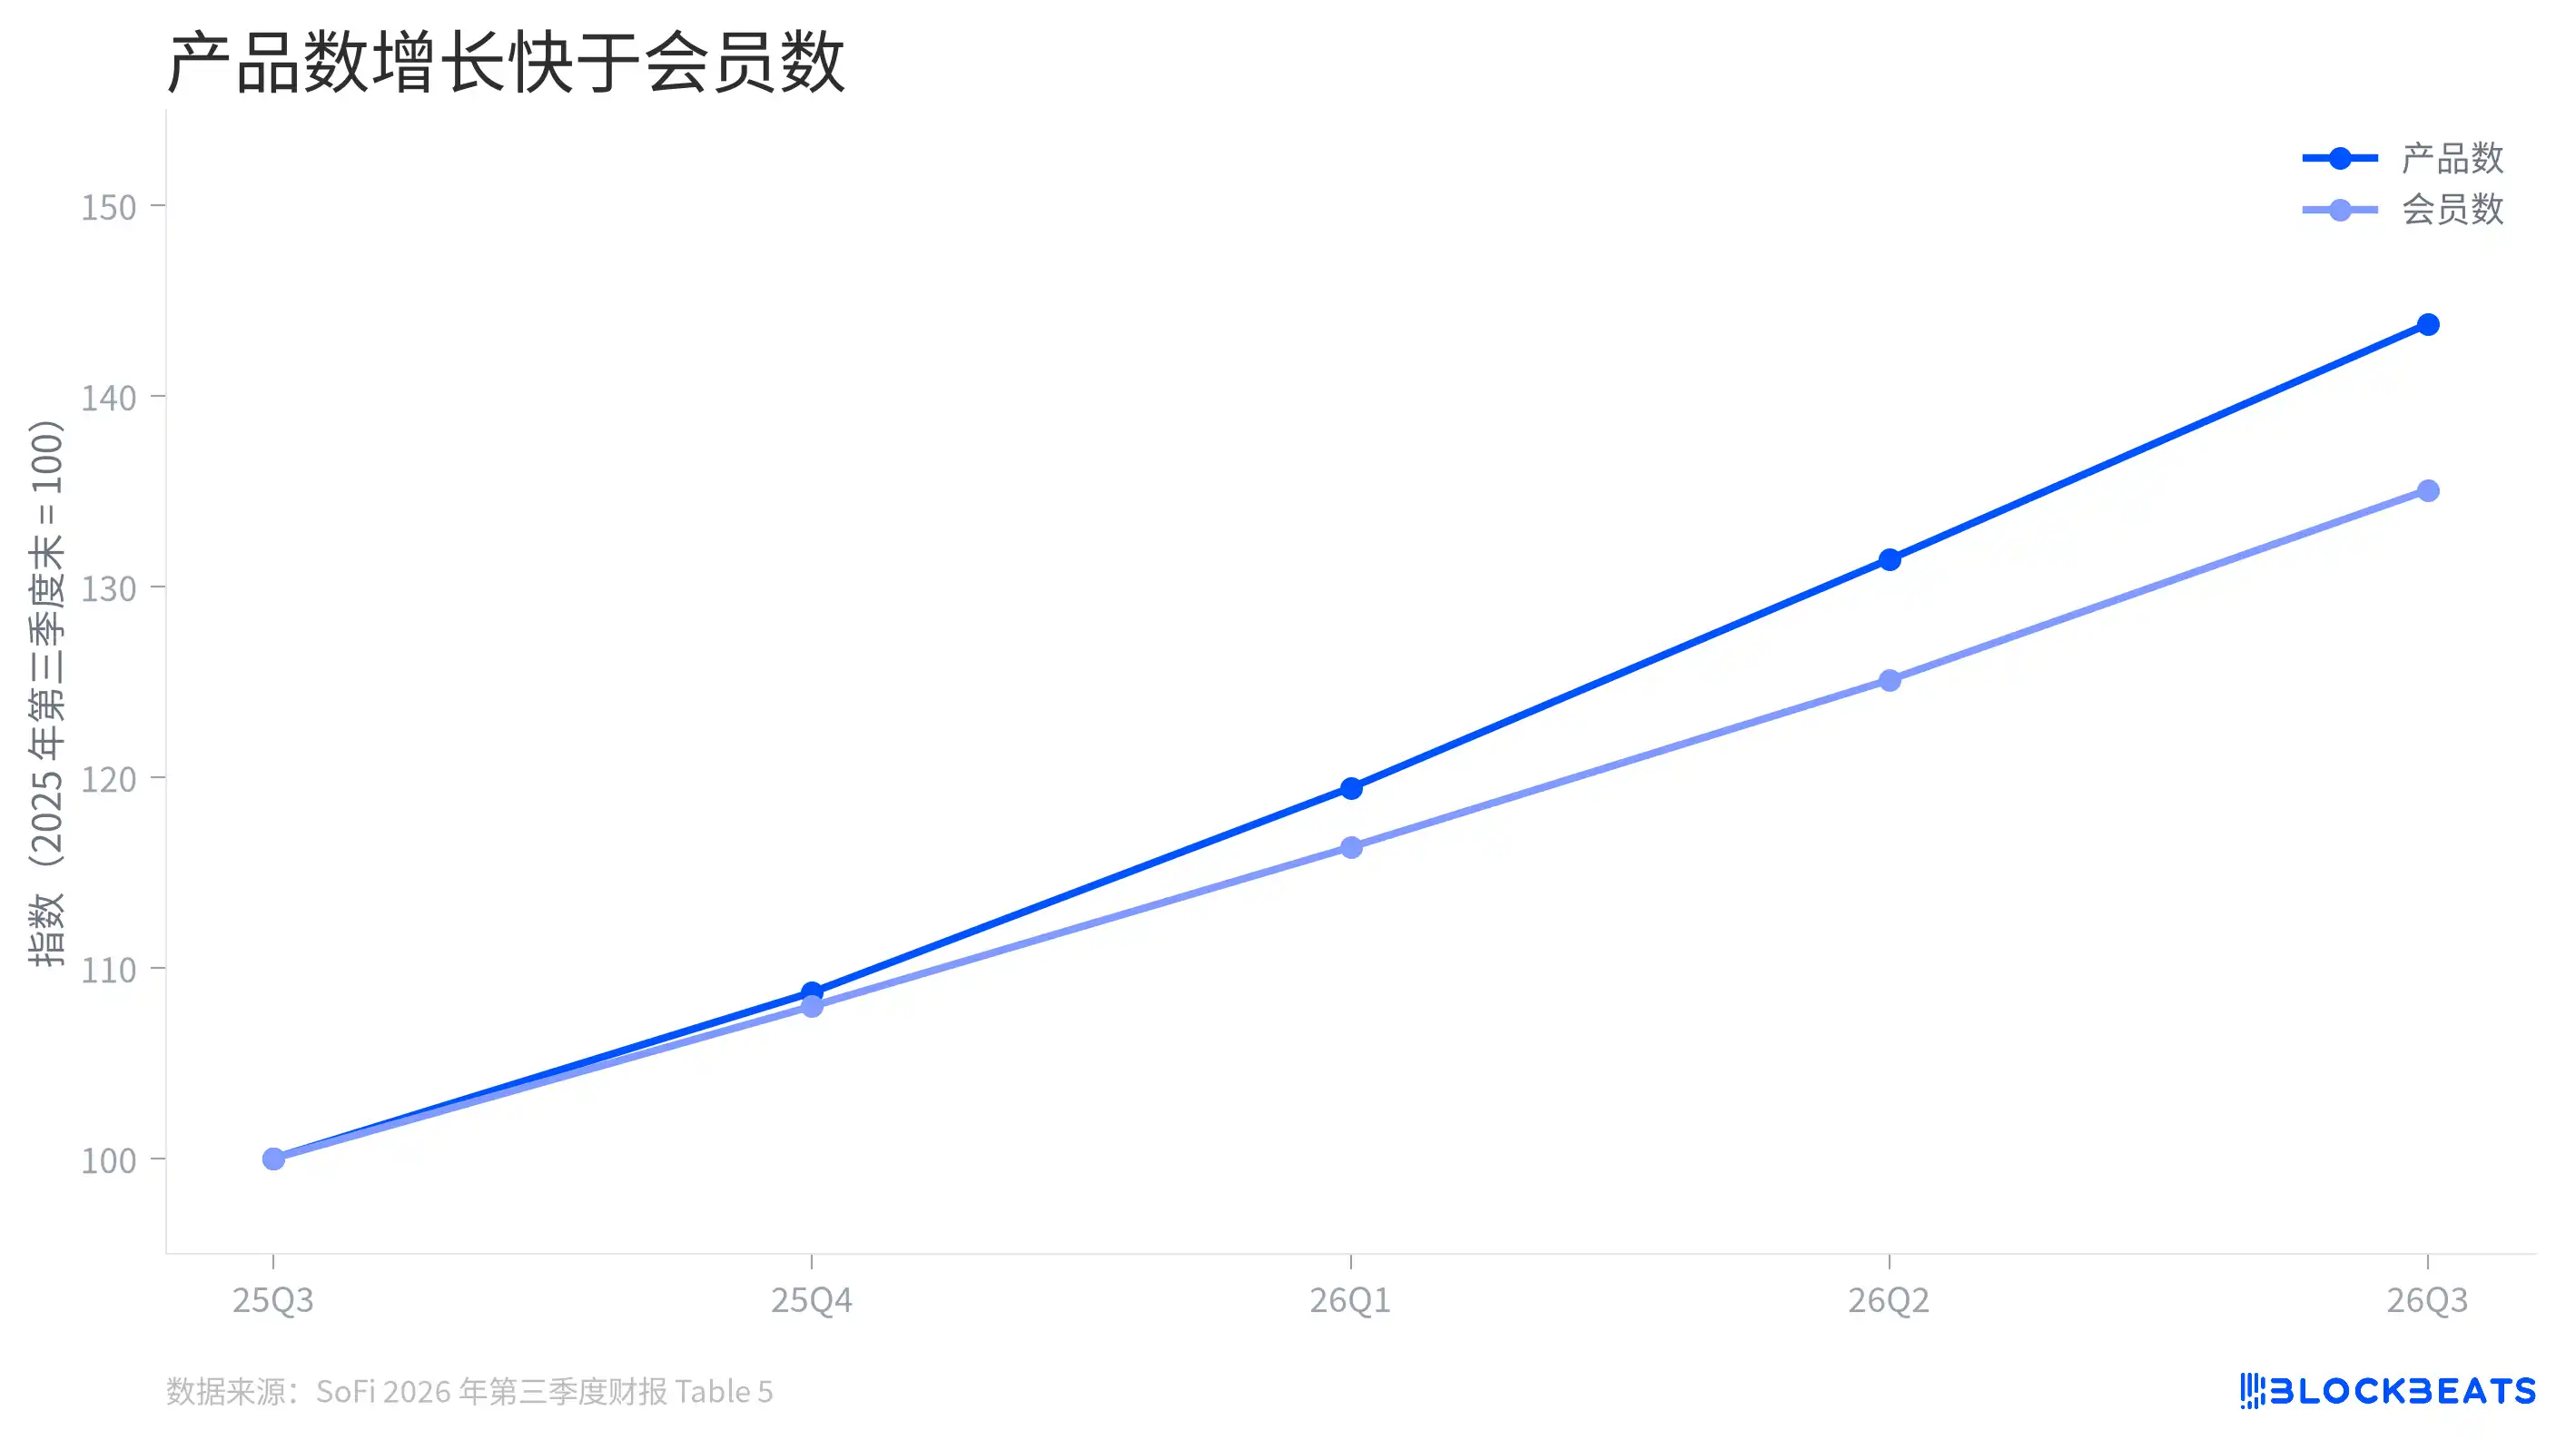
製品数と会員数の成長
SoFiの会員と製品の規模はともに拡大しており、製品数の方がより速く成長している。昨年第3四半期末をいずれも100とすると、今年第3四半期末には、製品数指数は約144に上昇し、会員数指数は約135となった。
これは、企業が開示した累計ベースで計算すると、会員一人当たりに対応する製品数が増加したことを意味する。しかし、それだけで既存会員のクロスセル購入がどれだけ成長に貢献したかを証明することはできず、ましてやアクティブユーザー一人当たりの利用頻度が向上したことを直接示すものでもない。新規会員が複数の製品を購入することも、この比率を押し上げる可能性がある。
原因は統計の定義にある。SoFi は口座を開設した人、外部口座を連携した人、または信用スコア監視サービスを利用する人を会員として計上し、会員になった後は通常、総数に引き続き含まれる。製品総数にも、以前に選択したが現在は利用していない可能性のある製品が含まれる。これらはプラットフォームのリーチ規模を観察するのに役立つが、月間アクティブユーザー数やアクティブ製品数ではない。
収益の実現は製品そのものにもかかっている。決算報告によると、金融サービス部門の製品当たり収益は前四半期の88ドルから90ドルに上昇した。これは企業が開示した当該収益指標が改善したことを示すが、会員数や製品総数と同様に、製品構成や計算基準と併せて読む必要がある。
暗号資産事業はどこまで進んだか?
SoFi は2025年第4四半期に暗号資産投資サービスを再始動した。ユーザーはプラットフォーム上でデジタル資産を売買・保有でき、第3四半期末の Crypto 製品数は50.3万に達した。
暗号資産収益の帳簿上の数字は分解して見る必要がある。決算報告によると、同社の当四半期の暗号資産取引収益は1億6,160万ドルで、対応する取引コストは1億6,000万ドルだった。両者を差し引くと、純暗号資産取引収益は163.3万ドルとなり、主にユーザーの売買注文を成立させて徴収する手数料からなる。
この純額は当四半期の連結純営業収益の約0.12%を占める。これは開示された直接的な暗号資産取引収益が現時点では依然として小さいことを示している。暗号資産製品のプラットフォームにとっての意義は、既存会員に投資の入り口を一つ追加し、預金やその他の投資製品と連動する可能性があることだ。ただし、決算報告では暗号資産ユーザーが他の事業にもたらす収益は個別に開示されていない。
第3四半期終了後、SoFi は10月に消費者向けのトークン化預金製品 SoFi Earn を投入した。この製品のデータは次回の決算報告で確認できる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事