

IOSG|規制の転換点と資本流入:GENIUS法とCLARITY法による新たな暗号資産の展望

原題:「IOSGウィークリーブリーフ | 政策転換と市場変化:米国暗号通貨規制枠組み分析 #291」
原著者:Sam、IOSG Ventures
はじめに
過去3年間で、米国の暗号通貨に対するスタンスは大きく変化しました。初期の比較的非友好的で法執行重視のアプローチから、より建設的でルールに基づいた規制アプローチへと変化しました。この政策転換は、暗号通貨の広範な普及を促進するだけでなく、業界の次の成長段階への重要な触媒でもあります。
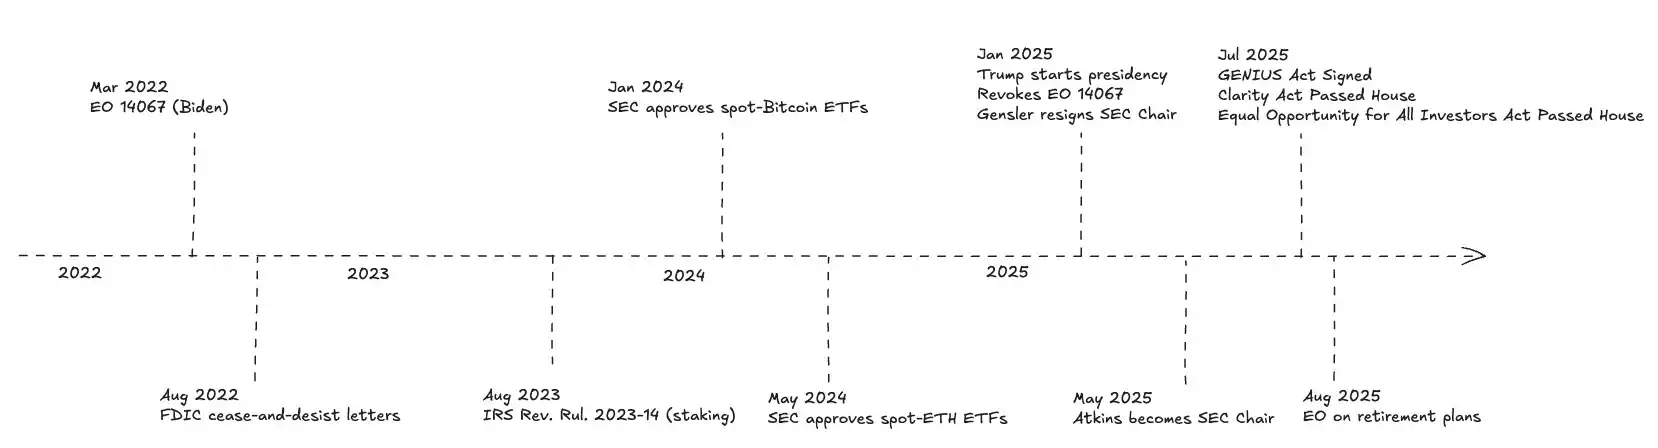
投資家にとって、現在注目すべき重要な動向は次のとおりです。GENIUS法が正式に施行され、決済ステーブルコインの基本的な規制枠組みが確立されました。下院で可決されたCLARITY法案は、米国商品先物取引委員会(CFTC)または証券取引委員会(SEC)によって規制されるトークンの基準を明確にします。大統領令は、規制当局に401(k)プランを暗号資産への投資に開放するよう求めています。また、下院で可決された適格投資家検査改革法案は、民間の暗号資産取引参加者のアクセスを拡大すると予想されています。
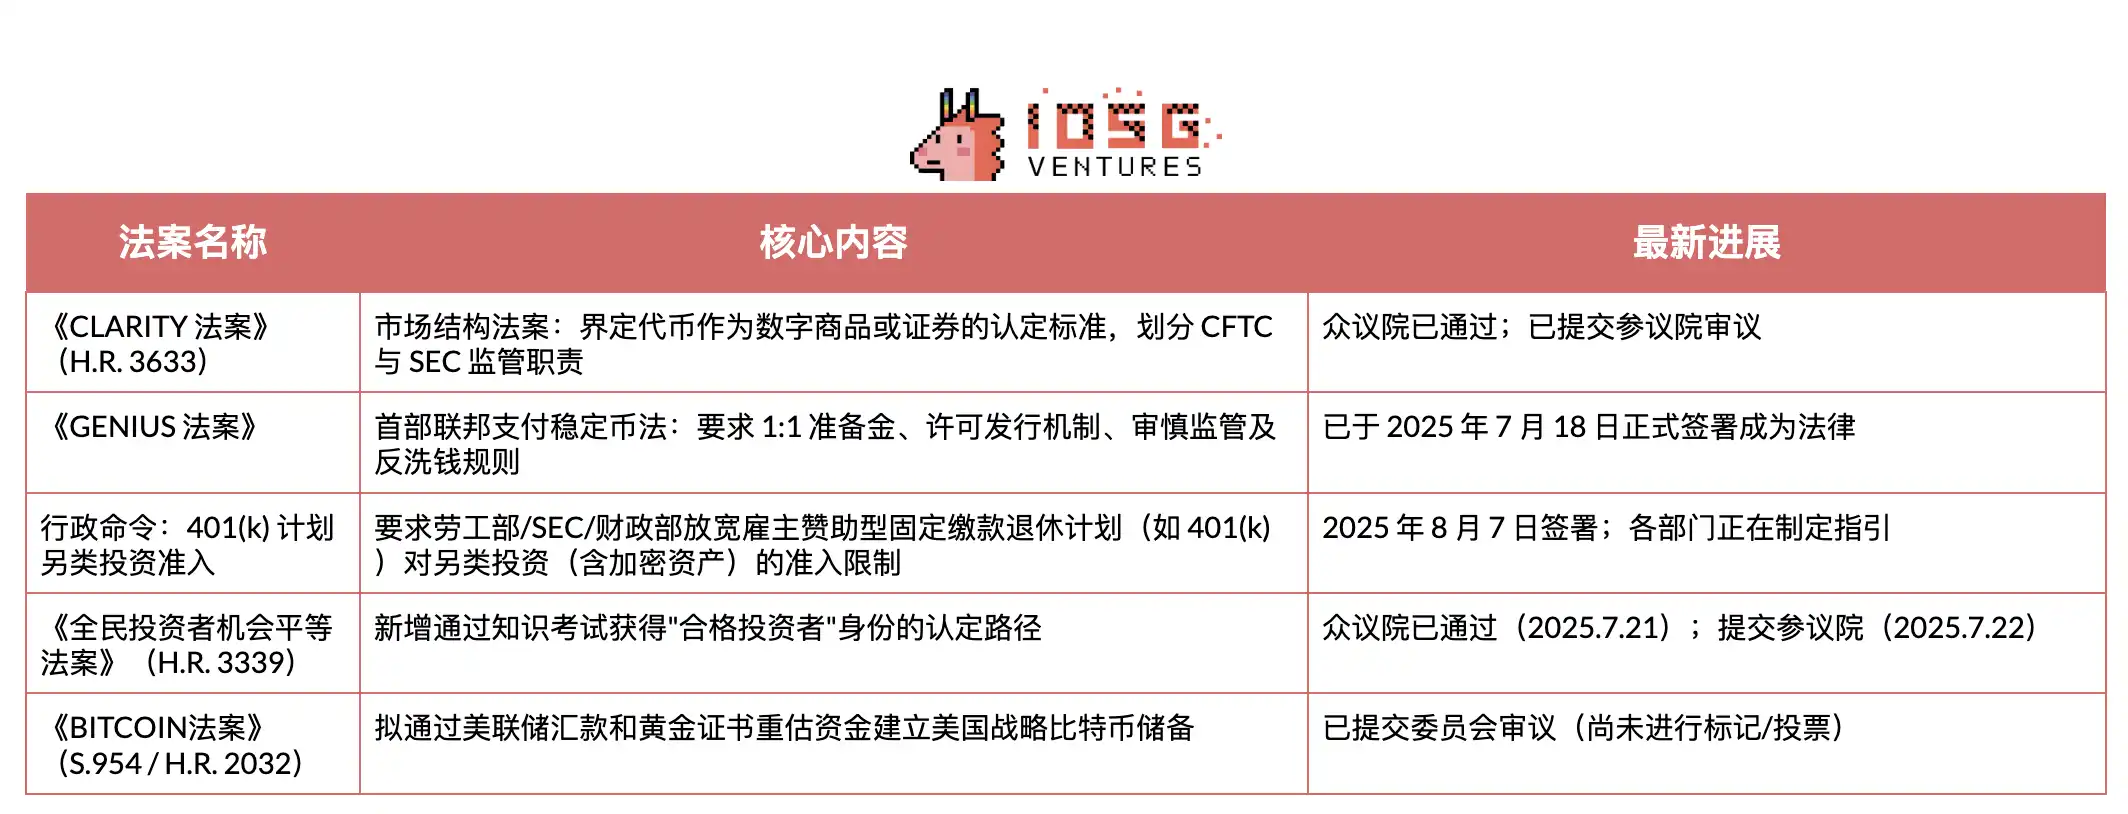
CLARITY法案
CLARITY法案は、ブロックチェーンシステムがSECによって「成熟システム」として認定される必要があるかどうかに関する中核基準を確立し、デジタル資産を「デジタル商品」(CFTCによって規制)に分類すべきか、証券(SECによって規制)に分類すべきかを明確に分類しています。システムが成熟していると認定された場合、そのネイティブトークンはCFTCの監督下でデジタル商品として取引できます。他のオンチェーン資産は、本来の属性を維持します。
「成熟したシステム」とは何ですか?
法案では、7つの「成熟」認定基準が明確に規定されています。
・システム価値:市場価値は実際の採用/使用によって決まり、価値メカニズムは基本的に完成しています。
・機能性:トランザクション、サービス、コンセンサスメカニズム、ノード/バリデーター操作はすべてリアルタイムで動作します。
・オープン性と相互運用性:システムはオープンソースであり、コアアクティビティに対する一方的な排他的制限はありません。
・プログラムシステム:ルールは透明なコードによって強制されます(裁量的な操作はありません)。
・システムガバナンス:単一のエンティティ/グループがオンチェーンルールを一方的に変更したり、議決権の20%以上を制御したりすることはできません。
· 公平性: 特別な特権はありません (修理/メンテナンス/セキュリティ操作は、分散プロセスを通じてのみ許可されます)
· 分散所有権: 発行者/関連会社/関係者が共同で <20% を保有します
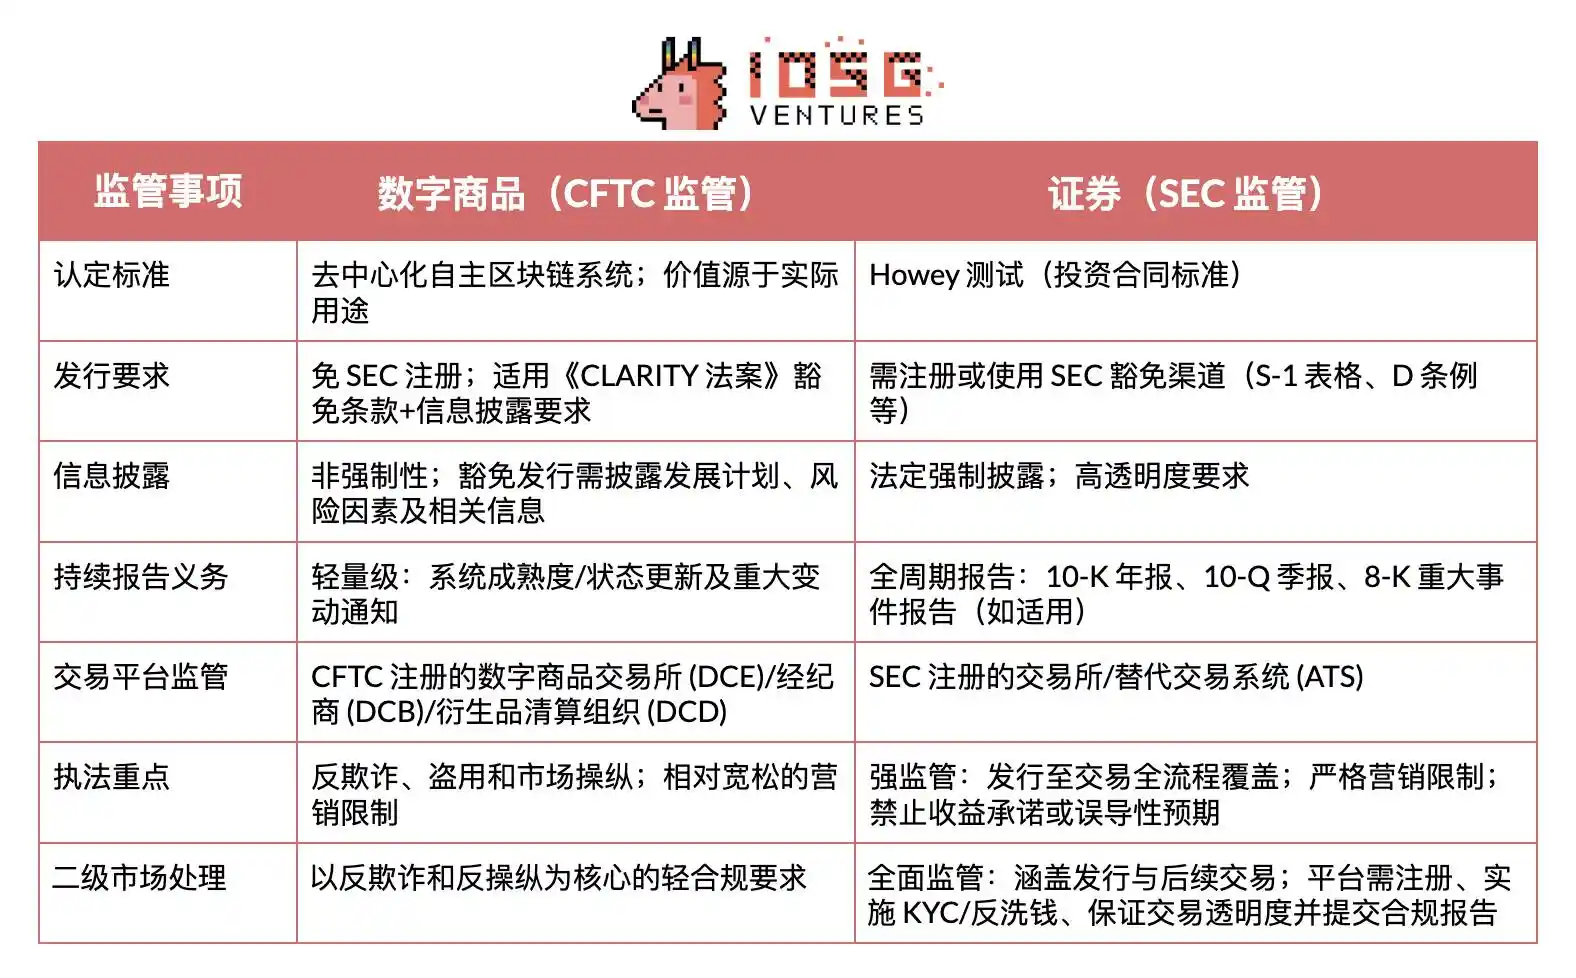
次の表は、デジタル商品 (CFTC 管轄) と証券 (SEC 管轄) の実際の規制における主な違いをまとめたものです。CLARITY 法の枠組みは、既存の規制分業をほぼ維持していますが、SEC 管轄から CFTC への資産の移転のための明確な道筋を提供しています。つまり、基礎となるチェーンが前述の成熟基準を満たすと、関連するデジタル商品を CFTC の規制システムに移管できます。
法定枠組みが確立された今、鍵となるのは、CLARITY 法がさまざまな暗号セクターに及ぼす具体的な影響です。 CLARITY法の枠組みでは、純粋なオンチェーンステーキング、つまりバリデータ/シーケンサーの運用とネイティブ報酬の分配はSEC登録の対象外です。この「セーフチャネル」は、バリデータ/ノードの運用とエンドユーザーへのプロトコル報酬の分配をカバーします。ただし、この免除は、ステーキング派生トークンの新規発行または販売による資金調達には適用されません。プロジェクトは、必要に応じて成熟したブロックチェーン認証を取得し、不正防止および情報開示義務を遵守する必要があります。MetaMask/Lido/Rocket Poolの事件を想起すると、非カストディ型の省庁型報酬分配モデル(注:自律的な意思決定を行わずにプロトコルの規定ルールを単純に適用するモデル)は、CLARITY法のセーフゾーン基準に合致しています。しかし、Krakenのような、資金プール、カストディシステム、収益約束を採用するモデルは、是正されなければ依然として証券提供とみなされ、同様の規制上の課題に直面することになります。流動性ステーキングトークン(LST)について:ユーザーがステーキングした資産とプロトコル報酬を単純に反映する1:1証券は、省庁のエンドユーザー分配のカテゴリーに該当します。ただし、戦略的選択(再ステーキング/AVS分配など)、ポイント/追加収入のスタッキング、または収入をプールして再分配する資産管理トークン/株券の発行を伴うモデルは、管理型投資提案であり、免除要件を満たさない限り、SECの管轄下にあります。分散型取引所(DEX):ネイティブブロックチェーントークン(BTC、ETH、ガバナンストークン、ユーティリティトークンなど)の純粋なオンチェーンスポット取引を提供するDEXは、取引所登録の対象外です。DEXの中核となるスマートコントラクト、オーダーブックロジック、マッチングエンジン、またはAMMファクトリーの運用は、証券取引法の下では「取引所」活動とはみなされません。したがって、免除対象トークンのスポット取引のために取引所または証券会社として登録する必要はありません。ただし、デリバティブ(先物、オプション、永久スワップ)、セキュリティトークン(オンチェーン株式)、または現実世界の資産トークン(金など)を扱うプラットフォームは、SECまたはCFTCによって引き続き全面的に規制されています。流動性プロバイダー(LP)または作業/資産を提供するその他のユーザーへのプロトコル手数料の支払いは、CLARITY法のDeFi免除の対象となります。重要なのは、この法律が証券の判断基準を変更していないことです。ガバナンストークン(UNIなど)が、保有者に対して保有しているだけで現金または収益を分配する場合、それは利益分配を構成し、Howeyテスト(他者の努力による利益の期待)の下では証券とみなされる可能性が高いでしょう。このような状況でのトークンの利益分配および二次取引は、SECの規制の対象となります。分散型ステーブルコイン:担保付き債務ポジション(CDP)モデル(担保をロックして米ドルにペッグされたトークンを発行する)は、ローンチ段階においてはSECの管轄下にあります。価値と引き換えに償還されたトークンは、プロトコルがブロックチェーン成熟度認証を取得するまで投資契約とみなされます。初期段階のチームは、CLARITY法に基づく新規募集免除の下で、12ヶ月間で最大5,000万ドルまでの資金調達が可能ですが、暗号資産特有の開示義務と4年間のライフサイクルにおける不正行為防止責任を遵守する必要があります。ガバナンスが完全にオンチェーン化され、議決権または担保の20%以上を単一の主体が管理しなくなると、プロトコルは成熟度認証を申請できます。その後、ガバナンストークンと発行/バーンメカニズムはCFTCのデジタル商品規制の対象となり、SECの証券規則の対象外となります。デルタ中立モデルは異なります。暗号資産担保、デリバティブエクスポージャー、そして利益分配メカニズムに依存しているため、たとえ基盤となるチェーンが満期を迎えたとしても、CLARITY法のスポット商品取引免除の対象外となります。また、GENIUS法の「許可された決済ステーブルコイン」の枠組みにも適合しません。貸付はスポット取引ではなく信用取引の範疇に入るため、CLARITY法のスポット商品取引免除の対象外となります。資金をプールする利付譲渡性預金は、免除(規制D/規制S)が適用されない限り、証券として規制されます。イールドアグリゲーター:変更不可かつ非管理型のアグリゲーター契約(単一の主体が一方的に変更できない契約)は、取引プラットフォームまたは仲介業者として登録する必要はありません。
ただし、保有者に将来のリターンを受け取る権利を付与するガバナンストークンまたは自己株式は、発行時点で投資契約を構成します。さらに、複雑なカストディ戦略は、複数の登録要件を課す可能性があります。リバランスまたは管理がオフチェーンで行われる場合、または中央集権的な運営者によって保持される場合、プロジェクトはDeFi免除を失い、ブローカー/ディーラーまたは取引所のコンプライアンス義務が再び発生します。
ETFステーキング
CLARITY法は、基本的なレベルでのサポートを提供します。ステーキング報酬は「エンドユーザーへの分配」(証券ではない)であると初めて法制化され、ネットワークはネイティブトークンが「成熟」と認定されると、CFTC規制下に移管できるようになります。これにより、プロトコル収益のファンド内移転に対する証券法上の障壁が取り除かれます。
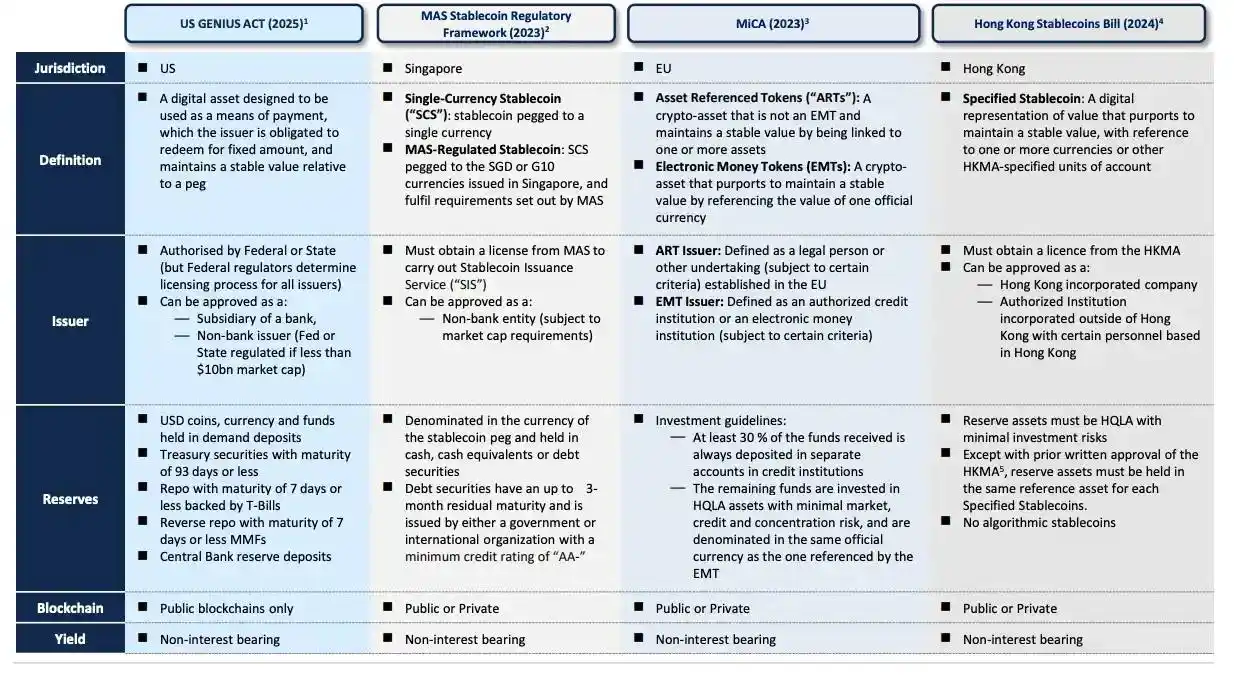
ただし、ETFは依然としてファンド規制の対象となります。2つの重要な制約があります。まず、投資会社法の流動性規則(規則22e-4)では、「非流動資産」は純資産価値の15%を超えてはならないと規定されています。7暦日以内に簿価で換金できない資産は非流動資産と分類されます。アンバンドリング/出口キューを備えたネイティブステーキングポジションは、多くの場合、このカテゴリーに該当します。第二に、商品が登録済みのオープンエンド型ETFである場合、1940年投資会社法の分散要件を遵守する必要があります。よく知られている75/5/10ルールは、ステーキングのエクスポージャーとバリデーターとの関係が単一の「発行者」または運営者に集中してはならないことを意味します。実際には、複数のバリデーターを分割する戦略と、5%/10%の閾値内で少なくとも75%の資産が単一のカウンターパーティによって保有されないようにするための正確なサイジングが必要です。(一部の暗号資産ETPは、1940年投資会社法に基づかない構造によってこの制限を回避していますが、ほとんどのステーキングETFは依然として1940年投資会社法に基づいて登録されており、ケイマン諸島の子会社を使用しています。)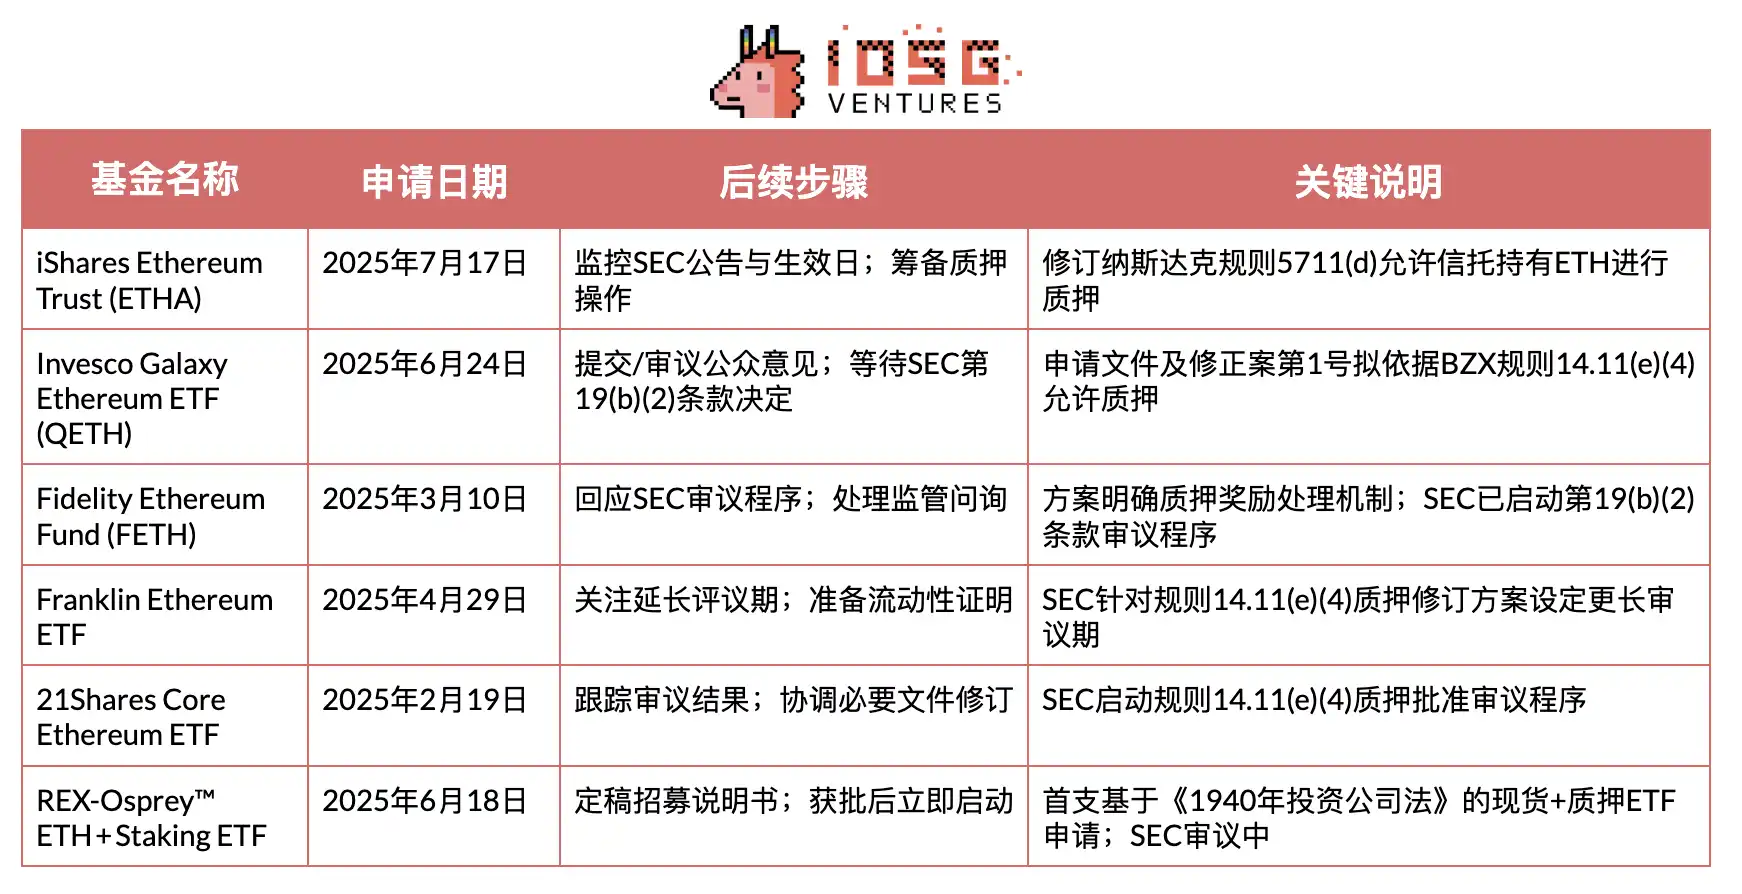 GENIUS法 2025年7月、米国はステーブルコインを包括的に規制する最初の連邦法であるGENIUS法を正式に制定しました。
この法律は、発行資格を規制対象事業体に限定し、慎重な運営、行動規範、マネーロンダリング防止、破産解決に関する中核的なルールを定めています。主要な参入基準は、「認可を受けた決済ステーブルコイン発行者を除き、いかなる事業体も米国内で決済ステーブルコインを発行してはならない」です。
この法律の要件によると、発行者は準備資産の100%を保有する必要があり、以下の3つのカテゴリーに限定されます。
・米ドルまたは連邦準備銀行預金
・93日以内の短期米国債
・米国債を担保とする翌日物レポ取引
セクション(7)(A)「決済ステーブルコイン活動に関する制限」によると、認可を受けた発行者は以下の業務のみを行うことができます。
・決済ステーブルコインの発行
・決済ステーブルコインの償還
・関連する準備資産の管理(購入、売却、保有を含む)法律に従って資産を準備したり保管サービスを提供したりすること)
・法律に基づき、ステーブルコイン、準備資産、または秘密鍵保管サービスを提供する
・上記の活動を直接支援する関連事業を行う
この厳格なリストには、明確な規制意図があります。それは、ステーブルコイン業務を高リスク活動から分離することで、償還の安全性を確保することです。法案では、「決済用ステーブルコインの準備資産は、担保、再担保、または再利用してはならない」と明確に規定されています。これは、銀行が自社トークン建ての資産を使用していても、それを融資の準備担保として含めることができないことを意味します。
GENIUS法により発行資格と準備金ルールが明確化されたことで、複数の業界がパイロットプロジェクトから大規模アプリケーションへと移行しています。
・銀行業:トークン化された現金預金との競争に直面している一方で、銀行は有利な規制構造を持つため、自然な発行体です。最も可能性の高い進路は、銀行子会社または厳しく規制された銀行とテクノロジー企業の提携を通じて、企業ユースケース、ホワイトリストに登録された取引相手、保守的な流動性管理ポリシーから始めて、潜在的な預金損失をステーブルコイン収入で補うことです。
· 小売:大手小売業者は、ステーブルコインをカード手数料を削減し、決済サイクルを短縮するツールと見ています。初期の実装では、認可を受けた発行会社とクローズドループ償還システムに依存し、利息の支払いではなく決済インセンティブを通じて促進され、ERPおよび決済システムに直接統合されて資本回転率の効率が向上します。
· カードネットワーク:VisaとMastercardは、承認、不正防止、紛争解決のインフラストラクチャを維持しながら、ステーブルコインを新しい決済チャネルに統合しています。これにより、加盟店のフロントエンドの変革を必要とせずに週末やほぼリアルタイムの決済が可能になり、収益モデルのトークン化、コンプライアンス、紛争管理サービスへの移行が促進されます。
・フィンテック:決済処理業者やウォレットプラットフォームは、銀行グレードのKYC、制裁スクリーニング、税務報告に基づいたステーブルコインアカウント、クロスボーダー決済、オンチェーン決済製品を立ち上げています。競争優位性は、ブロックチェーンの技術的な複雑さを隠し、信頼性の高い法定通貨チャネルを提供し、企業の調達および監査要件を満たす運用管理システムに焦点を当てることになります。
米国の規制システムが確立されるにつれて、世界各地で同様の枠組みが登場しており(香港のステーブルコイン条例など)、さらに多くのステーブルコイン規制が次々と導入されると予想されます。
▲ TBAC プレゼンテーション、デジタルマネー
その他の政策動向
新しい退職プラン投資政策
2025 年 8 月に署名された「401(k) 投資家向けの代替資産へのアクセス拡大」に関する大統領令は、雇用主が提供する退職プランの投資オプションを拡大し、退職者がアクティブに運用される投資ビークルを通じてデジタル資産などの代替資産を配分できるようにすることを目的としています。
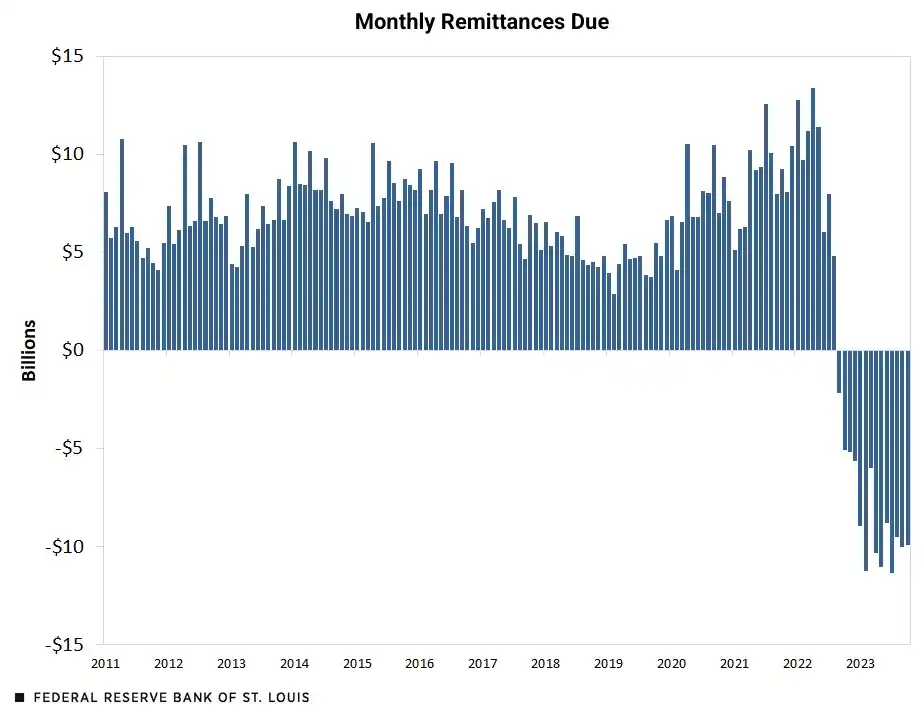
労働省は行政府として、従業員退職所得保障法(ERISA)のガイダンスを6ヶ月以内に再評価する必要があります。ERISA遵守のためのセーフガードを策定し、中立的かつケースバイケースの健全性基準を再確認し、セーフハーバー・チェックリストを提供する予定です。独立機関である証券取引委員会(SEC)は今回の大統領令の直接の適用対象ではありませんが、適格カストディアン基準の明確化、暗号資産ファンドの開示・マーケティング規制の改善、退職プランに適した投資ビークルの承認など、規則制定を通じてアクセスを促進することができます。現在、ほとんどの401(k)プランは、依然として暗号資産をコアメニューから除外しています。暗号資産は主に、参加者がスポットビットコインETF(一部のプランではイーサリアムETFも含む)を購入できる自己管理型の証券窓口を通じて入手できます。また、一部のプロバイダーは限定的な「暗号資産窓口」も提供しています。短期的には、ERISA遵守は規制対象のERISA準拠商品、すなわちスポットBTC/ETH ETFと、暗号資産を構造化配分した専門運用ファンドに限定されます。 401(k)委員会はERISAの「慎重な投資家」原則を遵守しているため、変動の大きい単一トークン、自己管理、ステーキング/DeFiのリターンが平均的な貯蓄者に適していることを証明することは困難です。ほとんどのトークンとインカム戦略は、標準化された純資産価値会計、安定した流動性、明確なカストディ監査証跡を欠いています。さらに、それらの法的地位は不明確であり、プランへの組み込みはSEC(証券取引委員会)とDOL(労働省)の精査や集団訴訟のリスクを引き起こす可能性があります。全投資家機会均等法は、SECの知識テストを制定することにより、新たな「認定投資家」指定の道筋を提案しています。下院は2025年7月21日にこの法案を可決し、上院は7月22日に審議入りを承認しました。米国における初期段階のトークンの事前販売、暗号ベンチャーキャピタル投資、そしてほとんどのプライベートラウンドは、現在参加を認定投資家に限定しているレギュレーションDの規制下にあります。知識ベースの試験パスは、富裕層/収入の閾値を克服し、専門知識を持つものの必ずしも裕福ではない投資家が、民間の暗号資産ファイナンスに合法的に参加することを可能にします。反対派は、不透明で流動性の低い民間市場へのアクセスを拡大することは、投資リスクを悪化させる可能性があると主張しています。上院での法案の運命は、試験の厳しさと安全策の適切さにかかっています。たとえ可決されたとしても、SECは試験の設計に1年、FINRAを通じた実施に180日かかるため、すぐには発効しません。シンシア・ルミス上院議員が2025年3月11日に提出したビットコイン法案(S.954)は、米国戦略ビットコイン準備金の設立を提案しています。この法案は、財務省に対し、5年間にわたり毎年20万BTC、合計100万BTCを購入することを義務付け、20年間のロックアップ期間中は売却、交換、または質入れが禁止されます。 20年経過後は、連邦債務の削減のため、BTCを段階的に売却することが推奨されるのみとなります(2年ごとに保有額の10%を上限)。また、この法案では、押収されたBTCは司法手続きが完了した後、戦略準備金に移管しなければならないと規定されています。資金は新たな税金や国債に頼るのではなく、(1) 2025年度から2029年度までの連邦準備制度理事会から財務省への年間送金のうち最初の60億ドルがまずビットコインの購入に充てられます。(2) 連邦準備制度理事会の金証券を1オンスあたり42.22ドルから市場価格(1オンスあたり約3,000ドル)に再評価し、その追加価値をまずビットコイン プログラムの資金として使用します。
▲ https://www.stlouisfed.org/
この法案が完全に施行されれば、米国は合計100万BTC(合計制限2,100万BTCの約4.8%)を購入することになります。比較対象として、上場ビットコイン保有者の中で最大のマイクロストラテジーは現在、62万9000ビットコイン(約3%)を保有しています。この準備金規模は、どのETFの保有量よりも大きく、bitcointreasuries.netの算出によると、業界全体のETF保有量(約163万ビットコイン)を大幅に上回ります。米国はビットコインを戦略準備資産に格上げすることで、前例のない正当性を与えることになります。この公式承認は、規制の不確実性から躊躇していた機関投資家のスタンスを変える可能性があります。米国が先導すれば、他国も追随する可能性があります。これらの効果はすべて、ビットコイン価格の強力な推進力となるでしょう。5年間の継続的な購入は大きな需要を生み出し、20年間のロックアップ期間によって生じる供給ショックと相まって、世界的な資本配分につながる可能性があります。しかし、ビットコイン法案はまだ上院銀行委員会に提出されたばかりで、まだ審議も採決も行われていません。その進捗状況は、既に下院を通過したCLARITY法案や、既に成立しているGENIUS法案に比べて大きく遅れています。実務面では、この法案は連邦準備制度の独立性と予算政策という核心的な問題に関わっています。100万BTCの購入を義務付け、20年間の固定資産として、FRBからの送金と金の切り上げによって資金を調達します。この法案は現在、共和党の支持を主に得ていますが、バランスシートに関わる主要な決定は、通常、上院で可決するためには超党派の合意が必要です。さらに重要なのは、将来のFRBからの送金をビットコイン購入に充てることで、借入削減に充てられるはずの歳入が減少し、財政赤字リスクが悪化する可能性があることです。ETF政策転換の最も明確な兆候は、SECが長年の遅延を経てスポット暗号資産ETFを承認したことです。2024年1月、SECは複数のスポットビットコインETPを承認し、即座に取引を開始するという歴史的な快挙を成し遂げました。これにより、ビットコインは3月に史上最高値を更新し、主流の資本を引きつけました。2024年7月には、スポットイーサリアムETFが米国で取引され、大手発行体がETHを直接保有するファンドを立ち上げました。SECはビットコインとイーサリアム以外の資産にもオープンな姿勢を示しており、他の暗号資産ETFの申請を積極的に処理し、将来の承認手続きを簡素化するための共通上場基準の策定に向けて取引所と協力しています。ステーキング分野でも前向きな進展が見られ、SECは最近、「合意に基づくステーキング活動」は連邦証券法の下では証券の提供に該当しないことを明確にしました。米国の予測市場の動向:2024年10月初旬、連邦控訴裁判所は予測市場プラットフォームKalshiの選挙前の立ち上げを承認し、市場参加を大幅に促進しました。 CFTCはその後もイベント契約に関する規則策定を進め、2025年には円卓会議を開催しました。タイムラインは設定されていませんが、更なるガイダンスや最終規則が策定される可能性があります。Polymarketは、子会社のQCX LLC(現Polymarket US)を通じてCFTC指定契約市場の地位を取得し、QCEX取引所の買収を発表し、米国へのアクセスは「近い将来」に可能になると述べました。統合と承認プロセスがスムーズに進み、CFTCが最終的に政治契約にオープンであれば、Polymarketは2026年の米国選挙予測市場に参加できる可能性があります。Polymarketは、プラットフォームの準備金から国債利回りを獲得するために独自のステーブルコインの発行を検討していると報じられていますが、現在のところ、ユーザーへのリターンは、遊休資金による実世界の資産リターンではなく、主にマーケットメイキングや流動性報酬から得られています。結論:米国の政策は市場構造と資本アクセスを形成する主要なレバーであり、ひいてはビットコイン価格に決定的な影響を与えます。 SECは2024年1月10日にスポットETFを承認し、主流の資金調達チャネルが開拓され、ビットコインは2024年3月に史上最高値を更新しました。2024年11月のトランプ大統領の選挙勝利によって生まれた政策環境の好転も、価格をさらに押し上げ、2025年7月から8月にかけて史上最高値を更新しました。今後の動向は、規制とインフラの標準化に左右されます。ベースラインシナリオ:政策の継続的な実施。規制当局はGENIUS法を施行し、労働省はERISA(個人所得税法)のセーフガードを策定し、SECはETFとステーキングメカニズムを段階的に承認します。証券会社の窓口や登録投資顧問(RIA)を通じてステーブルコインへのアクセスが拡大し、銀行やカード会社はステーブルコイン決済アプリケーションを拡大します。楽観シナリオ:上院が市場構造に関する法案を前進させ、「成熟ブロックチェーン」認証の最初のバッチが大きな異議なく発行され、労働省がセーフハーバーを提供する。銀行は認可を受けたステーブルコインを大規模に発行し、ETF商品メニューは拡大を続ける。これにより、年金/RIA(投資信託)への配分が加速し、流動性が向上し、コンプライアンスに準拠した真に分散化された資産の再評価につながる。悲観シナリオ:立法手続きが停滞し、保留中の法案はすべて未成立のままとなる。証券取引委員会(SEC)は担保付きETFの修正申請を延期または却下する。銀行規制当局はGENIUS法の施行に強硬な姿勢を取り、大規模発行を遅らせ、大手記録保管機関は証券会社の窓口へのアクセスを制限する。シナリオに関わらず、以下の指標が重要な観察シグナルとなるでしょう。認可を受けたステーブルコイン発行者の数と決済量、最初の一連の成熟認証の承認状況とSECの異議申し立て、ETFへの純流入額と証券取引窓口を開設した401(k)プランの割合、そして銀行/カード会社の決済パイロットの正式運用開始の進捗状況です。これらの指標は、米国の暗号資産市場が規制された金融システムへと進化しているのか、それとも再び縮小に陥るのかを明らかにするでしょう。
付録:
·https://www.stlouisfed.org/on-the-economy/2023/nov/fed-remittances-treasury-explaining-deferred-asset
·https://financialservices.house.gov/uploadedfiles/2025-05-29_-_sbs_-_clarity_act_of_2025_-_final.pdf
·https://a16zcrypto.com/posts/artic le/genius-act-clarity-act-crypto-legislation-explained/
·https://www.sec.gov/newsroom/speeches-statements/cf-crypto-asset-exchange-traded-p products-070125
·https://www.willkie.com/-/media/files/publications/2025/07/recent-developments-for-crypto-asset-exchange-traded-products-an d-exchange-traded-funds.pdf
·https://www.mayerbrown.com/en/insights/publications/2025/07/genius-act-signed-into-law-us-enacts-federal-stabl ecoin-legislation
·https://www.sec.gov/newsroom/press-releases/2024-79
·https://www.whitehouse.gov/presidential-act ions/2025/08/democratizing-access-to-alternative-assets-for-401k-investors/
·https://www.federalreserve.gov/releases/h41/current/
·https://www.coindesk.com/business/2025/07/22/crypto-prediction-market-polymarket-weighs-launching-its-own-stablecoin-source
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






