Circleの最高戦略責任者との対談:GENIUS法の施行後、銀行と非銀行機関の競争は始まったばかりです
原題:GENIUS法が可決され、暗号通貨は銀行と競争できるか?
原文出典:Unchained
原文翻訳:TechFlow
· 司会:Laura Shin
· ゲスト:Circleの最高戦略責任者兼グローバルポリシーおよびオペレーション責任者、Dante Disparte
· 放送時間:2025年7月19日
要点
何年にもわたる敵対関係の後、米国はついに暗号通貨業界に関する初の連邦法を可決しました。
超党派の支持を受けたステーブルコイン法案、GENIUS法は、議会での土壇場での膠着状態の後、トランプ大統領の署名を得て法律として発効しました。この法案は「成立済み」と思われていたが、民主党がトランプ大統領の仮想通貨とのつながりに異議を唱え、自由議員連盟が中央銀行デジタル通貨(CBDC)に反対する条項をめぐって突如反発するなど、今週は可決が波乱含みとなった。
法案は可決されたが、具体的には何をもたらすのだろうか?この法案で誰が得をし、誰が損をするのでしょうか?
このエピソードでは、Circle の最高戦略責任者であり、この法案の立役者の 1 人である Dante Disparte 氏が、次のことを説明します。
· 政治的緊張の中で、この法案が超党派の支持を得た理由
· 銀行がステーブルコインを発行する前に再考する必要がある理由
· Circle が国家信託銀行の認可を申請している理由
さらに、この番組では、利息の付くステーブルコインをめぐる議論、この法案がより広範な金融規制システムにどのように適合するか、そしてその結果としてアメリカの消費者とドルが恩恵を受けるかどうかについても議論します。
素晴らしい意見の要約
· お金を使う権利は、できる限り自由であるべきです。
· 重要なのは、暗号資産業界が長年待ち望んでいた合法化、米国の法律と規制における明確な道筋、そして競争の機会をようやく手に入れたことです。
· GENIUS法の意義は、暗号資産そのものにとどまりません。これは、成長、競争を促進し、消費者を保護するための、米国史上初の金融規制法案となるかもしれません。その中核は、市場に明確なルールを設定し、ルールに基づく競争環境を構築することです。
· GENIUS法は市場に明確なルールを設定し、最終的な最大の勝者は米国の消費者と市場参加者であると同時に、世界経済における米ドルの地位をさらに強化するものです。
· GENIUS法の最も重要な点は、国際相互主義の概念であり、これにより米国財務省は米国の規制枠組みを世界中で推進する権限を獲得します。これは、米国が他国のルールを受動的に受け入れるのではなく、国際ルールの策定を主導できるようになるため、非常に重要です。これは暗号通貨だけでなく、ステーブルコインの世界的な利用にも当てはまります。
・私はこれまでのキャリアを通じて、国際機関や政府系銀行会議において米国の利益を代表してきました。民間セクターの代表であるにもかかわらず、今回、米国はようやくこれらのルールの策定において正式な発言権を持つことができます。
・世界中で金融アクセスには依然として大きな格差があり、米国をはじめとする各国は決済システムに代わる手段を緊急に必要としています。将来、多くの企業がデータをめぐって競争し、データを資産とみなすようになるかもしれません。データが「新しい石油」と呼ばれるこの時代に、ブロックチェーンはこれらのデータを運ぶ「新しいツール」となり得るのでしょうか?これは熟考する価値のある問いです。
・完全準備型ステーブルコインモデルは、暗号通貨黎明期における核心的な問題、すなわち価格変動による消費者の後悔という問題を解決します。この資産は、暗号通貨取引の価格設定メカニズムであるだけでなく、インターネット経済における重要な交換手段でもあります。
· GENIUS 法と今後の米国市場構造規制法案により、暗号通貨とブロックチェーン技術は、明らかなアプリケーションからより深いインフラへと徐々に移行し、その影響は徐々に明らかになるでしょう。
· 今後5年間で、インターネット経済の基軸通貨としてのドルの地位を確固たるものにし、それをグローバル競争における米国の戦略的優位性として活用できるようになるだけでなく、より多くの人々がスマートデバイスを基盤とした安全で信頼できる金融サービスを享受できるようになることを願っています。
「Crypto Week」は誰もが予想していた以上に素晴らしい
ローラ:これは暗号業界にとって非常に重要な瞬間です。今週は、議会における「Crypto Week」と呼ばれる期間の最終日です。私たちが議論している、米国初の主要暗号関連法案であるGENIUS Actは、まもなくトランプ大統領の署名により成立します。この法案は、ステーブルコインの開発を規制するために、複数の議員が長年にわたり共同で取り組んできた成果です。録音開始前に、あなたはこの法案に7年間取り組んできたとおっしゃっていましたね。政権発足当初は多くの人がこの法案がスムーズに可決されると考えていましたが、実際の推進過程では混乱を極めました。
では、このサスペンスの原因は何で、最終的にどのように可決されたのでしょうか? ダンテ:はい、Crypto Week には政治的な駆け引きとドラマがつきものです。今週の最大のドラマの一つは、中央銀行デジタル通貨(CBDC)への反対運動で、多くの人を驚かせました。しかし、重要なのは最終結果であり、その結果は皆の予想をはるかに上回るものでした。まず、GENIUS法案は300票以上の賛成を得て可決され、民主党議員102名と共和党議員が賛成票を投じました。この法案の可決は、現在の米国の極めて二極化した政治環境において、明らかに重要な超党派の成果であり、国益と世界経済における米ドルの重要性を反映しています。これは間違いなく大きな成果です。さらに、他の2つの法案も重要な進展を遂げました。クラリティ法案は、暗号資産市場構造法案に対する下院の回答であり、この法案も超党派の幅広い支持を得ており、上院で詳細な議論が期待されています。CBDCに反対する別の条項は、米国がドル建てステーブルコインを規制することで、デジタル通貨をめぐる世界的な競争に積極的に参加することを示唆しています。
GENIUS法案が大きな政治的摩擦の中で超党派の支持を獲得した経緯
ローラ:おっしゃる通り、この法案は最終的に幅広い支持を得ました。しかし、審議が進むにつれて、トランプ政権の暗号資産関連事業、特にワールド・フリーダム・ファイナンス・コーポレーションによる独自のステーブルコイン発行の動きに対して、民主党からの反対も大きく出ました。
当初は成立しそうになかったのですが、どのようにして民主党員の多くがこの法案に賛成票を投じるよう説得されたのか、興味があります。
ダンテ:まず、率直に言って、暗号通貨関連の法律制定は米国では超党派の課題となっています。そのため、私はこれまでのキャリアでワシントンの結束を2度も助けたことがある、と冗談を言っています。1度目はリブラ・プロジェクトが立ち上げられた時で、共和党と民主党は共にこのプロジェクトに反対することで合意し、多くの公聴会や論争が起こりました。しかし、この反対が両党間の予想外の結束につながったのです。
今日に至るまで、この法案は数多くの公聴会、省庁間会議、そしてパブリックコメントの審議を経てきました。バイデン政権はデジタル資産に関する大統領令を発令し、トランプ政権は政府全体で真摯かつ成長志向のアプローチを取り、特に人工知能(AI)関連分野における関連技術の開発を促進しました。しかし、潜在的な政治的意見の相違を含むこれらの重要な利害関係に適切に対処しなければ、GENIUS法案が上院で18人の民主党議員の支持を得ることは難しく、ましてや下院でこれほど目覚ましい成功を収めることは不可能でしょう。ですから、これは間違いなく重要な勝利です。
私たちにとって重要なのは、暗号資産業界がついに長年待ち望んでいた合法化、米国の法律と規制における明確な道筋、そして競争の機会を得たことです。
ダンテ氏がこの法案が暗号資産の枠にとどまらないと考える理由
ローラ:Circleはこの法案の最大の勝者の一つと広く考えられています。では、どのような種類の企業が規制対象となるのかという点において、この法案の具体的な内容はどのようなものですか? どの企業が対象となり、どの企業が対象外となるのでしょうか?当然のことながら、一部の企業は米国でステーブルコイン関連事業を合法的に運営できますが、他の企業はこの分野に参入するためにより高い基準を満たす必要があります。この法案が様々なタイプのプレーヤーにどのような影響を与え、彼らの事業モデルにどのような変化をもたらすのか、簡単に説明していただけますか?
ダンテ:まず第一に、GENIUS法案は暗号通貨だけにとどまらない幅広い分野を対象としていると考えています。これは、成長、競争の促進、そして消費者保護を目的とした、アメリカ史上初の金融規制法案と言えるでしょう。その核となるのは、市場に明確なルールを確立し、ルールに基づいた競争環境を構築することです。この法案の特徴をいくつかご紹介できることを大変嬉しく思います。
まず、銀行と決済に対する州の規制権限が維持されます。これは、過去のステーブルコイン法制化の試みにおいて大きな障害となってきました。米国の金融システムは、州が銀行と決済を独自に規制する「フィンテック連邦主義」を特徴としています。GENIUS法はこの伝統を尊重し、継承しています。さらに、この法案の下では、銀行、ノンバンク機関、信用組合が10億ドル以上の規模の米ドル建て決済ステーブルコインを発行できるようになります。これらの機関は、主に米国通貨監督庁(OCC)が監督する連邦規制の枠組みに含まれる必要があり、同時に国際競争の可能性も促進する必要があります。
この法案には、国際的な製品ポータビリティに関する条項など、多くの微妙な規定も含まれています。これらの条項は、他国で同様の規制構造に準拠した製品が米国と海外の間で自由に流通することを保証します。その中でも注目すべきは、いわゆる「リブラ条項」です。この規定に基づき、非銀行系企業や商業企業がステーブルコイン、あるいはバニティ・ステーブルコイン(TechFlow注:バニティ・ステーブルコインは、主に個人やブランドのカスタマイズされたニーズを満たすために用いられる新興のステーブルコイン概念です。ユーザーは、通常ブロックチェーン技術に基づき、自身の嗜好やアイデンティティに基づいた固有の識別子を持つステーブルコインを作成できます。)を発行する場合、独立した事業体(銀行ではなく、Circleのような)を設立する必要があるだけでなく、一連の競争法上の問題を解決し、最終的に財務特別委員会の承認を得る必要があります。これは、市場にとって重要な保護メカニズムを確立すると同時に、参入障壁を高めることになります。銀行がGENIUS法に基づいてステーブルコインを発行する計画がある場合、中核的な銀行業務とは別に独立した事業体を設立し、従来の銀行が融資や信用創造を管理するのとは全く異なる方法でステーブルコインの発行と償還を管理する必要があります。この規制アプローチは、いわゆるデポジットトークン時代よりもさらに保守的です。
これはまた、重要な疑問を提起します。銀行は、リスクを負わず、レバレッジを使わず、融資を行わず、ステーブルコインの発行のみに注力するという、保守的なバランスシート管理戦略を採用する意思があるのでしょうか?それとも、コアバンキングサービスを提供することで、この市場セグメントで競争する意思があるのでしょうか?全体として、この法案は市場に明確なルールを設定し、最終的に最大の勝者はアメリカの消費者と市場参加者であると同時に、世界経済における米ドルの地位をさらに強化することになると思います。
Circle は銀行大手とどのように競争する予定か
ローラ:大手銀行の動きについて再びお話ししましょう。今週、バンク・オブ・アメリカ、JP モルガン・チェース、シティグループはいずれもステーブルコインの発行に取り組んでおり、少なくとも検討しています。この法案はこれらの銀行の行動を完全に網羅しているわけではありませんが、Circleの事業と同じ領域に位置づけています。JPモルガン・チェースも預金トークンの発行を計画しています。現在、CircleのUSDCは主に取引と分散型金融(DeFi)で利用されており、Coinbaseとの提携を通じてCircleは最大のビジネスパートナーとなっています。さらに、USDCはCoinbaseのBaseネットワーク上で数百万のShopify加盟店にも利用される予定です。
つまり、Circle は現時点ではどちらかというと暗号通貨ネイティブのプロジェクトで、これらの銀行は非暗号通貨ユーザーの間でより広く普及しており、これは明らかにより大きな市場です。では、Circle はこれらの大手銀行とどのように競争するのでしょうか?
Dante:興味深い質問ですね。銀行、ノンバンク、さらには中央銀行間のデジタル通貨競争に関する議論では、常にそうだったと思います。私たちの運用モデルと長期的な信念は、非常に明確なルールが確立されれば、トークン化された通貨はブレークスルーではなく、実際には、銀行と決済の技術的なブレークスルーはインフラにあるということです。
私たちの長期的なビジョンは、ブロックチェーン技術を通じて世界中の資金と金融サービスを相互接続するインターネットベースの金融システムを構築することです。ご存知のように、USDC は異なるブロックチェーン間の相互運用性を促進することを目的としたマルチチェーンイノベーションです。従来の銀行や決済システムが届かない分野に資金と金融サービスを提供できる、信頼できる金融インフラの構築に取り組んでいます。
これは銀行に対抗する戦略ではありません。実際、私たちの戦略は銀行との協力に大きく依存しており、銀行が実体経済で構築してきた信頼とセキュリティシステムを活用しています。 GENIUS法の導入は、間違いなく多段階の競争を誘発し、米国経済と市場全体にとってプラスの原動力となるでしょう。同時に、デジタル資産と暗号通貨の大規模な普及を確実にするための最善の方法でもあります。なぜなら、これらすべてには従来の金融システムとの完全な相互運用性が求められるからです。
もう一つの重要な点は、GENIUS法の導入以前、米国には暗号通貨と非銀行決済システムの規制に関する明確な枠組みが常に存在しなかったことです。Libraプロジェクトを例に挙げてみましょう。米国には関連法が不足していたため、Libraは最終的にスイスで設立されることになりました。これは、スイスが金融インフラとしてLibraを規制できるからです。GENIUS法の施行により、米国は「アメリカ・ファースト」の制度的枠組みを獲得し、「アメリカ単独」の制約を回避することができます。これにより、Circleのような企業だけでなく、従来の銀行を含む他の米国企業は、ビジネスモデルやインターネットベースのデジタルドルが他国の規制によって制限されることを心配することなく、グローバル市場で競争できるようになります。これは、ステーブルコインと中央銀行デジタル通貨(CBDC)の競争が世界の金融セクターでますます焦点となっている中で、特に重要です。ここ1週間の議論では、多くの国や金融機関が米ドルへの依存から脱却し、代替の決済システムを模索していることが示されています。
ローラ:わかりました。あなたの指摘の一つを確認させてください。この法案は主に米国国内の企業活動を対象としていると思っていたのですが、今のお話からすると、他国におけるステーブルコインの利用にも影響を与える可能性があるということでしょうか?
ダンテ: まさにその通りです。これは、もともと下院で提出されたGENIUS法の重要な条項です。下院と上院では、ステーブルコインに関する法案がそれぞれ異なっていたことをご記憶されているかもしれません。下院で提出された法案は「ステーブルコイン法」と呼ばれ、上院の提案はGENIUS法でした。
最終的に、GENIUS法は下院版の多くの改善点を取り入れ、102名の民主党議員の支持を得ました。最も重要なのは、国際相互主義の概念です。これは、米国財務省に米国の規制枠組みを世界中で推進する権限を与えます。これは、米国が他国のルールを受動的に受け入れるのではなく、国際ルールの策定を主導できることを保証するため、非常に重要です。これは暗号通貨だけでなく、ステーブルコインの世界的な利用にも当てはまります。私にとっても、これは重要な節目です。これまでのキャリアを通して、国際機関や政府・銀行会議において米国の利益を代表してきました。私は民間セクターの代表ですが、今回は米国がようやくこれらのルール策定において正式な発言権を持つことができるのです。
Circleは、国家信託銀行の認可申請によって何を達成したいと考えていますか?
Laura: Circleは今年6月末、米国に国家信託銀行を設立するための申請を提出しました。これにより、Circleは自社の準備金を直接管理し、機関投資家に暗号通貨の保管サービスを提供できるようになります。この国家信託銀行に関するCircleの計画について詳しく教えてください。
Dante:はい、保管・保証サービスは私たちの計画の一部です。さらに、GENIUS法の施行に伴い、米国における非銀行系ステーブルコイン発行者は、通貨監督庁(OCC)から認可証と信託ライセンスを取得する必要があります。したがって、この動きは将来の規制要件への早期準備であることは明らかです。この戦略は、欧州市場・暗号資産規制(MiCA)の枠組みにおける当社の事業運営方法と一致しているため、驚くべきものではありません。
当社の事業目標は常に卓越性の追求でした。ヨーロッパがMiCAフレームワークの開発に何年も費やしてきたため、ヨーロッパに拠点を確立する必要があると認識しました。この目的のためにフランスを選び、電子マネーライセンスを取得するとともに、CircleのUSDCとユーロステーブルコインがMiCA規制に準拠した最初の製品となるようにしました。したがって、米国で関連規制が精緻化される中で、当社が同様のモデルを採用することは理にかなっています。
ローラ:大手銀行との競争についてもお聞きしたいです。Fortune誌は最近、JPモルガン・チェースがフィンテック企業にデータ利用料を請求する計画だと報じました。例えば、Plaidのようなフィンテック企業が、Coinbase(御社の最大のパートナー)と顧客銀行を繋ぐとします。その銀行がJPモルガン・チェースであれば、これまで無料だったデータインターフェースが有料化される可能性があります。この変更はCircleの発展を妨げると思いますか?同様の銀行料金が請求された場合、Circleはどのように対応するのでしょうか?
ダンテ:これは確かに複雑な問題であり、現時点で具体的な影響を予測することは困難です。しかし、一つ確かなのは、お金を使う合法性は長年議論の的となってきたということです。それが私がこの業界に入った理由の一つでもあります。私は常に、お金を使う権利は可能な限り自由であるべきだと信じてきました。
さらに、従来の銀行システムの決済方法は有線電話の時代と似ており、通話時間が長くなるほど手数料が高くなります。そのため、将来的には多くの企業がデータをめぐって競争し、データを資産とみなすようになるかもしれません。データが「新しい石油」と呼ばれるこの時代に、ブロックチェーンはデータを運ぶ「新しいツール」となり得るのでしょうか?これは考えるべき重要な問いです。
なぜアメリカのシステムにおいて金融プライバシーがそれほど重要なのか
ダンテ:アメリカ社会における金融プライバシーへの要求は根深く、これは中央銀行デジタル通貨(CBDC)に反対する主な理由の一つでもあります。しかし、金融プライバシーを真に保護することは容易ではありません。明確なルールと公正な競争システムを確立することによってのみ、ユーザーに安全かつプライバシーを確保した完全な金融サービスを提供できるのです。暗号ウォレットはこのプロセスにおいて重要な役割を果たします。暗号ウォレットは、個人のプライバシーを保護しながら、暗号資産を安全に保管・管理するためのツールをユーザーに提供することができます。
現在、ステーブルコインは米ドルを通じてこの目標を達成しており、モバイルデジタルウォレット、オープンソースウォレット、ブロックチェーンインフラが共同でこの競争システムをサポートすることで、すべてのユーザーを完全にカバーすることが可能になっています。GENIUS法施行後の世界では、消費者はプライバシーを保護しながら、より多くの金融サービスの選択肢を持つことになります。一部の大手金融機関がデータの収益化によって競争しようとした場合、GENIUS法の施行により、消費者はプライバシーを犠牲にすることなく、より多くの選択肢を持つことができます。
デポジットトークンとステーブルコインの違い
ローラ:最近、デポジットトークンという話題が注目を集めていますが、以前はその概念に馴染みがありませんでした。デポジットトークンは1単位あたり銀行預金の一部を表します。では、その使い方はステーブルコインとどう違うのでしょうか?デポジットトークンは広く応用される可能性を秘めているのでしょうか?どのようなシナリオで利用されるのでしょうか?ステーブルコインと競合するものなのでしょうか、それとも使い方が違うだけなのでしょうか?消費者はこの2つをどのように捉えるべきでしょうか?
ダンテ: この質問は確かに少し複雑です。中央銀行デジタル通貨(CBDC)反対運動の支持者として、私はこの件について徹底的に調査し、いくつかの学術論文を参考にして自分の見解を裏付けてきました。確かに、デポジットトークンとステーブルコインにはいくつかの類似点があります。GENIUS法は銀行による決済用ステーブルコインの発行を認めていますが、銀行が発行する決済用ステーブルコインのみが合法的な商品であると規定しています。この法案は、決済用ステーブルコインの法制化に関する重要な要件を定めています。
もし私が大手銀行の取締役だったら、以下の点に焦点を当てるでしょう。まず、発行者は収益を直接支払うことができないため、このデジタル通貨は従来の預金業務と競合するものではなく、完全に留保された形態のデジタル通貨です。これはまた、破綻した銀行(例えばクレディ・スイスなど)が発行した預金トークンを受け入れるかどうかという疑問も生じます。預金トークンがGENIUS法の規定に準拠していない場合、銀行のバランスシートリスクをデジタル的に表現したものになる可能性があるからです。つまり、額面でドルを交換する権利は、銀行のバランスシートにおける融資、信用リスク、期間リスクなどの要因によって影響を受ける可能性があります。そのため、GENIUS法は、銀行に対し、セキュリティを確保するために、独立した事業体と独立したバランスシートを通じてステーブルコインを発行することを義務付けています。
さらに、GENIUS法は、かつてはステーブルコインの名に値しなかったステーブルコインの時代を完全に終わらせました。例えば、Terra Lunaのような事例は、米国市場で取引されなくなります。ステーブルコイン発行者がその資産の真正性を証明できない場合(つまり、「ジェリー・マグワイア・テスト」に合格できない場合)、刑事罰の対象となる可能性があります。(TechFlow注:これは起業、投資、製品開発の分野でよく使われる比喩で、名作映画「ジェリー・マグワイア」に由来しています。主人公は自分の考えに固執したために顧客のほとんどを失いましたが、最終的には忠実な顧客を獲得しました。ここで、「ジェリー・マグワイア・テスト」は市場の需要と初期のエコシステムへの支持を検証するための重要なステップであり、競争の激しいブロックチェーン・エコシステムにおいてステーブルコインが確固たる地位を築けるかどうかの重要な指標であることが理解できます。)、刑事罰に直面する可能性もあります。GENIUS法は、信頼性、透明性、監査可能性について厳格な要件を課し、責任者に刑事責任を課します。これにより、ステーブルコインの名を騙った暗号通貨ドルの偽造が今後発生し、最終的に崩壊することが防止されます。
利子付きステーブルコインが最終的に承認された場合、Circle はどのような対応を取る可能性があるか
Laura:ステーブルコインは本質的に中央集権化されていることは承知していますが、Terra Luna で起こっていることとは全く異なります。しかし、私がお話ししたいのは、利子付きのステーブルコインです。現在、法律ではこの種のステーブルコインは認められておらず、これは消費者の利益に完全に合致するものではありません。この法律は民主党によって推進されたため、ある意味、少し不合理な面もあります。しかし、Circle や同様の企業にとってはプラスに働くでしょう。この法律がすぐに変わることはないと理解していますが、将来、消費者がこれが自分たちにとって良くないことに気づけば、政策変更のきっかけとなるかもしれません。法律で利子付きステーブルコインが認められれば、Circle は消費者に利回りを提供するなど、競争を通じてより多くの顧客を引き付ける必要があるかもしれません。これは現時点では焦点ではないかもしれませんが、将来的には実現する可能性があると思います。
ダンテ:確かにこの件については検討しました。私たちの考えを述べさせてください。完全準備金ステーブルコインモデルは、暗号通貨黎明期における根本的な問題、つまり価格変動による消費者の後悔を解決します。ビットコインは、激しい価格変動と高騰により、インターネット上の交換手段としての機能を徐々に失い、日常消費のための資産というよりはデジタルゴールドとして定義されるようになりました。例えば、「ビットコイン・ピザ・デー」イベントは、完全準備金ステーブルコインの需要を生み出した典型的な事例です。このような資産は、暗号通貨取引の価格設定メカニズムであるだけでなく、インターネット経済にとって重要な交換手段でもあります。現在、MiCAとGENIUS法は、ステーブルコイン発行者がトークン保有者に直接リターンを支払うことを禁止していますが、リターンは暗号通貨の重要な特徴であると考えています。流通市場を通じて、DeFiやプログラマブルマネーに関連するレンディング機能はリターンを実現することができます。 GENIUS法は、規制対象の発行者が直接リターンを支払うことを禁じていますが、セカンダリーマーケットのイノベーションとしてのリターンは、この分野の中核機能の一つです。物理的なドルが銀行のバランスシートに融資や信用を生み出すように、完全準備型ステーブルコインはインターネット経済の重要な基盤層となっています。従来の資金とは異なり、消費者は銀行休業日の影響を受けない流動性、プログラマビリティ、コンポーザビリティ、DeFiの柔軟性など、資金の他の利点を享受できます。これらの利点は、資金自体が完全準備されていなかったり、リスクにさらされていなければ実現されません。だからこそ、私たちは欧米でステーブルコインの法的根拠となっているGENIUS法とMiCAを支持しています。
さらに、米国では、商品、証券、デジタルコレクタブルの定義方法や、銀行、決済規制、資本市場を横断する統合的な経済活動への対応など、市場における他の課題に対処するために、暗号資産市場の構造規制をさらに強化する必要があります。セカンダリー市場におけるイノベーションとステーブルコインの利回り関数は、この分野に新たな発展の機会をもたらすと考えています。
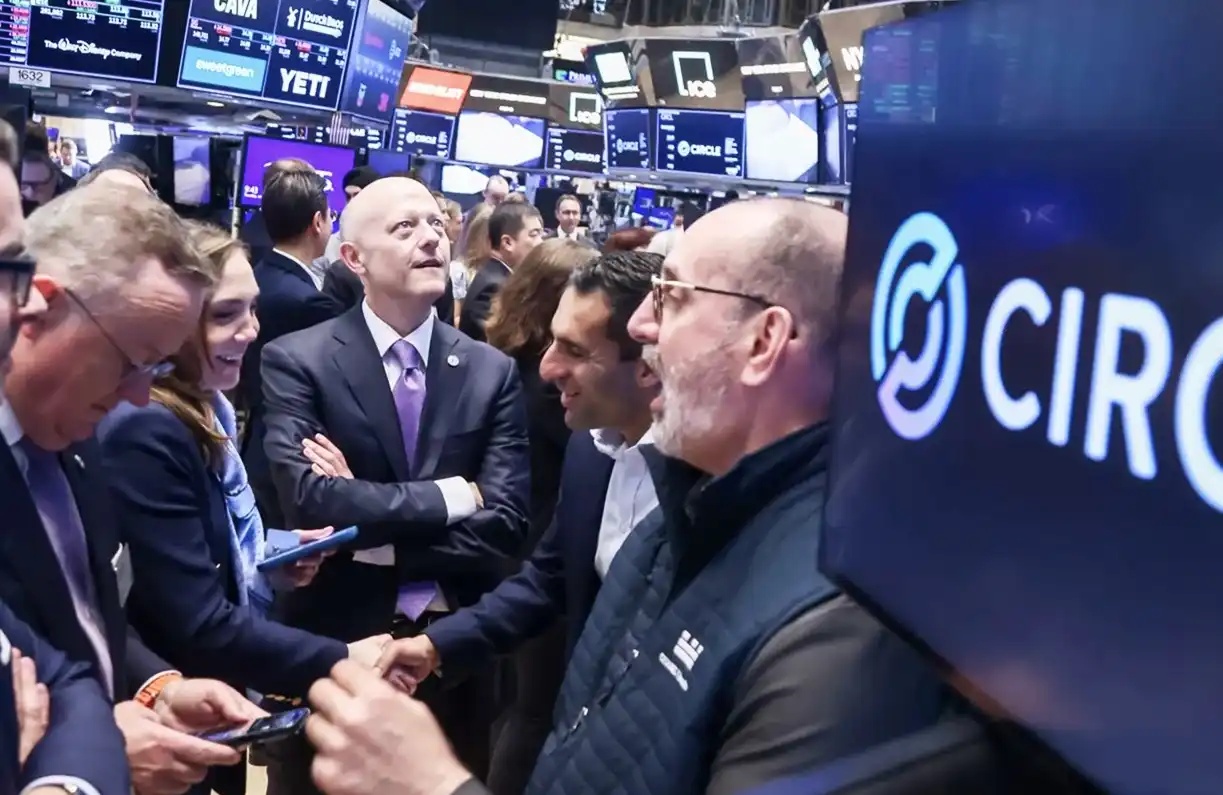
ローラ:Circleの最近のIPOについて、いくつか質問があります。1時間前の時点で株価は234ドル前後で取引されており、IPO価格の31ドルを大きく上回っています。
IPO以降の同社の雰囲気が気になります。少なくとも暗号資産業界では、IPO前の期待と実際の結果にギャップがあるのではないかと考えているからです。あなたもそう感じていますか?それとも、ショックを受けていますか?
ダンテ:残念ながら、Circle 全体を代表してこの質問にお答えすることはできません。株価や IPO 自体について多くを語ることはできませんが、上場企業になることは常に Circle の長期目標でした。上場企業として、私たちは会社を動かす中核原則である長期的な成長に注力し続けます。私がお話しできるのはおそらくこれだけでしょう。
しかし、現在の本当のニュースの見出しは GENIUS 法だと思います。実は今、私が個人的に心血を注いだ法律の署名式に出席するためにホワイトハウスに向かっています。米国でようやく法的明確化が進むこの瞬間は、会社にとってだけでなく、国や市場全体にとっても素晴らしいことです。
この新法が平均的なアメリカ人とその資産に及ぼす影響
ローラ:最後の質問です。5年後を見据えて、この法律は平均的なアメリカ人の生活、消費者の権利、そしてアメリカの世界における地位にどのような影響を与えるとお考えですか?
ダンテ: 私は「ブロックチェーンがもはや話題ではなくなった時、私たちはそれをどのように世界を変えるために活用できるか」というタイトルの記事を書きました。ローラ・シンさん、フォーブスの編集者時代にこの機会を与えていただき、感謝申し上げます。GENIUS法と今後成立する米国の市場構造規制法案は、暗号通貨とブロックチェーン技術を、目に見える応用分野からより深いインフラへと徐々に移行させ、その影響が徐々に明らかになるだろうと信じています。
今後5年間で、ドルがインターネット経済の基幹通貨としての地位を固め、世界競争における米国の戦略的優位性として活用できるようになるだけでなく、より多くの人々がスマートデバイスを基盤とした安全で信頼性の高い金融サービスを享受できるようになることを期待しています。これらのサービスには、単純な決済機能だけでなく、貯蓄、ローン、クレジットなどの複雑な金融活動が含まれており、消費者にさらなる利便性とメリットをもたらします。したがって、米国は正式にこの分野に参入したことになります。
ちょうど昨日、私は国際会議に出席し、約40~50の国際規制当局や中央銀行の代表者と意見交換を行いました。この分野で7年間働いてきましたが、米国が暗号通貨とブロックチェーン業界のための法的枠組みを整備しており、もはや民間部門のパフォーマンスだけに頼って国を代表するのではなくなっていると自信を持って言えるのはこれが初めてです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事