

a16zの最新インサイト:コンシューマーAI企業がエンタープライズソフトウェア市場を再定義する
原題:大いなる拡大:コンシューマーソフトウェアの新時代
原文出典:a16z パートナー、オリビア・ムーア
原文編集・翻訳:Deep Thought Circle、レオ
過去2年間に登場したコンシューマー向けAI製品が、わずか2年足らずでユーザー数ゼロから数百万人、年間売上高1億ドルを超えるまでに成長した理由を、疑問に思ったことはありませんか?この成長率は、AIの登場以前にはほとんど想像もできませんでした。表面的には、流通の高速化とユーザーあたりの平均売上高の増加によるものと思われます。しかし、私は多くの人が見落としている、より深い変化を発見しました。AIは、コンシューマーソフトウェアの収益維持モデルを根本的に変えてしまったのです。
最近、a16z パートナー、オリビア・ムーアによる分析記事「大いなる拡大:コンシューマーソフトウェアの新時代」を読みました。彼女はこの現象を「大拡大」と呼んでおり、重要なトレンドを捉えていると思います。この視点から考察した結果、これは単なるビジネスモデルの調整ではなく、コンシューマーソフトウェア業界全体のゲームのルールを根本的に変えるものだと気づきました。私たちは歴史的な転換点を目の当たりにしています。コンシューマーソフトウェア企業はもはやユーザーの離脱に悩まされる必要がなくなり、ユーザー価値の継続的な拡大によって成長を達成できるようになったのです。ある意味で、コンシューマー市場とエンタープライズ市場の境界線は曖昧になりつつあります。この変化の影響は甚大です。従来のコンシューマーソフトウェア企業は、現状維持のためだけに、離脱したユーザーを補充するために毎年膨大な労力と費用を費やしてきました。しかし、AIのチャンスを捉えた企業は、新規ユーザーを獲得するたびに価値が失われるどころか、長期的に見て収益が増加することに気づき始めています。まるで穴の開いたバケツから膨らむ風船へと移行するかのように、成長モデルは全く異なるものなのです。この観点から、私は個人的に、これは海外展開する企業にとって大きなチャンスだと考えています。なぜなら、コンシューマー向け製品はPLGを活用して成長と収益を達成できるため、中国チームが海外でSLGを展開する際の制約を完全に回避できるからです。彼らはエンタープライズ市場をターゲットとしていますが、全体的な成長モデルはコンシューマー向け製品のそれと似ています。私自身もこの点について同じ考えを持っています。私自身のプロジェクトは、オンライン化されてから1ヶ月が経ちました。これは完全にエンタープライズ向けのBサイドVibeコーディング製品ですが、顧客獲得はPLGに依存しており、良好なデータフィードバックを得ています。
従来型モデルの根本的な欠陥
まず、AI登場以前の消費者向けソフトウェアの収益化方法を振り返ってみましょう。ムーア氏の分析では、2つの主要なモデルが概説されていますが、これは非常に的確な要約だと思います。1つ目は、主にソーシャルアプリで使用されている広告主導型モデルです。このモデルは利用状況に直接結びついているため、各ユーザーの価値は通常、時間の経過とともに一定です。Instagram、TikTok、Snapchatはすべてこのモデルの例です。2つ目は、すべての有料ユーザーが製品へのアクセスに対して同じ月額または年額の固定料金を支払う、単層サブスクリプションモデルです。Duolingo、Calm、YouTube Premiumはすべてこのアプローチを採用しています。
どちらのモデルでも、収益維持率はほぼ常に100%を下回っています。毎年一定の割合のユーザーが解約しますが、残ったユーザーは同じ金額を支払い続けます。消費者向けサブスクリプション製品の場合、1年後までにユーザーと収益の維持率を30~40%に維持することが「ベストプラクティス」と考えられています。これらの数字は絶望的に聞こえます。私は常に、このモデルには根本的な構造的欠陥があると感じてきました。それは根本的な制約を生み出し、企業は成長を維持するために、ましてや拡大するために、失われた収益を常に補填しなければならないというものです。水漏れするバケツを想像してみてください。水位を維持するために水を注ぎ続ける必要があるだけでなく、水位を上げ続けるためには、失った収益よりも多くの水を注ぎ込まなければなりません。これが、従来のコンシューマー向けソフトウェア企業が直面しているジレンマです。彼らは顧客獲得、離脱、そして再獲得という永続的なサイクルに閉じ込められているのです。このモデルの問題は単なる数字の問題ではなく、企業全体の戦略とリソース配分に影響を与えます。ほとんどの労力は、既存ユーザーとの関係を深めたり、製品価値を向上させたりするのではなく、離脱を補うための新規ユーザー獲得に費やされています。だからこそ、多くのコンシューマー向けアプリが、ユーザーが製品の使用をやめれば収益がすぐに消えてしまうことを承知の上で、必死に通知を送信し、ユーザーエンゲージメントを高めるために様々な戦術を駆使しているのです。私はこのモデルが、ユーザーの価値潜在力を根本的に過小評価していると考えています。ユーザーの価値は固定されており、一度サブスクリプション契約を締結すると、潜在的な収益貢献は上限に達すると想定されています。しかし現実には、ユーザーが製品に慣れ親しむにつれてニーズは高まり、支払意思額も増加する傾向があります。従来のモデルでは、こうした価値の成長を捉えることができません。
AI時代:ゲームを変えるゲーム
AIの出現はゲームを根本的に変えました。ムーア氏はこの変化を「大拡大」と呼んでいますが、まさに適切な名称だと思います。最も急成長しているコンシューマー向けAI企業は、現在、収益維持率が100%を超えています。これは、従来のコンシューマー向けソフトウェアではほとんど想像もできないレベルです。この現象は2つの方法で起こっています。1つ目は、固定の「アクセス」料金が使用量ベースの収益に置き換わることで、消費者の支出が増加していることです。2つ目は、消費者がかつてないペースでツールを職場に持ち込み、より大規模な予算で償還・サポートを受けられるようになっていることです。
私が観察した重要な変化は、ユーザー行動の根本的な変化です。従来のソフトウェアでは、ユーザーは製品を使うか使わないか、つまりサブスクリプションを購入するか解約するかのどちらかでした。しかし、AI製品では、ユーザーエンゲージメントと価値貢献は段階的に成長します。最初は基本機能を散発的に使用するかもしれませんが、AIの価値に気づくにつれて、これらのツールへの依存度が高まり、需要が拡大します。この違いの軌跡は劇的です。ムーア氏は、収益維持率が50%の場合、企業が維持するには毎年ユーザーベースの半分を入れ替える必要があると指摘しました。維持率が100%を超えると、ユーザーベースは拡大し、成長が積み重なっていきます。これは単なる数字上の改善ではなく、全く新しい成長の原動力を表しています。この変化には、いくつかの根本的な理由があると考えています。AI製品は学習し、使用すればするほど有用性を高めます。ユーザーが時間とデータに費やす時間が長ければ長いほど、製品の価値は高まります。これにより、正のフィードバックループが生まれます。つまり、使用が増えるほど価値が高まり、価値が高まるほど使用が増え、購入意欲が高まります。もう一つの重要な要素は、AI製品の実用性です。多くの従来の消費者向けアプリケーションとは異なり、AIツールは多くの場合、特定のユーザーの問題を直接解決したり、生産性を向上させたりします。つまり、ユーザーはこれらのツールを使用することで得られる即時のメリットを容易に理解でき、その価値に対してより喜んで支払う傾向があります。AIツールによって作業時間を節約できる場合、追加の使用量に対する支払いは非常に合理的になります。最も成功している消費者向けAI企業がどのように価格戦略を構築しているかを詳しく見ていきましょう。ムーア氏は、これらの企業はもはや単一のサブスクリプション料金に頼るのではなく、複数のサブスクリプションレベルと使用量ベースのコンポーネントを組み合わせたハイブリッドモデルを採用していると指摘しています。ユーザーが付属のクレジットを使い切った場合、追加購入したり、上位プランにアップグレードしたりできます。ここにはゲーム業界からの重要な教訓があると思います。ゲーム企業は長年、収益の大部分を高額支出の「クジラ」から得てきました。価格を1つか2つのレベルに限定することは、収益機会を無駄にする可能性があります。賢明な企業は、ビルドやタスクの数、速度と優先度、特定のモデルへのアクセスといった変数に基づいてレベルを構築し、クレジットやアップグレードオプションも提供しています。具体的な例をいくつか挙げてみましょう。Google AIは、Proサブスクリプションを月額20ドル、Ultraサブスクリプションを月額249ドルで提供しています。ユーザーが(必然的に)含まれるクレジットを超えた場合、Veo3クレジットの追加料金が発生します。追加クレジットパッケージは25ドルから始まり、最高200ドルまであります。多くのユーザーが、基本サブスクリプションと同じくらいの金額をVeo追加クレジットに費やしていることがわかりました。これは、ユーザーエンゲージメントによって収益が拡大することを示す好例です。
Kreaのモデルも興味深いものです。想定される使用量とトレーニングジョブに応じて、月額10ドルから60ドルまでのプランを提供しています。含まれているコンピューティングユニットを超えた場合は、追加のクレジットパック(90日間有効)を5ドルから40ドルで購入できます。このモデルの利点は、カジュアルユーザーにはリーズナブルな価格で、ヘビーユーザーには拡張の余地を提供していることです。Grokの価格設定はこの戦略を極限まで推し進めています。SuperGrokプランは月額30ドル、SuperGrok Heavyプランは月額300ドルです。後者では、新しいモデル(Grok 4 Heavy)、拡張モデルアクセス、より長いメモリ、新機能のテストが利用できます。この10倍の価格差は、従来のコンシューマー向けソフトウェアではほとんど想像もできませんが、ユーザーによってニーズや認識される価値が大きく異なるAI時代においては理にかなっています。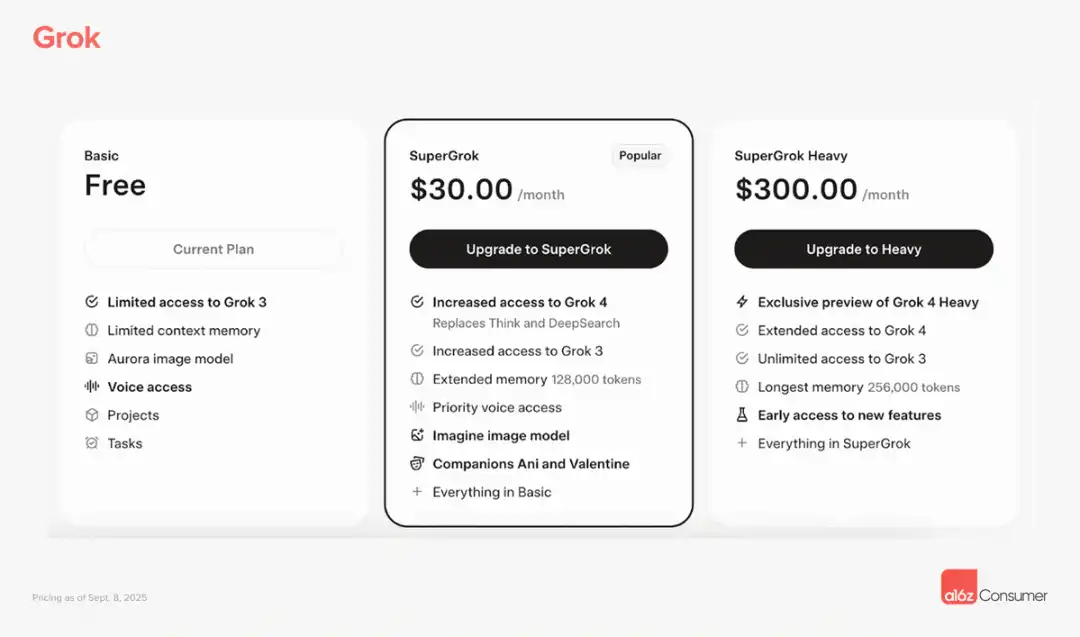
これらのモデルの成功は、ユーザー価値の多様で動的な性質を認識している点にあると私は考えています。すべてのユーザーが同じニーズや支払い能力を持っているわけではなく、同じユーザーのニーズも時間の経過とともに変化する可能性があります。柔軟な価格設定オプションを提供することで、これらの企業はユーザー価値のあらゆる範囲を獲得することができます。
ムーア氏は、一部のコンシューマー企業は、エンタープライズへの拡張を検討する前であっても、この価格設定モデルのみを使用して100%を超える収益維持率を達成していると述べています。これは、この戦略の威力を示しています。この戦略は、従来のコンシューマー向けソフトウェアの解約問題を解決するだけでなく、固有の成長メカニズムも生み出します。
コンシューマーからエンタープライズへの黄金の架け橋
私が観察したもう1つの重要な傾向は、コンシューマーが職場にAIツールを導入する前例のない速度です。ムーア氏は分析の中で、消費者がAIツールを職場に導入することで積極的に報酬を得ている点を強調しています。一部の企業では、「AIネイティブ」ではないことはもはや容認されないものとなっています。職場で活用できる可能性のある製品(基本的にNSFWではないもの)は、ユーザーがそれをチームに導入したいと考えることを想定すべきであり、費用が回収できれば、ユーザーは大幅に高い価格を支払うでしょう。
この変化のスピードには驚かされます。かつては、消費者向けから企業向けへの移行には通常何年もかかり、市場への啓蒙と販売活動に多大な労力が必要でした。しかし、AIツールの有用性は明白であるため、ユーザーは自発的に職場に導入しています。従業員が最初に個人的にAIツールを購入し、その後、会社を説得してチーム全員でエンタープライズ版を購入するという事例を数多く見てきました。
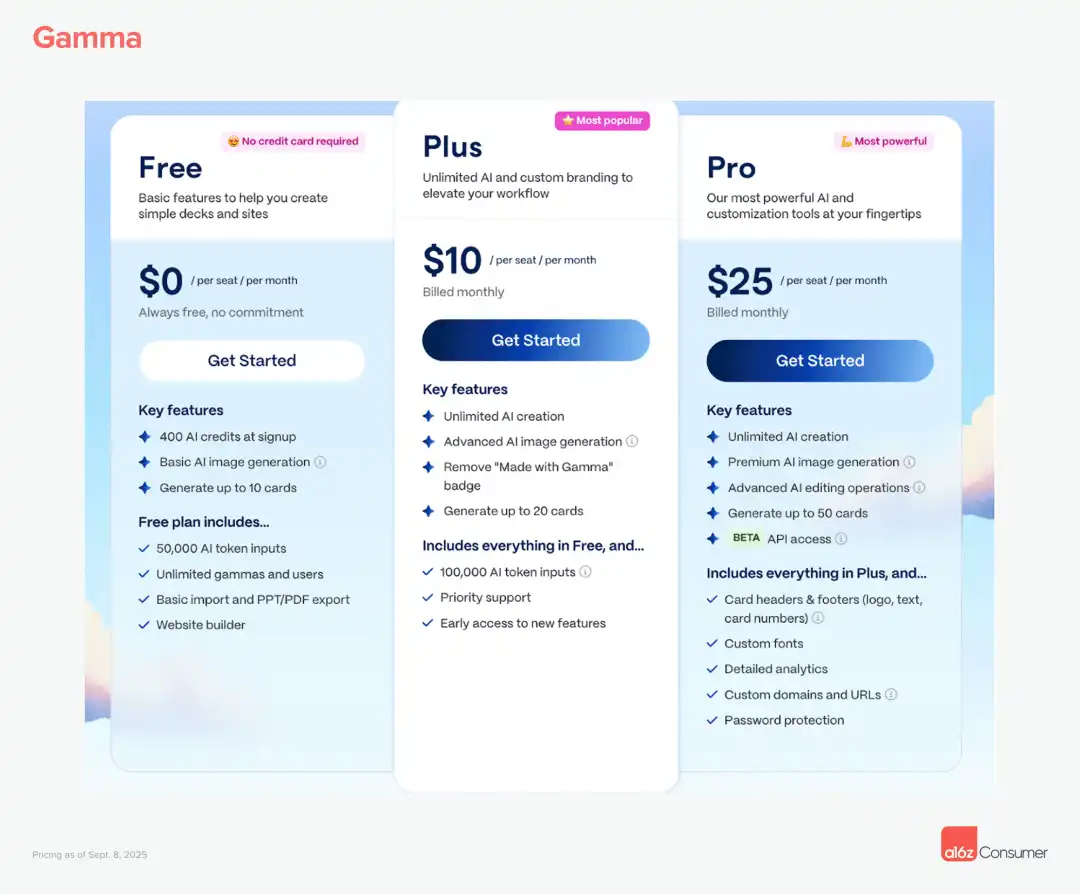
価格に敏感な消費者から価格に鈍感な企業顧客への移行は、大きな事業拡大の機会を生み出します。これには、チームフォルダ、共有ライブラリ、共同キャンバス、認証、セキュリティといった基本的な共有・コラボレーション機能が必要です。これらの機能は、エンタープライズ向けとしての可能性を秘めたあらゆるコンシューマー向けAI製品にとって不可欠だと私は考えています。これらの機能によって、価格は大きく変動する可能性があります。ChatGPTはその好例です。チーム向け製品とは広く考えられていませんが、その価格設定は違いを際立たせています。個人向けサブスクリプションは月額20ドルから始まるのに対し、エンタープライズ向けプランはユーザー1人あたり25ドルから60ドルです。この2倍から3倍の価格差は、従来のコンシューマー向けソフトウェアでは珍しいものですが、AI時代においては一般的になりつつあります。一部の企業は、チーム導入を促進するために、個人向けプランを損益分岐点、あるいはわずかな損失で価格設定しているのではないかと推測します。Notionは2020年にこのアプローチを効果的に活用し、個人ユーザーには無制限の無料ページを提供しながら、コラボレーション機能には積極的な料金設定を行い、最も爆発的な成長期を牽引しました。この戦略の背後にあるロジックは、個人ユーザーによる利用を補助することでユーザーベースを構築し、その後、エンタープライズ向け機能を通じて収益化するというものです。具体的な例をいくつか見てみましょう。Gamma の Plus プランは月額 8 ドルで、ほとんどの企業での使用で必須である透かしが削除されるほか、他の機能も利用できます。ユーザーは、ワークスペースに追加した共同作業者ごとに料金を支払います。このモデルは、プロフェッショナルな見た目を求める企業の需要を巧みに利用しています。
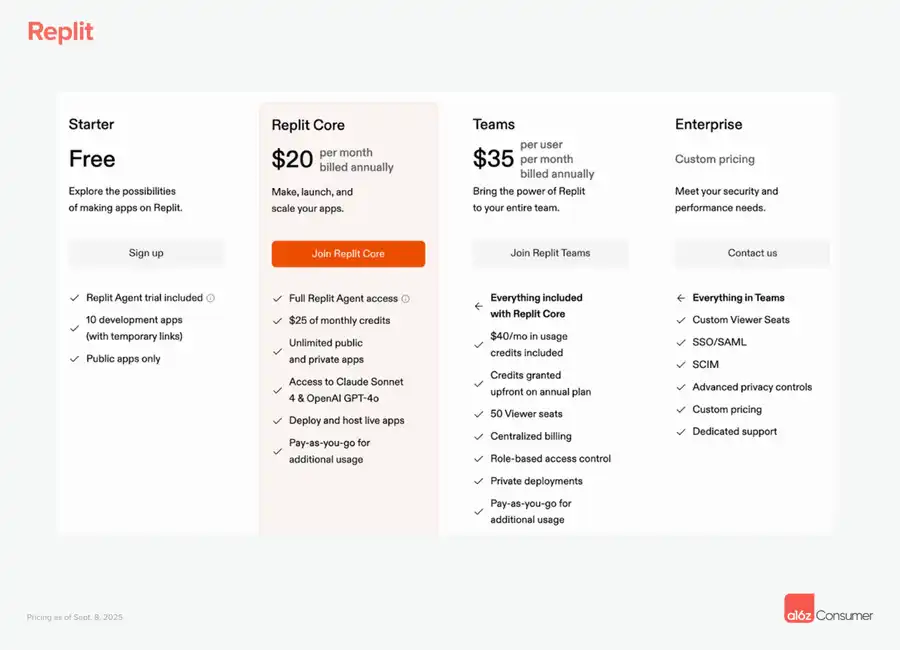
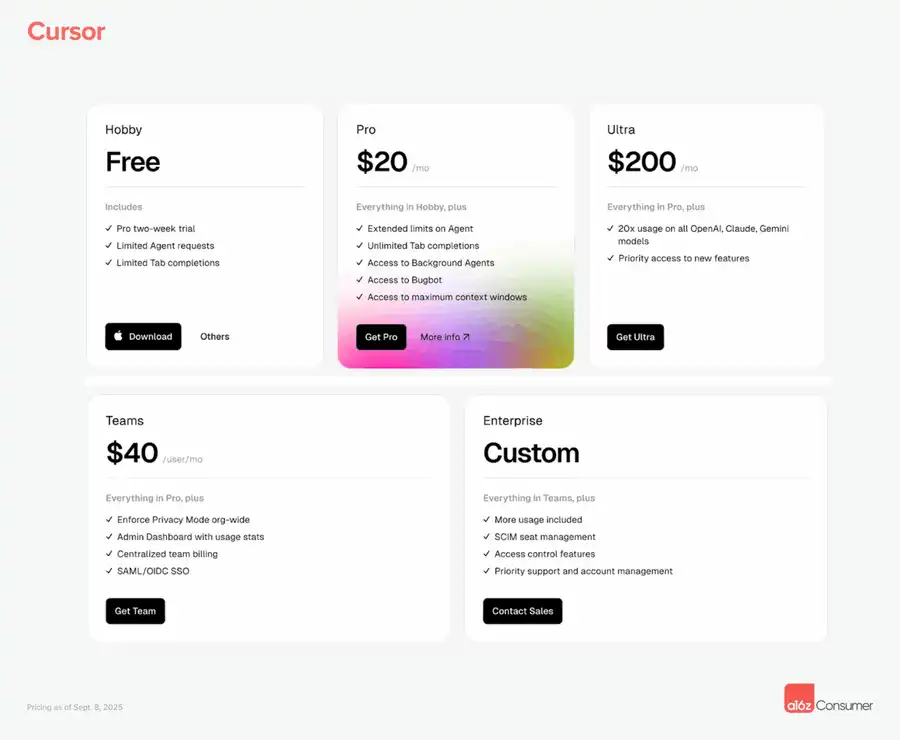
Replit は、Core ユーザー向けに月額 20 ドルのプランを提供しています。Team プランは月額 35 ドルからで、追加のクレジット、ビューワー シート、集中課金、ロールベースのアクセス制御、プライベート展開などが含まれています。Cursor は、月額 20 ドルの Pro プランと、月額 200 ドルの Ultra プラン(使用量が 20 倍)を提供しています。Team ユーザーは、組織全体のプライバシー モード、使用状況と管理のダッシュボード、集中課金、SAML/SSO が付属する Pro 製品を月額 40 ドルで利用できます。
これらの機能は、エンタープライズARPU(ユーザー1人あたりの平均収益)の拡大を可能にするため重要です。現在、エンタープライズ展開を検討していないコンシューマー向けAI企業は、大きなチャンスを逃していると考えています。エンタープライズユーザーは料金が高いだけでなく、一般的に安定性が高く、解約率も低いからです。
初日からエンタープライズ機能に投資する
ムーア氏は、一見直感に反するようですが、実は非常に賢明な提案をしています。コンシューマー企業は、創業後 1~2 年以内に営業リーダーの採用を検討すべきです。これは従来のコンシューマー向け製品戦略に反するものではありますが、私も心から賛成です。
個々の採用だけでは製品の普及には限界があります。組織全体での広範な採用を確実にするには、エンタープライズ調達をナビゲートし、高額契約を締結する必要があります。これには、単に有機的な製品採用に頼るのではなく、専門的な営業能力が必要です。私は、エンタープライズ向け営業能力の欠如のために、優れたコンシューマー向け AI 製品が大きなチャンスを逃すのを数多く見てきました。
2013 年に設立された Canva は、Teams 製品の発売まで 7 年近くも待ちました。ムーア氏は、2025 年までには、この遅延はもはや実現不可能になると指摘しています。企業向けAI導入のペースは、エンタープライズ機能の導入を遅らせれば競合他社に先を越されてしまうことを意味します。市場の変化がかつてないほど激しいAI時代において、この競争圧力は大幅に加速します。私は、いくつかの重要な機能が結果を左右することが多いと考えています。セキュリティとプライバシーの面では、SOC-2コンプライアンスとSSO/SAMLサポートが必須です。運用と課金の面では、ロールベースのアクセス制御と集中課金が必須です。製品面では、チームテンプレート、共有テーマ、共同ワークフローが必須です。これらは基本的なように聞こえるかもしれませんが、企業の購買決定において重要な要素となることがよくあります。ElevenLabsはその好例です。同社は当初、一般消費者からの導入が中心でしたが、すぐにエンタープライズグレードの機能を構築し、音声および会話エージェントにHIPAAコンプライアンスを追加し、ヘルスケアなどの規制対象市場にサービスを提供できるようになりました。この急速なエンタープライズ変革により、同社は消費者からの収益だけに頼るのではなく、価値の高いエンタープライズ顧客を獲得することができました。私は興味深い現象を観察しました。早い段階でエンタープライズ機能に投資するコンシューマー向けAI企業は、より強固な防壁を築く傾向があるということです。エンタープライズ顧客がツールを導入し、ワークフローに統合すると、切り替えコストは高くなります。これにより、顧客の定着率が高まり、収益源の予測可能性が高まります。
さらに、エンタープライズ顧客は製品に関する貴重なフィードバックを提供します。彼らのニーズはしばしばより複雑であるため、製品開発はより高度なレベルへと向かいます。私は、多くのコンシューマー向けAI製品がエンタープライズ顧客へのサービス提供を通じて、新たな製品の方向性や機能要件を発見するのを見てきました。
この変化に関する私の考察
ムーア氏の見解と私自身の観察を綿密に分析した結果、私たちはビジネスモデルの調整だけでなく、ソフトウェア業界全体のインフラの再構築を目撃していると考えています。AIは製品の機能を変えるだけでなく、価値を創造し、獲得する方法も変えます。
私が最も興味深いと感じるのは、この変化がコンシューマー向けソフトウェアに関する従来の認識にどのような挑戦を投げかけるかということです。長い間、コンシューマー向けソフトウェアは本質的に低価格で、解約率が高く、収益化が難しいと考えられてきました。しかし、AI時代の現実は、コンシューマー向けソフトウェアがエンタープライズレベルの収益規模と成長率を達成できることを示しています。この変化がもたらす影響は計り知れません。資本配分の観点から見ると、投資家はコンシューマー向けAI企業により早く、より多くの資金を投資できるようになっています。なぜなら、これらの企業はより迅速に、意味のある収益規模を達成できるからです。従来、コンシューマー向けソフトウェア企業は、効果的な収益化のために、かなりのユーザー数に達するまで待つ必要がありましたが、今では比較的小規模なユーザーベースでも、力強い収益成長を達成できます。私はまた、この変化がスタートアップ戦略に与える影響についても考察しました。ムーア氏は、AI時代に出現する最も重要なエンタープライズ企業の多くは、おそらくコンシューマー向け製品から始まったと述べています。これは深い洞察だと思います。従来のB2Bソフトウェアスタートアップの道のりには、通常、広範な市場調査、顧客インタビュー、そして販売サイクルが含まれます。コンシューマー市場から始めることで、製品の反復と市場検証を迅速化できます。このアプローチのもう一つの利点は、より自然な製品市場適合性を生み出すことです。消費者が自発的に製品を使用し、代金を支払うことは、製品市場適合性の強いシグナルとなります。そして、これらのユーザーが製品を職場に持ち込むことで、企業における採用はより有機的かつ持続的なものになります。私はまた、競争のダイナミクスにおける興味深い変化にも気づいています。従来のソフトウェア時代では、消費者市場とエンタープライズ市場は通常別々であり、プレーヤーと戦略が異なっていました。しかし、AI時代では、これらの境界は曖昧になっています。1つの製品が両方の市場に同時に参入できるようになり、新たな競争優位性と課題が生まれています。技術的な観点から見ると、AI製品のこの二面性(消費者レベルの使いやすさ + エンタープライズレベルの機能性)は、製品の設計と開発における新たな基準を推進していると考えています。製品は、個人ユーザーが簡単に使い始められるほどシンプルでありながら、企業のニーズを満たすほど強力で安全である必要があります。このバランスを実現するのは容易ではありませんが、正しく実現した企業は大きな競争優位性を獲得するでしょう。また、このトレンドが既存のエンタープライズソフトウェア企業に与える影響についても考察します。従来のエンタープライズソフトウェア企業は、現在、コンシューマー市場出身のAI企業との競争に直面しています。これらの新規参入企業は、優れたユーザーエクスペリエンスとより迅速なイテレーションスピードを提供することが多く、エンタープライズソフトウェア業界全体が製品基準とユーザーエクスペリエンスの向上を迫られる可能性があります。
最後に、この変化は人々の働き方の根本的な変化を反映していると私は考えています。リモートワーク、個人用ツールの選択肢の増加、生産性ツールへの期待の高まりは、いずれもコンシューマーツールとエンタープライズツールの境界線を曖昧にしています。AIは、この既に進行しているトレンドを加速させているに過ぎません。
将来の機会と課題
ムーア氏が述べた「大拡大」現象には期待を寄せる一方で、注意を払うべき課題と機会もいくつかあると考えています。
課題の面では、競争が激化すると考えています。成功への道筋が明確になるにつれて、より多くの企業が同じ戦略を採用しようとするでしょう。強力な差別化とネットワーク効果を確立できる企業が、長期的には勝利を収めるでしょう。
規制の観点から見ると、企業におけるAI製品の急速な導入は、新たなコンプライアンスとセキュリティの課題を引き起こす可能性があります。企業は、AIツールが様々な業界標準や規制要件に準拠していることを保証する必要があります。これにより開発コストと複雑さが増す可能性がありますが、同時に新たな競争障壁も生み出すことになります。
機会の面では、イノベーションの余地が大きくあると考えています。消費者レベルの使いやすさとエンタープライズレベルの機能を創造的に組み合わせることができる企業は、新たな市場カテゴリーを切り開くでしょう。また、特化型AIツールにも大きなチャンスがあると考えています。特定の業界やユースケース向けに最適化されたツールは、汎用ツールよりも価値が高い可能性があります。データとAIモデルのネットワーク効果にもチャンスがあると考えています。ユーザーが増え、利用が深まるにつれて、AI製品はよりインテリジェントでパーソナライズされたものになる可能性があります。こうしたデータ主導の改善は、新規参入者が蓄積されたインテリジェンスを模倣することが困難であるため、強力な競争優位性を生み出す可能性があります。投資の観点から見ると、この傾向は今後も多額の資金を引き寄せると考えています。しかし、投資家は短期的な急成長企業だけでなく、真に持続可能な競争優位性を持つ企業を見極めるために、より鋭敏になる必要があります。重要なのは、初期の市場機会を単に活用するのではなく、真の堀を築くことができる企業を理解することです。結局のところ、ムーア氏が述べた「大拡大」はAI革命の始まりに過ぎないと考えています。私たちはソフトウェアの本質そのものを再定義しています。ツールからインテリジェントな仲間へ、機能から成果へ。この変化を捉え、成功を収める企業が次世代のテクノロジージャイアントを築くでしょう。これは単なるビジネスモデルの革新ではありません。人とテクノロジーの関係性を再考することです。私たちは、ソフトウェアがよりスマートに、より便利に、そしてより不可欠なものになる、刺激的な時代に生きています。オリジナルリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







