ベッセント氏が語る米国金融の分水嶺となる「GENIUS法」の核心ルールが公表され、ステーブルコインの4%利回りの安全性については依然として結論が出ていない。

TL;DR
· 米国通貨監督庁は10月21日、「GENIUS法」の最終規則を公表し、「第三者の代理支払いは直ちに違法と推定する」条項を削除したが、既存取引所の報酬プログラムにセーフハーバーを与えることは拒否した。
· 推定の削除は立証責任を当事者に戻したにすぎず、3.75%から4.5%のステーブルコイン報酬がこれによって適法商品になったわけではなく、判断はライセンス審査、検査、訴訟に委ねられる。
· 関連銘柄:Coinbase(COIN)、PayPal(PYPL)、Circle(CRCL)。
2026年10月21日、米国通貨監督庁(OCC、連邦銀行監督機関)は「GENIUS法」の最終規則を公表し、提案にあった「第三者が発行体に代わって利息を支払うことは直ちに違法と推定する」条項を削除すると同時に、Coinbase、PayPal、Krakenなどのプラットフォームのステーブルコイン報酬プログラムにセーフハーバーを提供することを拒否した。
700ページを超えるこの文書は、連邦銀行監督機関の中で最初に完成した「GENIUS法」の中核規則である。
Coinbase OneのUSDC報酬は年率約3.75%、PayPalのPYUSDは約4%、KrakenのUSDGは最高約4.5%。同期の米国預金保険対象口座の平均貯蓄金利は約0.38%。これらの数字はOCCが認定した適法な利回りではなく、成立するかどうかは個別に判断される。
ステーブルコイン報酬は平均貯蓄金利をはるかに上回る
市場は容認と解釈したが、規則が言うのは「今は判断しない」
OCCは提案段階で「反証可能な推定」を設けようとした。関連当事者や第三者が発行体に代わって支払う場合、まず違反と推定し、当事者が反証する立証責任を負うというものだ。最終稿は市場がまだ初期段階にあるとの理由でこの条項を削除した。
この動きは緩和と読まれやすい。同じ文書の中で、OCCはいくつかの点を明確にしている。既存の報酬には祖父条項がなく、議会が立法時にこれらのプログラムの存在を知っていたことは、それらを適法と認めたことにはならない。DeFi(分散型金融)、ホワイトラベル安排、少額決済にはいずれもカテゴリー免除はなく、「名前を変えた利息は依然として利息である」。
さらに広く誤解されている権限の境界がある。OCCが管轄するのは、その所管区域内の決済ステーブルコイン(米ドルにペッグすると称し、決済に用いられるトークン)の発行体、一部の外資系発行体、および一部のカストディ業務であり、取引所にライセンスを発行するわけではない。Coinbase、Krakenの報酬商品に対する制約は間接的なもので、ライセンスを持つ発行体およびその第三者関係を通じて伝達される。
禁止は「単に保有する」という四文字に懸かる
法案の原文は、発行者が「支払い用ステーブルコインを単に保有し、使用し、または保持する」ことのみを理由として、保有者に利息や収益を支払うことを禁じている。最終稿はこの一文を二つの変数、すなわち誰が支払うのか、なぜ支払うのかに分解した。
資金を発行者自身が拠出し、理由が単に「あなたがこのコインを保有している」ことであるなら、禁止の範囲内にある。関連当事者や取引所が代理で支払い、実質的に依然として保有のみに関連する場合も、同様に回避と認定される可能性がある。支払いが少なくとも部分的に取引インセンティブ、実際のサービス、その他の独立した理由に基づくなら、禁止の範囲外となり得る。
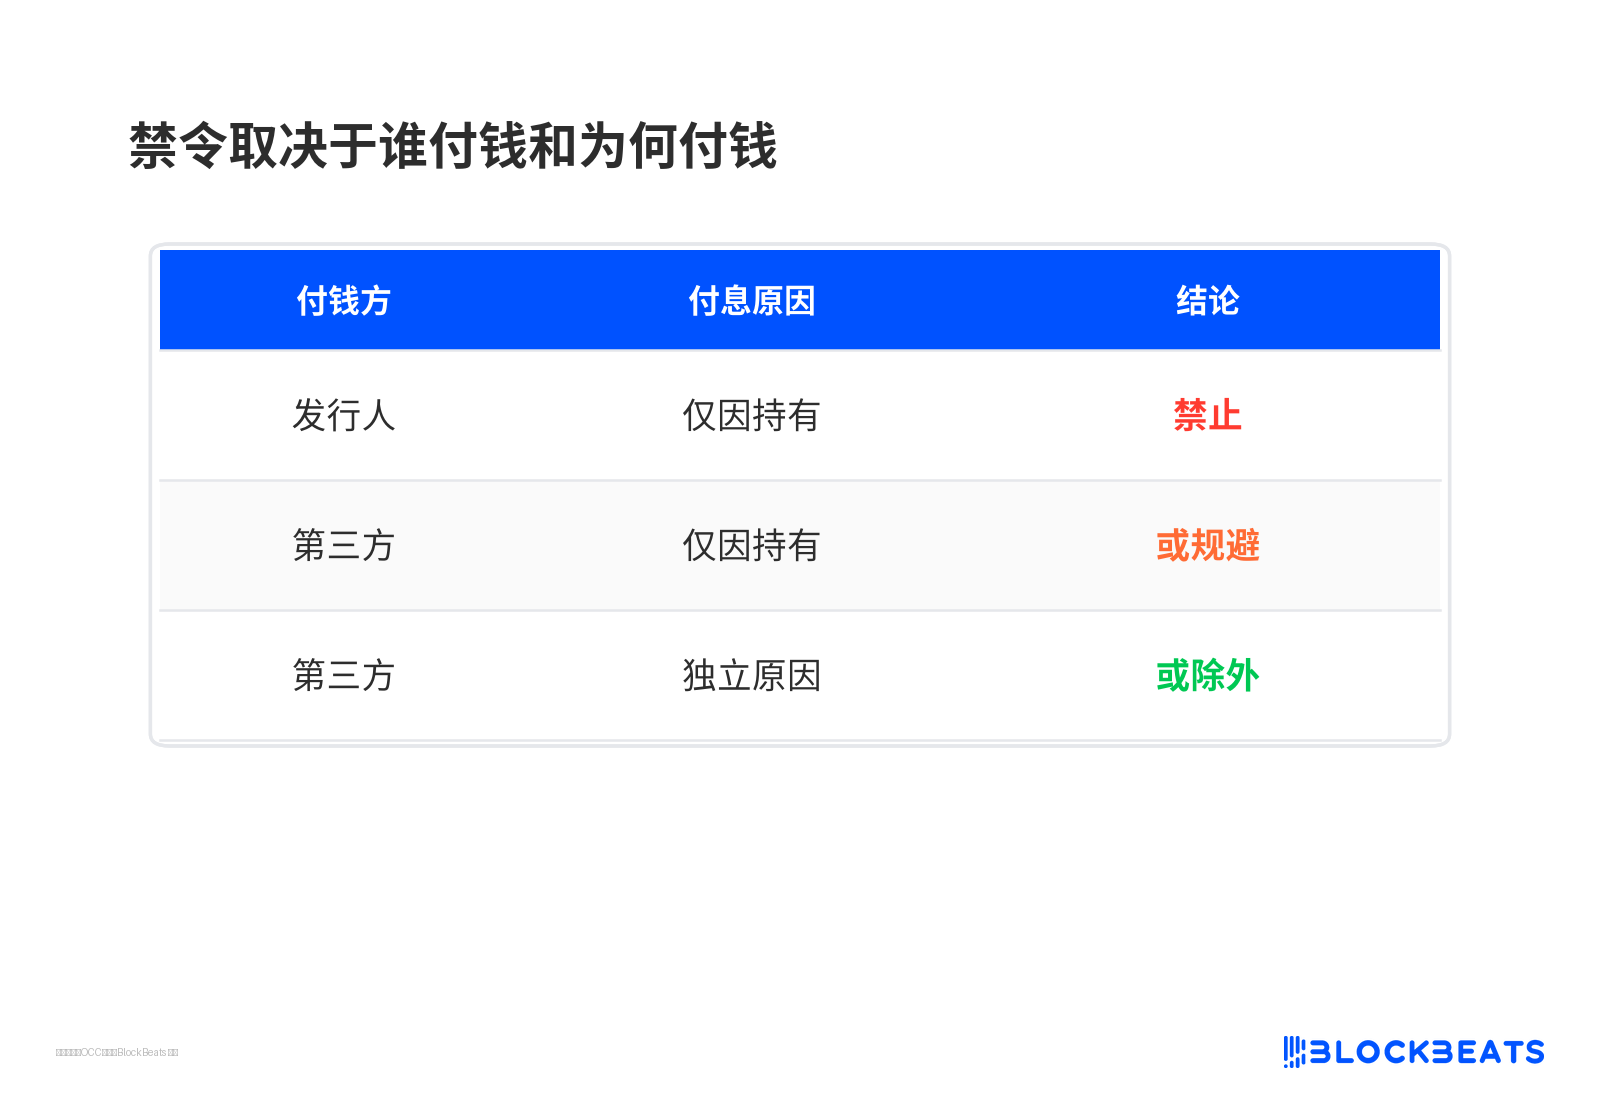
禁止は誰が支払い、なぜ支払うのかにかかっている
一つの立法原則がこれによって事実判断へと変わる。推定の削除は発行者の立証負担を軽減したが、確実性をもたらしたわけではない。OCC は反回避権を留保し、具体的な事実に応じて法条を再適用できる。規則の柔軟性そのものが立場なのである。
銀行は封鎖を望み、取引プラットフォームは支持を望み、アナリストは不確実性しか見ていない
米国銀行協会の会長兼最高経営責任者 Rob Nichols は声明で、最終稿が原提案から逸脱し、暗号資産プラットフォームの現状を維持するに等しく、地域融資を保護するという議会の意図に反すると批判した。発行者は依然として関連当事者や取引所を通じて「経済的に同等の収益」を提供し、預金を銀行システムから流出させることができる。
Coinbase の最高政策責任者 Faryar Shirzad の見解は逆である。彼は、規則が議会の文言に従って解釈され、実際のリスクに応じて資本要件を設定し、ドル建てステーブルコインのために耐久性のある枠組みを築くと考える。Circle の最高戦略責任者 Dante Disparte は、これは立法のリーダーシップを明確で実行可能な規制基準に翻訳するものだと述べた。
TD Cowen のワシントン調査責任者 Jaret Seiberg の判断はより冷静である。彼は、プラットフォームが収益を支払う能力が完全には閉じられていないため、これは銀行にとってやや否定的だと考える。個別審査は不確実性を生み出し、最終的にはどの収益が合法かを最高裁が画定する必要があるかもしれない。
三者が争っているのは実は同じこと、すなわち第三者の報酬は議会が意図的に残した競争空間なのか、それとも回避と推定されるべきものなのかということである。OCC の選択はどちらにも立たず、答えを今後の執行に委ねることだ。
4% の答えはライセンス審査を待たねばならない
2027 年 1 月 18 日以降、無許認可で支払い用ステーブルコインを発行することは一般に刑事違法を構成する。既存の米国発行者は最長 12 か月の免除を申請できる。OCC は、より強い拒否理由が存在しない限り、一般に承認する意向を示している。しかし申請窓口は今なお開かれておらず、関連する情報収集方案の承認を待つ必要がある。
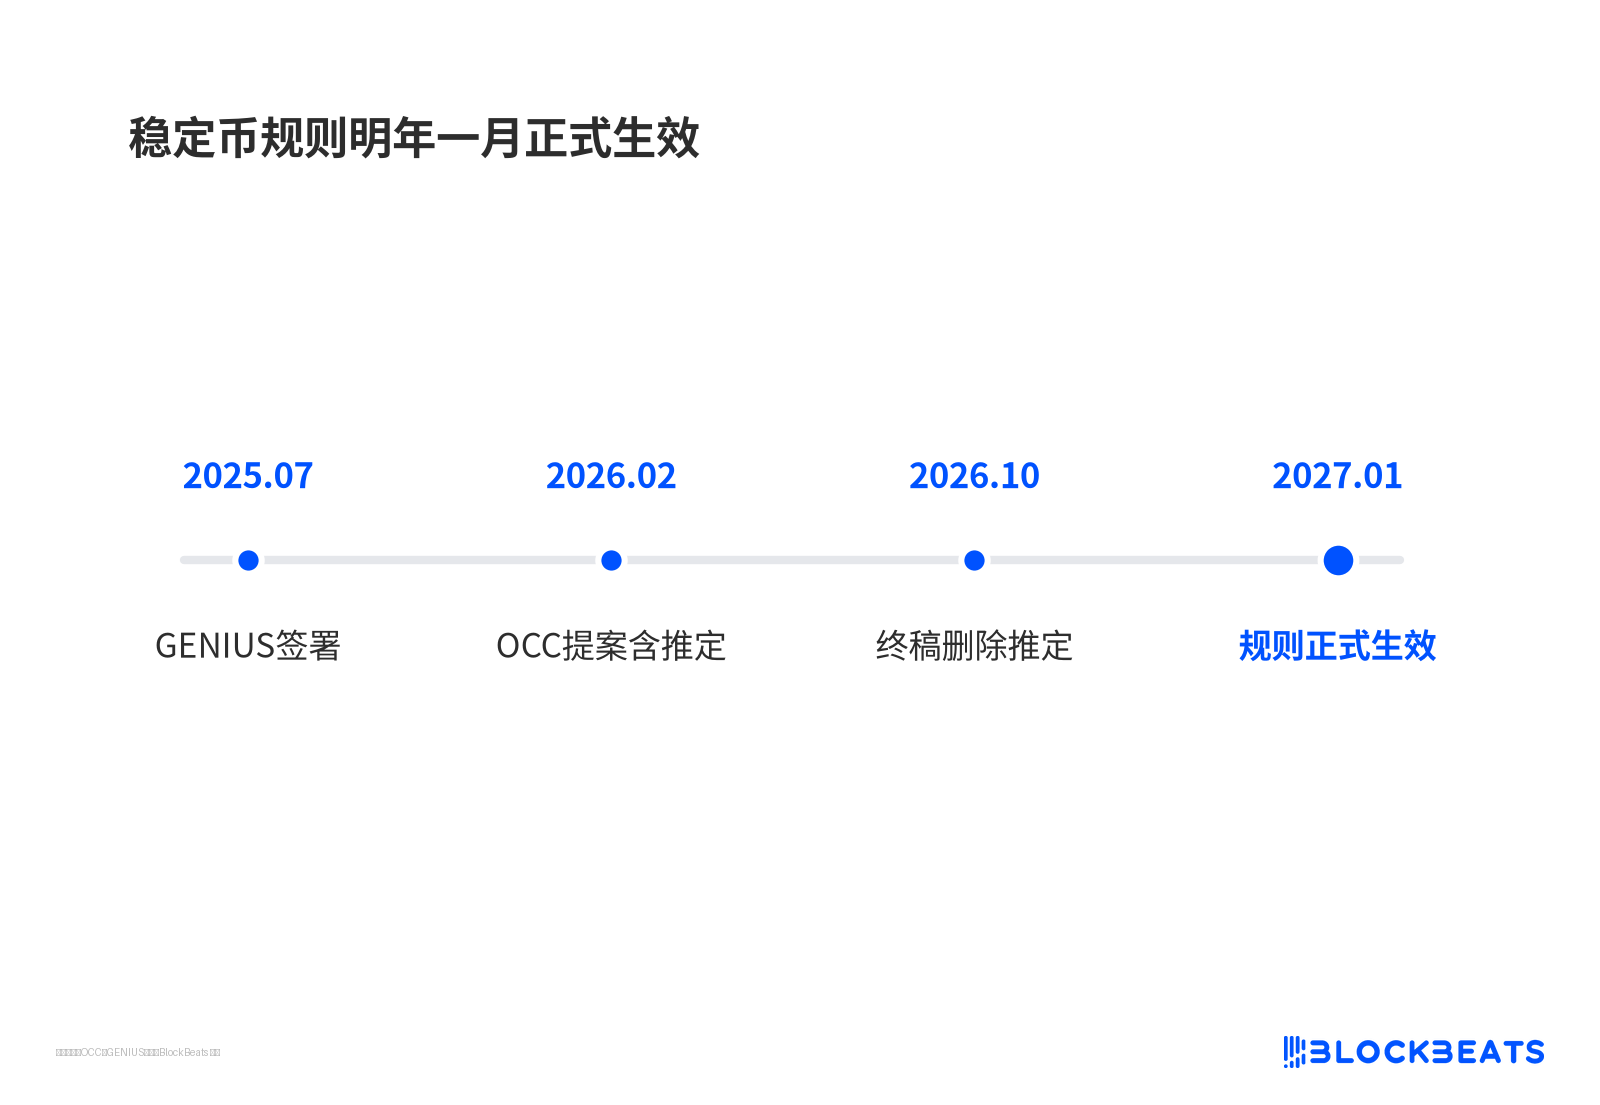
ステーブルコイン規則は来年1月に正式発効
最初の許可をどう審査するかが、最初の真のシグナルとなる。OCCが発行体の適格性を審査する際に、取引プラットフォームの報酬措置を「保有のみ」のテストに組み込めば、那些4%の商品は初めて具体的な裁定に直面することになる。
もう一つの変数は機関間の格差から来る。FRBとFDICの対応規則はまだ確定しておらず、業界メディアの報道によれば、両機関の以前の提案にはいずれも類似の推定が書かれていた。三機関の基準が一致しなければ、コンプライアンスコストとアービトラージの余地は再編される。
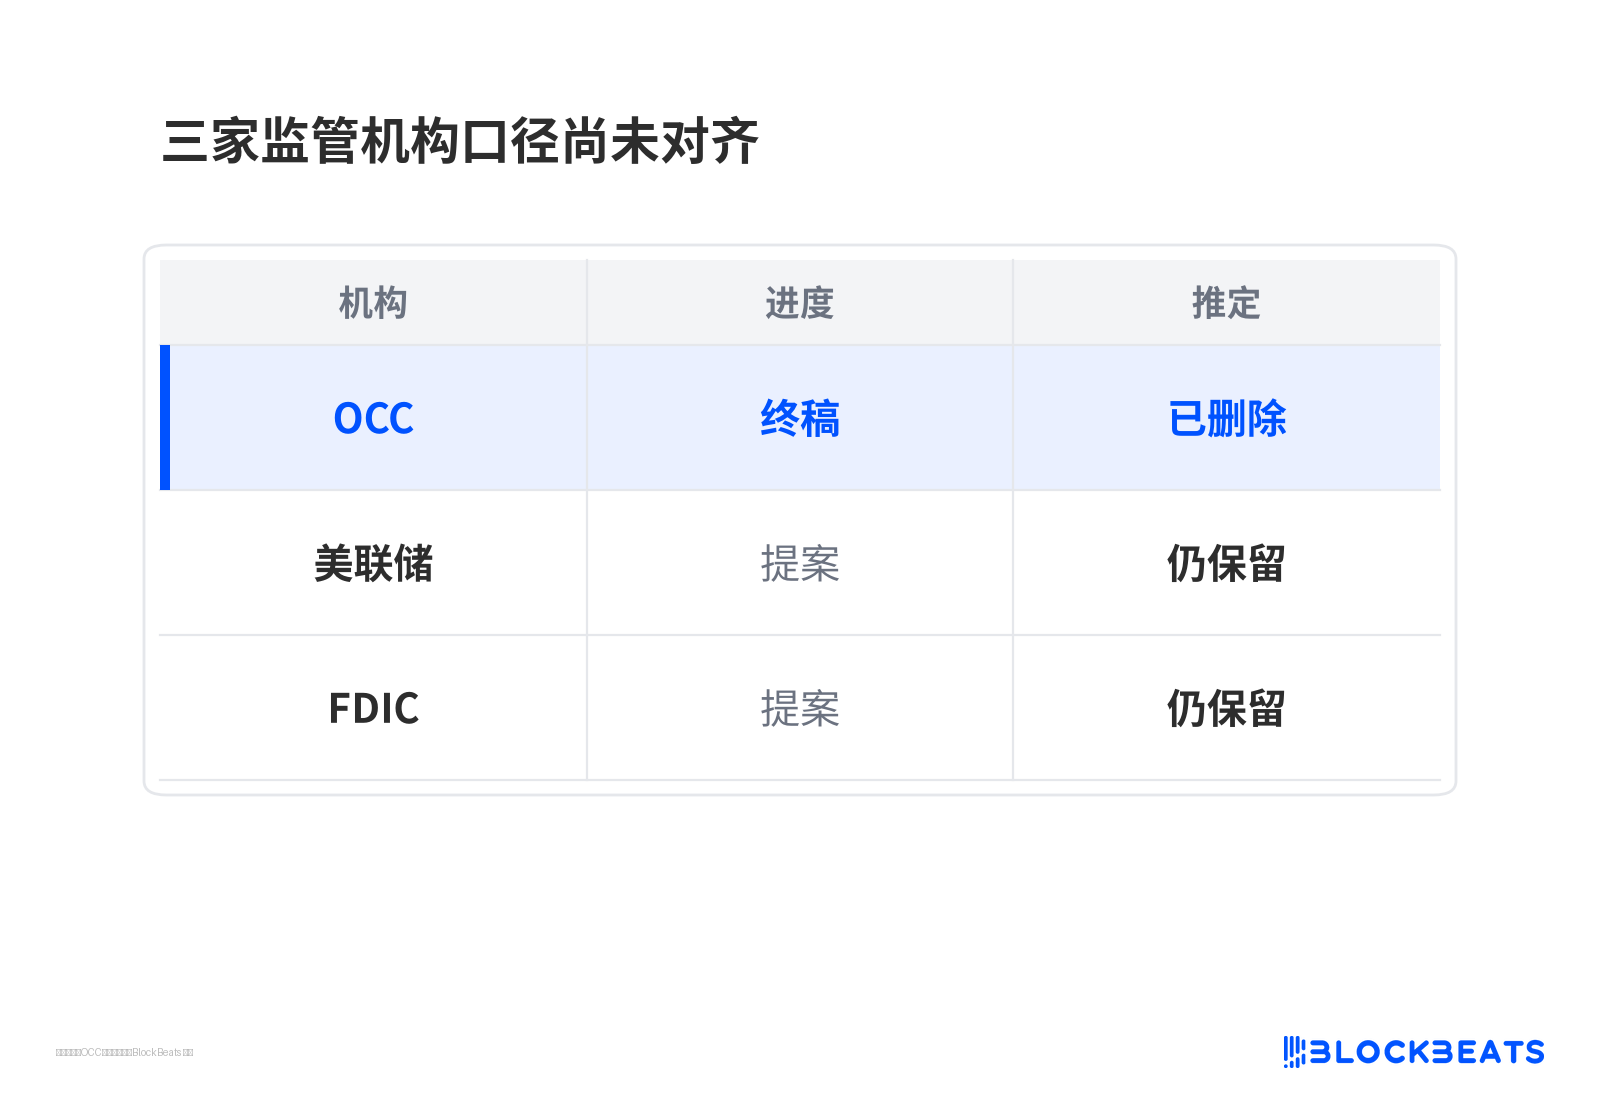
三つの規制機関の基準はまだ整合していない
「Clarity 法案」は2026年9月に上院で進展できず、関連する争点は訴訟や新たな立法として再び戻ってくる可能性がある。この規則はOCCの管轄区域のみを対象とし、エコシステムの残りの部分は他の二機関と財務省のマネーロンダリング対策・制裁規則によってそれぞれ処理される。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia